


Anthropicの11月:四半期収入168億ドル、早ければ11月9日の週に発行開始


- 核心的な見方:Anthropicはサンフランシスコでの非公開説明会で、第3四半期の収入が168億ドルに達し、年換算で約670億ドルになると開示し、調整後利益と当四半期のキャッシュフローが黒字だと述べ、来月開始するIPOへの支持を得ようとしている。その2兆ドル評価の議論は約30倍の年換算収入を暗に示しており、発行価格はAIプライマリー市場とセカンダリー市場の信心分化を示す鍵となる指標になるだろう。
- 重要な要素:
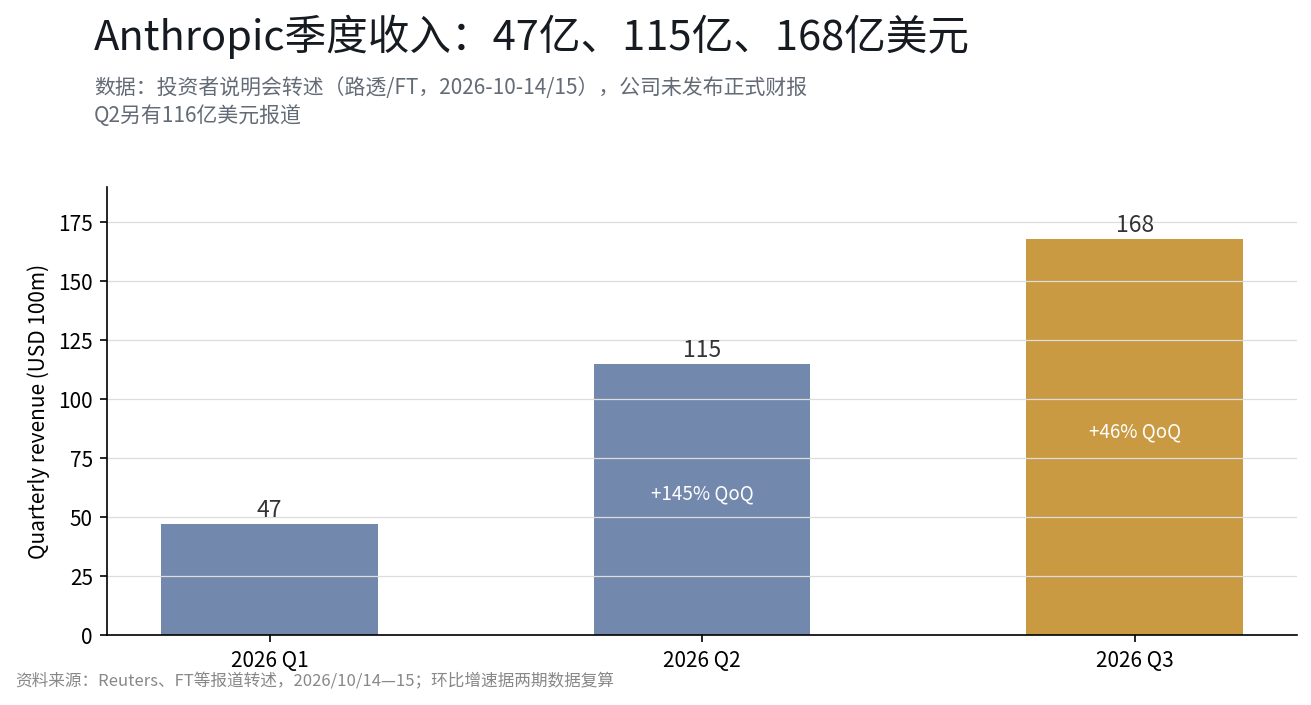
- 収入の三段階:47億ドル、約115億ドル、168億ドル(2026年最初の3四半期)、年換算運行水準は約670億ドル。第3四半期の収入は2025年通年の3.6倍以上を超えた。
- 前四半期比の伸び率は第2四半期の約145%から第3四半期の約46%に低下。主な原因は高い基数。第4四半期に40%前後を維持すれば、通年収入は400億ドルを超える可能性がある。
- 「調整後利益」は調整項目が開示されておらず、GAAP利益、粗利益、計算資源調達コミットメント、収入構成(サブスクリプション/API/製品の割合)はS-1書類の補完を待つ必要がある。
- 評価額は2025年3月の615億ドル、9月の1830億ドル、2026年2月の3800億ドルから、現在のIPO議論では2兆ドル以上に上昇。2兆ドルは約30倍の年換算収入に相当し、3800億ドルはわずか約6倍。
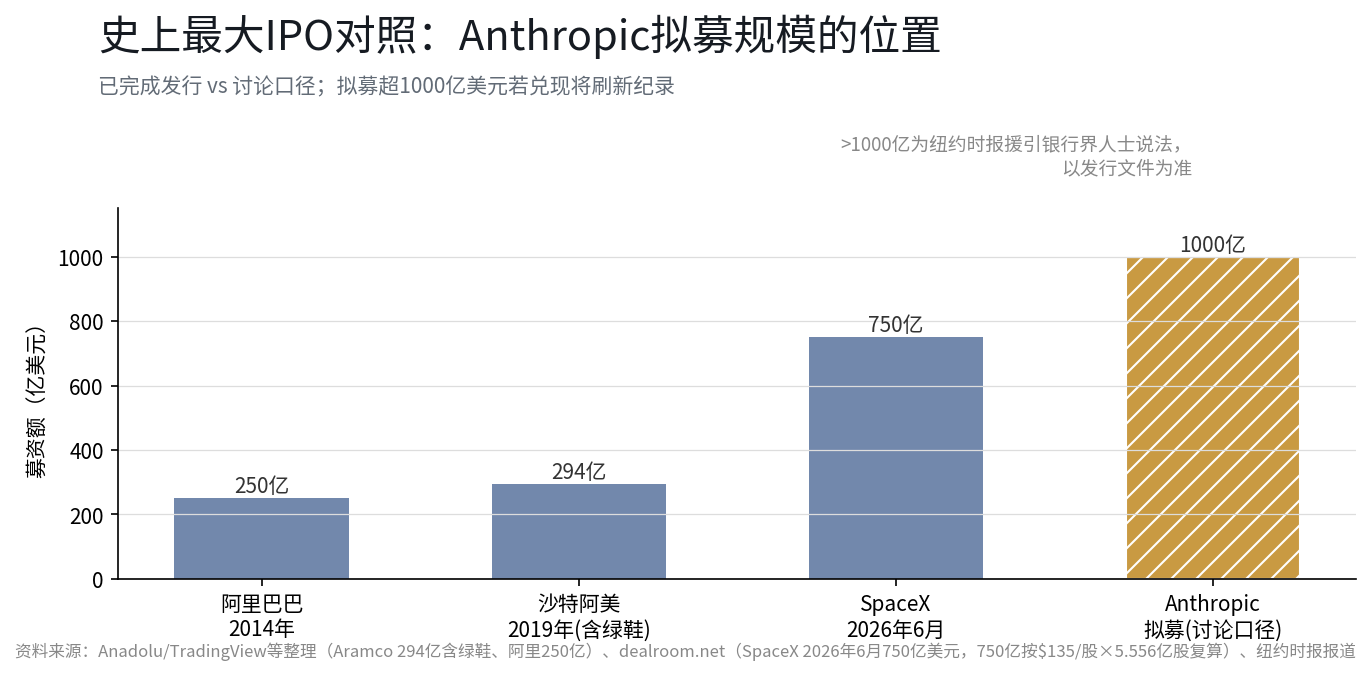
- 調達規模は1000億ドルを超える可能性があり、実現すれば今年6月のSpaceXの750億ドル発行記録を更新する。スケジュールは早ければ11月9日の週にロードショーを開始し、感謝祭前に上場することを目標としている。
- 発行ウィンドウはAIセクターの大幅下落と信用スプレッドの拡大に重なった。同日、CoreWeaveの債券利回りは15%に接近し、信用市場は「借金してAIを構築する」ことに疑問を呈する一方、モデル層は依然としてプライマリー市場で高成長の追い風を受けている。
- 上場後は初の直接取引可能な「純AIモデル層」銘柄となり、発行価格と初日のパフォーマンスはセクターの新たな参照点となる可能性があり、発行プロセス自体もセクターセンチメントの変数である。
昨夜サンフランシスコで開かれた非公開会議の目的は明確に記されていた。来月のIPOに向けて支持を獲得することだ。Anthropicは潜在的な公開市場投資家を本社に招き、一日をかけて安全性の理念、成長軌道、効率改善について説明した。AI株が急落し、信用市場に警報が頻発したこの一週間において、この説明会が提出したのは収益データだけではなく、AI商業化ストーリーに対する公開検証でもあった。
一、三つの四半期の収益ステップ
三つの四半期の数字を階段状に並べると、47億ドル、約115億ドル、168億ドルとなる。これに基づいて推算すると、年換算収益の運行水準はすでに約670億ドルに達している。The Informationの報道によれば、第三四半期の収益はすでに2025年通年の3.6倍以上に達している。言い換えれば、2025年一年間の収益は、現在の一四半期の三分の一にも満たない。
前四半期比成長率の読み方には二つの視点が必要だ。高い視点から見れば、第二四半期の約145%の前四半期比成長はClaude Codeなどの製品需要に牽引されたもので、低基数の上での急峻な上昇であり、第三四半期の約46%は高基数の上に成り立っており、増速の鈍化は算術的結果である。低い視点から見れば、46%の前四半期比は、第四四半期も同様の速度を維持すれば、通年収益が400億ドルを超える可能性があることを意味し、この水準はすでにウォール街の大多数の機関が以前に予想していたAIアプリケーション層の収益予想レンジを超えている(公開報道によれば、機関ごとに予測の差異が大きい)。本当に追跡すべきは第四四半期である。前四半期比が引き続き40%前後を維持できるかどうかが、「効率改善が成長を支える」という説が実現するか弱まるかを決定する。
二、「調整後利益」に何があり、何が欠けているか
説明会が示した利益の表現は二つある。調整後利益と、当四半期のキャッシュフローが正であることだ。前者は割り引いて見る必要がある。「調整後」は通常、某些の費用項目を除外している(この種の企業でよく調整される対象は株式報酬、再編費用など)が、Anthropicは具体的な調整内容を開示しておらず、一般会計基準(GAAP)に基づく利益の数字は正式な決算報告を待つ必要がある。後者の方がより実質的だ。チップとデータセンターを最大の支出項目とする企業にとって、四半期キャッシュフローが正であることは、収益成長が少なくとも当期内において算力拡張の現金消費をカバーしたことを意味する。
まだ何が欠けているのか。三つある。GAAPに基づく利益と粗利益率の水準。クラウド事業者との間の算力調達コミットメントの規模(これは将来の現金流出の硬直性の程度を決定する)。そして収益の構成——サブスクリプション、API、製品収益がそれぞれどの程度を占めるか、法人顧客の比率がどれほど高いか。この三つはいずれもS-1ファイルの正式開示後に初めて補われる空白であり、機関がこの企業に価格をつける際に最も必要とするインプットでもある。
三、二兆ドルを座標系に戻す
説明会の収益数字を価格設定に落とし込むには、一つの座標問題を避けて通れない。まず評価額の歴史的なステップを並べよう。2025年3月のラウンドの投後評価額は615億ドル。2025年9月に130億ドルの資金調達を完了し、投後評価額は1830億ドル(Reuters、WSJの報道による)。2026年2月には評価額がさらに3800億ドルに上昇(公開報道の振り返りによる)。現在のIPOの評価額の議論は2兆ドル超にある——3800億から2兆まで、その間には五倍以上の隔たりがある。
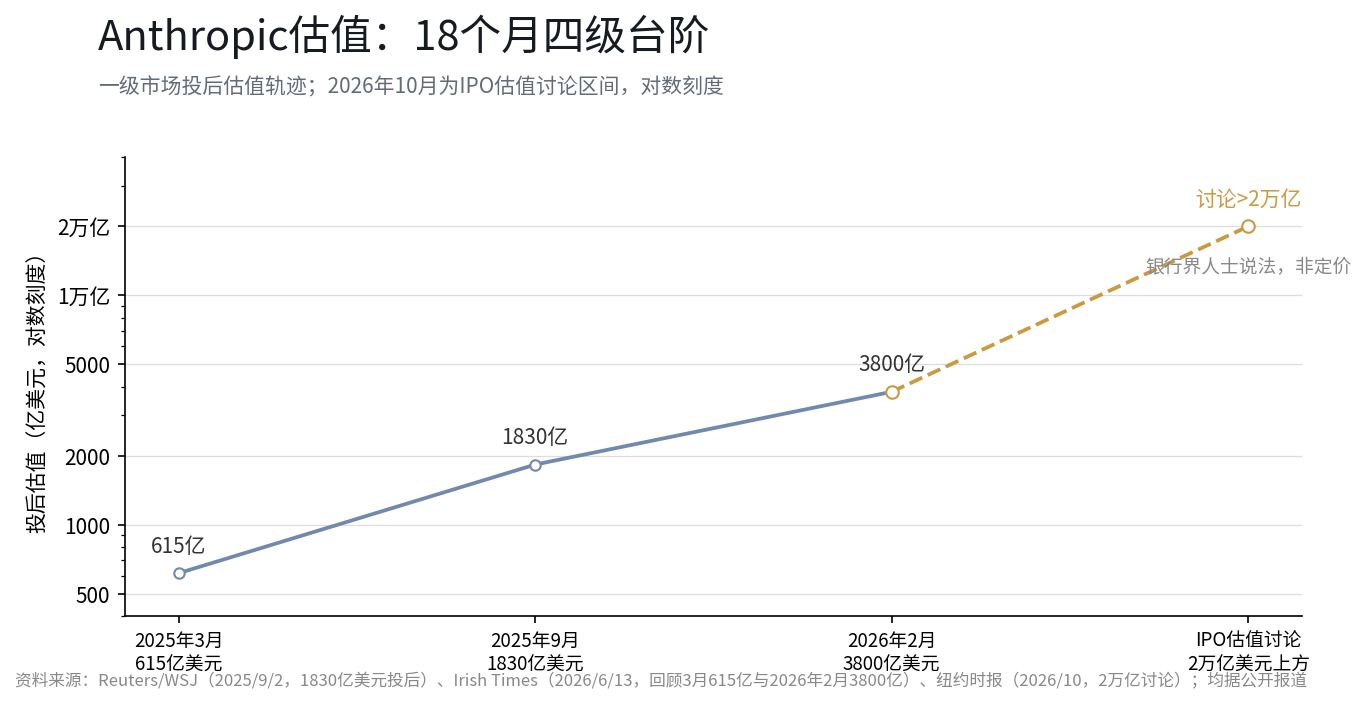
倍数はこれらの数字の重みを推し量る助けになる。第三四半期の168億ドルから推算した年換算収益約670億ドルで計算すると、2兆ドルの議論レンジは約30倍の年換算収益に相当し、2月の3800億ドルの評価額は約6倍に対応する——同じ分母、二つの価格設定、これこそが説明会が「収益ステップ」で答えようとした問題である。さらに公開市場の参照先を一つ探そう。NVIDIAの最新時価総額は約5.33兆ドル、過去四四半期の収益合計は約2535億ドルで、市販売率(PSR)は約21倍。両者は分母が異なり(一方は年換算推算、一方は開示済みの実績)、粗い対照にしかならないが、方向性は明確である。議論レンジが含意するのは「高成長が可視的未来において継続する」という期待であり、その期待を下回るいかなる数値も、30倍という位置においては増幅される可能性がある。
発行規模にも一つの座標系が必要だ。現在、史上最大のIPO記録はSpaceXに属する——2026年6月に一株135ドルで約5.556億株を発行し、750億ドルを調達した。その前はサウジアラムコの294億ドル(グリーンシュー含む、2019—2020年)とアリババの250億ドル(2014年)である。もしAnthropicの調達額が1000億ドルを超えれば、今年6月に打ち立てられたばかりの記録を更新する可能性がある。1000億ドルは2兆ドル評価額の約5%にも相当し、発行自体の希薄化規模と市場の吸収能力は、引受側が消化すべき現実的制約である(歴史的記録は今回の発行結果の予測を構成するものではない)。
四、11月の発行詳細:現時点で分かっていること
報道されたスケジュールを時系列で並べよう。6月1日、米国証券取引委員会にS-1ファイルを秘密裏に提出(Yahoo Financeの報道による)。10月14日、サンフランシスコでの投資家説明会、終日、潜在的な公開市場投資家に提示(FTなどの報道による)。早ければ11月9日の週に、正式な市場売り込みを開始(Yahoo FinanceがBloombergを引用した報道による)。感謝祭前に上場取引を開始し、年内に上場を完了することを目標としている——スケジュールはなお調整される可能性がある(Wall Street Journalの報道による)。規模について、New York Timesが銀行界関係者の話として伝えたところによれば、調達規模は1000億ドルを超える可能性があり、評価額の議論は2兆ドル超にある。この規模が実現すれば、SpaceXが今年6月に打ち立てた発行記録を更新する可能性がある(詳細は前節の対照を参照)。
このスケジュールと市場の状態を併せて見ると、選択は容易ではない。発行の窓口はAIセクターの急落、信用スプレッドの拡大にちょうど重なっている。しかし別の角度から見れば、説明会が収益と利益の進展を集中的に開示したのは、弱い窓口において引受者に支えを提供するためである。セカンダリー市場の投資家にとって、この企業は上場後、初めて直接取引可能な「純粋なAIモデル層」の銘柄となり、その発行価格設定と上場初期のパフォーマンス(上場初期の価格変動は注目に値する)はセクター全体の新たな参照先となる。サブスクリプション、API、製品収益の比率の変化は、今後の観察指標の一つとして用いることができる。
五、昨夜の相場の中で読む
昨夜の市場はこの答案に微妙な背景音を与えた。同じ日、CoreWeaveの債券利回りは15%に迫り、AI関連工業株は軒並み下落し、信用市場は「借金してAIを建設する」モデルに疑問を投げかけた。そしてAnthropicが発表したのはまさに収益の高成長、キャッシュフローが正というデータであった。二つの価格設定は矛盾しない——収益はモデル企業のものであり、利息は借債して建設する者のものである。開示データによれば、収益化能力の強いモデル層はプライマリー市場において依然として高成長として追捧され、重資産・高レバレッジのインフラ層は信用市場において再価格設定されている。二つの市場の価格差は、今後の一四半期におけるAI価格設定の主要な変数である。
解釈:11月の発行価格設定は、この分化の最も直接的な公開数値となるだろう。最終的な価格設定が噂のレンジ内に収まれば、プライマリー市場のAI収益化への信頼がセカンダリー市場の信用懸念に波及されていないことを示す。価格設定が噂のレンジを明らかに下回るか、発行が延期されれば、信用サイドの再価格設定がすでにプライマリー市場に伝導していることを示す。さらに逆方向の影響がもう一层ある。発行が順調で、引受が活発であれば、AIセクターの恐慌感情も部分的に修復される可能性がある——発行プロセス自体がセクター感情の変数の一つである。
最後に
47億、115億、168億ドルという三段のステップは、AI商業化のこれまでで最も硬い経営証拠である。そして「調整後利益」とGAAPとの間の空白、前四半期比成長率が145%から46%への鈍化は、この証拠の中で最も冷静に扱う必要のある部分である。11月9日の週に売り込みが開始されれば、発行プロセスの每一步——価格設定レンジ、引受状況、上場初日のパフォーマンス——は、いかなるリサーチレポートよりも直接的に一つの問題に答えるだろう。市場がAIにつける価格は、果たしてどの段階まで来ているのか。
データ説明
- Anthropic Q1/Q2/Q3収益:Reuters(47億/116億/168億ドル)、FT(Q2は115億ドル)、2026/10/14—15。データは投資家説明会の伝聞によるもので、会社は正式な決算報告を発表していない。
- 調整後利益と正のキャッシュフロー:FT、Bloomberg、金十などの伝聞、2026/10/14—15。調整項目は非開示。
- IPOスケジュールと規模:Yahoo FinanceがBloombergを引用、New York Timesが銀行界関係者の話を引用、2026/10/14—15。発行ファイルを基準とする。
- 第二四半期の増速の背景:The Informationの報道、2026/10/15。
- 評価額の歴史:Reuters、WSJ(2025/9/2、130億ドル調達、投後1830億ドル)。Irish Times(2026/6/13の振り返り、2025年3月615億、2026年2月3800億ドル)。
- 発行記録:公開報道の整理(アリババ2014年250億、サウジアラムコグリーンシュー含む294億、SpaceX 2026年6月750億ドル)。SpaceXの金額は発行価格と株数で再計算して照合。
- NVIDIAの対照:相場と決算インターフェース、2026/10/14。市販売率は年換算推算収益と開示済み実績の粗い対照であり、分母の算出方法が異なる。
- 対照相場:CoreWeaveの債券データは同日の別稿を参照。米国株終値は相場インターフェースのデータ、2026/10/14。
免責事項:
本文の内容は一般情報および市場コメントの用途にのみ供するものであり、文中に記載された時点までの公開資料に基づいて整理されたものであり、関連する市場データ、予想および確率は市場状況の変化に伴い変動する可能性がある。文中で引用された第三者機関、アナリストまたはその他の人士の見解および投資戦略は、関連する第三者が特定の時点において有する見解を表すものにすぎず、BITの見解または推奨を表すものではない。本文はいかなる投資助言、投資リサーチ、勧誘、募集、またはいかなる証券、投資商品もしくは取引戦略の推奨を構成するものではなく、いかなる投資判断の根拠としても用いられるべきではない。金融市場にはリスクが存在し、証券価格および市場パフォーマンスは変動する可能性があり、歴史的なパフォーマンスおよび過去の市場動向は将来の結果を代表または保証するものではない。投資家は自らの状況に応じて関連リスクを独立して評価し、必要な場合には専門家の意見を求めるべきである。BITの香港株取引サービスは、香港居住者またはその他の制限された司法管轄区のユーザーには提供されない。





