モルガン・スタンレー:メモリ株はサイクル頂点では往々にして最も割安に見えるが、最も危険でもある


- 核心的見解:AIが牽引するメモリチップのスーパーサイクルは依然として続いているが、モルガン・スタンレーはメモリ株の楽観的期待はすでに十分に織り込まれており、ファンダメンタルズが強いほどサイクル頂点のリスクは過小評価されやすく、AIコンピューティングパワーとネットワークサプライチェーンの投資妙味がメモリセクターを徐々に上回りつつあると警告している。
- 重要ポイント:
- アジアのメモリ株は2025年9月以降累計で約9倍上昇し、時価総額は1兆ドル規模に達し、EPSコンセンサス予想は平均432%引き上げられた。楽観的期待はすでに株価に十分反映されている。
- サムスンとSKハイニックスのフォワードPERはわずか3〜4倍で、割安に見えるが実態は cyclical銘柄の利益ピーク付近のバリュエーショントラップである可能性がある。現在の株価を支えるにはDRAM契約価格がさらに前四半期比約70%上昇する必要があり、極めて困難だ。
- 歴史的にメモリ株は利益ピークの4〜8カ月前に天井を打つことが多く、2000年から2022年までの複数サイクルでこの法則が検証されている。高利益は最終的に新規生産能力を呼び込む。
- 現在のHBMは1GBあたり価格が過去最高値の約7倍に達し、HBMが従来型DRAMの生産能力を圧迫している。短期的なファンダメンタルズは依然として支えられており、HBM価格は2027年も上昇が続くと予想される。
- 新規生産能力は2027年後半に段階的に稼働すると見込まれ、コンシューマー向けNANDは価格下落圧力に直面する可能性があり、メモリ品目間で景況感の分化が生じるかもしれない。
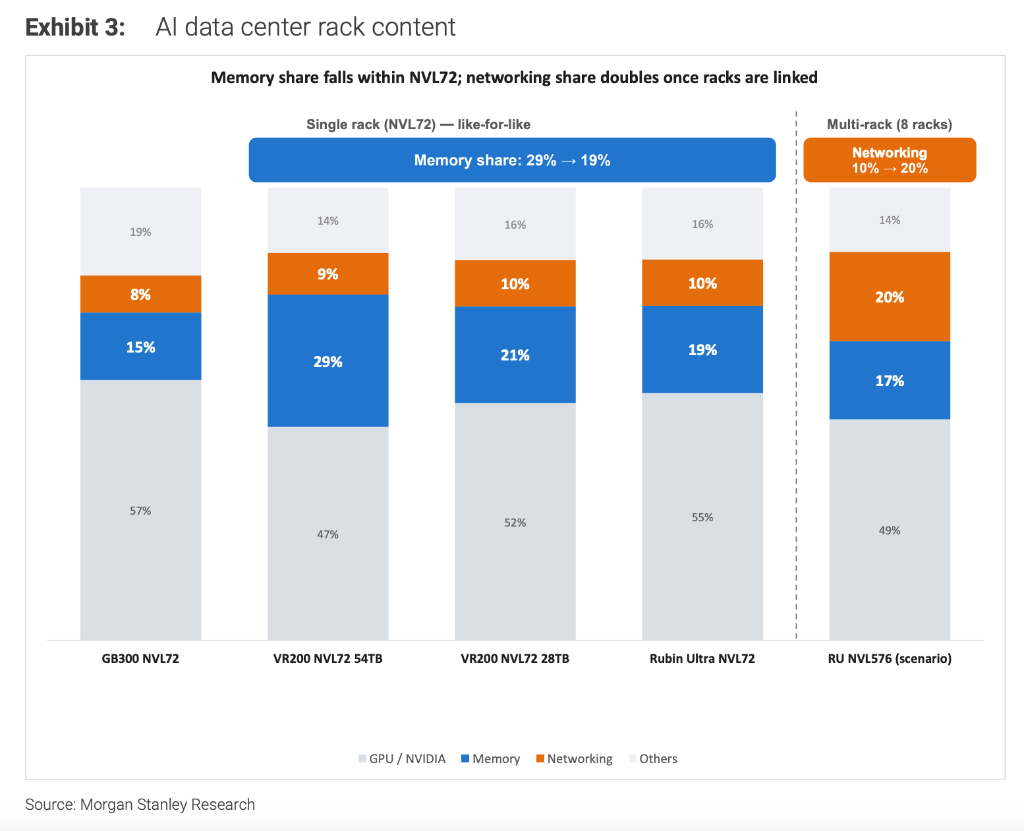
- データセンターアーキテクチャの進化が収益配分を変える:NVIDIA NVL72の単一ラックではメモリ比率は約29%だが、8ラックに拡張すると19%に低下し、ネットワーク機器比率は10%から20%に上昇する。メモリメーカーが必ずしも比例して恩恵を受けるとは限らない。
原文作者:李佳
原文来源:华尔街见闻
AI が駆動するメモリチップのスーパーサイクルは依然として続いているが、メモリ株の投資ロジックは変わりつつある。
モルガン・スタンレーの最新レポートによると、需給の逼迫、価格上昇、利益改善が引き続き業界を強力に支支えているものの、株価の大幅な上昇と利益予想の集中的な上方修正に伴い、メモリ株に対する楽観的な見方はすでに十分に織り込まれており、さらなる上昇余地は試練に直面している。
核心的な矛盾は、メモリ業界のファンダメンタルズが強くなるほど、サイクル天井のリスクがかえって過小評価されやすくなるという点にある。 歴史的に、メモリ株は利益がピークに達する前に天井を打つことが多い。市場が当期の高い利益水準を将来に外挿する習慣があるため、業界の景気度が最も高い時に、バリュエーションがかえって最も割安に見えるのである。
こうした背景の下、モルガン・スタンレーは、メモリ業界の高景気が必ずしもメモリ株の持続的な超過リターンに転換するとは限らないと考える。利益成長に対する市場の期待が絶えず高まるにつれ、AI 計算能力とネットワークサプライチェーンの相対的な投資魅力が、メモリセクターを徐々に上回りつつある。
スーパーサイクルは続くが、周期性は消えていない
今回のメモリ業界の繁栄には堅固な需要基盤がある。
AI データセンターの建設がメモリ需要を継続的に押し上げており、高帯域幅メモリ(HBM)は AI サーバーチップコストのほぼ半分を占めている。長期供給契約は、調達コミットメントの固定や価格下限の設定などを通じて、サプライヤーの収益可視性を高めている。同時に、HBM の生産が従来の DRAM 生産能力を圧迫し、次世代 AI モデルのメモリ容量に対する需要が絶えず高まることで、需給の逼迫がさらに深刻化している。
モルガン・スタンレーのデータによると、現在の HBM の 1GB あたり価格は歴史的ピークの約 7 倍に達しており、今回のメモリサイクルの強さを反映している。しかし、業界成長の構造的な強化は、メモリ株の投資リターンもそれに伴って改善することを意味しない。 高い利益は最終的に新規生産能力を引き寄せ、供給が需要に追いつくか、川下が在庫消化段階に入れば、価格と利益は天井を打つ可能性がある。2000 年、2016 年、2019 年、2022 年の歴史的サイクルはいずれもこの法則を示している。
レポートは、今回のサイクルの転換点はより遅れて現れる可能性があるが、2027 年以降の需給構造の変化には依然として警戒が必要だと指摘する。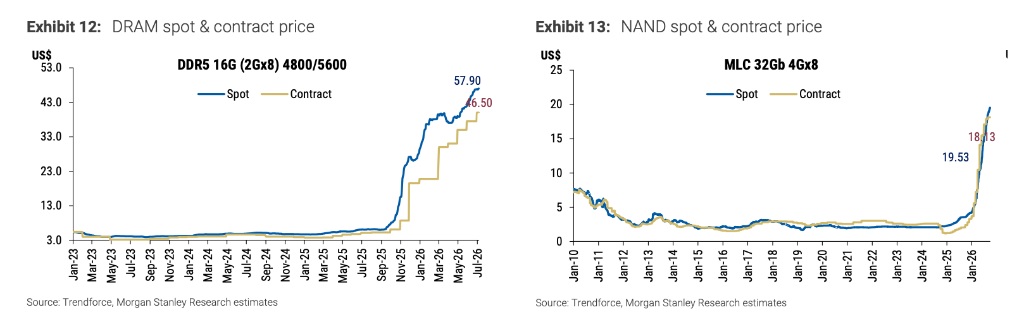
利益予想が高すぎる、低 PER に潜む罠
今回のサイクルが 2025 年 9 月に始まって以来、アジアのメモリ株は累計で約 9 倍上昇し、時価総額はすでに 1 兆ドル級に達している。モルガン・スタンレーのデータによると、アジアのメモリ企業に対する一株当たり利益(EPS)のコンセンサス予想は平均 432% 上方修正され、市場が今回のサイクルの利益見通しに極めて高い期待を抱いていることを反映している。
しかし、利益の持続的な成長は、株価に同程度の上昇余地がまだあることを意味しない。サムスンと SK ハイニックスの現在のフォワード PER は約 3~4 倍で、表面上は割安に見えるが、サイクル株が利益ピーク付近で示すバリュエーションの罠である可能性もある。モルガン・スタンレーは、現在の株価に織り込まれた更なる上昇余地を支えるには、DRAM 契約価格が現行水準から前四半期比で約 70% さらに上昇する必要があり、実現は極めて難しいと指摘する。
歴史的経験も同様に警戒に値する。2008 年と 2012 年、メモリ株はいずれも利益ピークより約 4 か月早く天井を打った。2018 年には、このタイムラグは 8 か月に拡大した。メモリ株は、利益が最も強く、バリュエーションが最も割安に見える時に、将来の景気後退への懸念をいち早く反映することが多い。
HBM と DRAM の景気は続くが、供給リスクが迫る
短期的には、メモリ業界のファンダメンタルズには依然として支えがある。モルガン・スタンレーは、HBM 価格が 2027 年も引き続き上昇し、従来の DRAM と NAND の契約価格も 2026 年第 4 四半期にさらに上昇する見込みだと予測する。AI サーバー需要の旺盛さ、従来の DRAM 生産能力の HBM への移行、およびエンタープライズ向けソリッドステートドライブ(eSSD)需要の増加が、現在の値上げ相場を共に支えている。
しかし、供給側の変化は無視できない。メモリメーカーは設備投資を大幅に増やしており、新規生産能力は 2027 年下半期から段階的に放出される見込みである。同時に、コンシューマー向け NAND 市場は価格下落圧力に直面する可能性があり、異なるメモリ品目の景気動向は分化する可能性がある。
データセンターアーキテクチャの進化も、サプライチェーンの収益配分を変える可能性がある。モルガン・スタンレーの試算によると、NVIDIA NVL72 の単一ラックシステムにおけるメモリ関連コンテンツの割合は約 29% だが、8 つの相互接続ラックに拡張すると 19% に低下し、一方でネットワーク機器の割合は 10% から 20% に上昇する。AI クラスターの規模が拡大するにつれ、システム価値におけるネットワークハードウェアの比重が高まり、メモリメーカーがインフラ投資の成長から同比例で恩恵を受けるとは限らない。