


米国株第3四半期決算プレビュー:予想超えでも「報酬」は得られず、未達なら「より重い罰」必至、3つの「隠れた利益キラー」に警戒


- 核心的观点:米国株の第3四半期決算は表面的には好調だが、利益は少数のテック大手に高度に集中しており、「予想超え」はもはや株価上昇を促せない。市場は良いニュースへの報酬に慎重で、悪いニュースへの罰則は厳しくなっており、コスト侵食・AIマネタイズへの疑問・2027年予想の過度な楽観が三重の隠れたリスクを構成している。
- 重要要素:
- S&P500の第3四半期EPSコンセンサス予想は前年同期比27%増。初期報告では85%が予想超えとなったが、予想超え企業の翌日超過リターンはわずか0.7ポイントで過去平均の約半分にとどまり、未達企業は平均3.3ポイントのアンダーパフォームとなった。
- 利益貢献上位10銘柄が指数全体の利益成長の68%を占める見込みで、MicronとNVIDIAだけで合計34%を占める。中央値銘柄のEPS成長はわずか9%で、第2四半期の14%から明らかに減速し、市場の広がりはITバブル以来最低水準に低下した。
- 原材料コストへの言及頻度は2022年半ば以来最高水準に上昇。小売ガソリン価格は前年同期比約30%上昇し、小売・運輸・工業製品などのセクターに直接的なコスト圧力となっている。
- 超大型クラウド事業者の2026年設備投資額は前年同期比90%超の増加が見込まれ、設備投資の営業キャッシュフローに対する比率はすでに100%を超えている。AI投資のマネタイズ成功が利益持続性の核心的変数となる。
- 第2四半期のEPS成長は50%だったが、AmazonとGoogleの投資再評価益を除くと実質成長率は32%に低下。利益の質の問題は財務諸表を深く精査する必要がある。
- コンセンサス予想では2027年のEPS成長は16%だが、BofAの予測はわずか12%。過去のデータによると、EPS成長率がトレンドを上回りつつも減速し始める局面では、株式リターンが最も弱くなる。
原文著者:許超
原文ソース:ウォール・ストリート・見聞
米国株の第3四半期決算シーズンが正式に幕を開けた。全体のデータは一見良好に見えるが、繁栄の表象の下には暗流が渦巻いている——利益の高度な集中、コスト圧力の上昇、そして市場の「予想超え」に対する許容度はすでに大幅に低下している。
バンク・オブ・アメリカ証券の最新レポートによると、今四半期の市場コンセンサス予想ではS&P 500の第3四半期1株当たり利益は前年同期比27%増、バンク・オブ・アメリカ自身の予測はさらに高く32%(1株当たり93.50ドル)としている。早期に報告した企業のうち85%が1株当たり利益で予想を上回り、歴史的平均の71%を上回っており、マクロ環境は総じて依然として有利である。
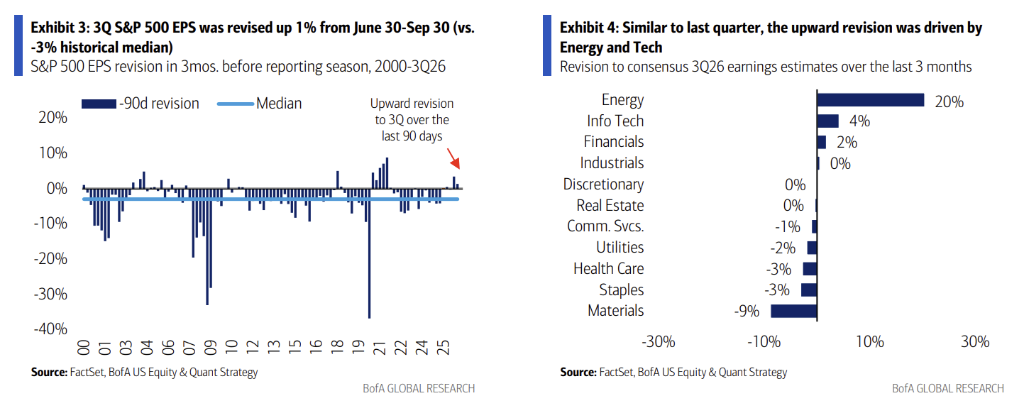
しかし、大手銀行のJPモルガン・チェース、ゴールドマン・サックス、ウェルズ・ファーゴ、シティグループが今週相次いで登場するにつれ、今決算シーズンの核心的な矛盾が徐々に浮上してくる:過去2四半期の大幅な予想超えを経て、「予想超え」自体が市場の新常態となっており、それが株価上昇を推動できるのか?
バンク・オブ・アメリカのデータによると、2026年第2四半期にはS&P 500構成銘柄のうち77%が1株当たり利益で予想を上回った——これは2021年以来最高の勝率である。しかし市場の反応は明らかに鈍化している:利益と売上の両方で予想を上回った企業のうち、翌日のS&P 500に対する超過リターンはわずか0.7%ポイントで、歴史的平均の1.4%ポイントの約半分であった;一方、両方で予想を下回った場合、翌日の株価は平均で指数を3.3%ポイントアンダーパフォームし、歴史的平均の罰則幅をやや上回った。この非対称性は明確なシグナルを伝えている:市場の好材料への報酬はけちになっており、悪材料への罰則は少しも緩んでいない。
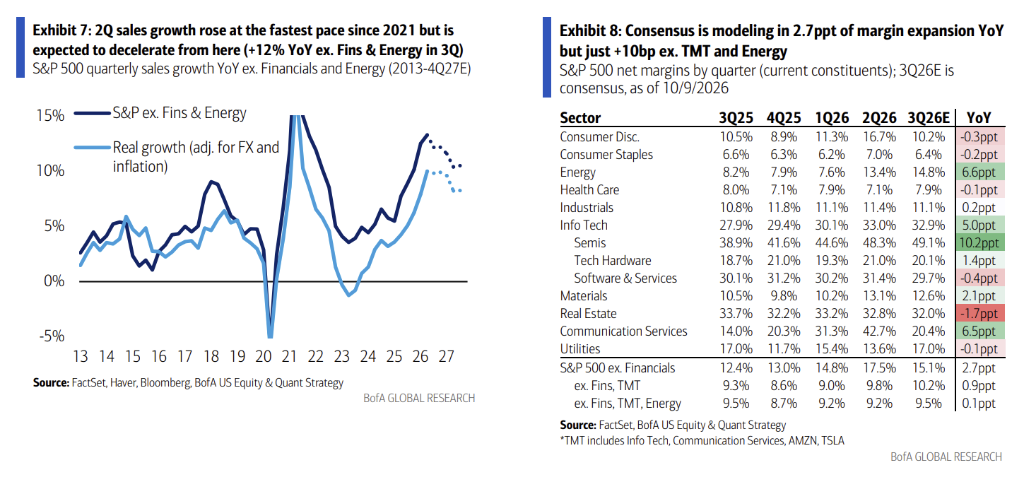
バンク・オブ・アメリカは警告する。投資家にとって、今回の決算シーズンの真のリスクは、業績そのものではなく、三重の見えざる殺し屋にあるかもしれない:商品コストが利益を侵食すること、AIナラティブの実現可能性への疑問、そして2027年の予想が楽観的すぎることである。
利益集中度が歴史的極値に達し、中央値銘柄の成長はほぼ停滞
表面的には、今四半期の決算シーズンはかなり良好に見える:コンセンサス予想では11業種すべてがプラス成長を達成しており、これは歴史上2度目にしか発生していない。しかし指数を分解すると、景色は全く異なる。
ゴールドマン・サックスのデータによると、S&P 500の上位10利益貢献銘柄が今四半期の指数全体の利益成長の68%を貢献すると予想されており、第1四半期の47%、第2四半期の48%から大幅に跳ね上がっている。
そのうち、マイクロン・テクノロジー(Micron)が単独で指数成長の19%を貢献し、エヌビディア(Nvidia)が15%を貢献しており、この2社だけで第3四半期の指数利益成長の34%を占めている。残りの貢献者は順にMeta(7%)、グーグル親会社Alphabet(6%)、ブロードコム(Broadcom、5%)、さらに中東紛争の原油価格ショックの恩恵を受けたエクソンモービル、シェブロン、Marathon Petroleumが続く。
残りの大多数の企業にとって、繁栄は衰退しつつある。コンセンサス予想ではS&P 500の中央値銘柄の第3四半期1株当たり利益成長はわずか9%で、第2四半期の14%を下回っており、アナリストは「情報技術と通信サービスを除くすべての業種で前四半期比減速が見られる」と予想している。利益率の面では、アナリストは今四半期の初め以来、中央値銘柄の第3四半期利益率予想を11ベーシスポイント引き下げており、「情報技術を除くすべての業種で引き下げられた」。
ゴールドマン・サックスの市場広度データもこの分化を裏付けている:S&P 500指数は史上最高値からわずか2%の距離にあるが、中央値銘柄は依然として史上最高値より17%低く、市場広度はインターネットバブル以来の最低水準に低下している。
三つの「見えざる利益の殺し屋」:コスト、為替、利益の質
第一の殺し屋:商品とエネルギーのコストが利益率を侵食。
S&P 500企業が決算電話会議で「原材料コスト」に言及する頻度は2022年半ば以来の最高水準に上昇している。バンク・オブ・アメリカのアナリストは、コモディティインフレが特定の業種で利益率の予想超えの余地を制限すると指摘する。第3四半期の米国小売ガソリン価格は前年同期比約30%上昇し、小売、運輸、工業製品などの業種のコスト面に直接的な圧力をかけている。消費者裁量業種のアナリストChris Nardoneは、原油価格が長期的に高止まりすれば利益率は持続的なリスクに直面し、小売業者は価格転嫁と顧客価値感の維持の間で難しい選択を迫られる可能性があると指摘する。
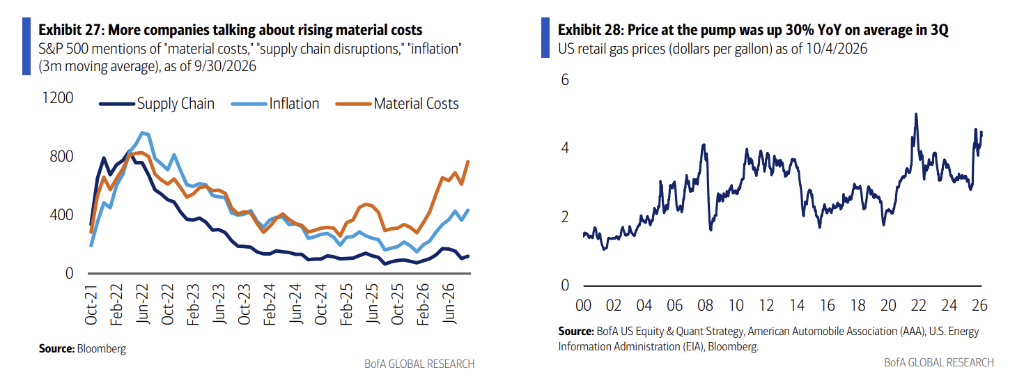
注目すべきは、労働コストこそが指数全体の利益率に最も影響を与える変数である——労働支出は米国企業の運営コストの約40%を占めるが、エネルギーコストの比率は5%未満である。バンク・オブ・アメリカは、現在賃金インフレは冷却局面にあり、これが全体の利益率にとって重要な緩衝材であると考えるが、エネルギー価格が持続的に上昇し最終的に消費側に伝導すれば、第4四半期と2027年の下振れリスクは無視できない。
第二の殺し屋:AI設備投資ナラティブは未解決で、実現経路は依然不透明。
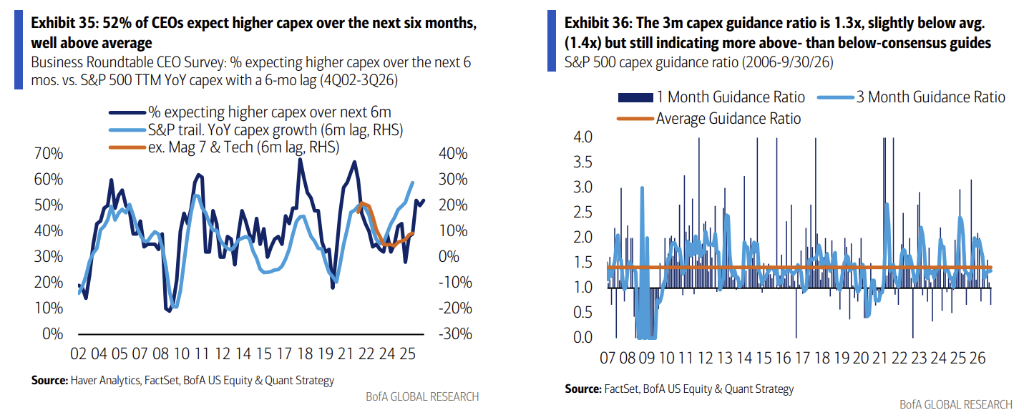
超大型クラウドコンピューティング企業(マイクロソフト、アマゾン、グーグル、Meta、オラクル)の2026年設備投資は前年同期比90%超の成長が見込まれており、歴史のどの時期をもはるかに超えており、関連する2026年設備投資予測は過去1年間で70%上方修正された。
しかし、これらの企業の設備投資が営業キャッシュフローに占める比率は2026年に100%を超えており、フリーキャッシュフローと純利益の乖離が拡大している。バンク・オブ・アメリカは警告する。AI投資が成功裡にマネタイズできるかどうかは、指数利益の持続性の核心的変数であり、「地政学、金利、テクノロジー業界の間の相互作用の影響は市場に過小評価されている可能性がある」。
大型ソフトウェアアナリストのTal Lianiは、第3四半期決算シーズンに入り、市場の焦点はソフトウェアベンダーが顧客のAI採用を実質的な収益成長に転換できるかどうかにあると指摘する。「需要は依然として供給を上回っており、価格動向は依然として有利」だが、Koji Ikedaは同時に、市場は真にAIから収益成長を実現できる企業と、単にAIナラティブに依存する企業をますます区別するようになる——「両者には明らかな分化が生じる」と警告する。
第三の殺し屋:利益の質に疑問、一時的收益が真の水準を覆い隠す。
第2四半期のS&P 500の1株当たり利益は前年同期比50%増加したが、アマゾンとグーグルのプライベート投資再評価收益を除くと、実際の成長率は32%に低下する。バンク・オブ・アメリカは、こうした投資再評価收益は「評価が反転した際に同様に損害を与え得る」と指摘し、投資家が財務諸表の数字を貫通して検証する必要がある重要な変数であるとしている。指数レベルでは、フリーキャッシュフローの純利益に対する比率は歴史的に低い範囲に低下しており、主な原因は超大型ベンダーが大規模な設備投資によりフリーキャッシュフローが圧迫されていることである。
2027年予想:コンセンサスは楽観的、バンク・オブ・アメリカの予測はより慎重
市場の真のストレステストは将来の価格設定にある。コンセンサス予想では2027年のS&P 500の1株当たり利益は前年同期比16%増で、2026年の33%を大幅に下回っており、バンク・オブ・アメリカの予測はさらに保守的でわずか12%である。
バンク・オブ・アメリカのストラテジストは、「歴史的データによると、1株当たり利益成長がトレンド水準を上回るが減速し始めると、株主リターンは歴史的に最も弱くなる」と指摘する——これはまさに現在の市場が位置する場所である。同時に、2027年のコンセンサス予測は「エネルギー業種を除くすべての業種でEBIT利益率の収縮は発生しない」と仮定しており、コモディティ価格が高度に不確実な背景の下で、この仮定の脆弱性は明らかである。
業種レベルでは、情報技術(特に半導体)は2027年の指数利益成長の主要な推進力であり続けると予想され、成長シェアの約80%を貢献する一方、通信サービスセクターは高い基数効果の下で前年同期比マイナス成長圧力に直面する。銀行株について、バンク・オブ・アメリカのアナリストEbrahim Poonawalaは、銀行株指数BKXは8月中旬の高値から12%下落しており、金利上昇、AI設備投資サイクルの持続性への疑問、AIによる破壊的影響への懸念が主な抑制要因であり、「これらの問題の可視性が改善すれば、年末までに評価修復の余地がある」と指摘する。
総合的に見ると、今回の決算シーズンのファンダメンタルズの基調は依然として堅調であるが、「予想超え」の市場プレミアムは大幅に圧縮されている。投資家にとって、注目点は「予想を超えられるか」から「予想を超えた後、維持できるか」へと移行すべきである——そしてコスト侵食、AIマネタイズ経路、2027年利益仮定こそが、この答えを決定する三つの重要な主線である。





