著名トレーダーKyle:どの暗号資産が長期保有に値するのか?


- 核心的な見解:暗号市場は投機主導からファンダメンタルズ主導へと移行しており、トークンが初めて長期的な投資価値を持ち始めた。投資戦略は、実収入があり、トークン保有者が事業価値を共有でき、チームが信頼できるプロジェクトに焦点を当て、期間を長くとり短期的なノイズを無視すべきである。
- 重要なポイント:
- 2025年のサイクルは史上最大の清算イベントで幕を閉じ、トランプトークンが数十億ドルを吸い上げ、DAT企業が市場をダブルトップ形成へと導き、多くの古参プレイヤーが離脱した。
- HyperliquidのHYPEは定額積立で利益を得られるトークンの事例を切り開き、Ethenaはトークン回购、保有者と株主の利益統一、VCの毎月のアンロック取消を通じて、ENAが2週間で95%上昇した。
- 暗号市場は長期的に「レモン市場」の状態にあり、構造的な原因としては、高いFDVと低い流通量、収益化の不可能性、トークン保有者と株主の利益不一致、開示と説明責任の欠如が挙げられる。
- AI推論は暗号業界以外に真の需要を持つ唯一のトラックであり、現在の推論需要は「ジェヴォンズのパラドックス」を体現しており、コスト低下がかえって総需要の増加を促している。
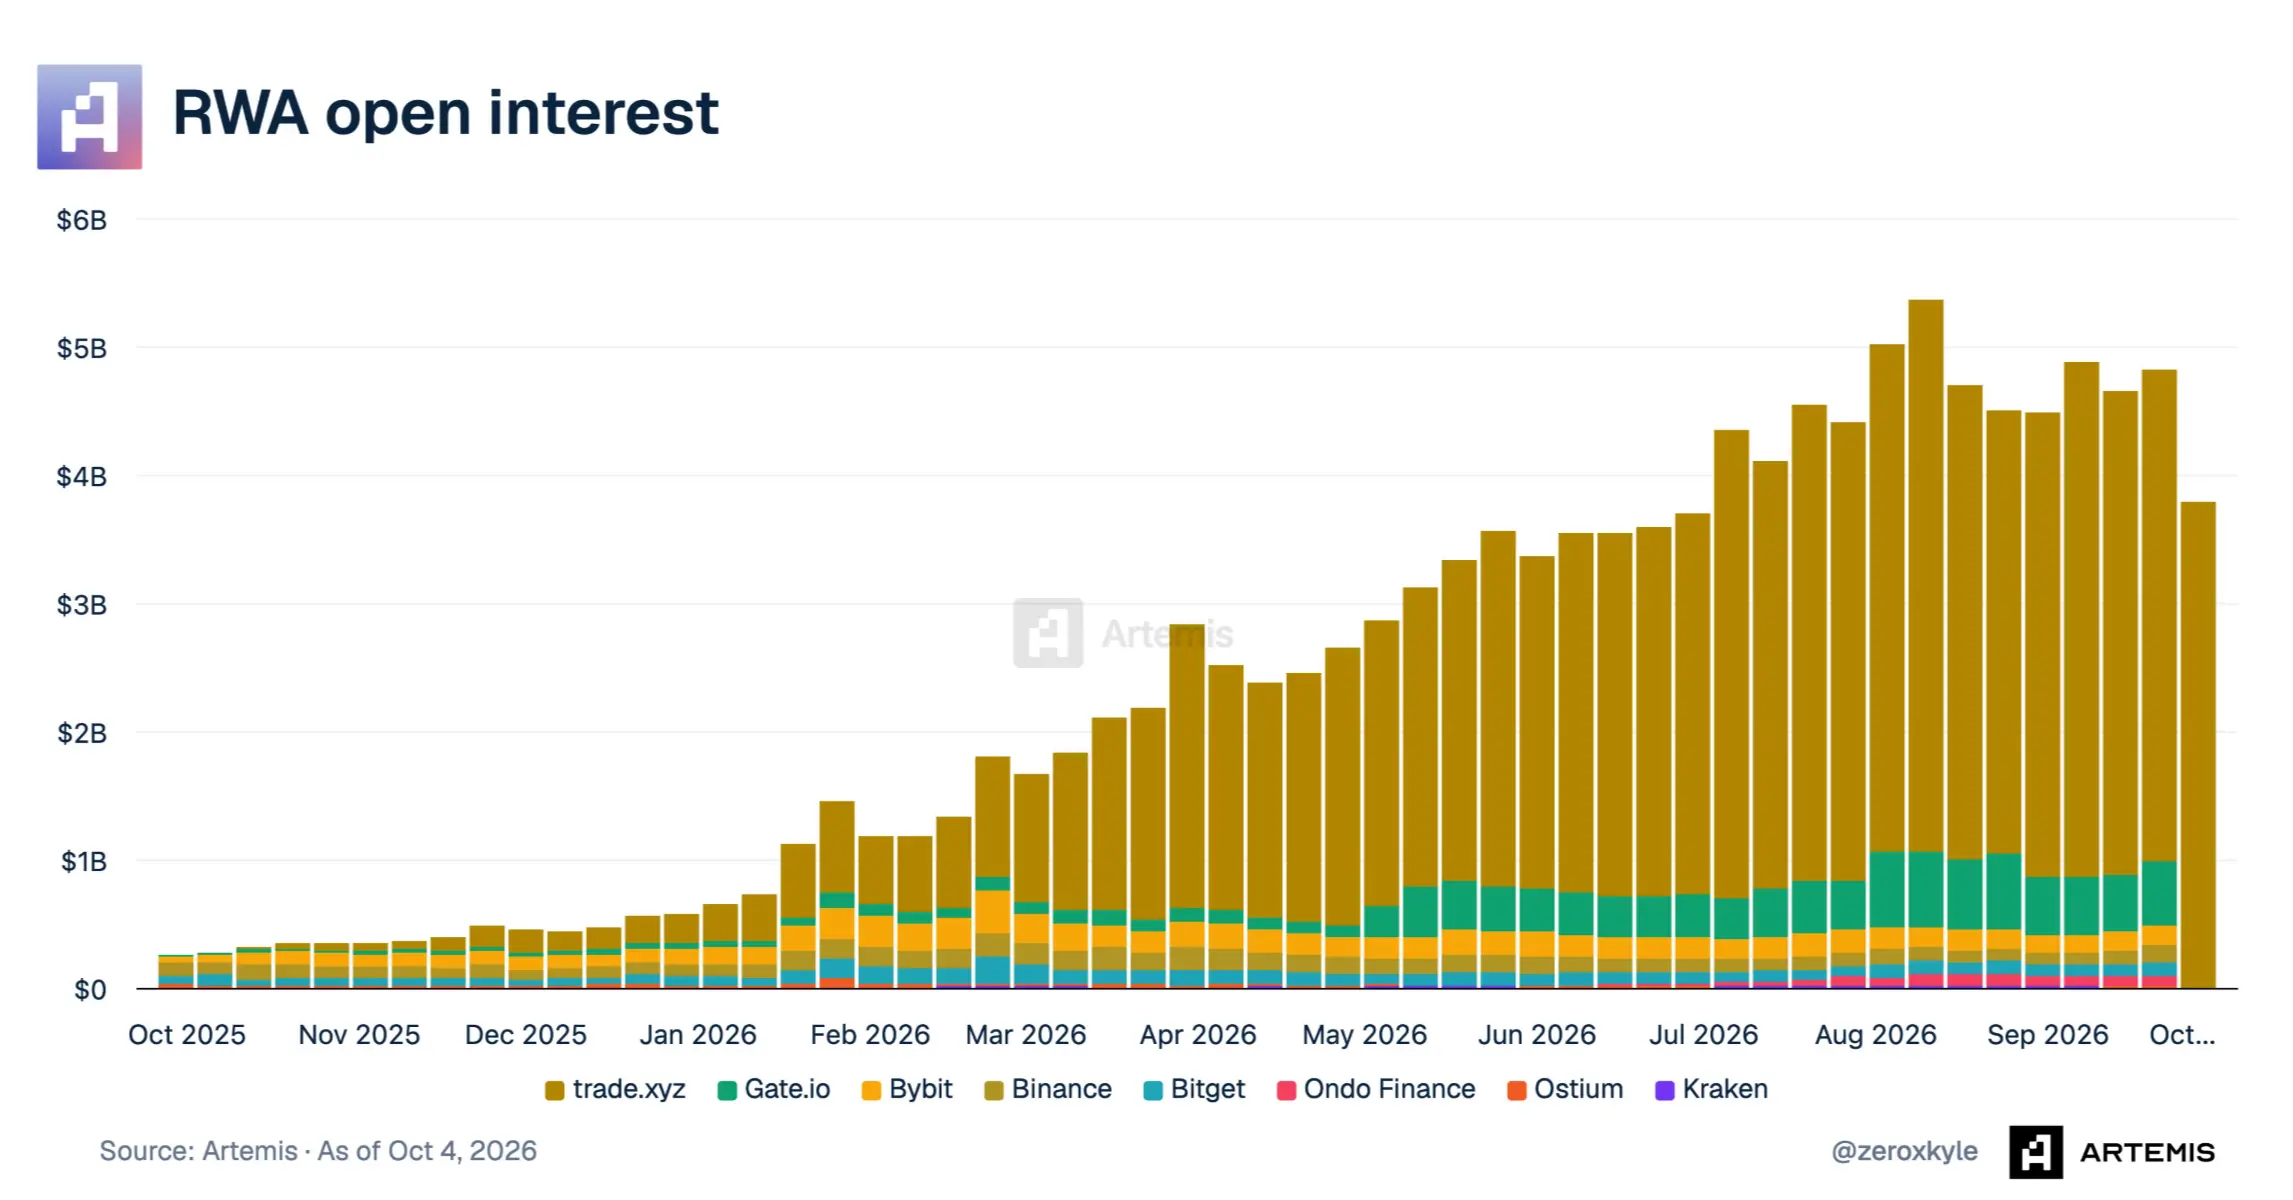
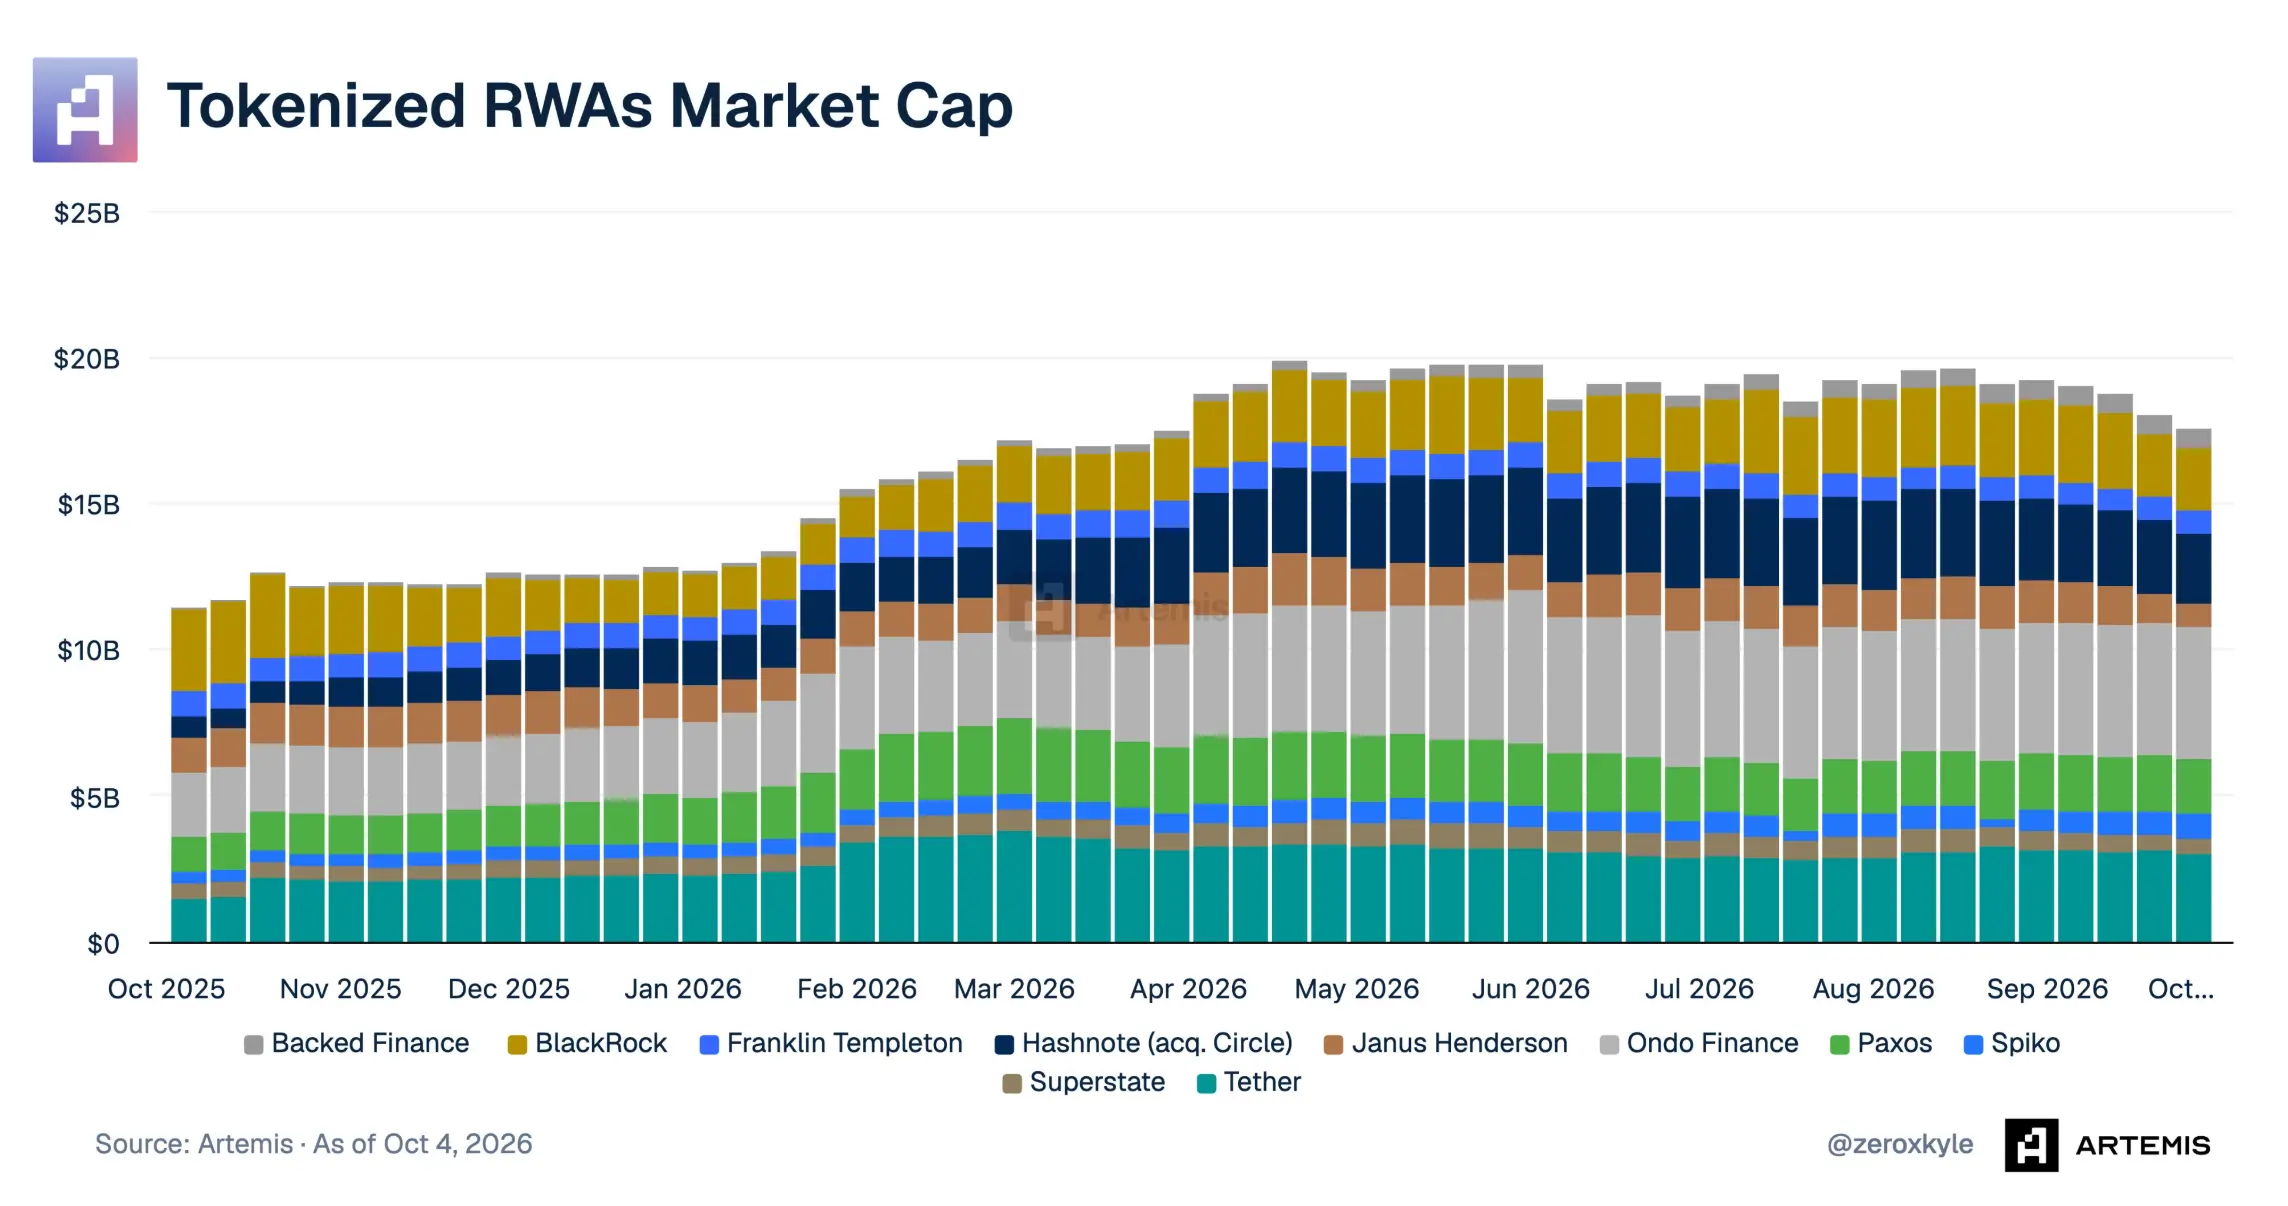
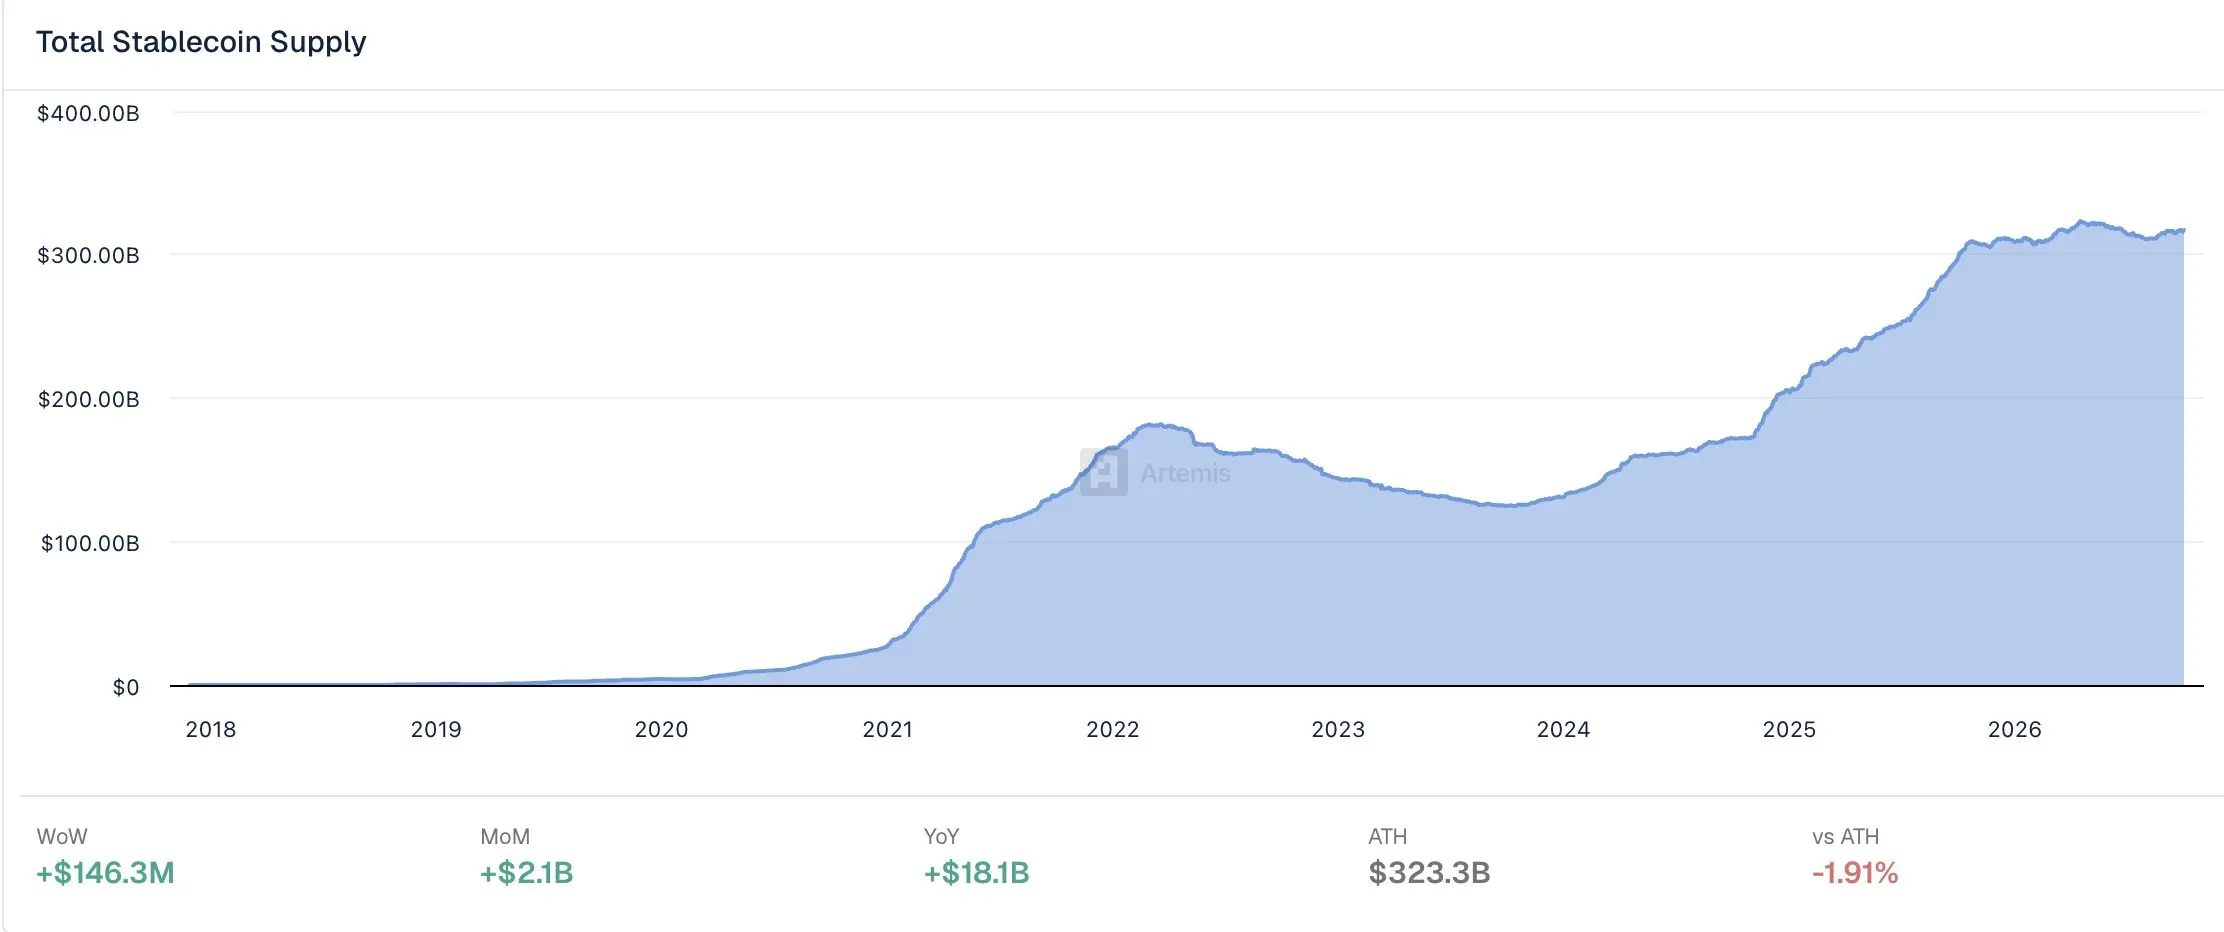
- トークン化株式とRWAは最大の機会であり、ステーブルコイン市場は約3000億ドル、トークン化株式はわずか約25億ドルであるのに対し、米国株式市場の規模は69兆ドルに達する。
- 永久契約DEXは製品と市場需要の適合度が最も高いトラックであり、次の段階の成長はRobinhoodやIBKRなどのアプリを通じて主流へと向かうことから生まれる。
- AI支援開発はオンチェーンの「レモン市場」問題を悪化させており、プロジェクトの優位性はもはやソフトウェアだけでは確保できず、チームのデリバリー能力と創業者の資質がすべてを決める。
原文作者:Kyle,DefiLlama 研究员
原文编译:佳欢,ChainCatcher
2026年のこのサイクルで、市場はようやくファンダメンタルズに裏付けられたトークンを評価し始めるかもしれない。この判断は目新しいものではない。最初のスマートコントラクトが誕生した時点で、初期のDeFi支持者たちはすでに、金融機関向けのインフラをブロックチェーン上に移すことを構想していた。しかし、サイクルを重ねるごとに証明されたのは、時期尚早だったということだ。市場参加者が求めていたのは、ただ価格の上昇だけだった。
特に2025年のサイクルでは、多くの市場参加者が「転換点」に来たと信じていた。トランプが当選したばかりで、Gary Genslerはすでに退任し、ホワイトハウスには「暗号資産担当責任者」もいた。しかし、期待されていたことは起こらなかった。
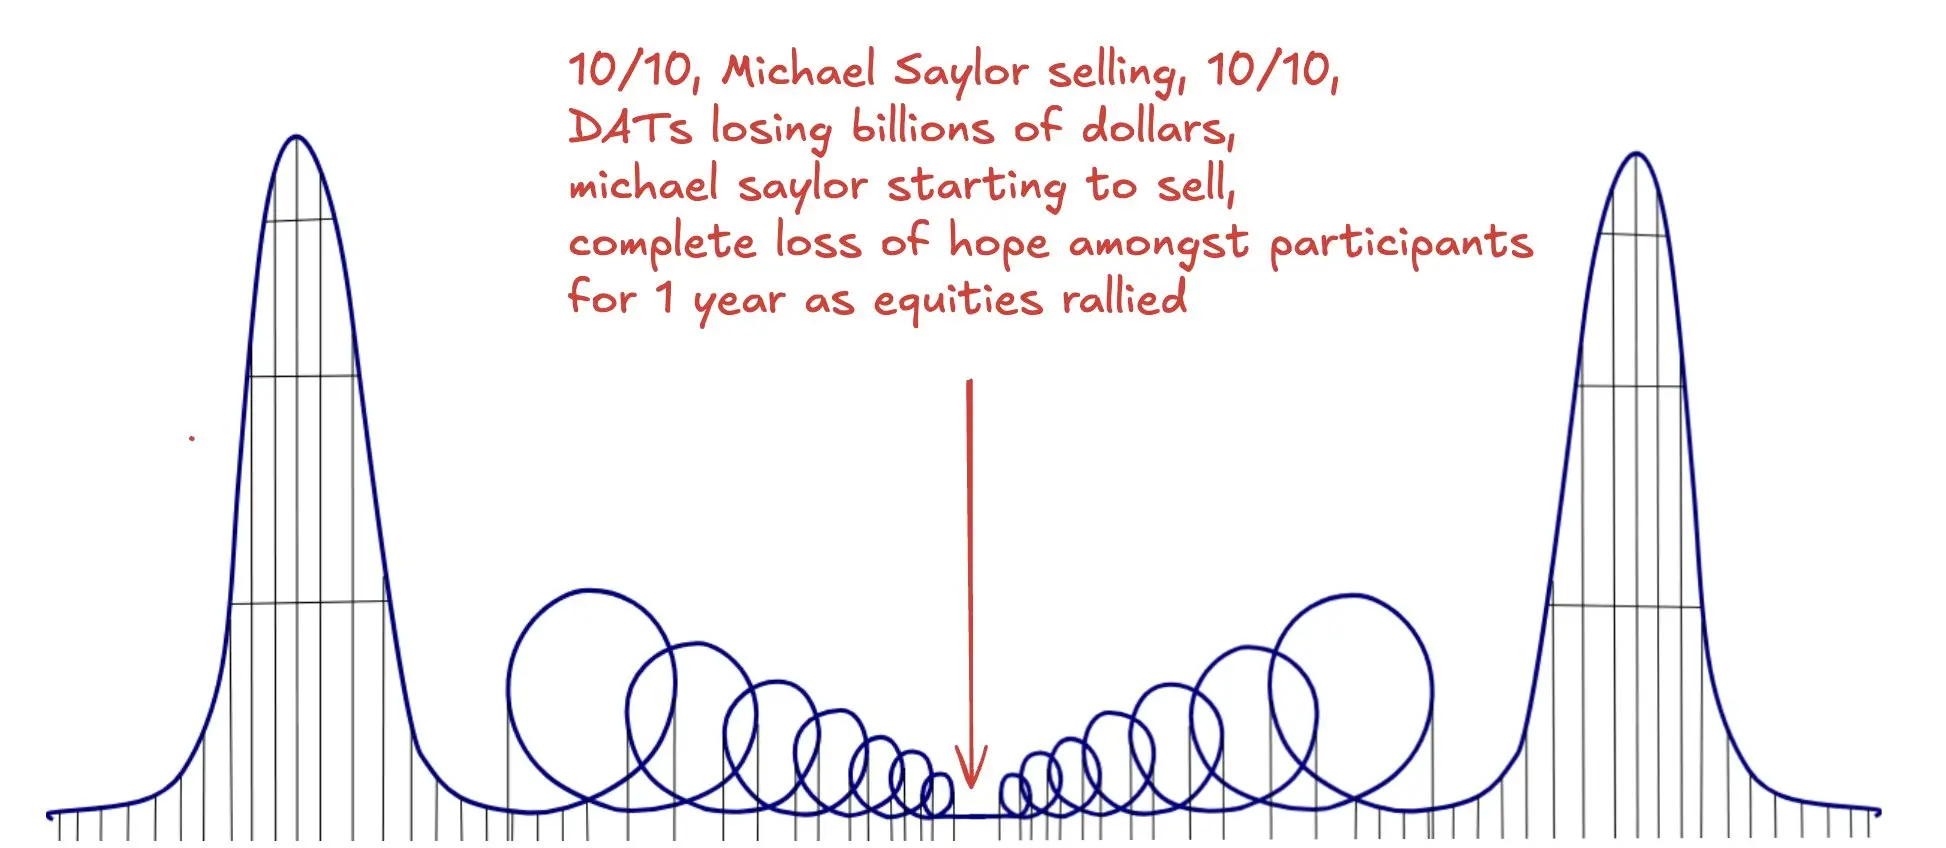
代わりに待っていたのは、トランプトークンが暗号資産市場から数十億ドルを吸い上げたこと、デジタル資産財務会社(DAT)が市場を2度の高値圏からの反落という「ダブルトップ」の値動きへと押しやり、そして10月10日に市場を打ちのめした最後の一撃だった。史上最大規模の清算イベントが、ほとんど前触れもなく発生した。
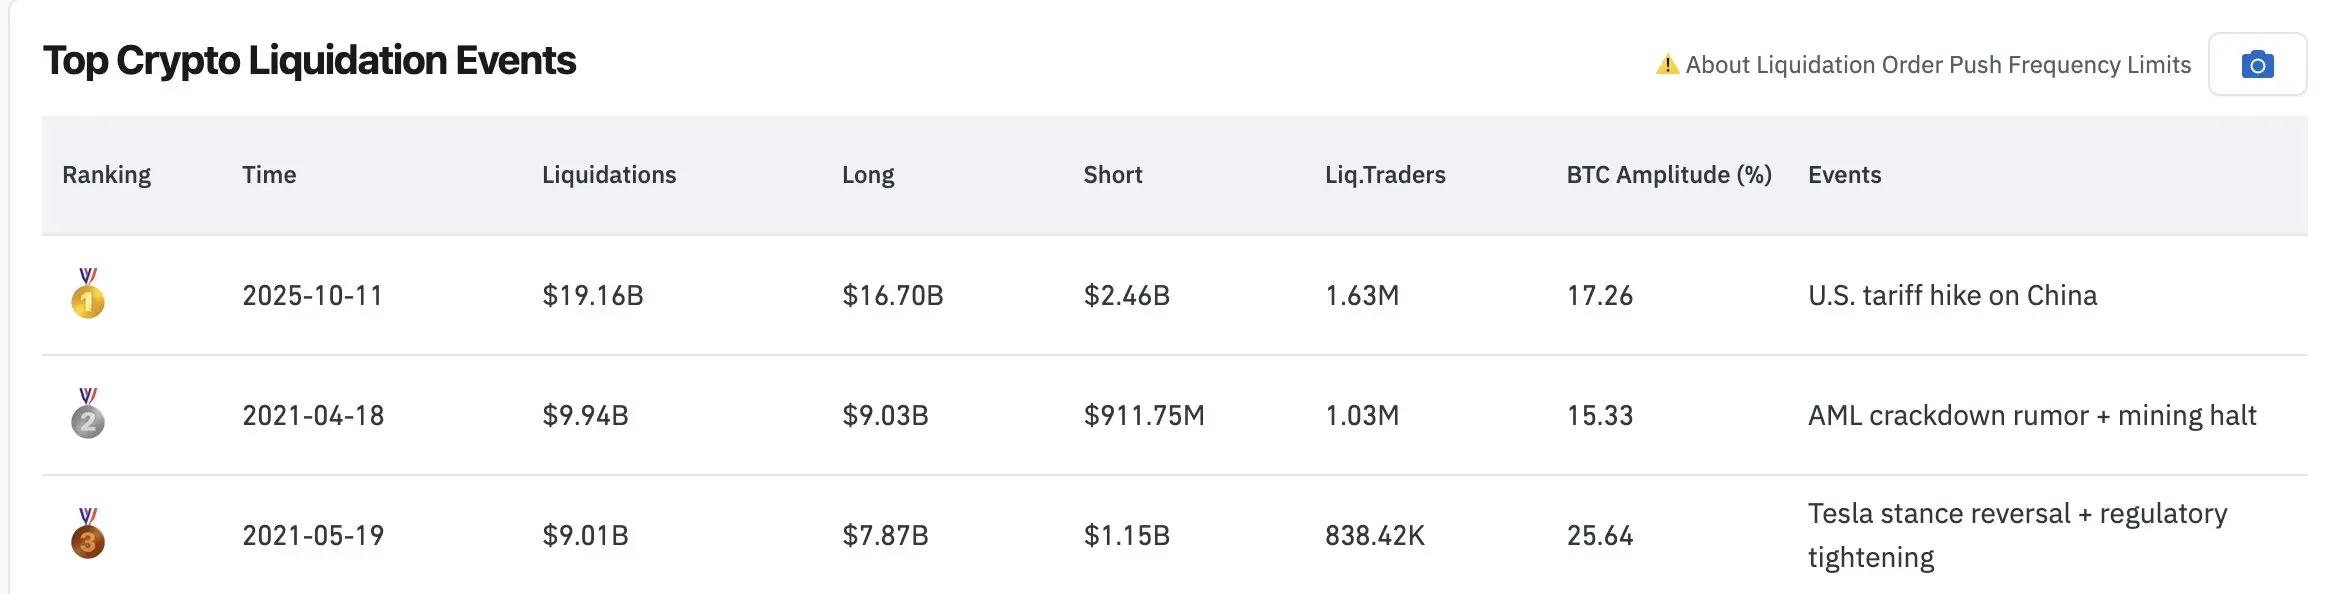
一方で、株式市場は上昇していた。特に半導体やメモリチップ関連株だ。S&P指数は史上最高値を更新し続け、市場全体の経済に対するセンチメントも比較的楽観的だった。その結果は当然ながら、多くの暗号資産業界の古参プレイヤーがこの市場を去り、私もその一人だった。
振り返ってみれば、低迷するトークン価格、大量のプロジェクト閉鎖、相次ぐDeFiハッキング、そして多くの資金運用者の離脱は、明らかに弱気相場の底を示していた。しかし、この弱気相場をより残酷にしたのは、希望が完全に打ち砕かれたことだった。私たちは皆「伝統的金融の参入」を期待していたが、最後に待っていたのは、大統領がトークンを通じて市場から収穫することであり、暗号資産業界の人間が伝統的金融の衣をまとい、ナスダック上場の持ち株会社を利用して、別の暗号資産業界の人間に資産を売りつけることだった。
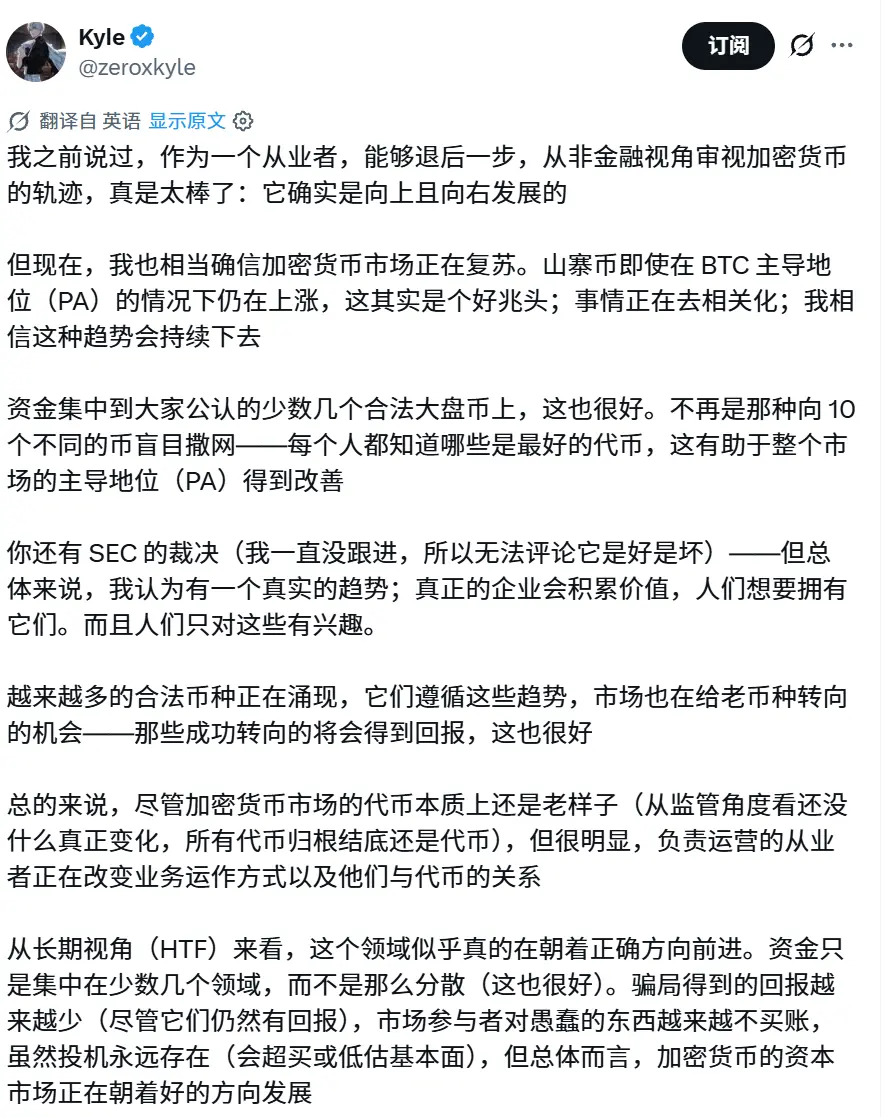
したがって、私は、まさにこの経験こそが、市場参加者が現在の暗号資産市場に直面する際に、過去のトラウマ(PTSD)を依然として背負っている理由だと考えている。幸いなことに、何人かの良い友人が私に暗号資産市場に戻るよう説得してくれた。当時、私はこんな言葉を書き残した:
強気相場が始まってから、私はまたこんな言葉を書いた:
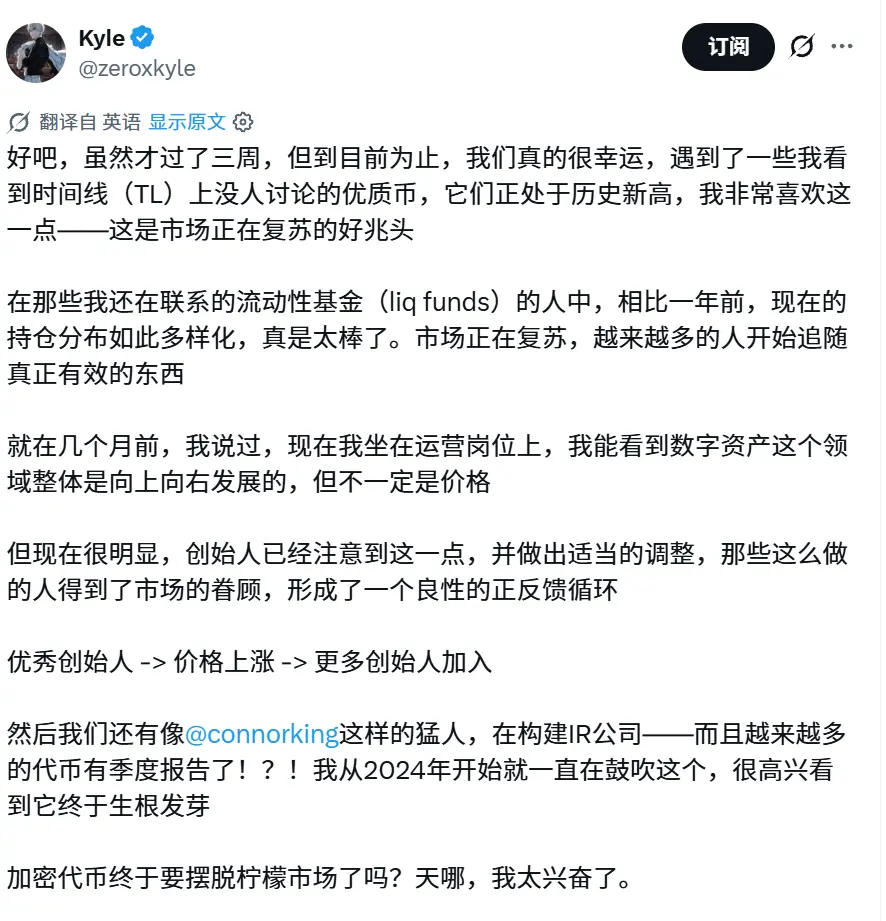
つまり、ある意味で、私たちは皆、当初は早すぎたのだと思う。暗号資産市場の古参プレイヤーはあまりにも多くの失望を経験し、もはや自信を築くことが難しくなっている。市場の観点から言えば、各相場が始まる時には、疑念と不安の中で前進し、この「憂慮の壁」を乗り越えなければならない。
しかし、トンネルの先には、私たちがずっと待ち望んでいた夢がある。黄金の道であり、最後の未開の領域だ。正直に言えば、私たちが慣れ親しんだ時代は終わりつつあり、新しい時代が始まろうとしている。率直に言って、私は「インターネット資本市場」が形成され始めていると信じている。今後のサイクルの焦点は、伝統的金融市場と、権益属性を持つインターネットネイティブ資産がどのように結びつくかにある。
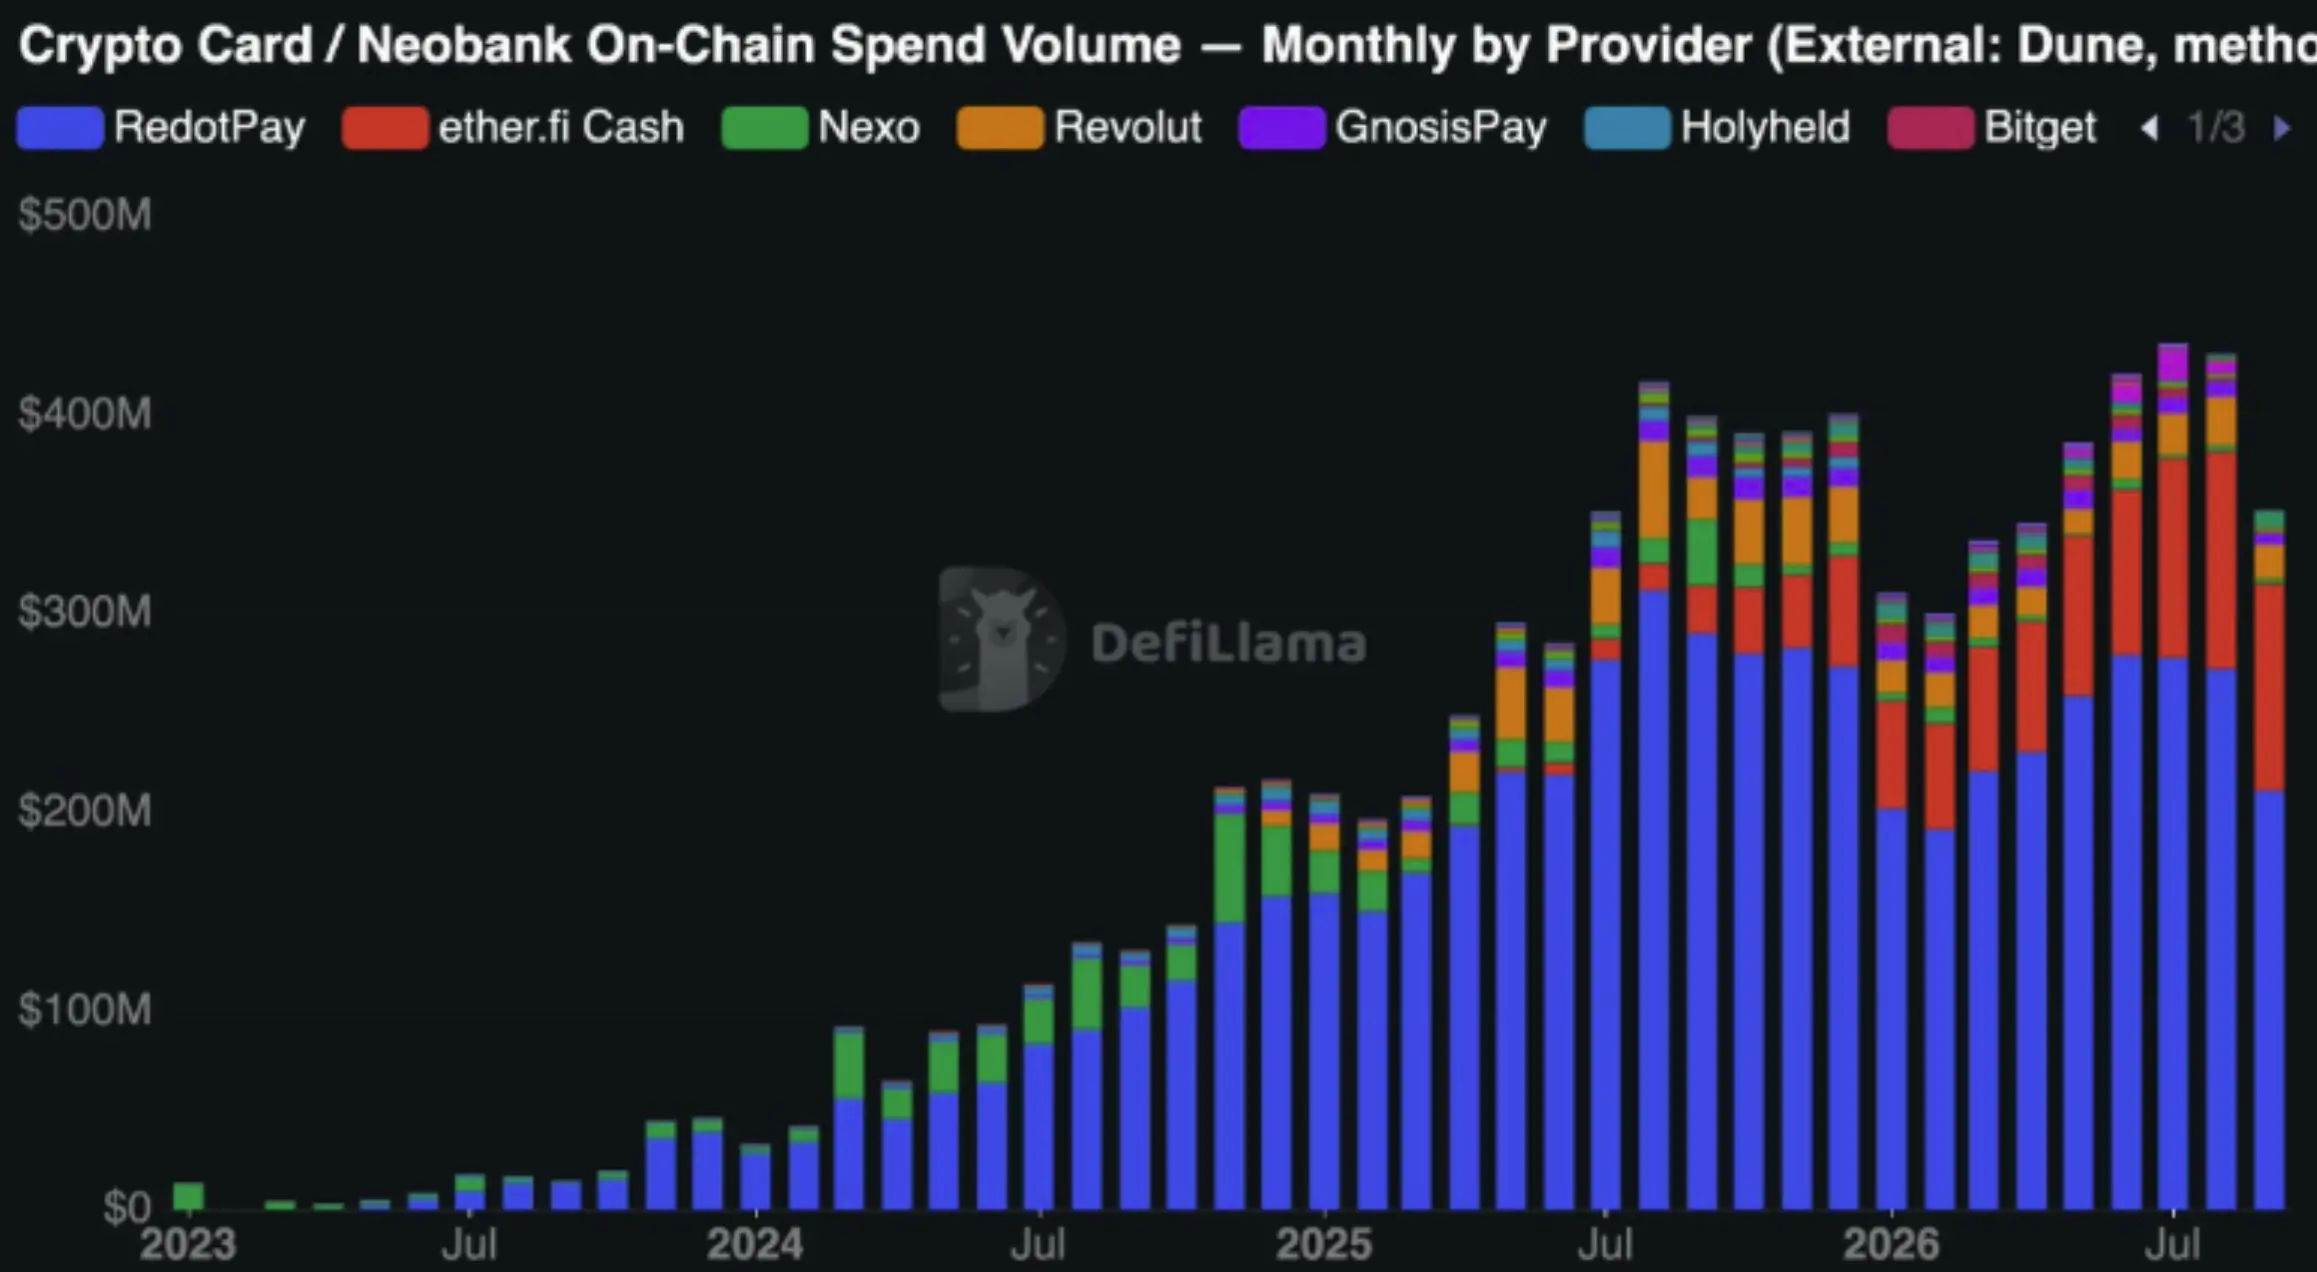
もちろん、これらは目新しいものではない。私は2025年にも似たようなことを言ったと確信している。スマートコントラクトの誕生以来、私たちはずっと着実にこの方向へ進んできた。これは常に成長の問題というよりも、タイミングの問題だった。あらゆる指標が同じことを指し示している。価格が上昇しなくても、暗号技術の実際の利用は成長し続けているのだ。
投資戦略:資産を選び、期間を長くとる
しかし、上述したように、問題は実用性の欠如よりもタイミングにある。したがって、投資家としてこの市場に参入するにあたり、私がまず強調したいのは、投資期間を長くとり、これまで以上に激しい変動に備えることだ。
こうした時には、過去1年間に伝統的な株式市場で蓄積した投資経験が役立つ。X上の多くの人が知っているように、世界全体がますます投機的なゲームに近づいている。各種市場は徐々に投機的資産バブルに支配され、ベンジャミン・グレアム時代のようなファンダメンタルズを重視し、割安資産を探すバリュー投資の手法は、次第に脇に追いやられている。
この点について、0xSmacのこちらの記事を強くお勧めする:「Let The Bubble Wash Over You」(バブルに洗い流されるままに)。
こうした市場では、ますます多くのマクロニュースが相場に影響を与える。ほぼ毎週新しいニュースが現れる。トランプとイランの合意、10年国債利回りが「1990年以来見られなかった水準」への上昇、通貨危機(おそらく円に関連)、AIの将来に対する悲観論や加速主義の主張、そして地政学的不確実性だ。
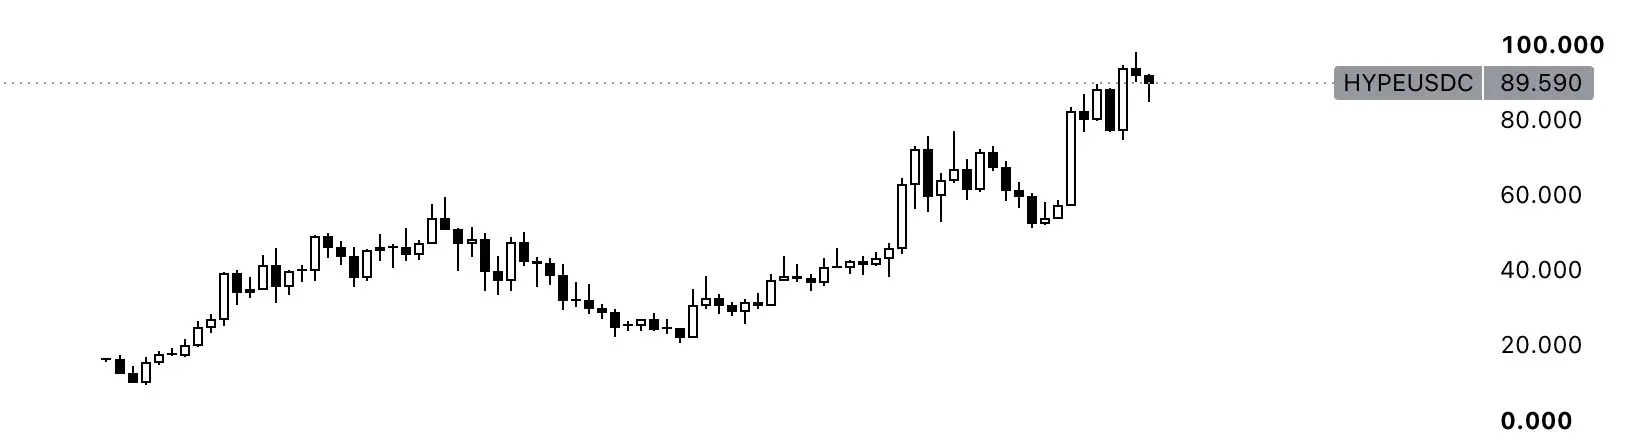
したがって、投資期間を長くとり、短期的なノイズの干扰を減らすことは価値がある。市場には常に多くのノイズがあり、今後も減ることはないだろうが、この戦略は株式市場ですでに良い成果を上げている。私はこれが将来の暗号資産投資の主要戦略にもなると信じている。HyperliquidのHYPEは、初めて本当に「ドルコスト平均法で利益を得る」機会を与えてくれるトークンの事例だ。
なぜほとんどのトークンは長期投資に適さないのか?
暗号資産市場では、資産選択の重要性はいくら強調してもしすぎることはない。暗号資産市場の参加者は長らく、「すべては詐欺であり、いずれゼロになるから売らなければならない」という根底にある認識を抱いてきた。暗号資産業界の歴史の大部分において、この判断は実際に正しかった。しかしHyperliquidは新しい道を切り開いた。継続的に投資し、そこから利益を得られる資産が確かにあるのだ。
この点は多くの人が想像する以上に重要だ。なぜなら市場の仕組みを大きく変えるからだ。多くのアルトコインが長期投資に適さない重要な理由は単純だ。90%下落する可能性のある資産に、誰も継続的にドルコスト平均法で投資したいとは思わない。株式市場では時間が味方になる。株の背後にある企業が時間とともに成長する見込みがあるからだ。S&P指数を買い続ける論理も同じだ。アメリカ経済が成長し続けるから、あなたも買い続ける。
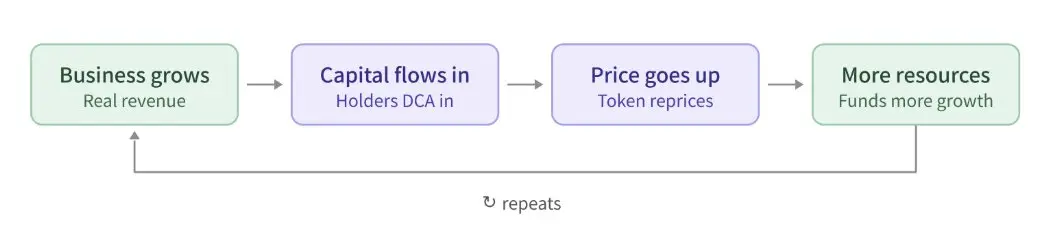
したがって、暗号資産業界に継続的に成長できるビジネスが出現すると、デジタル資産も本当に長期投資に適した基盤を備え始める。これは正のフィードバックループを形成する。ビジネスの成長 → 投資資金の誘引 → 価格上昇 → ビジネスのさらなる成長を促進。インターネット資本市場はまさにこうして形成される。
さらに、暗号資産市場が長らく「レモン市場」の状態にある、つまり買い手が優劣を区別しにくく、劣悪なプロジェクトが優良なプロジェクトを押しのける市場であることには、いくつかの構造的な理由がある:
流通量が少なく、完全希薄化後評価額(FDV)が高いトークンは、大規模なアンロックと売り圧力を伴い、新規供給が数年にわたって市場に流入し続ける。プロジェクト自体がうまくいっていても、常に売り手が売りを待っている。
収益化できない。製品が実際の市場ニーズを満たしておらず、したがって持続的に成長することもできず、バブル相場に適した短期的なナラティブに依存するしかなく、今日あって明日には消える。
トークン保有者と会社株主の利益が一致していない。ビジネスが生み出す価値はすべて会社の株主に帰属し、トークンは基本的にマーケティングツールにすぎない。トークンを保有していても、ビジネスが稼いだお金を実際に分享する権利があるわけではない。
開示が欠如し、説明責任も欠如している。株式市場では、企業は収益、インサイダーの株式売却状況、リスクを開示しなければならず、不正には結果が伴う。暗号資産市場では、インサイダー、VC、マーケットメイカーがアンロックスケジュール、OTC取引、真實のデータを握っている。チームはトークンを売り払い、指標を偽造し、あるいは密かに撤退することができ、投資家には基本的に責任を追及する手段がない。買い手が優良プロジェクトと不良プロジェクトを区別できない時、デフォルトですべてのプロジェクトが不良だとみなす。
良いトークンはどのような条件を満たす必要があるのか?
これらの問題が今日まで蓄積し、ようやく転換点を迎えたようだ。暗号資産市場は「レモン市場」問題を解決する方法を見つけ始めている。ほとんどの市場参加者が投資対象に対してより厳しい要求を突きつけ、それがプロジェクトの創業者や運営者に明確なフィードバックを与え、何を変えるべきかを知らせている。例えば:
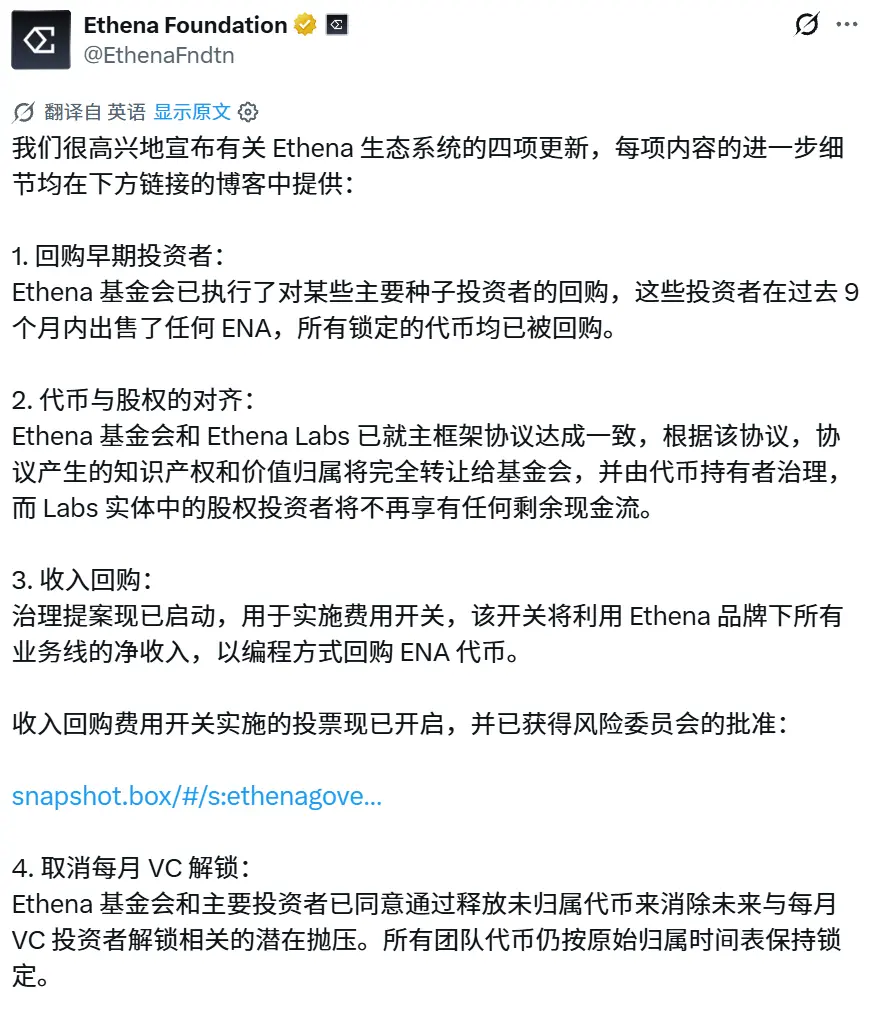
Ethenaチームは以下のことを行った:
かつてトークンを売却した初期投資家が保有するトークンの一部を買い戻した。
トークン保有者と会社株主の利益を一致させた。プロトコルの知的財産とそれが生み出す価値はすべて財団に帰属し、トークン保有者によってガバナンスされる。
収益による買い戻し:ガバナンス提案を提出し、プロトコル収益を使ってENAトークンを自動的に買い戻す。
毎月のVCアンロックを廃止:Ethena財団と主要投資家は合意に達し、投資家の未べスティングトークンを解放し、従来の毎月のアンロックスケジュールを終了させることで、将来の毎月のアンロックによる持続的な圧力を排除した。
市場もそれに応えてEthenaに報いた。ENAは過去14日間で95%上昇した。こうして、正のフィードバックループが形成された。
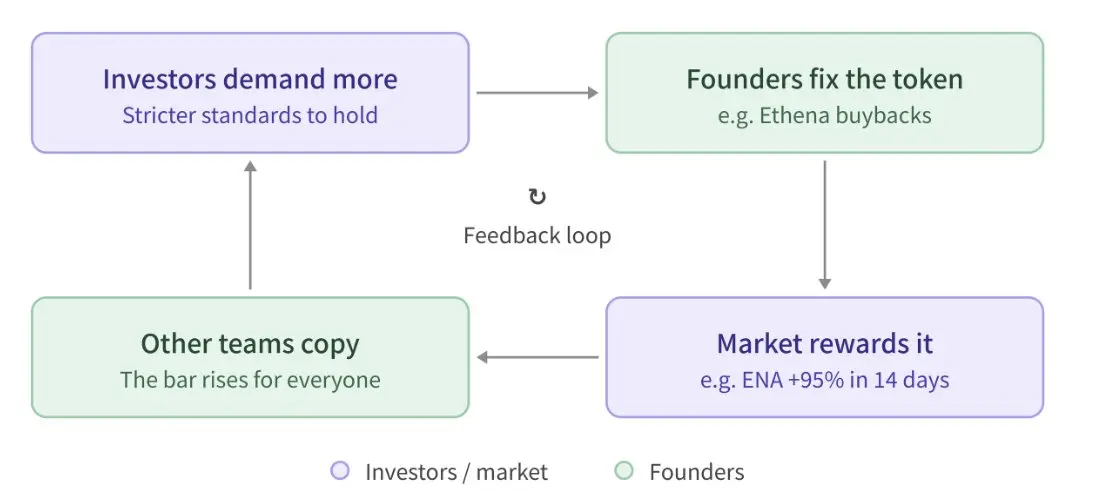
つまり、