Pantera Capitalのトークン化市場レポート:資産がオンチェーン化された後、真の需要と機会はどこにあるのか?


- 核心的見解:トークン化は「オンチェーン発行」から、コンプライアンスを備え、流動性があり、資本効率の高いセカンダリーマーケットの構築へと移行しつつある。データによると、トークン化資産の価値成長はステーブルコインから非ステーブルコイン領域へと拡大しているが、市場規模、取引活発度、保有分散度が同時に揃うことはほとんどなく、アクセス条件と製品用途が市場の形を決定する鍵となる要素である。
- 重要なポイント:
- 2026年6月時点で、追跡対象の671資産、3318億ドルの市場のうち、非ステーブルコイン資産のトークン化価値は四半期比13.3%増の363億ドルとなった一方、ステーブルコインは2.3%減の2955億ドルとなった。
- 6月にHyperliquidとLighterにおける株式パーペチュアル契約の取引量は678億ドルに達し、観測可能なオンチェーン・トークン化株式の現物取引量(42億ドル)の約16倍となった。これは価格エクスポージャーへの需要が活発であることを示すが、実際の資金投入量との等量比較ではない。
- 110の非ステーブルコイン製品のうち、オープンアクセス製品は6月末時点の総価値の41%を占めるにとどまるが、現物取引量の99.8%を貢献した。48のホワイトリスト限定製品のうち46製品はターンオーバー率が1%未満であった。
- 110製品のうち、ターンオーバー率(≥1%)と保有分布(≥1000保有者、上位10アドレス≤90%)の両方の基準を同時に満たしたのは29製品のみで、合計価値は66億ドルであり、すべてオープンアクセス製品であった。
- Robinhood Chainのローンチ初月に追跡トークン化資産価値は約5倍に増加し、RWA週間取引量は500万ドルから8億8750万ドルに上昇したが、約1%のアドレスが追跡資産価値の95.1%を支配している。
- SECは9月17日、一部のトークン化株式取引所および流動性提供者に対して5年間の条件付き免除を付与した一方、CLARITY法案は上院で進展を得られず、機関は製品ごとにコンプライアンス方案を策定する必要がある。
原著者:Pantera Capital
原文翻訳:佳欢、ChainCatcher
5つの主要な発見
トークン化は構造的転換を迎えている。オンチェーンでのトークン発行はもはや難しくなく、次の段階の焦点は、コンプライアンスを備え、流動性があり、資本効率のより高いセカンダリーマーケットの構築にある。各種資産のトークン化総額は拡大し続けているものの、取引量と市場参加の状況は依然として明確に分化している。
本レポートは、2026年6月30日時点の定量データと、第3四半期の重要な運用進展(8月31日時点のRobinhood Chainの実績および9月の主要な政策アップデートを含む)を組み合わせたものである。
当社が追跡する671資産、3,318億ドルの市場規模において、成長はステーブルコインからより多くの領域へと拡大している。第1四半期から第2四半期にかけて、非ステーブルコイン資産のトークン化価値は13.3%増加し、資産クラスや用途ごとの機会もより多様化している。
同時に、トークン化は複数の経路で応用を拡大している。トレーダーはオンチェーン派生商品を通じて株価エクスポージャーを取得し、Robinhoodなどの個人向けプラットフォームはトークン化資産を新たな流通チャネルへと導き、貸付市場ではトークン化担保が機能している。
銀行、資産運用会社、ウェルスマネジメント・プラットフォームにとって、こうした変化は新たな取引・投資・調達商品を通じて顧客にサービスを提供する機会をもたらしている。
本レポートは、これらの活動がどこで生じているか、そしてそれらを支えるために何が必要かを検討する。5つの主要な発見は以下のとおりである。
オンチェーン株式取引は、価格エクスポージャーへの需要が大きいことを示している。 6月、HyperliquidおよびLighterにおける株式パーペチュアル契約の取引量は678億ドルに達し、観測可能なオンチェーン・トークン化株式の現物取引量の約16倍となった。これらの派生商品により、トレーダーは原資産であるトークン化資産を保有することなくポジションを構築できる。
この対比は価格エクスポージャー需要が活発であることを示すが、レバレッジ、反復取引、統計対象範囲の違いにより、実際に投入された資金や独立ユーザー数の比較ではない。
Robinhood Chainはローンチ後、トークン化株式およびETFの流通拡大において初期の成果を上げた。 その厳選商品には、NVIDIA、Apple、Teslaなどの有名企業に加え、SPY、QQQなどのETFが含まれる。7月1日のローンチ後の最初の1か月で、追跡されたトークン化資産価値は約5倍に増加した。
取引もそれに伴い成長した。RWA週間取引量は第1週の500万ドルから8月最終週の8億8,750万ドルへと増加し、同チェーンのDEX取引量に占める割合は0.1%から12.9%へと上昇した。これらのデータは、商品ローンチが実際の保有ポジションと成長する取引関心に転換しつつあることを示すが、初期のウォレット残高は依然として集中している。
アクセス条件が、公開市場がどこに形成され得るかを決定する。 個別価値が少なくとも1,000万ドルである110の非ステーブルコイン商品のうち、オープンアクセス商品は6月末時点の総価値の41%を占めるが、当月の観測可能な現物取引量の99.8%を貢献した。譲渡制限は、適合する買い手と取引所の範囲を狭める可能性がある。
商品構成も影響する。許可型資産は主に収益獲得を目的としたファンドに集中しているため、この対比だけでアクセス条件の影響を測定することはできない。
セカンダリーマーケットの取引活発度は、トークン化の成功を測る汎用指標ではない。 アクセス制限に加え、現物取引量が低いことは、商品がそもそも頻繁な取引ではなく保有を目的として設計されていることを意味する場合もある。
株式トークンにとって、回転率は流動性状況、市場の厚み、約定の質を反映し得る。トークン化国債ファンドにとっては、収益と信頼できる償還が取引頻度よりも重要かもしれない。担保として使用されるクレジット資産にとっては、借入活動および信頼できる清算・償還の取り決めが最も重要である。これらの商品を評価するには、指標をその想定用途に適合させる必要がある。
機関は、現行の規制枠組みの下で構築可能な市場インフラに焦点を当てるべきである。 CLARITY法案は9月15日の上院手続きで進展を得られず、米国のより包括的な市場構造立法は依然として不透明である。
ただし、米国証券取引委員会(SEC)が9月17日に一部のトークン化株式取引所および流動性提供者に対して行った条件付き免除は、さらなる発展への具体的な道筋を提供している。これらの変化は、機関に対し商品ごとの対応策を求める。まず実行可能な規制上の道筋を特定し、その範囲内で適格投資家にサービスを提供するインフラを構築するのである。
取引型資産にとって、これは適格なマーケットメイカーの導入と、商品の譲渡要件を満たす取引所を意味する。収益型ファンドにとっては、信頼できる償還が優先される可能性がある。全体の枠組みが徐々に整備される中で、機関はこれらの具体的な措置を通じて顧客の参加チャネルと商品の可用性を改善できる。
第1部:トークン化資産はどのように取引され、保有され、資金調達に使われるのか?
オープンアクセス商品が6月の観測可能な現物取引量の99.8%を貢献
トークン化資産は数多いが、トークンがオンチェーンに存在することが、自動的に公開市場を持つことを意味するわけではない。多くのトークンは依然として主にウォレット間で移転されるか、収益獲得のために保有されている。
6月、BUIDLのウォレット間転送額は4億4,100万ドル、USTBは3億3,900万ドル、Spikoの欧州ファンドは3億5,300万ドルであった。これらの転送には、申込み、償還、カストディ、担保、収益戦略、その他の運用活動が含まれる可能性がある。それらはトークンがオンチェーンで使用されていることを示すが、重複排除された投資フローや公開価格発見を表すものではない。
公開セカンダリーマーケット取引には、適合する売買双方、その商品をサポートする取引所、参加者が取引できる資産在庫が必要である。現物取引量がゼロの商品は、関連するDEXプールにも実質的な規模のトークン在庫を持たない。許可型商品では、譲渡制限により通常の公開プールが正常に機能しない可能性がある。投資家は代わりに発行体チャネルや許可チャネルを利用する可能性があり、これらの活動は現物取引データに含まれない。したがって、現物取引が観測されないことは、投資家が退出できない証拠にはならない。
本セクションでは、商品を5つの資産カテゴリーに分類する。金利類、株式類、商品類、クレジット類、プライベートファンド類である。金利類は米国および非米国政府債務とマネーマーケット商品を包含する。クレジット類はプライベートクレジットと企業クレジットを包含する。プライベートファンド類はアクティブ運用戦略とプライベートエクイティを包含する。USDeなどの合成収益型ドル・トークンはステーブルコインに分類され、本分析サンプルには含まれない。
商品はまた、投資家の申込み時の資格要件ではなく、トークン譲渡時のルールに従って、オープンアクセスと許可型の2グループに分類される。
オープンアクセス商品は譲渡段階で身元やアドレスの制限を設けない。どのアドレスでもトークンを受け取り、その商品をサポートする取引所で取引できる。ただし、発行体がシェア作成や償還時にKYC本人確認を依然として要求する場合もある。許可型商品は譲渡自体に制限を設け、トークンは承認されたアドレス間でのみ流通する。
2026年6月のサンプルには、各商品の月末時価総額が少なくとも1,000万ドルである110の非ステーブルコイン商品が含まれる。うち51の許可型商品は合計165億ドル、59のオープンアクセス商品は合計115億ドルであった。
許可型商品はサンプル総価値の59%を占めるが、観測可能な現物取引量のわずか0.2%しか貢献していない。オープンアクセス商品は総価値の41%を占め、取引量の99.8%、すなわち48億ドルを貢献した。 全体として、オープンアクセス商品の6月取引量はその時価総額の約41%に相当するが、取引は依然として少数の商品に集中している。
BlackRockのBUIDL、FranklinのiBENJI、HashnoteのUSYCはいずれもトークン受取人を制限している。Tether Gold、PAX Gold、Syrup USDCにはこのような譲渡制限がない。両グループの商品はほぼすべて申込み時に投資家を審査するが、真の違いは、トークンがその後公開取引所に流入できるかどうかである。
アクセス条件と資産クラスはある程度相互に絡み合っている。許可型商品は保有を主用途とするカテゴリーに集中している。金利類資産価値の81%が許可型商品であり、株式類は8%、商品類はゼロである。金利類資産はサンプル280億ドルの総価値のうち167億ドルを占めるため、全許可型資産価値の約5分の4が、通常は収益獲得のために購入され発行体に償還されるこのカテゴリーに集中している。
「価値の59%を占めるが取引量のわずか0.2%」という格差は、一部はアクセス条件だけでなく商品構成に由来する。プライベートファンド類資産は71%が許可型であるが、6月の回転率は9.4%であった。クレジット類は46%が許可型で、回転率は9.5%であった。両者とも金利類の0.1%回転率の約100倍である。
許可要件はトークンがどの取引所に流入できるかを制限するが、その制限の程度は、その商品がそもそも取引を目的としているかどうかにも依存する。
自由に譲渡できても、流動性が保証されるわけではない
カテゴリー全体の回転率は、そのカテゴリーの全商品の取引量を合計し、それらの合計時価総額で割ったものである。少数の非常に活発に取引されるトークンは、他のトークンがほとんど取引されていない場合でも、この数値を押し上げることができる。したがって、カテゴリー回転率が高いことは、各商品が広く活発であることを意味しない。
株式類はこの区別をよく示している。時価総額1,000万ドル超のサンプルでは、47の株式商品のうち回転率が1%未満なのはわずか12である。これらの商品は合計2億6,000万ドルで、株式類の総価値15億ドルの約18%を占める。株式資産価値の大部分は閾値に達しており、少数の高活発トークンの取引量が自身の規模の数倍に達し、カテゴリー全体の回転率を204.6%に押し上げている。
金利類商品は長期的に低い回転率を維持している。観察された42か月のうち38か月で月間回転率は1%未満であり、6月はわずか0.1%であった。国債ファンドは通常、収益獲得のために保有され、発行体を通じて償還される。株式や商品は市場価格を中心により頻繁に取引される可能性がある。
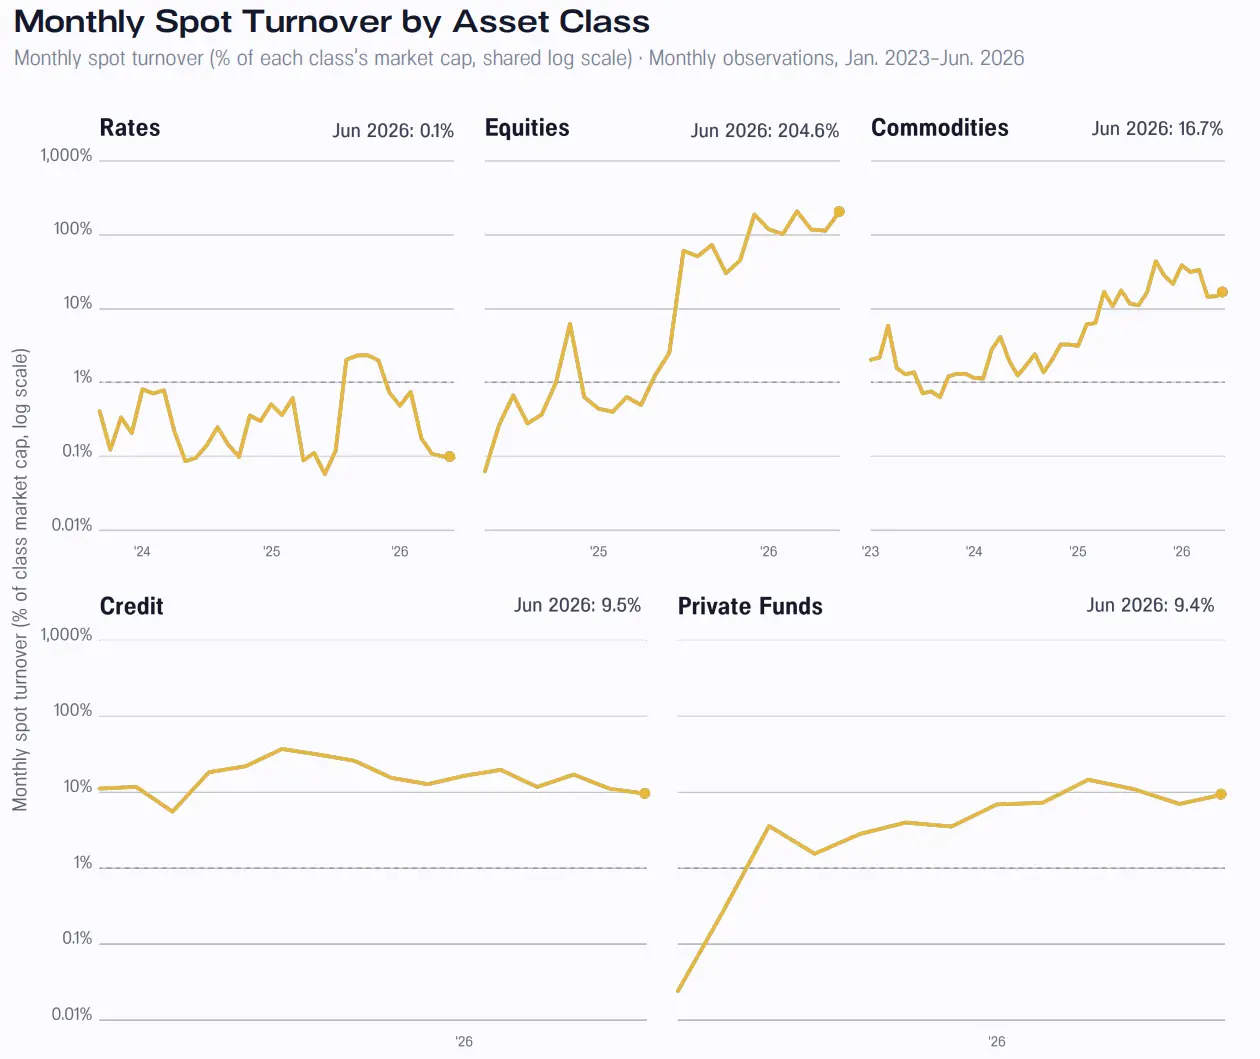
図:資産カテゴリー別の月間現物回転率。2026年6月、株式類は204.6%、金利類は0.1%、商品、クレジット、プライベートファンドはそれぞれ16.7%、9.5%、9.4%であった。
オープンアクセス・グループにも取引が乏しい商品が存在する。価値34億ドル、同グループ総価値の29.5%を占める商品の6月の観測可能な現物回転率は1%未満であった。うち約30億ドルは2つの商品によるものである。OndoのUSDYは時価総額21億ドル、回転率0.1%。Spikoの欧州ファンドは規模約9億ドルで、現物取引は観測されなかった。
1%の閾値は公開セカンダリーマーケットの活発度を測る統一基準であり、流動性の定義ではない。
米国および非米国政府債務を一括りにすることは、実際に存在する使用の違いを覆い隠すことにもなる。ドルはオンチェーン市場の共通計価単位であり、価格設定、クォート、担保慣行はすべてドルを中心に構築されている。したがって、トークン化米国短期国債は、追加の通貨選択を行うことなく、保有、担保使用、