原文作者:董静
原文来源:ウォールストリート見聞
米国株指数は歴史的高値付近で推移しているが、市場内部は静かに分裂している。
モルガン・スタンレーのチーフ株式ストラテジスト、Mike Wilson氏は最新レポートで警告を発した:現在の米国株市場のブレッドスと指数価格の間には約12%の乖離ギャップが存在し、この分歧はいずれ何らかの形で解消されなければならない——指数が調整してブレッドスに「合流」するか、債券ボラティリティが冷め個別株の出遅れ解消が指数を押し上げるか。二つの道は正反対の方向を向いており、最終的な裁定者はただ一つ:米国債市場である。
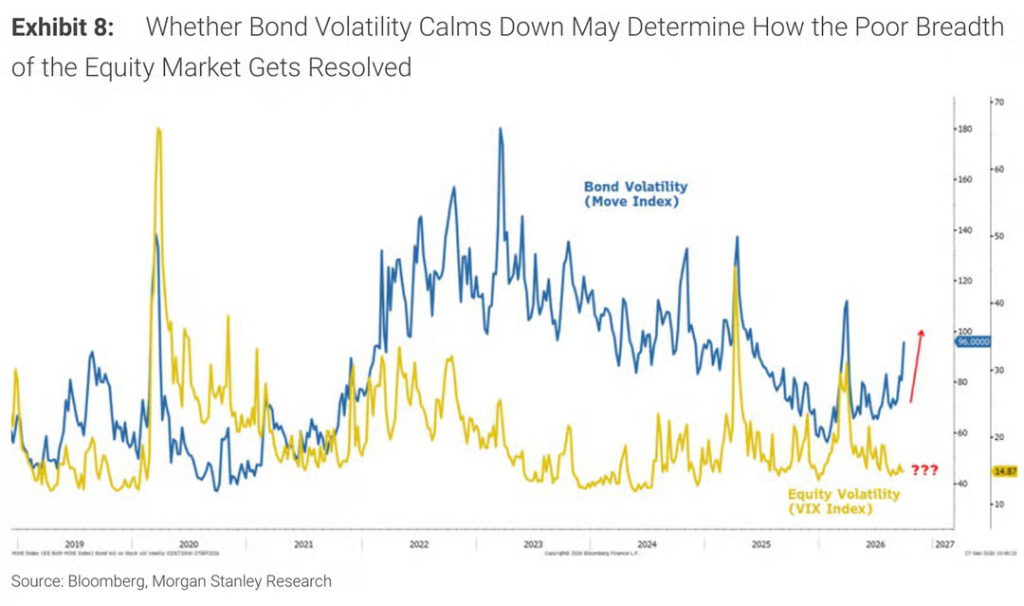
現在、ラッセル3000構成銘柄のうち51%が6月高値から20%以上下落し、正式にベア相場入りしている。S&P 500の中央値銘柄は52週高値より16%低く、市場ブレッドスはITバブル崩壊以来最低水準に落ち込んでいる。同時に、10年米国債利回りは5.25%に回帰し、米国債ボラティリティを測るMOVE指数は100を突破した一方、「恐怖指数」である株式ボラティリティ指数VIXは依然15を下回っている。株式と債券のボラティリティ間の稀な乖離に市場は高度な警戒を抱いている。
Wilson氏の結論はこうだ:債券ボラティリティが鎮静化できなければ、S&P 500は今後1カ月以内に約6800~7300ポイントのレンジまで下探し、その後年末ラリーを迎える可能性がある。債券ボラティリティが先に冷めれば、個別株の出遅れ解消が指数とブレッドスをともに押し上げるだろう。
半数の銘柄がすでにベア相場に沈み、指数の「虚高」が内部の崩壊を覆い隠す
表面的には、S&P 500指数は依然として歴史的高値付近で推移しているが、市場内部の損傷はかなり深刻である。
Wilson氏は最新号の「Weekly Warm-up」レポートで、ラッセル3000構成銘柄のうち51%が6月高値から累計20%以上下落したと指摘し、2週間前の「40%超」からさらに悪化した。同時に、S&P 500のフォワードPERは約19倍まで回落し、今年3月のイラン紛争が最も激しかった時の低点と並んでいる。

セクター別に見ると、損傷の分布は極めて不均一である。半導体セクターでは96%の銘柄が6月高値から20%超下落し、うち69%が40%超の下落;自動車セクターでは71%の銘柄が20%超下落し、すべての自動車株が少なくとも10%下落している;ソフトウェアセクターではこの割合は75%である。銀行セクターは例外で、同程度の下落が生じた銘柄はわずか4%である。
Wilson氏は上述の重災区を「典型的なアーリーサイクル勝者」と位置づける——半導体と自動車株は2025年4月のロールリセッション底から2026年6月にかけて大きく市場をアウトパフォームしたが、モルガン・スタンレーは早くも6月にシグナルを発しており、これらのアーリーサイクル勝者の利益修正ブレッドスがピークに達し、市場がアーリーサイクルからミッドサイクルへ移行し、クオリティファクターが主導し始めるとの見方を示していた。FRBのタカ派転換は、このサイクル移行のもう一つの古典的シグナルである。
ゴールドマン・サックスのデータがこの判断をさらに裏付けている。ゴールドマン・サックスのTMTストラテジストPeter Callahan氏によると、S&P 500の中央値銘柄は現在52週高値より16%低く、市場ブレッドスはITバブル崩壊以来最低水準に落ち込んでいる。ゴールドマン・サックスは早くも5月1日に、ブレッドスの急激な低下は「歴史的にS&P 500が今後6~12カ月以内に平均以上のドローダウンに見舞われる先行指標となることが多い」と警告していたが、5カ月後、この指標は依然として悪化を続けている。
ブレッドス崩壊の引き金:原油価格ではなくジャクソンホール
市場ブレッドスの悪化は一朝一夕に起きたものではなく、Wilson氏のタイミング整理が特に重要である。
夏の間ずっと、S&P 500構成銘柄のうち200日移動平均線以上の割合は5月末の59%から約75%に上昇し、原油価格と米国債利回りが同時に上昇する中でも、市場ブレッドスは改善を続けていた。しかし、この傾向は8月下旬のジャクソンホール世界中央銀行会合後に急転直下し、現在この割合は49%まで下落している。
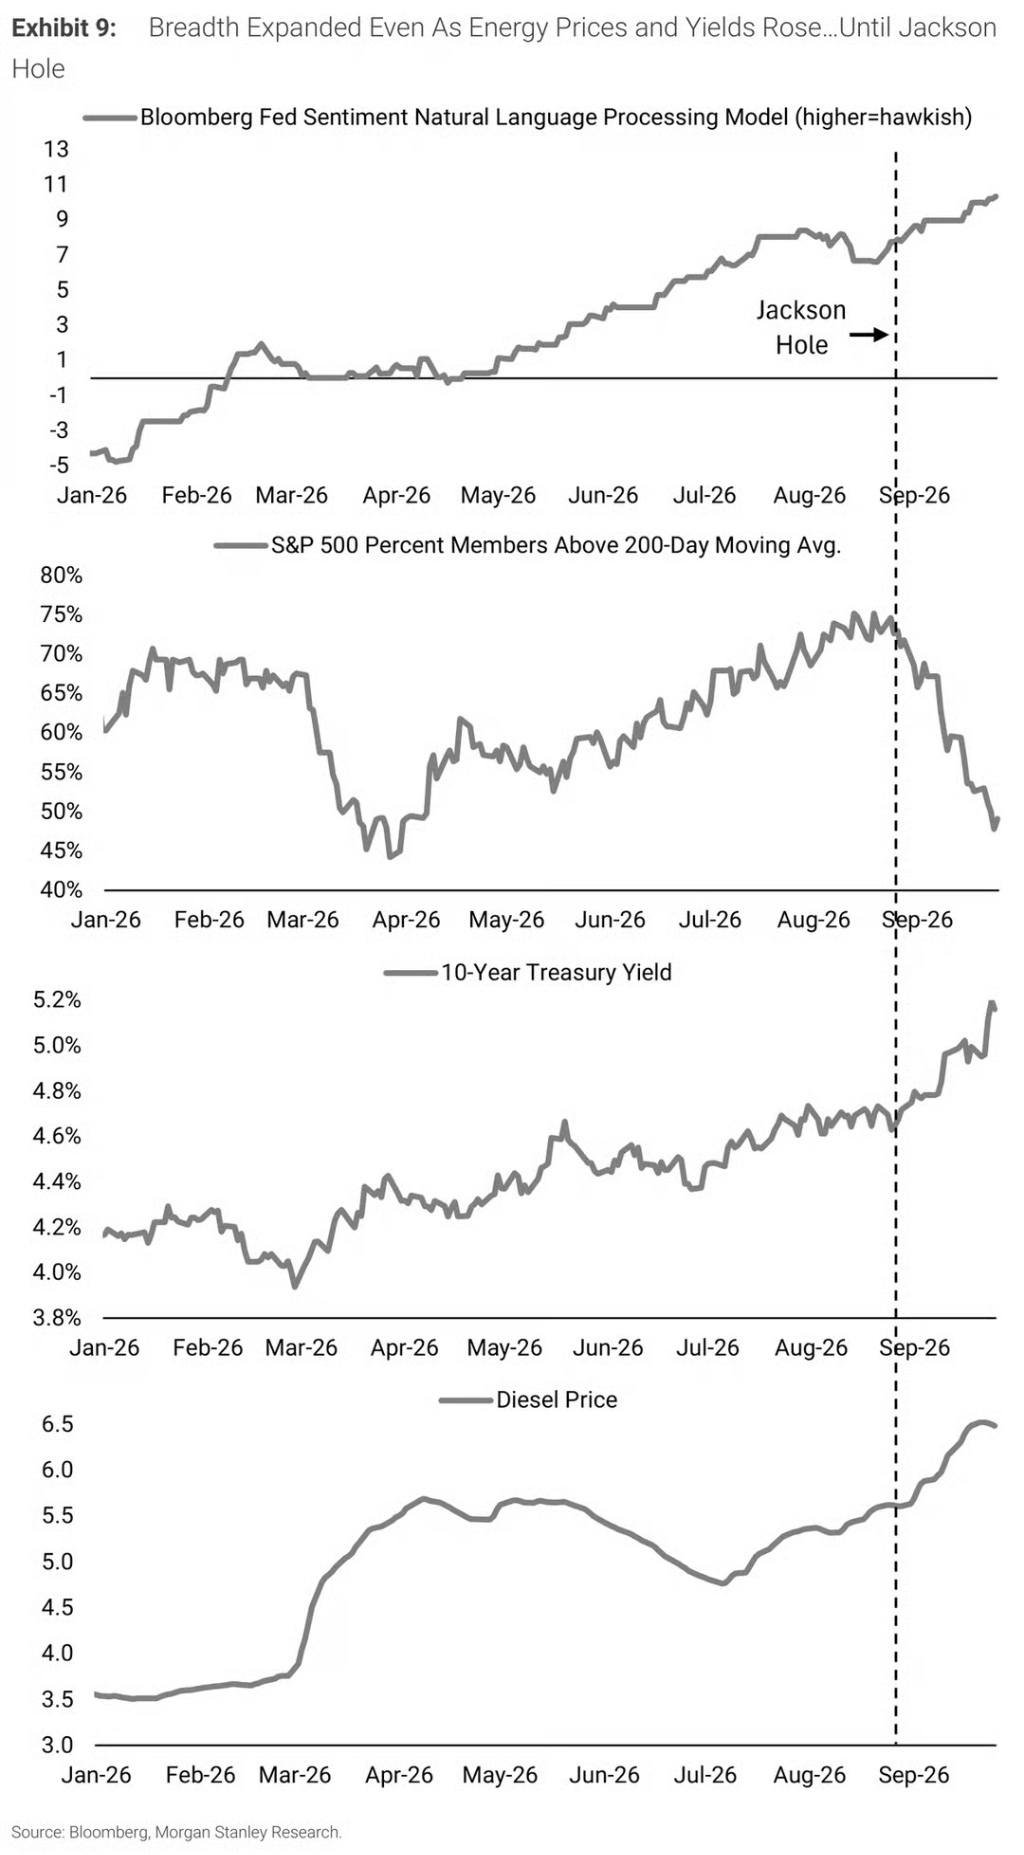
Wilson氏は明確に指摘する:ブレッドスの急激な縮小は原油価格上昇によるものではなく、市場がジャクソンホール後にタカ派的なFRBのパスを織り込み始めたことによるものである。
「同様の転換は金利市場でも明確に見て取れる。名目GDP成長の加速とエネルギー価格上昇が上半期の利回り上昇を推動したが、8月下旬以降、利回りの更なる上昇はますますFRBのタカ派転換を反映している——そしてこの転換は経済成長が力強い背景下で起きており、株式市場全体にとって悪いことではないが、市場の主導セクターには確かに影響を与えている。」
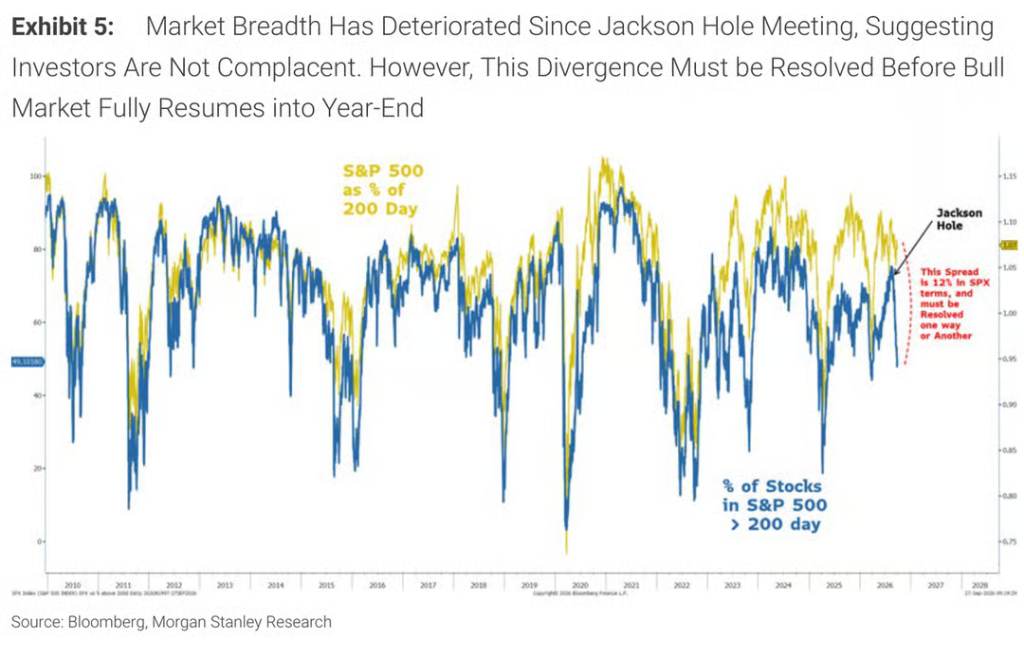
BTIGのストラテジストJonathan Krinsky氏の統計データが別の次元の裏付けを提供している:ブルームバーグが引用したデータによると、今年に入り57の取引日で価格とブレッドスが背反する状況が発生し、過去30年間の最高記録に並んだ。しかもその時点で年末までまだ4カ月半も残っていた。
Wilson氏は現在の指数とブレッドス間の乖離を「S&P 500換算で約12%のギャップがあり、いずれ何らかの形で解消されなければならない」と定量化している。
ファンダメンタルズは失速していないが、バリュエーション圧縮はすでに進行中
ただし、市場ブレッドスの悪化にもかかわらず、モルガン・スタンレーとゴールドマン・サックスはファンダメンタルズ判断で稀に一致している:現在の市場軟調はファンダメンタルズ悪化によるものではなく、バリュエーション圧縮の結果である。
Wilson氏は、S&P 500のEPS修正ブレッドスは25%で、質の低いラッセル2000の7%をはるかに上回り、中央値銘柄のEPS成長率は10数%台の中段水準にあると指摘する。「指数が6月初旬以来横ばいなのは、利益が停滞しているからではなく、バリュエーションがショックを消化したからだ。」
ゴールドマン・サックス側では、ブルームバーグが引用したデータによると、S&P 500の第2四半期EPSは前年同期比51%増加し、フォワードPERは約23倍から約19倍に低下した。ゴールドマン・サックスの12カ月目標株価8700ポイントの前提には、バリュエーション拡大の貢献はほとんど含まれていない。
注目すべきは、モルガン・スタンレーの2026年EPS予測は339ドルで、ボトムアップの市場コンセンサス361ドルを約6%下回っている——「利益が重責を担っている」と主張し続けるこのストラテジストでさえ、その予測は市場コンセンサスを明らかに下回っている。
米国債ボラティリティ:市場の方向性を決める最終変数
Wilson氏は現在の局面を二つのシナリオに帰結させ、その分岐は完全に米国債ボラティリティが冷めるかどうかにかかっている。
シナリオ1:債券ボラティリティが高止まりする場合、市場ブレッドスと指数価格は今後1カ月以内に「中間で出会う」ことになり、S&P 500は約6%の調整圧力に直面し、指数水準は約7300ポイントに相当し、その後年末の力強いラリーを迎える可能性がある。
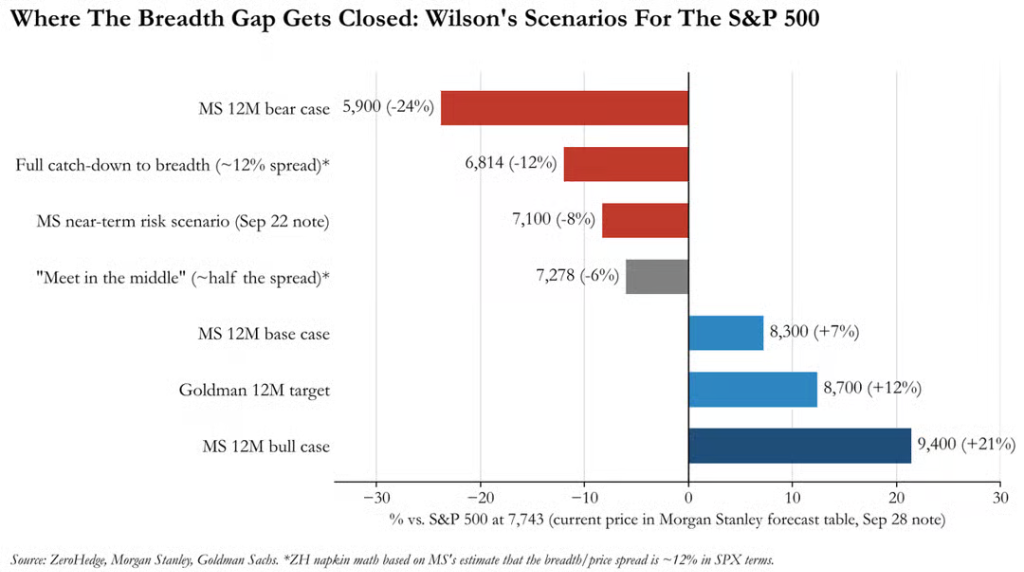
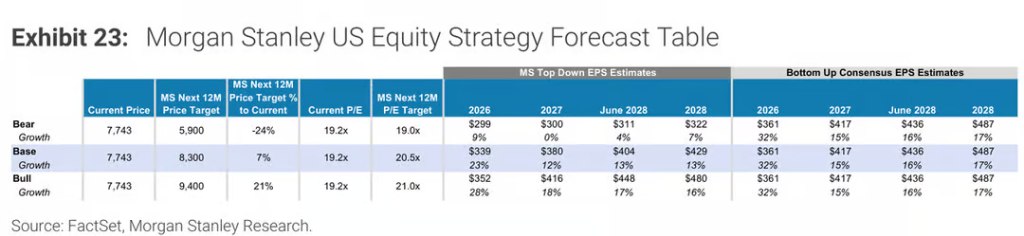
シナリオ2:債券ボラティリティが先に鎮静化する場合、個別株のブレッドスが指数価格に追いつき、両者をともに押し上げる。
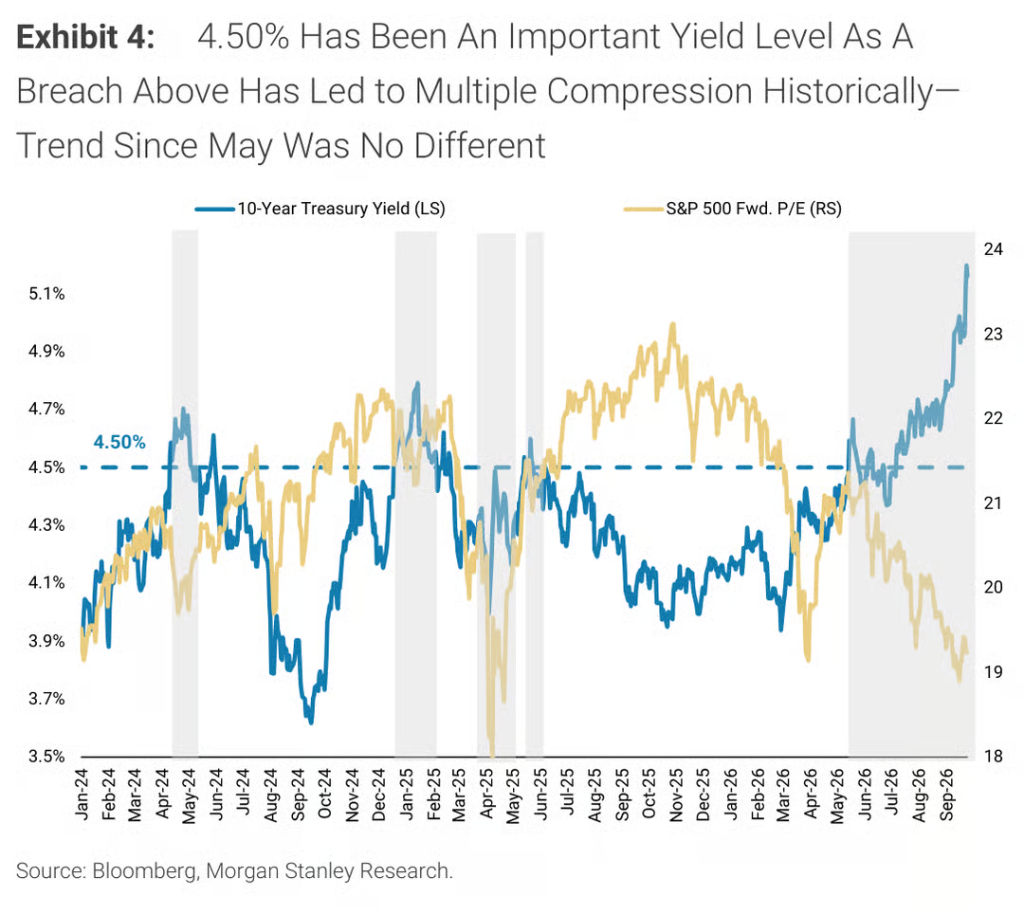
Wilson氏は長らく4.50%を、10年米国債利回りが株式バリュエーションに実質的な抑制を及ぼす臨界点と見なしてきた。10年米国債利回りが5月にこの水準を突破した後、S&P 500のフォワードPERは持続的に低下した。先週金曜日時点で、10年米国債利回りは5.25%に回帰し、非農業部門雇用統計発表後の上昇分をすべて消し去った。
米国債ボラティリティを測るMOVE指数は現在100を突破している一方、VIXは依然15を下回っている。Wilson氏は、「最近のブレッドスとバリュエーションの崩壊過程において、VIXの平静さは注目に値する」と指摘し、この異常な乖離に赤い疑問符を付した。株式と債券のボラティリティが同步できるか、そしていつ同步するかが、最終的にブレッドスと指数の間のギャップがどのように解消されるかを決定すると彼は考えている。
「ウォーシュ・プット」:存在するが、誰も行使価格を知らない
注目すべきは、Wilson氏がレポートで新任FRB議長ウォーシュ氏という変数が市場価格形成に与える影響を特別に論じていることである。
ジャクソンホール以来、2年米国債利回りは約60ベーシスポイント上昇し、市場はウォーシュ氏が発したシグナルを次のように解釈している:インフレは低下する必要があるだけでなく、「十分に速く」低下する必要がある。9月の利上げはこの反応関数をさらに強化した。
しかし、Wilson氏は債券市場が過剰反応している可能性があると考える。「我々の見方では、債券市場は最近、過度にタカ派的な立場に転じた可能性がある。」同氏は同時に、タームプレミアムは現在も良好に推移しており、これが財政の持続可能性やFRBが著しく曲線に後れを取ることへの市場の懸念を一定程度緩和していると指摘する。
さらに重要なのは、Wilson氏がFRB議長ウォーシュ氏のマネタリスト的立場に対して独自の解釈を示していることである:
「市場は今後1年間の利上げ回数を過大に想定する一方で、ウォーシュ氏が最初のトラブルの兆候が現れた時にバランスシートを動員して赤字のファイナンスや金融環境の安定化に動く意欲を過小評価している可能性がある。我々の判断では、ウォーシュ氏は最終的に必要時に流動性を提供するだろうが、市場はまず彼の決意を試したいのかもしれない。最近の利回りと債券ボラティリティの上昇は、まさにこの方向への一歩である。」
言い換えれば、「ウォーシュ・プット」は客観的に存在するが、行使価格はまだ不明確であり、市場は自らその価格を探っているようである。
Wilson氏は大型クオリティ株の保有堅持とエントリータイミングの待機を推奨
現段階で、Wilson氏は大型クオリティ株、特に利益修正が持続的に改善している軽資産企業の保有堅持を推奨し、高いフリーキャッシュフロー利回り、低いアクルーアル項目、高い一人当たり売上高などのクオリティと運営効率ファクターに注目するよう助言している。
もし指数が実際に調整し、「水面下で数カ月続いてきた調整」が完了すれば、Wilson氏はその時がリスクの高い株式を増持する好機であり、時間的な窓は今後1カ月以内であると考える。
AIテーマに関しては、モルガン・スタンレーのアナリストMichelle Weaver氏による世界約3600銘柄の第6回AIマップ分析によると、市場は「AIイネーブラー」から「AIアダプター」へローテーションしている。市場コンセンサスでは高度にAI関連するアダプターが2025~2026年に4.6%のEBITマージン拡大を実現し、S&P 500全体を上回ると予想されているが、この優位性はより遠い予測ではほぼ完全に消失している。これはアナリストが初期のAI恩恵をバリュエーションに織り込んでいるが、その持続性を十分に価格に反映していないことを示している。
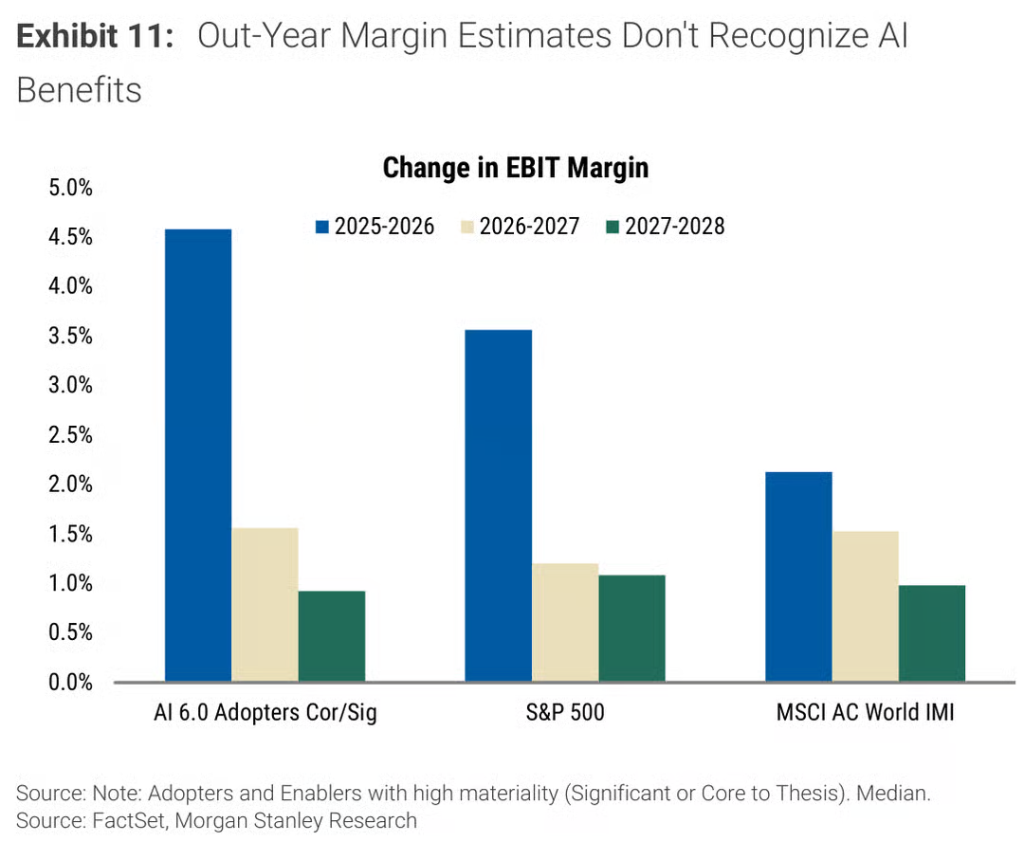
バリュエーション面では、高度にAI関連するアダプターの今後12カ月EPSは2年間で累計約70%上昇した(イネーブラーは2倍超の上昇)が、中央値のアダプターは現在わずか18倍のフォワードPERで取引され、MSCIグローバル指数と並んでおり、イネーブラーの22倍をはるかに下回っている。