


J.P.Morganレポート:2026年の「選挙相場」、企業ファンダメンタルズは党派構成より重要


- 核心的見解:J.P. Morganのレポートは、中間選挙が市場の変動を生み、一部の政策制約を変える可能性があるとしつつも、政治は独立した資産価格決定の枠組みではなく、金融政策とマクロサイクルの市場リターンに対する説明力は党派構成よりもはるかに強いと指摘している。
- 重要なポイント:
- 1937年以降、中間選挙年のS&P500の平均トータルリターンは9.2%で、非選挙年の13.3%を下回るが、2018年と2022年の下落の主因は選挙そのものではなくFRBの引き締めであった。
- 1982年から2022年のデータによると、中間選挙年の第1四半期から第3四半期の平均リターンはわずかにマイナスで、第4四半期は平均6.6%上昇しており、市場の改善はしばしば投票日の1カ月前にはすでに始まっていた。
- 分立政府の下では財政拡張が制限されるが、大統領は関税分野において依然として大きな行政権限を有しており、議会の変化が必ずしも貿易政策の同時転換につながるとは限らない。
- AI規制に関しては両党の方向性に明らかな違いがあるが、実際に企業のコストと利益予想を変えた後に初めて市場の価格決定に組み込まれる。
- 2026年のマクロ圧力はより直接的である:8月のCPIは前年同月比3.4%、FRBは9月に3.75%—4.00%へ利上げし、市場は年内のさらなる利上げの可能性をすでに織り込んでいる。
- レポートは、インフレ、金利、財政赤字、関税を統一的な分析枠組みに組み入れるべきであり、選挙結果がファンダメンタルズに伝導して初めて有効な市場変数となると強調している。
編集者注:2026年米国中間選挙が近づくにつれ、市場の議論は「共和党が議会を維持できるか」から「選挙結果が一体何を変えるのか」へと移りつつある。9月中旬時点で、共和党の上下両院での多数派優位は限定的であり、議会が再び分割政府に戻る可能性によって、財政、関税、規制、大統領人事が再び資産価格決定における政治変数となっている。しかし「選挙が不確実性をもたらす」ことがコンセンサスとなった今、より根底的な問題が浮上している。政治の変化はどの程度まで独立して市場の方向性を決定できるのか、そして「選挙相場」と呼ばれるもののうち、どれだけが実は経済周期、金利、企業利益の変化の結果にすぎないのか。
J.P. Morgan Asset Management が9月に発表した《2026 Midterm Elections》では、選挙構図、政策への影響、歴史的な市場パフォーマンスという3つの側面からこの問題を再分解している。核心データは2026年9月18日時点。これは中間選挙の予測というよりも、投資家にとってより適切な問いに答えようとするものだ。すなわち、選挙がいかにして政策を通じて伝導し、最終的に資産価格に織り込まれるのか。
このレポートで J.P. Morgan が真正面から行っているのは、「中間選挙は米国株に影響を与えるのか」という問いを、より根底的な構造的問題群に分解することだ。議会の支配権は財政と規制の経路を変えるのに十分なのか。歴史的な中間選挙の弱さは政治的不確実性に由来するのか、それとも同時期のマクロショックによるものか。そして、政治的リスクが最終的に消滅したとき、市場が上昇を続けられるかを本当に決定する変数は何か。
第一に、政治が市場に影響を与える方法は「党派ラベル」から「政策伝導」へと回帰しつつある。従来、投資家は異なる政党や異なる議会構成下での株式リターンを直接比較しがちだった。しかし J.P. Morgan は、こうした統計では因果関係を説明するのは難しいと指摘する。2026年に注目すべきは、分割政府が出現した場合、財政拡張がより制約を受ける可能性があり、政府閉鎖や債務上限交渉のリスクが高まる可能性があることだ。しかし関税など大統領が大きな行政権限を持つ領域では、議会の変化が必ずしも政策の同時転換を意味するわけではない。AI規制も同様であり、両党の政策重点には差異があるが、そうした差異が実際に企業コスト、投資、利益期待を変えて初めて、市場価格に織り込まれる。
第二に、「中間選挙の年はパフォーマンスが悪い」ことは「選挙が市場下落を引き起こす」ことを意味しない。1937年以来、中間選挙年のS&P 500の平均トータルリターンは約9.2%で、非中間選挙年の13.3%を下回り、ボラティリティもより高い。しかし2018年と2022年の明らかな下落は同時にFRBの引き締め局面で発生し、2002年はテクノロジーバブル崩壊後の調整段階にあった。J.P. Morgan はしたがって、これらの年を理解するには政治的背景よりも経済的背景の方が重要だと強調する。これは、歴史データが選挙期間中の市場がより変動しやすいことを示すことはできるが、安定した「選挙—騰落」の因果連鎖を確立するには不十分であることを意味する。
第三に、市場が取引しているのは選挙結果だけではなく、不確実性そのものの消退である。1982—2022年の歴史データによれば、中間選挙年の第1四半期から第3四半期の平均リターンはわずかにマイナスで、第4四半期は平均6.6%上昇した。さらに重要なのは、市場の平均的な改善は投票日の1か月弱前にはすでに始まっていることが多いという点だ。これは、選挙後の相場を単純に「結果確定後の方向性取引」と理解することはできず、むしろ複数の政策シナリオが徐々に収束した後のリスクプレミアムの再価格決定に近いことを意味する。
第四に、2026年に選挙の上に本当に重くのしかかっているのは、依然としてマクロサイクルである。J.P. Morgan はインフレ、金利、財政赤字、関税を同一の分析枠組みに組み込んでおり、本質的には投資家に次のことを警告している。たとえ議会の構図が変化しても、成長、金融政策、企業利益、バリュエーションといった変数が同時に変化しない限り、市場全体の価格決定ロジックもそれに伴って書き換えられるとは限らない。中間選挙に焦点を当てた別の市場分析でも同様に、金融政策、労働市場、企業利益、バリュエーションの方が、どの政党連合が政府を支配するかよりも将来のリターンをよく説明できると指摘している。
このレポートを一つの判断に圧縮するなら、それは次のようになる。中間選挙はボラティリティを生み、一部の政策制約を変えることはできるが、経済周期から独立した投資ロジックではない。本当に観察すべきは、選挙後に財政、貿易、規制が十分に大きな変化を起こし、それがさらにインフレ、金利、成長、企業利益へと伝導するかどうかである。
この意味で、本稿が議論する対象はもはや2026年米国中間選挙だけではなく、より普遍的な市場問題である。政治イベントがヘッドラインとなるとき、投資家が本当に識別すべきは、イベントそのものなのか、それともイベントの背後にあるファンダメンタルズを変えうる伝導メカニズムなのか。
以下が原文内容である(読みやすさのため、原内容は一部整編されている):
米国中間選挙は、金融市場が政治ナラティブに最も引き寄せられやすい時点の一つであることが多い。
どちらの党が下院を取るのか。上院は移動するのか。分割政府が出現した場合、財政刺激は弱まるのか。規制は突然転換するのか。
これらの問いはもちろん政策に影響を与えるが、J.P. Morgan は最新の《2026 Midterm Elections》で別のことを強調しようとしている。歴史的に、投資家は「誰が議会を支配するか」が市場の長期的リターンを説明する力を過大評価しがちだということだ。
このレポートは順に、2026年の選挙構図、異なる議会構成下での政策変化、そして歴代の中間選挙前後の米国株のパフォーマンスを論じている。最終的な落脚点は政治ではなく、より伝統的な資産価格決定の枠組みである。金融政策、財政政策、経済成長、雇用、企業利益、バリュエーションは、通常、党派構成よりも重要だ。
両院とも僅差だが、市場が本当に関心を持つのは政策が変えられるかどうか
選挙自体から見ると、2026年は確かに議会再編の余地が大きい。
J.P. Morgan の統計によれば、9月18日時点で上院は共和党議員53名、民主党議員45名、そして民主党会派とともに投票する無所属議員2名で構成されており、民主党が支配権を獲得するには純増4議席が必要である。下院の多数派優位も同様に狭い。
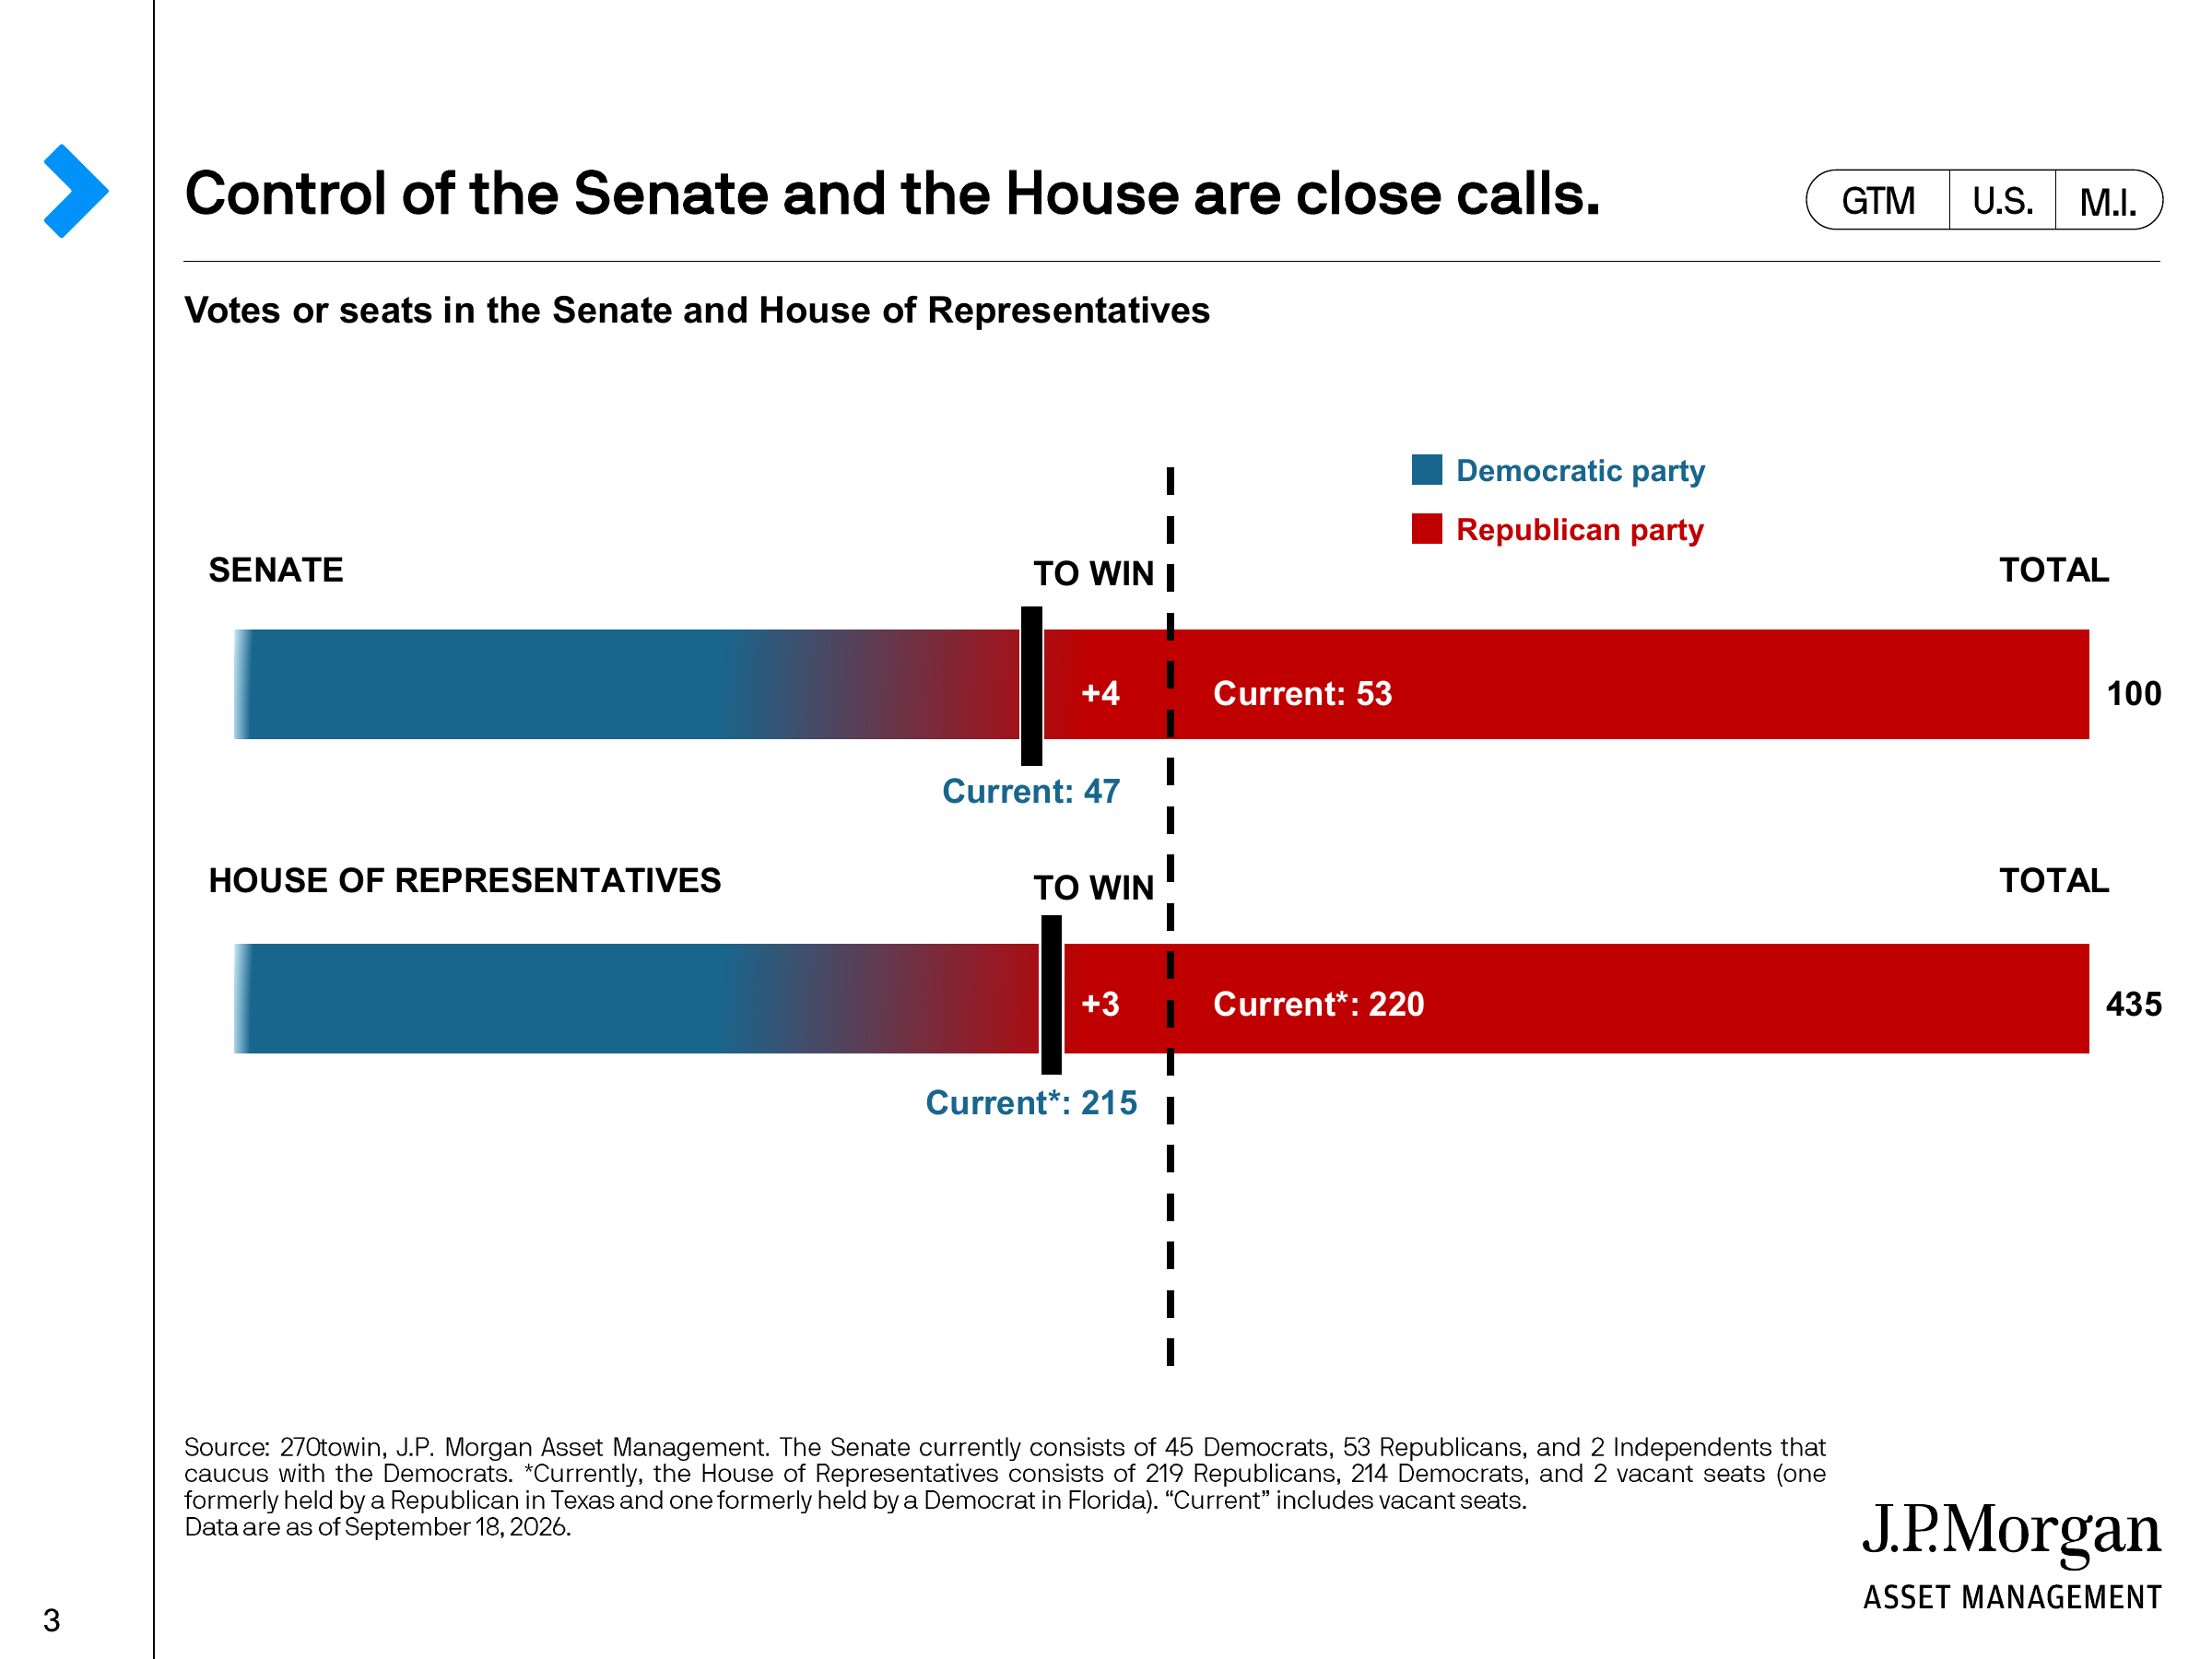
しかしこのレポートは「議会の移動」を直接「市場ロジックの反転」と同一視していない。むしろ議会構図の変化後、どの政策が制約を受け、どの政策が依然として推進可能かに注目している。
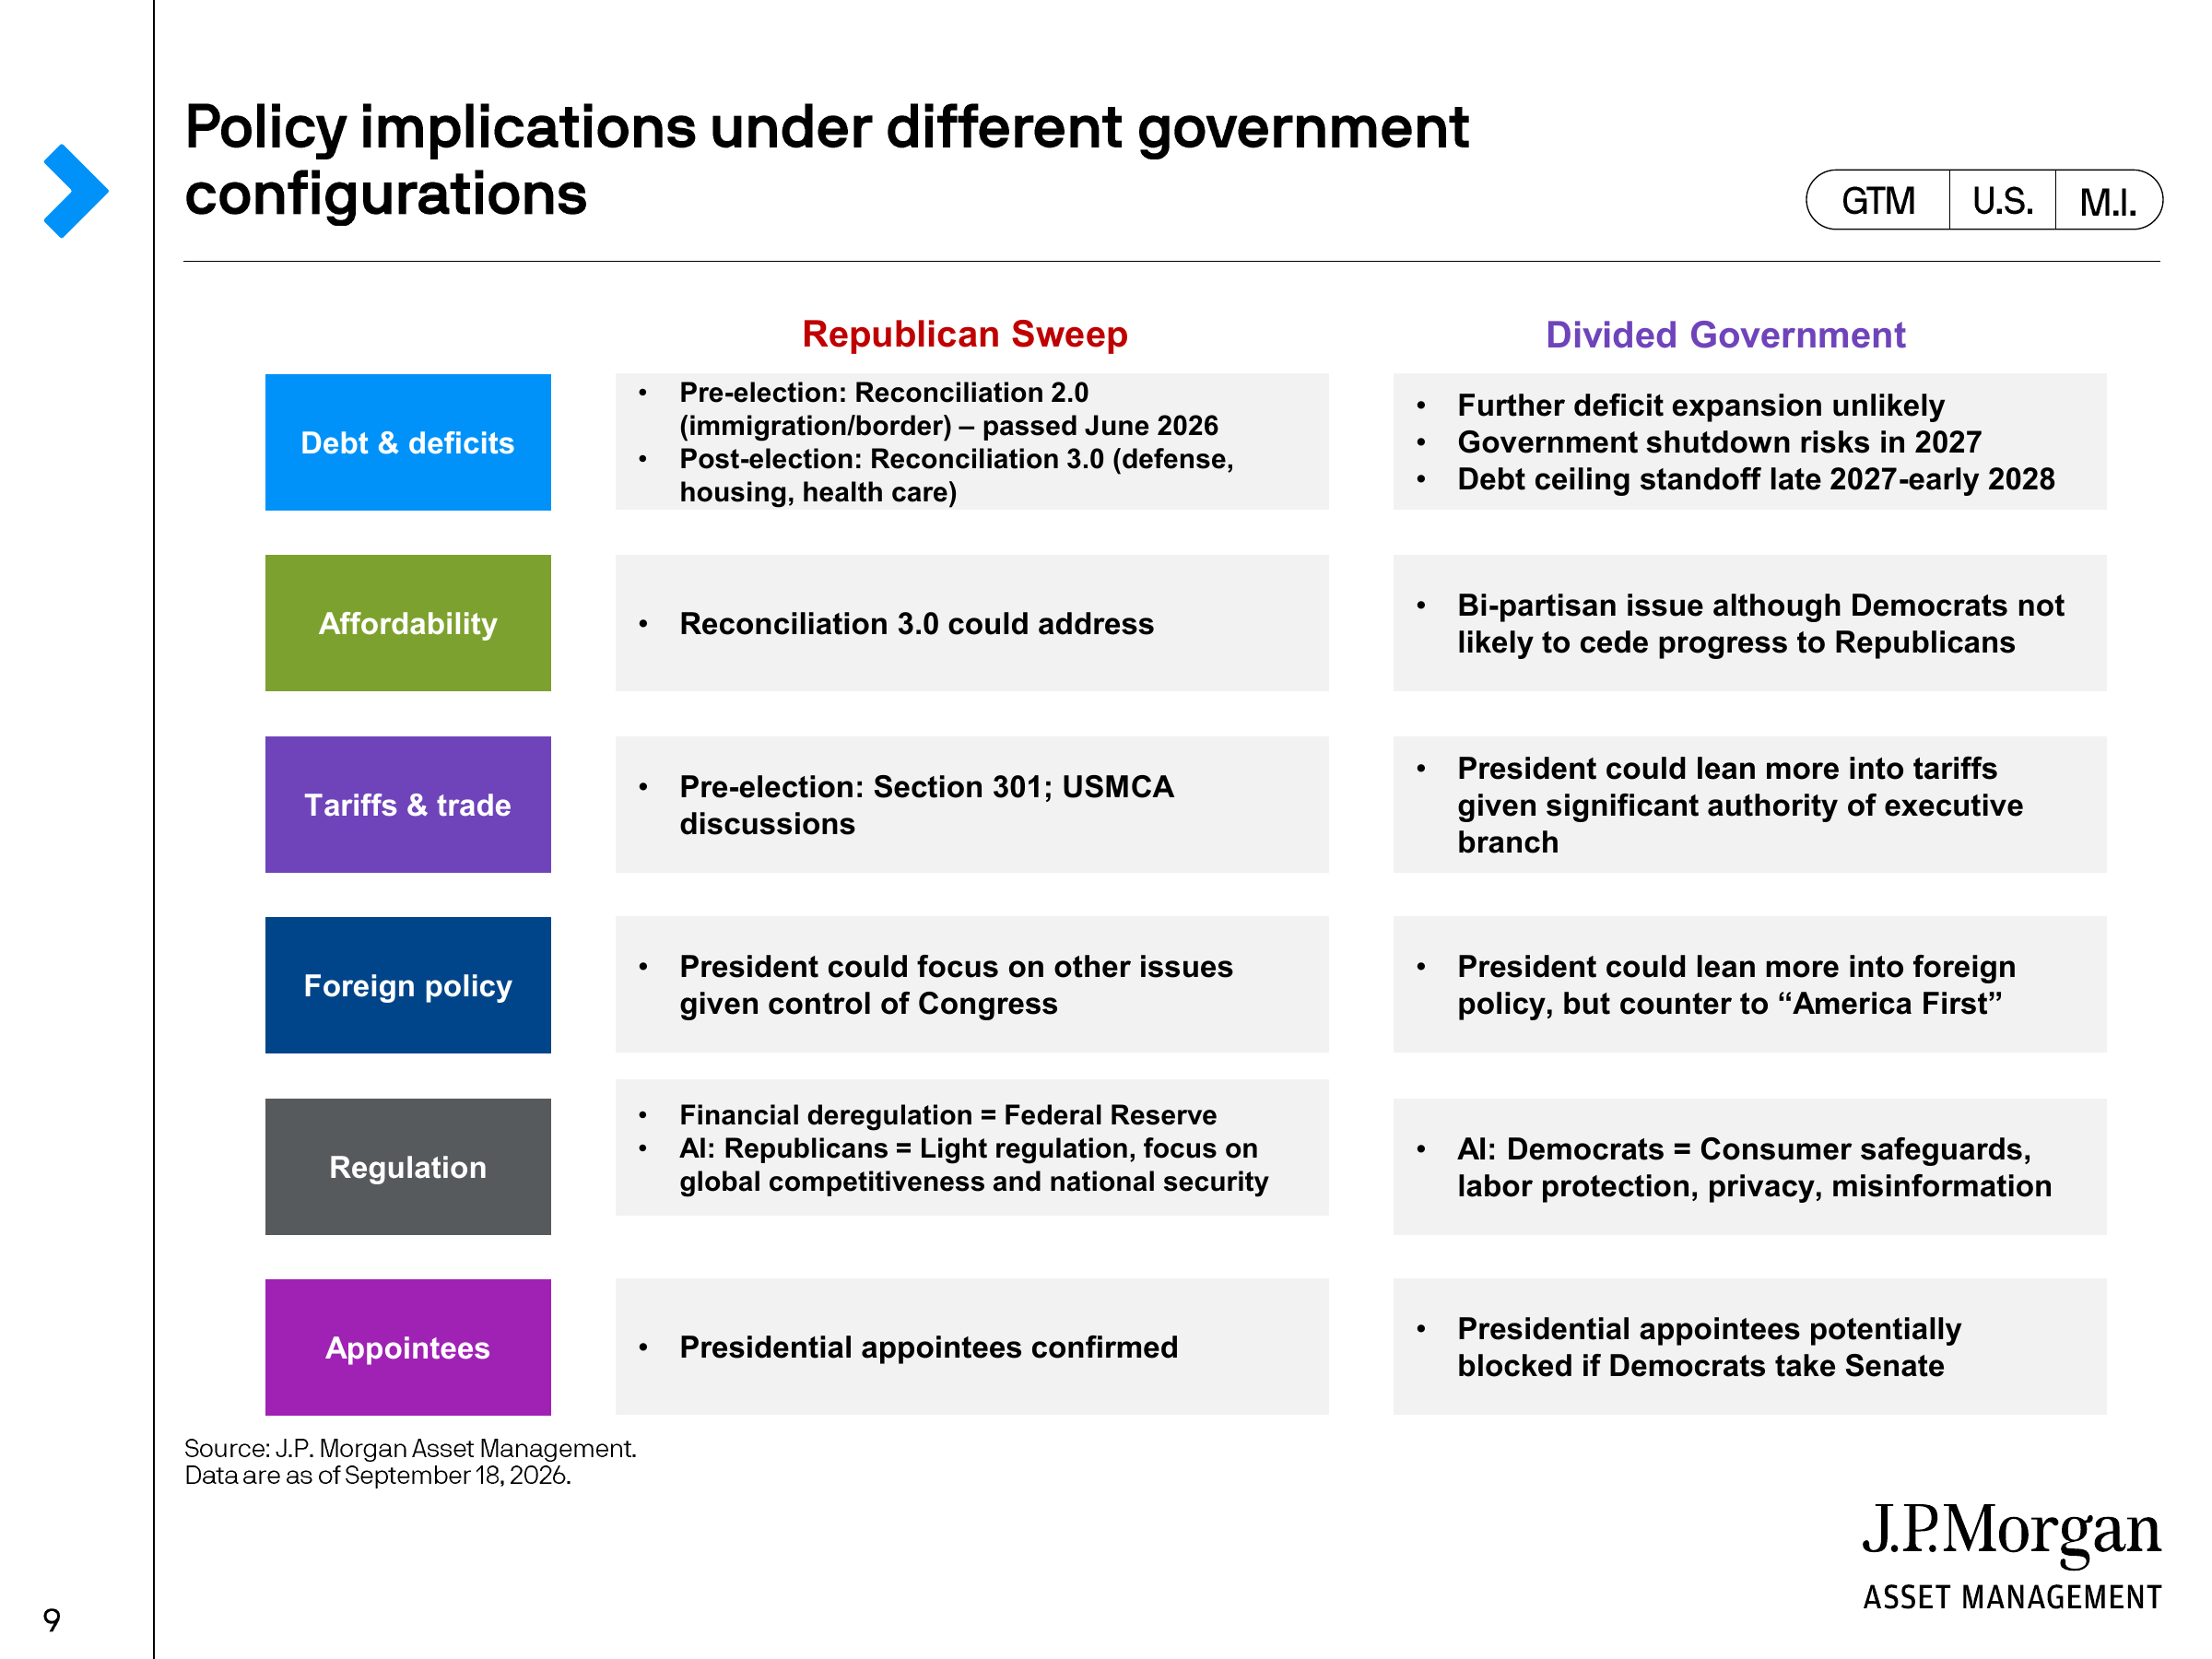
財政を例にとると、J.P. Morgan は分割政府が出現した場合、財政赤字をさらに拡大する余地がより制限される可能性があり、同時に2027年の政府閉鎖および2027年末から2028年初頭にかけての債務上限交渉が再び市場のリスクポイントとなる可能性があるとしている。逆に共和党が議会を引き続き支配した場合、新たな予算調整法案が国防、住宅、医療などの分野に関わる可能性がある。
これは、選挙が市場に与える影響が「どちらの党が勝つか→株価上昇または下落」という単純な連鎖ではなく、政策を経て、さらに赤字、成長、インフレ、金利へと伝導することを示している。
財政は議会に制約される可能性があるが、関税と規制は議会だけに依存しない
この区別は貿易政策において特に顕著である。
J.P. Morgan は、分割政府シナリオの下でも大統領は依然として大きな行政権限を有するため、貿易政策が議会支配権の変化に伴って明確に縮小するとは限らないと指摘する。レポートは、新たな Section 301 関税および USMCA 関連の議論がすでに政策視野に再び入っていると述べている。9月18日時点で、米国の消費財輸入の実効平均関税率は約10.6%である。
言い換えれば、議会の変化は財政立法に明確に影響を与える可能性があるが、関税政策を同等の程度に制限するとは限らない。
規制はより直接的な政策差異を示す可能性がある。J.P. Morgan は AI の欄で、共和党の政策方向をより軽い規制、グローバル競争力と国家安全保障の強調と概括している。一方、民主党の関連政策は消費者保護、労働者の権利、プライバシー、偽情報対策をより強調している。ここで強調すべきは、ここで記述されているのは J.P. Morgan による2つの政府構成下での政策方向の集約であり、具体的な法規が必ずこの枠組み通りに実現することを意味するものではない。
したがって、資産価格決定の観点から見て本当に重要なのは、政治ラベルそのものではなく、これらの政策差異が最終的に企業コスト、投資計画、利益率、マクロインフレを変えるのに十分かどうかである。
中間選挙の年は確かに弱いが、「選挙が下落を引き起こす」は成立しない
歴史データは、中間選挙が米国株にとって不利だという印象を容易に抱かせる。
J.P. Morgan の統計によれば、1937年以来、S&P 500 の中間選挙年における平均トータルリターンは9.2%で、非中間選挙年の13.3%を下回り、中間選挙年の平均実現ボラティリティもより高い。
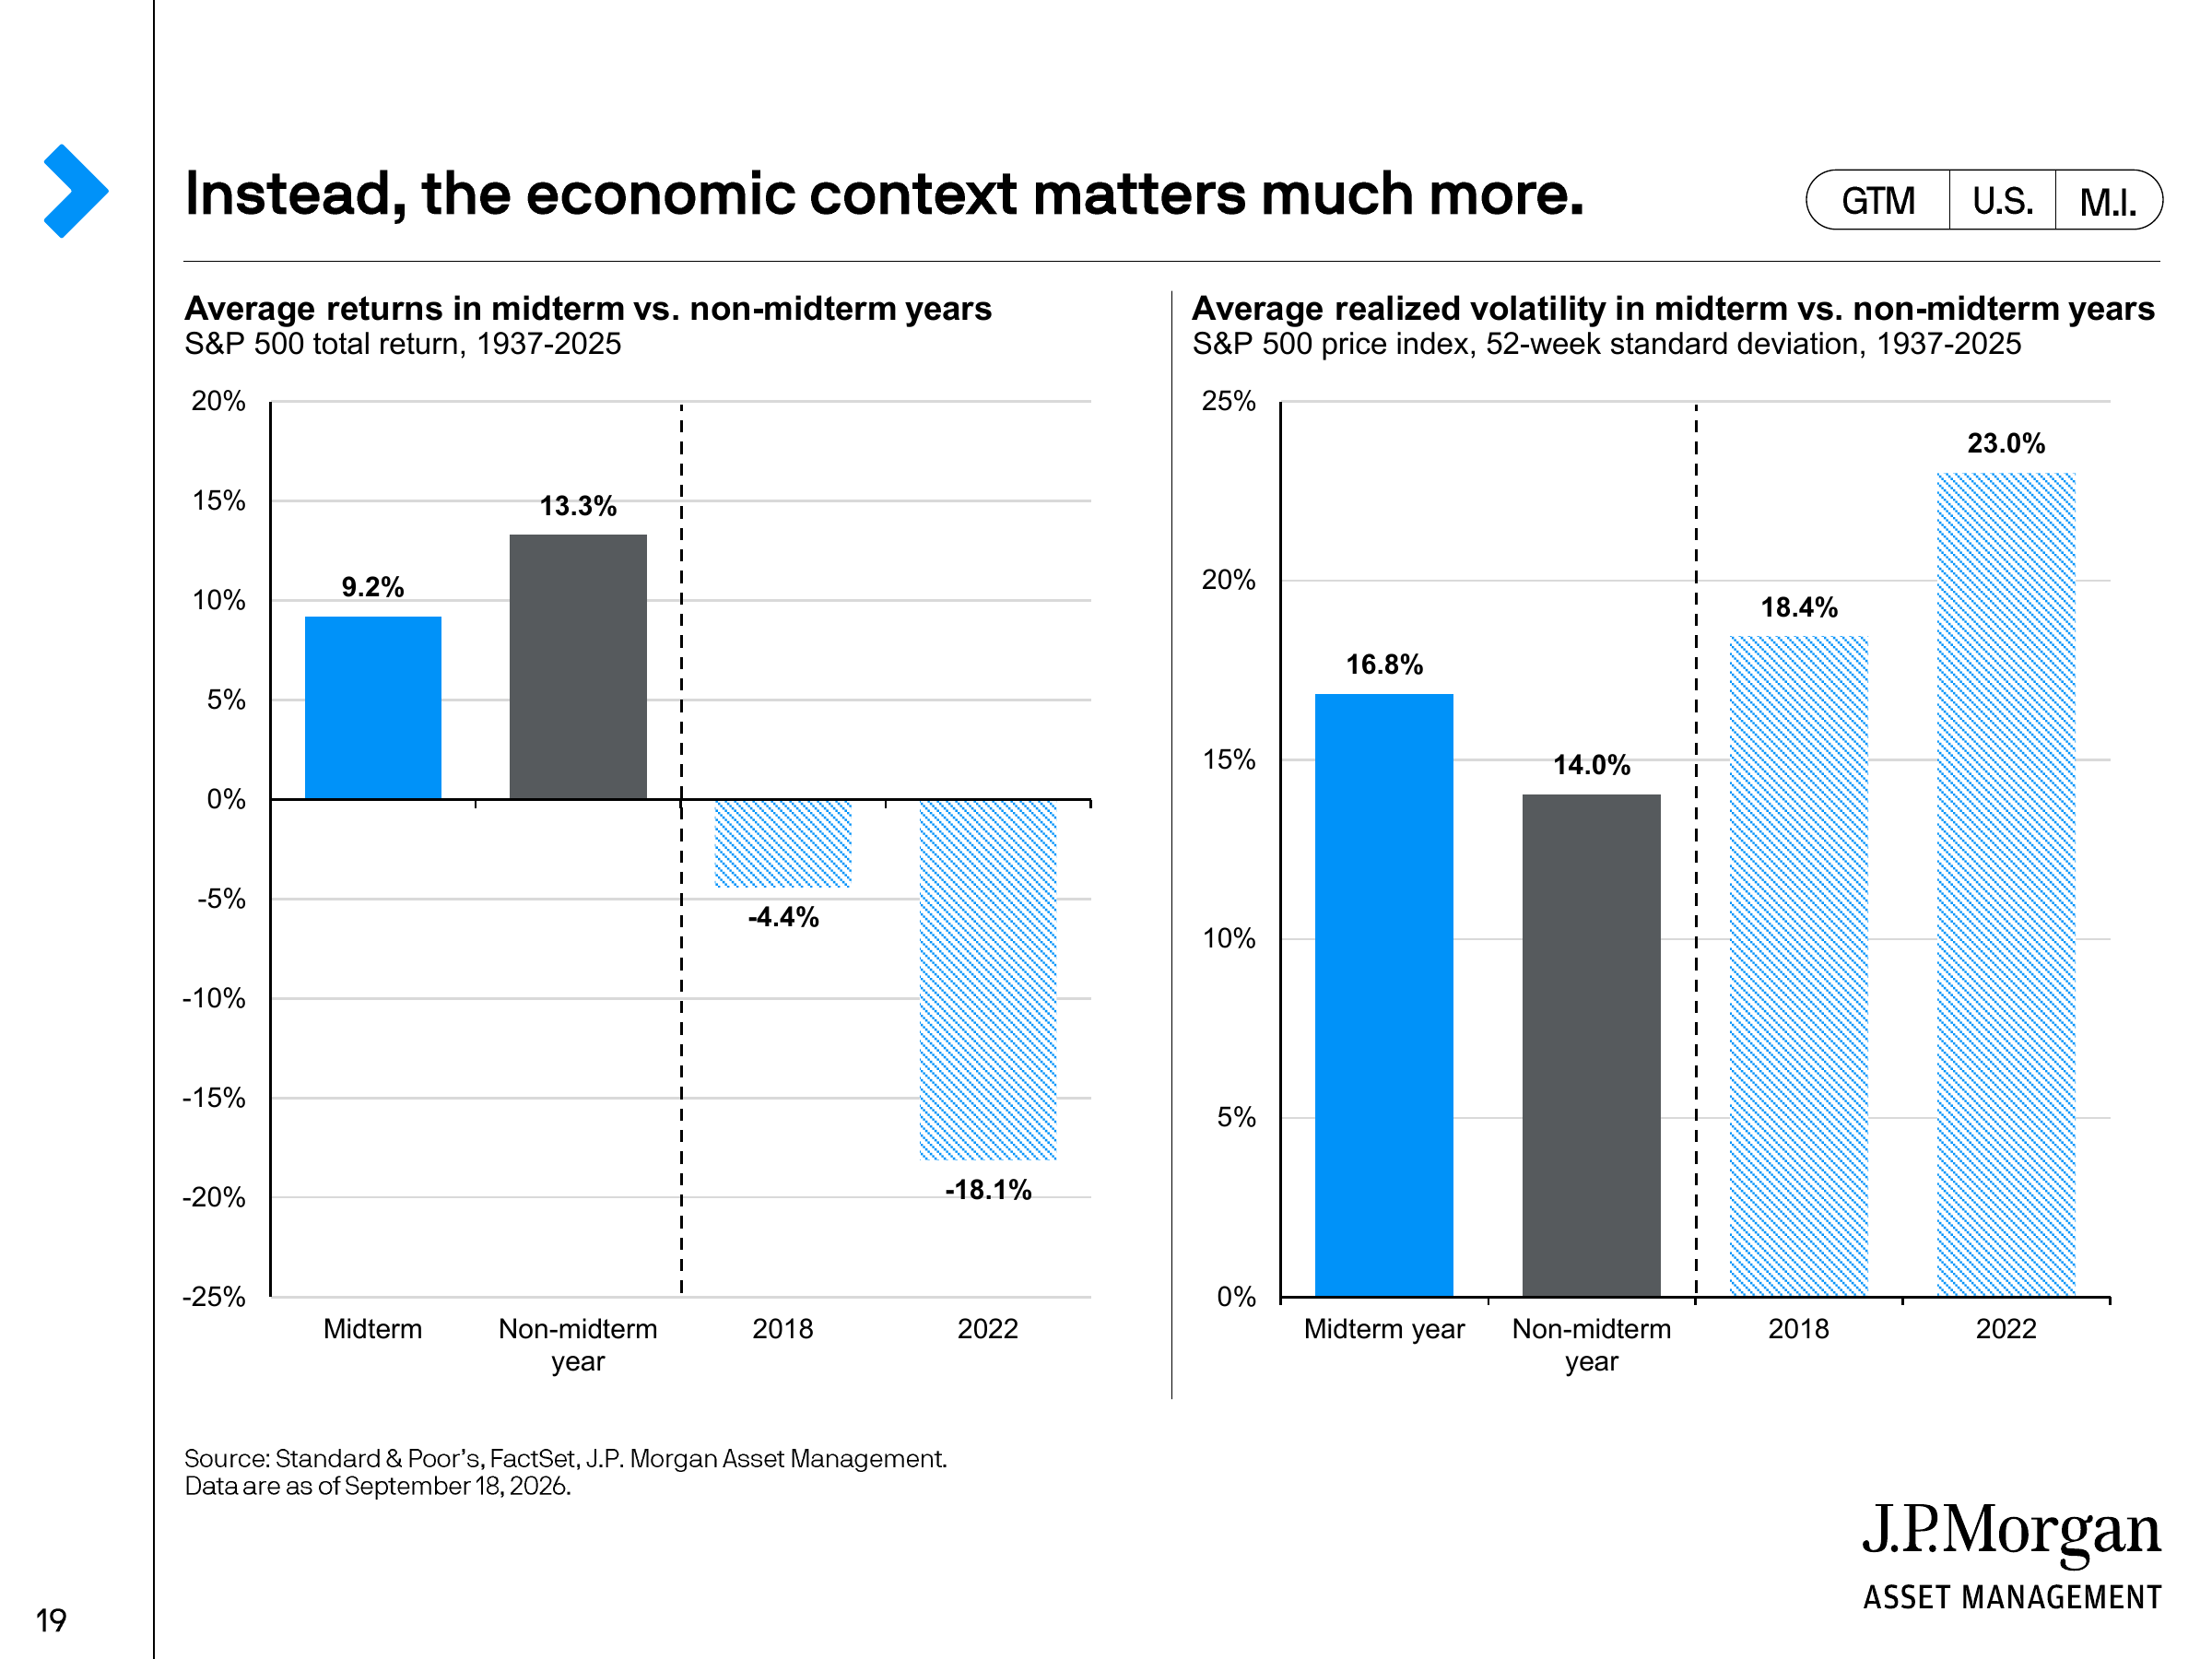
しかし平均値は一つの重要な問題を覆い隠している。中間選挙年には、他のはるかに重要なマクロイベントが同時に発生することが多いのだ。
2018年のS&P 500の年間トータルリターンは約-4.4%、2022年は約-18.1%であった。両年はちょうど中間選挙年であったが、J.P. Morgan は市場の圧力を主に当時のFRBの金融引き締めと結びつけている。2002年も同様にパフォーマンスが悪かった中間選挙年であり、当時市場は依然としてインターネットバブル崩壊を消化していた。
したがって、これらの年を単純に「中間選挙のせいで株式市場のパフォーマンスが悪かった」と要約することは、実際には相関と因果関係を混同している。
これも J.P. Morgan のレポート全体が繰り返し強調している点である。歴史的な市場リターンを理解する際、経済環境は通常、政治環境よりも説明力が高い。
本当に明確な季節性は、第1四半期から第3四半期が弱く、第4四半期が回復すること
どうしても歴史から中間選挙年の共通特徴を探すなら、より明確な規則性はむしろ年内のリズムに現れる。
J.P. Morgan の1982—2022年の中間選挙サイクルに関する統計によれば、S&P 500 の中間選挙年における第1、第2、第3四半期の平均価格リターンはそれぞれ約-0.5%、-0.6%、-0.1%であり、第4四半期は+6.6%に上昇した。選挙日前後100取引日の統計でも、歴史的な市場改善は投票終了当日から始まるのではなく、選挙日の1か月弱前にはすでに現れていることが多い。
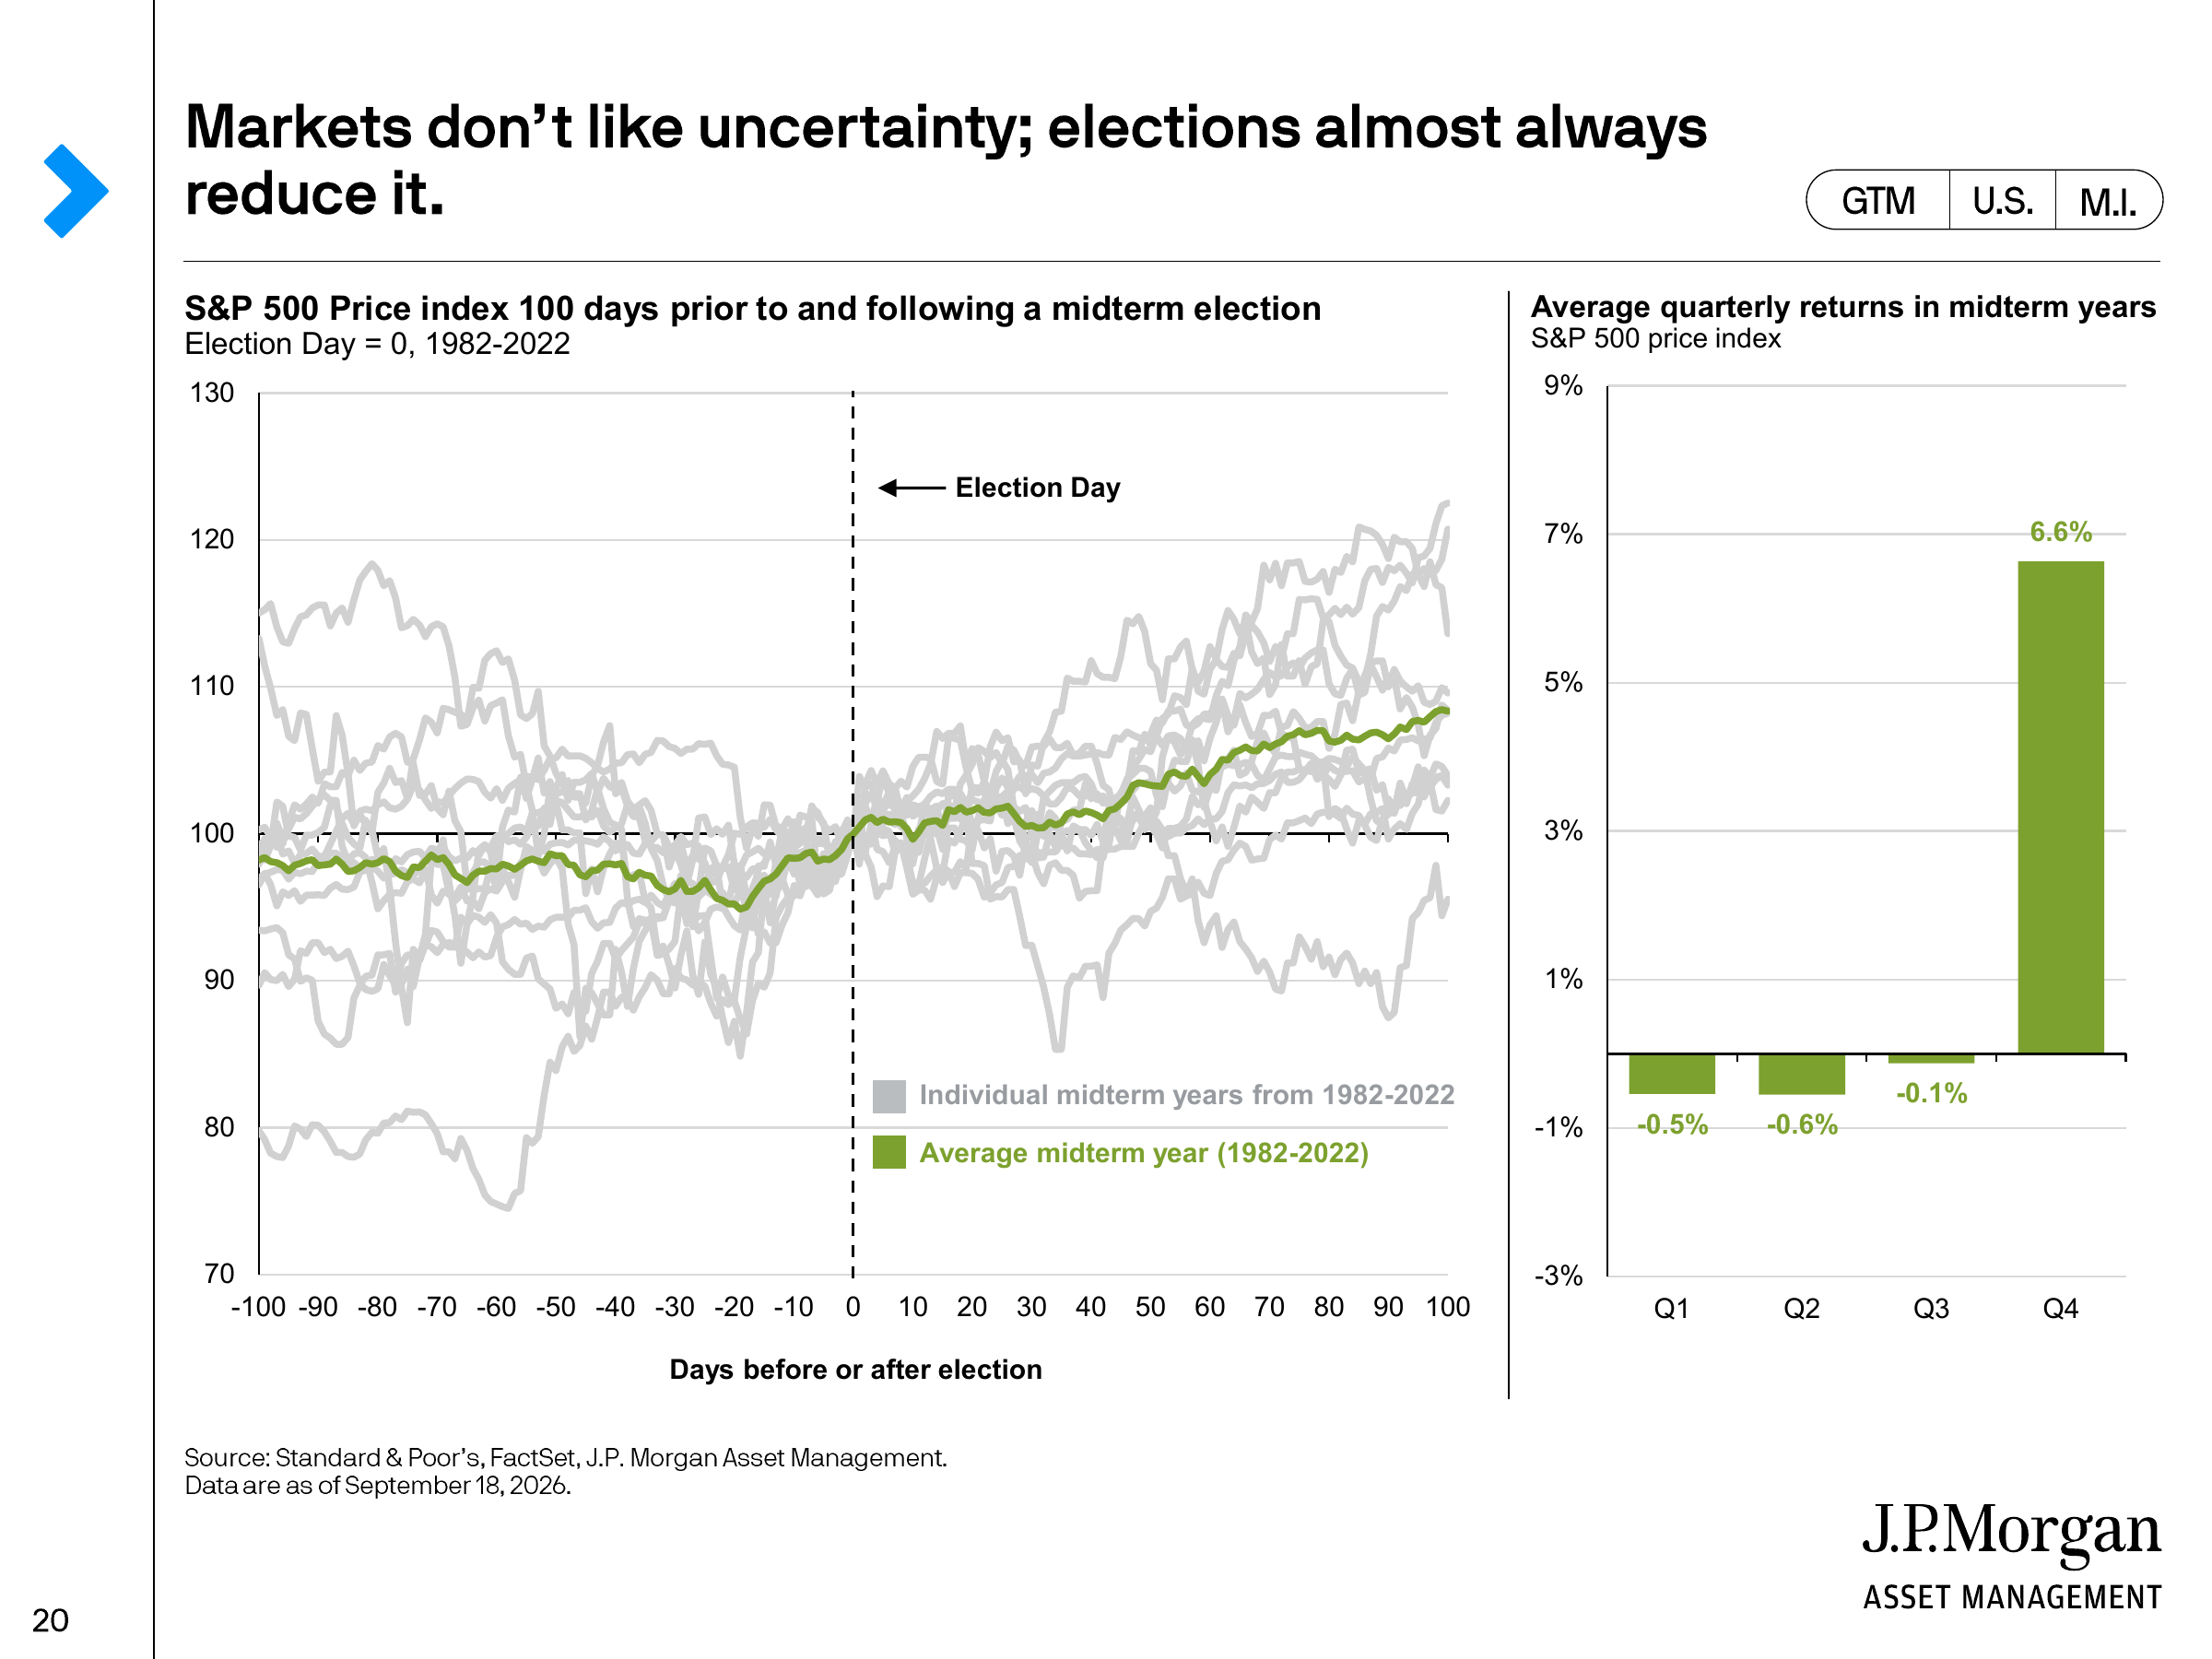
J.P. Morgan はこの現象を「不確実性の消退」と説明している。選挙前、市場は複数の政策シナリオを同時に価格に織り込む必要がある。投票日が近づくにつれ、可能な政策経路は徐々に収束し、選挙という不確実性の源泉がそれに伴って減少する。
しかしこれも依然として歴史統計として理解されるべきであり、直接2026年の市場予測に外挿することはできない。
2002年は明らかな反例である。当時、中間選挙が終わっても、テクノロジーバブル崩壊によるファンダメンタルズ圧力が「政治的不確実性の消失」という要因を依然として上回っていた。つまり、選挙は政治的な未知を終わらせることはできるが、経済周期そのものを終わらせることはできない。
2026年に本当に注視すべきは、やはりインフレと金利
この枠組みを今年に当てはめると特に顕著である。
8月の米国CPIは前年同月比3.4%上昇、コアCPIは前年同月比2.4%上昇した。うちガソリン価格は前月比3.9%上昇し、当月の総合CPI上昇幅の3分の1以上を寄与した。J.P. Morgan のレポートはしたがって、エネルギー価格、家計の負担能力、インフレを現在のマクロ環境の重要変数として再び位置づけている。
その後、FRBは9月の会合で25ベーシスポイント利上げし、3.75%—4.00%とした。最新の経済予測では、FOMCの2026年末のフェデラルファンド金利の中央値予測は4.1%であり、同時に年間PCEインフレを3.7%、コアPCEを3.4%と予測している。
J.P. Morgan は9月18日のデータでも、当時市場が年内のさらなる利上げの可能性をすでに織り込み始めていたと指摘している。
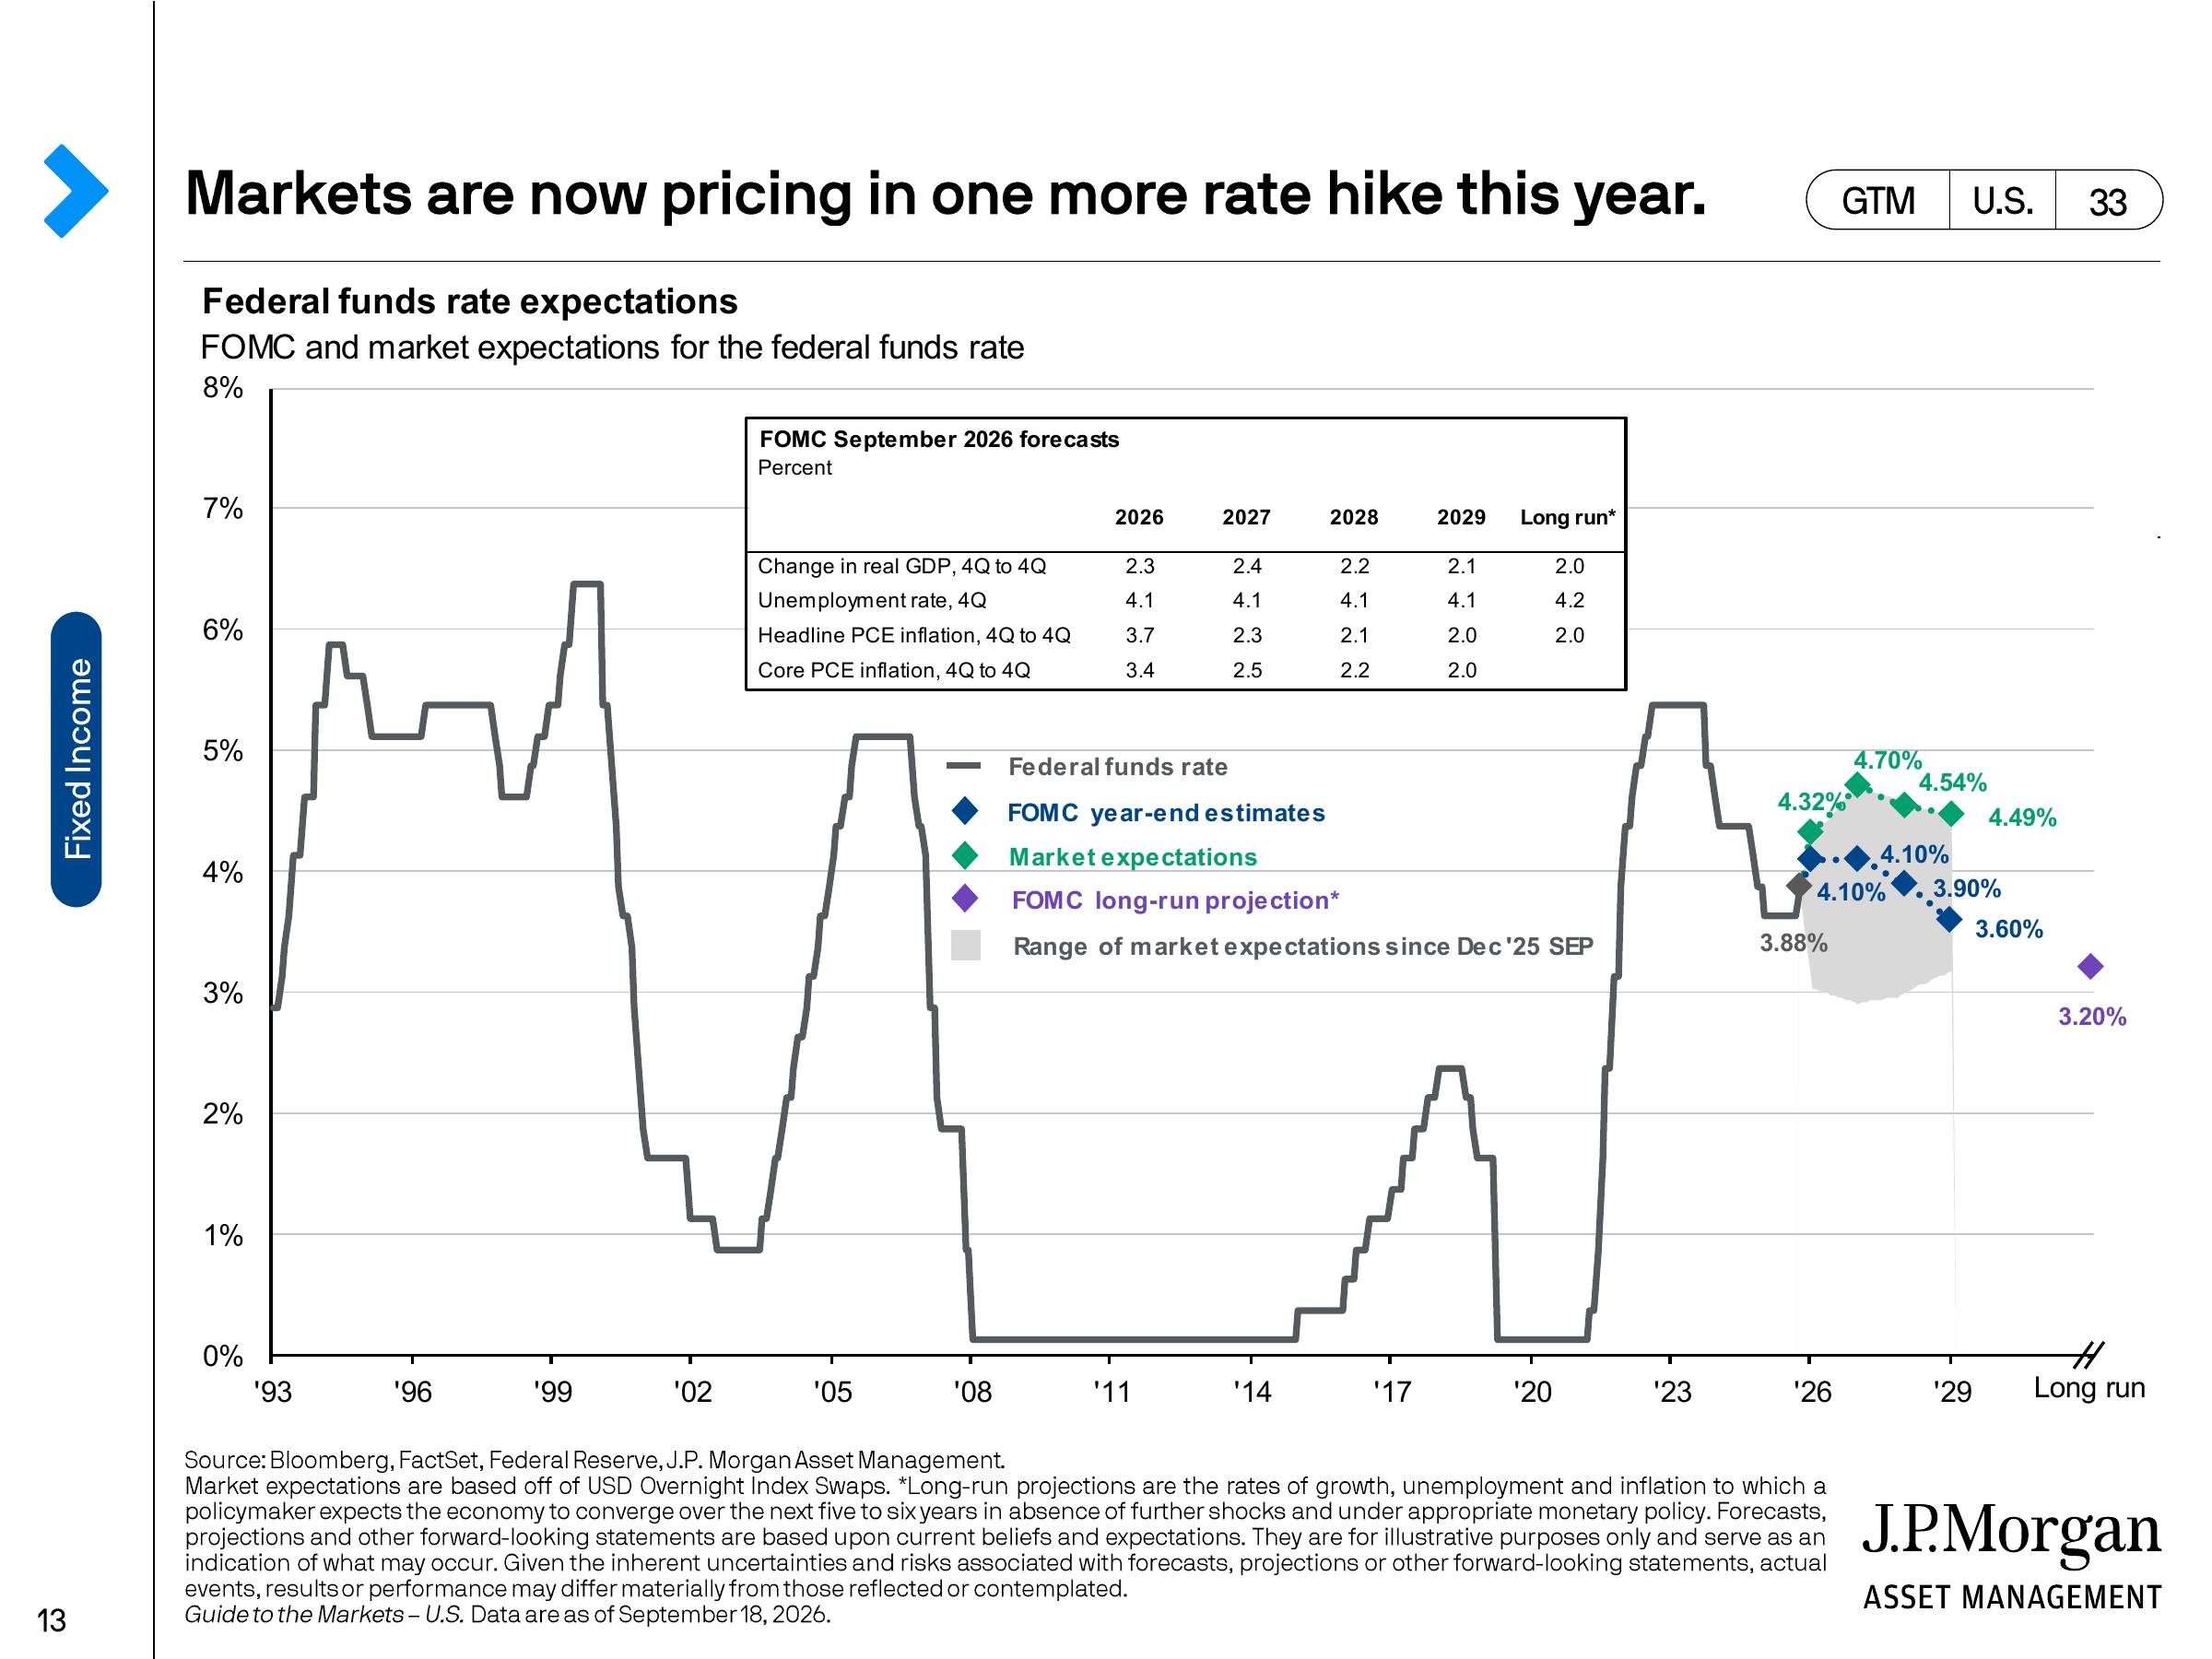
これにより、2026年中間選挙が置かれた市場環境は、単純な「選挙トレード」とは明らかに異なる。一方では議会支配権による財政、貿易、規制の経路変化があり、他方ではすでに発生したインフレと金融政策の再価格決定がある。
後者は無リスク金利、バリュエーションの割引率、企業の資金調達コストを直接変えることができるため、市場全体への影響経路はより直接的である。
これがおそらく、J.P. Morgan の22ページにわたるこのレポートで最も





