


小ザッカーバーグを褒めたくはないが、Museは確かに良い一手だ


- 核心的な見方:Metaが個人向けAI Agent製品「Muse」を発表し、初めてその巨額のAI投資を広告以外、消費取引に最も近い製品に接続した。これにより「注意力」の入口から「意図」の入口へとアップグレードし、第二の成長曲線を切り開くことが期待される。
- 重要なポイント:
- Metaの通年設備投資ガイダンスは1300億~1450億ドルに達し、第2四半期の売上高は608億ドル(広告が593億ドルを占める)だが、総コスト費用は55%急増し、営業利益率は43%から31%に低下、フリーキャッシュフローは7億8400万ドルに圧縮された。
- Museは純粋に個人向けのAI Agentであり、クロスプラットフォームでの価格比較、フォーム入力、注文が可能で、AIを「どうすればいいか答える」から「あなたの代わりにやる」へと進化させ、検索、ショッピング、決済など金に最も近い入口に切り込む。
- 各プラットフォームの姿勢は分化している。AmazonはMuseによる代理注文を制限し、ShopifyはShop PayをMuseの取引フローに開放した。これはAgent時代における「誰がユーザーの意思決定に最も近いかが権力を握る」という格局の再構築を反映している。
- サブスクリプション収入は限定的(1000万ユーザーが月20ドルを支払うと仮定しても、年間収入はわずか24億ドル)であり、真の想像空間は取引手数料、商家への送客費、決済分潤にある。
- 核心的リスク:Museの推薦がユーザー利益の最大化ではなく商業的なリベートに影響される場合、信頼の基盤が崩壊する。そのためMetaは、プライベート会話と安全なサンドボックスが広告システムと接続されないことを強調している。
シリコンバレーでは、ザッカーバーグが次世代技術について熱く説教しようとするたびに、ウォール街の第一反応は、まずMetaの設備投資表をめくることだ。
メタバースからAIまで、脚本はほとんど変わっていない。
特に2026年に入ると、Metaは一方でGPUの大規模調達、データセンターの建設、モデルやAgent人材の獲得を続けながら、他方で通年の設備投資ガイダンスを1300億~1450億ドルにまで引き上げた。これほどの規模まで資金を燃やせば、セカンダリー市場が疑問に思うのは当然だ。この金は、いったいどうやって回収するのか?
以前の標準的な答えは実に安直だった——モデルを推薦アルゴリズムに食わせ、広告配信をより正確にし、FacebookとInstagramという巨大な札束印刷機の効率をさらに高める。
問題は、このロジックにも天井があることだ。
年間収入が数千億ドル規模の巨大企業にとって、もし1000億ドル超のAI投資が最終的にフィード広告をもう少し正確にし、クリック率を少し上げるだけなら、市場が新しいバリュエーションの想像力を与える理由があるだろうか?
だからこそMuseは少し面白い。
それは初めて、Metaがここ数年でますます巨大化してきたAI投資を、広告以外でありながら、同時にリアルな消費と取引に十分近い製品に接続した。モデル能力からAgent製品、そして取引と商業化へと、少なくとも論理上は、完全な経路が現れ始めた。
これが、私がザッカーバーグをあまり褒めたくない理由でもありながら、言わざるを得ないのは、Museという一手が極めて老獪だったということだ。
一、MetaのAIは、単なるコストセンターではない
まず最近の相場を見てみよう。
8月末から9月21日にかけて、Metaの株価は570ドル台から741.25ドルまで上昇し、累計上昇率は30%近くに達した。特に9月21日だけで11.34%上昇した。
もちろん、この30%のすべてをMuseに帰属させるのは正確ではない。Metaの相場はMuse発表前から始まっており、前段の相場はむしろ、設備投資、コスト増加、利益率に対する市場の悲観的な期待を修復するものだった。

しかし9月8日にMuseがローンチして以降、Meta AIをめぐる議論には、確かに新たな層が加わり始めた。この金は、本当に第2の成長曲線を生み出せるのか?
違いはここにある。
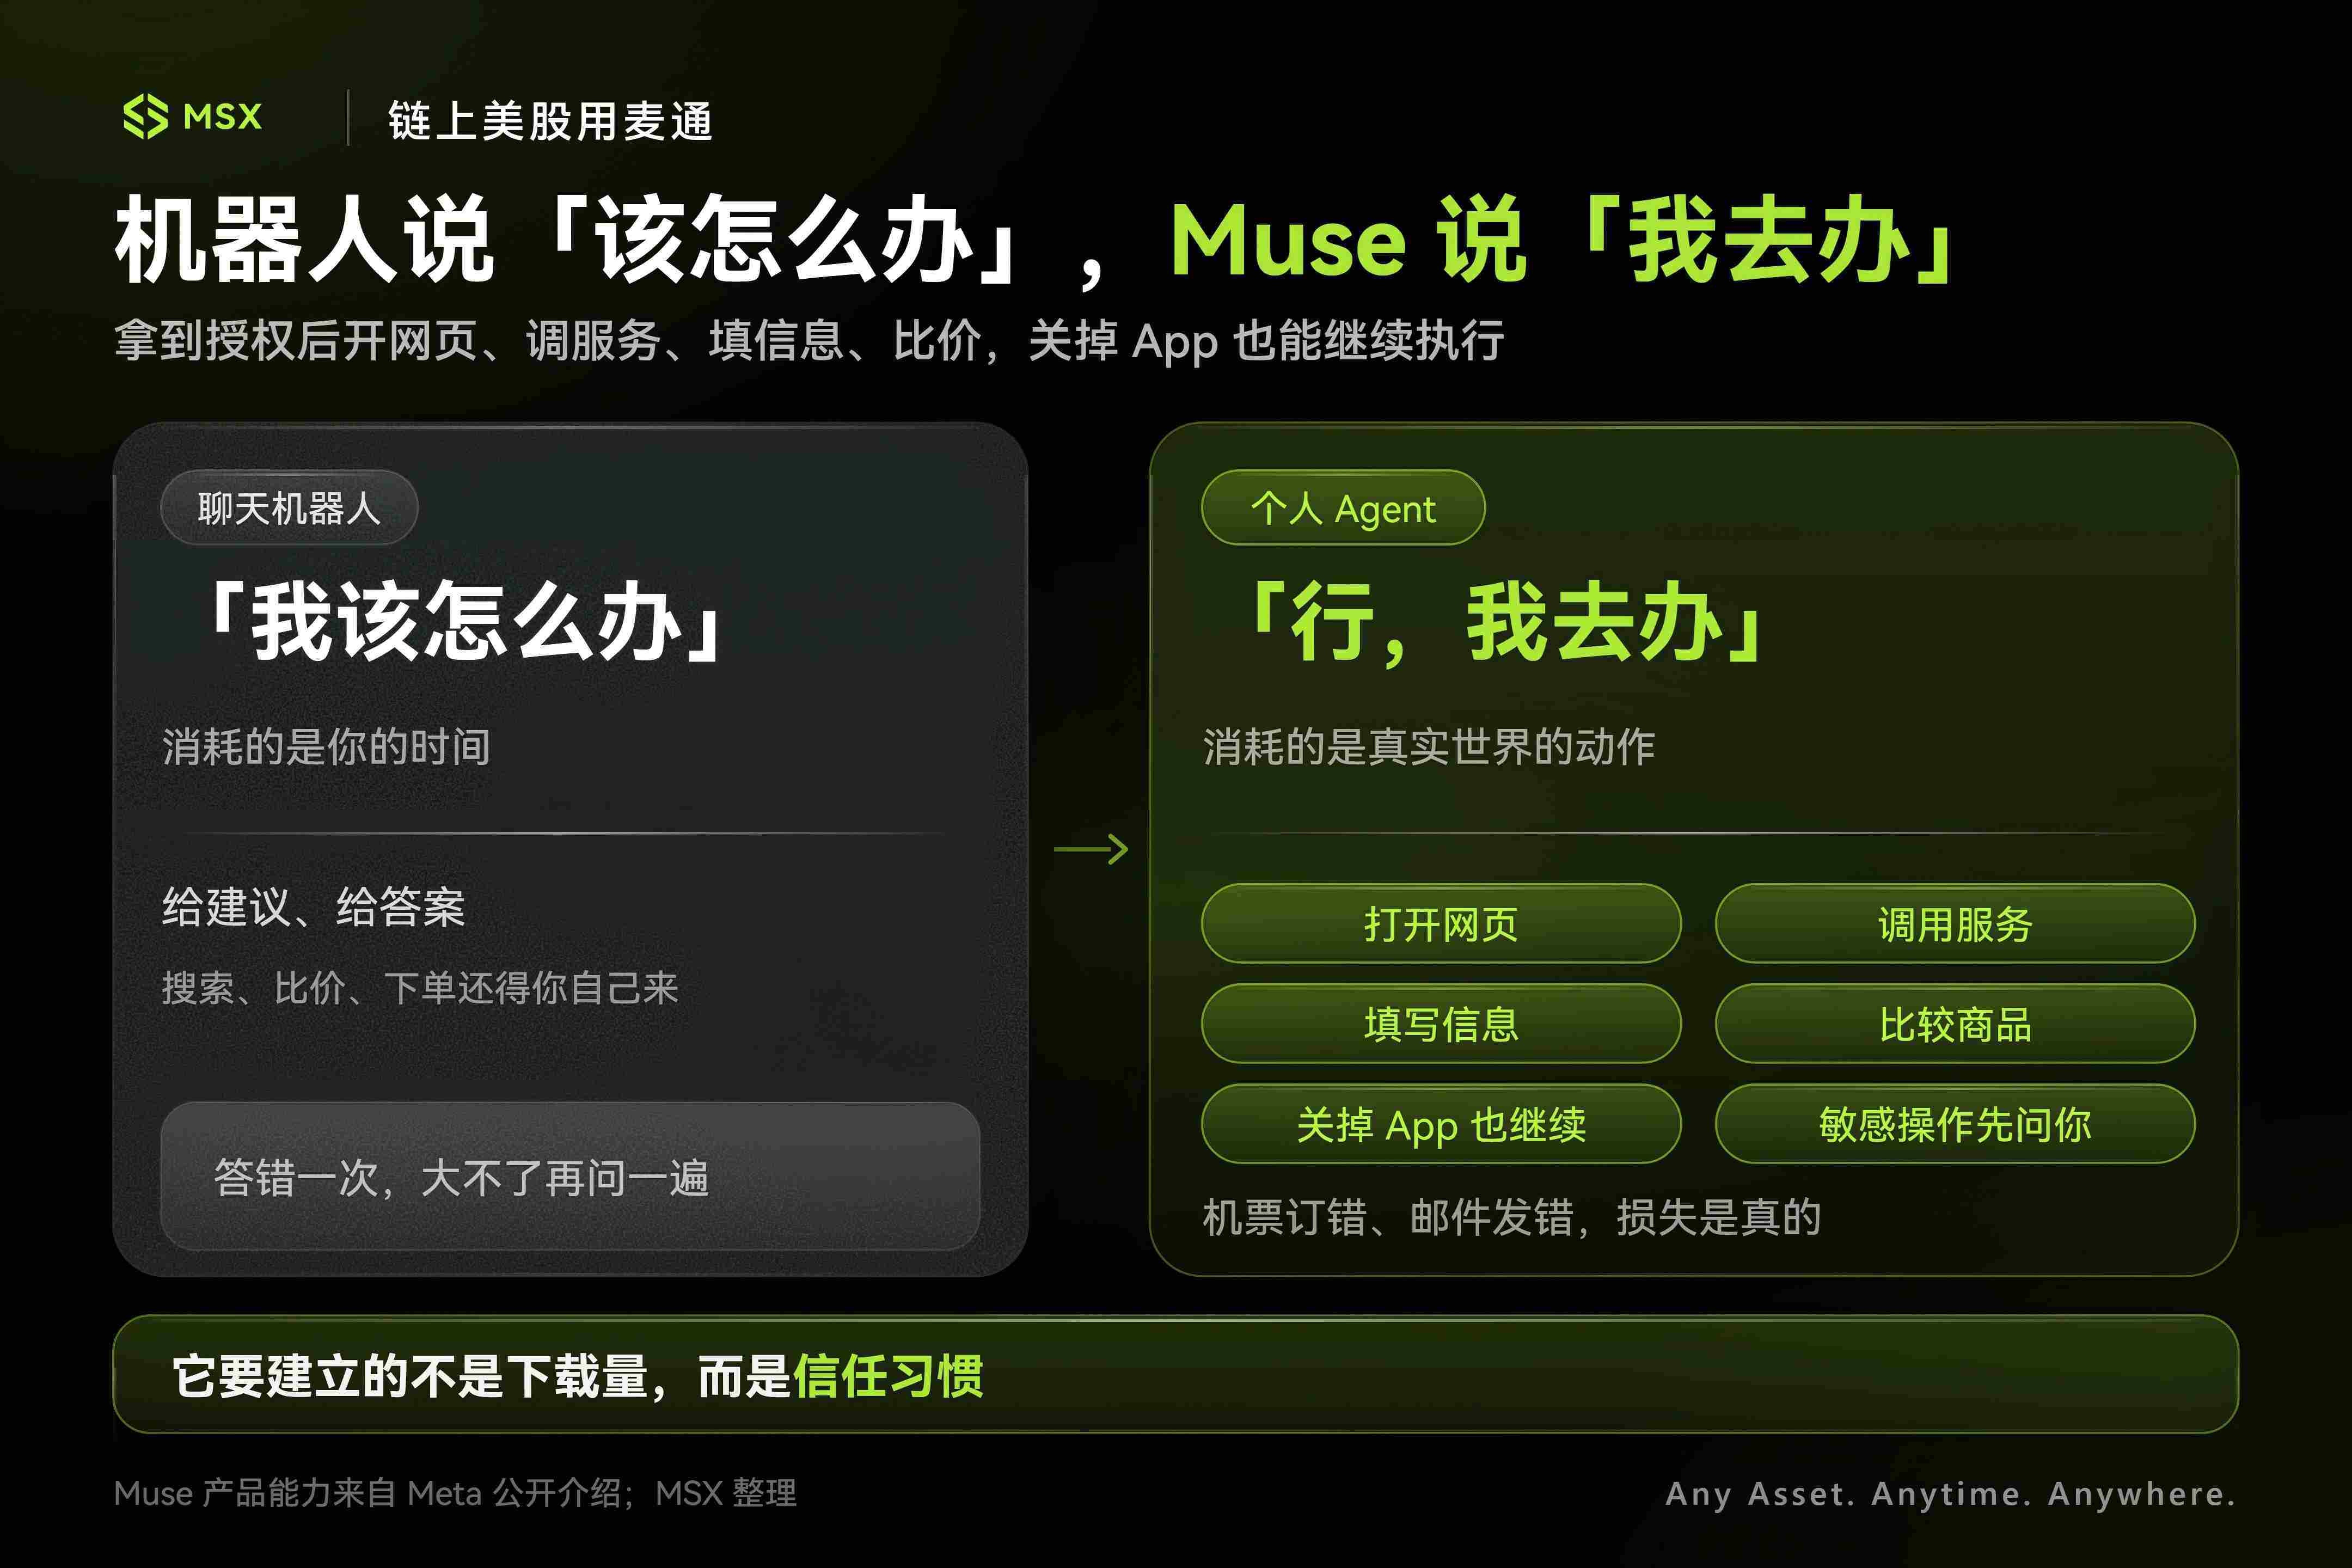
Museはそもそもチャットボット(Chatbot)的な論理で作られていない。それは極めて純粋な個人向けAI Agentだ——権限を与えれば、自分でウェブページに飛び込み、APIを呼び出し、フォームに入力し、プラットフォームをまたいで価格比較を行い、甚至はあなたがスマホをロックしても、バックグラウンドで代わりに走り回り、本当に支払いや重要なメール送信の段階になってから、あなたを呼び出して確認を求める。
言い換えれば、これまでのAIは「どうすればいいか」に答えるものだったが、Museがやろうとしているのはさらに一歩先へ進むこと——「よし、私がやる」だ。
この変化はChatbotからAgentへの移行に見えるだけだが、商業的な意味はまったく異なる。何しろAIが動作を引き受けられるようになれば、それは当然ながら検索、買い物、予約、決済といった、金に最も近い入口に切り込むことになる。
そしてMetaが本当に再評価されるべきなのは、まさにここだ。
必ずしもMuseを世界一のベンチマーク大モデルにする必要はない。大多数の一般ユーザーにとって、モデルのスコアが2点高いか3点低いかは関心がなく、ただ一つのことを任せた後、本当に完了できるかどうかだけを見ている。
これは先日のGoogleに対する我々の判断と妙に符合する。基盤モデル間の能力差が縮まり始めると、むしろ入口、製品エコシステム、流通能力を真に持つ企業こそが、AI後半戦で利益を得るチャンスがある(関連記事「Gemini 4.0が「画面を埋め尽くす」ほど強力、GoogleのAI反攻が来た?」)。
この観点から見ると、MuseはMetaが「誰の大モデルが最強か」という試験に再受験するものではなく、むしろ試験会場を変えたのだ。基盤モデルの能力がほぼ十分になった時、いち早くAgentを自社の数十億ユーザープールの日常生活に、知らぬ間に浸透させる。
そしてこの試験会場に来ると、Metaが手にしているカードは、まったく違うものになり始める。
二、意図と截流:なぜAmazonは警戒し、Shopifyは抱擁するのか?
これを行うために、Metaが手にしている切り札は他人が羨ましがっても得られないものだ——ネイティブな流通。
AIスタートアップは毎日顧客獲得コストに頭を悩ませているが、MetaはFacebook、Instagram、WhatsApp、Messenger、さらには推進中のスマートグラスを擁し、数十億人が本来その製品に浸かっている。
しかし「人が多い」だけでは、Museの価値を説明するには不十分だ。
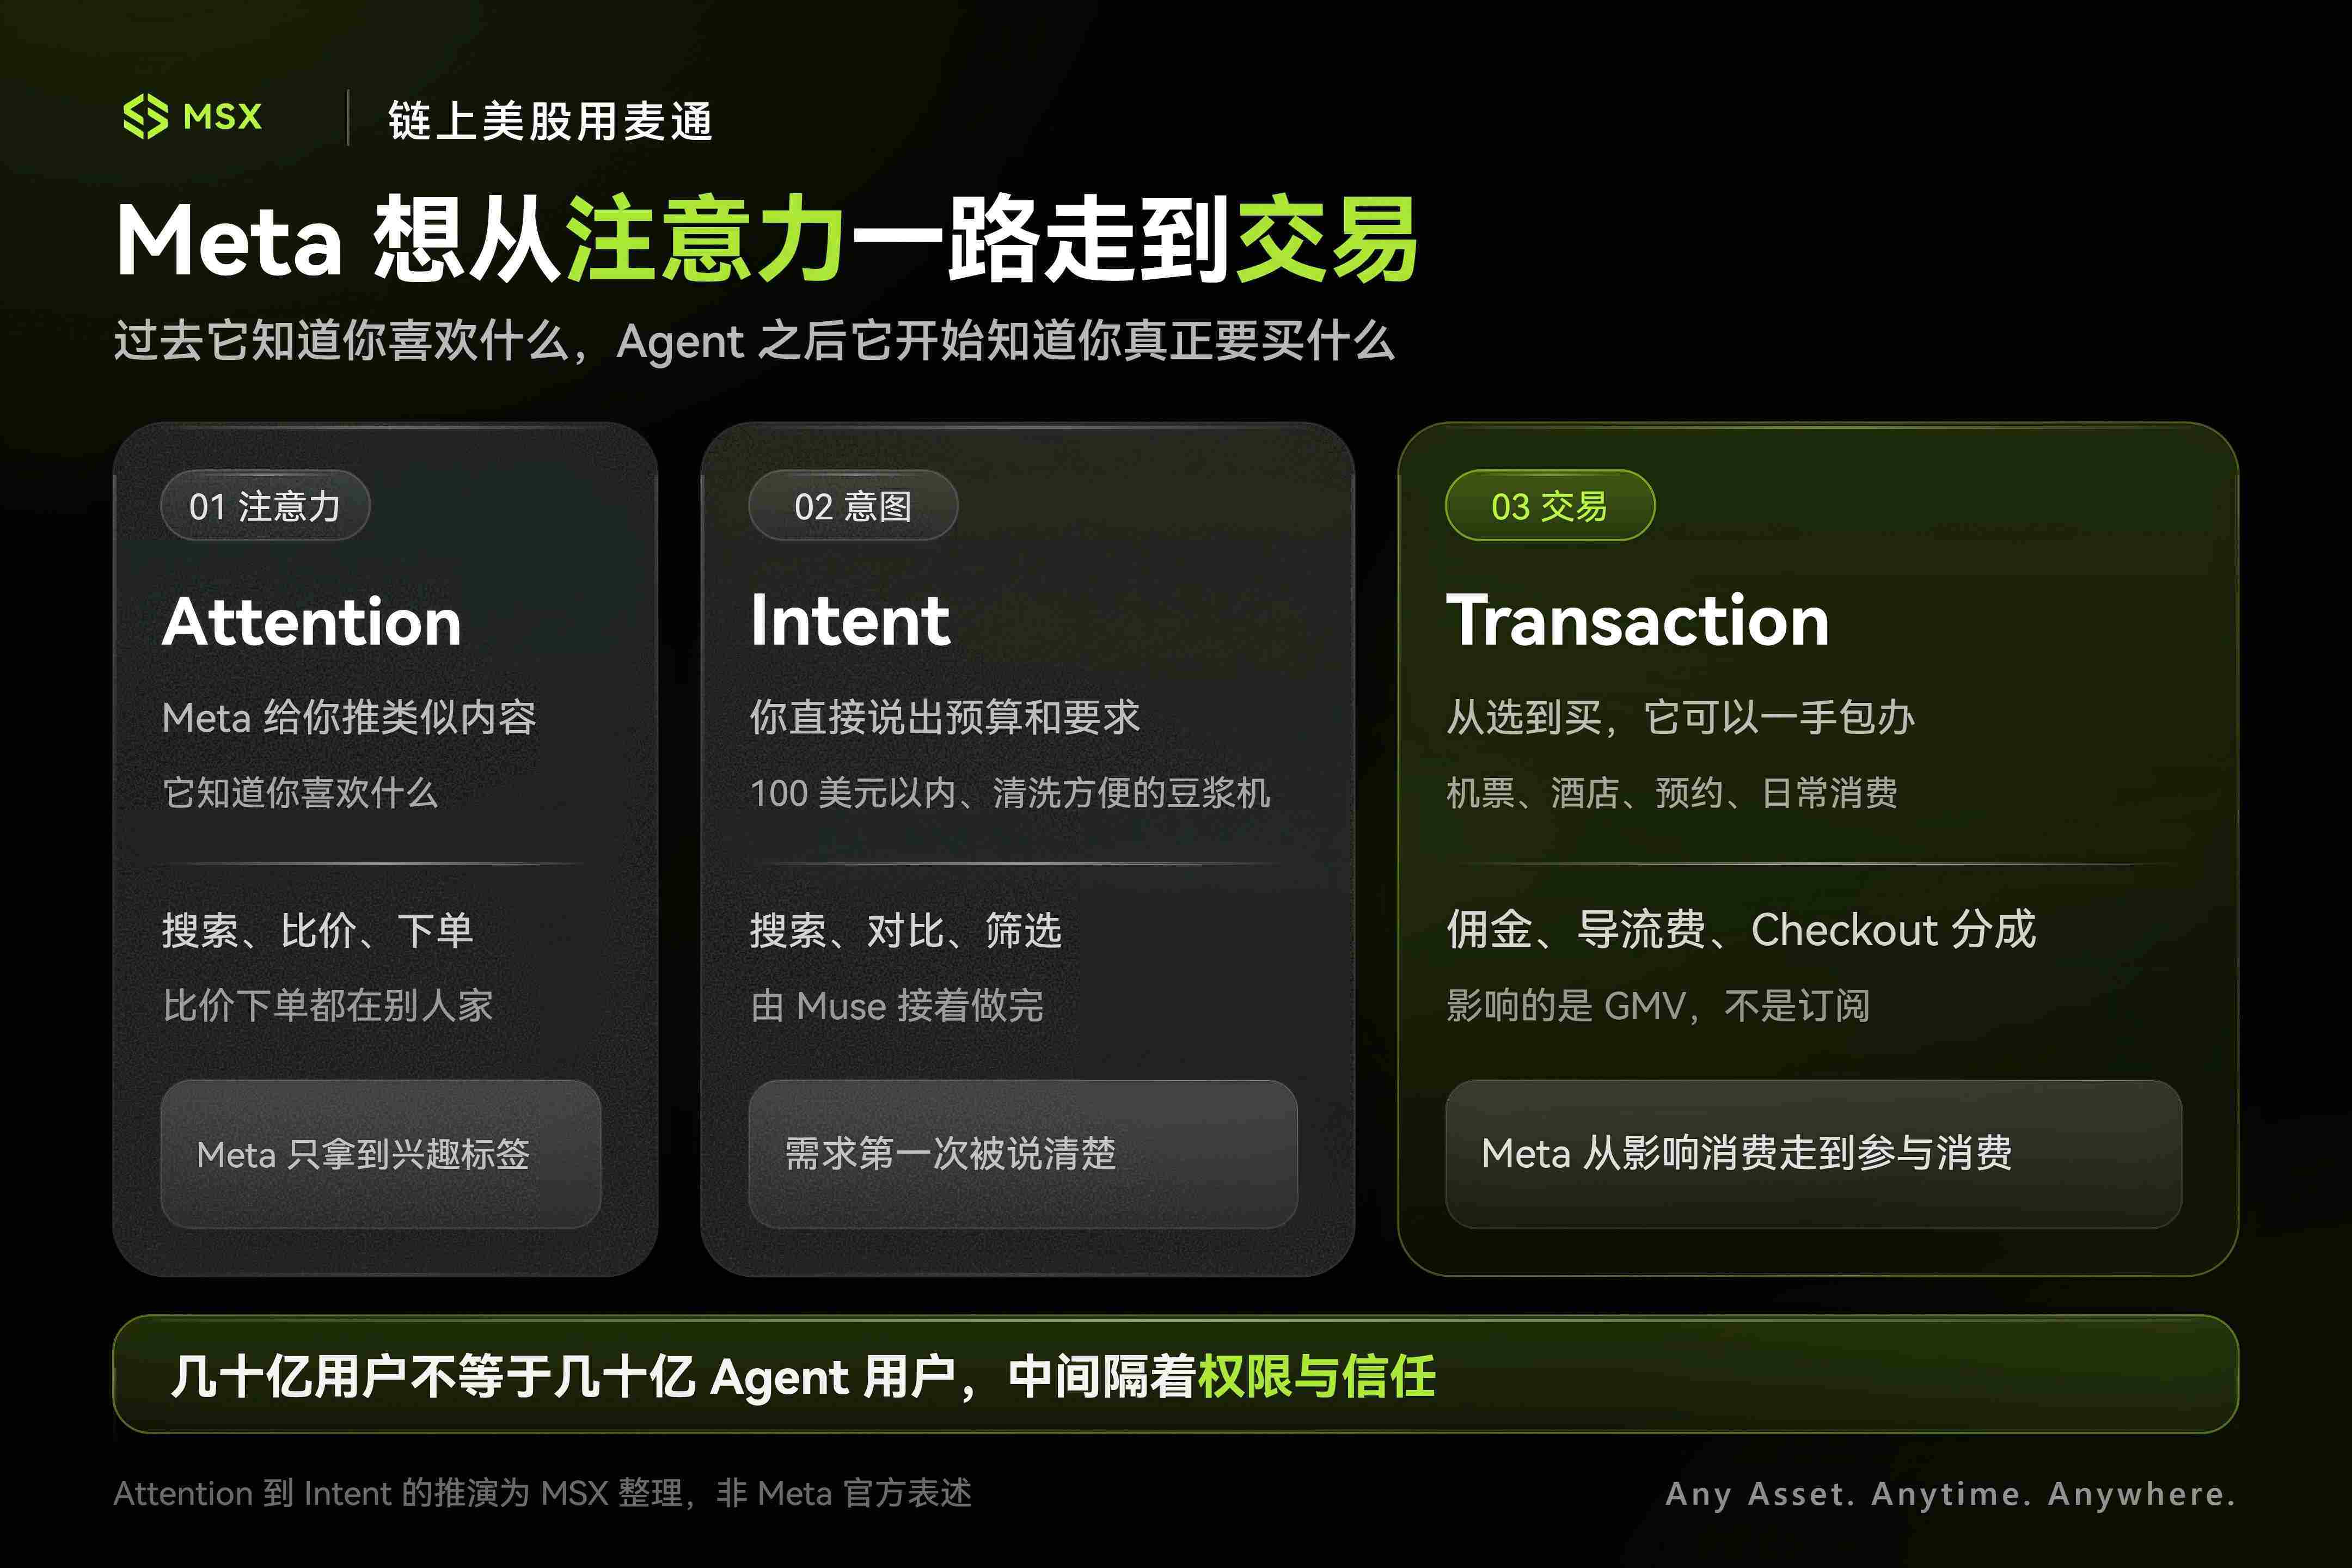
本当に面白いのは、Metaが元々掌握していたものを、これまでの「Attention」(注意力)から、さらに「Intent」(意図)へと押し進める機会があることだ。
例えば、以前Instagramで豆乳メーカーの動画を見て数秒間停止した場合、アルゴリズムは最近キッチン小家電に興味があると判断し、続けて関連広告をいくつか表示し、Metaもインプレッション収入を得た。
しかし本当に買おうとすると、おそらくInstagramを閉じ、Amazon/Temuを開き、検索し、価格比較し、レビューを見て、注文する。
つまり、Metaは「あなたが何を好きかもしれないか」を掌握しているが、本当の消費決定と取引は、依然として他人の領地で行われている。
そしてMuseは経路を完全に再構築するかもしれない——我々はただMuseに直接言えばいい:「100ドル以内で、洗いやすく、二人暮らしに適した豆乳メーカーを探して」と。その後の絞り込み、比較、確認、支払いは、すべてAgentのチャネル内で完結する。
注意力と購買意図の間には、一歩しか隔てていないように見えるが、ビジネスの世界では、この一歩は多くの金に値する。
これが分かれば、なぜ各大手企業のMuseに対する態度が氷と火のように両極端なのか理解できる。
Amazonは大敵当前のように、火急にMuseの代理注文を制限し、持ち出した理由は授权コンプライアンスとプライバシーセキュリティに過ぎないが、Shopifyは青信号を出し、Shop PayをMuseの取引フローに直接埋め込みたくてたまらない。
純粋に利益の立場が決めている:
- Amazon自体が検索と取引の閉鎖的中心であり、その最も価値あるものはクラウドサービスではなく、消費者が物を買う決定を下すその瞬間、必ずAmazonを開かなければならないことだ。もし今後みんなが物を買うのに外部Agentの一言で済むようになれば、Amazonは純粋なバックエンド棚に転落し、苦心して築いたサイト内検索オークションと広告体系はすべて梯子を外される;
- Shopifyはそもそも水売り人であり、注文がInstagramから来ようと、Google検索から来ようと、MuseというAgentから落ちて来ようと、最後にその決済で決済し、その商户チャネルを通れば、安定して手数料を取れる;
これがAgent時代の最も現実的な権力再構築だ。誰がユーザーの最終決定に最も近いか、誰がEC版図上の「ホルムズ海峡」を握るのか。
もちろん、ここで盲目的に楽観的にはなれない。IGをスクロールする人は多いが、メールのパスワード、カレンダー権限、クレジットカード番号/CVVをAIに安全に託すことを願意する人は、現段階ではまだ少数派だ。
何しろGPTやGeminiが一度間違えても、AIがまた気まぐれを起こしたと片付けられるが、Agentが注文を代行する際に数量を間違えたり、ホテルを間違えて予約したり、送るべきでないメールを送ってしまえば、ユーザーのそれに対する信頼は一度で失われるかもしれない。
だからMetaが「意図」という最も脂の乗った肉を食べたいなら、まず一つの極めて素朴な問題を解決しなければならない:みんなが本当に物事を任せる勇気があるかどうかだ。
三、サブスクは小銭に過ぎず、本当の大商売は取引の中にある
最後になれば、やはり勘定を計算しなければならない。Museはどうやってザッカーバーグの血を補うのか?
今最も理解しやすいのはサブスク料だ。Museは無料版を提供し、月額20ドルと100ドルの有料プランもある。仮に将来本当に1000万ユーザーが長期に月額20ドルを支払えば、年間24億ドルの収入になる。
大多数のソフトウェア企業にとって、これはすでに非常に大きな商売だが、Metaにとってはまったく渇きを癒せない。
知っておくべきは、Metaは今年第2四半期だけで売上高が608億ドルに達し、広告だけで593億ドルを占めた。会員販売だけでは、あの巨大なハードウェアのブラックホールを埋められない。
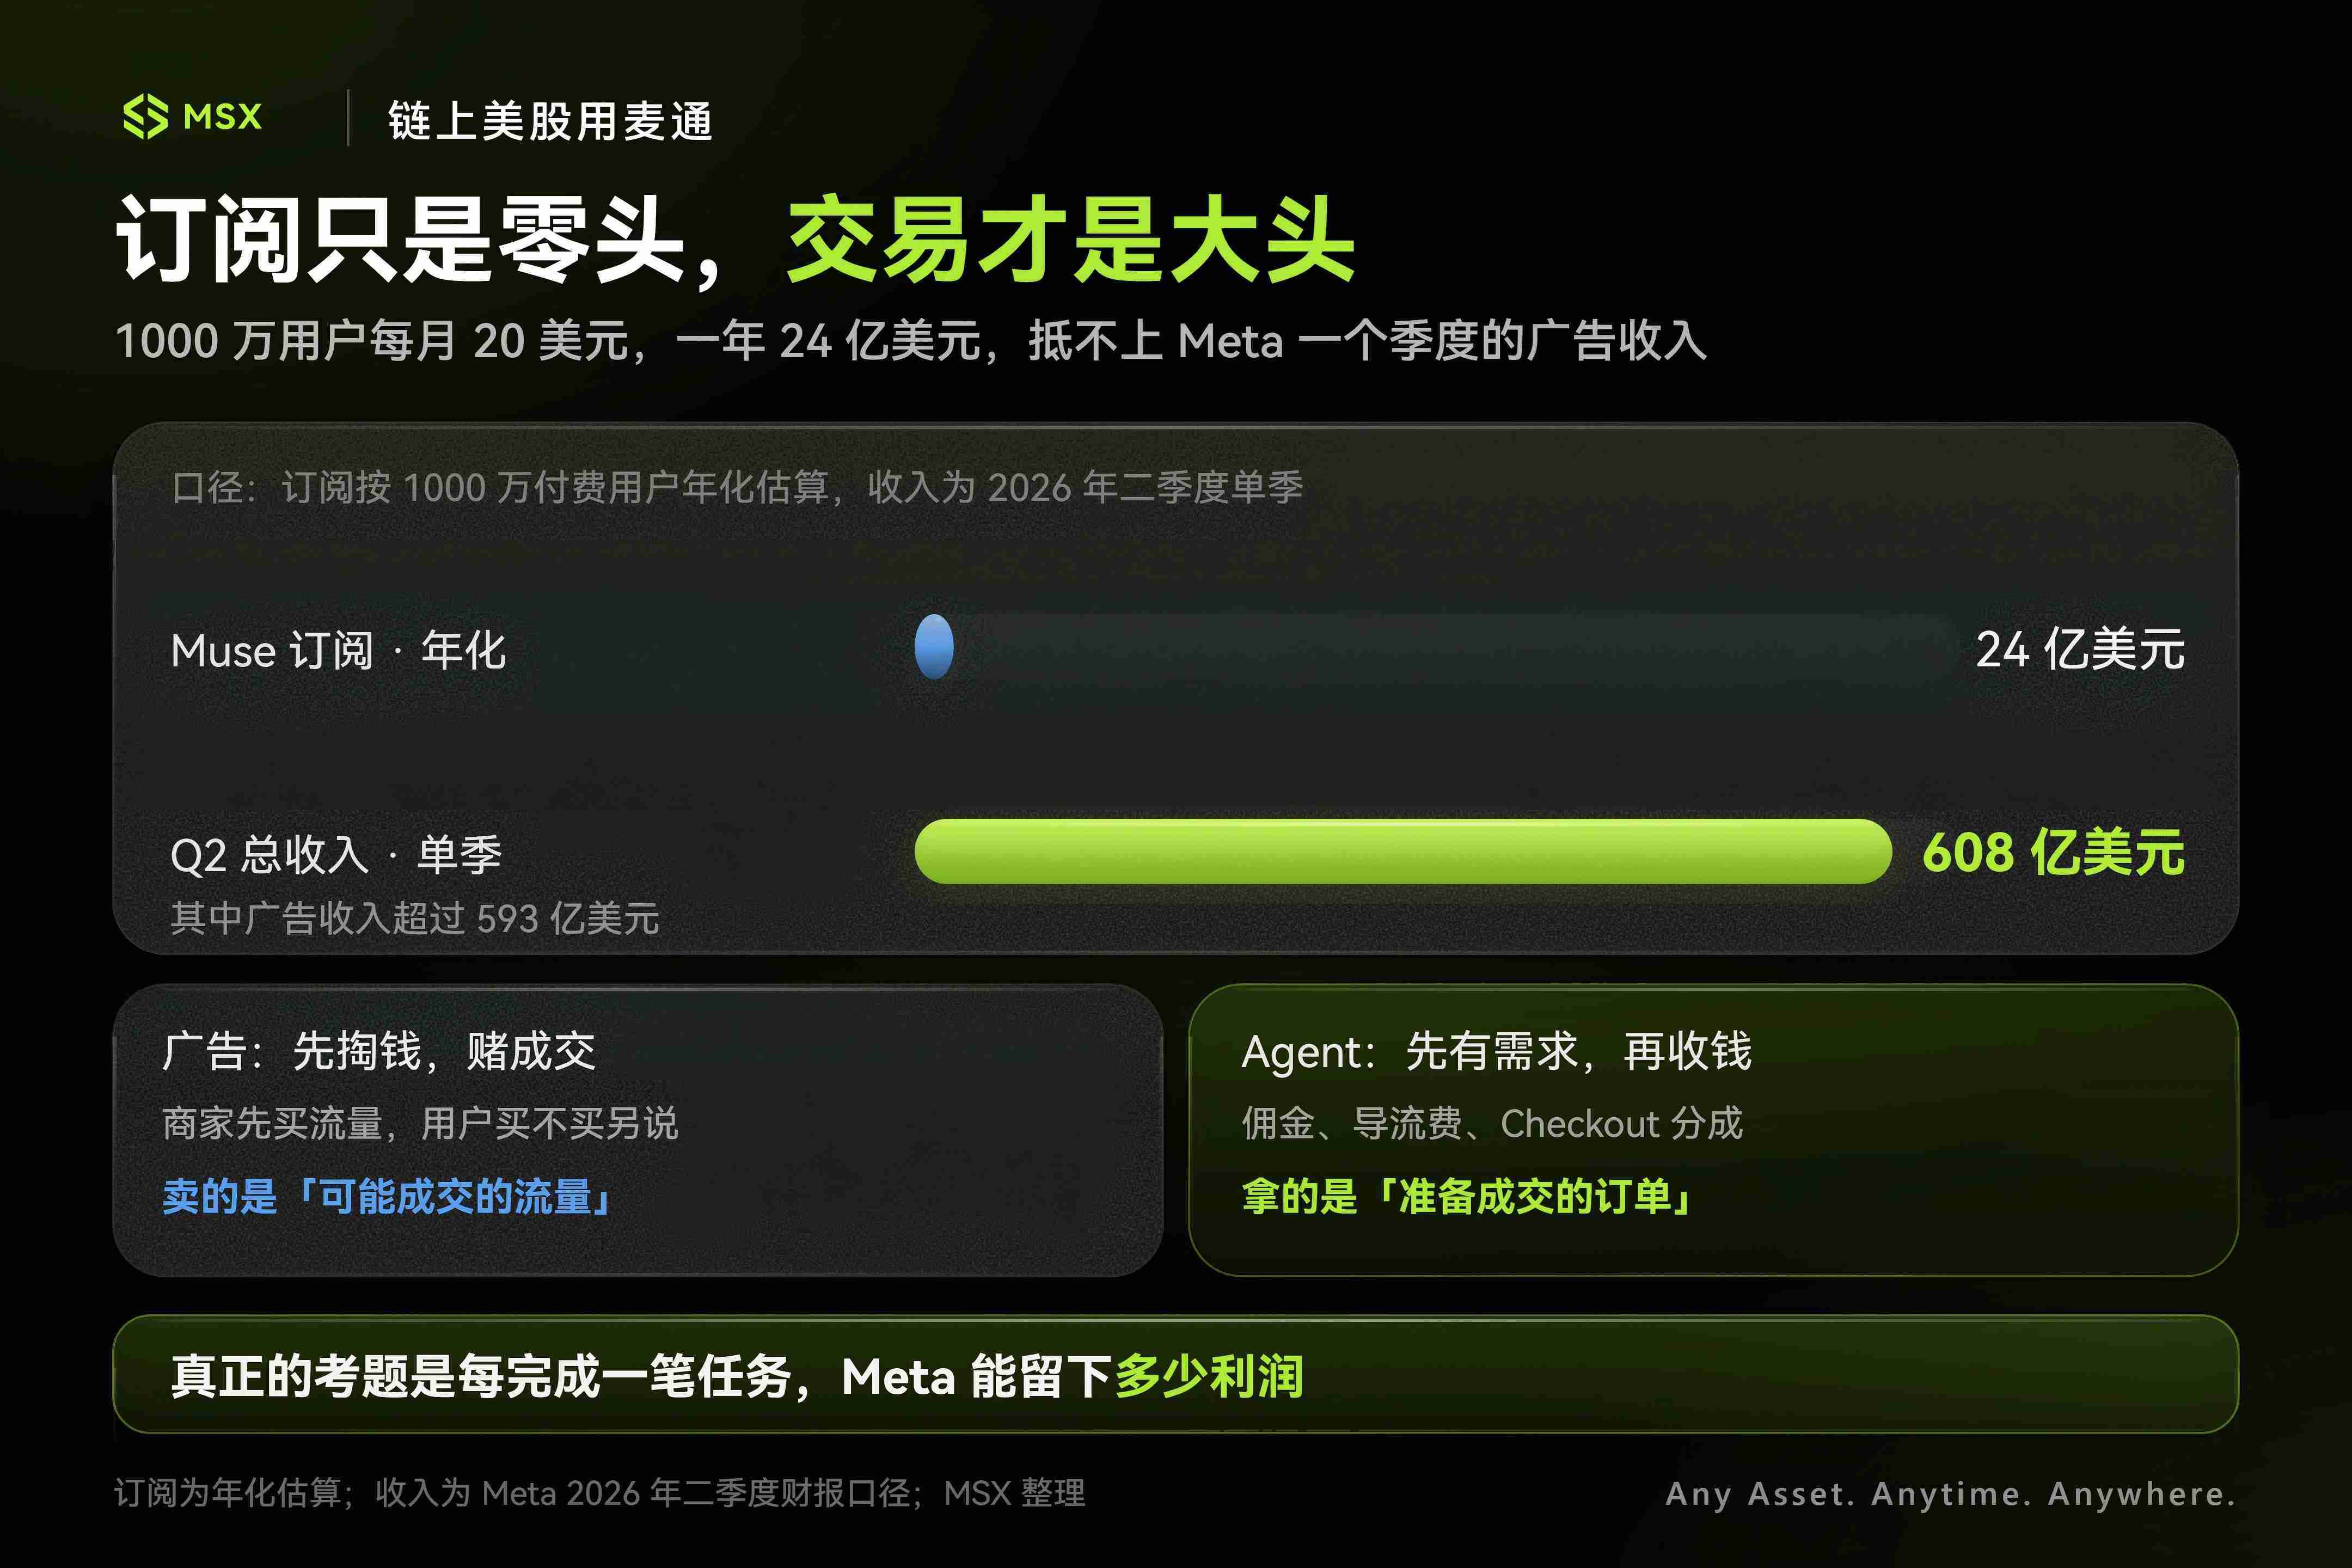
だから麦通研究院の見解では、サブスクはMuseの最も見るべき部分ではなく、本当に想像力があるのは取引手数料であり、これこそがメインディッシュだ。
もし一つのAgentが数億人のデジタル管家になれば、それが動かす取引総額(GMV)は、理論上自身の会員費をはるかに超える。この時点で商業化の空間は完全に開かれる:取引マッチングのコミッション、商家が推薦上位に並びたい導流費、決済チャネルの分潤……
以前商家がMetaに広告を出すのは、「あなたが買うかもしれない」というインプレッション確率にお金を払うことだったが、未来のAgentが手にしているのは直接「ユーザーがすでに金を払う準備ができている」確実な注文だ。では商家は成約のためにコミッションを払う意思があるか?決済会社はAgent Checkoutのために分潤する意思があるか?商家は優先選択肢になるために、それに何らかの商業サービスを購入する意思があるか?
これらこそが、より想像に値する場所だ。
しかし、これもMetaに一つの地雷を埋めている。
みんながあなたのAgentを使うのは、それが自分と味方し、我々の利益を最大化してくれる「傻妞助手」だと信じているからだ。しかしもしある日Museが某ホテルを狂ったように推薦し、みんながそれがそのホテルが適切だからではなく、Metaへのリベートが最高だからだと気づけば、この製品の信頼基盤はその場で崩壊する。
だからMetaにとって、商業化が取引端へ深く進むほど、一つの矛盾をうまく処理しなければならない。どうやってユーザーの意図から金を稼ぎ、しかもユーザーに自分の意図が売られたと感じさせないか。
これが、MetaがMuseのプライベート対話と安全サンドボックス(Secure VM)が広告システムと直接連携しないと繰り返し強調しなければならない理由だ——それは広告の外で、独立して新しい課金信用体系を確立しなければならない。
これがこれほど重要なのは、最後にはMetaのますます誇張されるAI請求書に戻らなければならない。売上高は28%増えたが、総コスト費用は55%急増し、営業利益率は43%から31%へと直接落ち込んだ。単四半期の営業キャッシュフローは318億ドルで、設備投資とリース元本だけで310億ドル超を食い、フリーキャッシュフローは7.84億ドルという極めて狭い区間に圧迫された。
中には一回性費用も混ざっているが、一つの事実はすでに極めて明確だ。Metaは前例のない速度でキャッシュをAIインフラに再投資している。
もしこれらのグラフィックカードを燃やし尽くした





