


10年米国債が5%を突破、歴史的に同様の状況の後、米国株市場はどうなったのか?


- 核心的見解:10年米国債利回りが5%を下回る水準で700営業日余り潜伏した後、初めて突破したことは、市場の金利中枢に対する認識のパラダイム転換を象徴している。歴史的に類似した3回の突破後、米国株の6カ月間のパフォーマンスは分化しており(-1.6%、+4.7%、+19.6%)、金利上昇の背後にある成長と利益のストーリーこそが株価の方向性を決める鍵となる。
- 重要な要素:
- 9月14日、10年米国債は取引中に5.014%に達し、2023年以来初めてとなった。30年債は5.38%に達し、2年債は4.628%に下落し、典型的な「ベア・スティープニング」形態を示しており、年初来の累計上昇幅は約85ベーシスポイント。
- 引き金の重なり:サウジアラビアの石油パイプライン攻撃により世界の原油供給の約4%が脅かされ、ブレント原油は1バレル109ドルを突破。8月のコアインフレ率は3.4%。FRBの9月利上げ確率は90%超。
- 歴史的に比較可能な3つのサンプル:1966年7月の突破後6カ月間でS&P500はほぼ横ばい(-1.6%)。2006年4月の突破後6カ月間で4.7%上昇。2023年10月の突破後6カ月間で19.6%急騰。
- 3回の突破後、いずれも初期に調整(約-15%、-8%、-4%)を経験しており、真の転換点はほぼ例外なく利回りがピークを打って反落した後に現れており、突破当日ではない。
- 核心的な区別変数:利回り上昇が利益拡大を伴う場合(2006年、2023年)は株式市場が消化可能。信用収縮と利益減少を伴う場合(1966年)は横ばいにとどまる。利上げ自体が弱気の論拠ではなく、成長を断ち切ることが問題なのだ。
- 今回の3つの相違点:世界の主要中央銀行が同時に引き締め(FRB、ECB、日銀)、流動性の吸収効果がより強い。インフレが供給主導で油価が下落すれば2023年のシナリオに近づき、コアインフレに波及すれば1966年に傾く。
9月14日、米国10年債利回りは取引時間中に一時5.014%まで上昇し、2023年以来初めてこの整数の節目に到達した。終値は4.947%近辺まで戻したものの、2023年10月以降、5%を下回る水準でほぼ3年間にわたって膠着していた構図が、初めて打ち破られた。歴史を振り返ると、米国10年債が5%を下回った後の「潜伏期間」は常に二極化している。5〜10カ月(約110〜220取引日)で再び5%を回復するか、あるいは1,000取引日以上にわたって沈み続けるかのどちらかだ。前者は金利の日常的な変動にすぎないが、後者は低金利環境全体の形成を意味する。昨夜の突破は、5%下方で700取引日以上潜伏した後のものだった――これは金利がどれだけ変動したかを測るものではなく、市場の金利中枢に対する全体的な認識のパラダイム転換を意味する。では、歴史的に同じ状況が現れた時、その後の米国株式市場はどのように推移したのだろうか。
一、市場に何が起きたのか
今回の突破の鍵となる特徴は、長期金利が短期金利よりも速く上昇したことだ。昨夜、30年債利回りは取引時間中に5.38%に達し、5.328%で引けた。一方、2年債利回りは逆に4.628%へ小幅低下した。これは典型的な「ベア・スティープニング」であり、市場が短期政策金利ではなく、より長期的なインフレと供給リスクを織り込んでいることを示している。年初には米国10年債利回りはわずか4.15%だったが、年初来で約85ベーシスポイント上昇した。
引き金は複数の材料の重なりだ。エネルギー面では、サウジアラビアの東西パイプラインが攻撃を受けて閉鎖され、世界の原油供給の約4%が脅かされ、ブレント原油は一時1バレル109ドルを突破した。インフレ面では、8月のコアインフレ率は依然3.4%と高く、FRBの2%目標から遠く離れている。政策面では、ECBが先週利上げを実施し、日銀も今週金曜日に追随すると予想されており、FRBは9月16日のFOMC会合を控えている。CME FedWatchでは利上げ確率が90%を超えており、現在のフェデラルファンド目標レンジは3.50%〜3.75%だ。注目すべきは、財務省が債券買い戻し規模を30億ドルから60億ドルに倍増したにもかかわらず、利回りを抑えられなかったことだ――これは売り圧力が流動性ではなくファンダメンタルズのプライシングに由来することを示している。
二、歴史の再現:長期潜伏後の5%突破は過去に何度あったか
ITバブル前後(2001年末〜2002年初)とサブプライム危機勃発直前(2007年半ば)にも、米国10年債は再び5%の大台に乗せたが、それ以前に5%を下回っていた期間はわずか1〜10カ月であり、「長期潜伏」とは言えない。昨夜の状況と真に比較可能なのは、歴史上4回のみだ。
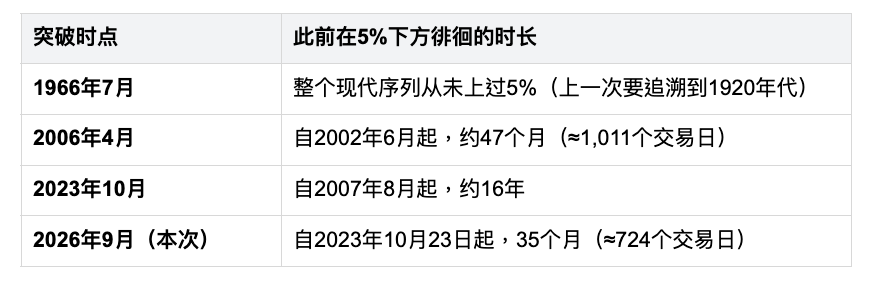
三、検証:過去3回の米国債長期潜伏後の5%突破後、S&P 500はどう動いたか
サンプル1:1966年7月――6カ月後はほぼ横ばい
これは現代史上、米国10年債が初めて5%に乗せた事例だ。月平均利回りは1966年7月に5.02%へ上昇し、8月には5.22%へさらに上昇した。前回は1920年代にさかのぼる。注目すべきは、S&P 500がすでに同年2月9日に94.06でピークをつけており、7月の突破時点ではすでに約9%下落していたことだ――金利上昇の衝撃は、突破前にすでに織り込まれていた。突破後も市場は約2カ月半下落を続け、10月7日に73.20で底を打ち、2月の高値から累計22.18%下落した。これは1950年以来最小の弱気相場であり、「ベビー・ベア」と呼ばれた。しかし底打ち後の反発は極めて速かった。11月には80.99へ回復し、1967年1月には84.45へ戻り、5月4日には2月の高値を完全に回復した。底から回復までわずか7カ月だった。7月の突破点を起点とすると、6カ月後のS&P 500は85.84から84.45へ、わずか1.6%の小幅下落でほぼ横ばいだった。
サンプル2:2006年4月――緩やかな上昇
2006年の米国10年債利回り上昇は、景気過熱を背景に起きた。月平均利回りは2006年4月に4.99%、5月に5.11%へ上昇し、2002年以来初めて5%を上抜け、6月には5.25%近辺でピークをつけた。S&P 500は4月の1,302.17から10月の1,363.38へ上昇し、6カ月で4.7%の上昇となった。5月を起点とすれば、1,290.01から11月の1,388.64へ7.6%の上昇だった。過程には紆余曲折もあった。2006年5月から6月中旬にかけて、S&Pは約7〜8%の急速な調整を経験したが、その後利回りがピークアウトして下落に転じると再び上昇基調を取り戻し、秋には史上最高値を更新した。
サンプル3:2023年10月――大幅上昇
前回の突破時の市場センチメントは、今日と最も近い。2023年10月19日から23日にかけて、10年債利回りは5%を突破し、取引時間中の最高値は5.02%で、2007年7月以来の高値をつけた。当時市場は極度に悲観的で、S&P 500は突破後も下落を続け、10月27日に4,117ポイントで底を打ち、10月19日からさらに約4%下落した。しかしその下落こそが、その後の反発の伏線となった。S&P 500はそこから力強い上昇を展開し、2023年10月の4,258.98から2024年4月の5,095.46へ、6カ月で実に19.6%の上昇を記録した。
四、歴史に学ぶ:米国債利回り上昇は米国株にどのような共通の影響を与えるか
3回を並べて見ると、6カ月後の結果はそれぞれ-1.6%、+4.7%、+19.6%だった。最悪のケースでも元の水準に戻っただけであり、持続的な深い下落は一度も起きていない。しかしより価値があるのはこのレンジそのものではなく、レンジの背後にある差異だ。
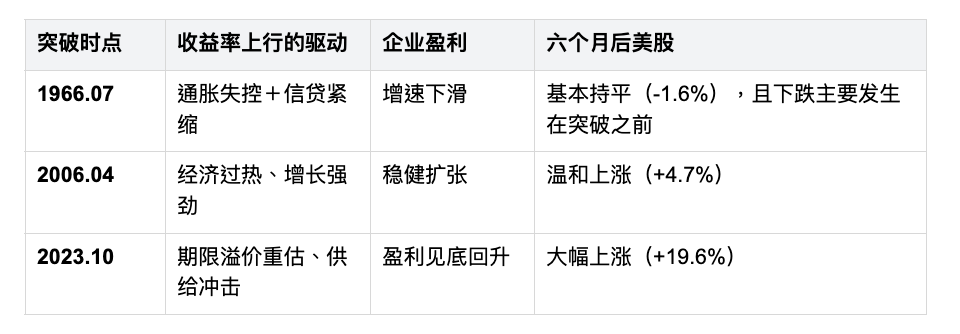
金利水準そのものが株式市場の方向性を決めるわけではない。3回とも同じ「5%突破」の動きでありながら、結果は20ポイントも異なった。強弱を本当に分けるのは、利回り上昇の背後にある「物語」だ。2006年と2023年は、利回り上昇が名目成長と利益の拡大を伴っており、このような「good rates up」は株式市場が消化できる。1966年は、利回り上昇が信用収縮と利益低下を伴っており、このような「bad rates up」は株式市場が消化できず、だからこそ「横ばい」にとどまり上昇できなかった。言い換えれば、利上げそのものが弱気材料なのではなく、利上げが成長を断ち切ることが弱気材料なのだ。
市場はしばしば先んじて織り込む。1966年の下落は突破前に起き、2023年の底は突破後6取引日目に現れた。整数の節目がメディアで広く報道される頃には、最も恐慌的な局面はたいてい大半が過ぎ去っている。
その後6カ月間、米国株式市場は全体として安定するが、初期には下落も経験する。3回の突破後の最初の数週間から2カ月余りにかけて、株式市場はおおむね一段の調整を経験した――1966年は底まで約-15%、2006年は5〜6月に約-8%、2023年は10月に約-4%だ。真の転換点は、ほぼすべて利回りがピークアウトして下落に転じた後に現れており、突破当日ではない。
五、今回何が違うのか?注視すべき3つの鍵となる変数
第一に、インフレが供給主導の一時的な衝撃かどうか。今回の上昇の直接の引き金は中東情勢と原油価格であり、ブレントはすでに109ドルを突破した。地政学が緩和し原油価格が下落すれば、2023年のシナリオに近づく。エネルギー価格が高止まりしコアインフレに波及すれば、1966年に傾く。
第二に、中央銀行がインフレのために成長を犠牲にするかどうか。今回最大の違いは、世界の主要中央銀行が同時に引き締めを行っていることだ――FRB、ECB、日銀がほぼ同時に方向転換しており、2023年当時の片側的な引き締め期待とは異なる。同時引き締めは世界の流動性を吸い上げる効果がより強く、これはまさに1966年シナリオの特徴だ。
第三に、企業利益が依然として拡大しているかどうか。これは全サンプルの中で最も説明力の高い変数だ。利益の上昇トレンドが断ち切られない限り、高金利はよりバリュエーション圧縮として現れ、トレンド反転にはなりにくい。
免責事項:本記事の内容は投資家教育および市場情報の参考のみを目的としており、いかなる投資助言や特定の証券・金融商品の推奨を構成するものではありません。文中の歴史的統計における比較可能なサンプル数は限られており(わずか3例)、過去の実績は将来の収益を保証するものではなく、必然的な再現性を持つものではありません。市場にはリスクがあり、投資には慎重さが求められます。投資家は自身のリスク許容度に基づいて独立に判断し、自らリスクを負うべきです。
データ出典:公開市場報道(Bloomberg、Yahoo Finance、UPI、Semaforなど)。歴史的系列はRobert Shillerデータベース(S&P 500月次価格、米国10年債月次利回り)より取得。取引日数は週末および米国市場休場日を除いた推計値です。





