


機関投資家向けETHプレッジ調査レポート: 新しいテクノロジーの導入、流動性のニーズ、リスク管理が主要なトレンドとなっている


オリジナル編集: Deep Chao TechFlow
主なポイント
調査では、回答者の大多数(69.2%)が現在イーサリアム(ETH)をステーキングしており、78.8%が投資会社または資産運用会社であることが明らかになった。これは、主に収益とネットワークセキュリティへの貢献によって、ETHステーキングへの機関投資家が一定の規模に達していることを示しています。
回答者の約 60.6% がサードパーティのステーキング プラットフォームを使用しており、大規模な統合プラットフォームを選択する可能性が高くなります。これらのプラットフォームは、単独でステーキングする場合に発生する資本の非効率性と技術的な複雑さの問題を解決できます。
リキッド・ステーク・トークン(LST)は、資本効率を向上させ、ステーキングされたETHを流動的に保ち、分散型金融(DeFi)戦略で使用できるため、人気が高まっています。回答者の 52.6% が LST を保有しており、回答者の 75.7% が分散型プロトコルを通じて ETH をプレッジすることに前向きです。
分散バリデータ (DV) は、セキュリティと耐障害性が強化されているため、機関投資家の間でますます人気が高まっています。回答者の 61% 以上が、DV が提供する安全保障に対して割増料金を支払う意向を示しました。
導入
暗号通貨業界が発展し続けるにつれて、ステーキングは機関投資家が収入を得てネットワークのセキュリティを強化するための重要な方法となっています。しかし、機関投資家はステーキングに関して依然として複雑な環境に直面しています。
この調査レポートは、イーサリアムエコシステムに特に焦点を当て、機関トークン保有者のステーキング行動の包括的な分析を提供します。私たちの主な研究目標は、機関投資家のステーキングの現状に光を当て、市場参加者が直面する動機と課題を探ることです。取引所、カストディアン、投資会社、資産管理会社、ウォレットプロバイダー、銀行などの複数の種類の機関投資家から調査データを収集することで、新しい分析を可能にする分散型バリデーターとマルチバリデーターモデルの市場を提供したいと考えています。新規参入者と既存のプレイヤーが、この急速に進化する分野の複雑さをより深く理解できるようになります。
この調査には、ETH ステーキング、リキッド ステーキング トークン (LST)、および関連トピックをカバーする 58 の質問が含まれています。多肢選択式、リッカート尺度、自由回答形式の質問など、さまざまな質問形式を使用し、回答者が特定の質問への回答をオプトアウトできるようにしました。調査結果は次のことを示しています。
回答者の大多数 (69.2%) が現在 ETH をステーキングしています。
インタビュー対象者の大多数は機関投資家でした。
78.8%が投資会社または資産管理会社
これらの機関の約 75% は暗号資産投資に重点を置いています
9.1% が後見人
9.1% が取引所またはウォレットのプロバイダー
12.1% はブロックチェーン ネットワークまたはプロトコル
4.2%はマーケットメーカーまたは商社
0.8% は他のカテゴリに属します
回答者はステーキングの経済学について広範な知識を有しており、一般にステーキングの概念とそれに関連するリスクについて高い自己認識を持っていました。
回答者とノードオペレーターの地理的多様性: 具体的な場所は提供されませんでしたが、多くの回答者はノードオペレーター間の地理的多様性の重要性を強調しました。
現在のETHステーキングステータス
イーサリアムネットワークがプルーフオブステーク(PoS)にアップグレードされて以来、ETHステーキングの状況は大きく変わり、これはマージとして知られるイベントです。バリデーターの数と賭けられたETHの総量が増加していることは注目に値します。現在、ネットワーク上には110万人近くのバリデーターがおり、3,480万ETHがステーキングされています。
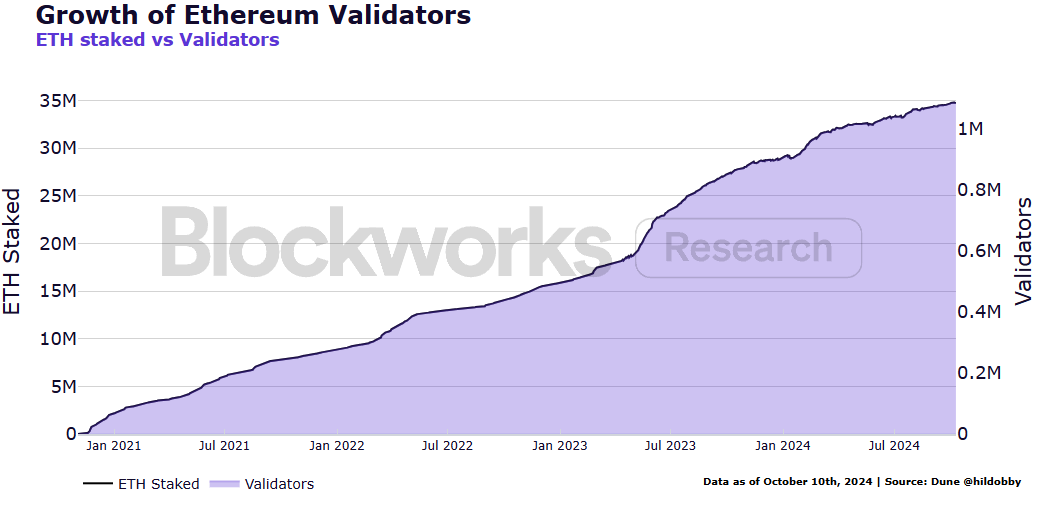
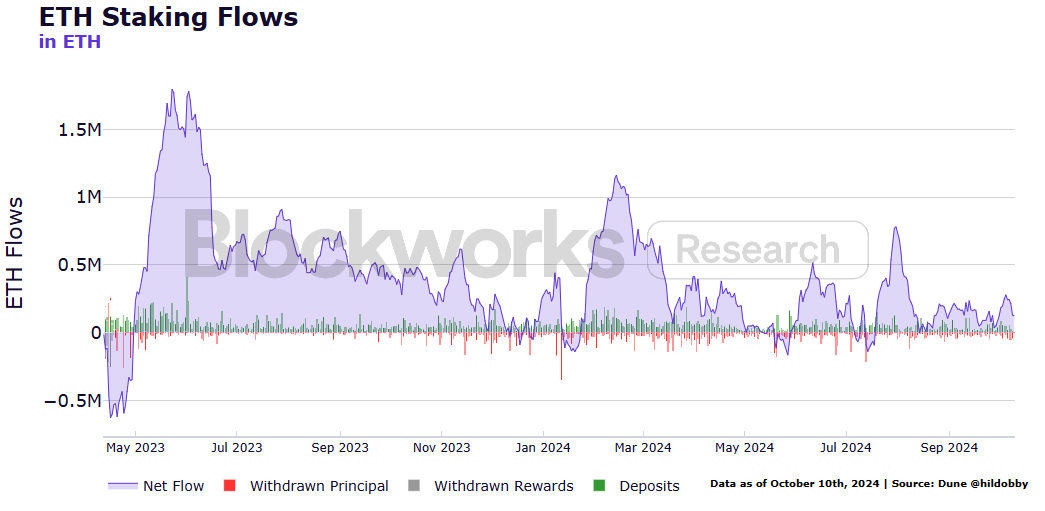
マージ後、PoS へのスムーズな移行を確保するために、初期の ETH ステーキングはロックされました。ネットワーク参加者は、2023 年 4 月の上海およびカペラのアップグレード (総称してシャペラと呼ばれます) まで ETH を引き出すことができません。最初の短い撤退期間の後、ネットワークは ETH ステーキングの純流入が継続していることを観察しました。これは、ステークされたETHに対する需要が依然として強いことを示しています。
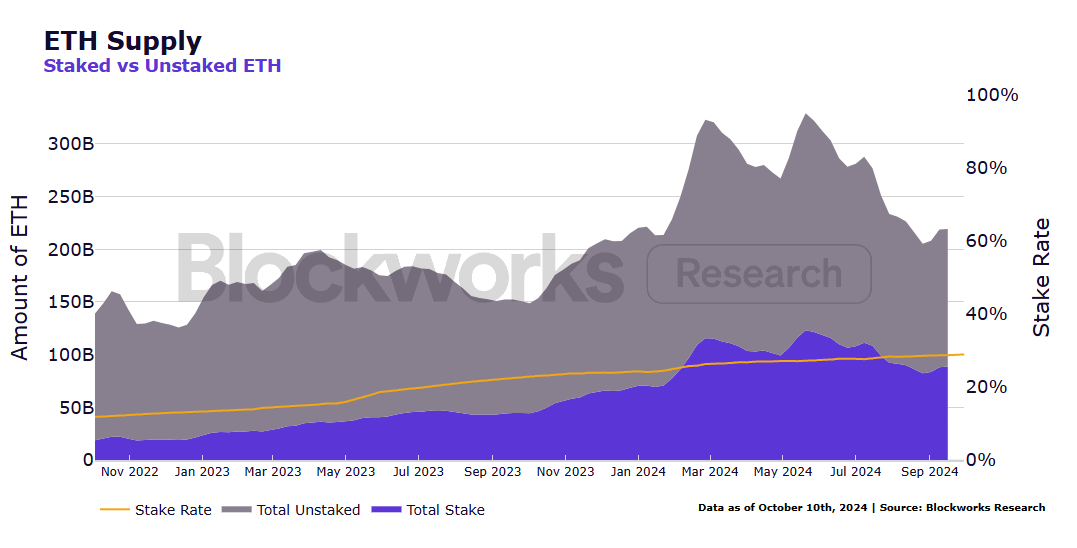
現在までに総供給量の 28.9% がステーキングされており、1,150 億ドルを超える強固なステーキング エコシステムを形成しています。このため、イーサリアムはドルベースで最も担保されたネットワークであると同時に、多くの成長の可能性を秘めています。
ユーザーがネットワーク検証に参加することで得られる報酬を追求するにつれて、ステーキング エコシステムは拡大し続けています。 ObolとAlluvialのCEOであるCollin Myers氏とMara Schmiedt氏による初期のホワイトペーパー「Internet Bonds」に示されているように、年換算の実質発行利回りは動的であり、より多くのETHが担保されるにつれて減少します。
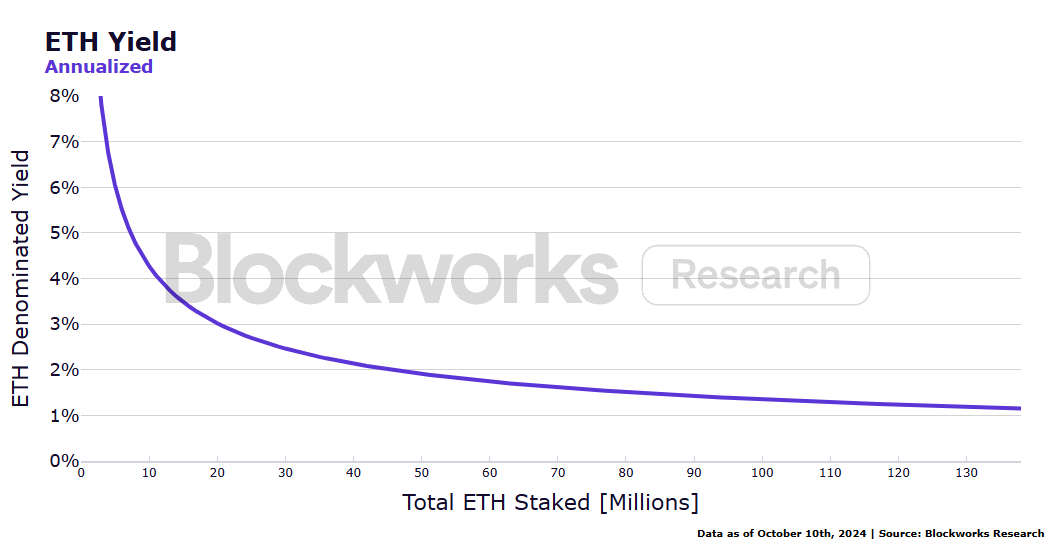
ステーキング報酬率は通常約 3% ですが、バリデーターは、優先取引手数料を通じて追加の報酬も受け取ります。この手数料は、ネットワークアクティビティが集中している間に増加します。
これらの報酬を獲得するには、独立したバリデーターとして ETH をステーキングするか、サードパーティのステーキング サービス プロバイダーに ETH を委任するかを選択できます。
独立したステーカーがネットワーク検証に参加するには、少なくとも 32 ETH をデポジットする必要があります。この量は、セキュリティ、分散化、ネットワーク効率のバランスをとるためのものです。現在、ネットワーク参加者の約 18.7% が独立したステーカーです。身元不明の質権者は通常、独立した質権者とみなされます。
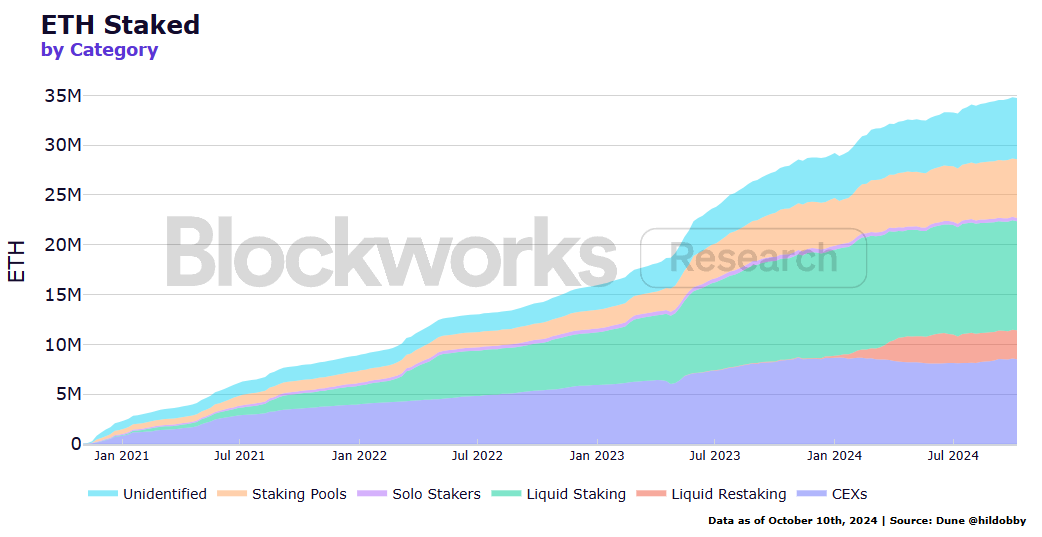
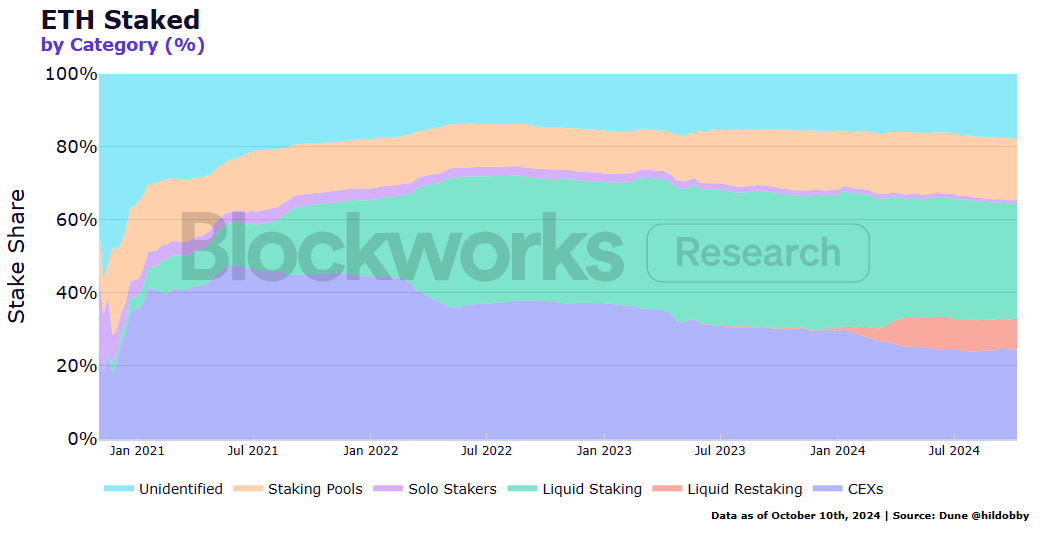
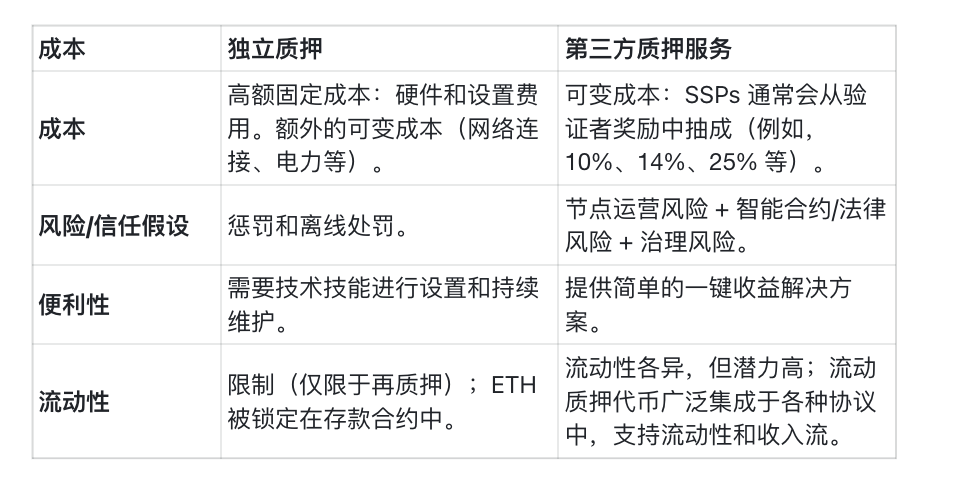
時間が経つにつれて、独立したステーキングはいくつかの理由から魅力が薄れていきました。まず、32 ETH を支払う余裕があり、独立したバリデーターを実行する技術的能力を持っている人は非常に少ないため、広範な独立した参加が制限されています。
もう 1 つの重要な理由は、担保された ETH の資本効率が低いことです。質権にロックされたETHは、DeFiエコシステム内の他の金融活動には使用できません。これは、さまざまなDeFiプロジェクトに流動性を提供できなくなり、ローンを得るためにETHを誓約することができなくなることを意味します。これにより、独立したステーカーにとっては機会費用が発生し、リスク調整後の最高のリターンを確実に受け取るために ETH をステーキングする際の動的な報酬率も考慮する必要があります。
これら 2 つの問題により、サードパーティのステーキング プラットフォームの台頭が促され、主に集中型取引所とリキッド ステーキング プロトコルが主流となっています。
ステーキングプラットフォームは、ETH保有者にステーキングのためにETHを他のバリデーターに委託する機会を提供し、一定の手数料を請求します。いくつかのトレードオフはありますが、このアプローチはすぐにほとんどのネットワーク参加者にとって好ましい選択肢になりました。
調査結果により、次のことが確認されました。
回答者の69.2%が、自分の会社は現在ETHをステーキングしていると回答しました。
回答者の60.6%がサードパーティのステーキングプラットフォームを使用していると回答しました。
回答者の48.6%は、Coinbase、Binance、Kilnなどの包括的なプラットフォームにETHをステーキングすることを好みます。
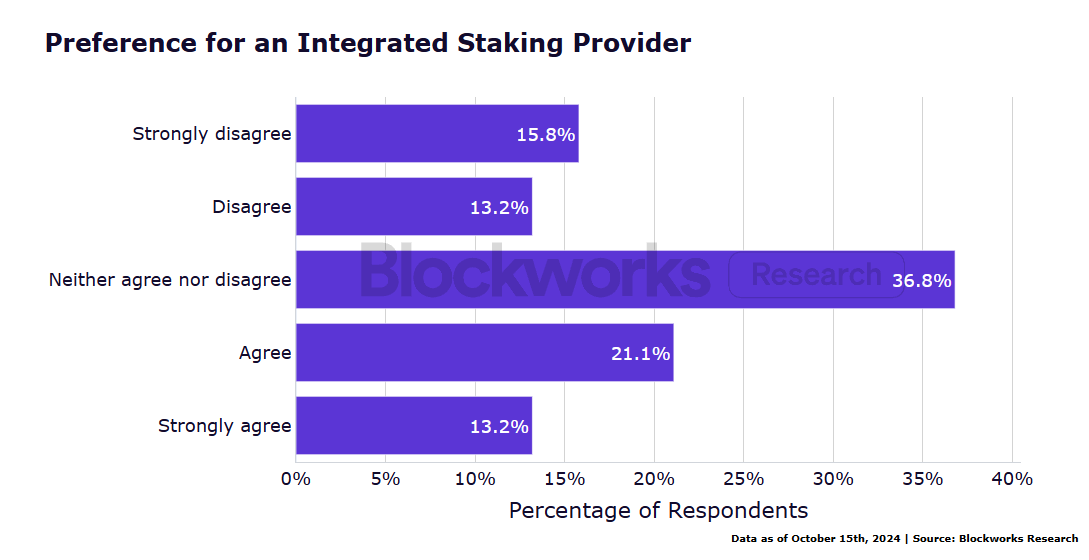
回答者がステーキングプロバイダーを選択する主な理由は次のとおりです。
評判
サポートされているネットワークの種類
価格
簡単なオンボーディングプロセス
競争力のある手数料
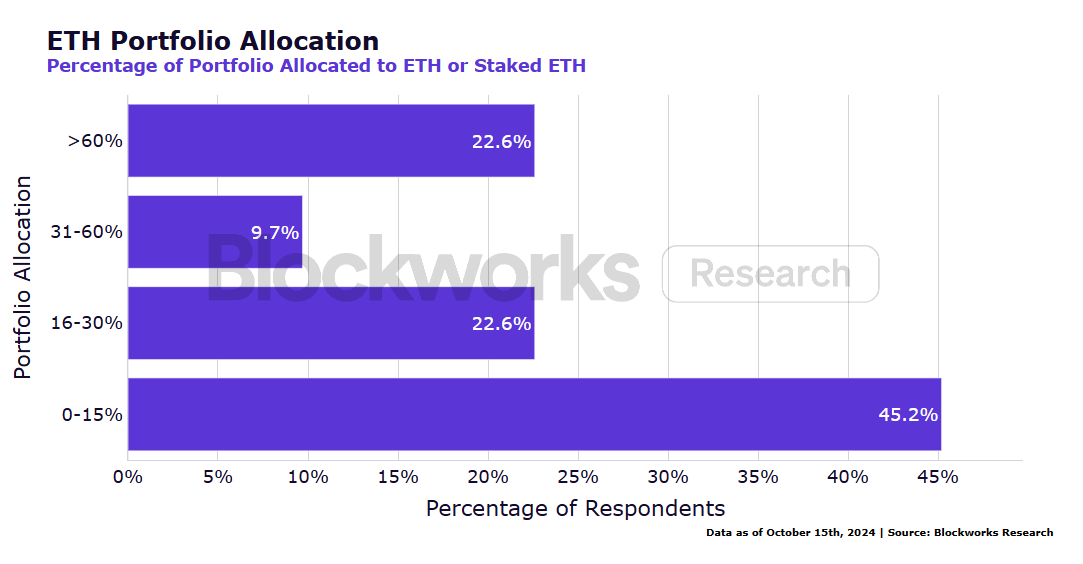
専門知識と拡張性 最後に、回答者のポートフォリオのうちETHに割り当てられている、またはETHをステーキングしている割合は次のとおりです。
液体質権契約
独立系ステーキングが直面する課題を解決するために、サードパーティのステーキングプラットフォーム市場はここ数年で急速に発展しました。この成長は主にリキッドステーキング技術の進歩によるものです。
リキッド・プレッジとは、スマート・コントラクト・プロトコルを通じてユーザーのETHを受け取り、それをプレッジし、ETHをステーキングするための証明書としてリキッド・プレッジ・トークン(LST)をユーザーに返すことを指します。 LST は原資産 (ETH) を表し、代替可能であり、多くの場合ステーキング報酬を自動的に生成し、ユーザーに簡単に収入を得る方法を提供します。ユーザーはいつでも LST をネイティブ ETH に引き換えることができますが、カンクン/デネブのアップグレードで実装されたイーサリアム PoS の出金制限により遅延が発生する可能性があります。 Liquid Collective は、スムーズなユーザー エクスペリエンスを確保するために、入金バッファと引き換えバッファに関する詳細なドキュメントを提供します。
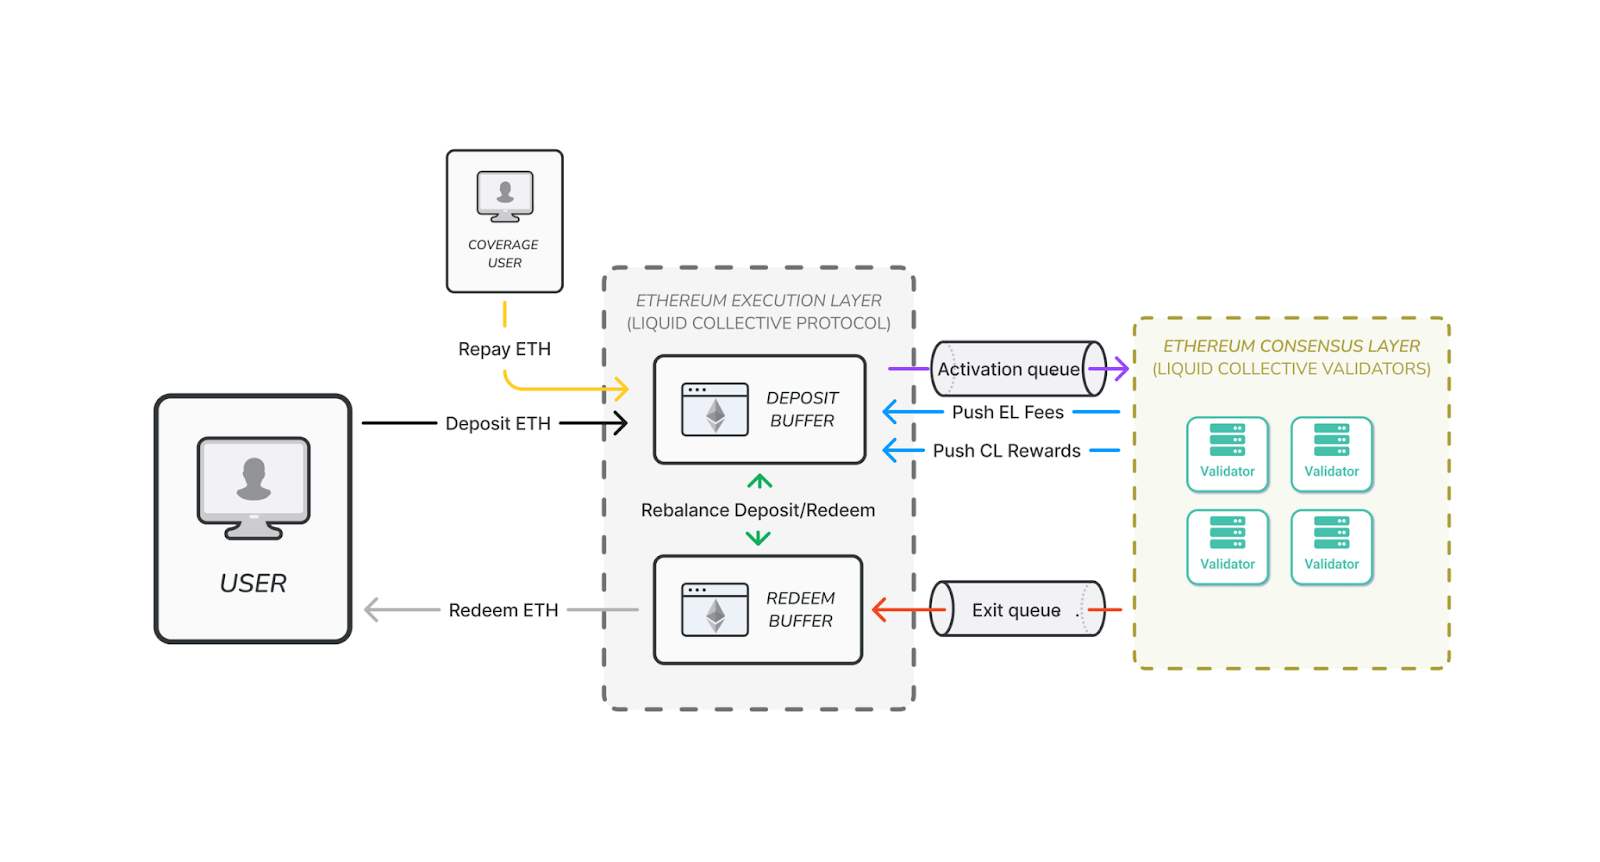
入金と償還のシステム アーキテクチャ。出典:リキッド・コレクティブ
リキッドステーキングプロトコルは通常、オンチェーンにデプロイされたコードと、通常はDAOガバナンスを通じて選択される分散されたプロのバリデーターのセットで構成されます。バリデーターを選択する際には、技術的能力、セキュリティ慣行、評判、地理的多様性、ハードウェアの多様性など、さまざまな要素が考慮されることがあります。ユーザーのETHデポジットは集中管理され、スラッシュのリスクと集中化の可能性を軽減するためにバリデーターのセットに分散されます。
リキッドステーキングの人気により、オンチェーンエコシステムの多くのDeFiアプリケーションがリキッドステーキングトークンを採用し、その使用価値と流動性がさらに高まりました。たとえば、多くの分散型取引所 (DEX) は LST を採用しており、保有者が LST に流動性を即座に提供したり、LST を他のトークンに交換したりできるようにしています。
出金が遅れる可能性があるため、分散型取引所(DEX)の統合は特に重要です。ユーザーはいつでもリキッド ステーク トークン (LST) を ETH に交換できますが、市場のストレスや流動性への需要が高い時期には、LST の価格が ETH の価格から乖離する可能性があります。これは引き換えキューが原因です。この価格偏差は、流動性への即時アクセスを望み、DEX の割引価格で ETH を償還したいと考えているユーザーによって引き起こされます。通常、市場が安定している場合、償還のキューは小さくなります。
LSTに十分な流動性があり、その価格がETHと一致する場合、DeFiマネーマーケットに採用され、その価値がさらに高まります。 Aave や Sky (旧 MakerDAO) などの主要な DeFi マネーマーケットは LST を統合しており、ユーザーは担保付き ETH を売却せずに他の資産を借りることができます。このアプローチでは、ユーザーがイーサリアム PoS 報酬を受け取りながら DeFi 戦略で LST を使用することで追加の収入を得ることができるため、利益を増やすことができます。
最終的に、LST は ETH ステーキングへのアクセスしやすさを高め、資本効率を最大化し、新たな収益創出戦略を可能にします。
調査では、回答者が LST に対して肯定的な態度をとっていることが示されています。
回答者の 52.6% が LST を保有しています。
75.7% が分散型プロトコルを通じて ETH をステークすることに前向きです。
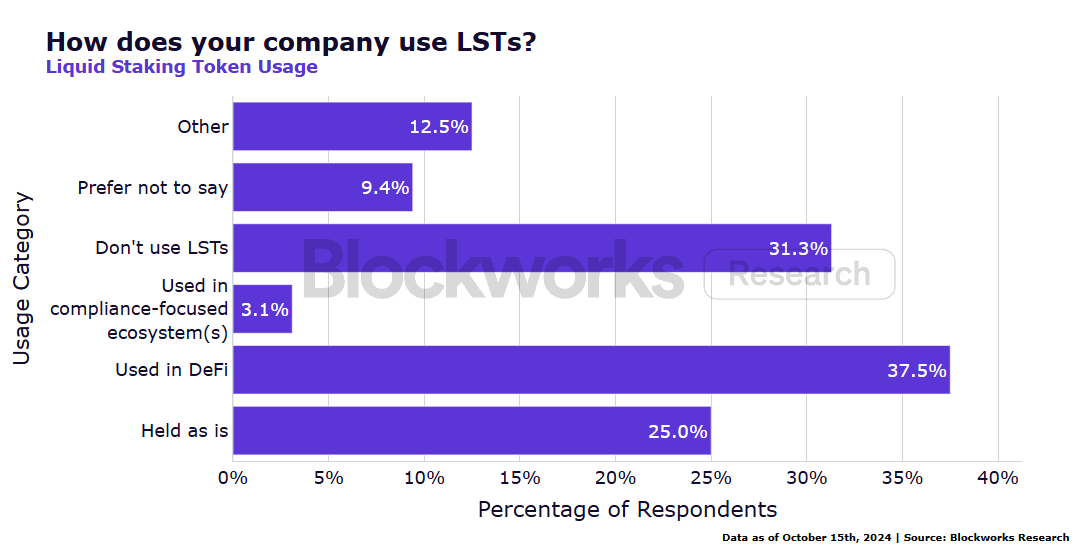
最後に、回答者に自社で LST をどのように使用しているかを尋ねました。
高度なステーキング技術
分散バリデーター (DV)
リキッドステーキングプロトコルは、既存の形式で市場に適合し、個人投資家、DeFiユーザー、暗号ファンドを魅了しています。ただし、大幅な機関資本流入を呼び込むためには、分散型バリデーター (DV) の実装が必要になる場合があります。
Obol によって開発されたDV は、ステーキング ネットワークのセキュリティ、フォールト トレランス、分散化を強化します。 Obol が解決する中心的な問題は、従来のステーキング構成における集中障害点のリスクです。たとえば、バリデーター ノードがハードウェア障害またはソフトウェアのバグによりオフラインになった場合、オフライン ペナルティが発生します。さらに、バリデーターキーがコピーされ、2 つのノードで同時に実行される可能性があるため、トランザクションの「二重署名」のリスクが生じ、スラッシュペナルティが引き起こされます。これは、高いセキュリティと保証されたETHステーキング保証を必要とする機関投資家にとって重大なリスクです。
単一ノードのバリデーターに関連する複数の問題とリスクがあります。
機械の故障に対する保護はありません。
アクティブ/パッシブ冗長構成を効果的に実装するのは困難です。構成エラー、ソフトウェアの不具合、または監視の欠如により、同じバリデーターキーの検証が繰り返し行われる可能性があり、その結果、大幅なペナルティが発生する可能性があります。
バリデーターが使用するホットキーは攻撃に対して脆弱です。
バリデーター・インフラストラクチャーのスケール効果はクライアントの集中化につながる可能性があり、それによってエンドユーザーの関連リスクが増加します。
Obol の分散型バリデーターは、マルチノード検証テクノロジーを通じてこれらの問題を解決し、信頼を最小限に抑えたステーキングを実現します。この分散型バリデーターのセットアップでは、バリデーターの責任を複数のノードに分散することで、クラスター内のノードに障害が発生した場合でも、「単一」のバリデーターが機能し続けます。具体的には、クラスター内のノードの 3 分の 2 が正常に機能している限り、バリデーターは動作し続けることができます。分散バリデーターでは、各ノードが異なるハードウェアおよびソフトウェア構成を実行できるため、同じバリデーター内でクライアント ソフトウェア、ハードウェア、地理の多様性にも対応できます。個々のバリデーターとネットワーク全体は、これらの側面において非常に多様である可能性があります。
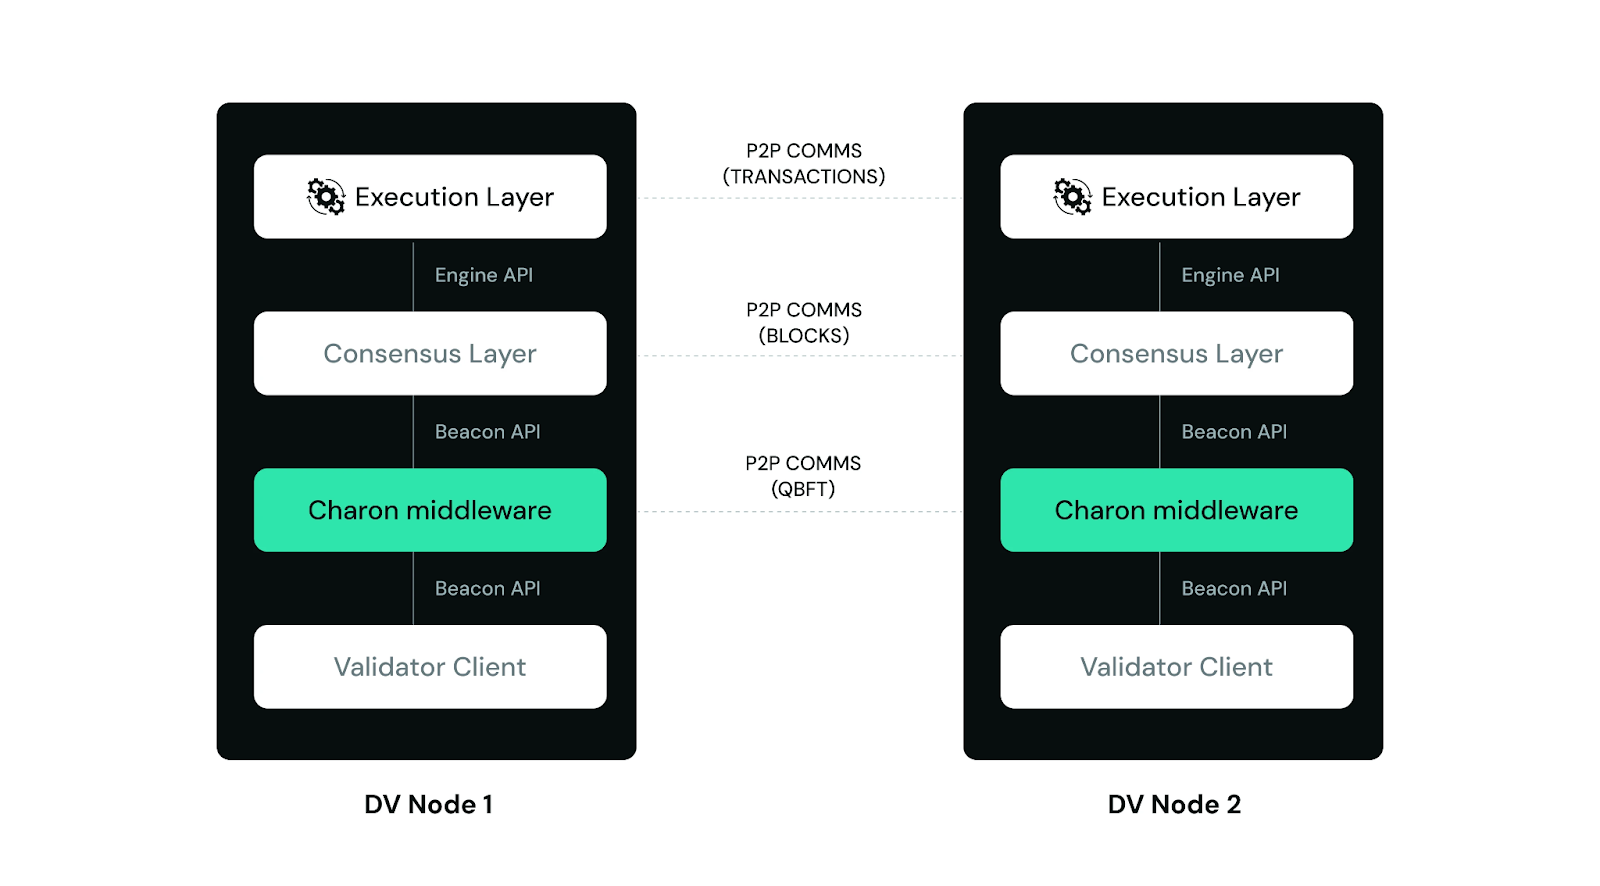
Obol DV アーキテクチャ。出典: Obol (DV Labs)調査では、回答者が分散型バリデーターに対して非常に前向きな態度をとっていることが示されています。
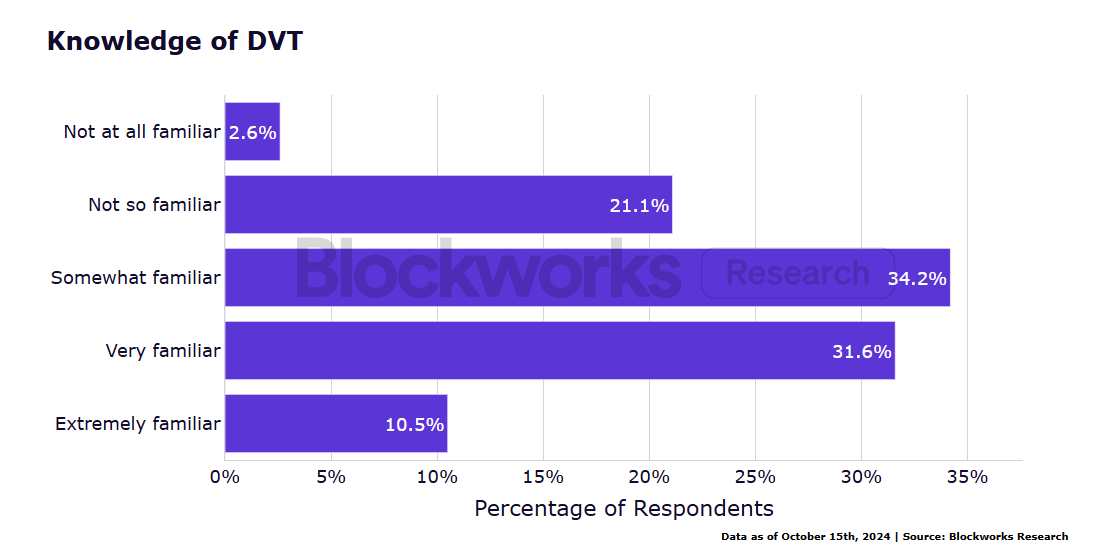
回答者の 65.8% が分散バリデーターに精通しています。
61.1% は、強化されたセキュリティ、安定性、分散化、フォールト トレランスなどのプロフェッショナルな機能に対しては、より多くのお金を払っても構わないと考えています。
全体として、分散バリデーター (DV) の認知度は高く、このテクノロジーについてまったく知らないと答えたのは 2.6% のみでした。
DV がステーキング業務に大きなリスクをもたらすと考えている回答者はいなかったが、5.6% はリスクがまったくないと考えていた。
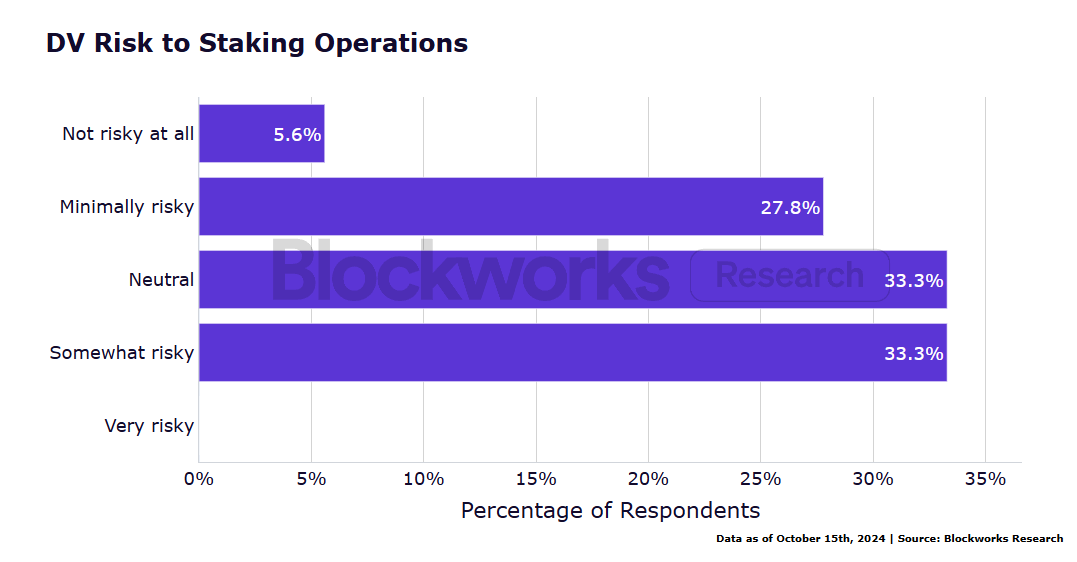
このフィードバックは、機関投資家がステーキングの最良の選択肢として DV を好むという考えを裏付けています。
再誓約の可能性とリスク
DV に加えて、再ステーキングもステーカーに新たな収入の機会をもたらす重要な技術革新です。再ステーキングにより、バリデーターはステーキングされた ETH またはリキッド ステーク トークン (LST) を使用して、複数のプロトコルのセキュリティ サポートを同時に提供できるようになり、追加のメリットが得られる可能性があります。
ただし、これには追加のリスクが伴います。再仮説化された資産は複数のプロトコルを保護するために使用され、単一の悪意のある行為や運用上のエラーが大幅な罰金や損失につながる可能性があります。再ステーキングは、ステーキングの集中化、プロトコルレベルの脆弱性、ネットワークの不安定性など、 他のリスクももたらします。
EigenLayer はすでに Liquid Collectives の LsETHをサポートしています。これにより、LsETH保有者はEigenLayerプロトコルを通じてプロトコル手数料と報酬を獲得し、LsETHを保有しながらETHネットワーク報酬を受け取ることができるようになります。
Symbiotic は LsETH 保有者にもサポートを提供しており、LsETH 保有者は ETH ネットワーク報酬を受け取りながら、LsETH を保有することで追加のプロトコル料金と Symbiotic プロトコルからの報酬を獲得できるようになりました。
調査結果は、回答者が一般的に仮説の再設定に対して前向きな姿勢を示しており、そのリスクを深く理解していることを示しています。
回答者の55.3%がETHの再ステーキングに関心を示しました。
回答者の74.4%は、リハイプのリスクを理解していると回答した。
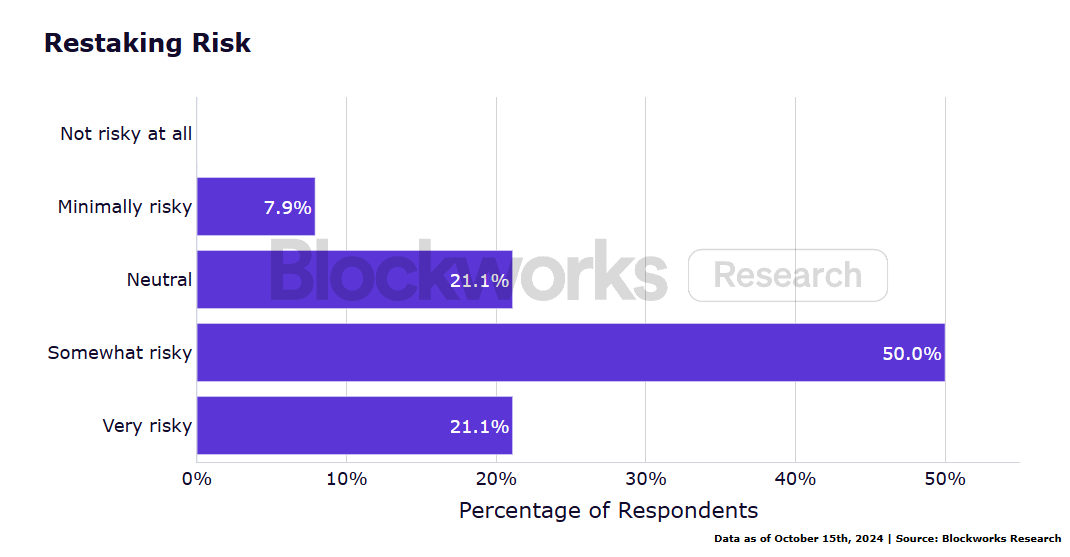
それにもかかわらず、回答者は一般に、再仮説には一定のリスクが伴うと信じています。
私たちの調査では、回答者の 55.9% が ETH の再ステーキングに関心がある一方、44.1% は関心がないことがわかりました。回答者の 82.9% が再仮説のリスクを理解していると述べたことを考慮すると、人々が再仮説に対して前向きな姿勢を示しています。しかし、全体としては、再誓約には本質的にリスクが伴うと誰もが依然として信じています。
分散化とインターネットヘルス
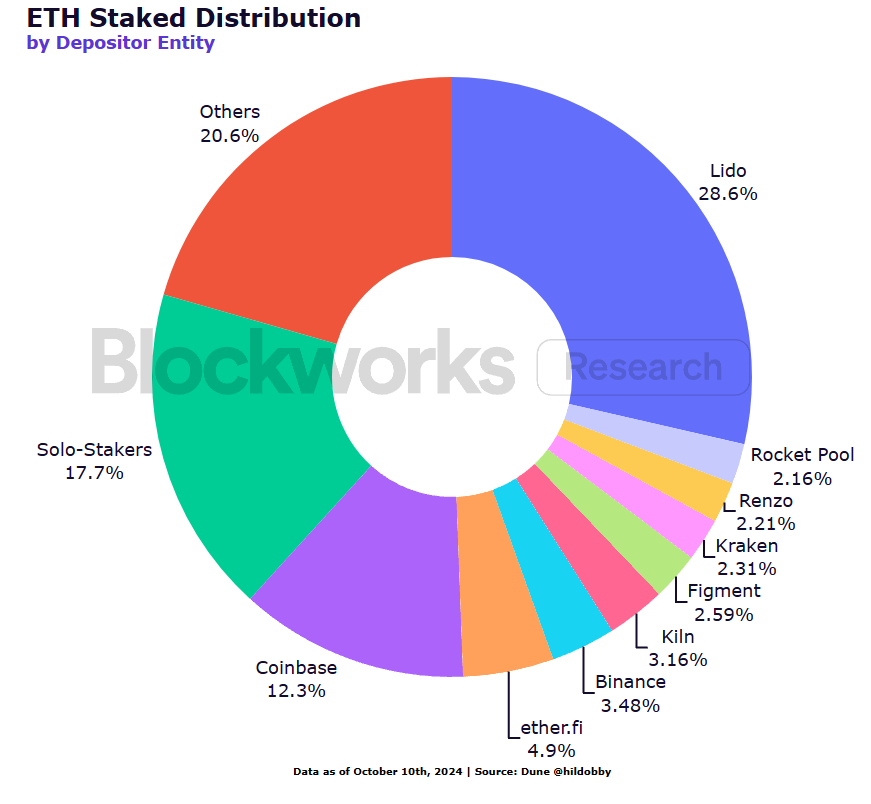
リキッド ステーク トークン (LST) は、複数の要因によって形成される強力なネットワーク効果により、「勝者総取り」市場の特徴を示します。 LST が発展するにつれて、流動性が向上し、手数料が低くなり、分散型金融 (DeFi) プロトコルとの統合が強化されます。この広範な採用により流動性プールがより深くなり、取引やその他の DeFi アプリケーションにとってトークンがより魅力的なものになります。大規模な LST は規模の経済の恩恵も受けます。より多くの手数料が発生するため、より多くの事業者を惹きつけます。これにより、ステーキングを分散するオペレーターが増えるため、セキュリティが強化されます。現在、ETHの40%以上がLidoとCoinbaseによって担保されています。
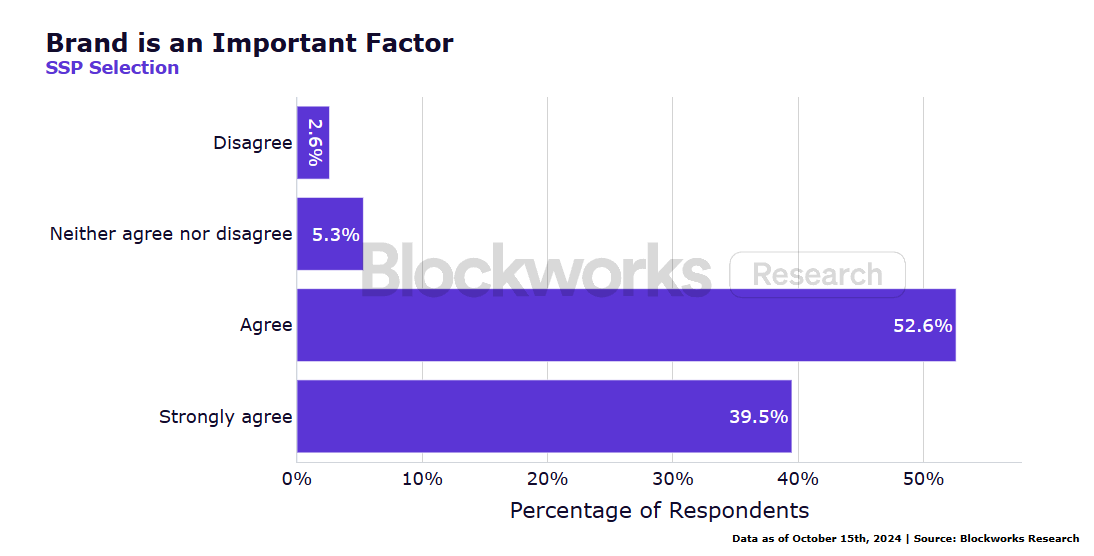
大規模な LST はブランディングの向上からも恩恵を受ける可能性があり、調査の回答者はこれが重要な要素であると考えています。
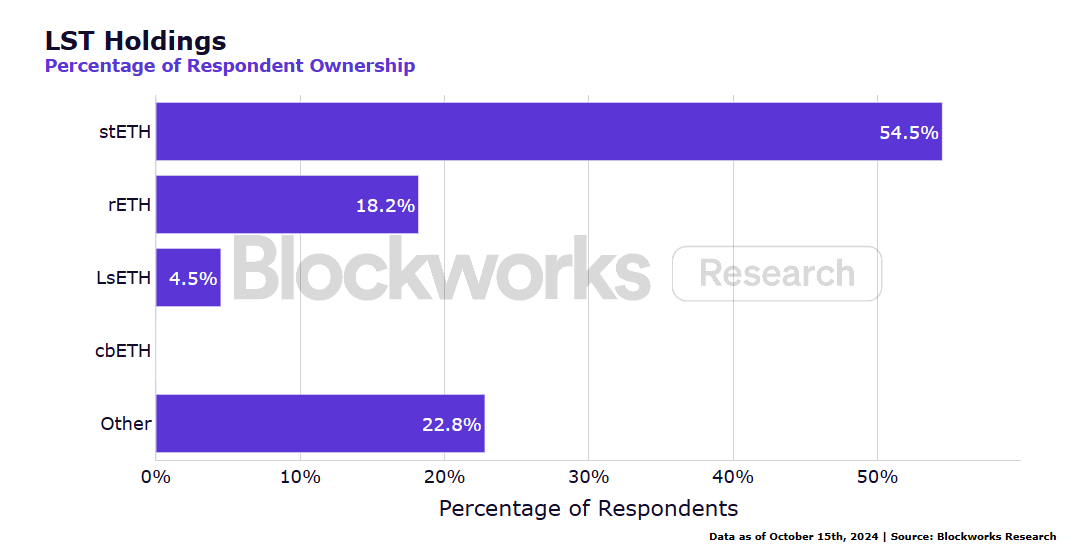
この調査では、サードパーティのステーキング プラットフォームが集中していることがさらに確認され、回答者の半数以上が stETH を保有していました。
この状況により、少数の LST または集中型取引所にステーキング権限が集中することになり、場合によっては大規模なステーキング プールが限られた数のノード オペレーターに依存することがよくあります。この集中は、イーサリアムの中核となる分散化原則に違反するだけでなく、ネットワークのコンセンサスメカニズムにセキュリティリスクや検閲攻撃のリスクをもたらす可能性があります。
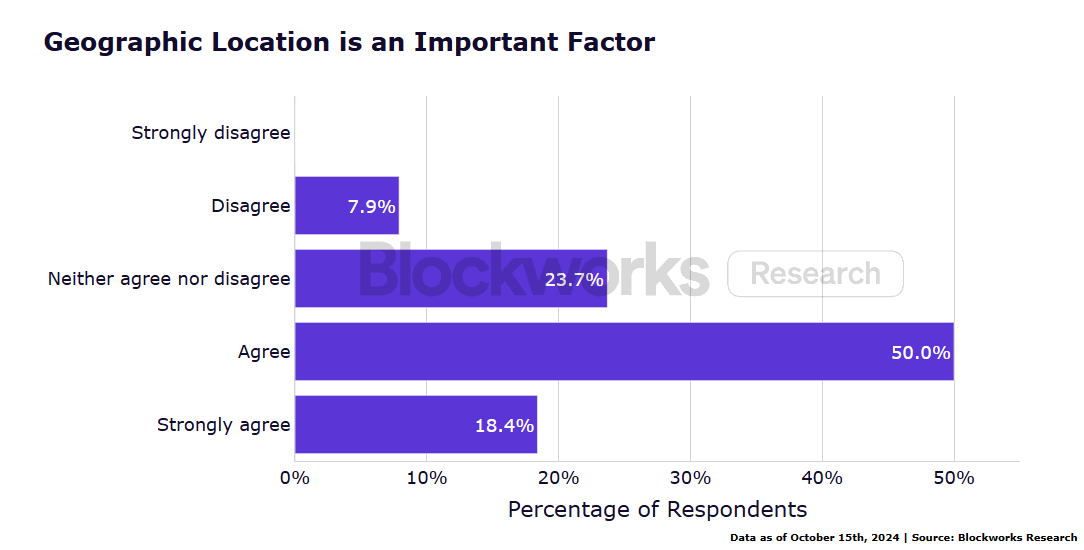
調査によると、回答者は集中化の問題について非常に懸念しており、78.4% がバリデーターの集中化について懸念を表明しており、一般に、サードパーティのステーキングプラットフォームを選択する際にはノードオペレーターの地理的位置が非常に重要であると考えています。この調査結果は、市場が現在の市場リーダーに代わる、より分散化された選択肢を求めている可能性があることを示唆しています。
ホスティングと運用の実践
回答者の大多数 (60%) は、ETH を管理するために適格な保管サービスを利用しています。ハードウェア ウォレットも人気があり、回答者の 50% がハードウェア ウォレットを使用することを選択しています。比較すると、集中型取引所 (23.33%) とソフトウェア ウォレット (20%) は保管目的で使用される頻度は低くなります。
回答者は一般に、ノード操作に高度に精通しており、大多数 (65.8%) がノード操作に精通していることに同意または強く同意し、13% が中立、21% が反対または強く反対しました。
回答者は一般に、クライアントの多様性、つまり単一障害点を減らし、分散化を維持し、ネットワークパフォーマンスを最適化するためにイーサリアムバリデーターを実行するために異なるソフトウェアを使用することに関して高いレベルの認識を持っていました。回答者の 50% がこの概念をよく知っていると回答し、31.6% が強く同意しました。顧客の多様性についてよく知らない人は 2.6% のみでした。全体として、回答者の 81.58% がクライアントの多様性の概念を理解しています。
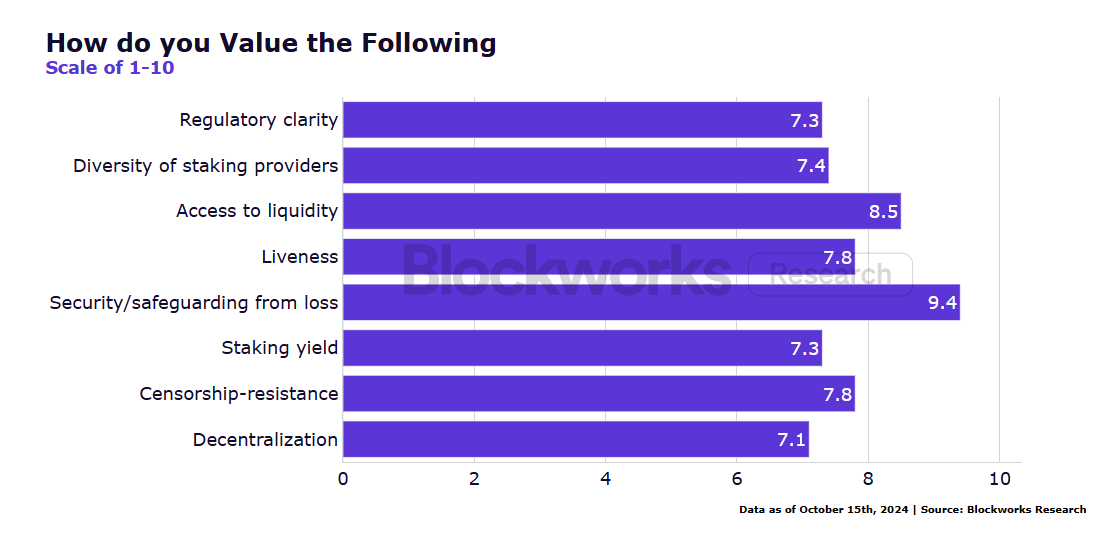
回答者は流動性を非常に重要な要素と考えています。 1 から 10 のスケール (10 が最も重要) で、流動性の重要性の平均評価は 8.5 で、損失から資産を保護することの重要性 (9.4) に次いで 2 番目です。 ETHステーキングエコシステムの多くの機関投資家にとって、流動性が重要な考慮事項であることは明らかです。さらに、回答者の 67% が、リキッド ステーク トークン (LST) を選択する際には流動性のソースが非常に重要であると述べており、Curve、Uniswap、Balancer、PancakeSwap などの分散型取引所やアグリゲーター (Matcha など) を選択する傾向があると述べています。 ) またはオンチェーン交換プラットフォーム (Curve、Uniswap、Cowswap など)。
最後に、回答者は、市場のボラティリティ時にステーキングされた ETH を引き出す能力に中程度から高いレベルの自信を示しており、回答者の大多数 (60.5%) はボラティリティ中に引き出す能力に自信を持っていますが、21.1% は若干の懸念を表明しました。これらの信頼レベルは、ほとんどの人が資金を引き出す能力に安心感を感じている一方で、かなりの数の人が市場の変動時に引き出しプロセスの安全性について依然として懸念を抱いていることを示しています。
リスク管理とセキュリティ
機関はイーサリアムをステーキングする際に複数のリスクに直面します。
スラッシュ メカニズム: バリデーターが間違った証明、間違ったブロック提案、または二重署名を持っている場合、スラッシュ イベントがトリガーされることがあります。これは、バリデーターがプロトコルルールの違反によりステーキングしたETHの一部を失い、ステーキング機関も重大な経済的損失を被る可能性があることを意味します。さらに、バリデーターはダウンタイムまたは非アクティブな場合にペナルティを受けます。削減は悪意のある動作の不可逆的な結果ですが、ダウンタイムのペナルティは一般に小さく、回復可能です。
流動性リスク: ステーキングされた ETH がロックされている場合、またはリキッド ステーク トークン (LST) に十分な流動性がない場合、金融機関は大きなポジションを迅速に手仕舞うことが困難になる可能性があります。さらに、ETHとLST間の為替レートの変動によっても損失が発生する可能性があります。回答者の71.9%が流動性について懸念を表明した。
規制の不確実性: 世界的な規制環境は依然として変化しているため、各機関はステーキング報酬の分類、バリデーターインフラストラクチャのコンプライアンス要件、ステーキング収益の税務上の影響に関する規制当局の最新動向に注意を払う必要があります。規制上の曖昧さにも関わらず、半数以上 (58.9%) の人々は依然として ETH をステークすることに意欲を持っていますが、17.7% は様子見を選択しています。
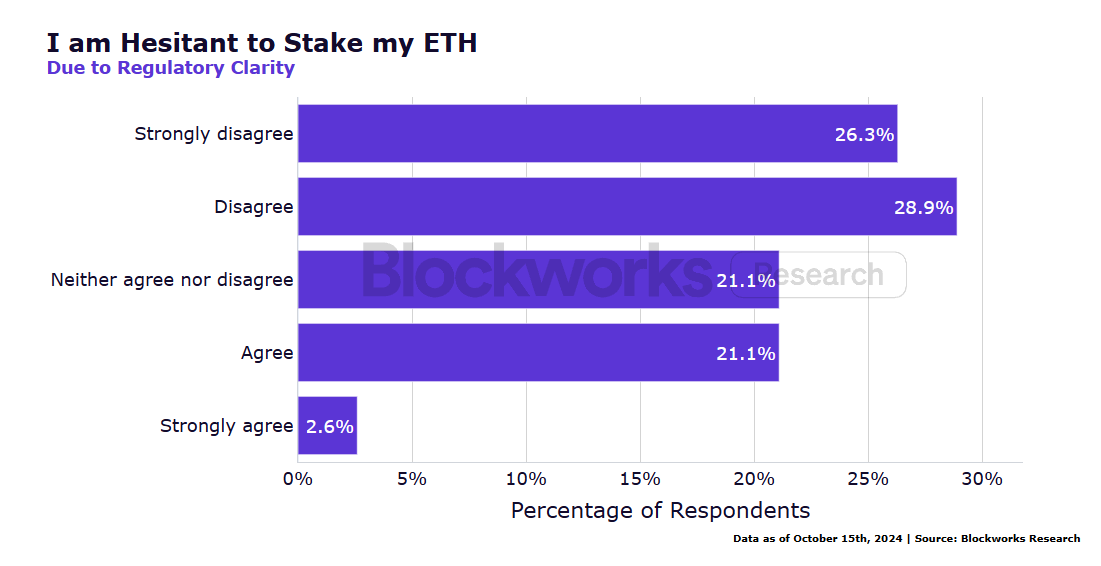
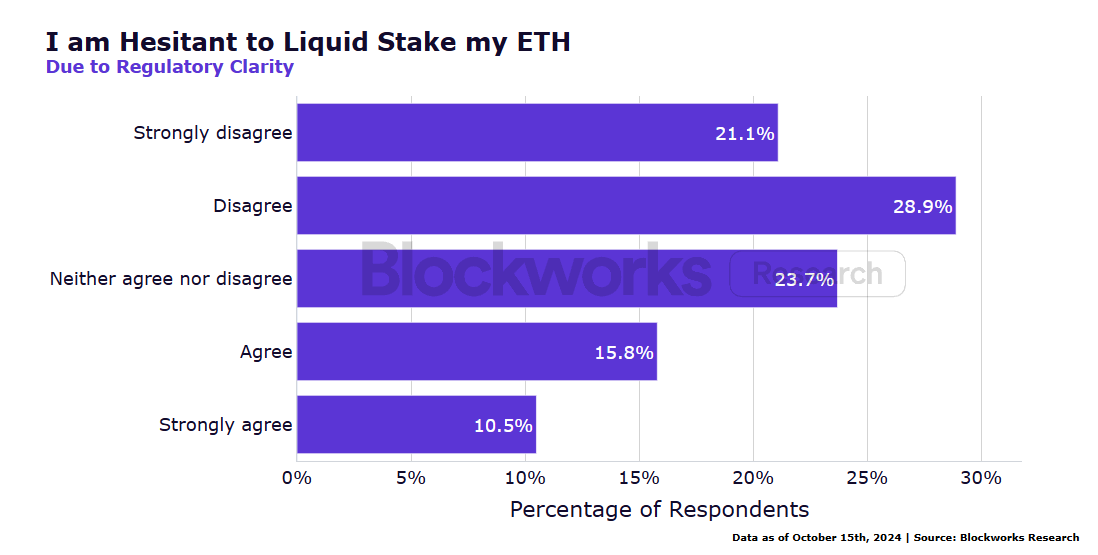
同様に、55.9% が規制の明確性の欠如を理由にリキッド ステーキング プロトコルに参加しておらず、20% が参加を控えています。
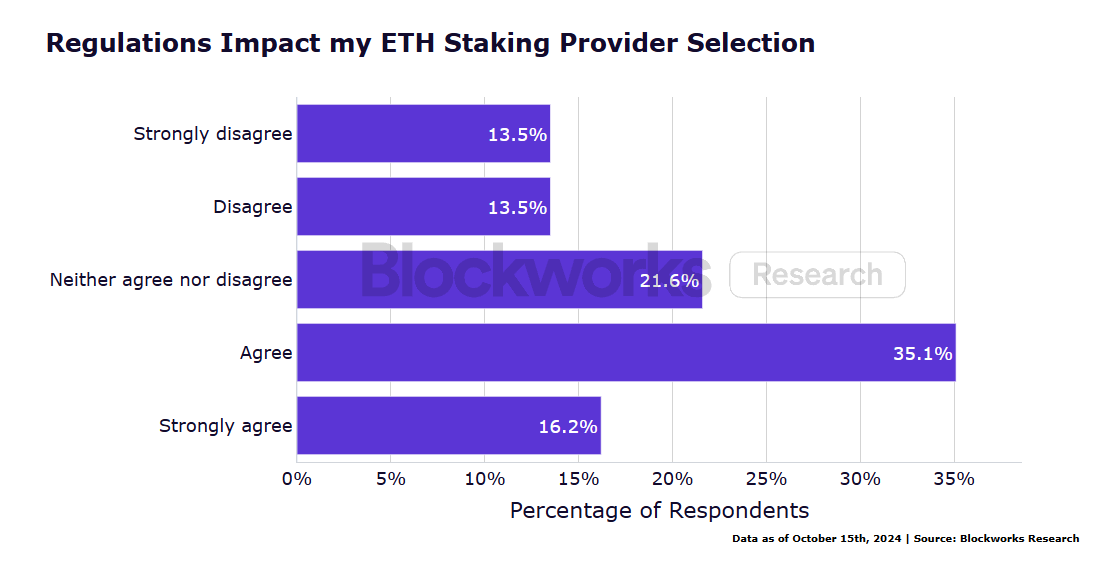
全体として、規制要因はETHステーキングサービスプロバイダーを選択する際の回答者の意思決定の39.4%に影響を及ぼし、そのうち24.3%は選択時に規制要因を考慮していないと回答した。これは、ステーキングに関する規制の枠組みがまだ進化しており、これらの機関がより重要であると考えられる他の運用リスクに重点を置くようになったためである可能性があります。
運用リスク: 回答者の90%以上がETHステーキングの出金プロセスについてよく知っていると述べており、これは出金プロセスが遅れるとLST価格の大きな変動につながる可能性があることを金融機関が認識していることを示しています。しかし、回答者は、不安定な市場状況でステーキングされたETHを引き出す能力に自信がある、中立、または自信がないという間でほぼ均等に分かれていました。
私たちの調査によると、バリデータ インフラストラクチャを大規模に実行するには、秘密キーを保護し、ソフトウェアの脆弱性に迅速にパッチを当てながら、複数のバリデータの高い稼働時間とパフォーマンスを確保する必要があることがわかりました。インタビュー対象者の間では、運営上の課題が常に焦点となっていました。ステーキング活動を監視する際に使用されるさまざまな指標の中で、年間収益率 (APR) とバリデーターの稼働時間が最も重要で、次に支払われた報酬総額、認証率、流動性が続きます。
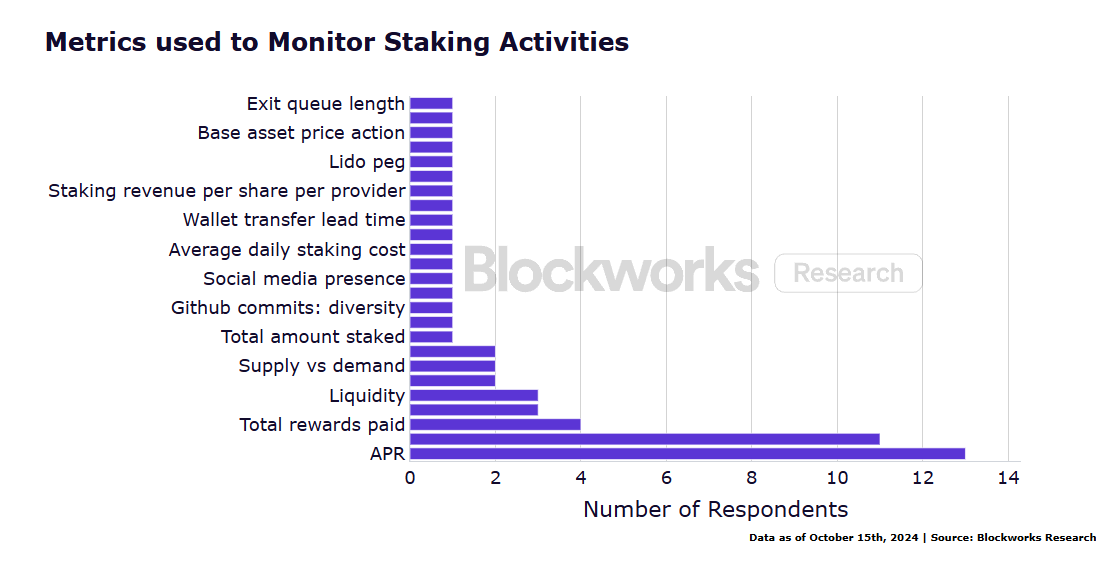
*一部の調査回答者は、独占的および規制上の考慮事項を理由に、この質問に回答しないことを選択しました。
調査対象の機関がステーキング業務を監視するために最も一般的に使用しているツールには、独自のリスク管理システムによって生成された内部監視ツール、ステーキングプロバイダーによって提供されるレポートとダッシュボード、および Dune が含まれます。
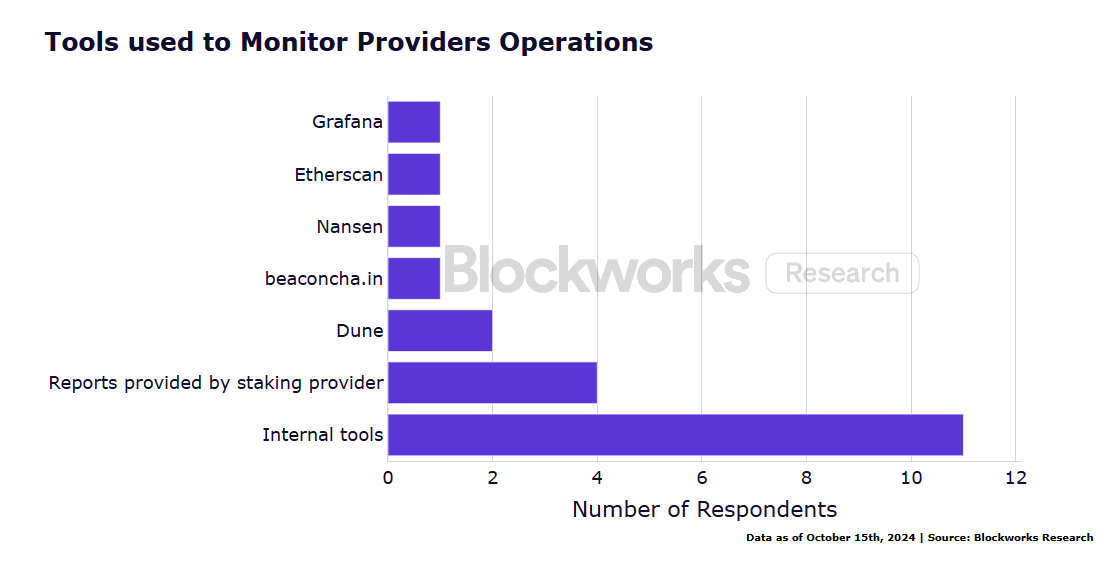
*一部の調査回答者は、独占的および規制上の考慮事項を理由に、この質問に回答しないことを選択しました。
さらに、平均を上回るステーキング利回りを追求すること、またはベンチマークを目標とすることの重要性については、回答者の意見が分かれていました。
リキッド・ステーク・トークン(LST)に参加するかどうかの決定についても回答者の意見が分かれており、44.4%が規制とコンプライアンスについて懸念を表明した。
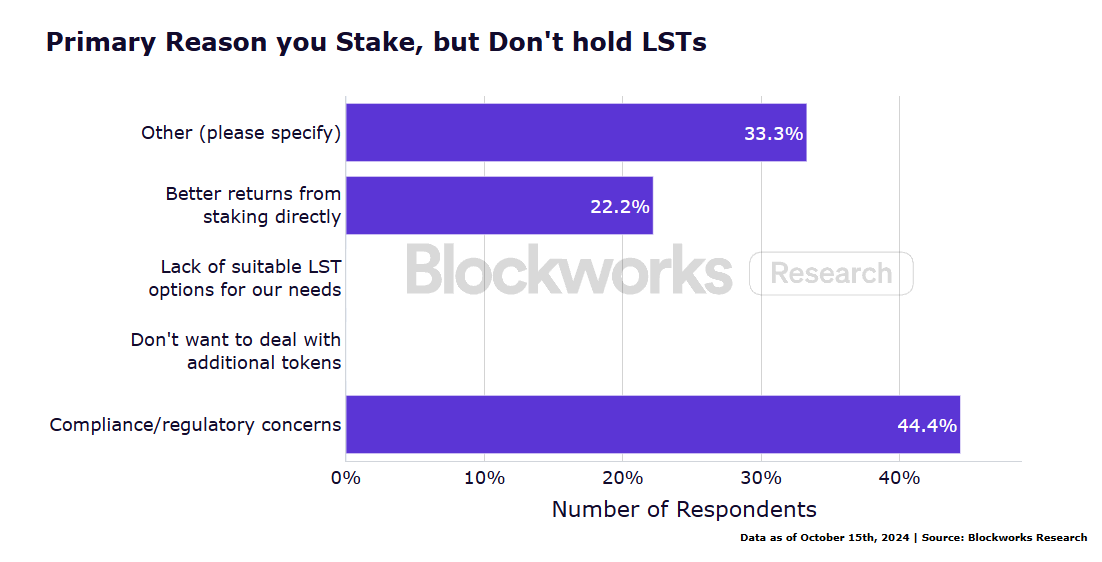
一部の資産運用会社は、リスクと投資と報酬の不均衡が認識されているため、LST を保管することが問題であると述べています。あるインタビュー対象者は次のように述べています。「私たちは PoS トークンを保有していますが、まだ十分に成熟していません。ステーキングや利回りなどについて、どこから処理や検討を始めればよいのかわかりません。私たちのチームは小規模であり、規制要件に準拠して実行したいと考えています。別の回答者は、「LSTはステーキングではなく、ステーキングを装った分散型金融(DeFi)である」と主張した。
注目すべきことに、調査に参加した銀行は、顧客が所有するETHをステーキングして保管することは、顧客や規制当局への情報開示に影響を与え、LSTの流動性または流動性の欠如に起因する新たな資本要件や運用リスクを引き起こす可能性があると述べている。
主要な傾向と洞察
調査結果から、いくつかの重要なポイントを導き出します。データによると、ETHステーキングへの機関の参加に影響を与えるには流動性と規制の透明性が重要であり、多くの機関が依然として慎重であることが示されています。全体として、このレポートは、企業が変化する市場状況を乗り切る中で、複雑だが有望な機関投資家向けETHステーキング開発環境を明らかにしています。
機関はETHステーキングに積極的に参加していますが、参加の範囲や方法はさまざまです。
リスクにもかかわらず、分散型検証 (DV) と再ステーキング技術への関心が高まっています。
分散化は依然としてプロバイダーの選択に影響を与える重要な考慮事項です。
流動性は機関投資家が注目する重要な要素であり、リキッド ステーキング トークン (LST) とステーキング方法の選択に影響を与えます。
規制の不確実性の中で、各機関はさまざまな戦略を採用しており、慎重に進めることを選択する機関もあれば、それほど懸念していない機関もあります。
機関投資家はステーキングの運用とリスクについて高いレベルの認識を持っています。
イーサリアムのステーキング、リキッド ステーク トークン (LST)、および再ステーキングに関連するリスクと課題にもかかわらず、これらのテクノロジーは生成できる利回りにより、機関投資家にとって魅力的な機会を提供します。従来の債券投資の収益が低い市場では、イーサリアムのステーキングは比較的安定した予測可能な収益をもたらします。現在、ETH ステーキングの年率リターンは約 3 ~ 4% であり、参加者は優先手数料から追加の報酬を受け取ることもできます。さらに、LST はステーキングされた ETH を分散型金融 (DeFi) アプリケーションで使用できるようにすることで資本効率を向上させ、機関がステーキング報酬を獲得しながら資産に対して追加のメリットを得ることができるようにします。
全体として、DeFi プロトコルにおける LST の広範な適用により、新たな市場機会が生まれています。回答者の 39.3% が DeFi アプリケーションでの LST の使用について言及しており、この傾向は今後も続き、これらのトークンの流動性と有用性が高まると考えられます。規制上の問題は依然として残っていますが、ステーキング関連の規制環境への適応性は改善されているようです。
ステーキングに参加することで、機関投資家はイーサリアムネットワークの長期的な発展と連携し、金銭的利益だけでなく、ブロックチェーンエコシステム内に戦略的利点ももたらす可能性があります。課題は残っていますが、多くの機関にとって、ステーキング、リキッドステークトークン(LST)、および再ステーキングの潜在的なメリットがリスクを上回っているようです。エコシステムが成熟し、ETH ステークの割合が大幅に増加するにつれて、これらのテクノロジーは機関投資家の暗号戦略の中でますます魅力的な部分になる可能性があります。





