


数千億ドルのM&Aが買収・被買収の両方で急落、巨頭の予想超え決算も急落:ウォール街は「粗探し」を始めたのか?


- 核心的見解:AI相場は再価格設定の段階に入り、市場はもはやコンセプトに金を払わず、成長のコスト、実現までの時間、現金リターンを見極めるようになった。その結果、指数とAI個別株、良好な決算と良好な株価の間に明らかな分化が生じている。
- 重要ポイント:
- 米国株の分化が顕著:ダウ平均は0.41%上昇、ナスダックは1.07%下落、フィラデルフィア半導体指数は3.3%下落。Marvellは12.72%下落、AMDは7.52%下落、インテルは8.8%下落。
- Marvellは全株式方式でLumentumを買収し、想定企業価値は約1150億ドル、プレミアムは23.9%、2028年上半期の完了を見込む。発表後、Marvellは3日間で累計約31.9%下落し、Lumentumは当日18.59%下落した。
- マイクロソフトの四半期設備投資額は452億ドルで、前年同期比約30%増加したが予想の517億ドルを下回り、株価はなお2.83%下落。AI投資のリターンに対する市場の追及が強まっていることを示している。
- アップルの売上高は1144.8億ドルで予想を上回ったが、粗利益率は47.9%に低下し、ガイダンスもさらに悪化したため、株価は1.83%下落。Palantirは売上高が約96%増加したがなお3.13%下落し、高バリュエーションの下では予想超えでも報われにくい。
- AMDがまもなく決算を発表する予定で、市場はMI450とHeliosの出荷ペースおよび2027年のデータセンター見通しに注目している。アナリストは2027年のデータセンター向けGPU収入を約410億ドルと予想している。
- Vertivの売上高は61%増、有機受注は100%増、Eatonの電気部門アメリカ事業のローリング受注は41%増加し、データセンター建設需要が設備受注と収入に転化しつつあることを示している。
一、指数は持ちこたえたが、AI個別銘柄は再評価が始まった
11月2日の米国株式市場は際立った分化を示した。指数の下落幅は極端ではないものの、AI関連セクター内部の売りはかなり激しかった。ダウ平均は0.41%高の51,983で取引を終え、S&P 500は0.51%安、ナスダックは1.07%安、フィラデルフィア半導体指数は3.3%安となった。Marvellは12.72%安、AMDは7.52%安、Intelは8.8%安、Micronは5.78%安で取引を終えた。
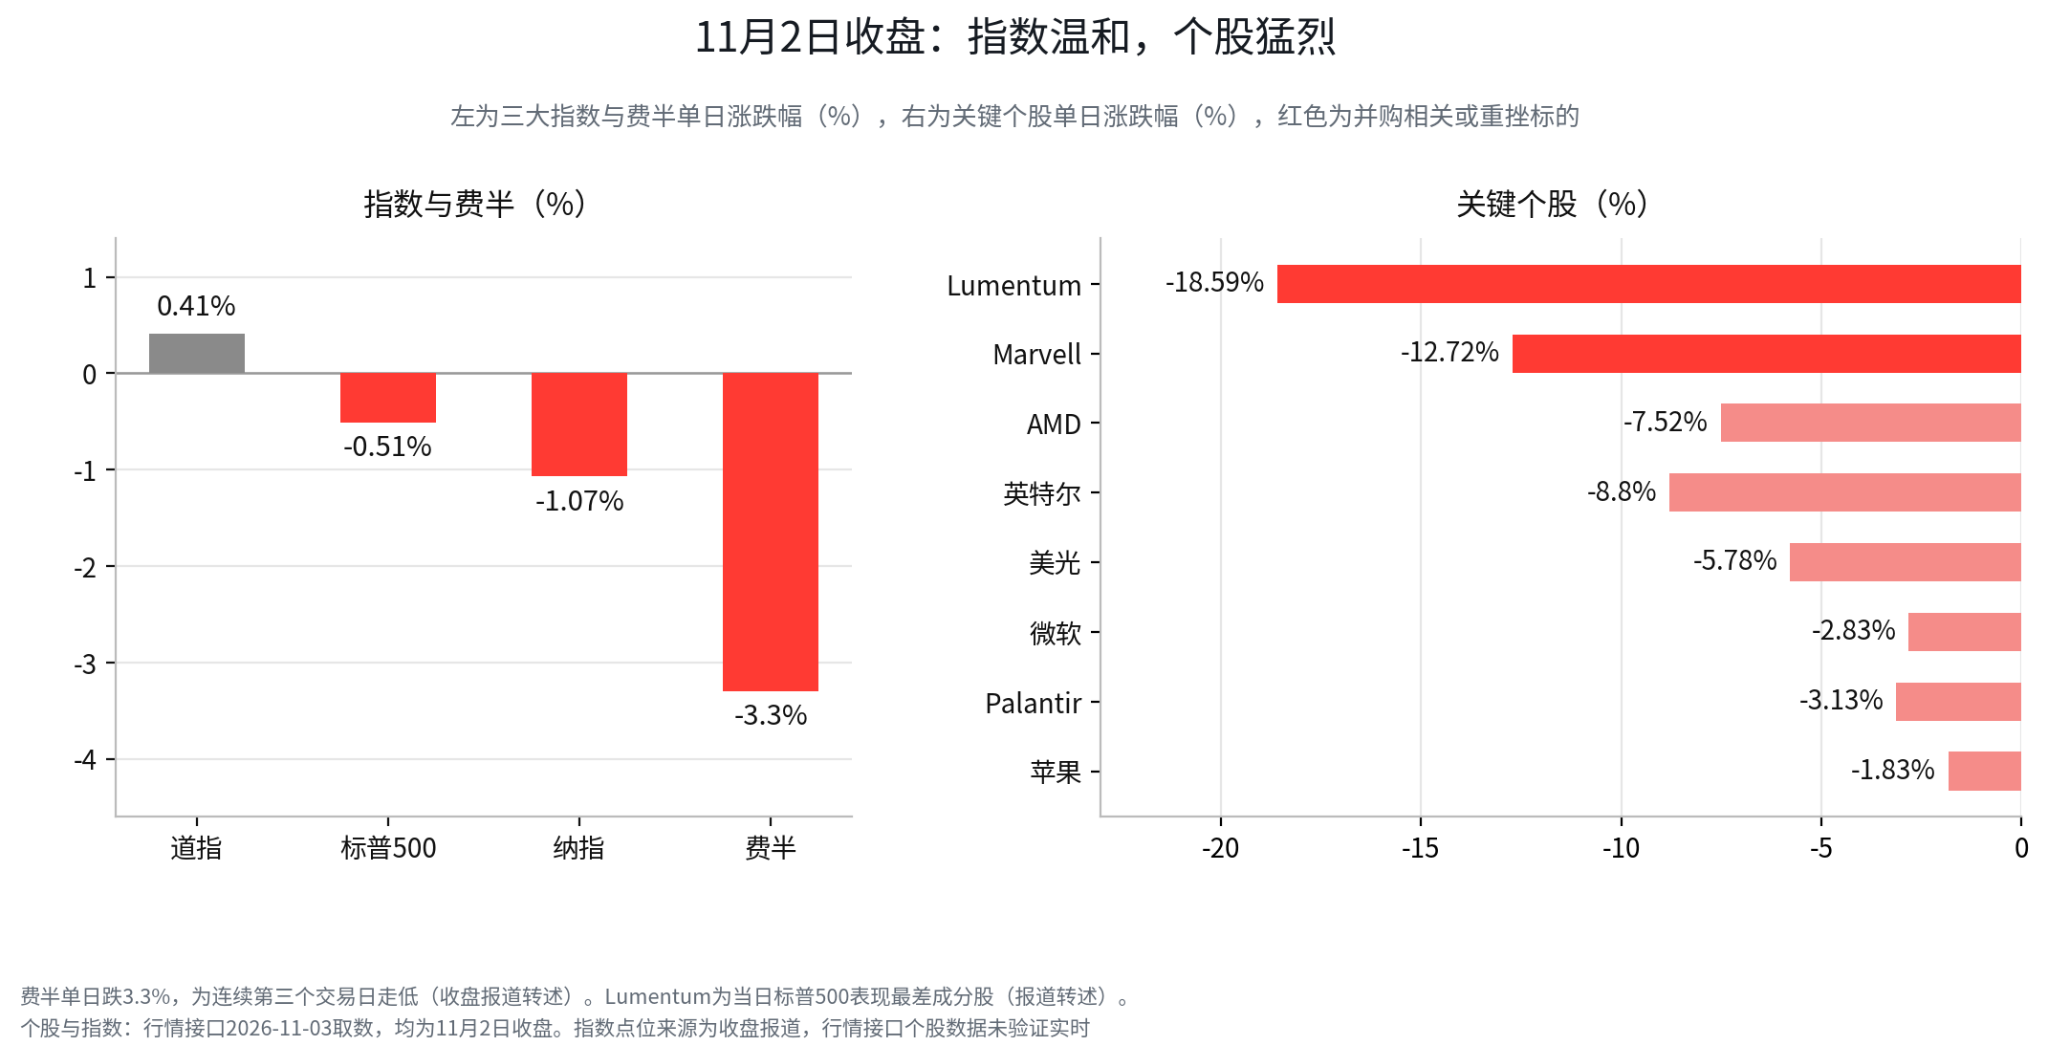
これは市場が突然AI需要を信じなくなったという意味ではない。Microsoftが最新に開示した四半期設備投資額は452億ドルに達し、市場予想の517億ドルを下回ったものの、前年同期比で約30%増加しており、Microsoftの株価は当日も2.83%安で取引を終えた。数回にわたる大規模な設備投資を経て、投資家はより具体的な問いを投げかけている。投資はいつまで増え続けるのか、受注は持続するのか、新たな収入は減価償却費、エネルギー、設備、研究開発のコストをカバーできるのか。
MarvellとLumentumのM&Aは、まさにこの議論を前面に押し出した。それは単なる大型取引にとどまらず、AIインフラ投資の収益性を市場が再評価する集中的なテストにもなった。
二、1,150億ドルで光インターコネクトを買収、市場はまずコスト負担者を問う
両社の公告によれば、Marvellは完全株式交換方式でLumentumを買収し、Lumentum株1株につきMarvell株4.5株を交付する。10月28日に取引の噂が浮上する前の終値と比べて約23.9%のプレミアムとなり、取引の含意企業価値は約1,150億ドルとなる。取引完了後、Marvellの既存株主は合併後の会社の約67%を、Lumentumの株主は約33%を保有する見込みだ。取引には依然として株主と規制当局の承認が必要で、2028年上半期の完了が予想されている。
産業ロジックから見れば、この取引は理解しにくいものではない。MarvellはDSPやPHYを含む高速電気チップを提供し、Lumentumはレーザーアレイと光検出器を有する。両社の合併は、電気信号処理から光信号伝送までの産業チェーンがさらに統合されることを意味する。Marvellが開示した合併後の潜在市場規模は約5,500億ドル(報道による転述)であり、Lumentumの経営陣は以前、一部部品の生産能力はすでに2029年初頭まで埋まっており、顧客はより遠い将来の注文を確保し始めていると述べていた。
しかし、産業ロジックが成立することと、取引価格が妥当かどうかは別問題だ。Marvellは自社株式で対価の全額を支払うことを選んでおり、Lumentumの株主が得るプレミアムは最終的にMarvellの株価が維持できるかどうかにかかっている。Marvellの既存株主は株式希薄化、統合の実行、シナジーが期待を下回るリスクを負う必要がある。取引の完了は2028年上半期と予想されており、投資家は2年以上先の経営結果に対して前もって支払う必要があることを意味する。
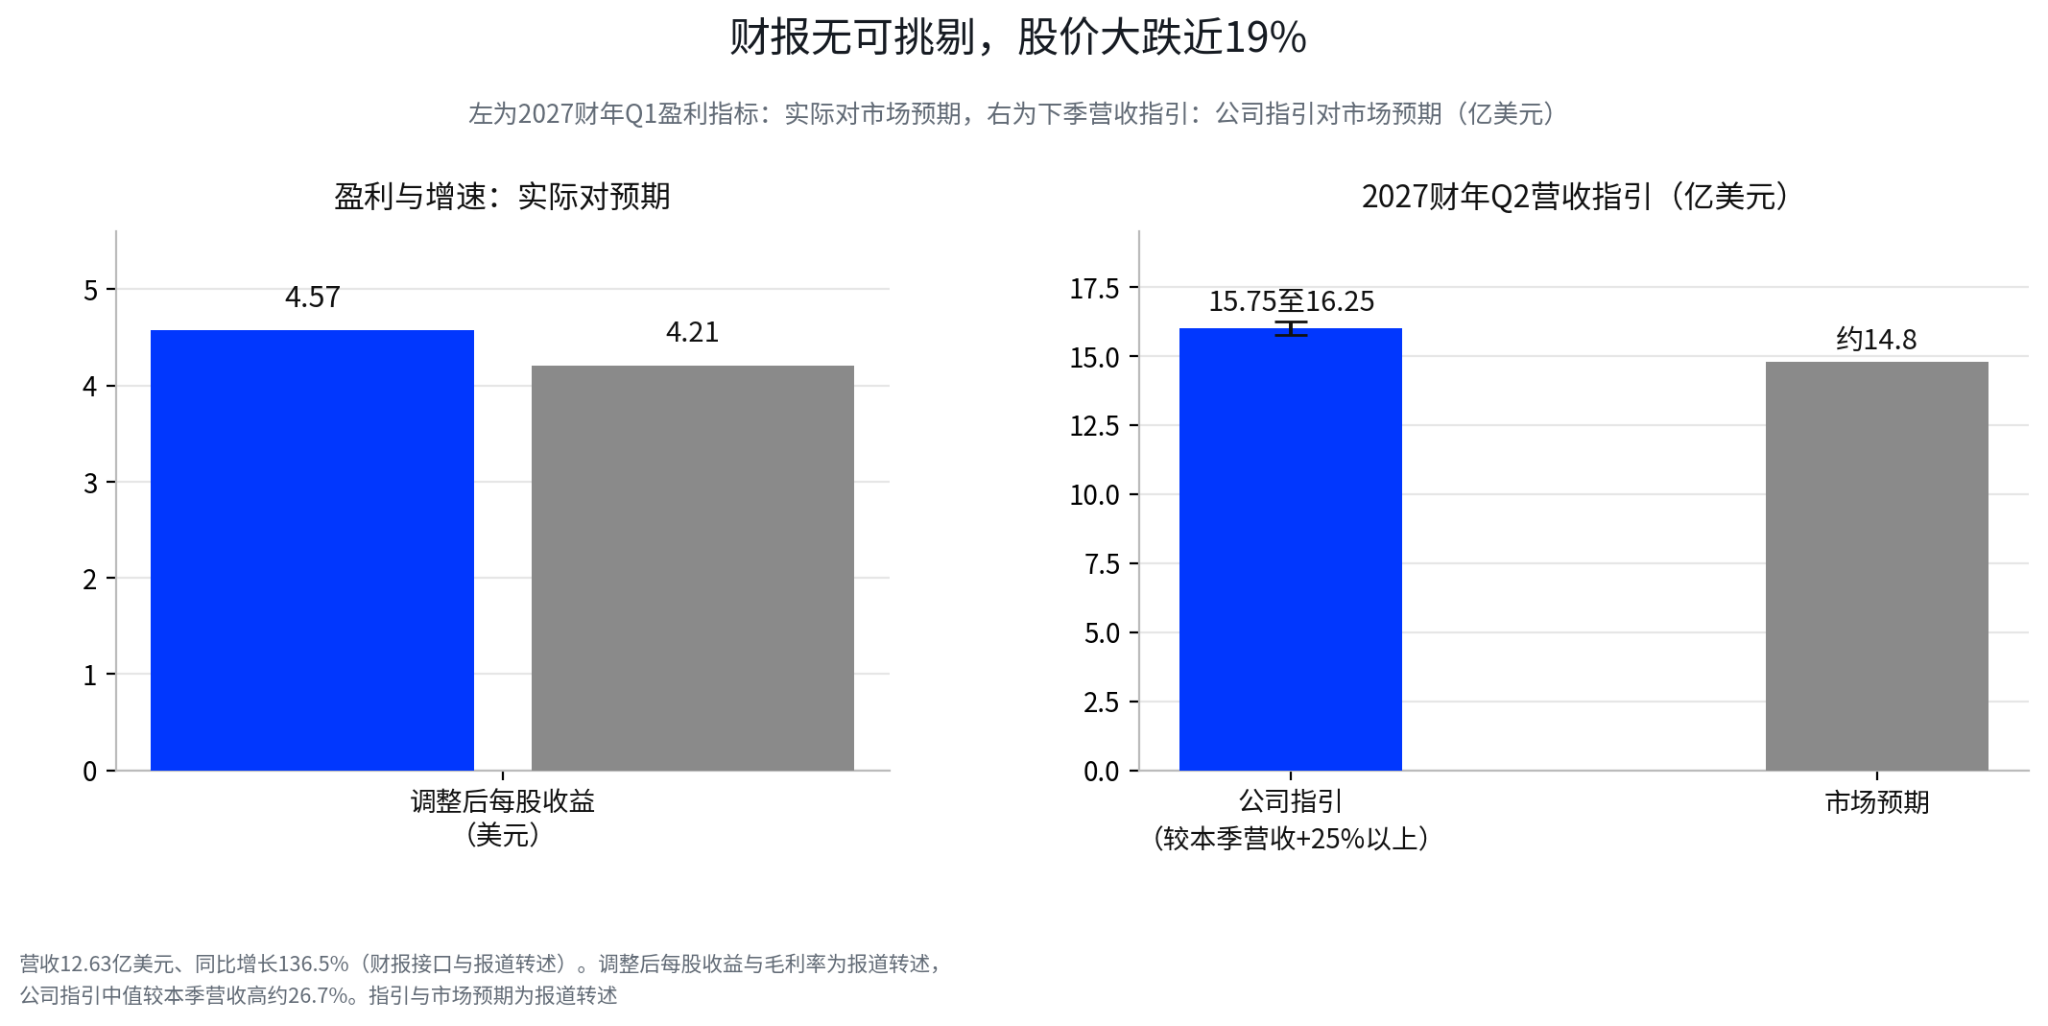
さらに重要なのは、Lumentumが発表した決算自体は悪くないということだ。2027会計年度第1四半期の売上高は12.63億ドルで前年同期比136.5%増(決算インターフェースで算出した売上高、成長率は報道による転述)、調整後1株当たり利益は4.57ドルで市場予想の4.21ドルを上回り、調整後粗利益率は53.2%で予想の51.3%を上回った。会社が示した翌四半期の売上高ガイダンスは15.75億~16.25億ドルで、これも市場予想を上回り、新たなNPO/CPOプロジェクトの受注と50億ドル超の調達コミットメントを開示した。
売上高が高成長し、利益とガイダンスがいずれも予想を上回った会社が、取引発表当日に18.59%安で取引を終えた。市場の売りの焦点はLumentumの現在の経営成績ではなく、この取引完了後に株主が最終的に受け取る対価と将来負担するリスクにある。
Marvell自身の株価変動は、この再プライシングをより直接的に反映している。10月28日終値の251.65ドルから11月2日終値の171.41ドルまで、3営業日で累計約31.9%下落した。取引が固定の株式交換比率を採用しているため、Marvellの株価下落はLumentumの株主が得られる株式価値を同時に押し下げ、当初約束されたプレミアムは急速に縮小した。取引はまだ完了していないが、市場はすでにその価格を先に調整した。
市場の懸念は3点に集中している。完全株式交換による希薄化、2028年までかかる長いタイムテーブル、そしてシナジー効果が本当に実現できるかどうかだ。両社が掲げる年間コストシナジー目標は10億ドル超だが、両社の事業の重複が限定的であれば、コスト削減の余地は取引規模から見えるほど大きくない可能性がある(報道による転述)。規制当局の承認も変数であり、Lumentumは現在もMarvellの競合他社に供給しており、取引には最大58億ドルの違約金が含まれている(報道による転述)。高額な違約金自体が、今後2年余りの承認と統合の期間にどれだけの不確実性があるかを両社が認識していることを示している。
この取引で最も注目すべき点は、市場が長期的な成長に対してどれだけのコストを支払う用意があるかだ。AIインフラの需要は持続的に成長し得るが、企業が大規模な株式交換、長期的な統合、高いバリュエーションを通じて成長を得る必要があるなら、株主はより高いリターンの補償を求めるだろう。
三、AppleとPalantir:好業績がなぜ良い株価につながらなかったのか
M&A取引が露呈したのは資本配分のコストであり、AppleとPalantirの決算は損益計算書とバリュエーションの側面から同じ変化を提示した。市場はもはや会社がどれだけ高い成長数字を出したかだけを見るのではなく、成長の背後で何のコストを払ったのか、そして実際の結果が株価にすでに織り込まれた予想を上回ったのかどうかも見るようになった。
Appleの第4四半期売上高は1,144.8億ドルで前年同期比12%増、市場予想の約1,134億ドルを上回り、1株当たり利益は2.10ドルで予想の1.99ドルを超えた(決算インターフェースで算出した売上高と1株当たり利益、予想は報道による転述)。iPhone収入は575.8億ドルで前年同期比17%増、サービス収入は315.7億ドルで過去最高を更新した(報道による転述)。収入と利益の数字だけを見れば、これはかなり力強い決算だ。
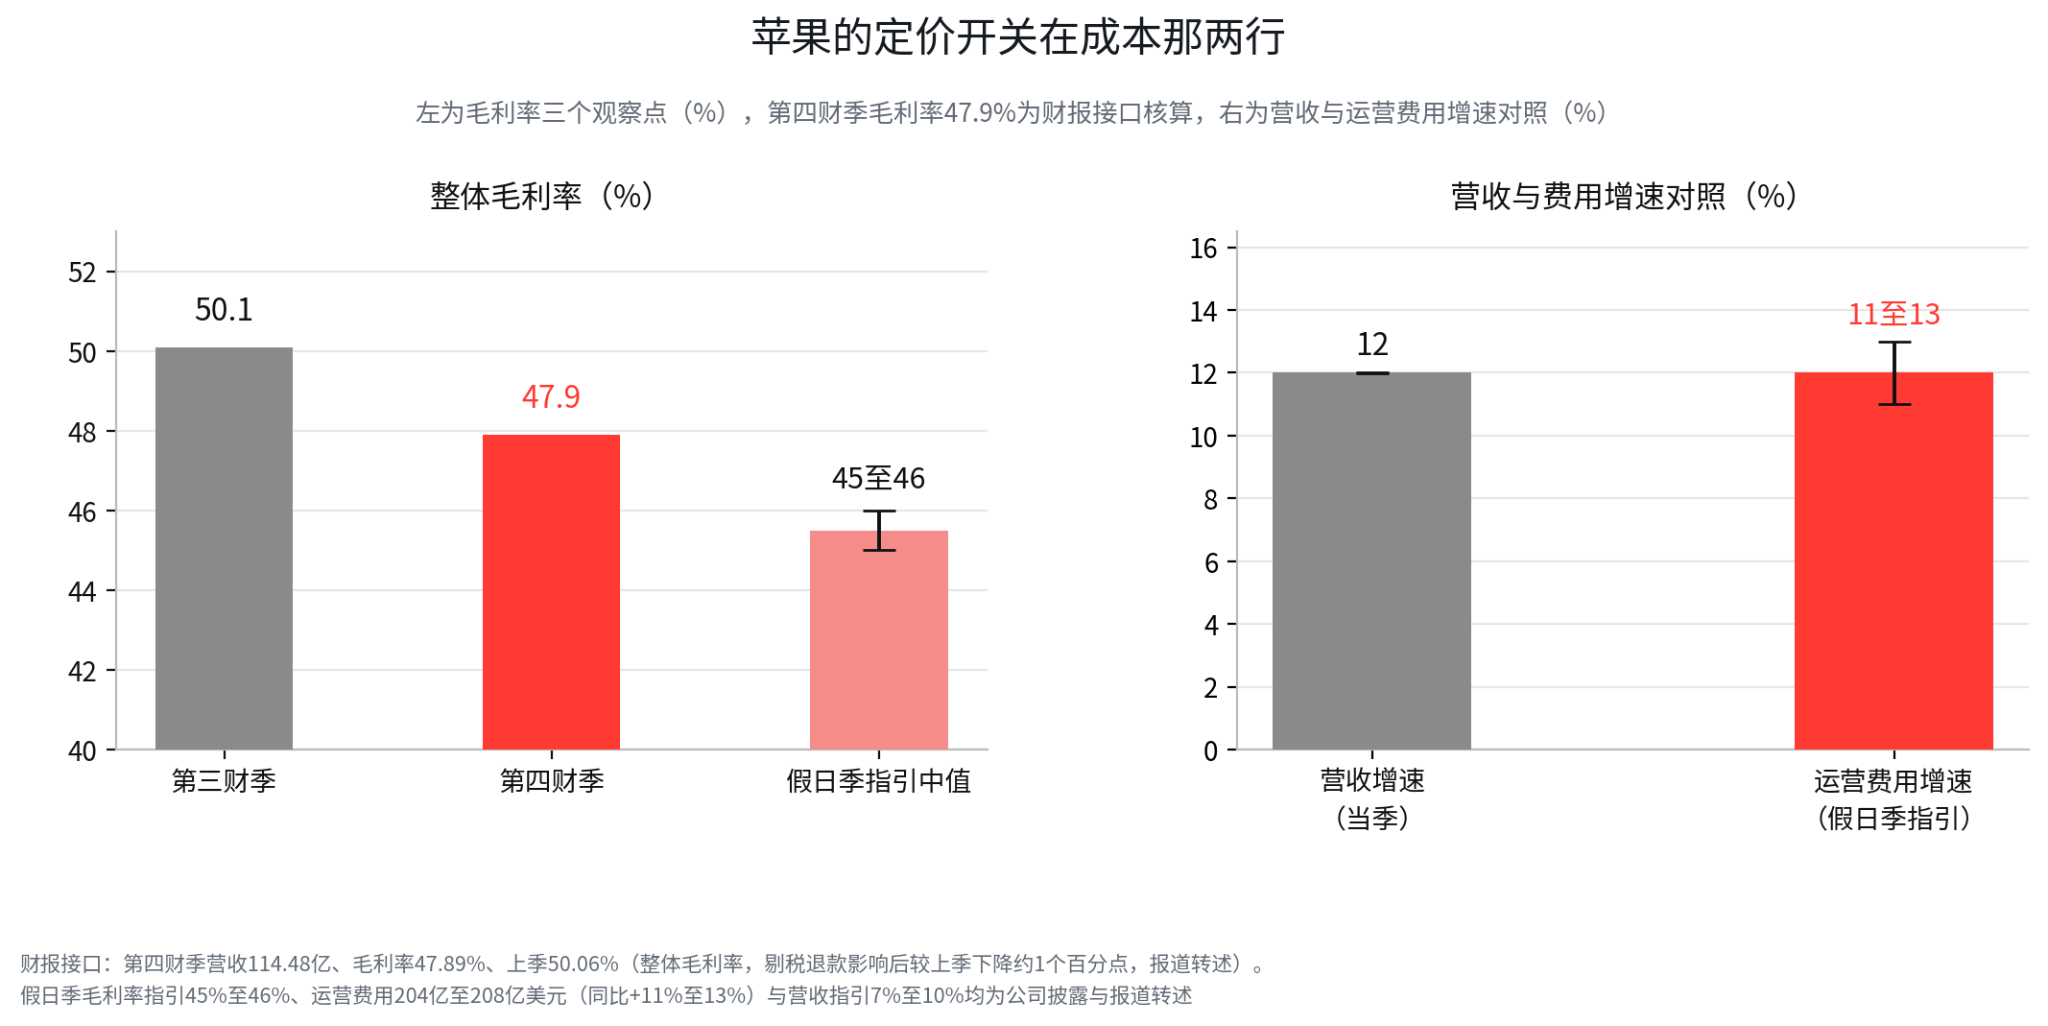
しかし株価はそれに見合う報酬を与えなかった。Appleは11月2日に1.83%安で取引を終え、時価総額は4.94兆ドル付近まで後退し、時間外取引でも一時3%超下落した。市場の注目は粗利益率と費用ガイダンスに集中した。第4四半期の全体粗利益率は前四半期の50.1%から47.9%に低下し、会社はホリデーシーズンの粗利益率がさらに45%~46%に低下すると予想している。同時に、ホリデーシーズンの営業費用は204億~208億ドルに達し、前年同期比11%~13%増加すると予想され、主にAI関連の研究開発投資増加に押された(報道による転述)。
これは、Appleの収入成長は依然として力強いものの、利益率はコストに圧迫されていることを意味する。ホリデーシーズンの売上高ガイダンスの成長率は7%~10%、営業費用は11%~13%の増加が予想されており、収入成長が再加速できなければ、費用とストレージコストが利益率を継続的に圧迫する可能性がある。Appleはクラウドコンピューティング大手のように巨額の資本を投じてデータセンターを建設する必要はないが、AI投資は研究開発費、ストレージチップコスト、製品構成の変化を通じて損益計算書に反映される。
Appleの今後の観察ポイントは、iPhoneの販売台数に加えて、粗利益率が下げ止まるか、ストレージコストが上昇を続けるか、そしてAI投資が十分な製品・サービス収入をもたらすかどうかにある。投資家にとって、売上高の予想超過は最初のハードルにすぎず、利益率を守れるかどうかがこの成長の質を決める。
Palantirが直面しているのは別の圧力だ。コストが突然悪化したわけではなく、圧力は市場がすでに高い成長期待を株価に織り込んでいたことから来ている。
同社の第3四半期売上高は23.13億ドルで前年同期比約96%増、米国商業収入は9.84億ドルで前年同期比148%増、調整後1株当たり利益は0.44ドルで市場予想の0.41ドルを上回り、会社は同時に通期売上高ガイダンスを85.30億~85.34億ドルに引き上げた。決算だけを見れば、これらの数字は事業が依然として高成長段階にあることを十分に示している。
しかしPalantirの株価は時間外取引で一時上昇した後に反落し、日中取引ではすでに3.13%下落していた。高バリュエーションの成長株のプライシングは、成長がどれだけ速いかだけでなく、成長が市場がすでに設定したハードルを持続的に上回るかどうかにもかかっている。投資家がすでに今後数年の高成長に対して高いバリュエーションを支払っている場合、単四半期で基準を達成し、あるいは小幅に予想を上回ることは、多くの場合、以前の楽観的予想が確認されたことを意味するにすぎず、新たな上昇余地が生まれたわけではない。

Palantirが次に証明する必要があるのは、米国商業事業の高成長が持続できるか、そして国際商業事業が追いつけるかどうかだ。採用、製品研究開発、市場開拓による費用増加も同様に観察する必要がある。このような高バリュエーション企業に対して、投資家は成長の傾き、利益率、バリュエーションを合わせて判断する必要があり、売上高の前年同期比成長率はそのうちの一マスにすぎない。
AppleとPalantirの共通点は、決算自体に明らかな失点はないものの、市場がすでにかなりの部分の好材料を前もって消化していることだ。会社は新たな成長の証拠を提供しなければ、株価をさらに押し上げることはできない。
四、AMDがバトンを受ける:試練はチップ需要から納品曲線へ
11月3日の時間外取引で、AMDは第3四半期決算を発表する。市場予想の売上高は約130億~131億ドルで前年同期比約41.5%増、1株当たり利益は約1.95ドルで前年同期比約62.5%増となっている。現在の市場環境では、この数字を単に上回るだけでは不十分かもしれず、投資家が本当に確認したいのはMI450チップとHeliosラックの出荷ペース、そして会社の2027年データセンター事業の見通しだ。
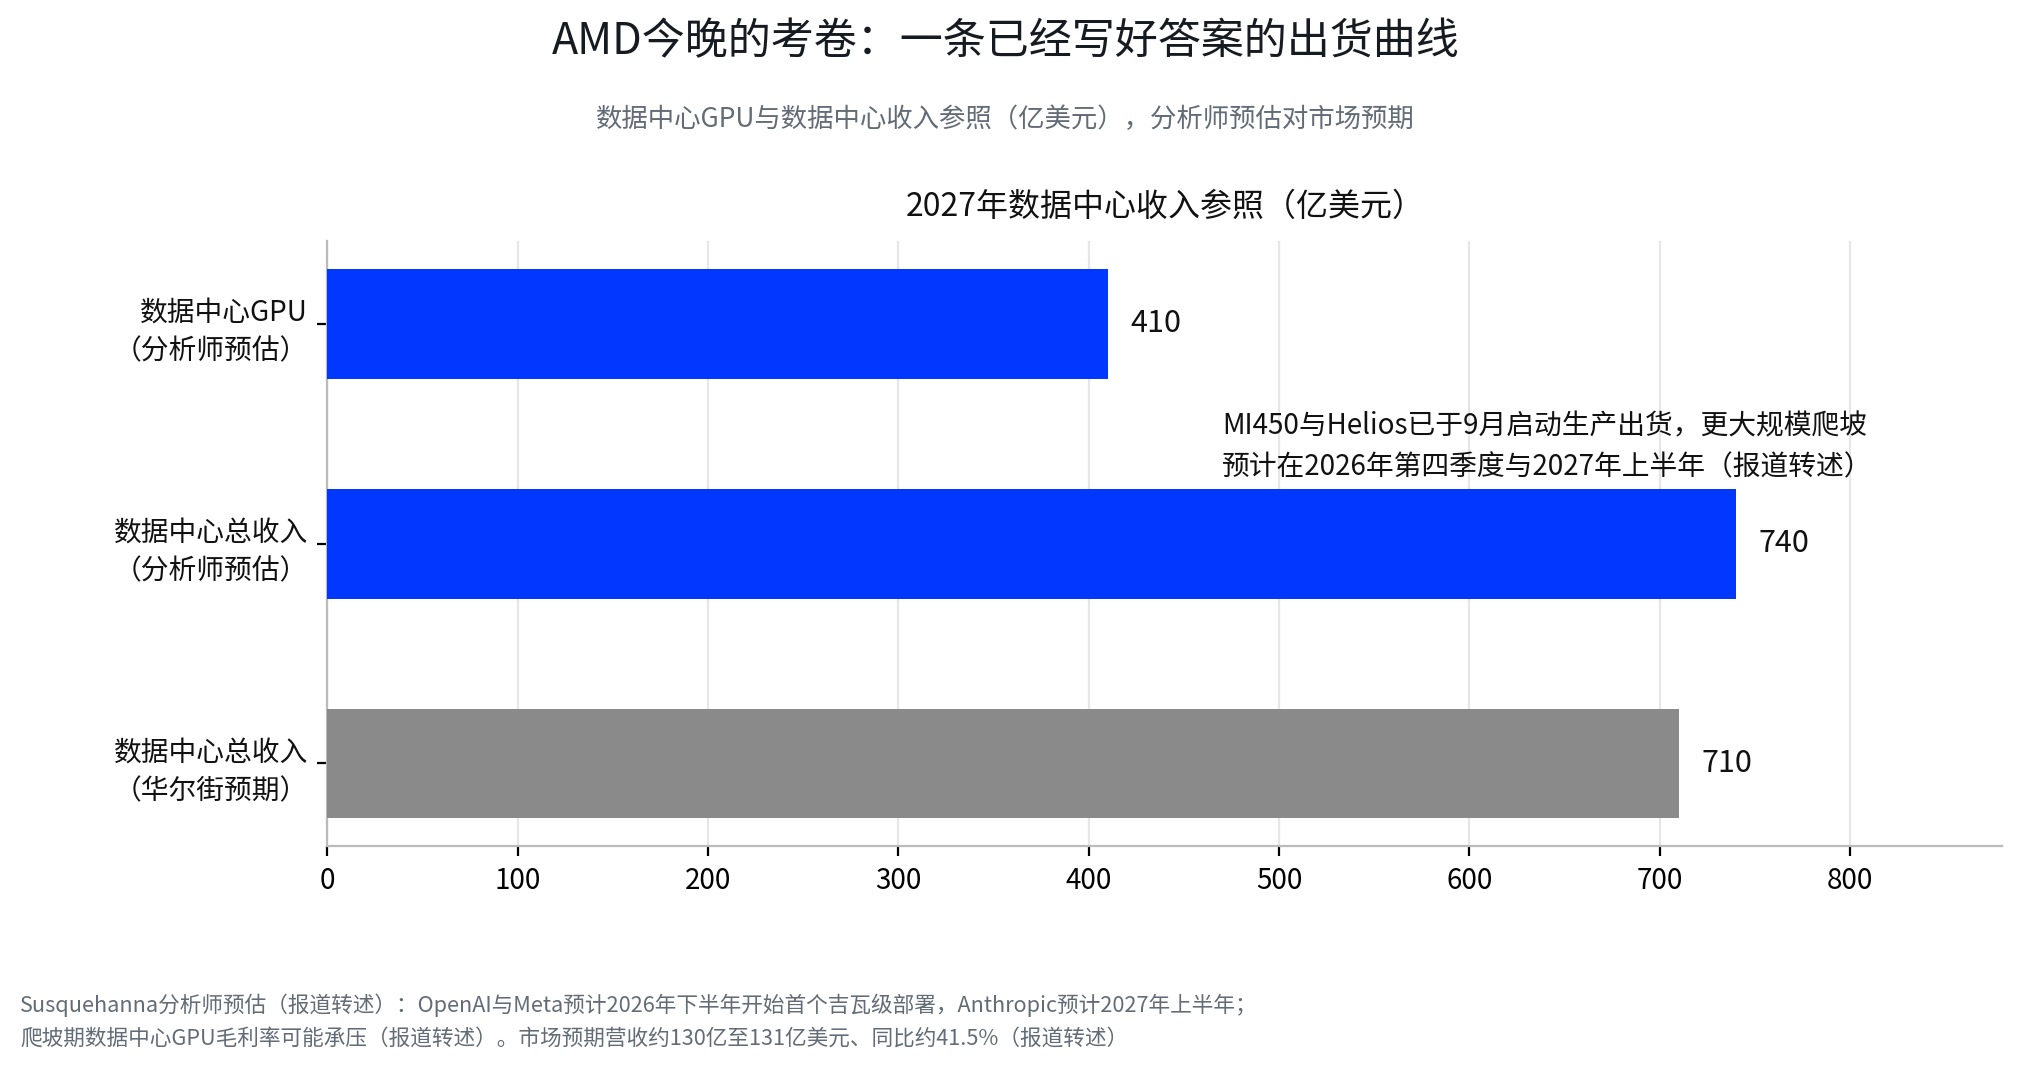
Susquehannaのアナリストの予測は、追跡する価値のある参考経路を提供している。MI450とHeliosは9月に生産出荷を開始し、より大規模な立ち上げは2026年第4四半期と2027年上半期に起こると予想され、OpenAIとMetaは2026年下半期に最初のギガワット級の展開を開始し、Anthropicは2027年上半期に続くと予想される。同アナリストは、AMDの2027年のデータセンターGPU収入が約410億ドル、データセンター総収入が約740億ドルに達する可能性があり、ウォール街の約710億ドルの予想を上回ると見ている。
ただし、これは依然としてアナリストの予測であり、すでに実現した受注収入ではない。GPU出荷の増加も利益率の同時改善を必ずしももたらすわけではなく、製品の立ち上げ、システム納品、顧客展開、サプライチェーンコストが最終的な収益性に影響を与える可能性があり、アナリストは同時にGPU事業の急速な拡大期間中に粗利益率が圧迫される可能性があると指摘している。
AMDは前の取引日に7.52%安で取引を終え、計算力セクターは連続調整を経験した(相場インターフェース)。決算がMI450とHeliosの出荷ペースを確認し、2027年のデータセンター見通しについて十分な自信を示すことができれば、市場はAI計算力の第2供給源としてのAMDの成長余地を再評価する可能性がある。逆に、出荷スケジュールが遅れたり、粗利益率ガイダンスが予想を下回ったりすれば、市場は将来の収入と利益に対するバリュエーションをさらに引き下げる可能性がある。
AMDにとって、今夜最も重要な観察ポイントは検証可能な納品進捗、顧客展開、利益率の経路であり、経営陣のAI市場空間に関する発言はむしろ二次的な情報だ。
五、米国株が次に見るべきもの:AI概念の追跡から受注とキャッシュフローの検証へ
この相場はAIインフラ投資サイクルの終わりを意味するものではなく、市場が異なるセクターに求める要件を変えたのであり、分化はここから始まる。需要は依然として旺盛だが大量の資本投入を必要とする会社と、すでに受注を収入とフリーキャッシュフローに転換できている会社は、異なるバリュエーションの扱いを受ける可能性がある。
AIインフラの方向では、GPUとチップに加えて、電力、冷却、データセンター関連設備





