


Coinbaseの月次見通し:ETHは今後数か月で上昇する可能性がまだある


原作者: デビッド・ハン
オリジナル編集: Deep Chao TechFlow
ETH の複数の役割分類は、投資ポートフォリオにおける ETH の位置について疑問を引き起こしていますが、この記事では、それらの主張の一部と、今後数か月でのこの資産の潜在的な上振れについて明らかにします。
記事の概要
ETHは年初来でパフォーマンスを下回っていますが、市場におけるETHのポジショニングは長期的には依然として強いと考えています。
私たちはETHがサイクルの後半に驚きの上昇をもたらす可能性があると信じています。また、ETH は暗号通貨市場で最も強力な持続的な需要の勢いを持ち、独自のスケーリング ロードマップの利点を維持しているとも考えています。
ETHの歴史的な取引パターンは、ETHが「価値の保存」と「テクノロジートークン」という二重の物語から恩恵を受けていることを示唆しています。
文章
米国によるBTCスポットETFの承認は、BTCの価値保存の物語とマクロ資産としての地位を強化します。一方で、暗号空間におけるETHの基本的な位置付けを巡る未解決の疑問もまだ残っています。 Solana などの競合するレイヤー 1 ネットワークにより、分散型アプリケーション (dApp) 展開に最適なネットワークとしての ETH の地位が損なわれています。 ETHのL2拡大とETH破壊の減少も、資産の価値蓄積メカニズムに高いレベルで影響を与えているようです。
それにもかかわらず、私たちはETHの長期的なポジショニングが引き続き強力であり、他のスマートコントラクトネットワークにはない重要な利点があると信じ続けています。これらの利点には、Solidity の開発者エコシステムの成熟度、EVM プラットフォームの人気、DeFi 担保としての ETH の有用性、メインネットの分散化とセキュリティが含まれます。さらに、トークン化の進歩は、短期的には他のレイヤー 1 ネットワークと比較して ETH により良い影響を与える可能性があると考えています。
私たちは、「価値の保存」と「テクノロジートークン」の物語を捉えるETHの能力が、その過去の取引パターンを通じて実証されていることを発見しました。 ETHはBTCと高い相関関係があり、BTCの価値蓄積モデルと一致する動作を示しています。同時に、長期的なBTC価格上昇時にはBTCから切り離され、他のアルトコインのようなテクノロジー指向の暗号通貨のように機能します。私たちは、ETH が引き続きこれらの役割を果たし、年初来のパフォーマンスが低かったにもかかわらず、2024 年下半期には好調なパフォーマンスを発揮する準備ができていると信じています。
ETH論争への対応
ETH は、その供給量削減メカニズムにちなんで名付けられた「超音波通貨」と考えられるものから、レイヤー 2 ネットワーク (L2s) の出現によりステーキング収益の非インフレ的な性質により「インターネット債券」と呼ばれるものまで、さまざまな方法で分類されています。 ) ブロックチェーンの発展と再質入機能の追加により、「決済層資産」やより複雑な「汎用目的ワーキングトークン」などの新たな記述方法が登場しました。しかし、これらの説明はイーサリアムの活力を完全には捉えていないと私たちは考えています。実際、イーサリアムのアプリケーションシナリオが充実し、より複雑になるにつれて、単一の価値指標を通じてその価値を完全に評価することがますます困難になってきています。さらに、これらの異なる説明は互いに矛盾し、互いに打ち消し合うためマイナスの効果を生み出し、トークンのプラスの要因から市場参加者の注意をそらす可能性があります。
スポットETH ETF
スポットETFは規制の明確性と新たな資本流入へのアクセスを提供するため、BTCにとって非常に重要です。これらのETFは業界を構造的に変化させ、BTCからETH、さらには高ベータアルトコインへというこれまでの資本循環パターンに挑戦します。 ETFに割り当てられた資本と、より広範な暗号資産空間にのみアクセスできる集中取引所(CEX)に割り当てられた資本の間には障壁があります。スポット ETH ETF が承認される可能性があれば、この障壁が取り除かれ、現在 BTC のみが享受しているのと同じ資本プールに ETH がアクセスできるようになるでしょう。私たちの意見では、これは、特に現在の厳しい規制環境を考慮すると、短期的には ETH にとって未解決の最大の疑問である可能性があります。
SECが発行者に対して沈黙を守っているため、適時の承認については不確実性が生じていますが、米国のスポットETH ETFの存在は有無の問題ではなく、いつ存在するかの問題であると私たちは考えています。実際、スポット BTC ETF を承認する主な理由はスポット ETH ETF にも当てはまります。つまり、CME先物商品とスポット金利の相関関係は十分に高く、「CMEの監視によってスポット市場における不適切な行為が検出されることが合理的に期待できる」ということだ。スポットBTC承認通知における相関研究期間は、CME ETH先物の発売から1か月後の2021年3月に始まります。この評価期間は、同様のロジックをETH市場に適用するために意図的に選択されたものと考えられます。実際、Coinbase と Grayscale が以前に発表した分析では、 ETH 市場の現物と先物の相関関係が BTC の相関関係と類似していることが示唆されています。
この相関分析が当てはまると仮定すると、残りの不承認の考えられる理由は、ETH と BTC の基本的な違いに起因する可能性があります。 過去に、ETH 先物市場と BTC 先物市場の規模と深さの違いについていくつか議論しましたが、それが SEC の決定の要因となった可能性があります。しかし、ETHとBTCの基本的な違いの中でも、最も関連性のある承認の問題はETHのプルーフ・オブ・ステーク(PoS)メカニズムであると私たちは考えています。
資産ステーキングの取り扱いに関する明確な規制上のガイダンスがないため、ステーキングが可能なスポット ETH ETF が短期的に承認される可能性は低いと考えられます。サードパーティのステーキングプロバイダーによる潜在的に不明瞭な料金体系、バリデータクライアント間の違い、スラッシュ条件の複雑さ、アンステーキング(および出口キューの混雑)の流動性リスクは、BTC とは大きく異なります。 (ヨーロッパの一部の ETH ETF にはステーキングが含まれていることに注意してください。ただし、一般的に、ヨーロッパの上場取引商品は米国で提供されている商品とは異なります。) それにもかかわらず、これがアンステーキング ETH のステータスに影響を与えるべきではないと考えています。
この決定は驚くべきものかもしれないと考えています。 Polymarket は、2024 年 5 月 31 日に承認される確率は 16% であると予測していますが、Grayscale Ethereum Trust (ETHE) は純資産価値 (NAV) に対して 24% の割引で取引されています。承認される確率は 30 ~ 40% に近いと考えられます。仮想通貨が選挙の争点になり始める中、SECが仮想通貨を拒否する決定を支持するために必要な政治資金を投資する意思があるかどうかもわかりません。たとえ 2024 年 5 月 23 日の最初の期限が拒否によって守られたとしても、訴訟によって決定が覆される可能性は高いと考えられます。スポット ETH ETF のすべての申請が同時に承認される必要はないことに注意してください。実際、ビットコインETFの現物ETFに関する上田長官の承認声明は、偽装された「承認申請を加速させる動機、すなわち先行者利益の発現を阻止する動機」を批判している。
代替 L1 の課題
導入レベルでは、拡張性の高い統合リンク、特に Solana が ETH の市場シェアを侵食しているようです。高スループットかつ低手数料の取引により、取引活動の中心が ETH メインネットから移りました。注目すべきことに、過去 1 年間で、Solana のエコシステムは分散型取引所 (DEX) 取引量のわずか 2% を占めていたのから、現在では 21% を占めるまでに成長しました。
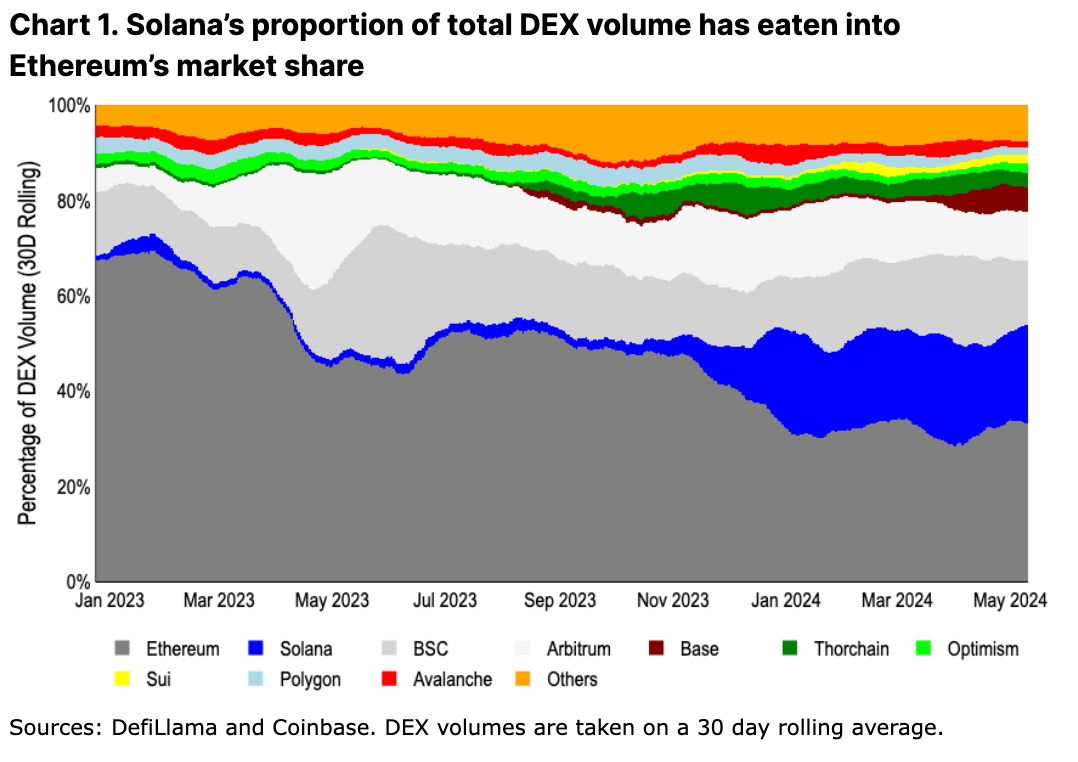
私たちは、代替 L1 も、前回の強気相場の時よりも今のほうが意味のある差別化をもたらしていると考えています。 ETH 仮想マシン (EVM) からの移行と dApps のゼロからの再設計により、さまざまなエコシステムにわたって独自のユーザー エクスペリエンス (UX) がもたらされます。さらに、統合/モノリシック拡張アプローチにより、アプリケーション間で結合する機能が強化され、UX の橋渡しや流動性の断片化の問題が回避されます。
これらの価値提案は重要ですが、インセンティブ キャンペーンの指標を成功の裏付けとして指摘するのは時期尚早であると私たちは考えています。たとえば、一部の ETH L2 の取引ユーザー数は、エアドロップのピーク時から 80% 以上減少しました。同時に、2023年11月16日のJupiterのエアドロップ発表から2024年1月31日の最初の請求日までに、DEX総取引量に占めるSolanaのシェアは6%から17%に増加しました。 (Jupiter は Solana の主要な DEX アグリゲーターです。) Jupiter にはあと 3 回のエアドロップが残っているため、Solana DEX アクティビティはしばらく続くと予想されます。それまでの間、長期的なアクティビティ維持率に関する仮定は依然として推測の域を出ません。
そうは言っても、Arbitrum、Optimism、Base などの主要な ETH L2 での取引活動は現在、DEX 取引量全体の 17% を占めています (さらに ETH では 33%)。 ETH はこれら 3 つの L2 のネイティブ燃料トークンとして使用されるため、これにより、ETH の需要要因と代替 L1 ソリューションのより適切な比較が可能になる可能性があります。これらのネットワーク内では、ETH のその他の需要促進要因が未開拓であり、将来の需要促進の余地が残されています。これは、DEX アクティビティの観点から、統合型スケーリング アプローチとモジュール型スケーリング アプローチのより同等の比較であると考えられます。
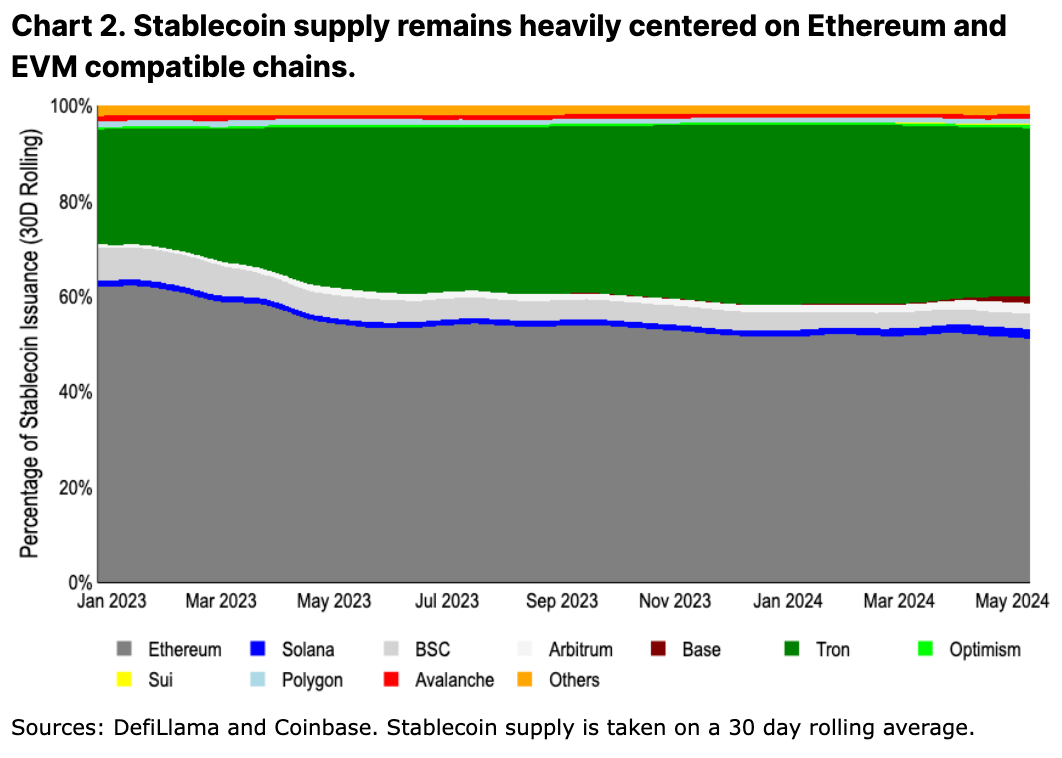
もう一つの、より「粘り強い」採用の尺度は、ステーブルコインの供給です。ステーブルコインの配布は、ブリッジングや発行/償還の摩擦により、より緩やかに変化する傾向があります。 (チャート 2 を参照。配色と配置はチャート 1 と同じですが、Thorchain が Tron に置き換えられています。) ステーブルコインの発行によって測定されるアクティビティは、依然として ETH によって支配されています。私たちの見解では、これは、多くの新しいチェーンの信頼性の前提と信頼性が、多額の資本、特にスマートコントラクトにロックされた資本をサポートするのに十分強力ではないためです。大資本保有者は通常、ETHの取引コスト(規模に比べて)が高いことには無関心で、流動性の停止時間を短縮し、ブリッジング信託の仮定を最小限に抑えることでリスクを軽減することを好みます。
それでも、高スループットのチェーンの中で、ETH L2 のステーブルコインの供給量は、Solana のステーブルコインよりも急速に増加しています。 2024 年の初めに、Arbitrum のステーブルコイン供給量は Solana のステーブルコイン供給量を上回り (現在 36 億ドル対 32 億ドル)、Base のステーブルコイン供給量は年初の 1 億 6,000 万ドルから 24 億ドルまで増加しました。拡張議論の最終的な判断は不明ですが、ステーブルコイン成長の初期の兆候は、実際には代替のL1よりもETH L2に有利になる可能性があります。
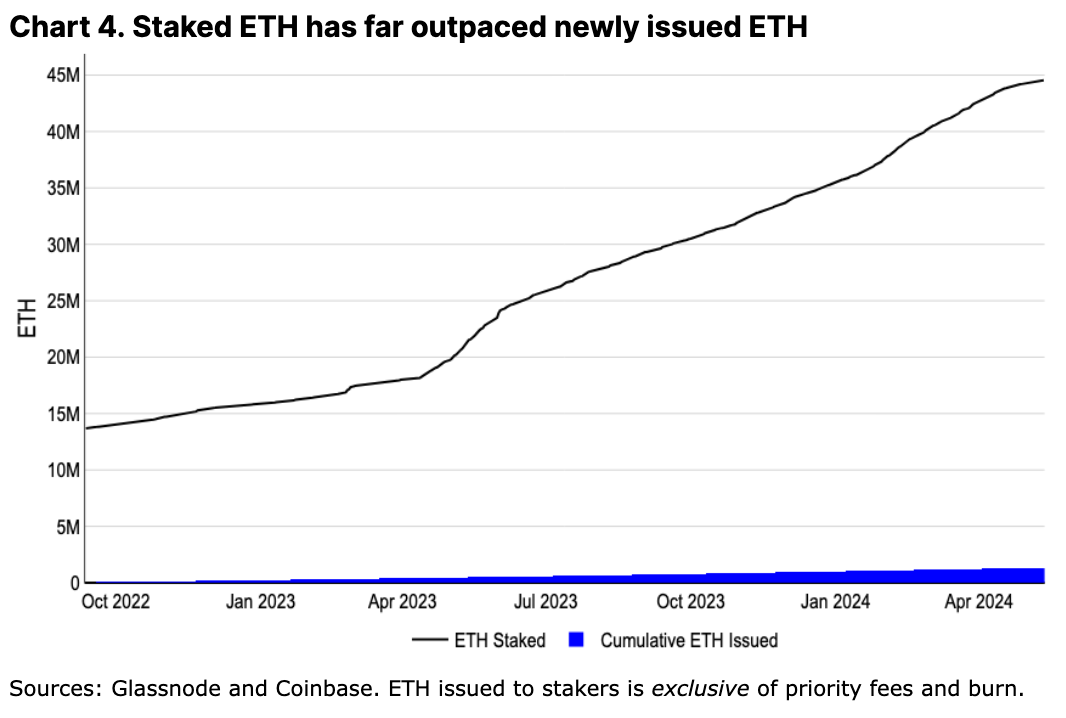
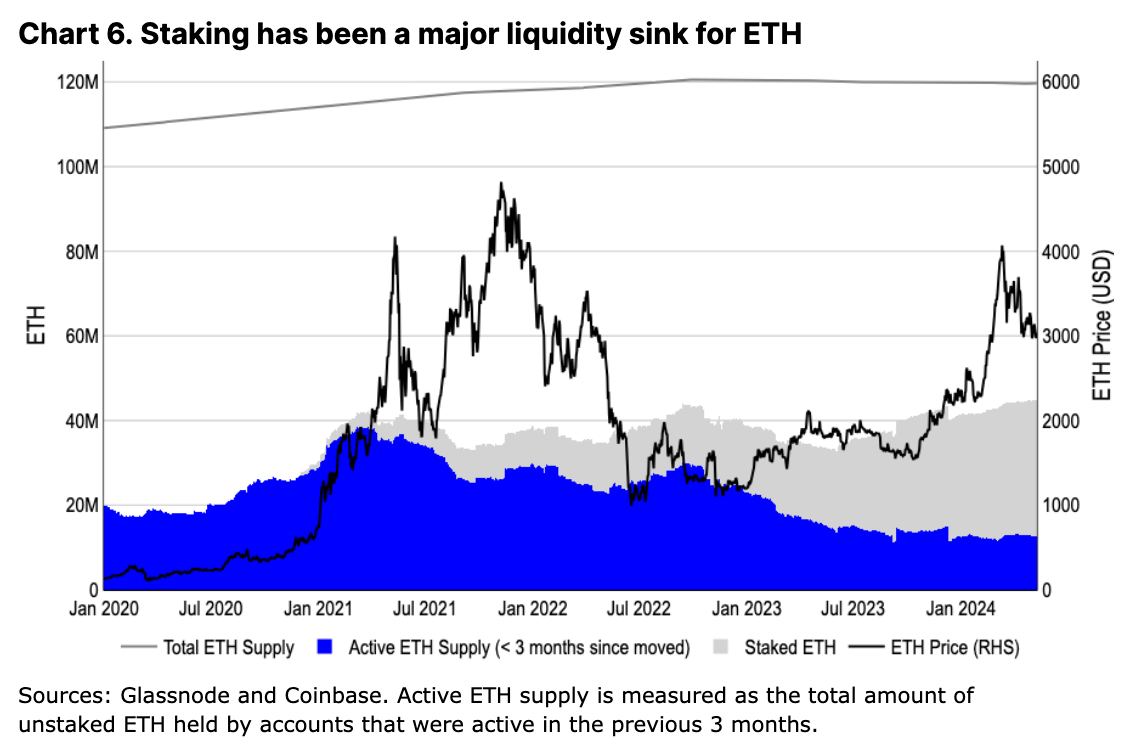
L2 の成長により、L2 が ETH にもたらす可能性のある本当の脅威についての懸念が生じています。L2 は、L1 ブロック スペースの必要性を減らし (したがって、取引手数料の燃焼を減らします)、エコシステム内で非 ETH ガス トークンをサポートする可能性があります (さらに、 ETHの破壊)。実際、ETHは2022年にプルーフ・オブ・ステーク(PoS)メカニズムに移行して以来、最高の年率インフレ率を記録しています。インフレはBTC供給の構造的に重要な要素であると一般に理解されていますが、これはETHには当てはまらないと考えています。 ETH発行額全体はステーカーによって所有されており、合併以来、ステーカー全体の残高は累積ETH発行額をはるかに上回っています(図4を参照)。これは、BTC のプルーフ・オブ・ワーク (PoW) マイナーの経済学とはまったく対照的です。競争的なハッシュレート環境により、マイナーは運営資金として新規発行された BTC の大部分を売却する必要があります。マイナーのBTC保有量は避けられない売却に対処するためにサイクルごとに追跡されますが、ETHのステーキング運営コストは最も低いため、ステーキング者は保有量を増やし続けることができます。実際、ステーキングは ETH の流動性の収束点となっています。ステーキング中の ETH は、ETH 発行の 20 倍以上に増加しました (バーンを含まず)。
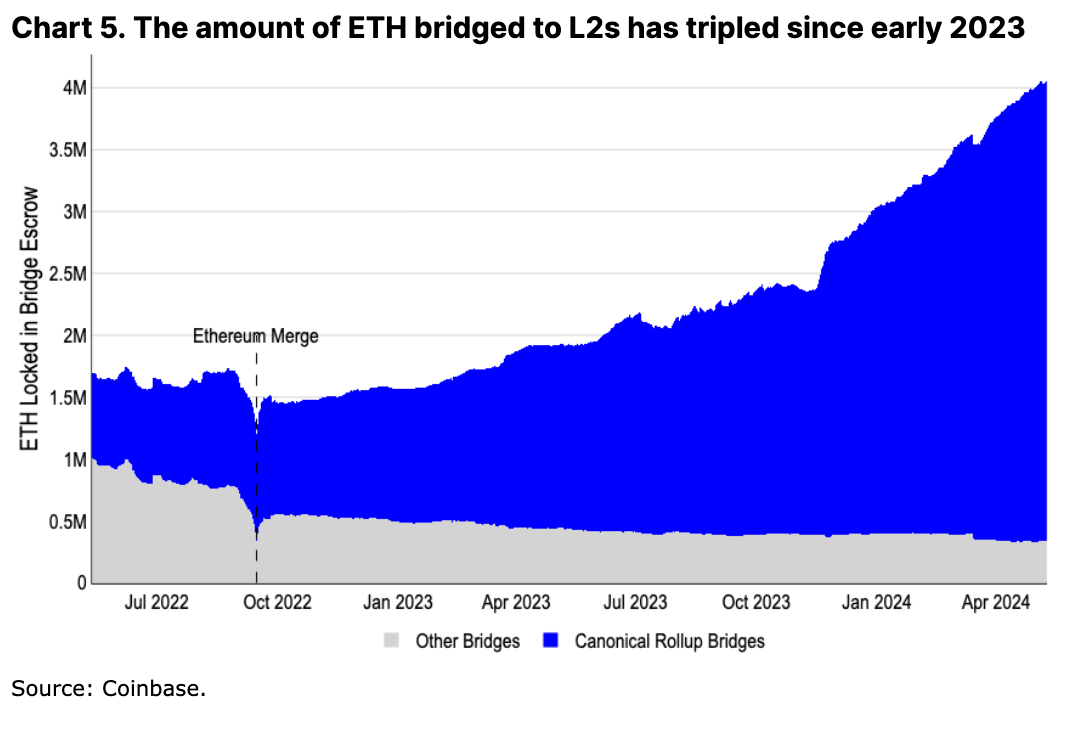
L2 自体も ETH の重要な需要促進要因です。 350万以上のETHがL2エコシステムに転送され、ETHのもう一つの流動性収束点となっています。さらに、L2 に転送された ETH が直接破棄されなかったとしても、取引手数料を支払うために新しいウォレットが保持するネイティブ トークンの残りの残高は、 ETH トークンの増加部分に対するソフト ロックを構成します。
さらに、L2 がスケーリングしても、いくつかの中核的なアクティビティは常に ETH メインネット上に残ると私たちは考えています。 AigenLayer の再ステーキング キャンペーンや、Aave、Maker、Uniswap などの主要プロトコルでのガバナンス アクションのようなものは、依然として L1 にしっかりと根付いています。セキュリティ上の懸念が最も高いユーザー(通常、最大の資本を持っているユーザー)の場合は、完全に分散化された注文者と許可のない不正行為の証明が展開されテストされるまで、資金を L1 に保持することも可能です。このプロセスには数年かかる可能性があります。たとえL2が異なる方向に革新したとしても、ETHは常に彼らの財務(L1の「家賃」の支払いに使用される)およびローカルの会計単位の不可欠な部分であり続けます。私たちは、L2 の成長が ETH エコシステムに有益であるだけでなく、ETH 資産にも有益であると強く信じています。
ETHの利点
通常の指標ベースの説明以外にも、ETH には定量化するのは難しいですが同様に重要な利点があると考えています。これらは短期的に取引可能な物語ではなく、むしろ現在の優位性を維持できる一連の長期的な強みを表している可能性があります。
元の担保と口座単位
DeFiにおけるETHの最も重要な用途の1つは担保としてです。 ETH は、カウンターパーティのリスクを最小限に抑えながら、ETH とその L2 エコシステム内で活用できます。これは、Maker や Aave などの通貨市場における担保の一種として機能し、多くのオンチェーン DEX ペアリングの基礎となる取引単位でもあります。 ETHとそのL2でのDeFiの拡大により、ETHに追加の流動性が集約されました。
BTC は依然として主要な価値保存資産であり続けますが、ETH でラップされた BTC を使用すると、クロスチェーンブリッジと信頼の前提が導入されます。 DeFiベースのETH利用においてWBTCがETHに取って代わるとは考えておりません。WBTCの供給量は1年以上横ばいで、過去最高値を40%以上下回っています。その代わりに、ETH は L2 エコシステムの多様性から恩恵を受けることができます。
継続的なイノベーションと分散化
ETH コミュニティの見落とされがちな要素は、分散化されているにもかかわらず革新を続ける能力です。 ETHではリリーススケジュールの延長や開発の遅れに対して批判の声が上がっているが、技術の進歩を達成するために多様な利害関係者の目標や目的を比較検討することの複雑さを認識している人はほとんどいない。 5 つを超える実行クライアントと 4 つを超えるコンセンサス クライアントの開発者は、メインネットの実行を中断することなく、変更の設計、テスト、デプロイメントを調整する必要があります。
2021年11月のBTCの最後のメジャーTaprootアップグレード以来、ETHは動的トランザクション書き込みを有効にし(2021年8月)、PoSに移行し(2022年9月)、ステーキング出金を有効にし(2023年3月)、L2のサポートを提供しました。拡張機能はBLOBストレージを作成します(2024年3月) )、およびその他の一連の ETH 改善提案 (EIP) がこれらのアップグレードに含まれています。他の多くの L1 はより速く進化できるように見えますが、クライアントが 1 つであるため、より脆弱で集中化されています。分散化への道は必然的にある程度の硬直化につながり、他のエコシステムがこのプロセスを開始した場合、同様に効果的な開発プロセスを生み出すことができるかどうかは不透明です。
L2 での急速なイノベーション
これは、ETH の革新が他のエコシステムよりも遅いと言っているわけではありません。むしろ、実行環境と開発ツールに関するETHのイノベーションは実際に競合他社を上回っていると私たちは信じています。 ETH は、L2 の迅速な集中開発から恩恵を受けており、L2 はすべて L1 に決済手数料を支払います。異なる実行環境 (Web Assembly、Move、Solana 仮想マシンなど) やその他の機能 (プライバシーや強化されたステーキング報酬など) を備えた多様なプラットフォームを作成できるということは、L1 の開発スケジュールが遅いからといって、ETH がより多くの分野で使用されることを妨げるものではないことを意味します。技術的に包括的なユースケースで評価を獲得します。
同時に、サイドチェーン、Validium、Rollupなどに関するさまざまな信頼の仮定や定義を定義するETHコミュニティの取り組みにより、この分野の透明性が向上しました。たとえば、BTC L2 エコシステム ( L2 Beatなど) における同様の取り組みはまだ実現していません。L2 の信頼に関する前提条件は大きく異なり、多くの場合、広範なコミュニティに十分に伝達または理解されていません。
EVMの人気
新しい実行環境に関するイノベーションは、Solidity と EVM が近い将来に時代遅れになることを意味するものではありません。それどころか、EVM は他のチェーンにも広く普及しています。例えば、多くのBTC L2はETH L2の研究結果を採用しています。再入可能脆弱性を導入する傾向など、Solidity の一部の欠陥には、基本的な脆弱性を防ぐ静的ツール チェッカーが追加されました。さらに、この言語の人気により、成熟した監査部門、豊富なオープンソース コード サンプル、および詳細なベスト プラクティス ガイドが作成されました。これらはすべて、大規模な開発者人材プールを構築するために重要です。
EVM の使用が ETH の需要に直接つながるわけではありませんが、EVM への変更は ETH の開発プロセスに根ざしています。これらの変更は、EVM との互換性を維持するために、その後他のチェーンでも採用されました。私たちは、EVM の核となるイノベーションは ETH に根ざしたままになる可能性が高く、あるいはすぐに L2 に先取りされる可能性が高く、開発者の注目を集め、ETH エコシステム内で新しいプロトコルが生まれると考えています。
トークン化とリンディ効果
トークン化プロジェクトの推進と世界中での規制の明確化も、まず(パブリックブロックチェーンで)ETHに利益をもたらす可能性があります。私たちの見解では、金融商品は最適化や豊富な機能よりも技術的なリスクの軽減に重点を置いていることが多く、ETH は最も長く運営されているスマート コントラクト プラットフォームであるという利点があります。私たちは、多くの大規模なトークン化プロジェクトにとって、より高い取引手数料 (セントではなくドル) と長い確認時間 (ミリ秒ではなく秒) は小さな問題であると考えています。
さらに、オンチェーンでの事業拡大を目指す従来型企業にとって、十分な開発人材を採用することが重要な要素になります。 Solidity はスマート コントラクト開発者の最大のサブセットを構成しており、EVM の人気に関する前述の点を繰り返しているため、Solidity がここでは明らかな選択肢になります。ブラックロックの ETH 上の BUIDL ファンドと JPM が提案している ERC-20 準拠の Onyx Digital Assets Fungible Asset Contract (ODA-FACT) トークン標準は、この人材プールの重要性を示す初期の兆候です。
構造的な供給メカニズム
アクティブな ETH 供給量は BTC とは大きく異なります。 2023 年第 4 四半期以降の価格上昇にもかかわらず、ETH の 3 か月の流通供給量は大幅に増加していません。比較すると、同じ期間中にアクティブな BTC 供給がほぼ 75% 増加したことが観察されました。 ETHがまだプルーフ・オブ・ワーク(PoW)を使用して実行されていた2021/22サイクルで見られたものとは異なり、長期ETH保有者は循環供給量の増加につながっておらず、代わりにETHの供給量が増加してステーキングされています。これは、ステーキングがETHの重要な流動性収束点であり、資産に対する構造的な売り手の圧力を最小限に抑えるという当社の見解を再確認します。
進化する取引システム
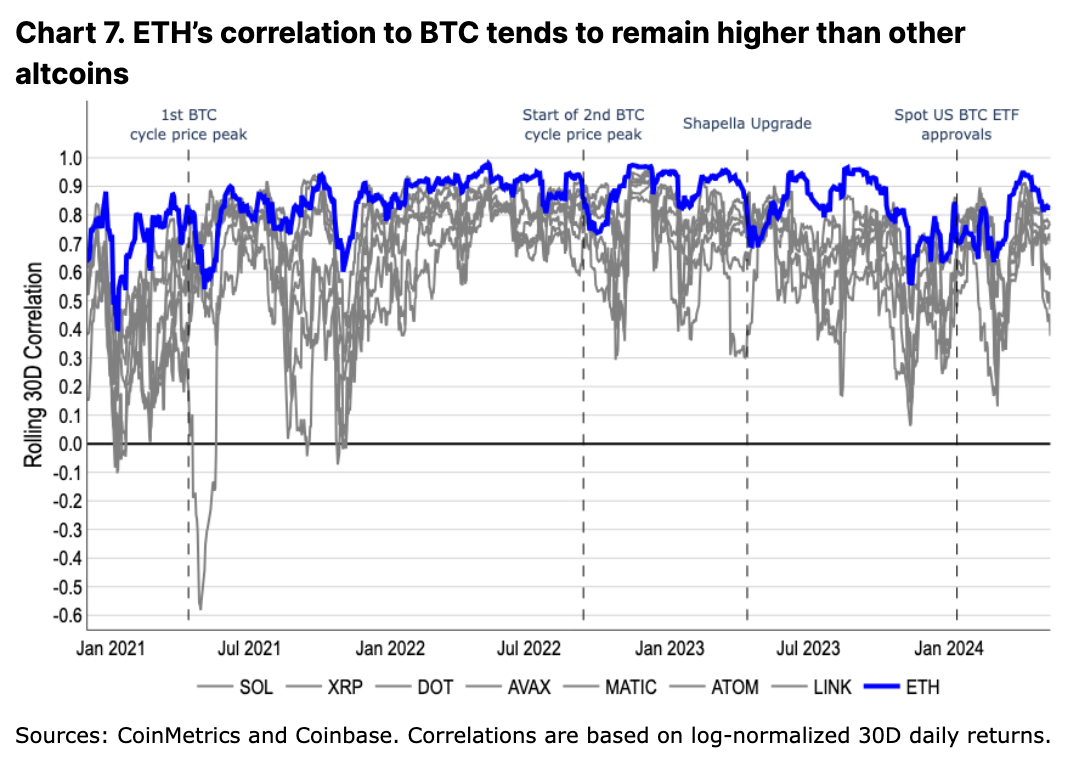
歴史的に、ETHは他のどのアルトコインよりもBTCに沿って取引されてきました。同時に、強気相場のピークや特定のエコシステムイベントの際にはBTCから切り離されます。これは、程度は低いものの、他のアルトコインでも同様のパターンが観察されています。この取引行動は、価値の保存トークンおよびテクノロジーユーティリティトークンとしてのETHの市場の相対的評価を反映していると私たちは考えています。
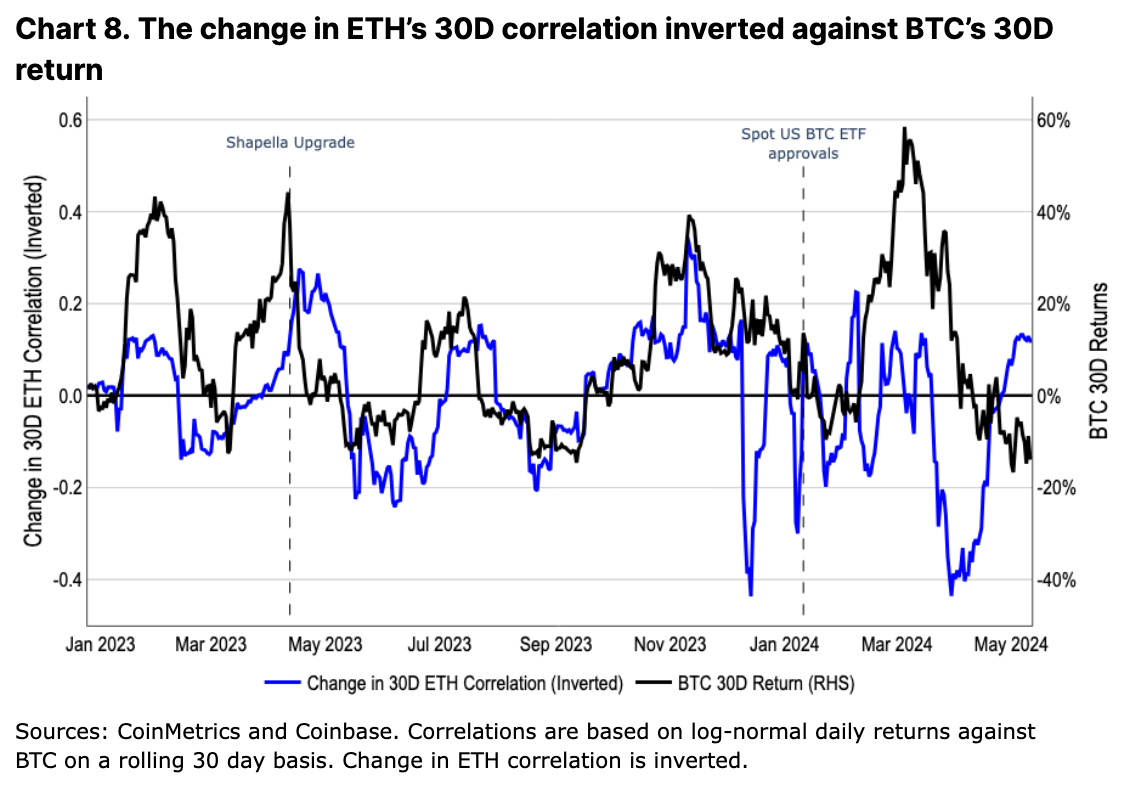
2023 年には、ETH と BTC の相関関係は、BTC 価格の変化と逆相関になります。つまり、BTCの価値が増加すると、ETHとBTCの相関関係は減少し、その逆も同様です。実際、BTC 価格の変化は ETH 相関関係の変化の先行指標であるようです。これはアルトコイン間のBTC価格主導の市場熱意の表れであり、それが強気市場での投機的なパフォーマンスを促進していると私たちは考えています(つまり、アルトコインは強気市場での取引と弱気市場でのBTCとの相対的なパフォーマンスが異なります)。
しかし、米国のスポットBTC ETFの承認後、この傾向は沈静化しました。私たちは、これがETFベースの流入の構造的影響を浮き彫りにしていると信じています。つまり、まったく新しい資本基盤がBTCのみにエクスポージャーを持つということです。登録投資アドバイザー(RIA)、資産管理アドバイザー、証券会社などの新しい市場は、ポートフォリオ内のBTCを多くの仮想通貨ネイティブまたは個人トレーダーとは異なる見方で見る可能性があります。 BTC は純粋な暗号資産のポートフォリオでは最もボラティリティの低い資産ですが、より伝統的な債券や株式のポートフォリオでは小規模な分散手段として見なされることもよくあります。私たちは、BTC のユーティリティのこの変化が ETH に対する取引パターンの相対的なパフォーマンスに影響を与えており、米国のスポット ETH ETF が承認されれば ETH にも同様の変化(および取引パターンの再調整)が起こる可能性があると考えています。
要約する
ETHには今後数か月間、まだ上昇する可能性があると考えています。トークンのロック解除やマイナーの販売圧力など、ETHに対する供給側の大きな圧力はないようです。代わりに、ステーキングと L2 の成長が ETH の流動性にとって有意義であり、成長を続ける収束点であることが証明されています。 EVM とその L2 イノベーションの普及によって、DeFi の中心としての ETH の地位が代わられる可能性は低いと私たちは考えています。
さらに、潜在的な米国スポット ETH ETF の重要性も無視できません。市場は潜在的な承認のタイミングと可能性を過小評価している可能性があり、それが上向き材料となると当社は考えています。当面は、ETH の構造的な需要要因とそのエコシステム内の技術革新により、ETH は複数の物語をうまくやりくりし続けることができると考えています。





