


CircleのQ3決算を分解:会計マジックが8億6500万ドルの新最高売上を支える、実際のファンダメンタルズはどうなのか?


- 核心的見解:Circleの第3四半期売上が四半期単体で過去最高を記録したのは、主に1億8200万ドルのARCトークン事前販売による一時的収入に依存しており、これを除外するとUSDCの中核事業は依然として準備金収入の減少と流通量の横ばい圧力に直面しており、同社は新旧成長ドライバーの転換期にある。
- 重要要素:
- 総売上高および準備金収入は8億6500万ドルで前年同期比17%増加したが、基盤となる準備金収入は6億5800万ドルで前年同期比8%減少し、準備金利回りは3.5%に低下した。
- その他収入は前年同期比627%急増して2億0700万ドルとなったが、うち1億8200万ドルはARCトークンの事前販売であり、これを除外すると通常のその他収入はわずか2500万ドルで、前期比で明らかに落ち込んだ。
- USDCの四半期平均流通量は733億ドルで前期比4.2%減少し、市場シェアは27%で前年同期比1.83%低下したが、依然として年間複合成長率40%のガイダンスを大きく下回っている。
- USDCのオンチェーン取引量は13兆9000億ドルで前年同期比49%増加し、有効ウォレット数は730万個で16%増加し、利用効率は持続的に向上している。
- 自社プラットフォーム上のUSDC保有残高は139億ドルに達し前年同期比36%増加、比率は18.1%に上昇し、純準備金利益率を38%に押し上げた。
- BinanceがCircleに1億ドルを出資し戦略的提携を拡大、CPNの年換算決済額は413億ドルに達し、さらにTazapay買収契約にも署名した。
原创 | Odaily 星球日报(@OdailyChina)
作者|Azuma(@azuma_eth)
日本時間11月4日、米国市場の寄り付き前、ステーブルコイン発行企業のCircle(NYSE: CRCL)は2026年第3四半期決算を正式に発表した。
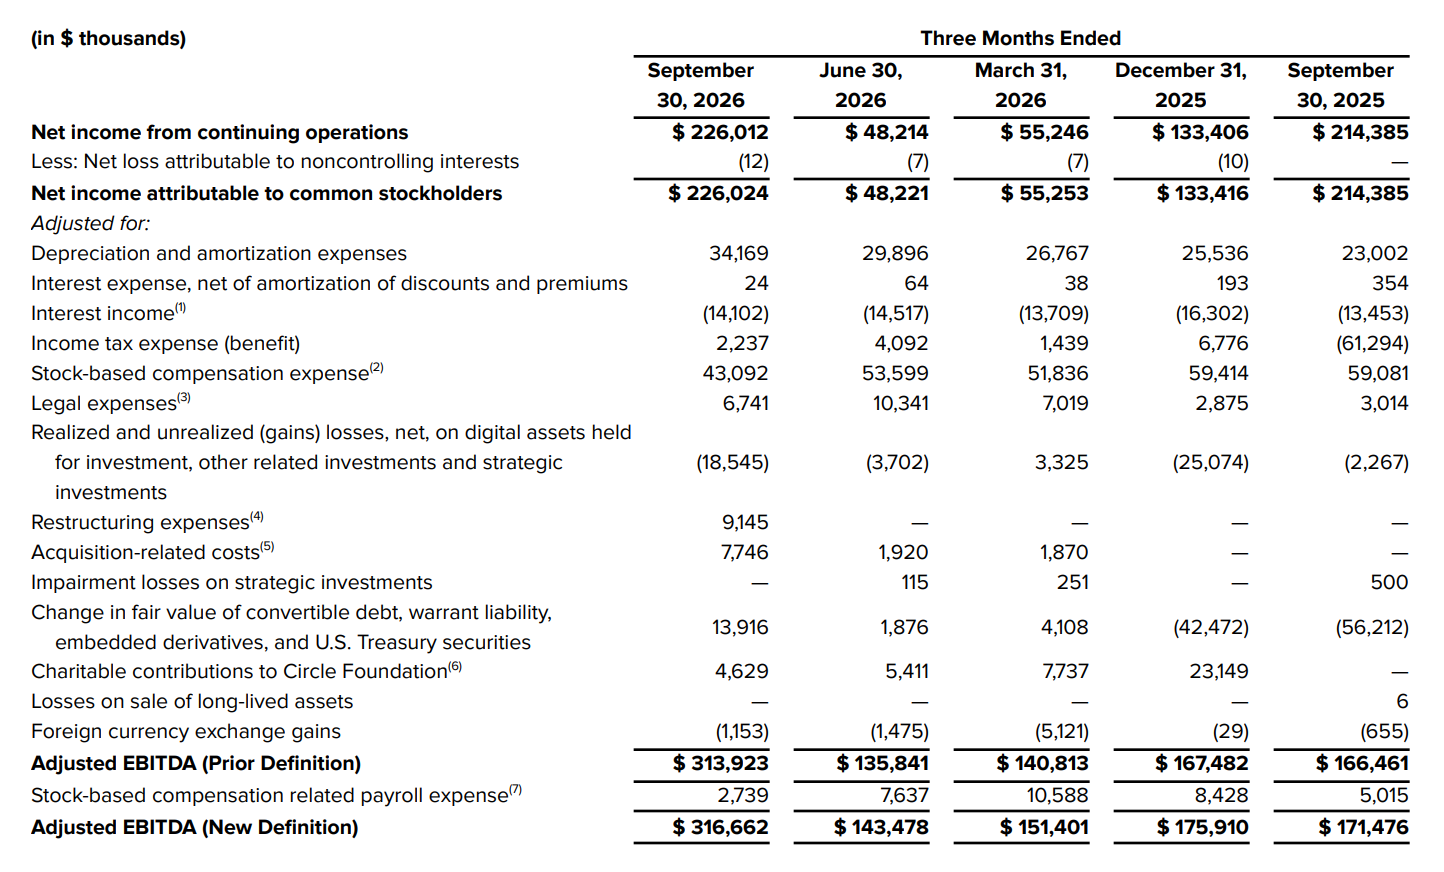
決算データによると、Circleの第3四半期の総収益および準備金収入は8億6,500万ドルに達し、前年同期比17%増で四半期として過去最高を記録した。継続事業からの純利益は2億2,600万ドルで前年同期比5%増、希薄化後EPSは0.84ドルで前年同期の0.64ドルから31%増加した。調整後EBITDAは3億1,700万ドルを計上し、前年同期比85%の大幅増となった。
決算発表後、複数の過去最高を更新した好調なデータに刺激され、CRCLは米国市場の寄り付き前に一時3%上昇したが、市場がこの決算を詳しく分析するにつれてCRCLは徐々に下落し、日本時間20時55分時点で寄り付き前は一時3.35%安となっている。

主要運営データ:帳簿上の最高値の裏に隠れた「会計マジック」
一見すると、Circleは確かに第3四半期にかなり良好な成績を収めている。しかし、収益構造を分解すると、Circleの今四半期の成長のかなりの部分がARCトークンのプレセールに由来しており、USDC事業自体は依然として準備金利回りの低下と流通量の伸び鈍化という圧力に直面していることがわかる。
第3四半期のCircleの総収益および準備金収入は8億6,500万ドルに急増し、ここ数四半期の回復基調を継続した(7億4,000万ドル ➡️ 7億7,000万ドル ➡️ 6億9,400万ドル ➡️ 7億100万ドル ➡️ 8億6,500万ドル)。
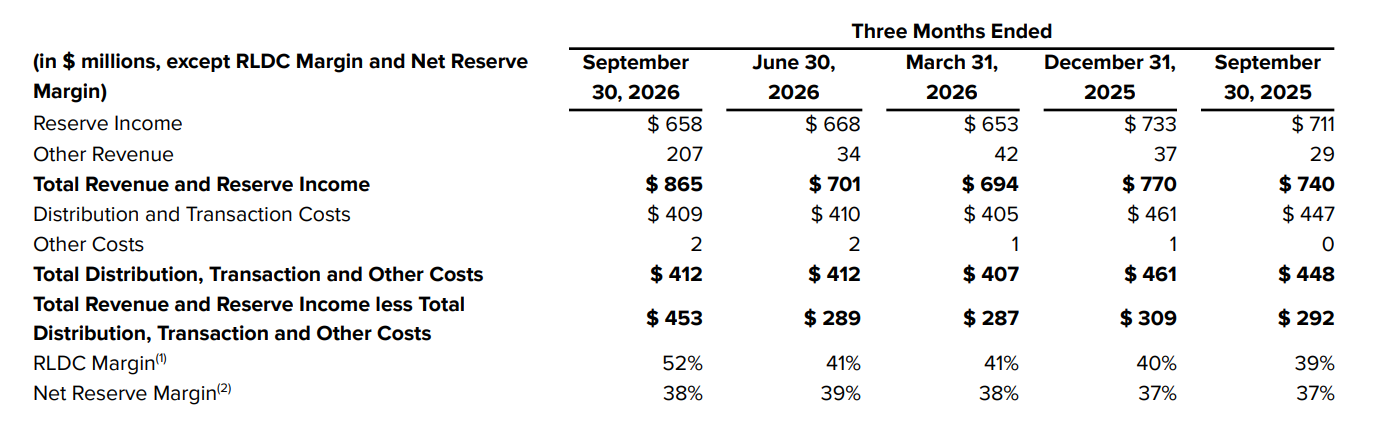
しかし構造を分解すると、基盤となる準備金収入(Reserve Income)は今四半期6億5,800万ドルを計上し、前年同期比8%減、前四半期比でも1.5%微減(前四半期は6億6,800万ドル)となった。うち前年同期比の減少は主に、準備金利回り(Reserve Return Rate)が前年同期の高い基数から61ベーシスポイント低下して3.5%となったことによるもので、前四半期比の微減は主に今四半期のUSDC平均流通量の前四半期比減少に拖かれたものである。
今四半期の収益最高値を本当に支えたのはその他収益(Other Revenue)であり、今四半期は前年同期比627%急増して2億700万ドルとなった。前回2回の決算(Q1、Q2の決算解説をご参照ください)の解説で予告した通り、これは主に今四半期に1億8,200万ドルのARCトークンプレセール収入を正式に計上したことによる。注意すべきは、この一時的なトークンプレセール分を除くと、今四半期の通常のその他収益は実質2,500万ドルであり、Q1(4,200万ドル)やQ2(3,400万ドル)からむしろ明らかに減少していることだ。決算の注記も、この減少が「サブスクリプションおよびサービス収益の減少」に起因すると明言している。
同様に、RLDCとRLDC Marginの第3四半期の急上昇も、その大部分がゼロ流通コストの1億8,200万ドルのARC収益が直接分子に計上されたことによる。前者は今四半期4億5,300万ドルに達し前年同期比55%の大幅増、後者も前2四半期の41%から一挙に52%へと跳ね上がった。ARCの影響を除き、準備金事業単体の真の収益力をみると、決算で開示された純準備金利益率(Net Reserve Margin、すなわち準備金収入から流通コストを差し引いた利益率)は今四半期38%で、前年同期比1ポイント上昇、前四半期Q2(39%)比では1ポイント微減となり、全体として堅調を維持している。
- Odaily注:RLDCとは収益から流通コストを差し引いた利益のことで、RLDC Marginとは収益から流通コストを差し引いた利益率のことである。この2つのデータは流通費用控除後のコア事業の収益水準を反映し、Circleの最も核心的な収益指標として広く見なされている。
次に支出状況を見てみよう。流通および取引コスト(Distribution and Transaction Costs)は依然としてCircle最大の支出項目であり、今四半期は4億1,200万ドルで前年同期比8%減、前四半期の第2四半期(4億1,200万ドル)と横ばいとなった。
営業費用(Operating Expenses)については、GAAPベースで2億4,500万ドルとなり前年同期比16%増だが、前四半期の第2四半期(2億5,400万ドル)からは減少した。より参考価値のある調整後営業費用(Adjusted Operating Expenses)は1億3,900万ドルで前年同期比13%増、前四半期比5.2%減(Q2は1億4,600万ドル)となった。
費用の内訳を見ると、ITインフラコストは前年同期比でほぼ倍増して1,792万ドル、マーケティング費用(チェルシーFCのユニフォーム広告などを含む)は前年同期比で倍増して1,132万ドルとなった一方、報酬支出は前年同期比4%減の1億2,400万ドルとなった。決算の注記によると、Circleは第3四半期に約5%の人員削減計画を実施し、そのために915万ドルの現金退職金およびリストラ費用を支払った。同時に退職した従業員の未確定RSUの失効により570万ドルの株式報酬支出を減額した。さらにTazapay買収案件を推進するため、今四半期には775万ドルのM&A関連の法務および専門サービス費用も発生した。
USDC流通はプラトー期に突入、しかしオンチェーン利用率は依然上昇
Circleの最も核心的なUSDC事業を見ると、今四半期は全体として「四半期平均の減少、期末の下げ止まり、オンチェーンの高頻度利用」という特徴を示している。
第3四半期末時点で、USDCのドル建てステーブルコイン市場におけるシェアは27%で、前四半期比横ばいだが前年同期比1.83%減となった。Q3のUSDC平均流通量は733億ドルで前年同期比8%増だが、第2四半期の765億ドルの平均流通量から前四半期比約4.2%減少した。ただし良い知らせは、第3四半期のUSDCの申购(Minted)と償還(Redeemed)の規模がちょうど拮抗し、いずれも1,040億ドルとなり、期末流通量を小幅に739億ドルまで回復させたことだ(前年同期比横ばい、前四半期比0.8%微増)。これはUSDCが第2四半期末の流出傾向から持ち直したことを示しているが、全体の規模は依然として横ばい調整期にあり、経営陣が維持する「クロスサイクル40%の年間複合成長率(CAGR)」ガイダンスとの間には依然としてかなりの挑戦が残っている。
流通量の横ばいとは対照的に、USDCの使用頻度は依然として加速的に拡大している。今四半期のUSDCオンチェーン取引量は13兆9,000億ドルに達し前年同期比49%増、10ドル超のUSDCを保有する有効ウォレット数は730万個に増加し前年同期比16%増となった。取引量とアクティブウォレットの伸びが流通量の伸びを著しく上回っていることは、既存のUSDCが決済、クロスボーダー決済、オンチェーン取引における回転効率をさらに高めていることを示している。
流通構造は改善、Binanceが新たなチャネルに
長年以来、高額なチャネル分配金(特にCoinbaseなどのパートナーとの利息分配)は、Circleのバリュエーションを押し下げる最大の痛点であり続けてきた。第3四半期決算では、流通および取引コストは前年同期の4億4,700万ドルから4億900万ドルに減少した(前年同期比約8%減)。
客観的に指摘する必要があるのは、流通コストの絶対値の前年同期比減少の第一の原因は準備金収入の総額が前年同期比8%縮小したことであり、利息というパイが小さくなれば外部パートナーに比例配分される絶対額も自然に減少する。しかし受動的な縮小のほかにも、Circleは自己留保とチャネル交渉の面で2つの進展を遂げている。
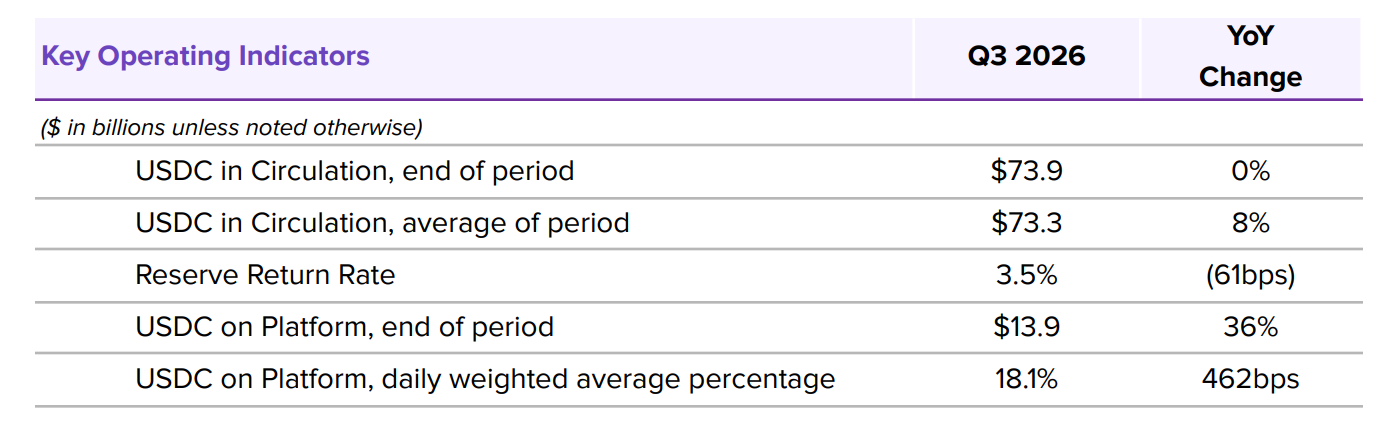
第一に、自社プラットフォームに滞留する資金の増加により、プラットフォーム留保比率が改善した。決算によると、第3四半期末にCircleの自社プラットフォーム上に留保されたUSDC(USDC on Platform)は139億ドルに攀升し前年同期比36%の大幅増となった。日次加重平均比率はさらに前年同期比4.62%大幅上昇して18.1%に達した。Circleの自社プラットフォーム上に留保されたUSDCは外部チャネルへの分配金支払いが不要なため、この比率の上昇がCircleの純準備金利益率(Net Reserve Margin)を前年同期の37%から38%へと押し上げるのに寄与した。
第二に、BinanceがCircleに1億ドルを戦略的出資し、株式関係が新たな流通チャネルを結びつけた。第2四半期にCoinbaseとの契約更新を完了したのに続き、Circleは今四半期にBinance(バイナンス)がCircleに1億ドルの株式投資を行ったことを発表した。双方は同時に戦略的パートナーシップを更新・拡大し、Binanceの巨大なグローバル取引プラットフォームおよび新興市場でのUSDC普及に重点を置く。
Arcメインネットがローンチ、1億8,200万ドルの収益はまだ始まりに過ぎない?
今四半期のCircle最大の新規事業の進展は、間違いなくArcである。
9月16日、Arcパブリックメインネットがローンチした。CircleはこれをUSDC以来最も重要な製品リリースと称し、初日には100以上の機関とエコシステムビルダーが参加し、USDCをネイティブに統合した。決算ではさらに、プライベートメインネット段階で7万5,000人以上のArc Houseメンバーと1万人のArchitectアンバサダーからなる開発者コミュニティがArc上で累計1,200以上のプロジェクトを構築したことにも言及している。
トークンについては、Circleは第3四半期に100億枚のARCトークンの全額初期ジェネシス铸造を完了し、新たなレイヤー1ブロックチェーンのためにネイティブネットワークトークンを铸造した世界初の上場企業となった。ARCトークンはネットワークセキュリティ、ユーティリティ機能、ガバナンス調整の役割を担い、ネットワークが2027年に正式にプルーフ・オブ・ステーク(PoS)メカニズムへ移行することを推進する。そして今四半期に計上された1億8,200万ドルのARCプレセール収益は、Arcが初めてCircleの財務諸表にかなり目立つ痕跡を残したことを意味する。
ただし、メインネットローンチから1か月余り、現在決算で開示されているのは主に開発者とエコシステム構築のデータであり、Arcがすでに規模化された真の経済活動を形成したことを証明するにはまだ不十分である。今後の取引量、機関利用状況、ネットワーク収益こそがその商業価値を判断する鍵となる。
決済ネットワークは拡大を継続
Arcのほか、Circle決済ネットワークCPNの今四半期の年換算決済総額は413億ドルに達し、Q1(83億)、Q2(147億)から明らかに加速している。
決済の実装能力をさらに強化するため、CircleはシンガポールのB2Bクロスボーダー決済プラットフォームTazapayの買収に関する最終契約に署名した(2027年に決済完了予定)。Tazapayは250億ドル超の年換算決済量(うち約60%がすでにステーブルコイン取引を含む)、60社以上の銀行・フィンテックパートナー、100以上の市場をカバーするローカル清算チャネルを有する。順調に統合されれば、Circleのアジア太平洋、ラテンアメリカ、新興市場における決済ネットワークの布陣をさらに強化するだろう。
「会計マジック」を剥がした後、Circleの真の実力はどう評価すべきか?
全体として、CircleのこのQ3決算は、会社が現在置かれている「新旧成長エンジンの転換期」を明確に反映している。
一方で、1億8,200万ドルのARCトークンプレセール収益の計上により、今四半期の総収益(8億6,500万ドル)、RLDC Margin(52%)、調整後EBITDA(3億1,700万ドル)は帳簿上極めて目覚ましく見える。しかしこの「一時的なトークン収益」というフィルターを剥がせば、USDCの流通規模が730億~740億ドルのレンジで横ばいとなっていること、準備金収入が前年同期比8%減となっていること、そしてARCを除いた通常のサブスクリプションおよびサービス収益の前四半期比減少は、ウォール街がそのファンダメンタルズを精査する際に避





