


バンクレス: イーサリアムスポットETF承認の可能性と潜在的な課題


原題:「イーサリアムETFは起こっているのか?」
原作者:Jack Inabinet
オリジナルコンピレーション: Luccy、BlockBeats
編集部注:ビットコインスポットETFの承認・上場を受けて、イーサリアムETFの賛否が議論の焦点となっている。市場はビットコインスポットETFの承認に歓喜したが、GBTCの償還や仮想通貨トレーダーによる承認されたビットコインETFへの賭け金の巻き戻しなどの要因が価格に影響を与えている。
今後のイーサリアム・スポットETFの見通しについて、バンクレスのアナリスト、ジャック・イナビネット氏は、市場はイーサリアム・スポットETFの承認について若干の疑念を抱いていると指摘し、一部の専門家は、SECがスポットを承認する前に非安全性のステータスを明確にする必要があるのではないかと考えているETF ですが、現時点ではイーサリアムに対するゲンスラーの規制上の立場は不明です。
さらに、ジャック・イナビネット氏は、先物ETFとスポットETFの違いや、市場参加者がイーサリアムスポットETFの承認に比較的楽観的でない理由を詳細に分析し、市場が直面する可能性のあるいくつかの潜在的な課題を提起しました。 BlockBeats は元のテキストを次のようにコンパイルします。
10年間の遅延と拒否を経て、先週米国証券取引委員会(SEC)はビットコインETFを米国証券取引所に上場することを緊急承認し、仮想通貨業界全体が歓喜に沸いた。
先週の木曜日、ビットコインスポットETF商品の取引が開始された。ビットコインは、従来の金融が私たちの投資を模倣するという、暗号通貨業界の一部が期待していた「神のろうそく」を生み出していないが、ETFの流入はアナリストの期待に応えており、新たに形成された商品は29億ドル近くの資本流入を集めている。
GBTCの12億ドルの償還と仮想通貨トレーダーによるビットコインETF承認への賭け金の巻き戻しが現在価格を抑制している2つの要因となっているが、ETF承認の長期的な影響を過小評価することはできない。
史上初めて、純粋な暗号資産のエクスポージャーが米国のすべての(または少なくともほとんどの)従来型証券口座を通じて利用可能となり、暗号資産を購入できる全く新しい資本グループへの扉が開かれました。さらに良いことに、これらの新しいビットコインETFの発行者である伝統的な金融大手は、自社の商品が保有するAUMを拡大することでより多くの手数料収入を生み出すことを目的として、当社の資産、少なくともビットコインを宣伝するという金銭的インセンティブを持っています。
ビットコインスポットETFの立ち上げを受けて、トレーダーらは現在イーサリアムに注目しており、最終承認期限が5月23日に設定されている次期スポットETFで有利なスタートを切ろうとしている。

暗号通貨業界では常に強気相場があり、物語の焦点は再びイーサリアムに移り、その結果健全な買いが行われ、今週ETH/BTCは25%上昇し、暗号資産保有者を悩ませてきた混乱を振り払った。 1年半ぶりの下落トレンドをマージ!
トレーダーらはイーサリアムスポットETFの登場に向けて本格的に準備を始めているが、誰もがイーサリアムスポットETFの登場を確信しているわけではない。
なぜイーサリアムスポットETFは拒否されたのでしょうか?
ブルームバーグのシニアETFアナリスト、エリック・バルチュナス氏は承認の確率をわずか70%とし、同氏がビットコインスポットETFに与えた確率の90%よりも低いとしている。
JPモルガン・チェースの世界市場戦略・代替デジタル資産担当ディレクター、ニコラオス・パニギルツォグルー氏はさらに悲観的で、SECはスポットETFを承認する前にイーサを非有価証券に分類する必要があると考えている。 50% 以上の確率でそうなります。
ビットコインスポットETF承認の決定的投票者であるSEC委員長ゲイリー・ゲンスラー氏は、ビットコインは連邦証券法に基づく有価証券ではないと常々主張してきたが、イーサリアムに関する規制上の明確性を提供することを拒否している。
イーサリアムのプルーフ・オブ・ステーク設計と利回りを生み出す能力により、自動的に有価証券とみなされるのではないかという懸念があります。
イーサリアムスポットETFは承認されていますか?
イーサリアムETFの承認に懐疑的な人はオンライン上に多数いるようだ。幸いなことに、それらはおそらく間違っています。
暗号通貨業界では、SECが暗号資産の大部分は連邦証券法の対象となる投資契約であるとみなしていると述べているため、SECがイーサリアムを有価証券として分類することでイーサリアムスポットETFに拒否権を発動するのではないかと多くの人が懸念している。それにもかかわらず、非証券としてのイーサリアムの地位は確固たるものになっているようです。
SECは、SOL、NEAR、ATOMなどの他のL1トークンを含む、有価証券とみなされる暗号資産を上場したとして複数の暗号通貨取引所を訴えた。これらの強制措置のいずれも、潜在的な証券としてイーサリアムをリストしていません。
JPモルガンのパニギルツォグロウ氏は、SECがイーサリアムのセキュリティ状況について決定を下す必要があると考えているが、SECはすでに昨年10月に商品先物契約を保有するイーサリアムETFを承認しており、イーサリアムが非有価証券とみなされることが明確になっている。

SECは、ビットコインスポットETFを承認するという行動は、他の暗号資産のETFを承認するという委員会の意欲を示すものではないと主張していますが、この承認こそがイーサリアムスポットETFへの道を開くものなのです!
ゲンスラー議長のビットコインスポットETF承認の中心となっているのは、グレイスケールが提案しているビットコインスポットETFは、同様の規制上の扱いを正当化するために承認された2つのビットコイン先物ETFと十分に類似している必要があるという米国控訴裁判所の判決である。
先物ETFがビットコインの場合と同様にイーサリアムの承認を得たことで、米国控訴裁判所の判決は、詐欺的または操作的な取引慣行に対する懸念を理由にSECがイーサリアムETFを却下することを妨げる可能性が高い先例を生み出すことになる。これが彼らの理由だった前回のビットコインETF申請を拒否したことに対して。
さらに、リップルに対するSECの訴訟で確立された判例では、デジタルトークン自体はハウイーテストを満たしておらず、投資契約として販売された場合にのみ有価証券であることがわかり、ステーキングから収益を生み出すイーサリアムの能力が投資契約に該当するかどうかについて疑問が残りました。この種の取引はイーサリアムのステーキング面に関わる証券法とは何の関係もないため、イーサリアムスポットETFの承認は必要ありません。

イーサリアムスポットETFは強気か?
イーサリアムスポットETFの承認は長期的には強気の影響をもたらす可能性があるが、売りニュースとなる可能性も高い。 ETFのデビューがアナリストの予想にほぼ一致したビットコインでさえ、開始時の高値からは12%下落している。
昨年イーサリアム先物ETFが発売されたとき、イーサリアム先物ETFに対する需要は期待外れで、グループ全体の取引量は上場から最初の数時間で170万ドルにとどまった一方、ビットコイン先物とスポット商品は大幅な上昇を見せた。取引の最初の数時間、数時間で数億ドルを生み出す可能性のある取引量は、それに比べれば取るに足らないものです。
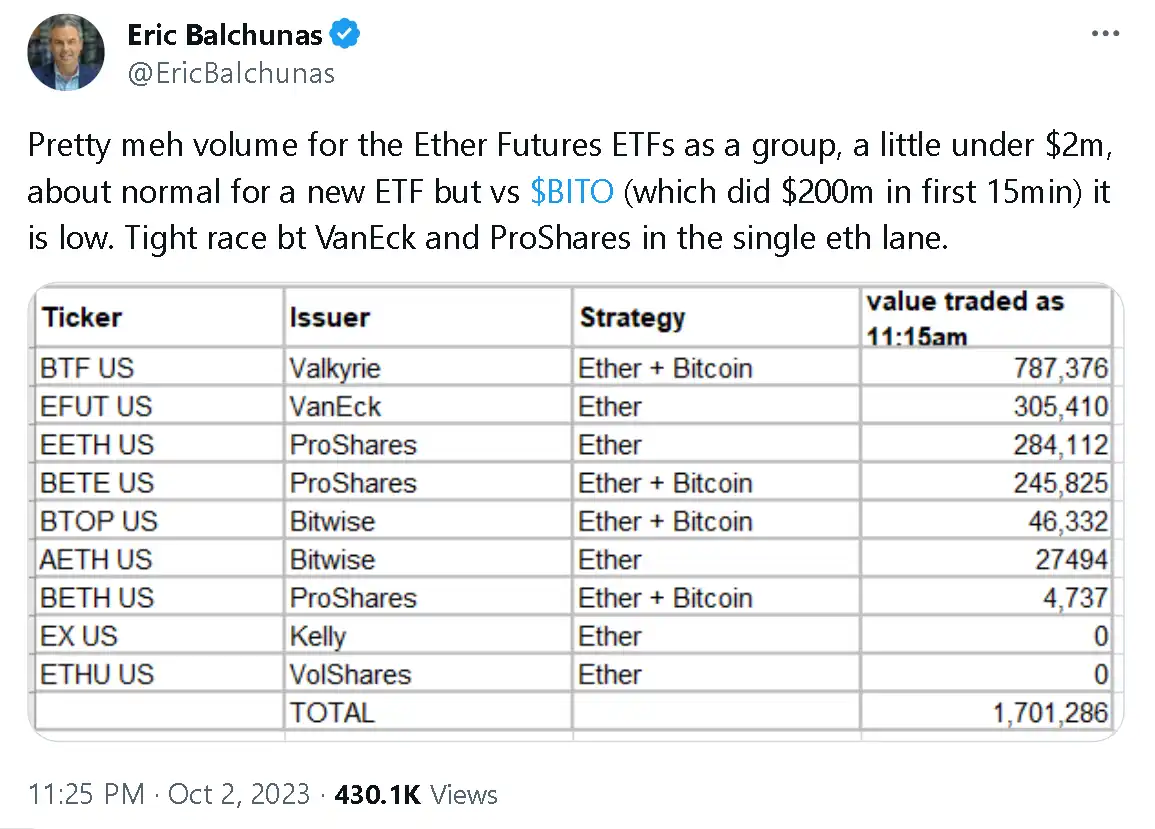
先物商品は、投資家がコンタンゴ効果と割引効果(つまり、翌月の契約の価格が期限切れの契約の価格よりそれぞれ高くなるか低くなる可能性がある)にさらされるため、スポット商品よりも劣りますが、従来の商品からの関心はほとんどありません。金融市場参加者 イーサリアムエクスポージャーの需要がほぼ完全に欠如していることは、スポット商品に対する将来の需要も不十分であることを示している可能性があります。
発行体が成功するには、イーサリアムスポットETF商品への本質的な需要を呼び込む必要があるが、それをどこで見つける計画なのかは不明だ。おそらく伝統的な金融はCNBCで一般人にイーサリアムを販売することでこの需要を創出するつもりだろう。
スポットイーサリアム商品がどの程度の需要を受けるかは不明ですが、市場参加者はビットコインスポットETFが承認される可能性よりもイーサリアムスポットETFが承認される可能性について明らかに悲観的です。
予期せぬ承認により、投資家は自らのポジションが不適切であると認識し、イーサリアムの模倣につながる可能性がある。これは、取引により最初の6か月間パフォーマンスが低迷していたビットコインの場合とは異なり、イーサリアムのスポットETFデビューを意味する。 -承認のための資本流入が大規模であれば、強気なロック解除の可能性がある。





