


Coinbaseの第3四半期財務報告書の解釈:総収益は市場予想を上回っており、バーゲンハンティングの激しさが増している


原作者:ファイレックス(X:@Phyrex_Ni)
編集者注: 最近、Coinbase は 2023 年の第 3 四半期財務報告書を発表しました。報告書によると、第 3 四半期の Coinbase の収益は 6 億 7,410 万米ドルで、アナリストの予想を上回り、前四半期比 4.7% 減少しましたが、前年比では減少しました。前年比は14.2%増加。 Coinbaseの同四半期の純損失は200万ドルで、前年同期は5億4,500万ドルの損失でした。 Coinbaseは株主への書簡で次のように書いている:「第3四半期はCoinbaseにとって好調な四半期でした。第3四半期は純損失を出しましたが、2023年には調整後EBITDAのプラスを達成する軌道に乗っており、これは当社が株主総会で設定した方向性を反映しています」今年の初めには、あらゆる市場環境下で(プラスの)調整後EBITDAを生み出すことができる企業になることを目指しています。」
アナリストのファイレックス氏は、コインベースの2023年第3四半期財務報告書を解釈する記事を発表し、コインベースの財務報告書を通じて現在の投資家の状況を判断し、Odailyはそれを次のようにまとめた。
総収益は市場予想を上回り、損失は230万ドルに減少
昨夜米国株式市場が開いた後、Coinbase の株価が急騰し、取引終了までに 9% 近く急騰していることに気づきました。当初は未知のメリットが解放されると考えていましたが、その結果、大量の利益が得られました。投資家たちは一斉に立ち上がりましたが、財務報告書を読んだ後、私はそれが複雑であると表現することができます。最初に結果について話してから、詳細を見てみましょう。財務報告書が発表された後、コインベースの株価は2019年に4%以上下落しました一般的に言えば、ブラックロック社が6月にビットコインスポットETFを申請したことで、市場の取引高とユーザー心理が刺激され、コインベースの収益は14%増の6億7,400万ドルとなり、市場予想の6億5,400万ドルを上回ったが、取引高はわずか760億ドルで、市場予想を下回った。市場予想は804億ドル。第2・四半期の920億ドルからも減少した。これがCoinbaseの株価が下落した主な理由です。
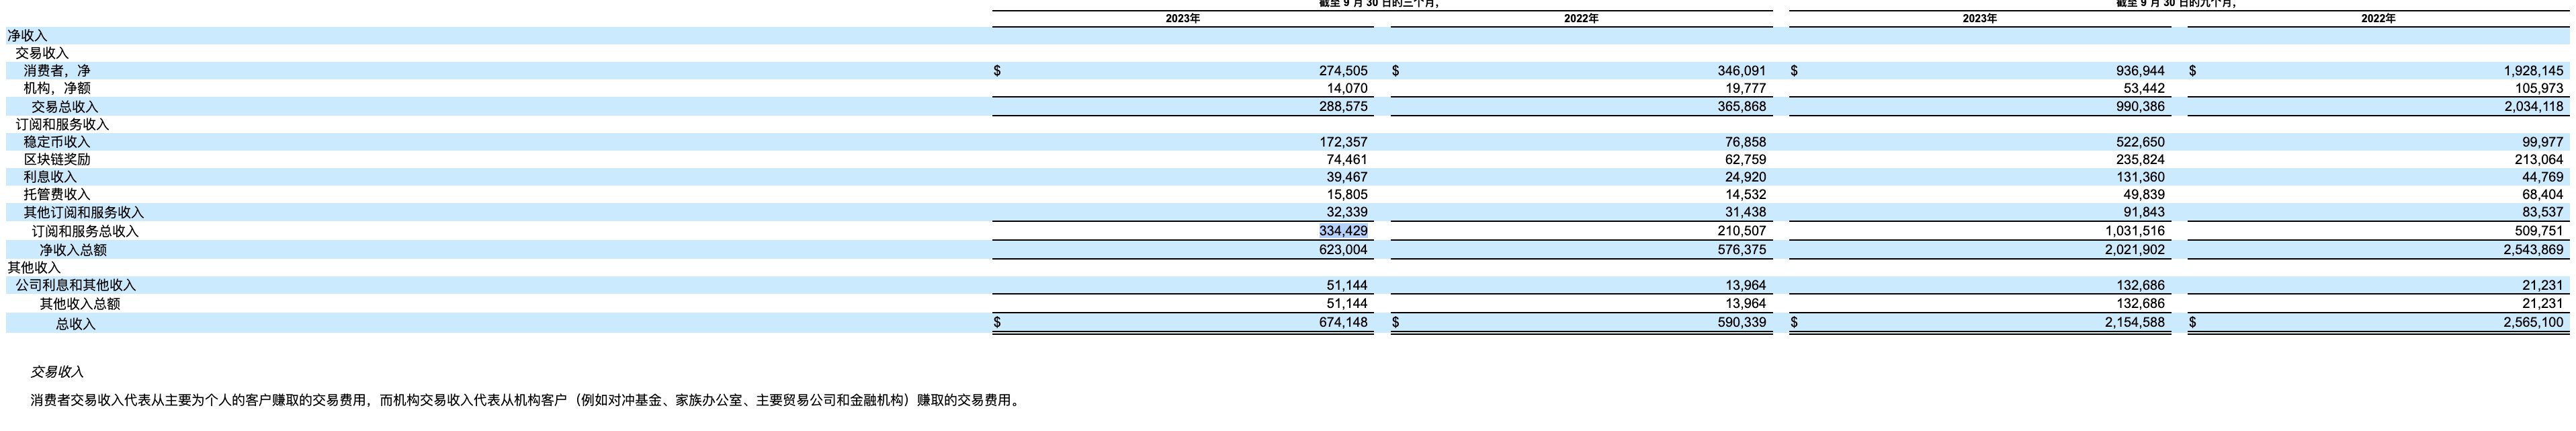
しかし、コインベースは7四半期連続で赤字となっているが、今四半期の損失は前年同期の5億4,500万ドルから230万ドルに減少した。第 4 四半期の取引量とユーザー心理がさらに高まる可能性が高いことを考慮すると、コインベースが第 4 四半期に利益を上げる可能性は非常に高いです。そして今回のCoinbaseの利益の主な理由は、USDCをCircleと共同運営し、USDCの準備金が米国債を購入することで得られる利益を享受できることです。特にCircleの準備金は主に米国の短期債券で構成されており、現在でも米国の短期債券の利回りは概ね5.3%程度となっており、今週は米国の適格投資家が先物取引できる機能もリリースした。重要なのは、詳細なデータを使用してアメリカの投資家の本当の反応を見ることです。
ステーブルコインのリターンは前年同期よりも高く、マーケットメーカーは市場から撤退した
1 つ目は、主なトレーディング利益が 9 月 30 日時点のデータで確認できることです。一般ユーザーの手数料は2億7,400万米ドルで、2022年の同時期の3億4,600万米ドルから減少しましたが、2023年最初の9か月の取引収益は9億3,700万米ドル未満で、前年同期の19億2,800万米ドルより大幅に減少しました。年。つまり、2023 年の最初の 3 四半期のユーザー総取引量は、前年同期と比較して 10 億米ドル減少しました。これはユーザー心理の低下と市場の流動性の不足を表しています。私たちが一緒に分析している状況と同じです。さらに、第 3 四半期のユーザー取引手数料は通常の第 1 四半期の平均よりも低く、結局センチメントが改善したのは 6 月中旬から 7 月末までの 1 か月だけでした。
もう 1 つの重要なデータは次のとおりです。金融機関(マーケットメーカーを含む)の収入はわずか1,407万米ドルで、前年同期の約2,000万米ドルを下回りましたが、同時に、2023年の最初の3四半期に金融機関が寄与した収益は、売上高は 1 億米ドル未満にすぎず、前年同期よりも減少しました。さらに、第 3 四半期の機関投資家収入の寄与度は、最初の 3 四半期の平均よりも低かった。これもまた、SECやCFTCによる規制が強化されるにつれ、マーケットメーカーが市場から離れるだけでなく、機関投資家の投資熱さえも低下し続けている。収益面での最大のメリットはステーブルコインからの収益であり、第 3 四半期の収益は 1 億 7,200 万米ドルで、前年同期より 1 億米ドル近く増加したことがわかります。2023年の最初の9か月におけるステーブルコインの収益は5億2,200万ドルで、前年同期の5倍以上でした。第 3 四半期のステーブルコインの利益は、過去 3 四半期の平均をわずかに下回りました。
ステーブルコイン収益、ブロック報酬、金利およびカストディ収益を含む Coinbase のトレーディング以外の収益は、第 3 四半期に 3 億 3,400 万ドルで、トレーディング収益 2 億 8,800 万ドルの 16% を超えていることもわかります。取引利益だけを計算すると、コインベースは下着程度の損失を出しており、前年同期の水準を大幅に下回っているだけでなく、さらに、第 3 四半期のトレーディング収入も最初の 3 四半期の平均収入を下回っています。このデータは次のことを示しています。米国の小規模投資家、米国の機関、米国のマーケットメーカーは徐々に仮想通貨取引から遠ざかっています。もちろん、このデータは10月のホットスポットETF投機以前のものであり、第4四半期にはデータが改善すると予想されますが、現在の予測データから判断すると、支援は限定的です。
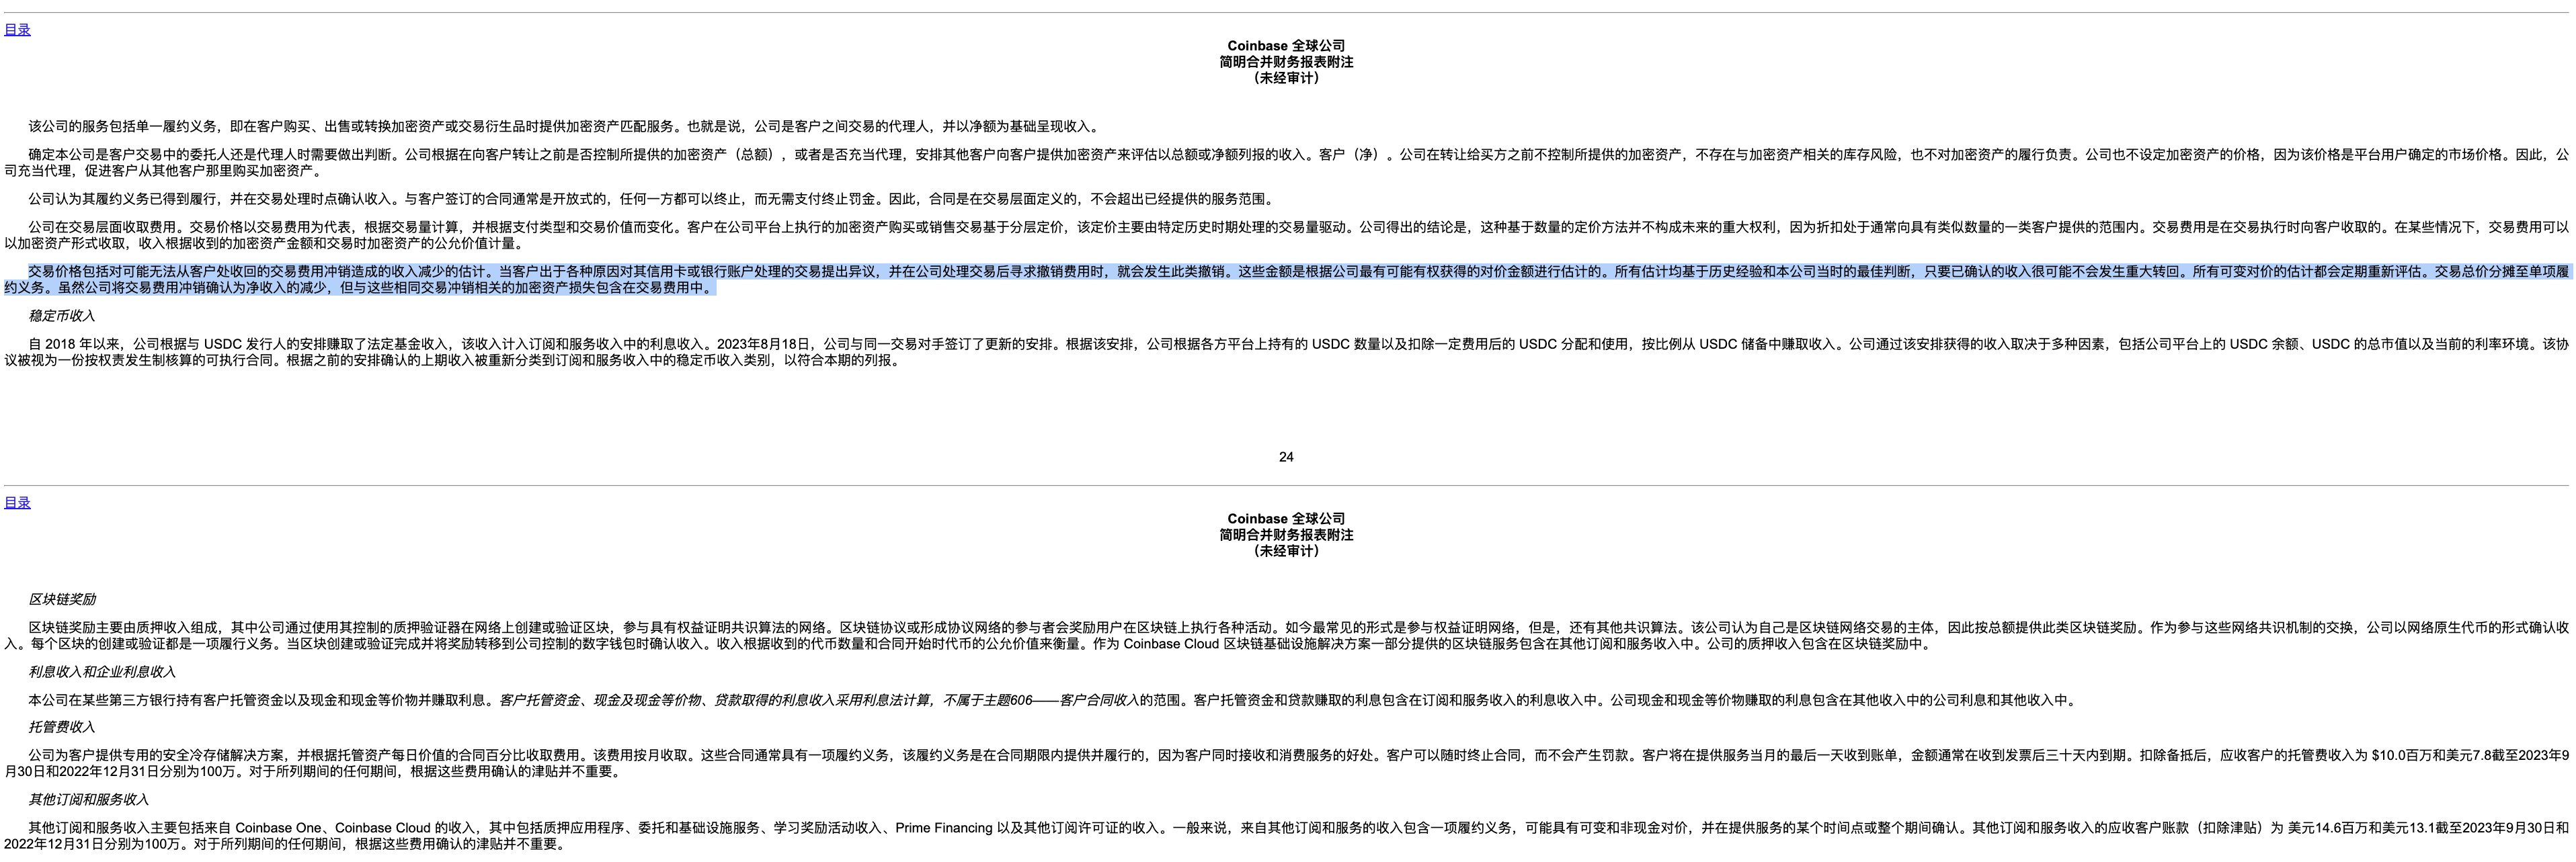
しかし、Coinbaseの財務レポートを通じて非常に興味深い現象が見られました. 米ドルのリチャージの遵守により、Coinbaseはクレジットカードや銀行口座からの直接入金をサポートしており、一部の投機家にそれを利用する機会を与えています. 明確な説明はありませんが, クレジットカード入金で投資したと思います。儲かればみんなが喜ぶし、負けたら詐欺だと訴えられ、銀行はCoinbaseから資金を引き出し、この「損失」もCoinbaseが負担することになります。もちろん、そうしたユーザーがCoinbaseに来たいのであれば、ブラックリストに載っていなくても管理を強化するだろうが、Coinbaseが別途説明をするのであれば、この種の「ウール」に来たい投機家もたくさんいるだろう。
BTCは依然として富裕層や機関投資家がポジションを保持するための最初の選択肢となっている
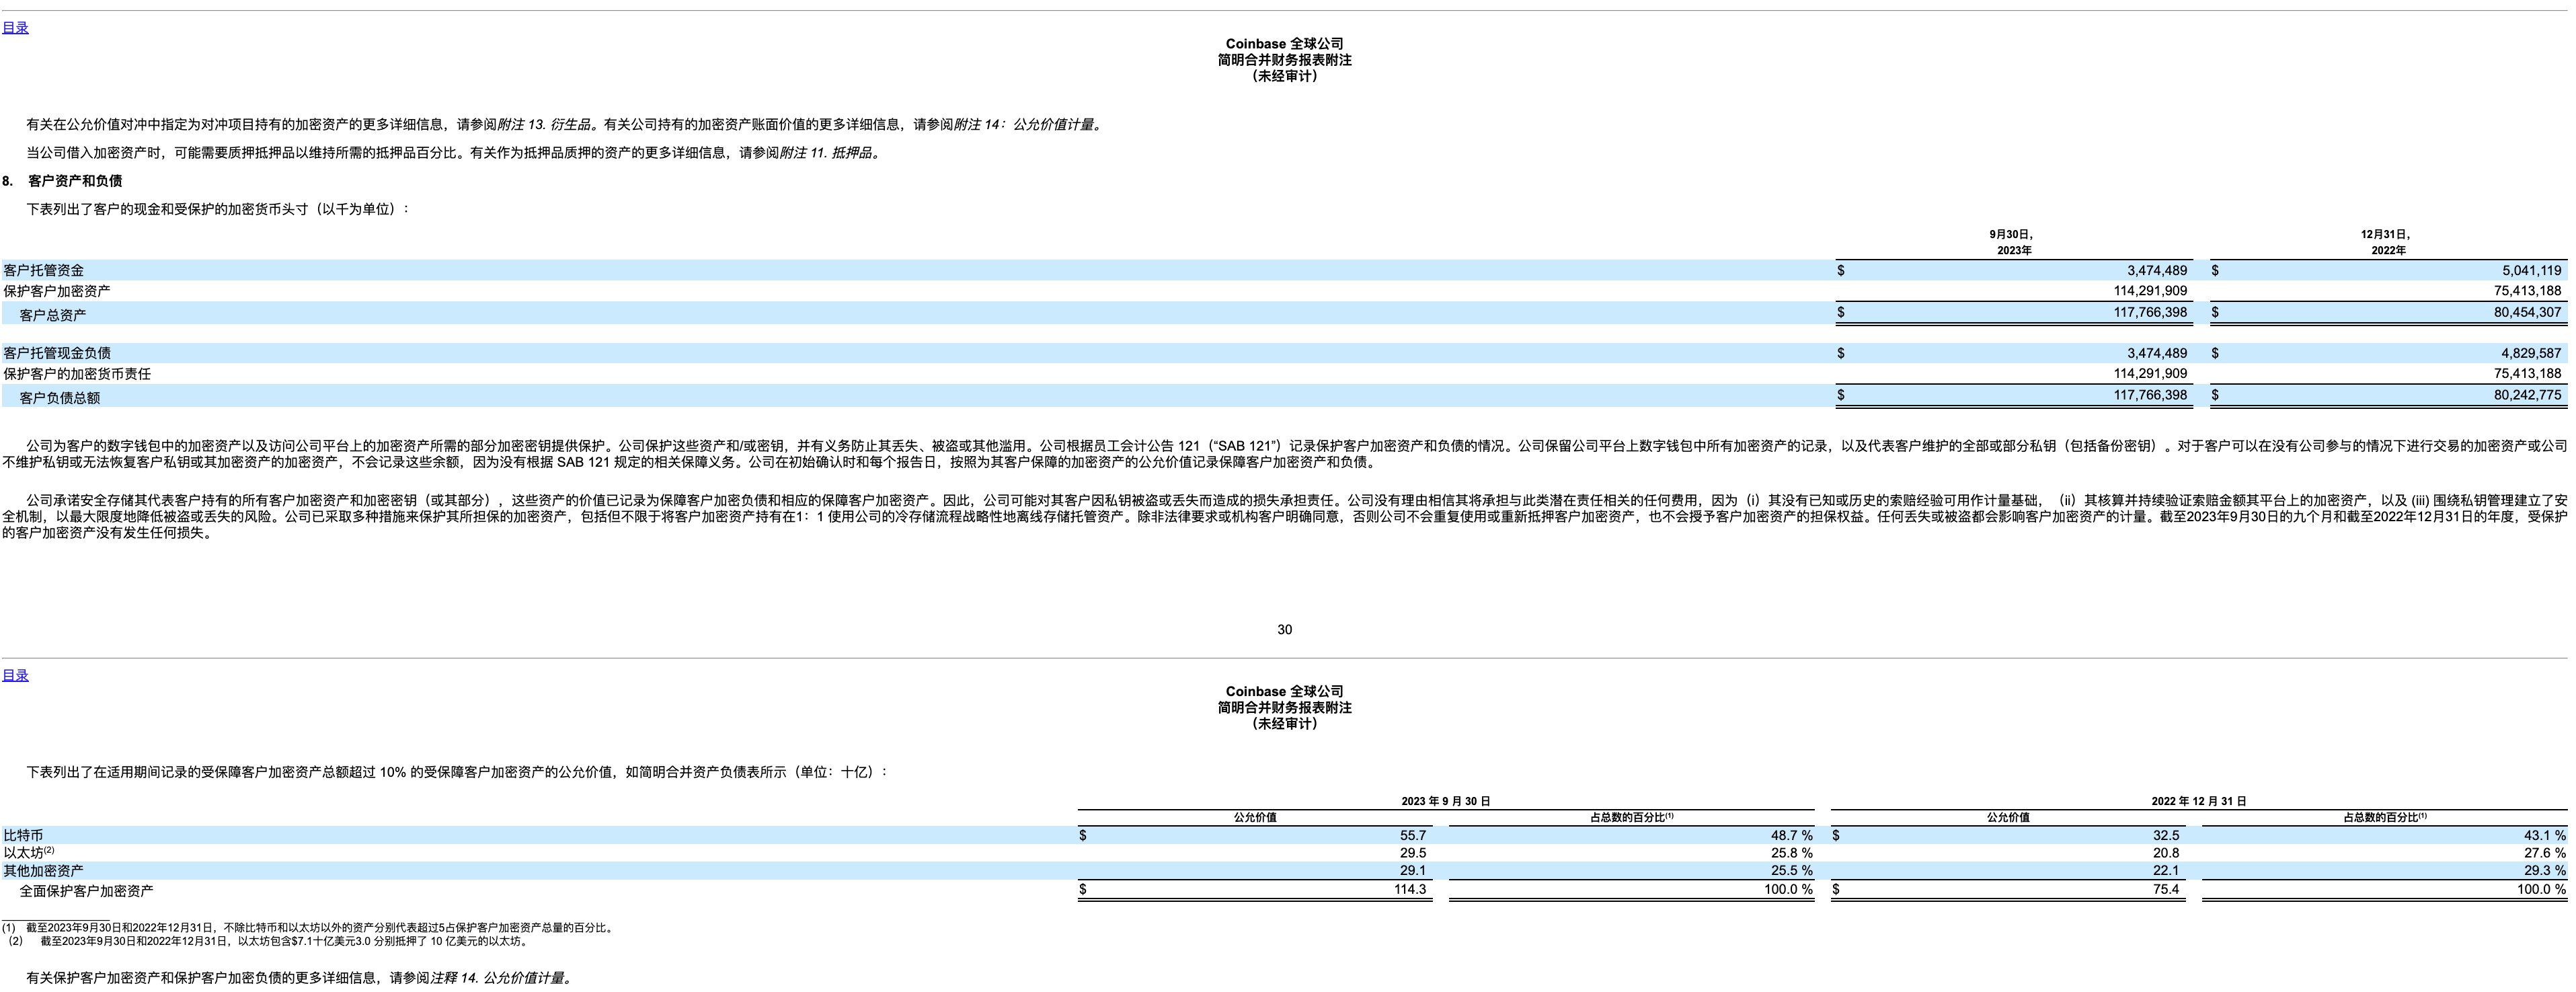
もう一つ注意すべき点は、Coinbase は顧客の保管と資産保護を強化しており、2023 年の最初の 9 か月の時点で、保有する顧客資産の総額は 1,177 億 6,000 万ドルを超え、昨年通年の 804 億 5,000 万ドルから増加しました。現在の仮想通貨全体の時価総額は 1 兆 2,800 億ドルです。これは BTC と ETH による市場全体の急騰の結果です。9 月末には 1 兆米ドル強でしたが、 Coinbase のユーザー ストレージは 1 兆 2,800 億米ドルを占めました。市全体の市場価値の 10% 以上を占めるというのはばかげています。これが主に表しているのは次のとおりです。現在、分散型ストレージを信頼しないユーザーが増えていますが、集中型ストレージを信頼しています。もちろん、Coinbase も保険に加入し、全額補償を提供します。ホスティング料金は確かに高くありません。
これは富裕層のユーザーや機関にとっての第一選択だと思います。また、完全に準拠し規制された取引所に限定されます。多くの友人が言いたいことはわかります。香港には保管を提供する機関もたくさんありますが、 KYC と AML も必要なようです。はい、興味のある友人は自分で調べることができます。Coinbase のホスティングに戻ると、ほぼ半分富裕層や機関投資家の預かり資産はBTCが半分近くを占め、残り半分のうちETHが半分以上を占めている。したがって、富裕層のユーザーや機関にとって、現在のパターンは依然として非常に明確である可能性があります。ポジションを保持するための第一の選択肢は依然として BTC であり、次に ETH が続きます。さらに、ETHの保有額はBTCの約53%に達する可能性があり、依然としてBTCに次いで富裕層や機関ユーザーに最も支持されている暗号通貨である。
バーゲンハンティングの資産は主にBTCとETHであり、私はETHの価格上昇についてより楽観的です。
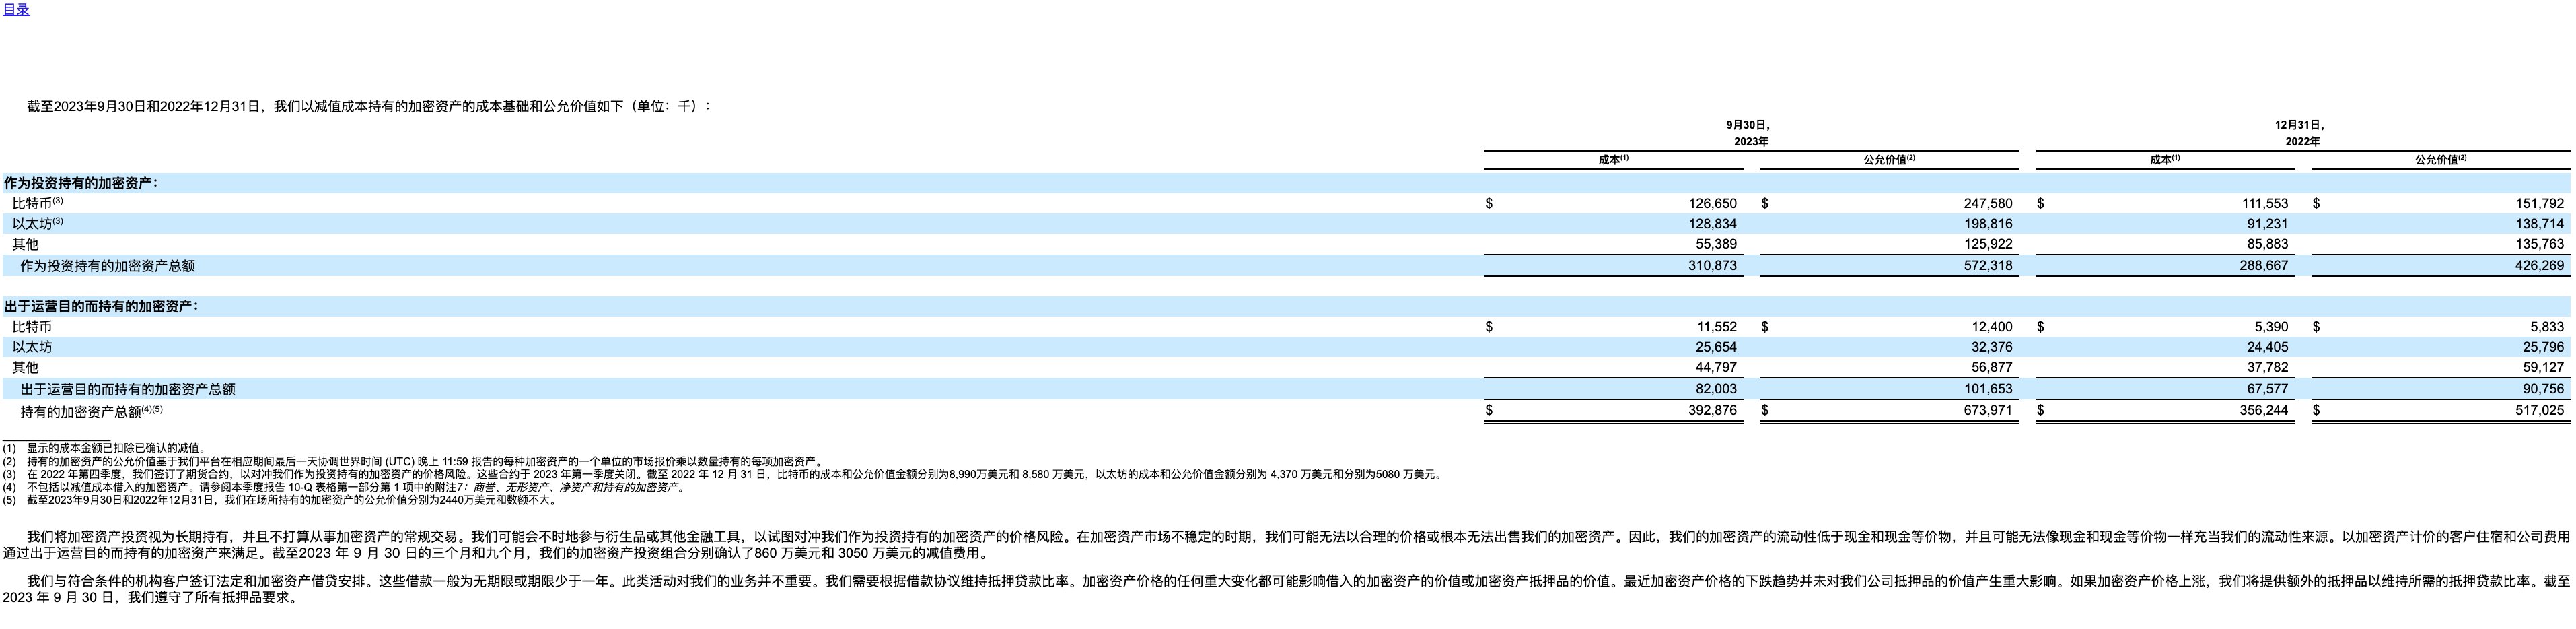
次のデータは、多くの友人が「養犬場」であるかどうかを判断するためのデータを提供しているCoinbaseが保有する仮想通貨資産の総額で、2023年9月30日時点で、Coinbase が投資として保有する仮想通貨の総額は 5 億 7,200 万ドルで、その費用は 3 億 1,000 万ドルです。同時に、Coinbaseへの投資と保有についての特別な説明もあります。これは一般的に意味します。Coinbaseはこれらの資産を頻繁に取引する予定はなく、ヘッジにデリバティブやその他の金融商品も使用し、これらの資産を貸し出す可能性もあります。現在9ヶ月間の保有コストと公正価値の合計が昨年通年のデータを上回っており、人間の言葉で言えばそれが入力されています。2023年以降、コインベースは仮想通貨の探索を強化し、より多くの資産を購入し、2億6000万ドル以上の利益をあげており、昨年の収益1億4000万ドル未満を上回っている。
その中で、Coinbase のバーゲンハンティング資産は主に BTC と ETH です。これは想定内ですが、Coinbase が交渉する BTC と ETH のコストは非常に似ていますが、ETH への投資コスト 1 億 2,800 万ドルは BTC の 1 億 2,600 万ドルよりわずかに高いことがわかります。Coinbase は BTC と ETH 資産の両方について楽観的ですが、ETH の価格上昇については若干楽観的です。もちろん、現在の財務報告データから判断すると、ETH への投資による純利益は BTC ほどではなく、BTC と ETH の合計投資額が Coinbase の投資額の 82% 以上を占めています。収入の観点から見ると、BTC と ETH の現在の収入は総収益の 78% に過ぎず、BTC と ETH の増加が ALT の増加よりも低いことは事実です。
しかし、2022 年と比較したデータから判断すると、Coinbase は BTC と ETH での投資収益を増加させており、ALT が最も多くの収益をもたらした 2022 年でも、ALT への投資額は減少しています。これはまた、重要な理由を物語っています。投資額が大きくなるほど、リターンは低くても安定性の高い資産を選択する傾向が高くなりますが、同時に小さなポジションを利用してハイリスクな投資を行うこともできます。これは昨日投稿した投資戦略とまったく同じです. もちろん、どのように選択するかはあなたの友人次第です. さらに、ALTはCoinbaseが運営目的で保有する暗号通貨の大部分を占めており、4,400万米ドル以上を占めています。 、次にETHが2,500米ドル以上を占め、最も少ないBTCが約1,100米ドルを占め、これらの資産はガス料金やその他の費用の支払いに使用されます。
ユーザー分析: 機関、マーケットメーカー、富裕層投資家がCoinbaseの主な収入源です
最後に、Coinbase はユーザーを分析し、取引量の大部分は比較的少数の顧客によるものであると考えました。これらの顧客の喪失や取引量の減少は、Coinbaseの事業、経営成績、財務状況に悪影響を与える可能性があります。 Coinbase の取引量と純収益のかなりの部分を占めるのは、比較的少数の機関投資家マーケットメーカーと大口消費者顧客です。これは実際に非常に重要なデータを明らかにし、Coinbase に致命的な結果をもたらす可能性もあります。Coinbase の主な収入源は、より多くの機関、マーケットメーカー、または富裕層の投資家ですが、これらの投資家が Coinbase を選ぶ主な理由は、Coinbase が十分なコンプライアンスを満たしており、規制された上場企業であることですが、BTC と ETH の採用であれば、スポットETFはCoinbaseの収益性を大幅に弱める可能性が高い。
これは一般の投資家にはほとんど影響を与えませんが、取引所の将来の発展の方向性を知ることができます。規制に準拠した取引所が増えれば増えるほど、スポットETFの影響も大きくなり、規制に準拠した取引所の収益はトレーディング収益から周辺収益に移ってきました。この状況は必然的に取引所の「取引」としての属性を低下させますが、取引所の財務的属性は確かに増加します。
まとめ
Coinbase の第 3 四半期収益報告書をすべて読んだ最も重要な点は次のとおりです。Coinbaseの底値を探る取り組みは増加しており、BTCとETHを探すことが依然として主要な方法です。BTCよりも多くのETHを購入する予定です。財務報告データによると、Coinbaseは2023年に新たに9,629 BTCと144,450 ETHを保有する予定です。数名の ALT が 22% を占めています。





