


イーサリアム合併前後の市場力学を調査した記事


この記事は、Messari、著者 Davis から編集されたものです
画像の説明
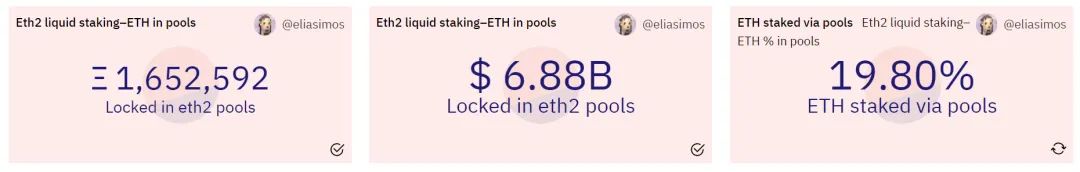
出典: Elias Simos、Dune Analytics; https://dune.xyz/eliasimos/Eth2-Liquid-Saking
画像の説明
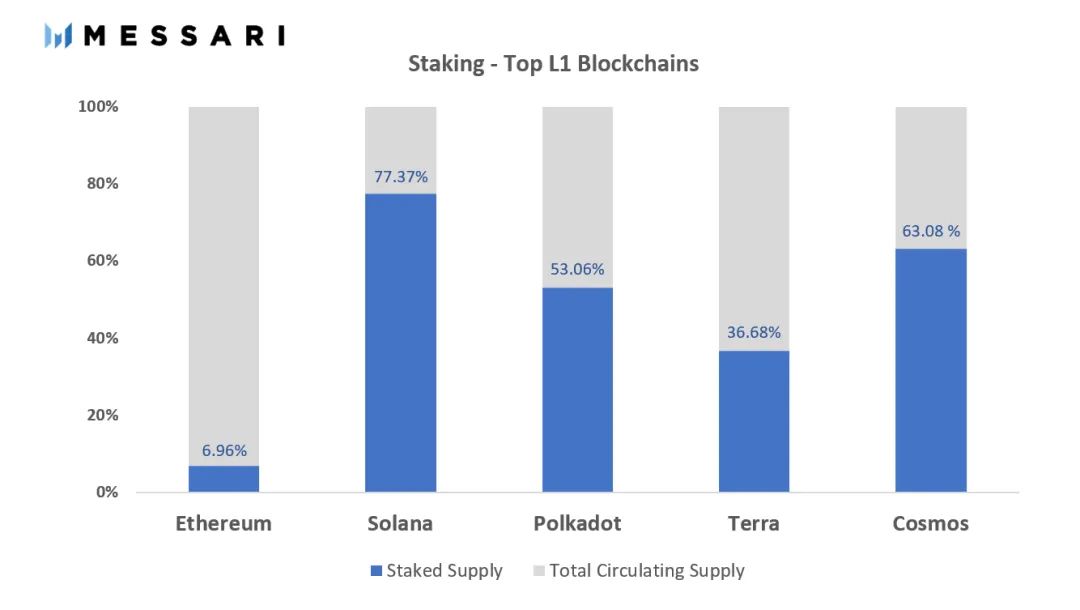
出典: メッサーリ、https://messari.io/screener/saking-supply-(top-5-pos)-C1C07858
それでも、絶対額で言えば、ステーキングされたETHの総額は約340億ドルで、時価総額では全デジタル資産のトップ10にランクされており、そのうち70億ドル以上がLido、Stakehound、StakeFiなどのステーキングプールに保管されている。この観点から見ると、総供給量に占めるETHステーキング量の割合が高くないとしても、ネットワークには実際に大きな価値があります。今後数年間のイーサリアムネットワークの秩序ある機能や、その中期的な価格変動に興味がある人は、ETHステーキングプールの流動性の変動に細心の注意を払う必要があります。
ポール・サイモン(アメリカのポップミュージックシンガーソングライター)が言ったように、「目的地に近づけば近づくほど、どんどん遠ざかってしまうのはご存知でしょう」と、今日のイーサリアムのリキッドステーキングプール参加者の中には、これは非常に的を得ていると感じるかもしれません。 GBTC 割引とは異なり、ステークされた ETH には償還日があり、2022 年前半になると予想されます。しかし、GBTCと同様に、ETHをステーキングする上位のデリバティブはすべて、過去数週間にわたって原資産であるETHの価値を割り引いており、中にはさらに長期にわたるものもある。
最初のレベルのタイトル
1
高速道路で惰性走行する
まず、イーサリアムステーキングの基本を簡単におさらいします。イーサリアム 2.0 ステーキングでは、バリデーターが完全なバリデーターとして参加するには、公式ステーキング契約に 32 ETH をステーキングする必要があります。ステークが完了すると、バリデーターは、トランザクションのバッチ処理や他のバリデーターブロックのチェックなどのブロックチェーン機能を実行するために、一連の技術要件および運用要件を満たす必要があります。稼働時間要件を満たさないバリデーターは、スラッシュと呼ばれるプロセスでステーキングされた ETH を失うという形でペナルティを課される可能性があります。バリデーターがこれらの条件を満たす場合、ステークされたETHの変動リターンで補償されます。収益率は、すべてのバリデーターがステーキングした ETH の合計額に基づいて計算され、Launchpad Web サイトを通じて追跡および更新されます。
多くのETH保有者はバリデーターノードを起動するための技術的知識を持っているかもしれませんが、スラッシュに関連するペナルティにより、かなりの数の保有者がセルフホスティング(2万ドル弱の価値がある起動時32ETH)を怖がっている可能性があります)。当初から、この取引所はステーキングをホスティングするための明確な選択肢でしたが、ユーザーは最終的な統合までのロックアップ期間に直面しました。したがって、非交換ノードオペレーターと分散型ステーキングプロバイダーが市場に参入し、ETH ステーカーが次のことができる代替手段をユーザーに提供します: 1. 32 ETH 未満を投資; 2. 流動性を維持; 3. 同時に、新たに仮想通貨を再仮説化するオプションがあります。市場の他の場所でデリバティブトークンを発行しました。
画像の説明
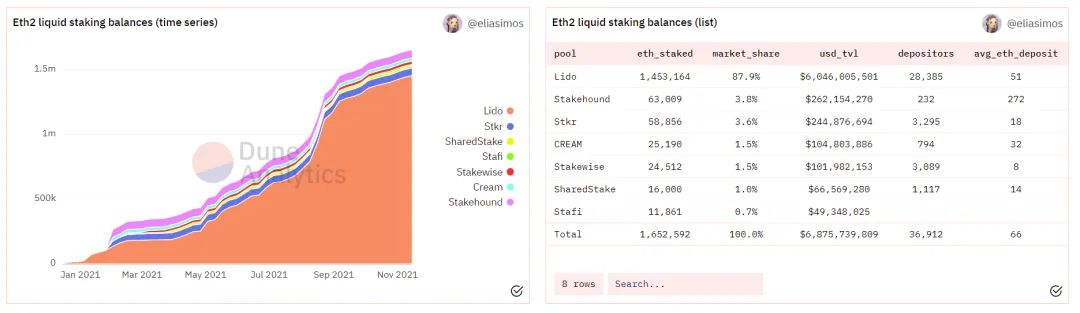
文章
流動性ステーキングプロトコルを管理するDAOであるLidoは、流動性ステーキング市場シェアの点で紛れもない勝者であり、分散型ETHステーキング市場全体の88%以上を占めています。 Stakehound と Ankr の StakeFi (上記では「Stkr」と略記) が残りの市場の 7.5% を占めており、これら 3 社が分散型 ETH ステーキングの大部分を占めています。管理者 Fireblocks との未解決の紛争により、ステークハウンドは 38,000 を超える顧客のステーキング ETH を保護する暗号化キーにアクセスできなくなりました。その結果、同社はユーザーのロックアップされた資金を回収することに専念するため、8月に流動性ステーキングサービスを中止した。これにより、Lido と Ankr の StakeFi は市場最大のアクティブ流動性担保プロバイダーとなります。
画像の説明
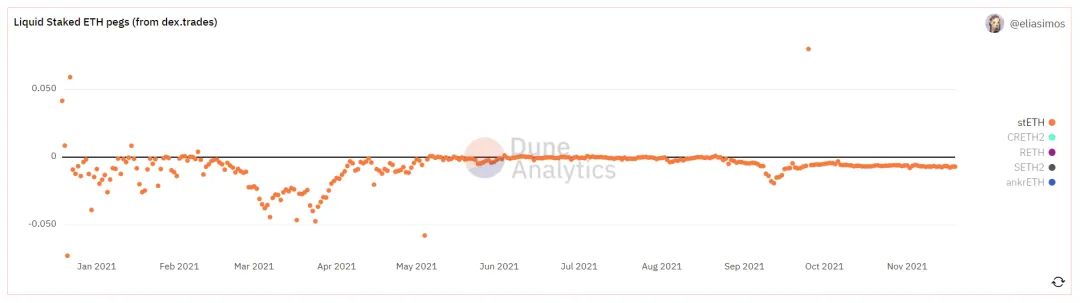
出典: Elias Simos、Dune Analytics; https://dune.xyz/eliasimos/Eth2-Liquid-Saking
とはいえ、道路が常に「高速道路で惰性走行」しているわけではなく、ETH に対する stETH の等価性はここ数週間でより大きな変動を示しています。 stETH の 90 日偏差は約 -0.48% です。この程度の乖離は重要ではありませんが、デリバティブ トークン stETH の保有者が過去 3 か月間に平均 0.48% の下落を経験していることを意味するため、無視できるものではありません。
画像の説明
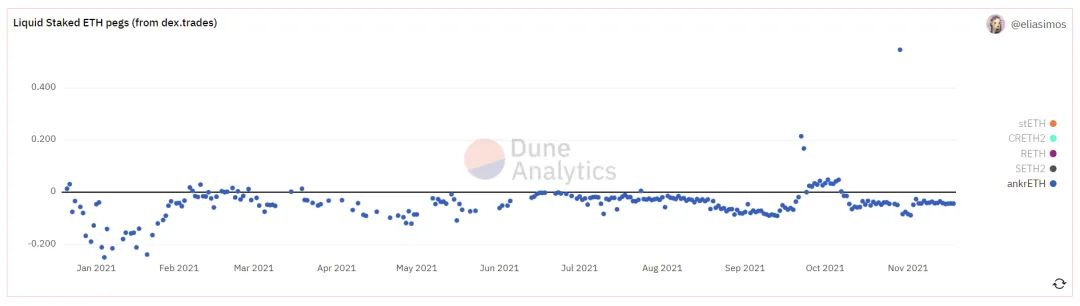
出典: Elias Simos、Dune Analytics; https://dune.xyz/eliasimos/Eth2-Liquid-Saking
ビーコンチェーンの合併の正確な日付が不確実であるため、ETH担保デリバティブが少なくとも一時的に割引価格で取引されるのは論理的です。敬虔な買いだめ者であっても、流動性が必要な場合があります。それにもかかわらず、ETHデリバティブは現在、最初にステーキングされたETHに加えて、2020年12月以降に獲得したすべてのステーキング報酬を表します。 ankrETH は、この基本値が現在 1 ankrETH = 1.051 ETH であると想定しています。 Lido の stETH は価格が変更されたトークンであり、その価値は時間の経過とともに得られるステーキング利息を反映しており、同様の為替レートが予想されます。市場シェアの明確なリーダーであるLidoの巨大な市場流動性により、ETH価格への長期ペッグがより安定します。とはいえ、Lido と StakeFi はどちらも、原資産の純資産価値 (NAV) (つまり、賭けられた ETH と獲得利息) に対して追跡すると、ペッグからの比較的大きな乖離を示しています。
これらのプールがNAVへのペッグを維持するために使用する主な戦略は、さらなる利回りと引き換えに分散型取引所に流動性ペアを提供するようトークン保有者を奨励することです。 Lido は、流動性プロバイダーに Lido 独自のガバナンス トークンである LDO を報酬として与えることで、イールド ファーミングを奨励します。 StakeFi はプール参加者にインセンティブを提供するサードパーティに依存しており、その一例として OnX Finance が挙げられ、ankrETH の初期預金者に流動性を提供する OnX ガバナンス トークンで報酬を与えています。多くの保有者がガバナンストークンを通じて5%以上を稼ぐよう動機づけられていたため、これらの戦略は2つのプロジェクトがペッグを維持する能力に影響を与えた可能性がある。多くの場合、NAV 割引とそれに伴うガバナンス トークンの利回りを考慮すると、保有者は 5% 以上の利益を得る可能性があります。
最初のレベルのタイトル
2
合併までに何が起こるでしょうか?
ETHの中期的な価格動向にはあまり関心がなく、2022年上半期の統合プロセス中は保有するつもりである投資家にとって、ステーキングデリバティブトークンは単純なアルファに相当するかもしれない。 stETH や ankrETH などのトークンは市場で広く入手可能で、場合によっては大幅な割引価格で 1.05 倍の ETH の償還価値を反映しています。さらに、それらのトークンは市場の他の場所でも収益を得ることができます。当然のことながら、DeFi にはリスクが多く、ETH への流動性賭けも例外ではありません。 ETHの合併がさらに遅れれば、ペッグからの逸脱がさらに顕著になる可能性がある。
合併日が確定すると、ETH由来トークンの需要が大幅に増加する可能性があります。特に償還イベントまでの数日間は、割引がプレミアムに変わることが期待されます。進行中の強気相場サイクル中に統合が発生した場合、これが発生する可能性が高くなります。一方で、合併前に何らかの大規模なリスク回避や市場調整が起きた場合、勢いが弱まる可能性がある。この場合、市場参加者がステーブルコインなどの安全と思われる資産を選んでリスクの高い賭けから逃げるため、下落中に大幅な割引が期待される可能性があります。
この記事は Yuan Universe の Tao からのものであり、許可を得て転載しています。
この記事は Yuan Universe の Tao からのものであり、許可を得て転載しています。





