


OKEx リサーチ | アルゴリズム ステーブルコインの分析: アルゴリズムと人間の本質の間の競争


仮想通貨分野で最も賞賛に値するのは、継続的な革新であり、新年の初めに出現し始めたアルゴリズム安定通貨は、間違いなく現時点で最も野心的で想像力に富んだ通貨革新実験であり、伝統的な人間のやり方を放棄しようとしている。操作し、アルゴリズム自体で通貨の安定を達成するよう努めます。
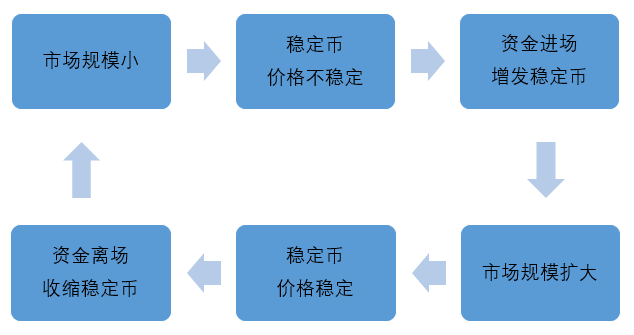
アルゴリズムによる安定通貨の開発という試みは、アルゴリズムと人間性との勝負であると言える。絶対的な合理性を追求するアルゴリズムは、あらかじめ設定されたルールをコードとして提示し、その動作ロジックは環境に影響されず、「アニマルスピリット」のもとで貪欲や恐怖として表れる人間の本性が市場の高騰と急落を引き起こす。 。
しかし、これは現在のアルゴリズム ステーブルコインに共通のパラドックスを生み出しています。初期の頃、アルゴリズム ステーブルコインは市場の拡大を達成するために、人間の欲望を利用して追加のステーブルコインを発行する必要がありましたが、これには価格の不安定性が犠牲になります。市場は十分に大きくなり、通貨価値の安定性は向上しましたが、儲からないという理由で人々が市場から離れ、結果として市場規模が縮小してしまいました。
副題
第一世代のアルゴリズム安定通貨 --- 単一通貨システム (AMPL)
アルゴリズム ステーブルコインはすでに 2018 年には市場に登場し始めていましたが、アルゴリズム ステーブルコインが本当にみんなの注目を集めたのは、2020 年夏の AMPL の出現でした。
アルゴリズム原理の観点から見ると、AMPL には何も特別なことはありません。その理論的基礎は、経済学における最も単純かつ最も重要な需要と供給のモデルです。AMPL には総額に上限がありません。AMPL の価格が 1.06 ドルを超えると、AMPL はAMPL の価格が 0.96 ドルを下回ると、AMPL の流通量が減って市場価格が上昇し、AMPL の価格が約 1 ドルに維持されます。
オウムに「供給」と「需要」という言葉を言えるように教えれば、オウムは経済学者になれるというジョークがあります。これは冗談ですが、経済学における需要と供給の分析の重要な位置を示しています。 AMPL を分析するとき、多くの人は需要と供給の分析で次の 2 つの文を使って説明することを好みます。
「ステーブルコインの価格上昇、ステーブルコインの供給量の増加につながる」
「ステーブルコインの供給量が増加し、ステーブルコインの価格が下落する」
最初の文では、現実も同じなので問題ないと思われますが、物の値段が上がると商人の熱意が高まり、より多くの商品が生産されますが、2番目の文では問題ありません。商品の供給が多すぎると、価格が下落します。 AMPL の仕組みを次のように説明する人が非常に多いです。
AMPL価格上昇 → AMPL供給量増加 → AMPL価格下落
このようにAMPLは価格の安定を実現していますが、実際の運用状況を見るとAMPLは激しく変動します。なぜなら、上記の推論は論理的には一貫しているように見えますが、実際には抜け穴が多いからです。重要な点は、最初の文の「供給」と 2 番目の文の「供給」は 2 つの異なる概念であるということです。
最初の文では、「価格が上昇し、供給が増加する」とあり、ここでの「供給」は「供給量」を指します。つまり、他の条件が変わらないとすると、価格が高くなるほど、生産者が供給する商品の量が増加します。需要と供給の図では、供給量がポイントです。2 番目の文の「供給が上昇すると、価格が上昇します」で、ここでの「供給」とは、任意の価格で、生産者が供給と供給からより多くの商品を提供する意思があることを意味する必要があります。需要図では、供給は曲線であり、供給の増加は曲線が右にシフトすることを意味します。したがって、上記 2 つの文の完全なステートメントは次のようになります。
ステーブルコインの価格上昇 → ステーブルコインの供給量が増加(曲線上の点が上に移動)
ステーブルコインの供給量が増加(曲線が右にシフト) → ステーブルコインの価格が下落
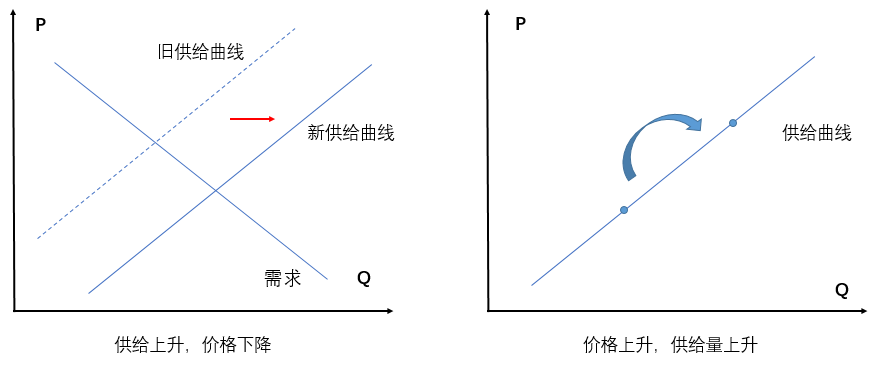
「供給」と「供給量」を区別すると、第一世代のアルゴリズム安定通貨のいわゆる「供給弾力性」は単なる誤解であることがわかります。AMPL は依然として完全に供給弾力性のない通貨です(垂直曲線はより大きな価格変動を引き起こします)が、供給を調整するのは価格のパラメータのみに依存します。実際の動作ロジックは次のとおりです。
AMPLの需要が増加(曲線が右にシフト)→価格が上昇→AMPLの供給が増加(アルゴリズム制御、曲線が右にシフト)→AMPLの価格が下落
AMPL需要の減少(曲線は左にシフト)→価格下落→AMPL供給減少(アルゴリズム操作により曲線は右にシフト)→AMPL価格上昇
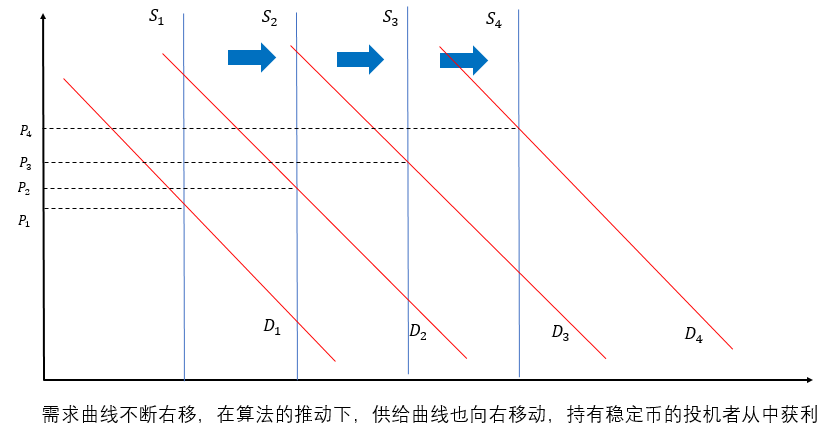
投機家にとって、これはアルゴリズムを使用して市場を操作する絶好の機会です。初期段階ではステーブルコインの流通量が少なく、資金を注入することで低コストで価格を引き上げることが簡単です(需要曲線が右にシフトし、ステーブルコインの追加発行により、追加のステーブルコインが保有者に分配され、価格が一定の水準に達すると保有者は追加のステーブルコインを売却して巨額の利益を得る。
しかし、AMPLの市場流通量が一定の水準に達すると、投機資金は価格を上げるためにより多くのコストを支払う必要があります。このため、投機資金がステーブルコインを売却してプロジェクトから撤退し始め、その結果需要が減少(需要曲線の左シフト)し、その結果AMPLの価格が下落し始めました。アルゴリズムによって価格が下落すると、供給曲線は右にシフトし始め、それがさらに価格の下落を引き起こし、より多くの資金が市場から退場することになり、市場の需要が限界まで低下するまで「死のスパイラル」が形成されます。安定したレベル。
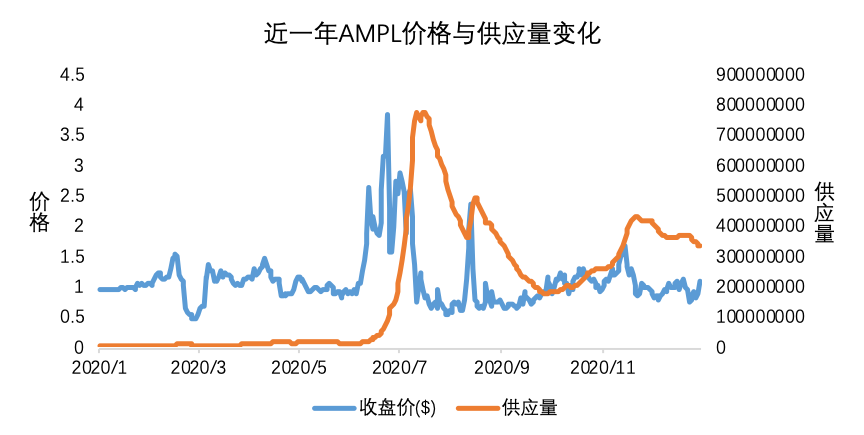
上記の現象は、下図の AMPL の価格と供給量の変化からも分かります: 6 月には投機資金の流入により AMPL の価格は上昇し続け、AMPL はさらに発行を続けましたが、7 月には AMPL の価格が上昇しました。 AMPL は 4 ドル近くまで引き下げられ、市場を引っ張り続けるコストは高すぎ、投機資金が撤退し始め、投機家が AMPL を投げ売りしたため、AMPL の価格は 1 ドルを突破し、その後、 AMPL は急速に低下し始めました。
副題
第二世代アルゴリズム安定通貨 --- 多通貨システム(ベーシスキャッシュ)
1通貨のみの第1世代アルゴリズムステーブルコインと比較して、システムの安定性を高めるために、Basis CashやESDに代表される第2世代アルゴリズムステーブルコインは、システムの豊かさを高めています。
Basis Cash を例にとると、アルゴリズムには 3 つの主要な役割があります: 安定通貨 BAC (Basis Cash)、BAB (Basis Bond)、および BAS (Basis Share) 公式プロパガンダによると、これら 3 つのトークンは米ドルに対応します。債券、株式。その安定化メカニズムは次のとおりです。
BAC 価格が 1 ドル未満の場合、ユーザーは BAC を使用して債券 BAB を低価格 (BAB 価格 = BAC 価格の 2 乗) で購入できるため、BAC の流通量が減少し、BAC の価格が上昇します。
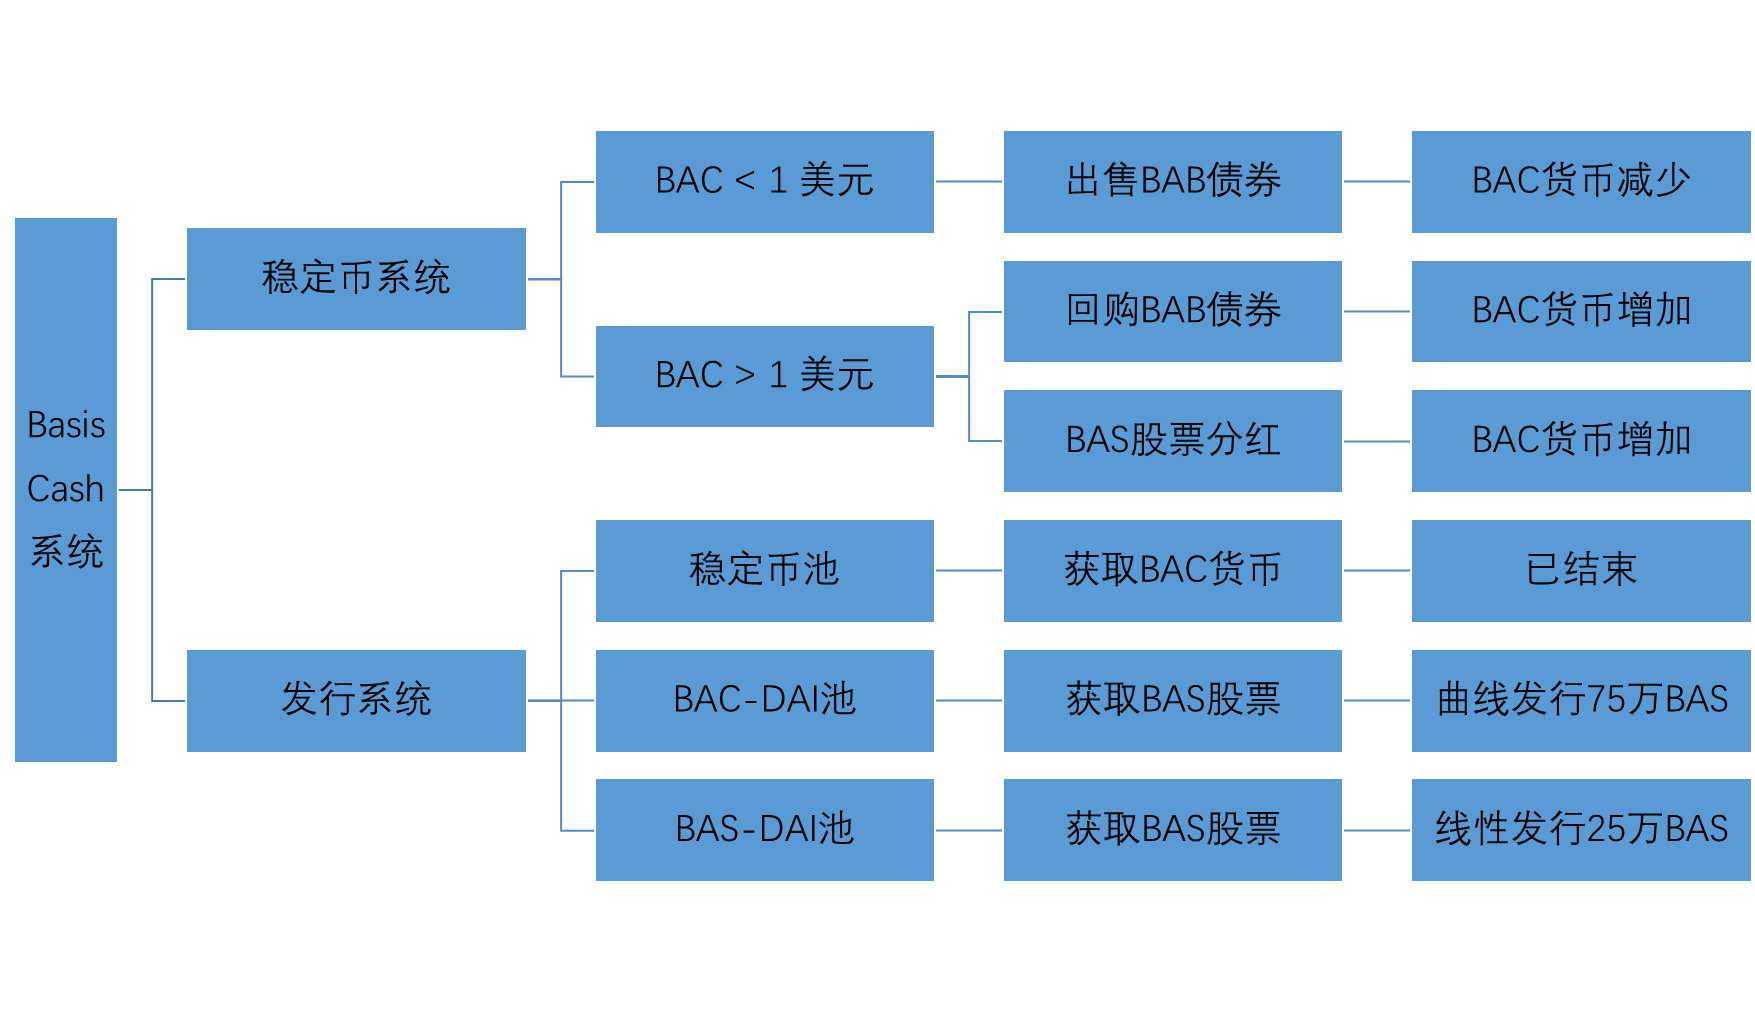
BACの価格が1ドルより高い場合、ユーザーはBACをBACに交換することができ、BABの買戻し終了後にBACの発行が必要な場合、追加発行分は配当としてBAS保有者に分配され、上記の方法により増額されます。 BACの流通量を減らし、BACの価格を下げる。
通貨発行に関して、Basis Cash は主に 3 つの流動性プールを設計しました。
1 つ目は安定通貨プールです。プロジェクトの初期段階では、ユーザーは DAI (MCD)、yCRV、USDT、sUSD、USDC を関連する契約プールに入金して、新しい BAC を収入として得ることができます。このプールは現在閉鎖されています。
2 つ目は Basis Share 1 プールで、ユーザーは Uniswap V2 の DAI-BAC プールに流動性を提供する必要があり、LP トークンを取得して 1 プールに入金すると、BAS 収入を享受できます。設計によれば、1 つのプールに合計 750,000 の BAS が割り当てられます。
最後に、Basis Share 2 プールがあり、ユーザーは Uniswap V2 の DAI-BAS プールに流動性を提供し、LP トークンを取得して 2 プールに入金した後、BAS 収入を享受できます。設計によれば、1 つのプールに合計 250,000 の BAS が割り当てられます。
上記のことから、Basis Cash のステーブルコインの設計メカニズムは、中央銀行の公開市場操作 (公開市場操作) をシミュレートしていることがわかります。市場に資金が過剰な場合、中央銀行は債券を売却し、市場から通貨を引き出します。市場が不足している場合は、中央銀行が債券を売却して市場から通貨を引き出します。資金が増加すると、中央銀行は債券を購入し、市場に資金を投入します。これがベーシス・キャッシュ関係者が常に主張してきたこと、つまり「分散型連邦準備制度」の創設だ。
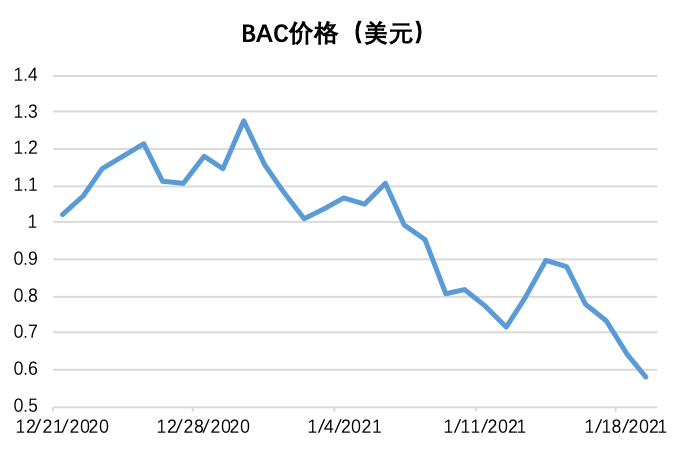
しかし、実態としては上場後のBAC価格の変動が激しく、安定した性質を示しておらず、現在ではBAC価格が0.6ドルを割り込む、つまり40%のマイナスプレミアムが発生している状況にあります。しかし、まだ価格は現れず、上昇傾向にあります。 「分散型連邦準備制度」として知られるベーシス・キャッシュは、なぜ最終的に安定した価格管理を達成できなかったのか。なぜなら、Basis Cashは現代の中央銀行の外観と毛皮を学んだだけで、本質を学んでいないからです。これは、ベーシス債の性質と金融政策ツールの設計に具体化されています。
(1) ベーシスボンドとは何ですか?
正式には、Basis Cash が発行する Basis Bond (BAB) は債券です。実際、BABは債券(Bond)ではなく、永久ライズ・ノックイン・コール・オプション(アップ・アンド・イン・コール)です。
債券は債権者に発行され、特定の日に元金と利息を返済することを約束するものであることを理解することが非常に重要です。これは、たとえ BAC 価格が 1 ドル未満のままであっても、原資産の価格とは何の関係もありません。将来的には、債権者の権利に影響を与えることはありません。したがって、中央銀行が市場で中央銀行券を発行すると、一部の投資家は喜んでそれを購入し、市場から資金を引き出すことに成功します。
では、ベーシスボンド(BAB)とはアップノックインコールとは何でしょうか?なぜなら、原資産BACの価格が1ドルに上昇した場合にのみ、システムは投資家にBACを購入する権利を行使することを許可するためです。ここで、収入 = 現在のBAC価格 - BAB購入時のBAC価格の2乗。たとえば、BAC が 0.9 米ドルのときに投資家が BAB を 0.81 米ドルで購入すると、BAC 価格が 1.5 米ドルに上昇すると、オプションが有効になる条件がトリガーされます。1.5 – 0.81 = 0.69 米ドルとなります。 ; そして、BAC の価格が 1 米ドル未満である場合、ベーシス ボンドの行使条件は発動されず、現時点ではベーシス ボンドは投資家にとっては「紙くず」です。
ベーシス・ボンドのエキゾチックなオプションの性質が、ベーシス・バッシュの「公開市場操作」の失敗につながったと言えます。投資家はベーシス・ボンドを購入しますが、彼らの信頼は、期限が切れたときのボンド自体の返済に基づいているのではなく、 BAC 価格は将来 1 ドルを超える水準に戻るでしょう。賭けは BAC に対する市場の信頼であり、賭けは BAC の将来です。
これは、ビットコインの価格が下落したとき、一部のアナリストが投資家に「レバレッジを利用して今すぐ大量のビットコインを購入する必要がある」と指示するのと同じで、その論理は「全員がビットコインを購入する限り、ビットコインの流通量は減少する」というものです。 、それによってBTCの価格が上昇し、多額のお金を得ることができます。どれだけの投資家がお金を払う気があるでしょうか?市場はすでに答えを出していると思います。
(2) ベーシス・キャッシュは適格な「分散型連邦準備制度」ですか?
真の公開市場運営には、中央銀行が流動性を放出するツールと流動性を引き出すツールの両方を備えていることが必要です。公開市場操作の種類別にみると、現在の公開市場操作には主に現先取引、債券現物取引、中央銀行手形取引があり、具体的な業務は以下のとおりである。
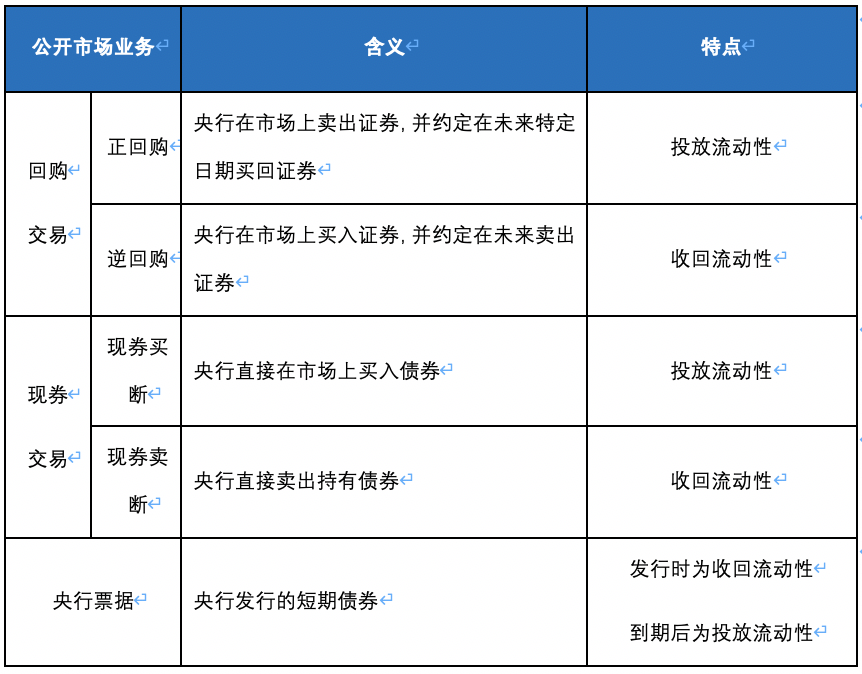
Basis Cashは「分散型中央銀行」であると主張していますが、中央銀行券の手段を模倣しているだけであり、Basis Bond(BAB)を発行することによってのみ流動性を引き出すことができますが、市場の流動性不足(BAC > 1米ドル)に直面しています。 )、市場に流動性を注入するための十分なツールがありません。したがって、これは AMPL の古い方法、つまりステーブル コインの供給を直接制御することで流動性を注入する方法に戻る必要があります。
副題
第 3 世代アルゴリズム ステーブルコイン --- 半担保型 (FRAX)
現在の市場では、半担保型アルゴリズムステーブルコインの代表はFRAXであり、第1世代および第2世代アルゴリズムステーブルコインとは異なり、FRAXの鋳造と燃焼は伝統的なステーブルコインUSDCとシステムファイナンスの2種類の富に基づいています。 「FXS」、つまり
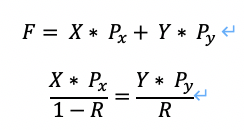
このうち、Fは新たに鋳造されたFRAXの金額、XはFXSの金額およびFXSのUSD価格、Yは伝統的な安定通貨USDCの金額およびUSDCのUSD価格、Rは住宅ローン金利
住宅ローン金利 R は、システム アルゴリズムに従って調整されます: 操作の開始時、FRAX の住宅ローン金利は 100% で、1 時間ごとに調整されます (ブロック数に応じて決定されます)。 FRAX の鋳造には 1 米ドルがかかり、ステーブルコインが担保として機能します。今後は 1 時間ごとに次のようになります。
PUSD > 1 USD の場合、この調整では住宅ローン金利が 0.25% 引き下げられます。
PUSD < 1 USD の場合、この調整では住宅ローン金利が 0.25% 引き上げられます。
実際の住宅ローン金利がアルゴリズムによって設定された住宅ローン金利と同じであることを保証するために、FRAX は「買戻しおよび再担保メカニズム」も設計しました。 1 つ目は再住宅ローンのメカニズムです。アルゴリズムがシステム住宅ローン金利を引き上げる場合、実際の住宅ローン金利をシステム住宅ローン金利と等しくするためには、システム内の USDC の量を増やす必要があります。FRAX はインセンティブを設定しています。 : 誰でも USDC をシステムに追加でき、さらに大量の FXS と引き換えに、たとえば、ユーザーは 1.2 ドル相当の FSX と引き換えに 1 ドル相当の USDC をシステムに追加できます。 「買戻しメカニズム」とは、システムの住宅ローン金利が引き下げられた場合に、ユーザーがいつでもシステムからFXSを同額のUSDCに交換できるというものであり、買戻しメカニズムにはインセンティブはありません。
「買戻しおよび再担保メカニズム」の存在により、ユーザーはアルゴリズムによって与えられた住宅ローン金利に従っていつでもステーブルコイン FRAX を鋳造または償還できることが保証され、USDC の担保が不足する現象が防止されます。現時点では、裁定取引メカニズムの作用により、FRAX 価格の安定性が保証されています。
1 FRAX < $1 の場合、裁定取引者は FRAX を購入し、USDC と FXS を FRAX で償還し、FXS を売却して利益を上げます。 FRAXの購入需要によりFRAXの価格は上昇します。
1 FRAX > $1 の場合、裁定取引者は USDAC および FXS を通じて FRAX を鋳造し、FRAX を売却して利益を得ますが、その売り圧力により FRAX の価格は下落します。
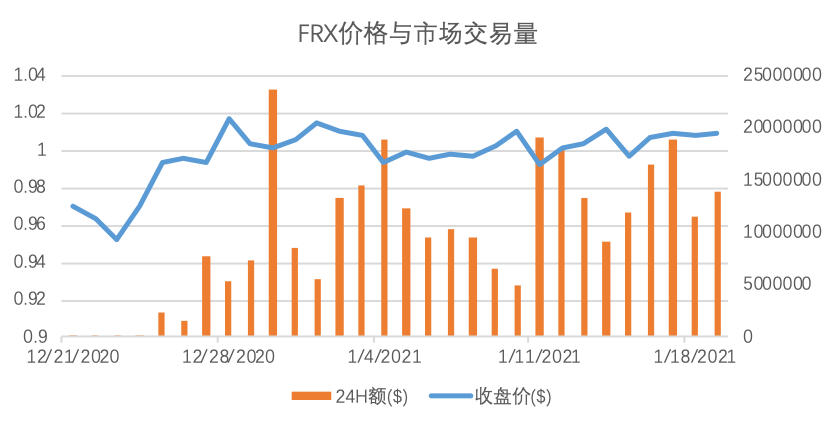
上記のことから、FRAX は「半担保」アルゴリズム安定通貨であると主張していますが、実際には「完全担保」アルゴリズム安定通貨であることがわかります。ユーザーは 1 FRAX を USDC と 1 US 相当の FRX を交換できます。アルゴリズムはシステムの住宅ローン金利とFXSの追加発行レートのみを制御するため、FRAXの価格は非常に安定しています。
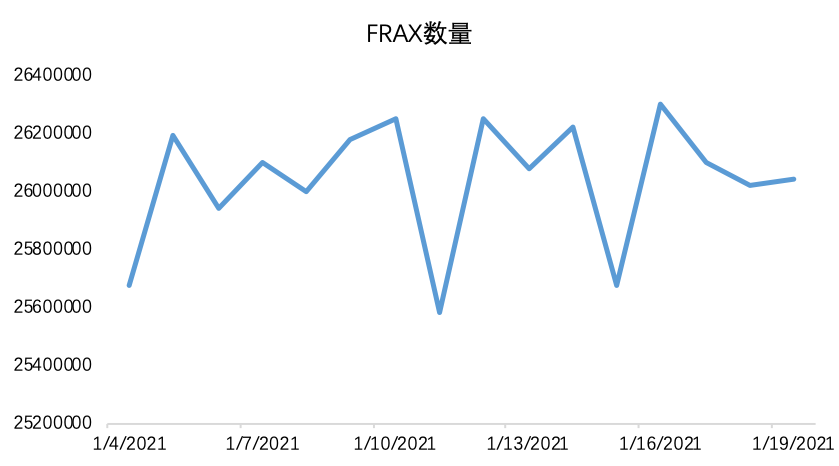
もちろん、FRAXの問題は次のとおりです。FXSには実際にはまったく価値がなく、裁定取引者はいつでも1 FRAXをUSDCと1ドル相当のFXSに交換できます。これは、システムがステーブルコインの価格変動リスクを完全に保有者に移転していることを意味します。 FXSの。結局のところ、1ドル相当のFXSは「0.01ドルで100FXS」にも「0.001ドルで1000FXS」にもなり得ます。
副題
アルゴリズムステーブルコインの将来
現代の経済状況では、通貨の受け渡しには主に 2 つのチャネルがあります。
1つ目は、送金機関が外貨準備や価値アンカー(金、外国為替など)を購入して通貨を発行し、通貨の単位価値を決定し、通貨の信頼性を高めることです。
2 つ目は、社会的団体に融資を発行したり、社会的団体の債券を購入したりすることによって、送金機関が発行する通貨です。融資も債券も、現在の現実の富の限界を脱した将来の富を表しており、貨幣の注入により、貨幣の適時な供給と貨幣の総量と規模の基本的な対応が確保される。金貨の価値を保証するために富を安定させます。
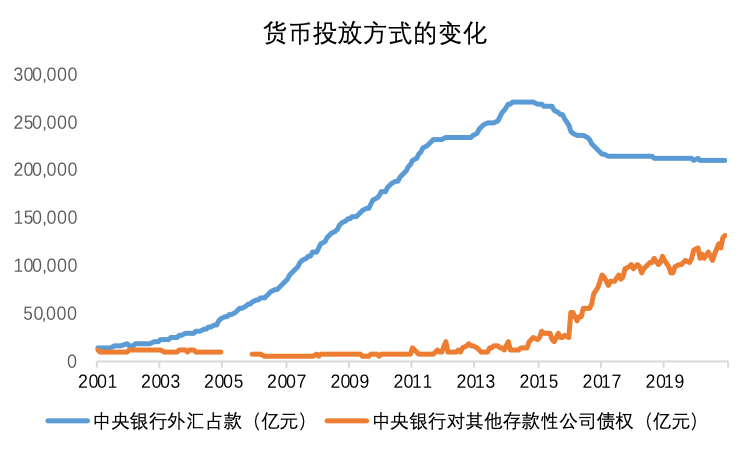
中国を例に挙げると、2000年から2014年までの間、中国の対外輸出が急増したため、人民元の発行は主に外国為替資金に基づいて行われ、中央銀行は大量の米ドルを購入する必要があった。人民元の為替レートやその他の外国為替資産を安定させるために、大量の人民元を放出する、つまり人民元の追加発行は米ドルなどの外国為替資産に基づいており、2014年以降、中国の外国為替ファンドは人民元の発行は年々減少し始めており、現時点では人民元の発行が自国通貨に進化しており、銀行システムにおける負債の増加が支配的であり、人民元の発行は負債に基づいています。
同様に、USDT、USDC などの第 1 世代のステーブルコインはすべて次のようなものです。発行されるすべてのステーブルコインの背後には、準備金として 1 ドルの実際の法定通貨があります (ただし、一部の非準拠ステーブルコインは注意が必要です)。安定性の維持について 通貨に対する信頼は、安定通貨の価格の安定を保証します。
さまざまなアルゴリズムステーブルコインにおける現在の「市場規模と価格の安定性」のパラドックスの根本的な原因は、アルゴリズムステーブルコインの発売が現在または将来の資産規模に基づいていないため、投機を引き起こしやすく、ステーブルコインの規模を達成しやすいことです。拡張の結果、通貨価値が極度に不安定になり、プロジェクトが持続不可能になります。
同様に、現在の市場には誤った考えがあります。アルゴリズム ステーブルコイン市場の拡大は投機に依存する必要があるため、アルゴリズム ステーブルコインの価格の不安定性が犠牲になる可能性があります。それ自体が市場経済に対する深い理解の欠如であり、通貨規模の拡大は社会富の増大に依存している。投機によってもたらされる富は一時的なものであり、富を生み出すのではなく、市場のルールを利用して富を移転するだけであるため、投機資金が撤退するとプロジェクトも衰退します。
現在のアルゴリズムのステーブルコインには一般に、富を生み出すことができる市場がありません。したがって、アルゴリズムステーブルコインが将来的に成功したい場合は、アルゴリズムステーブルコインプロトコルのための「負債市場」または「富創造市場」を確立する必要があります。現在および将来の資産規模に基づいて、アルゴリズムステーブルコインの発行と引き出しが行われます。これにより、「市場規模と価格の安定性」のパラドックスを解決できるだけでなく、アルゴリズムによるステーブルコインが価格の安定性を維持するための十分な「政策ツール」を作成することもできます。





