






Khi AI Agent bắt đầu tự động thanh toán: Cobo Lucas bàn về thanh toán stablecoin và cơ sở hạ tầng bảo mật


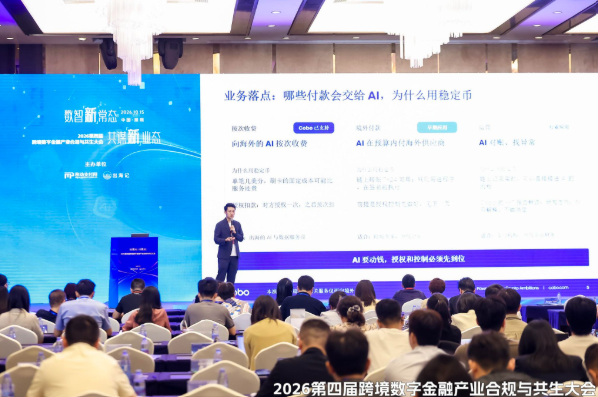
AI Agent đang chuyển từ xử lý thông tin sang thực thi tự chủ, và thanh toán cũng bắt đầu trở thành một phần trong đó.
Khi AI có thể tự chủ gọi API, mua tài nguyên tính toán hoặc hoàn tất giao dịch on-chain, người khởi tạo thanh toán, tần suất giao dịch và cấu trúc số tiền đều có thể thay đổi theo. Đặc biệt là các khoản thanh toán giữa máy với máy có tần suất cao, giá trị nhỏ, đang đặt ra những yêu cầu mới đối với cấu trúc chi phí của các kênh thanh toán truyền thống, cũng như đối với an toàn vốn và quản lý quyền hạn.
Ngày 15 tháng 10, tại Hội nghị Tuân thủ Tài chính Số Xuyên biên giới lần thứ tư do Mobile Payment Network tổ chức, Lucas, Giám đốc Bán hàng và Giải pháp của Cobo, đã có bài phát biểu chuyên đề với chủ đề 「Thực tiễn tích hợp và kiểm soát rủi ro an toàn giữa AI Agent và thanh toán stablecoin Web3」, chia sẻ những quan sát và thực tiễn của Cobo về xu hướng này.
Kết hợp với các trao đổi trong ngành trước đó tại TOKEN2049 Singapore, Lucas bắt đầu từ sự trỗi dậy của thanh toán bằng AI Agent, tiếp tục thảo luận về ranh giới an toàn của ví thông minh, các khâu then chốt của hạ tầng thanh toán stablecoin, cũng như cách các tổ chức thanh toán truyền thống có thể thâm nhập thị trường thanh toán Web3 nhờ hạ tầng mô-đun hóa.
1. Sự trỗi dậy của thanh toán AI on-chain: từ mô hình đăng ký sang trả tiền theo lần
Khi AI Agent bắt đầu tự chủ gọi API, mua dữ liệu và tài nguyên tính toán, nhu cầu thanh toán cũng thay đổi theo: giao dịch có thể diễn ra thường xuyên hơn, nhưng giá trị mỗi giao dịch ngày càng nhỏ.
Hệ thống thanh toán truyền thống rất khó xử lý loại giao dịch này một cách kinh tế. Các kênh thanh toán như thẻ tín dụng thường có phí cố định, đối với một lần gọi API chỉ trị giá vài cent hoặc thậm chí chưa đến 1 cent, chi phí thanh toán có thể vượt quá giá của chính dịch vụ. Trong khi đó, các mạng blockchain chi phí thấp và stablecoin đã mang đến lựa chọn thanh toán mới cho loại giao dịch tần suất cao, giá trị nhỏ này.
Thay đổi này đã bắt đầu xuất hiện trên chuỗi. Theo một nghiên cứu lấy mẫu trên mạng Base và Solana kéo dài 35 ngày với hơn 6 triệu giao dịch, hơn 90% giao dịch liên quan đến AI trong mẫu chỉ có giá trị vài cent hoặc thậm chí dưới 1 cent. Điều này có nghĩa là thanh toán máy đang thể hiện phân bố số tiền khác biệt rõ rệt so với thanh toán tiêu dùng truyền thống.
Ứng dụng trực tiếp nhất đến từ API và dịch vụ trực tuyến. Trên Solana đã xuất hiện API tra cứu thời tiết với mức phí dưới 1 cent mỗi lần, cũng như dịch vụ sàng lọc an toàn token thu vài cent mỗi lần. Những dịch vụ trước đây phải mua qua đăng ký hoặc nạp trước, nay bắt đầu thử nghiệm thu hẹp đơn vị tính phí xuống từng lần gọi, cho phép AI Agent mua tài nguyên cần thiết theo nhu cầu.
Những khám phá tương tự cũng mở rộng sang truy cập nội dung internet. Các công ty như Cloudflare đang thúc đẩy cơ chế trả tiền theo lần dựa trên giao thức x402, cung cấp phương thức thu phí mới cho các kịch bản như AI crawler truy cập nội dung website, gọi dịch vụ tự động.
Đối với doanh nghiệp, giá trị tiềm năng của cơ chế này không chỉ dừng ở thanh toán vi mô API. Trong các kịch bản như thanh toán nhà cung cấp nước ngoài, quảng cáo và chia hoa hồng kênh, AI Agent được kỳ vọng có thể khởi tạo thanh toán hàng loạt trong phạm vi ngân sách và quyền hạn đặt trước, kết hợp với đối soát tự động, nhận diện giao dịch bất thường và sàng lọc chống rửa tiền (AML/KYT) on-chain, giảm thao tác thủ công.
Từ những thực tiễn sớm này, AI Agent đang thúc đẩy thanh toán mở rộng từ thao tác chủ động lấy con người làm trung tâm sang giao dịch do phần mềm tự động khởi tạo theo nhu cầu nghiệp vụ. Khi tần suất giao dịch tăng lên và giá trị tiếp tục được chia nhỏ, hạ tầng thanh toán không chỉ cần có khả năng thanh toán chi phí thấp, mà còn phải hỗ trợ thực thi tự động và kiểm soát rủi ro tương ứng.
2. Ranh giới an toàn của Agentic Wallet: từ bảo vệ khóa riêng tư đến kiểm soát quyền hạn giao dịch
Khi AI Agent bắt đầu tự chủ vận hành ví, vấn đề an toàn cũng trở nên phức tạp hơn.
Khác với ví truyền thống, hoạt động của AI Agent có thể chịu ảnh hưởng từ các yếu tố như ảo giác của mô hình, tấn công tiêm nhiễm câu lệnh độc hại (Prompt Injection). Ngay cả khi bản thân khóa riêng tư không bị rò rỉ, agent vẫn có thể khởi tạo giao dịch vượt quá ý định thực sự của người dùng dưới chỉ thị sai lệch hoặc bị dẫn dụ từ bên ngoài.
Điều này có nghĩa là an toàn của ví AI không chỉ cần bảo vệ khóa riêng tư, mà còn cần đặt ra ranh giới quyền hạn rõ ràng cho hành vi tự chủ của agent.
Để giải quyết vấn đề này, Cobo Agentic Wallet kiểm soát hành vi giao dịch của agent ở các khâu khác nhau thông qua quản lý khóa riêng tư MPC (tính toán đa bên), ràng buộc chính sách Pact và xác minh trước khi ký.
Quản lý khóa riêng tư MPC: tránh để AI kiểm soát vốn độc lập. Thông qua công nghệ MPC, việc ký giao dịch được hoàn thành phối hợp bởi nhiều bên tham gia độc lập, AI Agent không cần nắm giữ khóa riêng tư đầy đủ. Ngay cả khi môi trường vận hành của agent bị tấn công, kẻ tấn công cũng khó có thể chỉ dựa vào vật liệu khóa trong môi trường đó để độc lập hoàn tất ký giao dịch.
Ràng buộc chính sách Pact: xác định trước phạm vi hành động của AI. Doanh nghiệp hoặc chủ ví có thể ủy quyền trước các quy tắc giao dịch của agent, bao gồm đối tượng được phép thanh toán, hạn mức từng lần và lũy kế, thời gian hiệu lực và điều kiện kích hoạt. Agent có thể tự chủ thực thi trong phạm vi ủy quyền, nhưng giao dịch vượt quy tắc sẽ không thể trực tiếp nhận được ủy quyền ký.
Xác minh trước khi ký: đặt chốt chặn cuối cùng trước khi chuyển vốn ra. Hệ thống có thể thiết lập phê duyệt phân cấp theo số tiền giao dịch, địa chỉ nhận và quy tắc nghiệp vụ. Ví dụ, giao dịch giá trị nhỏ và phù hợp chính sách đã định có thể thực thi tự động, còn giao dịch vượt hạn mức chỉ định hoặc kích hoạt điều kiện rủi ro thì cần xác nhận thủ công. Thông qua việc xác minh độc lập quyền hạn giao dịch ở khâu ký, giảm rủi ro do chỉ thị phía trước bị giả mạo hoặc hành vi bất thường của agent gây ra.
Cốt lõi của cơ chế này là tách biệt khả năng thực thi tự chủ của AI khỏi quyền kiểm soát vốn, để agent có thể hoàn thành nhiệm vụ thanh toán được ủy quyền, đồng thời đưa các giới hạn giao dịch then chốt vào quy trình ký.
3. Hạ tầng thanh toán stablecoin: từ tích hợp hệ thống đến kiểm soát rủi ro giao dịch
Ví agent đã giải quyết vấn đề AI sử dụng vốn trong phạm vi quyền hạn nào, nhưng để thanh toán stablecoin thực sự đi vào quy trình nghiệp vụ doanh nghiệp, còn cần một bộ hạ tầng có thể xử lý thu tiền, sàng lọc vốn, ghi sổ, thanh toán và quyết toán.
Đối với các tổ chức thanh toán truyền thống, thách thức chủ yếu tập trung ở ba khía cạnh: làm thế nào để tích hợp stablecoin trong hệ thống công nghệ và giấy phép hiện có, làm thế nào để nhận diện rủi ro vốn on-chain, và làm thế nào để đảm bảo mỗi giao dịch được thực thi đúng như kỳ vọng.
Đầu tiên là lựa chọn kiến trúc tích hợp.
Lucas đã tổng kết phương thức tích hợp thanh toán stablecoin thành một ma trận 2×2: ở tầng quản lý tài sản, doanh nghiệp có thể chọn lưu ký bên thứ ba hoặc tự lưu ký; ở tầng tích hợp hệ thống, có thể chọn trang thanh toán chuẩn hóa, hoặc nhúng vào hệ thống thanh toán hiện có qua API / SDK.
Hai nhóm lựa chọn này có thể kết hợp theo nhu cầu nghiệp vụ, năng lực công nghệ và yêu cầu tuân thủ của chính doanh nghiệp. Đối với các tổ chức muốn giữ lại cổng thanh toán hiện có, tích hợp mô-đun hóa có nghĩa là không cần xây dựng lại toàn bộ hạ tầng on-chain từ đầu.
Tiếp theo là sàng lọc tuân thủ vốn on-chain.
Khác với thanh toán thẻ truyền thống, chuyển khoản stablecoin trên chuỗi một khi đã xác nhận thường không thể hủy bỏ thông qua cơ chế hoàn tiền của mạng lưới phát hành thẻ. Do đó, doanh nghiệp cần nhận diện địa chỉ rủi ro cao, dòng vốn bất thường và rủi ro chống rửa tiền tiềm ẩn trong quá trình thu chi.
Giải pháp của Cobo là kết hợp dữ liệu từ các đối tác giám sát giao dịch on-chain (KYT) với phân tích hỗ trợ AI, cung cấp cho nhân sự tuân thủ cảnh báo rủi ro giao dịch và thông tin dòng vốn, hỗ trợ quyết định xem xét và xử lý tiếp theo.
Cuối cùng, và cũng là khâu dễ bị đánh giá thấp, là tính an toàn của chính việc thực thi giao dịch.
Nhìn từ các sự cố an toàn tài sản số những năm gần đây, kẻ tấn công không nhất thiết phải trực tiếp đánh cắp khóa riêng tư. Trang web phía trước, hệ thống nghiệp vụ hoặc dịch vụ bên thứ ba bị xâm nhập cũng có thể dẫn đến chỉ thị giao dịch bị giả mạo, khiến quy trình ký vốn hợp pháp thực thi khoản thanh toán sai.
Để đối phó với loại rủi ro này, Cobo áp dụng cơ chế phòng vệ phân tầng bao phủ ba khâu: kiểm soát quyền truy cập và gọi ở tầng yêu cầu dịch vụ; ràng buộc giao dịch thông qua lập lệnh, kiểm tra lại và phê duyệt đa cấp ở tầng quy trình nghiệp vụ; ở tầng ký cuối cùng, xác minh độc lập ý định giao dịch và quy tắc ủy quyền.
Ý nghĩa của thiết kế này là ngay cả khi hệ thống nghiệp vụ phía trước bị tấn công, giao dịch bất thường vẫn có cơ hội bị nhận diện và chặn trước khi ký cuối cùng, mà không cần hoàn toàn phụ thuộc vào tính an toàn của hệ thống phía trước.
Đối với các doanh nghiệp thâm nhập thị trường thanh toán stablecoin, chuyển khoản on-chain chi phí thấp chỉ là năng lực cơ bản. Điều thực sự quyết định liệu họ có thể bước vào môi trường sản xuất hay không là hệ thống kiểm soát hoàn chỉnh từ tích hợp hệ thống, tuân thủ vốn đến thực thi giao dịch.
4. “Con đường trung gian” để các tổ chức thanh toán truyền thống bước vào Web3
Đối với các tổ chức thanh toán truyền thống muốn mở rộng nghiệp vụ stablecoin, làm thế nào để bước vào





