Nhật báo chứng khoán Mỹ|Giá dầu đóng cửa 116 USD lập đỉnh nửa năm, Dow Jones giảm 653 điểm (24/10)


- Quan điểm cốt lõi: Giá dầu đã thay thế trở thành nguồn áp lực chính lên thị trường, dầu Brent lập đỉnh kể từ tháng 4, đẩy cao lo ngại lạm phát và lãi suất dài hạn, dòng tiền rút khỏi AI và các nhóm ngành nhạy cảm với lãi suất chuyển sang năng lượng; nhóm crypto cũng chịu áp lực đồng thời, ETF Bitcoin giao ngay Mỹ ghi nhận dòng tiền ròng chảy ra lớn nhất trong một ngày của tháng 10, MSTR - đầu tàu DAT - xuất hiện mức chiết khấu định giá khoảng 10%.
- Yếu tố then chốt:
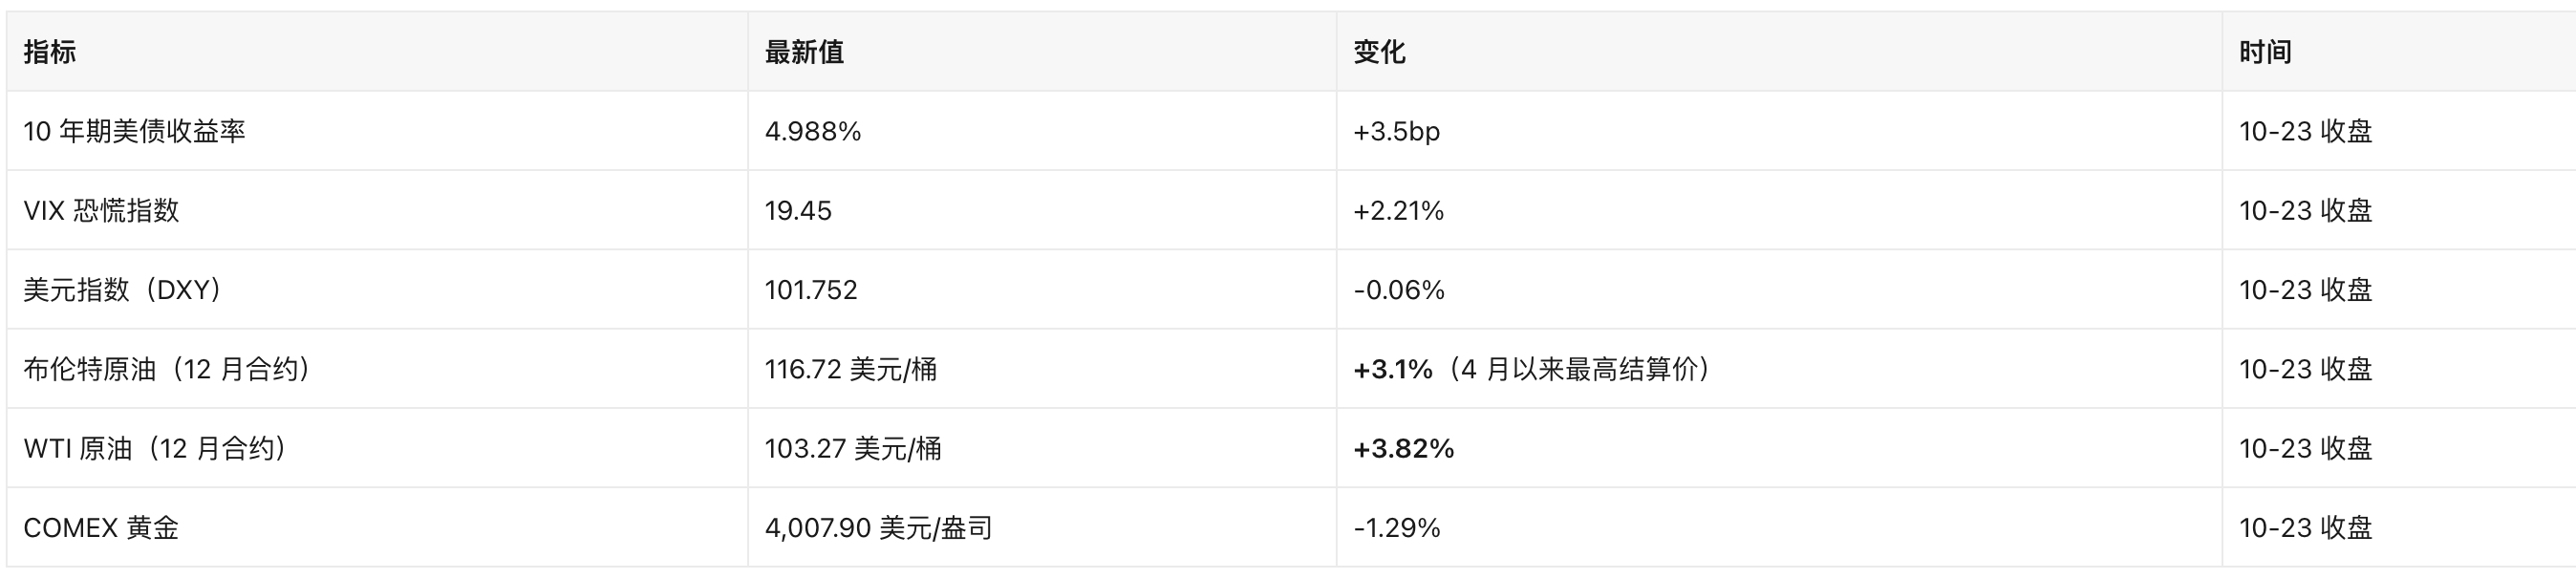
- Hợp đồng dầu Brent tháng 12 đóng cửa ở 116,72 USD/thùng, tăng 3,1%; WTI đóng cửa ở 103,27 USD, tăng 3,82%; các cuộc tấn công của Houthi và kỳ vọng leo thang xung đột Mỹ-Iran đã trực tiếp đẩy giá dầu lên cao.
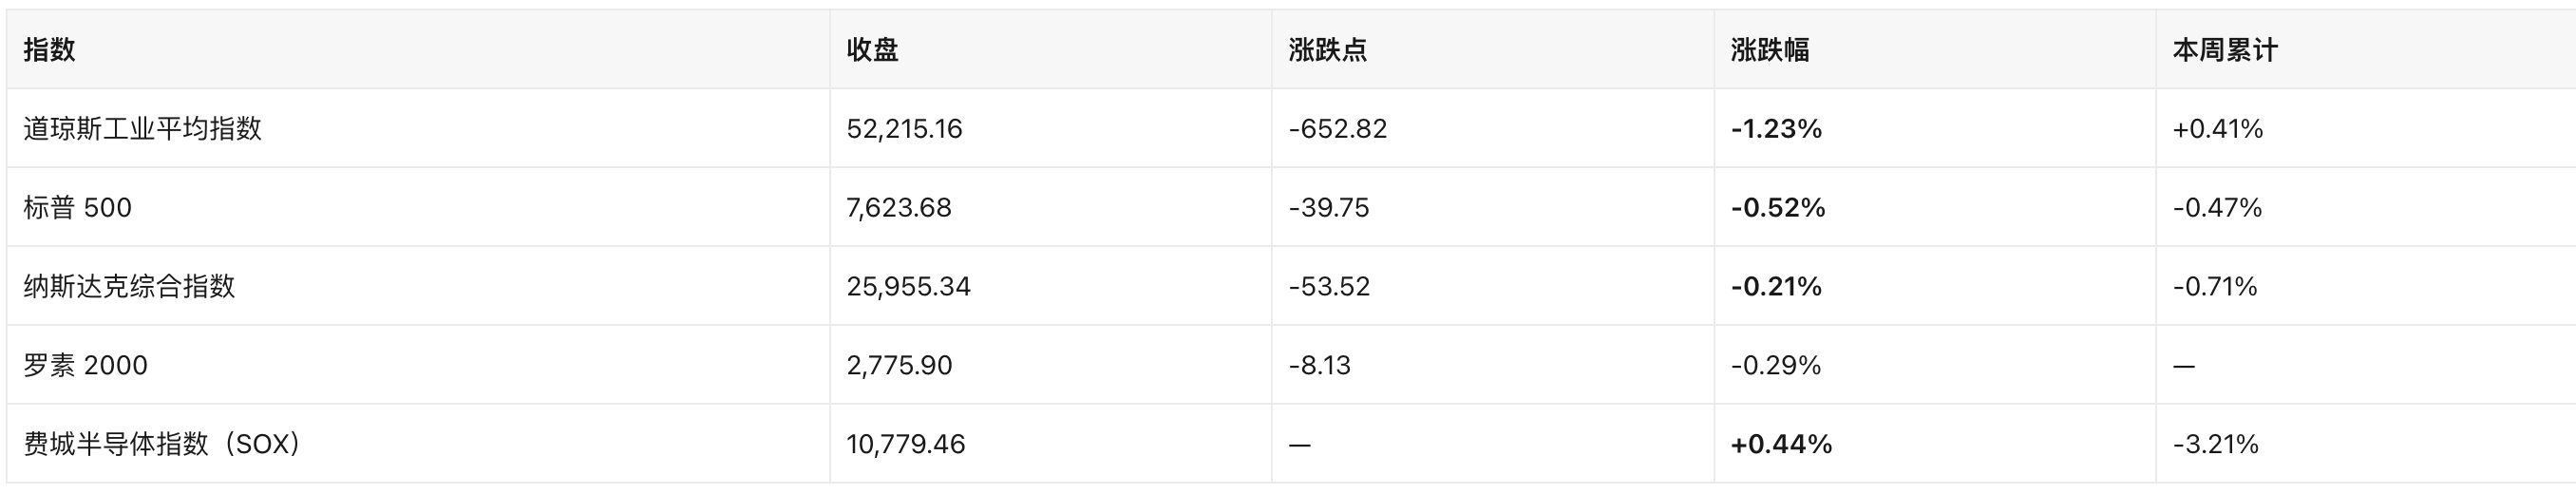
- Ba chỉ số chính giảm phiên thứ hai liên tiếp nhưng mức giảm thu hẹp: Dow Jones giảm 1,23% dẫn đầu đà giảm, S&P giảm 0,52%, Nasdaq chỉ giảm 0,21%, chỉ số bán dẫn Philadelphia hồi phục 0,44%; cổ phiếu năng lượng XOM +2,79%, CVX +2,88% lập đỉnh mới trở thành nhóm thắng lợi chắc chắn duy nhất.
- Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm hồi phục 3,5bp lên 4,988%, số đơn xin trợ cấp thất nghiệp lần đầu ở mức 194.000, thấp hơn dự báo, dữ liệu việc làm khá mạnh làm suy yếu kỳ vọng cắt giảm lãi suất, thị trường dự báo FOMC ngày 28/10 sẽ giữ nguyên lãi suất ở 4,00%.
- American Express thông báo sa thải 3.500 nhân viên (khoảng 5% lực lượng lao động) với lý do nâng cao hiệu quả bằng AI, cổ phiếu giảm 3,67%, thị trường lo ngại việc cắt giảm việc làm văn phòng sẽ lan sang tín dụng tiêu dùng.
- ETF Bitcoin giao ngay Mỹ ngày thứ Năm ghi nhận dòng tiền ròng chảy ra 635,6 triệu USD, mức lớn nhất trong một ngày của tháng 10, xóa đi gần 60% trong tổng dòng tiền ròng vào khoảng 1,07 tỷ USD của ba ngày trước đó.
- MSTR đóng cửa ở 146,01 USD, tăng nhẹ 0,14%, vốn hóa/ lượng nắm giữ khoảng 0,90 lần, chiết khấu khoảng 10%; ASST nắm giữ 36.818 BTC vẫn có mức phí bảo hiểm khoảng 21%, khả năng huy động vốn của các DAT ngày càng phân hóa.
- SEC đưa "siêu trí tuệ AI" và "token hóa tài sản" vào trọng tâm kiểm tra năm 2027 như các rủi ro hệ thống; Singapore, Malaysia, Thái Lan mở rộng thí điểm stablecoin xuyên biên giới.
I. Tiêu điểm
- Giá dầu trở thành nguồn áp lực chính: Hợp đồng dầu Brent tháng 12 đóng cửa ở 116,72 USD/thùng, tăng 3,1%, mức giá thanh toán cao nhất kể từ tháng 4; WTI đóng cửa ở 103,27 USD, tăng 3,82%. Các cuộc tấn công của Houthi và gián đoạn nguồn cung Trung Đông, cộng với kỳ vọng leo thang xung đột Mỹ-Iran, đã trực tiếp đẩy cao lo ngại lạm phát và lợi suất dài hạn (nguồn: Reuters, WSJ, Barron's, dữ liệu thị trường Yahoo Finance).
- Mức giảm của các chỉ số thu hẹp nhưng phân hóa cơ cấu rõ rệt: Chỉ số Dow giảm 652,82 điểm (-1,23%) dẫn đầu đà giảm, S&P 500 giảm 0,52%, Nasdaq chỉ giảm 0,21%, chỉ số bán dẫn Philadelphia phục hồi 0,44%. Barron's mô tả "đợt bán tháo AI hạ nhiệt vào thứ Sáu, nhưng các chỉ số vẫn đóng cửa giảm" — dòng tiền rút khỏi tài chính, công nghiệp, tiêu dùng và chuyển sang mua năng lượng (nguồn: Barron's, Yahoo Finance).
- American Express công bố sa thải 3.500 nhân viên (khoảng 5% lực lượng lao động), với lý do nâng cao hiệu quả nhờ AI là một trong những nguyên nhân, cổ phiếu giảm 3,67%, thuộc nhóm cổ phiếu trọng số giảm mạnh nhất trong Dow; thị trường lo ngại việc cắt giảm việc làm cổ cồn trắng sẽ lan sang tín dụng tiêu dùng (nguồn: New York Post, Yahoo Finance, Fast Company, 23/10).
- Dữ liệu việc làm vẫn khá mạnh, làm suy yếu kỳ vọng cắt giảm lãi suất: Số đơn xin trợ cấp thất nghiệp lần đầu tuần trước là 194.000, thấp hơn mức dự báo 200.000; số đơn tiếp tục là 1,728 triệu, cao hơn dự báo; lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm hồi phục 3,5bp lên 4,988% (nguồn: Lịch kinh tế Nasdaq, Yahoo Finance).
- Mảng crypto phân hóa ngược xu hướng: MSTR tăng nhẹ 0,14% đóng cửa ở 146,01 USD, vốn hóa/giá trị nắm giữ khoảng 0,90 lần (chiết khấu khoảng 10%); COIN giảm 2,74%, các công ty khai thác giảm 3%-5%; ETF Bitcoin giao ngay Mỹ ròng rút 635,6 triệu USD vào thứ Năm, mức rút ròng lớn nhất một ngày trong tháng 10 (nguồn: dữ liệu thị trường Yahoo Finance, Decrypt, The Block).
II. Thị trường chứng khoán Mỹ và vĩ mô
Đóng cửa ba chỉ số chính (giờ miền Đông Mỹ 23/10/2026 16:00)
Nguồn: dữ liệu thị trường Yahoo Finance
Đặc điểm diễn biến: Ba chỉ số chính giảm phiên thứ hai liên tiếp, nhưng mức giảm thu hẹp đáng kể — thứ Năm Nasdaq giảm 2,60%, chỉ số bán dẫn Philadelphia giảm 6,72%, thứ Sáu chỉ số bán dẫn Philadelphia phục hồi 0,44%, Nasdaq chỉ giảm 0,21%. Sự phân hóa thực sự nằm ở Dow: mức giảm -1,23% chủ yếu đến từ tài chính (AXP -3,67%, GS -1,75%, JPM -1,47%, V -1,55%), công nghiệp (CAT -2,42%) và tiêu dùng (NKE -2,66%), trong khi hai ông lớn năng lượng XOM +2,79%, CVX +2,88% (tiến sát đỉnh 52 tuần 233,74) đã nâng đỡ S&P.
Chuyển hướng chủ đạo trong tuần: Dow tăng 0,41% trong tuần, Nasdaq giảm 0,71% trong tuần, chỉ số bán dẫn Philadelphia giảm 3,21% trong tuần — sau khi "giao dịch chi tiêu vốn AI" hạ nhiệt, dòng tiền không rời khỏi thị trường mà chuyển sang năng lượng và phòng thủ, giá dầu trở thành neo định giá mới.
Diễn biến ngành (23/10, SPDR ngành ETF)

Nguồn: dữ liệu thị trường Yahoo Finance. Lưu ý đảo ngược hoàn toàn so với thứ Năm: thứ Năm tiêu dùng thiết yếu dẫn đầu tăng, bán dẫn sụp đổ, thứ Sáu năng lượng một mình mạnh, tiêu dùng giảm bù
Lãi suất, đồng USD và hàng hóa
Nguồn: dữ liệu thị trường Yahoo Finance
Logic truyền dẫn: Giá dầu tăng → kỳ vọng lạm phát tăng → lợi suất dài hạn hồi phục (10Y +3,5bp) → cổ phiếu tăng trưởng định giá cao chịu áp lực, cổ phiếu tài chính và tiêu dùng bị định giá lại. Đáng chú ý là vàng cũng giảm 1,29% — trong bối cảnh lãi suất thực tăng và thanh khoản USD thắt chặt, dòng tiền phòng thủ không chảy vào vàng, điều này cũng giải thích BTC suy yếu đồng thời.
Dữ liệu vĩ mô và Fed
Dữ liệu công bố ngày 23/10 (Mỹ):
- Đơn xin trợ cấp thất nghiệp lần đầu: 194.000 (dự báo 200.000, giá trị trước 200.000)
- Đơn xin trợ cấp thất nghiệp tiếp tục: 1,728 triệu (dự báo 1,720 triệu, giá trị trước 1,703 triệu)
- Chỉ số chỉ báo dẫn đầu Conference Board: 0,0% (dự báo -0,1%, giá trị trước -0,1%)
- Chỉ số tổng hợp sản xuất Fed Kansas City: 11 (giá trị trước 14)
Nguồn: Lịch kinh tế Nasdaq. Dữ liệu tổng thể khá mạnh, không tạo lý do cắt giảm lãi suất.
Fed: Theo lịch FOMC trên trang web chính thức của Fed, cuộc họp tháng 10 là 27-28/10, quyết định và họp báo được công bố lúc 14:00 ngày 28/10 (giờ miền Đông Mỹ), cuộc họp này không kèm Bản tóm tắt dự báo kinh tế (SEP). Hiện tại biên độ mục tiêu lãi suất quỹ liên bang là 3,75%-4,00% (có hiệu lực sau khi tăng 25bp tại cuộc họp ngày 16/9), thị trường đồng thuận dự báo lần này giữ nguyên 4,00%.
Đính chính: Một số lịch bên thứ ba đánh dấu quyết định lần này là ngày 29/10, không khớp với trang web chính thức của Fed, kỳ này lấy trang web chính thức làm chuẩn.
III. Cổ phiếu nóng và ngành
Năng lượng: Người thắng cuộc chắc chắn duy nhất
- ExxonMobil (XOM) đóng cửa ở 183,21 USD, +2,79%, tiến sát đỉnh 52 tuần 183,75; Chevron (CVX) đóng cửa ở 233,21 USD, +2,88%, lập đỉnh 52 tuần mới.
- Logic: Giá giao ngay Brent 116,72 USD, WTI 103,27 USD mạnh mẽ trực tiếp cải thiện dòng tiền thượng nguồn; đồng thời Mỹ lại sử dụng Kho dự trữ dầu mỏ chiến lược (SPR) để ứng phó gián đoạn nguồn cung, cho thấy thị trường vật chất thắt chặt chứ không phải đầu cơ (nguồn: OilPrice, 23/10; dữ liệu thị trường Yahoo Finance).
- Rủi ro: Giá dầu đã phản ánh phần lớn phụ phí địa chính trị, nếu Mỹ-Iran xuất hiện tín hiệu đàm phán, mức điều chỉnh giảm có thể cũng dữ dội tương tự.
American Express (AXP): Câu chuyện sa thải vì AI lần đầu giáng vào cổ phiếu tài chính
- Đóng cửa 313,22 USD, -3,67%, thuộc nhóm cổ phiếu trọng số giảm mạnh nhất trong Dow (cùng chịu áp lực còn có CAT -2,42%, GS -1,75%).
- Sự kiện: Công ty dự kiến cắt giảm khoảng 3.500 vị trí (khoảng 5% nhân viên), lần thu hẹp quy mô lớn đầu tiên trong hai năm, truyền thông phổ biến liên hệ với việc nâng cao hiệu quả nhờ AI (nguồn: New York Post, Yahoo Finance, Fast Company, 23/10).
- Diễn giải thị trường: Một mặt là cải thiện chi phí, mặt khác là lo ngại về "tiêu dùng và kỳ vọng việc làm của nhóm khách hàng thu nhập cao"; trong giai đoạn nhạy cảm của tín dụng tiêu dùng, nhà đầu tư giao dịch theo mặt sau trước.
Bán dẫn: Ngừng giảm nhưng chưa phục hồi
- Micron (MU) +2,46%, AMD +1,74%, Intel (INTC) +1,72%, Qualcomm (QCOM) +1,78%, TSMC (TSM) +1,49%; Nvidia (NVDA) vẫn giảm 0,59% đóng cửa ở 210,96 USD, Broadcom (AVGO) -0,48%.
- Cơ cấu: Phục hồi tập trung ở bộ nhớ và CPU, các ông lớn GPU không tăng theo; Western Digital (WDC) ngược xu hướng tiếp tục giảm 2,97%, phân hóa trong nội bộ mảng bộ nhớ.
- Bối cảnh: Sau khi chỉ số bán dẫn Philadelphia lao dốc 6,72% trong một ngày thứ Năm, thứ Sáu chỉ là phục hồi kỹ thuật, tuần vẫn giảm 3,21%. Cuộc tranh luận về "chu kỳ hoàn vốn" của chi tiêu vốn AI chưa kết thúc, báo cáo tài chính của Microsoft, Google, Amazon tuần tới là cửa ải xác nhận đầu tiên (nguồn: dữ liệu thị trường Yahoo Finance; Reuters "Wall St Week Ahead", 23/10).
Công nghệ vốn hóa lớn: Chờ đợi trước mùa báo cáo
- Microsoft (MSFT) +0,66% đóng cửa ở 524,51 USD, công bố báo cáo sau giờ giao dịch ngày 28/10; Apple (AAPL) -0,14%; Google (GOOGL) -1,24%; Amazon (AMZN) -0,95%; Tesla (TSLA) -0,63%; Meta (META) -0,96%.
- Diễn giải: Sau khi Meta giảm mạnh sau báo cáo thứ Năm, cổ phiếu công nghệ lớn thứ Sáu bước vào trạng thái "chờ báo cáo", độ biến động thu hẹp, nhưng hướng đi chưa xác định.
Ngành chịu áp lực: Công nghiệp và tiêu dùng
- Caterpillar (CAT) -2,42%, Nike (NKE) -2,66%, UnitedHealth (UNH) -1,62%, Visa (V) -1,55%, Goldman Sachs (GS) -1,75%, JPMorgan (JPM) -1,47%.
- Điểm chung: Nhạy cảm kép với lãi suất và tiêu dùng. Sau khi lợi suất 10Y trở lại 4,99%, nhóm cổ phiếu "nhạy cảm lãi suất + lo ngại nhu cầu đỉnh" này bị giảm vị thế đầu tiên.
IV. Cổ phiếu Mỹ liên quan crypto (Crypto-Equity)
Ông lớn DAT: Strategy (MSTR)
Nắm giữ và giá vốn (SEC 8-K, công bố ngày 19/10/2026, dữ liệu đến 18/10):