






Hàng tuần Biên tập viên Tuyển chọn Weekly Editor's Picks (1017-1023)


- Quan điểm cốt lõi:Thị trường tuần này tập trung vào rủi ro vĩ mô và những mâu thuẫn cấu trúc trong ngành crypto: Kỳ vọng về bầu cử giữa kỳ Hoa Kỳ và cuộc chiến tài chính gia tăng, vàng và USD/trái phiếu Mỹ hiếm hoi phân kỳ; đồng thời các Perp DEX như Hyperliquid dù đóng góp phí giao dịch khổng lồ, nhà đầu tư nhỏ lẻ lại thua lỗ quy mô lớn, cơ chế phân phối lợi nhuận gây ra nhiều nghi vấn.
- Yếu tố then chốt:
- Tỷ lệ ủng hộ Trump giảm xuống mức thấp nhất trong nhiệm kỳ, Đảng Dân chủ chiếm ưu thế trong bầu cử giữa kỳ, nhưng cuộc chiến trần nợ và ngân sách năm 2027 khó tránh khỏi, thị trường có thể đối mặt với biến động.
- Vàng xóa bỏ toàn bộ mức tăng từ tháng 8, phân kỳ với xu hướng USD và trái phiếu Mỹ, tài sản rủi ro toàn cầu đồng loạt chịu áp lực, hiệu ứng thanh lý vị thế có thể vẫn đang lan rộng.
- Nhà đầu tư nhỏ lẻ trên sáu ứng dụng chính của Hyperliquid tổng cộng thua lỗ 280 triệu USD, phí giao dịch chiếm hơn một nửa số lỗ, phần lớn người dùng ngừng giao dịch sau tháng thứ 3.
- 38 Perp DEX trong 30 ngày qua tạo ra khoảng 125 triệu USD phí giao dịch, Hyperliquid một mình chiếm 84,55 triệu USD, năm công ty hàng đầu cộng lại chiếm 85,6%.
- OCC công bố quy tắc cuối cùng của Đạo luật GENIUS, làm rõ yêu cầu phát hành, dự trữ và hoàn đổi stablecoin, có hiệu lực từ tháng 1 năm 2027, nới lỏng các thỏa thuận thưởng của bên thứ ba.
- Quy định mới của MSCI dự kiến loại các công ty kho bạc crypto như Strategy khỏi chỉ số toàn cầu, có hiệu lực từ đợt đánh giá tháng 11, có thể gây ra làn sóng bán tháo tập trung từ dòng vốn thụ động.
- Circle chỉ giữ lại 7 cent lợi nhuận ròng trên mỗi 1 USD doanh thu, phần lớn nhường cho các đối tác phân phối và cơ sở hạ tầng tuân thủ, USDC chiếm khoảng 77% khối lượng giao dịch stablecoin.
Luồng thông tin quá nhanh, các bài phân tích chuyên sâu dễ bị lấn át bởi các chủ đề nóng. Chuyên mục "Tuyển chọn biên tập hàng tuần" sẽ lọc ra những nội dung có giá trị phán đoán từ biển thông tin, giúp bạn loại bỏ nhiễu, giữ lại những hiểu biết sâu sắc và mang đến nguồn cảm hứng.
Tình hình vĩ mô
Tỷ lệ ủng hộ Trump đã giảm xuống mức thấp nhất trong nhiệm kỳ tổng thống của ông, và các cuộc thăm dò dư luận cũng cho thấy đảng Dân chủ đang ở vị thế thuận lợi trong cuộc cạnh tranh bầu cử. Tuy nhiên, ngay cả khi đảng Dân chủ giành được một hoặc cả hai viện, họ cũng không thể trực tiếp tiếp quản quyền hành pháp của Nhà Trắng. Trump vẫn có thể thực hiện quyền phủ quyết của tổng thống và tiếp tục sử dụng quyền hành pháp rộng rãi trong các lĩnh vực như thuế quan, nhập cư và chính sách đối ngoại.
Dù đảng nào cuối cùng kiểm soát Quốc hội, cuộc đấu tranh xoay quanh việc nâng trần nợ và cấp ngân sách cho chính phủ liên bang vào năm 2027 đều rất có thể sẽ xảy ra. Hai nhà kinh tế dự đoán thị trường và các nhà đầu tư sẽ phải đối mặt với một năm đầy biến động.
Lợi suất trái phiếu đang giảm, nhưng cũng không mang lại động lực cho kim loại quý. Thị trường vàng diễn biến bất thường, đồng yên đã tăng mạnh. Điều này có thể có nghĩa là thị trường đang diễn ra các hoạt động can thiệp nhằm thúc đẩy đồng yên tăng giá, và điều này thường gây bất lợi cho đồng USD.
Giá vàng đã xóa sạch đà tăng kể từ tháng 8, gần như toàn bộ đợt tăng giá đã bị xóa bỏ hoàn toàn.
Các tài sản rủi ro toàn cầu đồng loạt chịu áp lực, hiệu ứng đóng vị thế có thể vẫn đang lan rộng.
Tiền tiết kiệm tích lũy của Nhật Bản tiếp tục chảy ra nước ngoài, đặc biệt là trái phiếu và cổ phiếu Mỹ, cung cấp nguồn vốn quan trọng cho sự thịnh vượng của thị trường tài sản Mỹ. Nhưng nếu các nhà đầu tư bắt đầu hạ thấp kỳ vọng về tăng trưởng kinh tế Mỹ, dòng vốn khổng lồ này có thể đổi hướng, và áp lực hồi hương của dòng vốn Nhật Bản cũng có thể tăng theo. Đồng yên có thể mạnh lên.
Đà tăng của đồng yên kéo dài đến mức mạnh nhất trong hơn một tháng, đợt bán tháo cổ phiếu công nghệ gia tăng đã thúc đẩy các nhà đầu tư chuyển sang các tài sản trú ẩn an toàn truyền thống bao gồm đồng yên Nhật, trái phiếu chính phủ Nhật Bản và trái phiếu kho bạc Mỹ.
Đầu tư và khởi nghiệp
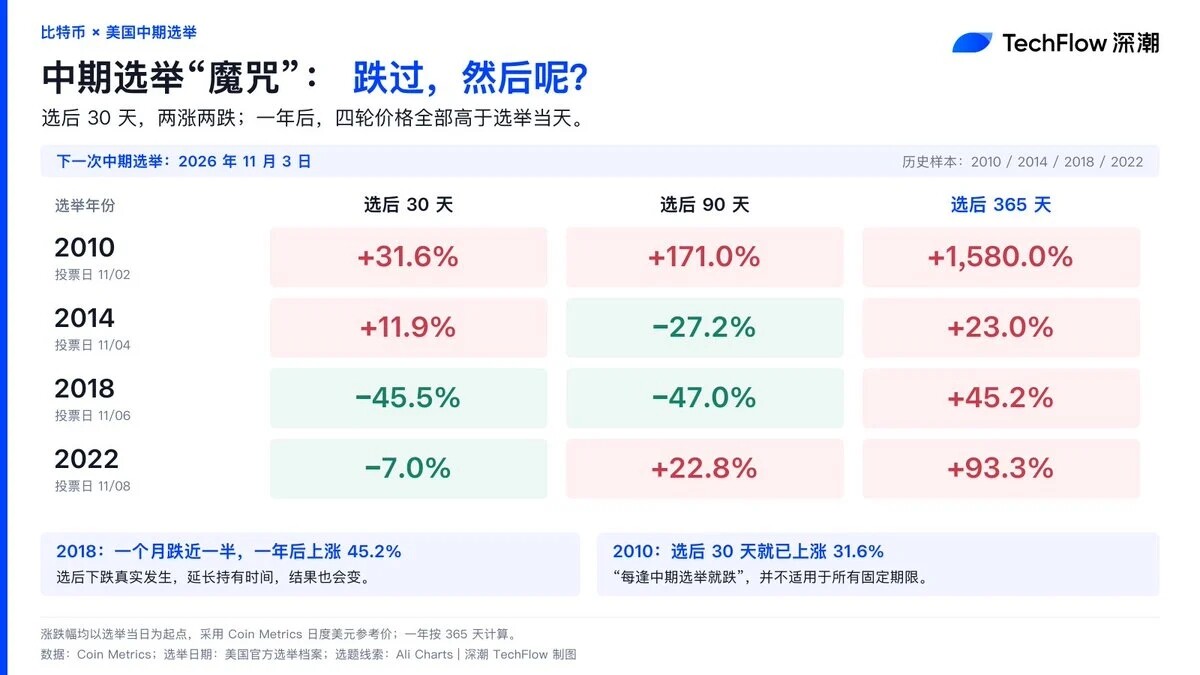
Sau bốn cuộc bầu cử giữa nhiệm kỳ trong lịch sử, BTC thực sự đã diễn biến như thế nào?
BTC ngày nay đã được các kênh tài chính truyền thống thu nạp rộng rãi, ngày càng giống một tài sản rủi ro có Beta cao, mối liên hệ của nó với chứng khoán Mỹ, thanh khoản USD và khẩu vị rủi ro toàn cầu đã rõ ràng hơn. Do đó, những thay đổi trong kỳ vọng chính sách do bầu cử giữa nhiệm kỳ mang lại rất có thể sẽ truyền dẫn đến bảng giá BTC; tuy nhiên cần lưu ý, không nên hiểu rằng BTC gắn trực tiếp với kết quả bầu cử, chỉ là trong chu kỳ này có thể thấy rõ ràng rằng độ nhạy cảm của BTC với khẩu vị rủi ro vĩ mô đã được đẩy lên mức tối đa.
Trong khi các ứng dụng C-end kiếm lời lớn, tình hình của những nhà đầu tư nhỏ lẻ đặt lệnh thông qua các ứng dụng này dường như không mấy khả quan — Hanson Birringer, đồng sáng lập Hyperdash, qua nghiên cứu phát hiện rằng trên sáu ứng dụng chính thống đã tích hợp Hyperliquid, các nhà đầu tư nhỏ lẻ đã lỗ tổng cộng 280 triệu USD.
Khoản lỗ đến từ hai khía cạnh — lãi lỗ giao dịch và phí. Trong các ứng dụng này, phí chiếm phần lớn, cao hơn một nửa khoản lỗ 126 triệu USD một chút. BTC là thị trường được người dùng giao dịch nhiều nhất và cũng lỗ nặng nhất.
Các ứng dụng này thực sự đã hiện thực hóa mục đích thiết kế ban đầu của Builder Code — mang lại nhà giao dịch mới, khối lượng giao dịch và phí cho Hyperliquid. Nhưng đáng tiếc là, những người dùng được đưa vào đang mất phần lớn vốn gốc do giao dịch quá mức, hao mòn phí cao (fee drag) và bị thanh lý. Phần lớn trong số họ đã ngừng giao dịch sau tháng thứ 3.
Perp DEX tạo ra 125 triệu USD phí mỗi tháng, ai thực sự được thưởng?
Trong 30 ngày qua, theo thống kê của PerpsAtlas, 38 sàn Perp DEX đã tạo ra khoảng 125 triệu USD phí người dùng. Riêng Hyperliquid đã đóng góp 84,55 triệu USD, năm nền tảng hàng đầu cộng lại chiếm 85,6%.
Các trader gánh chịu chi phí giao dịch, đóng góp phí, nhưng nền tảng lại dùng doanh thu để mua lại token, ưu tiên thưởng cho người nắm giữ token, chứ không nhất thiết là những người thực sự tạo ra doanh thu. Tokenomics có thể mang lại giá trị hỗ trợ cho token nền tảng, nhưng không thể thay thế Trader Economics.
Những người dùng săn airdrop đã phải trả chi phí chắc chắn, nhưng liệu có thu hồi được vốn hay không lại phụ thuộc vào định giá Token mà bản thân họ không thể quyết định. Và phép tính này thậm chí còn dựa trên tiền đề rằng dự án cuối cùng có thể phát hành token.
Trader-first mà PopDEX nhấn mạnh có nghĩa là: đầu tư công nghệ cuối cùng phải chuyển hóa thành chi phí giao dịch tổng hợp có sức cạnh tranh hơn, thực thi ổn định hơn và trải nghiệm sử dụng vốn hiệu quả hơn.
Trong khoản lỗ ròng 63,2 triệu USD của các trader, 54,1 triệu USD (86%) được chia cho những người stake PAPER. LP còn có 4,7 triệu USD, nhà phát triển nhận khoảng 4,5 triệu USD (7%). Người nhận cổ tức chính là những người thua lỗ: 1000 ví hàng đầu nắm giữ 88% PAPER, gánh chịu 81% tổng khoản lỗ, và nhận đi 91% cổ tức. Nói thẳng ra, đây là một sòng bạc hoàn lại tiền phế cho con bạc.
Doanh thu đến theo từng đợt wash trading.
PAPER đã có giá, nhưng rất mỏng.
Khả năng thanh toán luôn được duy trì.
AI & Lưu trữ
Bản đồ dòng vốn AI: Nvidia lấy đi 690 tỷ, 499 công ty còn lại chia nhau 340 tỷ
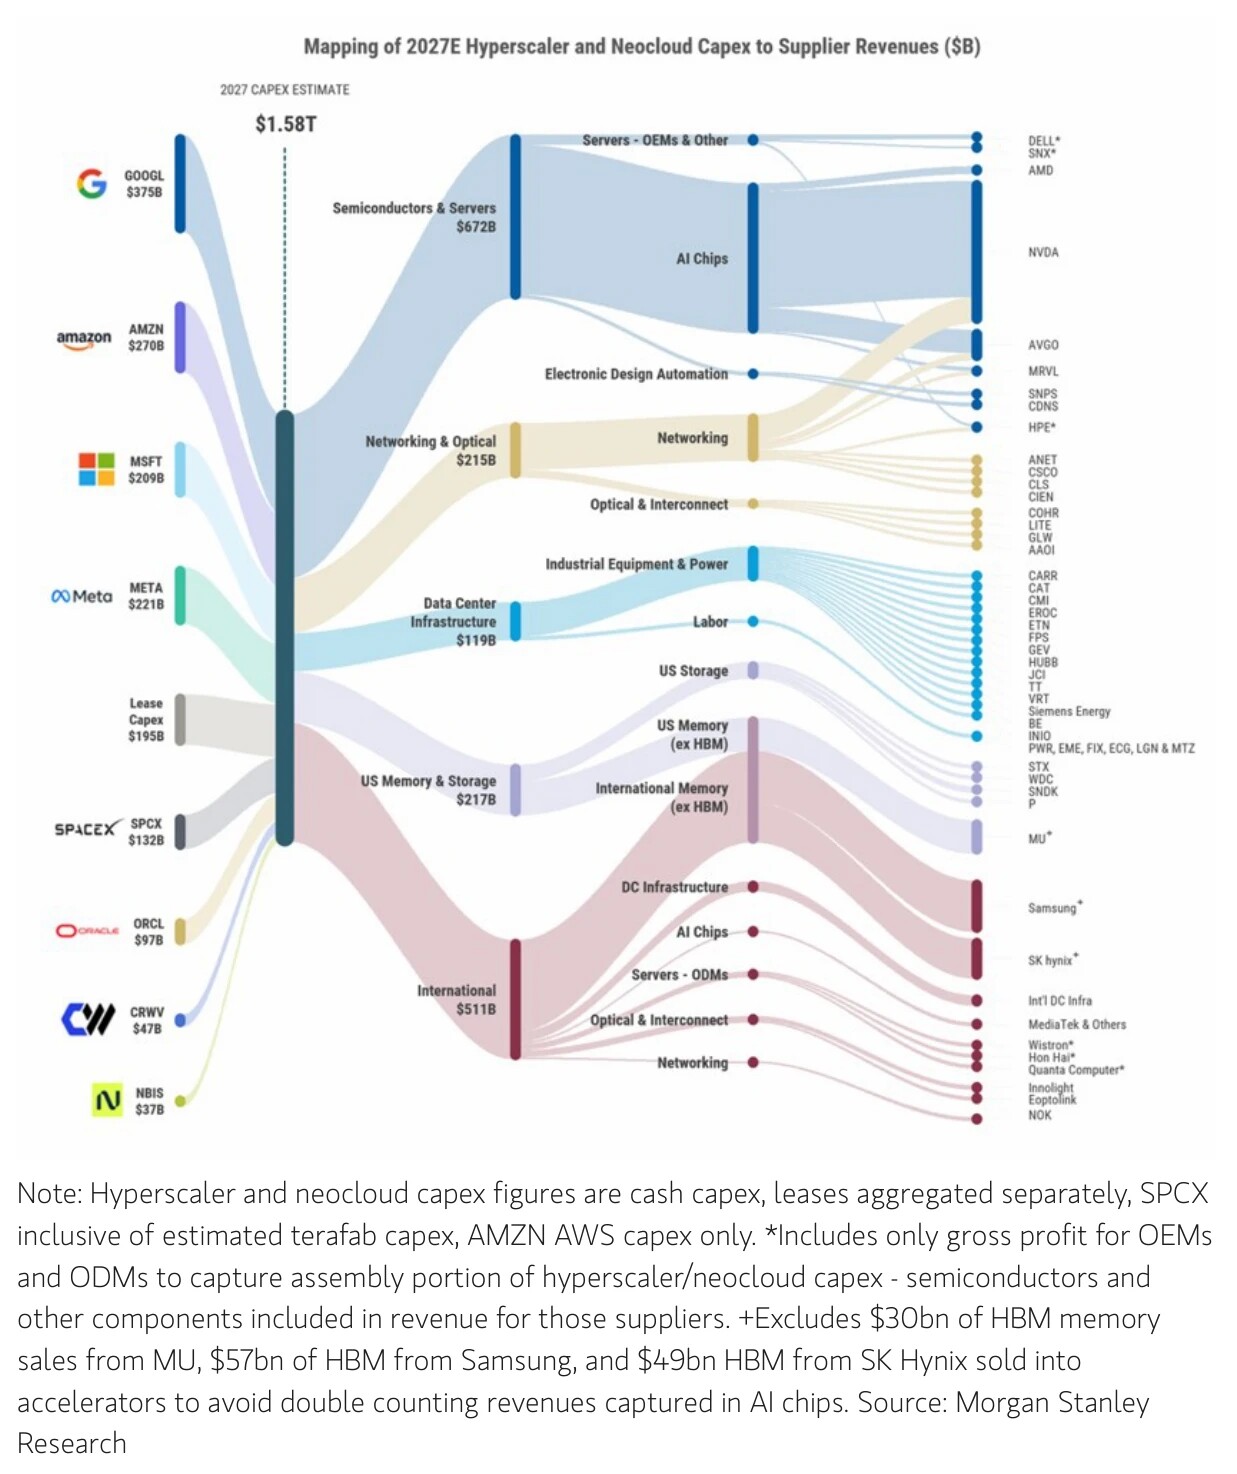
Trong khoản chi tiêu 1,58 nghìn tỷ USD của các nhà cung cấp dịch vụ đám mây siêu quy mô, khoảng hai phần ba khoản lợi ích của S&P 500 chảy về một mình Nvidia, 499 cổ phiếu thành phần còn lại cộng lại chỉ chia nhau khoảng 339 tỷ USD.
Chi tiêu vốn AI sẽ trực tiếp thúc đẩy khoảng 25% tăng trưởng doanh thu của S&P 500, các doanh nghiệp liên quan đến AI sẽ đóng góp 78% tăng trưởng lợi nhuận của chỉ số S&P vào năm 2027.
Các nhà cung cấp dịch vụ đám mây siêu quy mô đã công bố hơn 1,1 nghìn tỷ USD cam kết thuê chưa khởi động, phần "chi tiêu vốn tổng hợp" này không được thể hiện trong mục chi tiêu vốn của bất kỳ báo cáo lưu chuyển tiền tệ nào, nhưng về bản chất kinh tế lại tương đương với tài trợ nợ. Năm 2027 sẽ là năm thiếu hụt dòng tiền tự do lớn nhất của các nhà cung cấp dịch vụ đám mây siêu quy mô, khi đó áp lực tài trợ nợ sẽ tăng lên đáng kể.
Lợi suất trái phiếu không bảo đảm của CoreWeave tăng vọt lên khoảng 15%, chênh lệch CDS vượt 1000 điểm cơ bản, khiến thị trường đặt câu hỏi mạnh mẽ về rủi ro hệ thống của toàn bộ chu kỳ chi tiêu vốn AI. Nhưng CoreWeave giống nỗi hoảng loạn tạm thời do Ngân hàng Silicon Valley (SVB) gây ra năm 2023 hơn — một công cụ có quy mô cực nhỏ, cấu trúc cực kỳ mong manh, đang bị thị trường coi là phong vũ biểu của chu kỳ chi tiêu vốn AI nghìn tỷ USD. Thị trường đã chọn sai hệ quy chiếu — thị trường trái phiếu không bảo đảm không đại diện cho chi phí huy động vốn mới thực sự của CoreWeave.
"Nghìn tỷ token" của AI crypto, một tháng chỉ có 8,7 triệu USD doanh thu
Doanh thu chủ yếu tập trung ở các nền tảng nắm giữ nguồn cung mô hình hoặc cổng vào người dùng. Nhiều gateway chỉ đơn giản là đóng gói giao diện của OpenRouter, Venice thành thanh toán crypto, tăng giá 4% đến 30%, khi khối lượng lớn lên rất dễ bị thượng nguồn thay thế. Người dùng sẵn sàng trả thêm tiền, phần lớn là vì quyền riêng tư và không bị kiểm duyệt.
Các dự án trong lĩnh vực này cũng thay đổi rất nhanh.
Thị trường gọi mô hình AI crypto thực sự tồn tại, nhưng hiện tại khoản thanh toán có thể kiểm chứng hàng tháng chưa đến 9 triệu





