Tại sao quyền chọn on-chain mãi không phát triển được? Perp DEX có thể mang lại điều gì cho nó?


- Quan điểm cốt lõi: Quyền chọn on-chain phát triển chậm chạp trong thời gian dài, nút thắt cốt lõi nằm ở việc bên bán thiếu phương tiện phòng ngừa rủi ro rẻ và hiệu quả vốn; độ sâu của thị trường hợp đồng vĩnh viễn恰好 cung cấp nơi phòng ngừa rủi ro cho bên bán quyền chọn, quyền chọn được kỳ vọng sẽ theo perp lên chuỗi và đón nhận tăng trưởng.
- Yếu tố then chốt:
- Quyền chọn cho phép nhà giao dịch lựa chọn "có thể sai trong bao lâu", trong khi perp không thể; nhưng khối lượng giao dịch quyền chọn on-chain vẫn chưa đạt 1% của perp DEX, khối lượng giao dịch quyền chọn trên thị trường truyền thống xấp xỉ gấp ba lần hợp đồng tương lai.
- Kết quả backtest cho thấy perp BTC đòn bẩy 10x có 47% xác suất bị thanh lý trong vòng 180 ngày, trong khi quyền chọn mua cùng kỳ sẽ không bị thanh lý, chứng minh chiều thời gian là giá trị cốt lõi của quyền chọn.
- Thất bại trong quá khứ bắt nguồn từ ba khó khăn: thanh khoản phân tán trên hàng trăm sổ lệnh, chi phí phòng ngừa rủi ro của bên bán cao, ký quỹ chiếm dụng quá lớn; ký quỹ danh mục có thể giảm tài sản thế chấp khi bán call từ 100.000 USD xuống còn khoảng 15.000 USD.
- Các nền tảng perp như Hyperliquid với sổ lệnh sâu nhất, tài khoản thống nhất và cơ sở người dùng, trở thành nơi phòng ngừa rủi ro lý tưởng cho bên bán quyền chọn, Hypercall là nền tảng quyền chọn đầu tiên dựa trên cơ sở này.
- Tháng 9 năm 2026, giá trị danh nghĩa quyền chọn on-chain khoảng 5 tỷ USD, chỉ bằng khoảng 7% của Deribit cùng kỳ; tính theo phí quyền chọn, thị phần của Derive vượt 90%, là nơi chính có rủi ro quyền chọn thực sự.
- Metric pool có thể token hóa quyền chọn và phân phối qua aggregator, nhưng hiệu quả vốn thấp; các nhà phát hành như Derive có thể cân bằng cả hiệu quả ký quỹ và phân phối.
- Phiên bản Papertrade của quyền chọn bán quyền chọn bằng kho tiền của nhà cái, dùng token khuyến khích bên mua thua lỗ, mô phỏng cho thấy lãi ròng trong tám năm, nhưng cần đúc token theo lỗ ròng và phòng ngừa rủi ro động để kiểm soát rủi ro đuôi.
Bài viết gốc từ Saurabh Deshpande
Biên dịch|Speed@Odaily
Tôi cứ mãi trăn trở một câu hỏi: hợp đồng vĩnh viễn (perp, viết tắt của perpetual futures) đã tiện dụng đến thế, tại sao thị trường crypto vẫn cần quyền chọn. Tôi liên tục quay lại cùng một câu trả lời—thời gian. Bạn có thể nghĩ Bitcoin sẽ cao hơn sau ba tháng nữa, nhưng một lệnh perp có đòn bẩy có thể bị thanh lý ngay ngày mai. Mua một quyền chọn mua (call) cho phán đoán của bạn thêm không gian thở. Bạn vẫn có thể mất toàn bộ số tiền đã bỏ ra, nhưng một buổi chiều tồi tệ sẽ không đá bạn ra khỏi vị thế đó.
Điều này khiến chúng tôi bắt đầu hỏi: tại sao quyền chọn on-chain đến giờ vẫn còn quá nhỏ. Chúng tôi đã thử mua vài lần, kiểm tra thanh khoản, và xem vì sao nhiều nỗ lực trước đây đều thất bại. Phần lớn nguyên nhân cuối cùng quy về cùng một điều—bán quyền chọn rốt cuộc có đáng cái công sức đó không. Các sàn perp có thể thay đổi điều này, chúng có thể cho người bán một nơi để phòng hộ, và mang đến cho người bán những trader đã có mặt ở đó. Bài viết này nói về: vì sao điều này có thể thành lập, còn gì chưa được giải quyết, và ai sẽ hưởng lợi. Chúng tôi cũng sẽ khám phá vài thiết kế có thể cung cấp động lực cho người bán.
Vài tuần qua, tôi đã chơi Papertrade. Nền tảng này được nhà cái (house) đứng ra nhận chiều ngược lại của mỗi giao dịch, cứ mỗi 1 đô-la bạn lỗ, họ đúc ra lượng PAPER tương ứng—token này được chia một phần doanh thu phí của nhà cái. Cách dùng token để đền bù khoản lỗ khiến tôi nghĩ: nếu áp dụng điều này vào quyền chọn thì sẽ ra sao, bởi hạng mục quyền chọn đến nay vẫn chưa có một ca thành công bùng nổ nào.
Một lệnh perp cho bạn chọn giá có thể đi ngược bạn đến mức nào. Nó không bao giờ cho bạn chọn bạn có thể sai trong bao lâu. Quyền chọn thì có. Tháng 7 năm 2025, chúng tôi đưa ra nhận định trong bài viết rằng quyền chọn sẽ theo perp lên on-chain, và có thể tăng gấp trăm lần trong ba năm. Mười lăm tháng trôi qua, quyền chọn vẫn chưa đến 1% khối lượng giao dịch của perp DEX. Trong khi ở thị trường truyền thống, khối lượng quyền chọn xấp xỉ gấp ba lần hợp đồng tương lai.
Đây là một bài khác trong loạt bài về hiện trạng quyền chọn crypto.
Trong bài này, tôi định lượng cái giá mà một lệnh perp gây ra cho một trader "đoán đúng nhưng ra tay quá sớm"; giải thích vì sao làn sóng quyền chọn on-chain tiếp theo sẽ mọc lên bên cạnh các thị trường perp như Hyperliquid; điểm qua ai đang làm gì; và khi khối lượng thực sự bùng nổ, những giao thức nào hưởng lợi nhiều nhất. Câu trả lời ngắn gọn là: ai nắm quyền phòng hộ, người đó hưởng lợi. Ba vị thế đáng nắm giữ là—Hyperliquid với tư cách chủ nhà của thị trường phòng hộ, Derive với tư cách cỗ máy để người khác xây dựng trên đó, Paradex với tư cách quầy giao dịch khối lớn. Sau đó chúng tôi phác thảo hai dự án có thể mang về những người bán còn thiếu.
Một dự án đưa quyền chọn vào các pool LP của Metric, dự án còn lại là phiên bản quyền chọn của Papertrade.
Đúng hướng, sai đường
Một lệnh perp thường xuyên giết chết một giao dịch lẽ ra phải sinh lời đến mức nào? Chúng tôi lấy giá đóng cửa hàng ngày của BTC từ tháng 1 năm 2018 đến tháng 10 năm 2026, coi mỗi ngày là một điểm vào lệnh mua tiềm năng. Chúng tôi chỉ giữ những giao dịch đóng cửa trên giá vào sau 7 đến 180 ngày—tức là những giao dịch mà trader đã phán đoán đúng—rồi kiểm tra xem BTC trong quá trình nắm giữ có giảm đủ để thanh lý một lệnh perp đòn bẩy 5x, 10x hay 20x hay không.
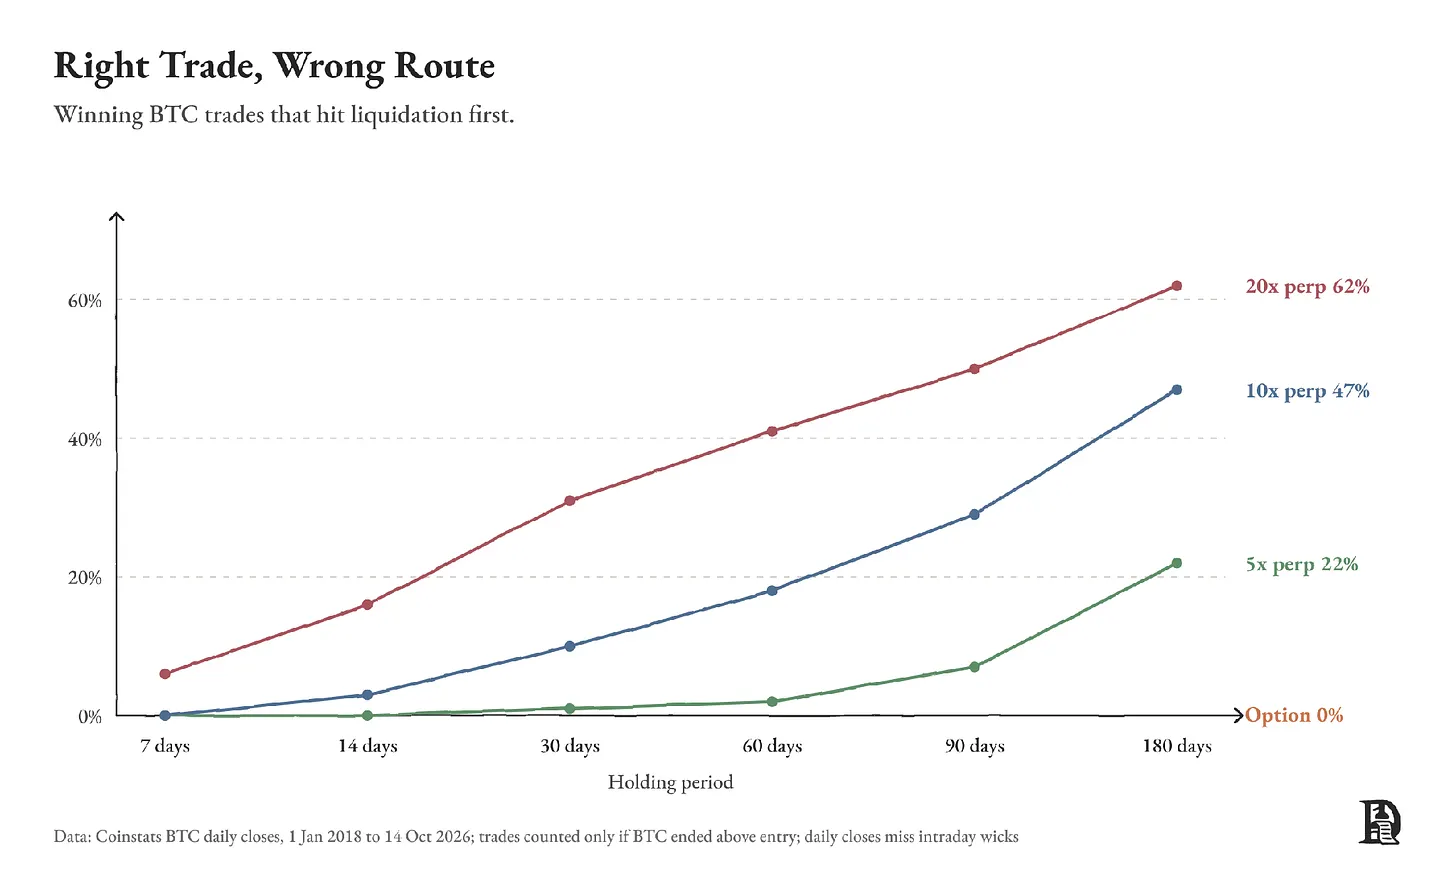
Một lệnh perp 10x có 47% xác suất bị thanh lý trong 180 ngày, 29% trong 90 ngày, 18% trong 60 ngày. Mua một quyền chọn bao phủ cùng khung thời gian sẽ không bị thanh lý trước khi đáo hạn. Giá đóng cửa hàng ngày cũng bỏ sót những cú kim châm trong phiên, nên xác suất thực tế có thể còn cao hơn. Tháng 3 năm nay, chúng tôi đã viết trong Bringing the World On-Chain: dòng vốn định hướng áp đảo đã chọn perp. Giao dịch tính theo giờ đến nay vẫn vậy. Nhưng một phán đoán càng cần nhiều thời gian để thành hiện thực, thì perp càng dễ bị cắt lỗ hoặc thanh lý.
Chúng tôi đã hồi cứu ngày 10 tháng 10 năm 2025. Lúc 12:00 UTC, chúng tôi mở ba lệnh mua BTC, mỗi lệnh 1.000 đô-la. Lệnh thứ nhất là perp 10x; lệnh thứ hai là một call kỳ hạn 30 ngày mua bằng đúng 1.000 đô-la đó; lệnh thứ ba vẫn là perp 10x đó, nhưng kèm một quyền chọn bán (put) kỳ hạn 7 ngày, giá thực hiện thấp hơn giá vào 5%, phí quyền chọn trích từ 1.000 đô-la đó.
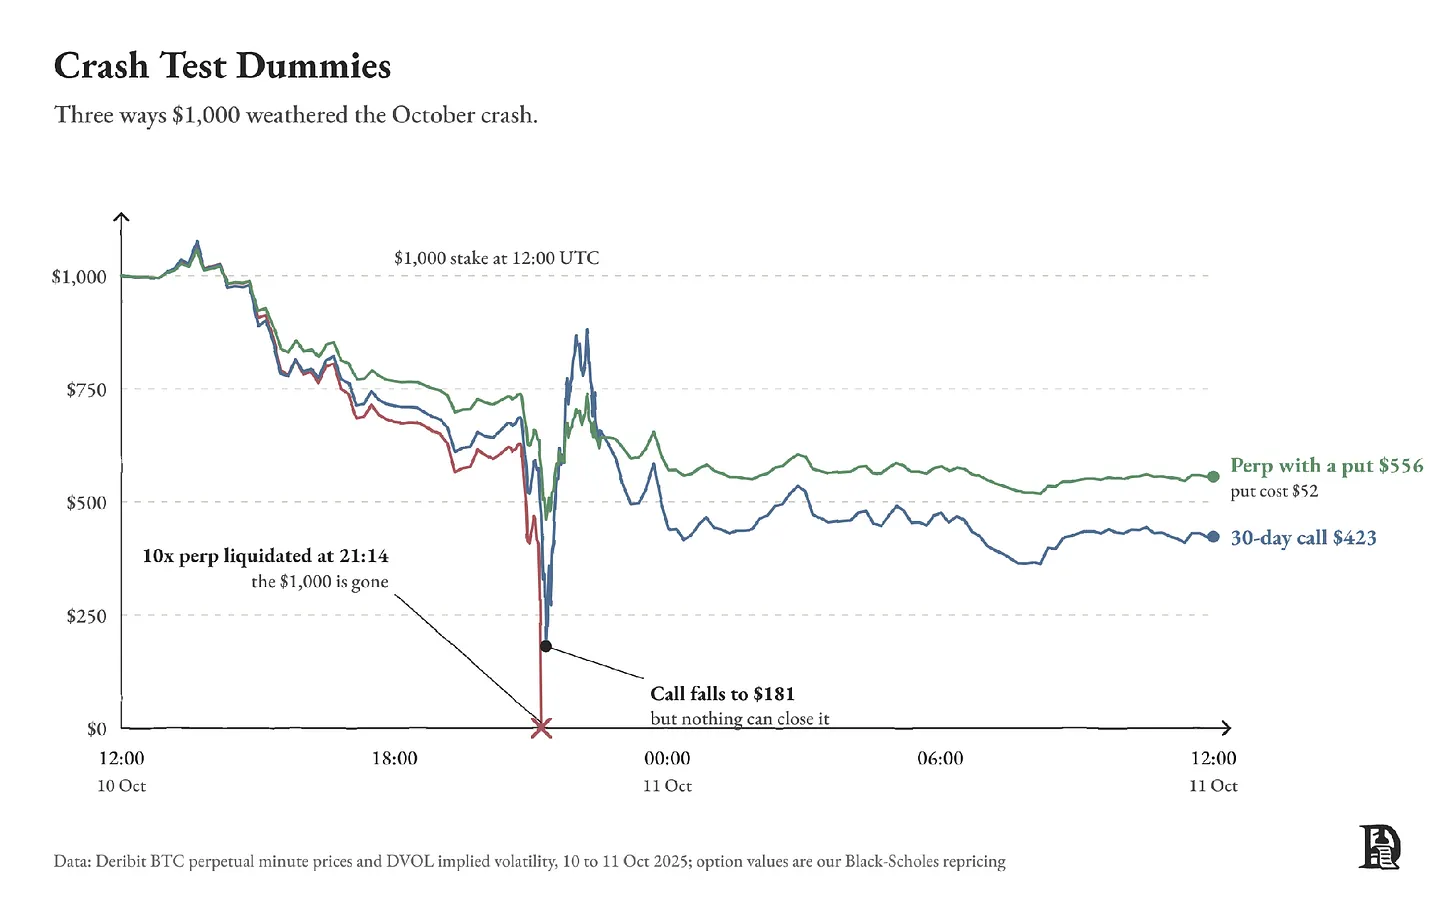
Vị thế perp bị thanh lý lúc 21:14. Chiếc call đó rơi xuống 181 đô-la ở điểm thấp nhất, nhưng chưa đầy một giờ sau đã trở lại trên 800 đô-la. Chiếc put đó tốn 52 đô-la, giúp lệnh mua 10x sống sót qua cú sụp đổ. Chúng tôi lặp lại thử nghiệm này trên tám tài sản với giá của Deribit, kết quả nhất quán.
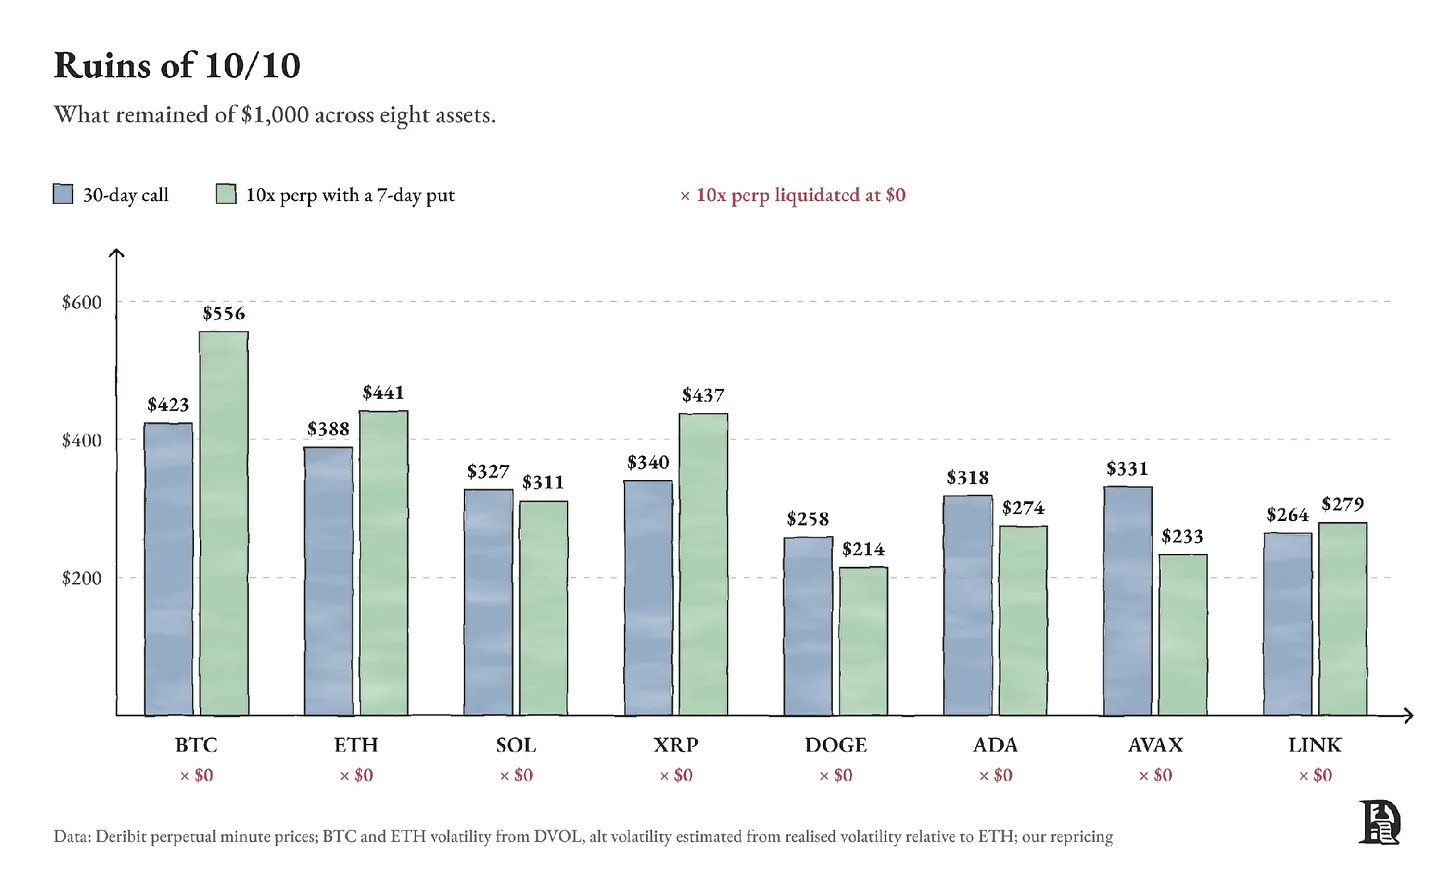
Với các coin nhỏ, lớp bảo vệ này tốn 250 đến 340 đô-la trong 1.000 đô-la, vì định giá quyền chọn của chúng hàm chứa mức biến động cao hơn nhiều.
Trên thực đơn có đủ mọi thứ
Tài chính truyền thống và crypto đang vay mượn lẫn nhau, theo ba cách.
Thứ nhất, tài chính truyền thống đang nhập khẩu công cụ của crypto. CME giờ giao dịch hợp đồng tương lai và quyền chọn crypto 24/7. Giá perp của Hyperliquid xuất hiện trên Bloomberg Terminal, bộ phận chính sách của Hyperliquid và trade.xyz đã nộp đơn lên SEC về perp pre-IPO. Polymarket ra mắt perp cho người dùng ngoài Mỹ vào tháng 9.
Thứ hai, crypto đang nhập khẩu tài sản của tài chính truyền thống. Trên Hyperliquid, bạn có thể giao dịch S&P 500, Nvidia, vàng và dầu thô dưới dạng perp, vào bất kỳ thời điểm nào trong ngày. Trong Everything is a market, chúng tôi đã nói rằng trái phiếu chính phủ, cổ phiếu, sức mạnh tính toán và sự chú ý đều sẽ được giao dịch on-chain. Bất kỳ ai trong ngành cũng có thể thấy rằng mọi tài sản quan trọng cuối cùng đều sẽ lên on-chain. Và perp chính là cách điều này đang diễn ra. Ngày 23 tháng 3, perp dầu thô WTI và Brent của trade[XYZ] giao dịch cộng dồn 2,3 tỷ đô-la trong một ngày. Giờ có một lệnh perp gắn với giá thuê theo giờ của GPU Nvidia H100, và một lệnh perp gắn với chỉ số thẻ bài Pokémon. CME và ICE đang chờ CFTC phê duyệt niêm yết hợp đồng tương lai sức mạnh tính toán.
Khi ngày càng có nhiều mức giá có thể giao dịch, người ta sẽ muốn những cách giao dịch khác nhau. Có người có thể dùng perp GPU để đặt cược vào tình trạng thiếu hụt sức mạnh tính toán. Một startup AI có rủi ro phơi nhiễm với cùng mức giá đó có thể chỉ muốn mua một lớp bảo vệ cho hóa đơn cao hơn trong quý tới.
Mua quyền chọn cho phép startup này mua lớp bảo vệ đó với một khoản tiền đã biết trước. Nếu giá thuê vượt mức đã thỏa thuận, quyền chọn chi trả. Nếu giá thuê giảm, startup được hưởng sức mạnh tính toán rẻ hơn, chỉ mất phí quyền chọn. Còn perp đồng thời cho người bán quyền chọn đó một công cụ để phòng hộ. Mỗi thị trường perp mới đều mở ra một khoảng trống cho thị trường quyền chọn bên cạnh nó.
Thứ ba, công cụ của tài chính truyền thống giờ phục vụ chính tài sản của crypto. Tháng 4, hợp đồng mở (open interest) của quyền chọn ETF Bitcoin BlackRock leo lên 27,6 tỷ đô-la, vượt qua hợp đồng mở quyền chọn BTC trên Deribit. Cùng kỳ, Coinbase mua Deribit với giá 2,9 tỷ đô-la.
Cùng một sàn giao dịch cuối cùng có thể đồng thời cung cấp giao ngay, perp, quyền chọn và quyền chọn nhị phân (binary), với tài sản cơ sở từ Bitcoin đến cổ phiếu, hàng hóa, không gì không có. Ai làm được trước, người đó sẽ hút phần lớn lưu lượng. Chúng tôi cho rằng crypto khởi đầu trước, vì hai lý do.
Niêm yết là một quyết định phần mềm. IBIT ra mắt tháng 1 năm 2024, nhưng quyền chọn của nó phải đến tháng 11 năm đó mới bắt đầu giao dịch, chờ sàn giao dịch, công ty thanh toán bù trừ và SEC lần lượt ký duyệt. Hypercall niêm yết quyền chọn SpaceX vào ngày 3 tháng 6 năm 2026, sớm hơn chín ngày so với việc SpaceX lên sàn Nasdaq, dùng perp pre-IPO của Hyperliquid làm giá tham chiếu.
Thị trường này không bao giờ đóng cửa. Hypercall cho phép bạn giao dịch quyền chọn Nvidia và SpaceX ngay cả vào Chủ nhật, vì các lệnh perp dùng để phòng hộ chúng cũng giao dịch vào Chủ nhật. Chênh lệch giá ngoài giờ giao dịch chứng khoán Mỹ sẽ rộng gấp 1,5 đến 2 lần. Nhưng các sàn giao dịch truyền thống hoàn toàn không cung cấp quyền chọn Nvidia trong khung giờ đó.
Sự trỗi dậy của perp là điều tốt nhất có thể xảy đến với quyền chọn on-chain, vì perp chính là nơi người bán quyền chọn phòng hộ. Thị trường perp càng sâu, bán quyền chọn trên đó càng rẻ. Mỗi thị trường perp mới đều là một thị trường quyền chọn tiềm năng.
Vì sao quyền chọn on-chain mãi không lớn được
Từ năm 2019, hàng chục giao thức đã cố gắng đưa quyền chọn lên on-chain. Gần như tất cả đều đóng cửa, chuyển hướng, hoặc hầu như không có khối lượng giao dịch. Chúng tôi đã điểm qua từng thế hệ trong Trading Optionality, ở đây xin đưa ra bản tóm tắt. Quyền chọn khó đưa lên hơn perp nhiều, vì ba lý do.
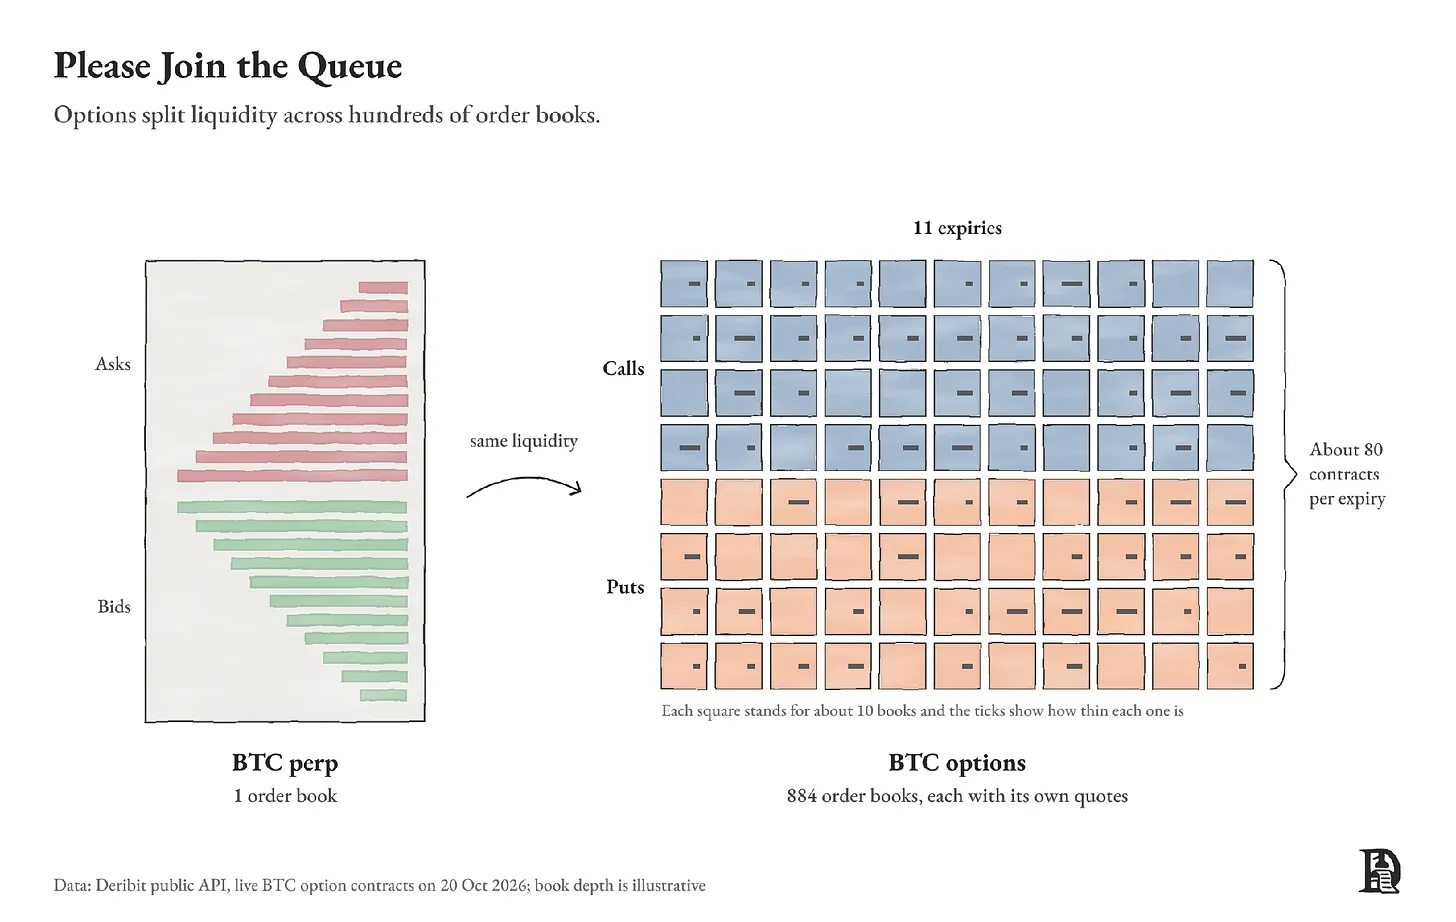
Thanh khoản bị phân tán vào hàng trăm sổ lệnh cho một tài sản. Perp của BTC chỉ có một sổ lệnh. Deribit niêm yết 884 quyền chọn BTC trải trên 11 ngày đáo hạn, mỗi cái đều phải có người báo giá 24/7.
 Người bán không thể phòng hộ một cách rẻ. Người bán phải liên tục giao dịch tài sản cơ sở để giữ trạng thái trung tính, điều này đòi hỏi phải có một thị trường đủ sâu ngay bên cạnh.