






利润 của AI nằm ở đâu thì chênh lệch định giá giữa hai thị trường nằm ở đó


- Quan điểm cốt lõi: Chênh lệch định giá giữa AI trên thị trường chứng khoán Mỹ và AI trên thị trường chứng khoán Hồng Kông về bản chất bắt nguồn từ sự khác biệt trong mô hình kinh doanh — NVIDIA nhờ quyền định giá năng lực tính toán đạt được biên lợi nhuận ròng khoảng 71,5%, trong khi biên lợi nhuận của các nền tảng tại Hồng Kông thường nằm trong khoảng 9%-29%; bên trước kiếm tiền từ sự thiếu hụt năng lực tính toán, bên sau kiếm tiền từ lưu lượng và bối cảnh ứng dụng, nên hệ thống định giá đương nhiên phân hóa.
- Yếu tố then chốt:
- Biên lợi nhuận ròng quý FY27Q1 của NVIDIA khoảng 71,5%, Tencent khoảng 28,9%, Alibaba khoảng 10,2%, Kuaishou khoảng 8,9%; khoảng cách biên lợi nhuận tương ứng trực tiếp với chênh lệch P/E giữa mức 33 lần và mức hơn mười lần.
- Chi tiêu vốn hàng quý của Microsoft tăng từ 14,9 tỷ USD lên 35,8 tỷ USD, hơn gấp đôi sau tám quý; việc mua sắm năng lực tính toán đã đi vào ngân sách thường niên của các nhà cung cấp dịch vụ cloud thay vì chỉ là xung lực một lần.
- Ba nguyên nhân dẫn đến mức chiết khấu của thị trường Hồng Kông: khoảng cách tốc độ tăng trưởng lợi nhuận (tốc độ tăng trưởng doanh thu năng lực tính toán của thị trường Mỹ trên 80% so với mức tăng trưởng một chữ số của mảng kinh doanh chính tại thị trường Hồng Kông), cơ cấu chỉ số thiếu các mã thuần AI, quyền định giá biên vẫn chịu ảnh hưởng của nhà đầu tư nước ngoài và lãi suất trái phiếu Mỹ.
- Từ tháng 7 đến nay, dòng vốn Nam hướng (Southbound) đã mua ròng lũy kế khoảng 134 tỷ HKD; việc bán ròng 6,637 tỷ HKD trong tuần trước là sự tiêu hóa sau dòng vốn vào trước kỳ nghỉ, về cơ cấu là mua nền tảng và bảo hiểm, bán một phần sản xuất phần cứng.
- Nhịp điệu ba tuyến chính của AI trên thị trường Hồng Kông: năng lực tính toán phản ứng trước, cloud theo sau, ứng dụng hiện thực hóa sau cùng; doanh thu quý hai của Kling đạt 850 triệu NDT, ARR gần 500 triệu USD, chiếm 2,4% tổng doanh thu của Kuaishou.
- Bốn chỉ số xác thực cho báo cáo quý ba: tốc độ tăng trưởng doanh thu cloud, tốc độ tương đối giữa chi tiêu vốn và doanh thu, tỷ lệ thâm nhập AI trong quảng cáo và thương mại điện tử, ARR và tỷ trọng doanh thu của Kling.
Trong năm qua, "AI Hồng Kông rẻ, AI Mỹ đắt" đã được nhắc đi nhắc lại, nhưng rẻ và đắt đều là kết quả. Điều thực sự quyết định chênh lệch định giá giữa hai nơi là lợi nhuận nằm ở đoạn nào trong chuỗi ngành, chi tiêu vốn còn đang mở rộng hay không, và ai đang định giá cận biên. Tách ba việc này ra, cơ hội ở hai nơi sẽ lần lượt rõ ràng: Mỹ nhìn xem lợi nhuận có thể tiếp tục vượt kỳ vọng không, Hồng Kông nhìn xem mức chiết khấu có thể được tiến độ thương mại hóa hấp thụ không. Bài này không đưa ra khuyến nghị về vị thế, chỉ trải rộng các manh mối về định giá, lợi nhuận và dòng vốn.
1. Ai kiếm tiền nhiều nhất trong chuỗi ngành AI? Khoảng cách biên lợi nhuận giữa Nvidia và các nền tảng Hồng Kông
Cùng được gọi là tài sản AI, nhưng vị trí kiếm tiền hoàn toàn khác nhau.
Nvidia FY27Q1 doanh thu 81,615 tỷ USD, lợi nhuận ròng 58,321 tỷ USD, biên lợi nhuận ròng khoảng 71,5%. Đây không phải biên lợi nhuận gộp của một công ty phần mềm, mà là sự thể hiện trực tiếp của quyền định giá khi nguồn cung tính toán khan hiếm: giá một con chip do cung cầu quyết định, khách hàng không có nhiều lựa chọn thay thế.
Tencent quý 2 năm 2026 doanh thu 206,561 tỷ NDT, lợi nhuận ròng 59,801 tỷ NDT, biên lợi nhuận ròng khoảng 28,9%. Lợi nhuận của nền tảng đến từ quảng cáo, game, công nghệ tài chính và điện toán đám mây, AI trong đó chủ yếu là công cụ nâng cao hiệu suất, chứ không phải sản phẩm thu phí độc lập.
Alibaba niên độ 2026 doanh thu khoảng 1,02 nghìn tỷ NDT, lợi nhuận ròng 103,592 tỷ NDT, biên lợi nhuận ròng khoảng 10,2%. Chi phí thực hiện đơn hàng của thương mại điện tử và đầu tư ban đầu của điện toán đám mây đều đè biên lợi nhuận xuống dưới hai chữ số.
Kuaishou quý 2 năm 2026 doanh thu 35,384 tỷ NDT, lợi nhuận ròng 3,133 tỷ NDT, biên lợi nhuận ròng khoảng 8,9%. Chi phí nội dung, băng thông và đầu tư AI quyết định việc nó rất khó kéo biên lợi nhuận lên mức của các công ty nền tảng trong ngắn hạn.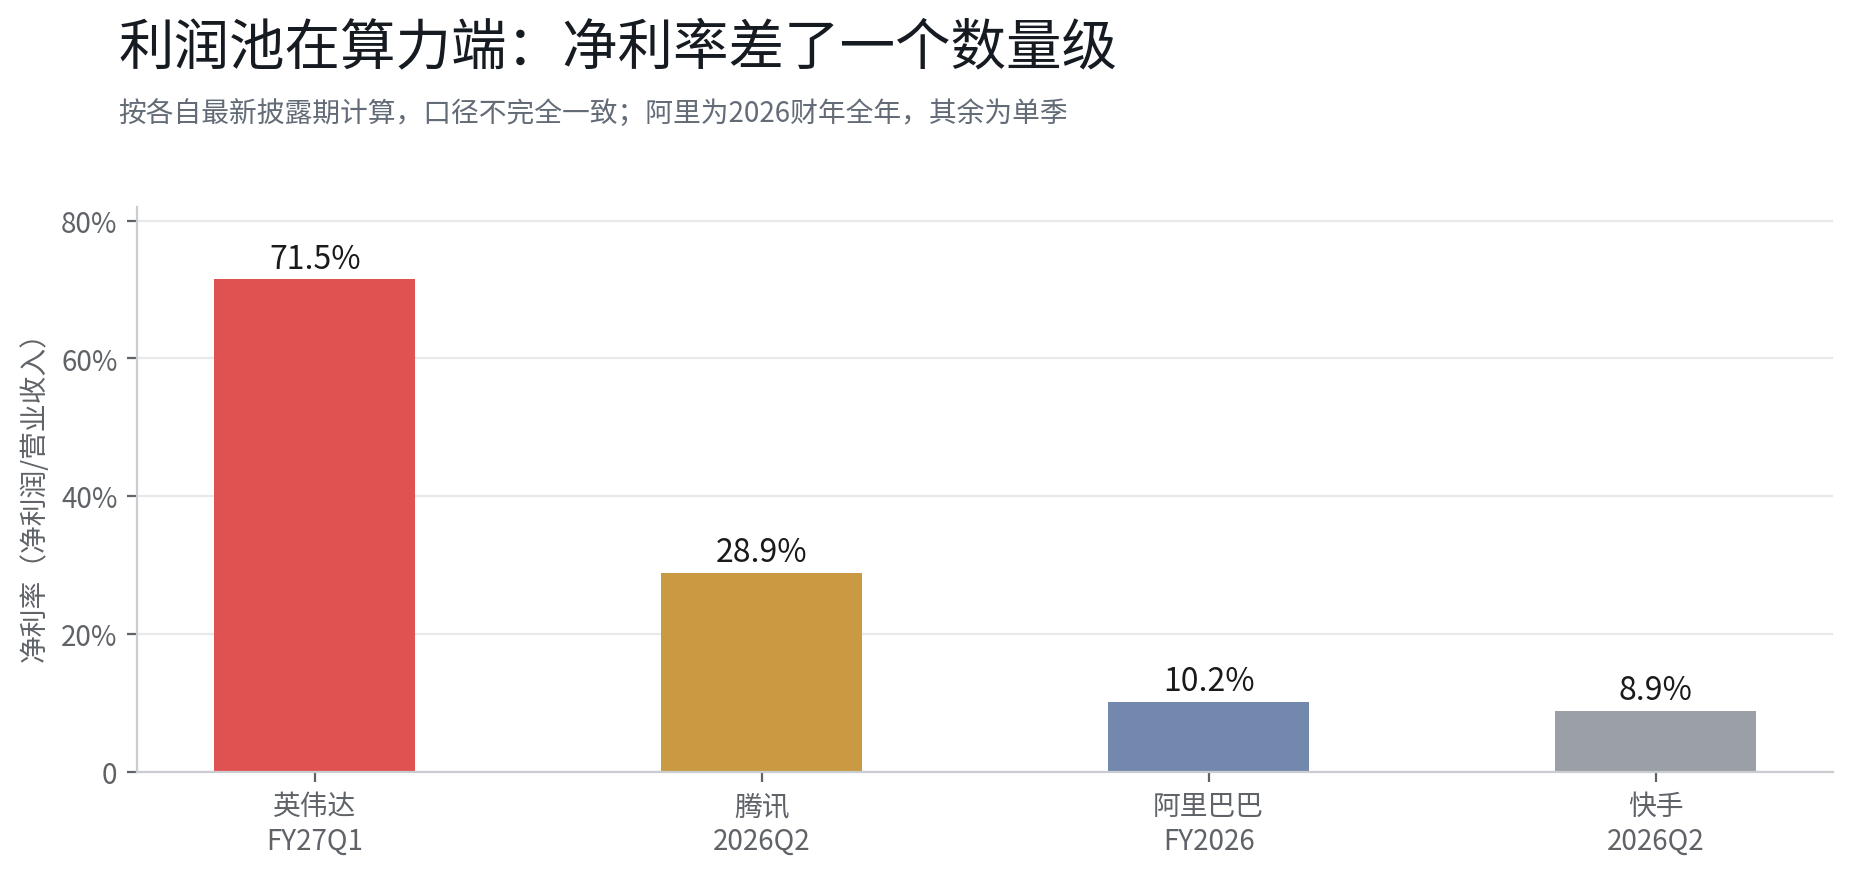
Bức hình này giải thích một nửa chênh lệch định giá. Nvidia nhận hệ số P/E TTM 33 lần, vì biên lợi nhuận cao, tốc độ tăng trưởng nhanh, độ hiển thị mạnh; các nền tảng Hồng Kông nhận mười mấy lần, vì biên lợi nhuận không cao lên được, tăng trưởng cũng êm dịu hơn. Chênh lệch định giá không phải cảm xúc, trước hết nó là chênh lệch của mô hình kinh doanh.
Nhưng bức hình cũng chỉ ra cơ hội. Biên lợi nhuận thấp nghĩa là dư địa cải thiện lớn. Nếu AI có thể đè chi phí sản xuất nội dung, hiệu quả phân phối quảng cáo, chi phí tính toán đơn vị của điện toán đám mây xuống, độ co giãn của biên lợi nhuận sẽ thể hiện trực tiếp lên định giá. Logic này ở Hồng Kông rẻ hơn ở Mỹ, vì điểm xuất phát thấp hơn.
2. Chi tiêu vốn của Microsoft tăng gấp đôi, nhu cầu AI còn trụ được bao lâu?
Doanh thu của Nvidia là kết quả, chi tiêu vốn của các nhà cung cấp đám mây là nguyên nhân. Chi tiêu vốn một quý của Microsoft tăng từ 14,9 tỷ USD trong FY25Q1 lên 35,8 tỷ USD trong FY26Q4, tám quý tăng hơn gấp đôi, hai quý gần nhất vẫn đang tăng tốc.
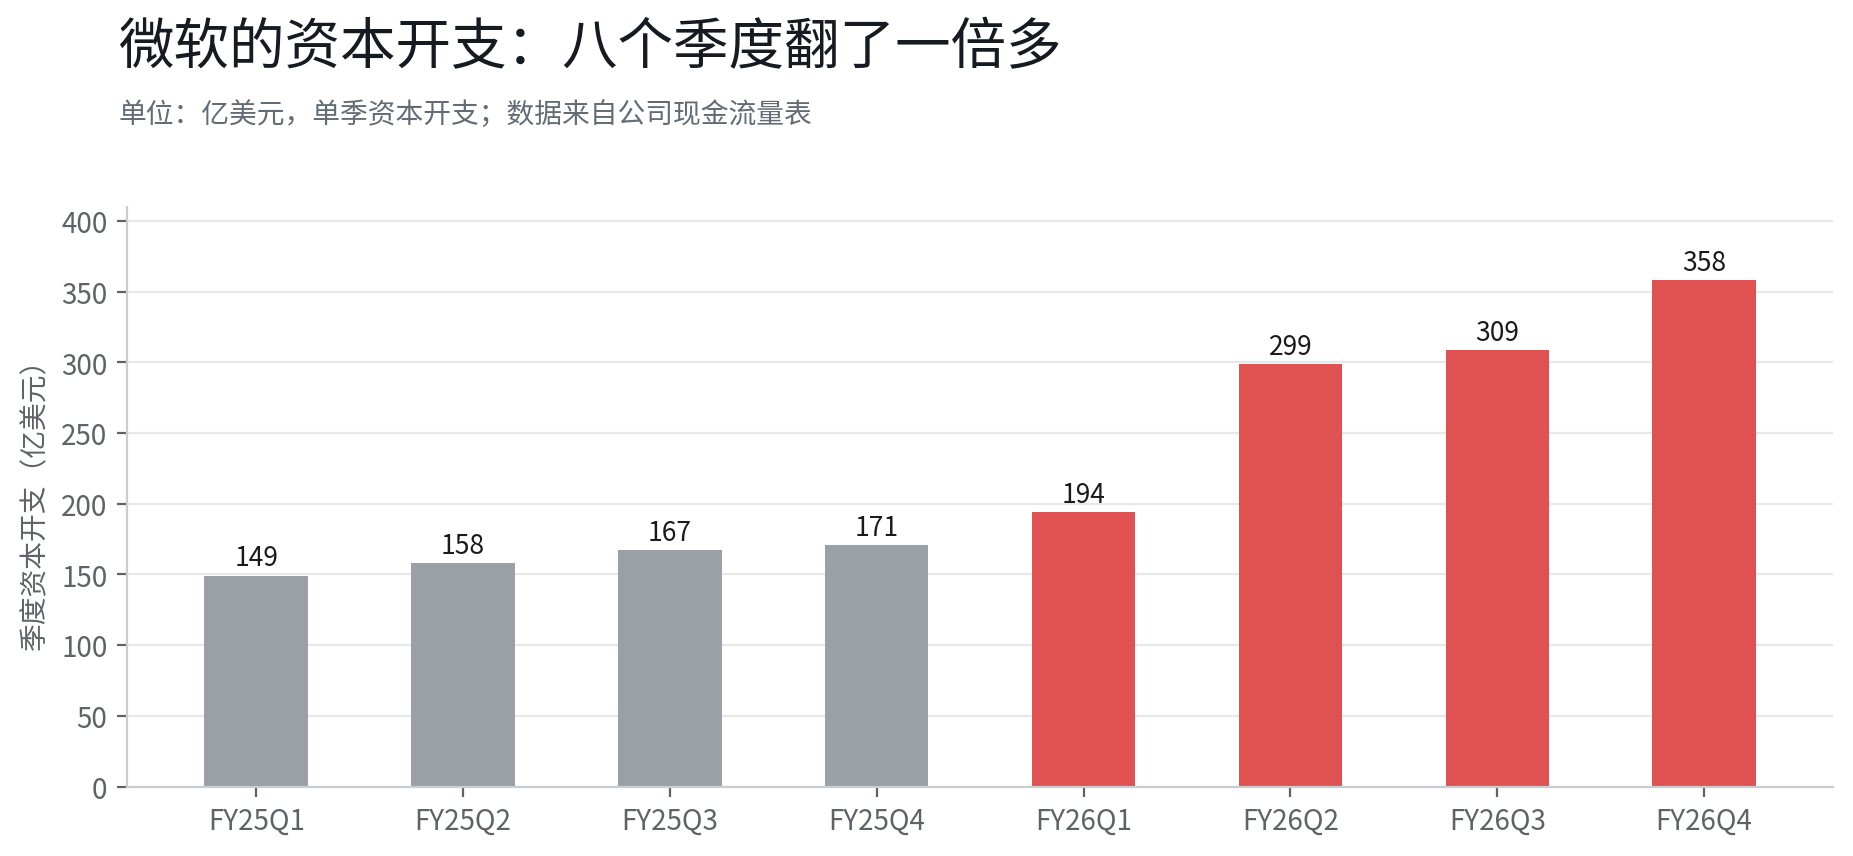
Đường cong này quan trọng với cả hai nơi. Với Nvidia là đơn đặt hàng, với SMIC và Hua Hong của Hồng Kông là nhu cầu phụ trợ cho quy trình trưởng thành, với Alibaba Cloud và Tencent Cloud là đầu tư trước cho chi phí tính toán và năng lực sản xuất. Nó cho thấy việc mua sắm năng lực tính toán đã bước vào ngân sách thường niên của các nhà cung cấp đám mây, chứ không phải xung lực một lần.
Rủi ro cũng ở đây. Nếu tốc độ tăng chi tiêu vốn tiếp tục cao hơn tốc độ tăng doanh thu đám mây, khấu hao sẽ đè biên lợi nhuận trước, rồi đè định giá. Mỹ không chỉ cần theo dõi hướng dẫn của Nvidia, mà còn tốc độ tương đối giữa chi tiêu vốn và doanh thu đám mây của Microsoft, Meta. Một khi tỷ lệ này xấu đi liên tiếp hai quý, định giá của chuỗi AI sẽ phản ứng trước kết quả kinh doanh.
3. Vì sao chiết khấu của Hồng Kông khó tan, và vì sao vẫn đáng nhìn
Tencent khoảng 14 lần P/E dự phóng năm 2027, Meta khoảng 20 lần, Nvidia khoảng 33 lần theo TTM. Ba nguồn dữ liệu khác nhau, không thể trừ trực tiếp, nhưng hướng thì rõ: các nền tảng đầu ngành Hồng Kông vẫn ở mức định giá thấp của tài sản AI toàn cầu.





