


Samsung's most profitable quarter ever, yet its stock price is 30% below its June high


- Key Takeaway: Samsung delivered the most profitable single quarter in Korean corporate history (operating profit of 107.4 trillion won), yet its stock price has pulled back about 30% from its high. The market is pricing growth rates rather than profit levels, with slowing growth, missed expectations, and the sustainability of AI demand forming the core concerns.
- Key Elements:
- Q3 2026 operating profit was approximately 107.4 trillion won, up 782.5% year-over-year, marking the first time a Korean company surpassed 100 trillion won in a single quarter—roughly 2.5 times the full-year 2025 figure—with operating margin rising to about 55%.
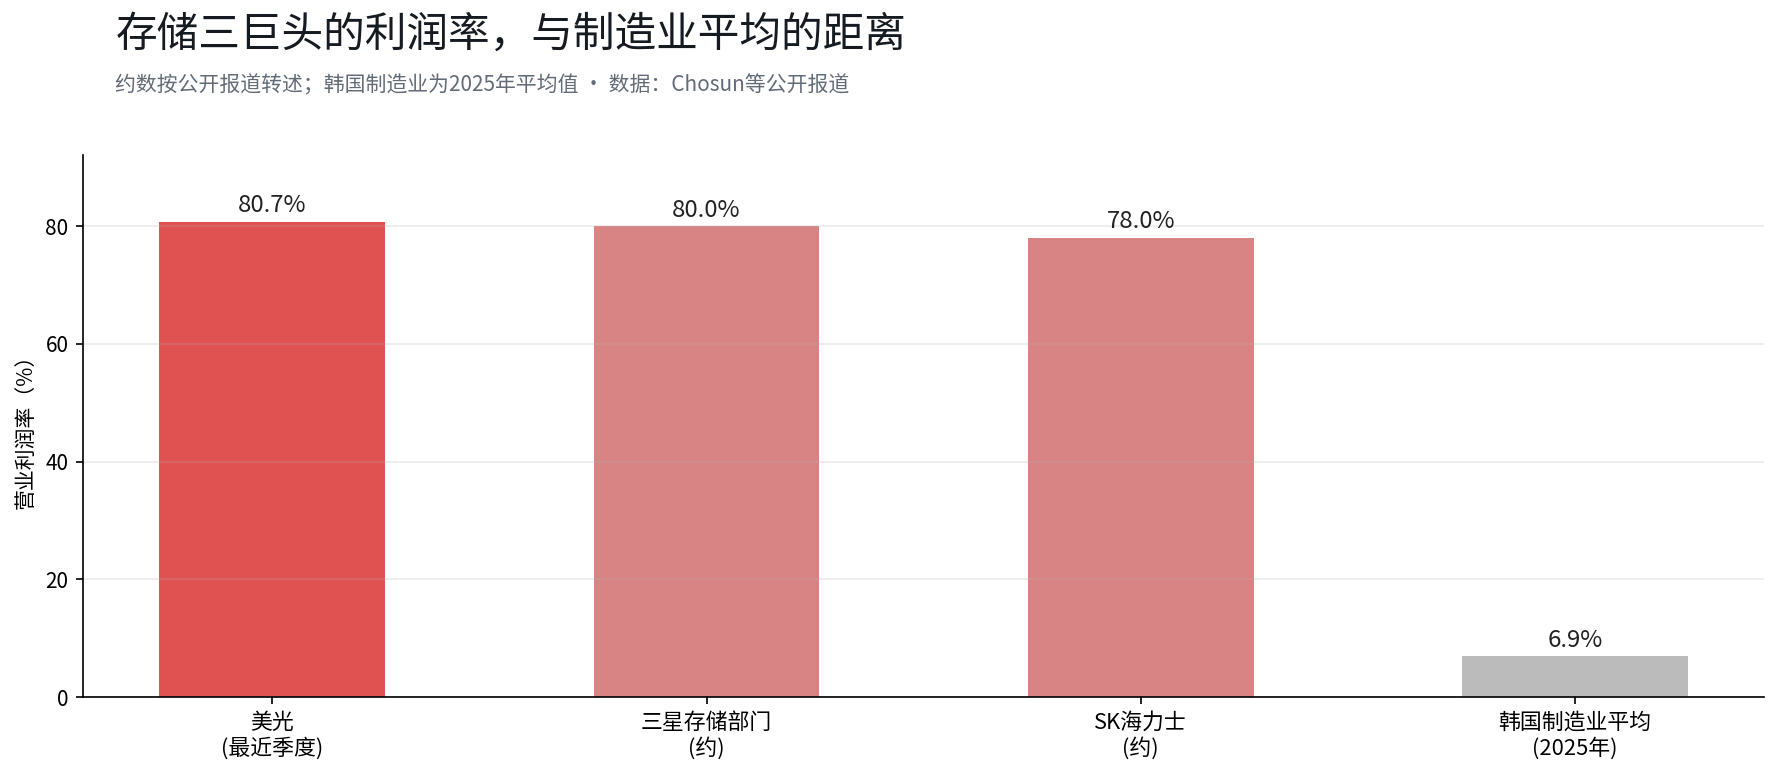
- The semiconductor division's margin was about 80% (Micron 80.7%, SK Hynix 78%), while the mobile and other consumer electronics divisions posted losses for two consecutive quarters. The S26 raised prices and plans to cut production by 20%–30% in Q4.
- Results slightly missed brokerage estimates (revenue of 195 trillion vs. 201.9 trillion), combined with year-over-year growth slowing from 1813.8% in Q2 to 782.5%, weakening upward momentum.
- Heavy capital expenditure (16.8 trillion won in Q2), rising inventory, and decelerating DRAM price growth have raised market concerns about incremental profits being eroded.
- Citi maintains a Buy rating with a target price of 430,000 won, betting on HBM4 pricing flexibility; the bear case worries that cloud providers' capital expenditure is approaching or even exceeding EBITDA, raising doubts about demand sustainability.
- The key observation window is the October 29 earnings briefing: 2027 supply-demand outlook, progress on long-term supply agreements, capital expenditure, and shareholder return details.
Một công ty vừa công bố kết quả kinh doanh một quý có lợi nhuận cao nhất trong lịch sử doanh nghiệp nước này, nhưng cổ phiếu lại giảm ngay trong ngày hôm đó và đã điều chỉnh khoảng 30% so với đỉnh hồi nửa năm trước. Đặt hai sự kiện này cạnh nhau, câu hỏi không còn là kết quả kinh doanh tốt hay không, mà trở thành thị trường đang định giá điều gì. Bài viết này trước tiên kiểm chứng bản thân kết quả kinh doanh, sau đó xem xét nguồn gốc và dòng chảy của lợi nhuận, tiếp theo giải thích cách đọc diễn biến cổ phiếu, và cuối cùng đặt sổ sách của Samsung trở lại toàn bộ chuỗi cung ứng phần cứng AI để nhìn nhận.
1. Bản thân kết quả kinh doanh này: lợi nhuận một quý xấp xỉ 2,5 lần cả năm 2025
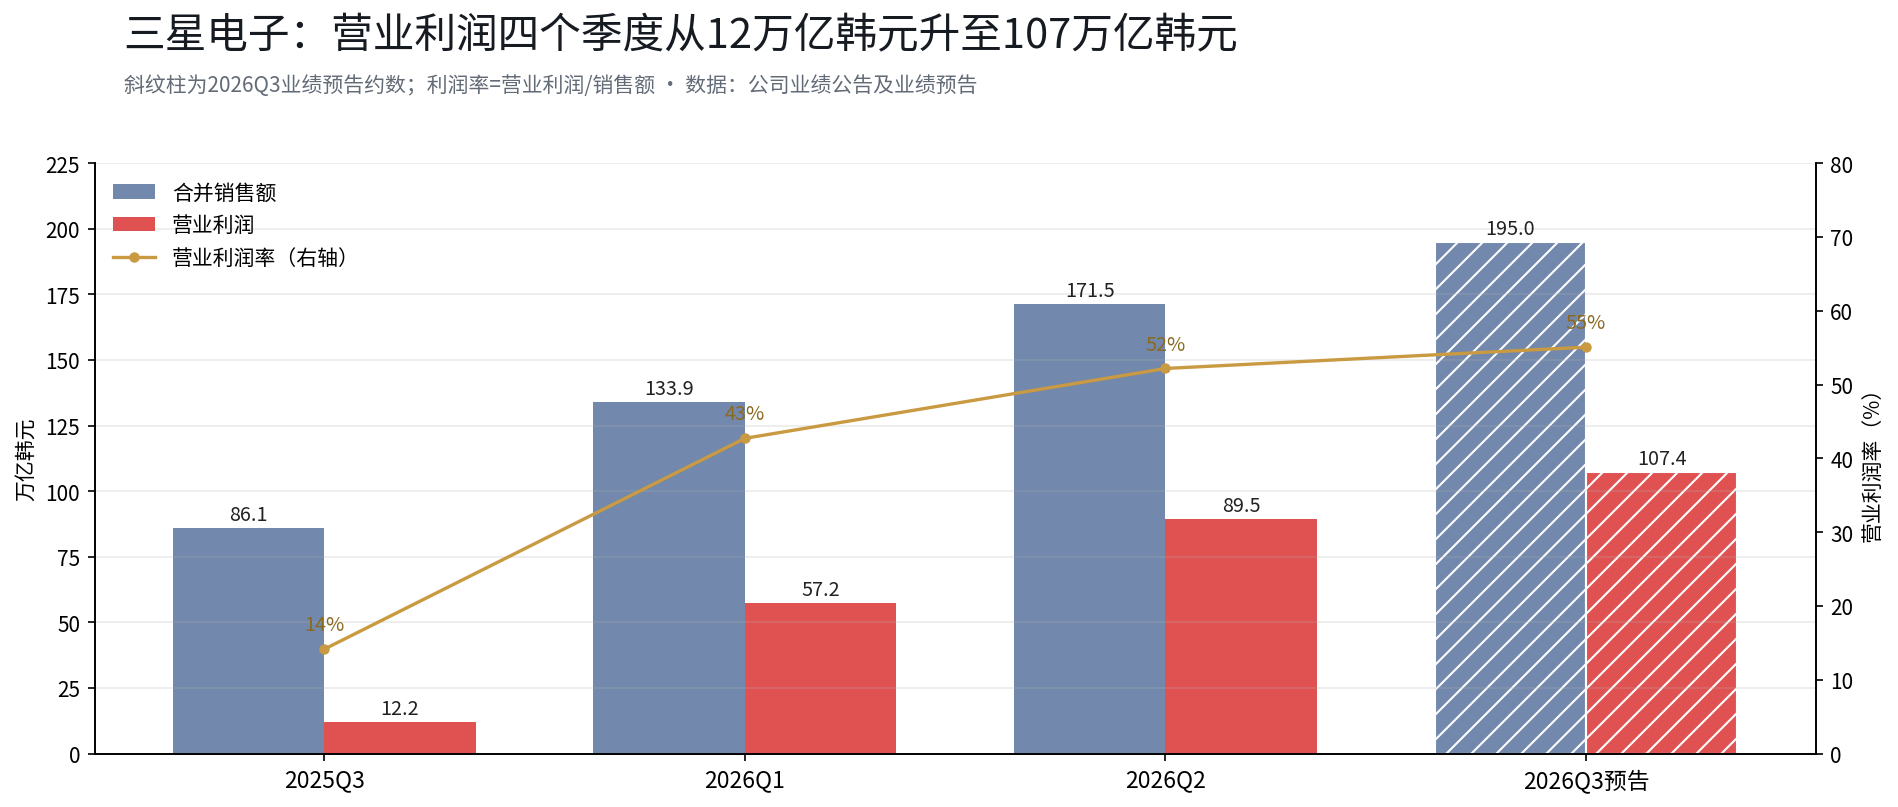
Trước tiên hãy kiểm chứng các con số. Ước tính kết quả kinh doanh quý III năm 2026: doanh thu hợp nhất khoảng 195 nghìn tỷ won, tăng 126,6% so với cùng kỳ; lợi nhuận hoạt động hợp nhất khoảng 107,4 nghìn tỷ won, tăng 782,5% so với cùng kỳ. Đây là lần đầu tiên trong lịch sử doanh nghiệp Hàn Quốc lợi nhuận hoạt động một quý vượt 100 nghìn tỷ won; để so sánh, lợi nhuận hoạt động cả năm 2025 của Samsung là 43,6 nghìn tỷ won, một quý đã đạt khoảng lợi nhuận của một năm rưỡi trước đó.
Xếp bốn quý gần nhất cạnh nhau, độ dốc của chúng tự nó đã tạo thành một câu chuyện: lợi nhuận hoạt động quý III năm 2025 là 12,17 nghìn tỷ won, quý I năm 2026 là 57,2 nghìn tỷ, quý II là 89,5 nghìn tỷ, và ước tính quý III là 107,4 nghìn tỷ. Biên lợi nhuận hoạt động tăng từ 14% lên khoảng 55%.
Nhưng cùng một con số có hai cách đọc. Cách đọc thứ nhất là mức độ: 107,4 nghìn tỷ won đã lập kỷ lục lịch sử. Cách đọc thứ hai là độ dốc: tốc độ tăng trưởng so với cùng kỳ của quý II là 1813,8%, đến quý III giảm còn 782,5%. Cả hai cách đọc đều đúng, nhưng cổ phiếu đã chọn cách đọc thứ hai. Ở đây cần lưu ý một sự thật mang tính kỹ thuật: tốc độ tăng trưởng so với cùng kỳ lớn như vậy phần lớn đến từ mức nền thấp của cùng kỳ năm 2025; nhìn gộp hai năm, ngành lưu trữ đang ở giữa chu kỳ tăng trưởng mang tầm lịch sử, và hiệu suất trong quá khứ không đại diện cho kết quả tương lai.
2. Tiền đến từ đâu, lỗ đi về đâu
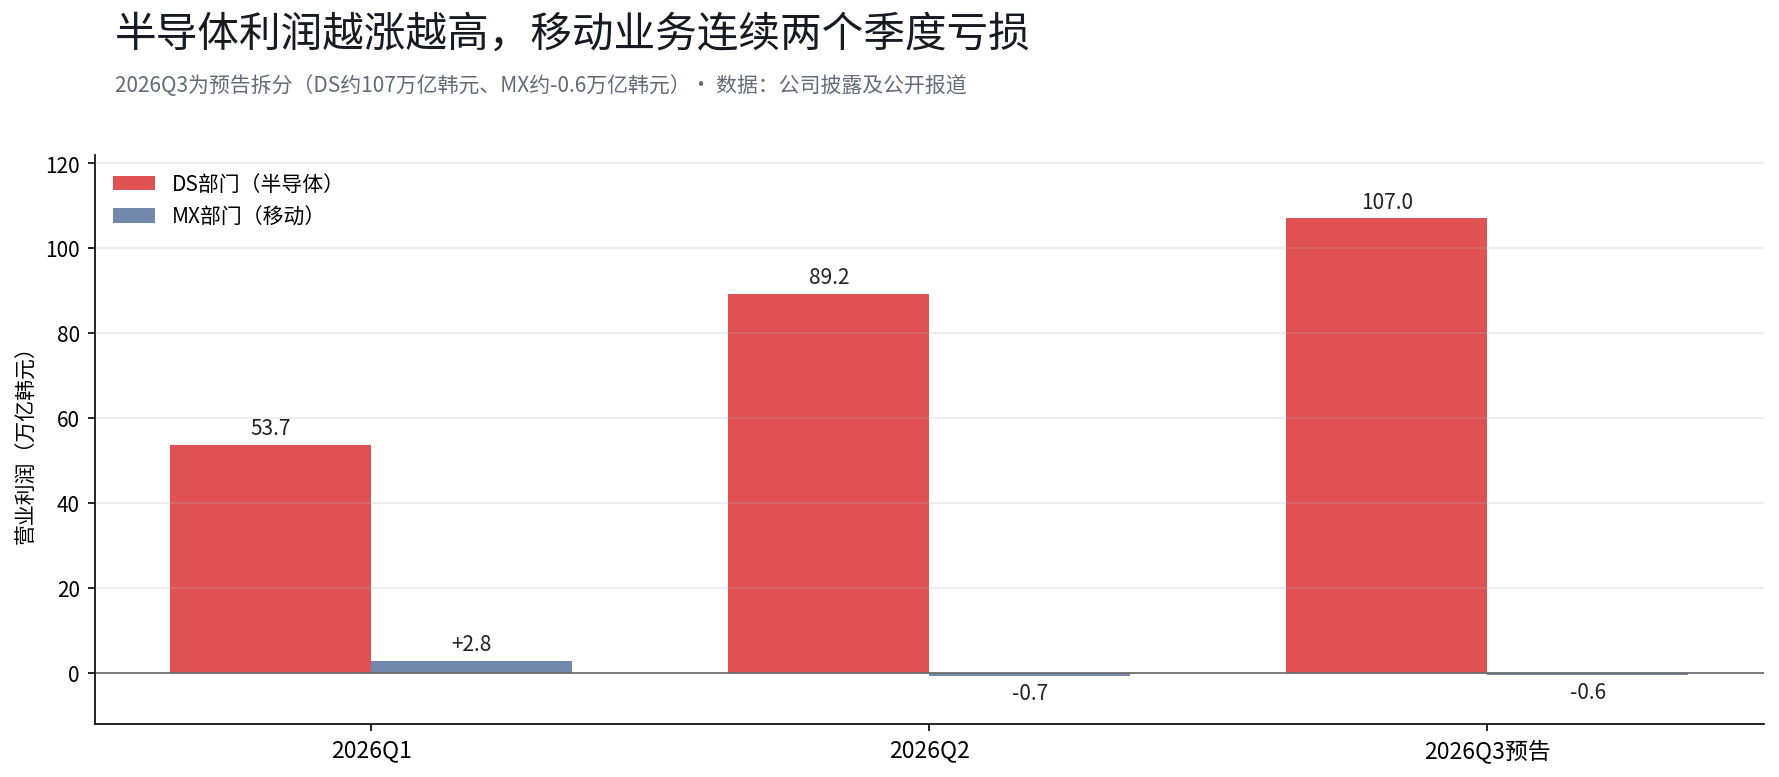 Theo phân tích của Citi, lợi nhuận hoạt động của bộ phận bán dẫn Samsung trong quý III khoảng 107 nghìn tỷ won, tiếp tục tăng so với mức 89,2 nghìn tỷ của quý II. Mức sinh lời của ba ông lớn lưu trữ đang viết lại những hiểu biết thông thường của ngành sản xuất: theo các báo cáo công khai như Chosun, biên lợi nhuận hoạt động của Micron trong quý gần nhất là 80,7%, của bộ phận lưu trữ Samsung khoảng 80%, và của SK Hynix khoảng 78%. Để tham chiếu, biên lợi nhuận hoạt động trung bình của ngành sản xuất Hàn Quốc năm 2025 chỉ là 6,9%.
 Ở đầu bên kia của cùng một báo cáo kết quả kinh doanh, dòng tiền đang chảy theo hướng ngược lại. Bộ phận di động và thiết bị điện tử tiêu dùng dự kiến lỗ khoảng 0,6 nghìn tỷ won trong quý III, là quý thứ hai liên tiếp thua lỗ; sản lượng xuất xưởng smartphone giảm 9% so với quý trước xuống còn 58 triệu chiếc. Hành động trực tiếp hơn nằm ở phía nguồn cung: theo truyền thông Hàn Quốc, bộ phận trải nghiệm di động của Samsung đã thông báo với nhà cung cấp về kế hoạch cắt giảm sản lượng smartphone từ 20% đến 30% trong quý IV. Công ty đồng thời tăng giá dòng Galaxy S26, theo báo cáo giá khởi điểm S26 tăng 800 nhân dân tệ lên 7799 nhân dân tệ, S26+ và S26 Ultra mỗi phiên bản tăng 1000 nhân dân tệ.
Hai bộ phận này là hai cuốn sổ của cùng một công ty, và chúng có quan hệ nhân quả lẫn nhau. Giá chip lưu trữ tăng đã đẩy biên lợi nhuận của bộ phận bán dẫn lên khoảng 80%; cũng chính mức tăng giá đó là nguyên nhân trực tiếp khiến chi phí của bộ phận điện thoại mất kiểm soát. Morgan Stanley dự báo lỗ hoạt động lũy kế của bộ phận di động Samsung giai đoạn 2026-2028 có thể đạt 16 tỷ USD (theo trích dẫn báo cáo ngành ngày 21/7 của họ). Một phần số tiền bán dẫn kiếm được đang bị chính mảng kinh doanh thiết bị hoàn chỉnh của công ty đốt cháy.
3. Vì sao cổ phiếu không hưởng ứng
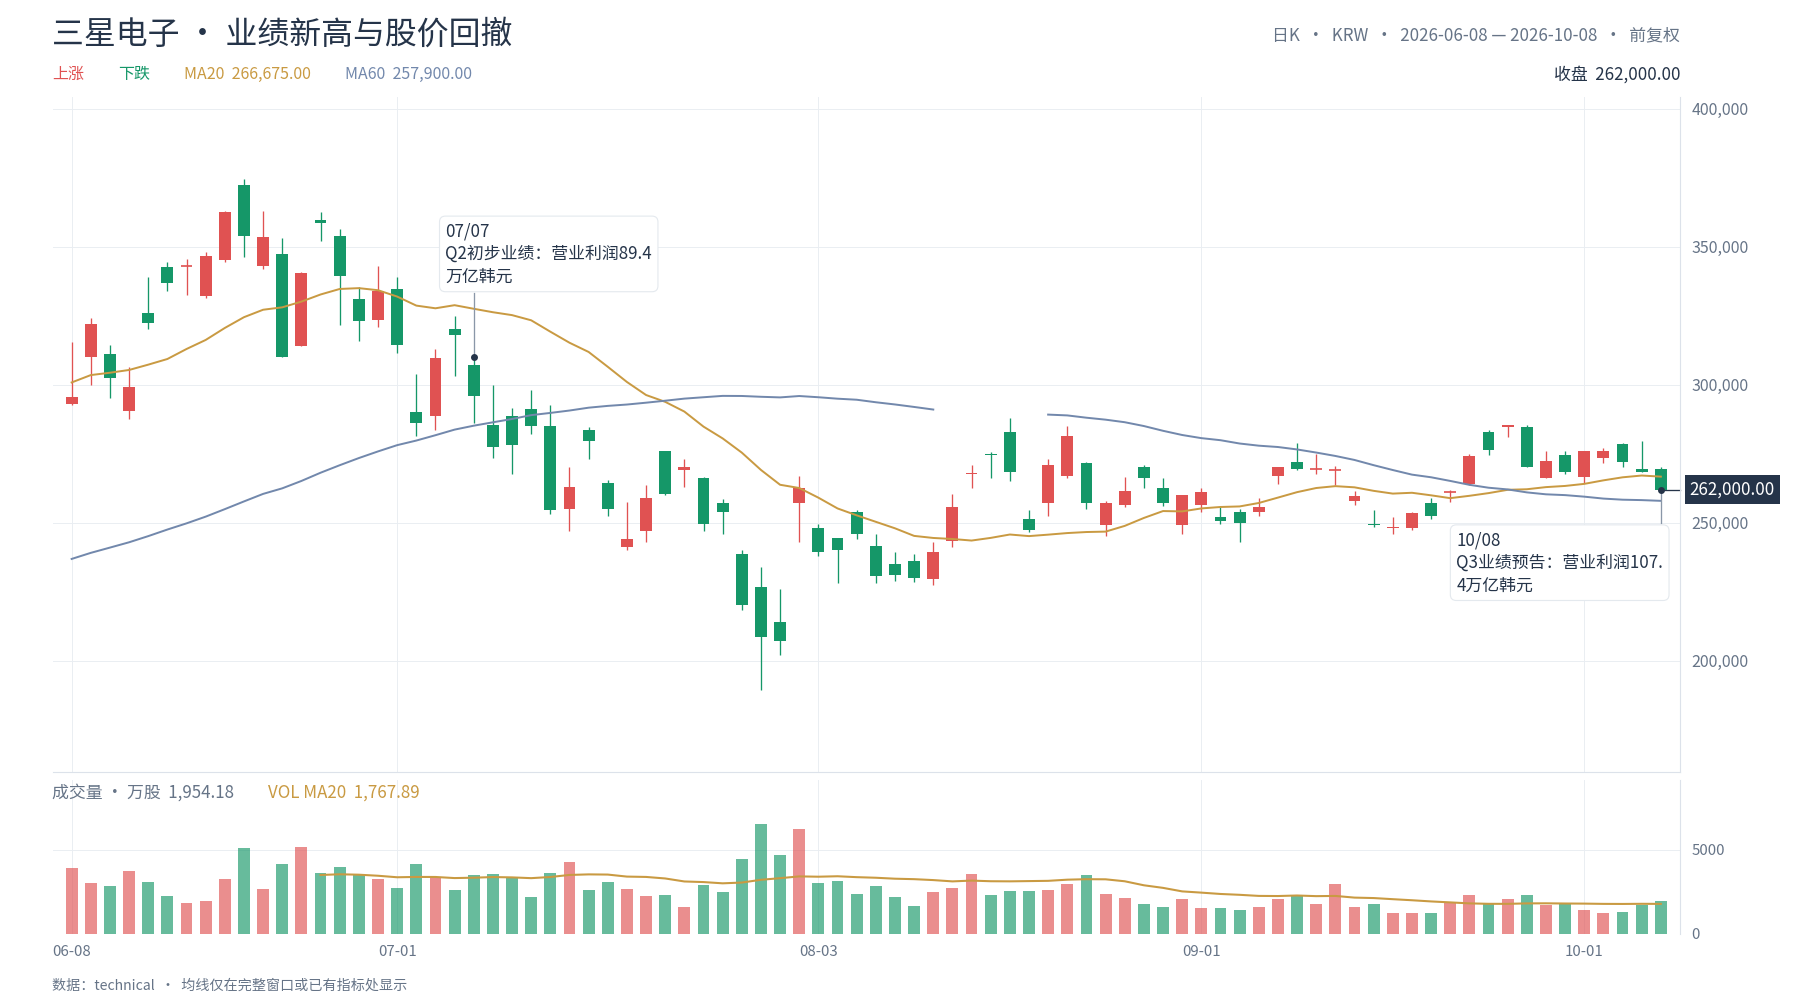
Kết thúc phiên ngày 8/10, Samsung Electronics đóng cửa ở mức 262.000 won, giảm 2,42% trong ngày; ba phiên giao dịch từ đầu tháng 10 giảm lũy kế 5,07%; so với đỉnh trong phiên ngày 18/6 là 374.500 won, đã điều chỉnh khoảng 30%. Cổ phiếu giảm ngay trong ngày công bố ước tính kết quả kinh doanh, cho thấy thị trường đã định giá kết quả kinh doanh lập kỷ lục này trước khi công bố, và bản thân việc công bố không cung cấp thêm động lực tăng mới.
Ba vấn đề được đặt lên cùng một bàn. Thứ nhất là khoảng cách: doanh thu quý III đạt 195 nghìn tỷ won, thấp hơn mức ước tính khoảng 201,9 nghìn tỷ của các công ty chứng khoán; lợi nhuận hoạt động 107,4 nghìn tỷ won, thấp hơn mức ước tính khoảng 108,67 nghìn tỷ. Mức chênh lệch chỉ khoảng 1%, thông thường không đủ để làm rung chuyển giá cổ phiếu, nhưng tại thời điểm kỳ vọng đồng thuận ở mức cao, tác dụng tín hiệu của việc thấp hơn ước tính một chút sẽ bị khuếch đại. Thứ hai là độ dốc: tốc độ tăng trưởng so với cùng kỳ giảm từ 1813,8% của quý II xuống 782,5%; nhìn theo quý, mức tăng lợi nhuận hoạt động cũng chậm lại so với mức 56% của quý II. Thứ ba là tồn kho và động lực điều chỉnh tăng: theo báo cáo tháng 7 của Morgan Stanley, động lực điều chỉnh tăng dự báo lợi nhuận đối với các nhà sản xuất lưu trữ đang suy yếu, tỷ lệ điều chỉnh tăng lợi nhuận ròng đã giảm từ đỉnh 92% xuống 77%, tốc độ tăng trưởng so với cùng kỳ của giá hợp đồng DRAM đã hạ nhiệt từ đỉnh chu kỳ, và tồn kho DRAM lẫn NAND trong quý II đều tăng trở lại.
Chi tiêu vốn là một tầng áp lực khác, ẩn ở phần hạ nguồn của báo cáo lợi nhuận. Chi tiêu vốn quý II của Samsung là 16,8 nghìn tỷ won, trong đó bộ phận bán dẫn là 15,4 nghìn tỷ; để lấp đầy khoảng trống năng lực sản xuất, công ty đã khởi động và dự kiến tiếp tục đầu tư hàng chục nghìn tỷ won trong hai năm tới để mở rộng nhà máy wafer lưu trữ. Nếu nửa cuối năm tiếp tục tăng cường đầu tư xây dựng nhà máy và khấu hao để đẩy nhanh HBM4, khoản chi phí này có thể xuất hiện trong báo cáo của một hoặc hai quý tiếp theo. Thị trường lo ngại rằng: liệu khoản chi tiêu này có thể ăn mòn phần lớn lợi nhuận tăng thêm trong một quý nào đó hay không.
4. Logic của Citi và một nghi vấn căn bản hơn
Theo các báo cáo công khai, Citi duy trì xếp hạng mua đối với Samsung, giá mục tiêu 12 tháng là 430.000 won, hàm ý khoảng 60% dư địa tăng so với giá đóng cửa ngày 7/10 là 268.500 won; quan điểm này chỉ đại diện cho đánh giá của tổ chức liên quan. Cơ sở cốt lõi của Citi nằm ở độ co giãn giá của HBM4: theo báo cáo, họ tính toán giá trung bình mỗi GB của HBM4 12hi có thể tăng từ khoảng 2 USD năm 2026 lên vùng 4-5 USD năm 2027, HBM4 8hi có mức phụ trội 20%-30% trên cơ sở đó. Ban điều hành Samsung cũng từng cho biết trong buổi thuyết trình quý II rằng doanh thu HBM4 dự kiến tăng hơn ba lần trong quý III và chiếm hơn 60% tổng doanh thu HBM trong nửa cuối năm (theo trích dẫn cuộc họp công bố kết quả kinh doanh).
Logic của phe đầu cơ giá lên là độ co giãn giá, còn câu hỏi của phe phản đối là sức chịu đựng của nhu cầu. Theo tính toán của Morgan Stanley, chi tiêu vốn của các nhà cung cấp dịch vụ đám mây toàn cầu năm 2027 có thể đạt 1,2 nghìn tỷ USD, trong đó hơn một nửa chảy vào lưu trữ; đồng thời tỷ lệ chi tiêu vốn trên EBITDA năm 2026 của bốn công ty Google, Amazon, Microsoft và Meta đã vượt 70%, và chi tiêu vốn của một số công ty năm 2027 có thể vượt EBITDA. Quyền định giá của lưu trữ nằm ở phía nguồn cung, lợi nhuận của phía nguồn cung cuối cùng đến từ chi tiêu của phía nhu cầu. Một khi chi tiêu của người mua tiến gần hoặc thậm chí vượt khả năng sinh lời của họ, đường cong tăng giá có thể kéo dài đến đâu sẽ phụ thuộc vào một bảng cân đối kế toán mà chính Samsung không thể tự kiểm soát.
5. Sổ sách của Samsung cũng là sổ sách của toàn bộ chuỗi phần cứng AI
Trong báo cáo tài chính này của Samsung có hai sự thật ngược chiều nhau. Một là nhu cầu HBM và DRAM từ các trung tâm dữ liệu AI vẫn đang bùng nổ, tình trạng căng thẳng cung cầu lưu trữ có thể tiếp diễn, biên lợi nhuận của ngành đang ở mức cao lịch sử; hai là mảng điện tử tiêu dùng của cùng công ty đang cắt giảm sản lượng, tăng giá và thua lỗ, giá lưu trữ tăng đang chèn ép không gian lợi nhuận của thiết bị đầu cuối. Hai sự thật này không phải là sự trùng hợp song hành, mà sự thật thứ hai phần nào do sự thật thứ nhất gây ra: năng lực tính toán càng đắt, thiết bị đầu cuối càng khó làm. Áp lực tương tự đang được truyền đi khắp chuỗi cung ứng phần cứng AI, chỉ khác ở cách chịu đựng của từng mắt xích.
Chúng tôi cho rằng cách đọc cổ phiếu Samsung về bản chất là thị trường đang định giá tốc độ tăng trưởng chứ không phải mức lợi nhuận: mức độ đã được hiện thực hóa, còn độ dốc mới là một phần của định giá. Cách đọc này có một tiền đề và một phản ví dụ. Tiền đề là độ dốc chi tiêu của các nhà cung cấp dịch vụ đám mây duy trì được; nếu hướng dẫn chi tiêu vốn năm 2027 bị điều chỉnh giảm mang tính hệ thống, cả lượng và giá lưu trữ đều sẽ chịu áp lực. Phản ví dụ là nếu buổi thuyết trình kết quả kinh doanh ngày 29/10 đưa ra hướng dẫn chặt chẽ hơn về các thỏa thuận cung ứng dài hạn và triển vọng cung cầu năm 2027, lo ngại về độ dốc có thể tạm thời dịu đi. Lợi nhuận có phải là đỉnh cao nhất của chu kỳ này hay không, không thể chứng thực trước; điều có thể kiểm chứng





