


GPT-6 ra mắt toàn bộ trong ngày đầu tiên, chỉ số Dow giảm hơn 340 điểm: Khi “khoảnh khắc AGI” của AI gặp “cao hơn và lâu hơn”


- Quan điểm cốt lõi: Biên bản cuộc họp ngày 7 tháng 10 của Fed lần đầu tiên liệt AI vào nhóm biến số lạm phát có thể đẩy tổng cầu lên cao, trùng với ngày GPT-6 ra mắt toàn cầu, lợi suất trái phiếu kho bạc Mỹ đầu dài tăng vọt, thị trường thể hiện “phân hóa hưởng lợi từ AI” thay vì tăng đồng loạt, phiên đấu giá kỳ hạn 30 năm trở thành phép thử quan trọng.
- Yếu tố then chốt:
- Biên bản cuộc họp tháng 9 của Fed cho thấy 19 quan chức nhất trí ủng hộ tăng lãi suất, đa số cho rằng có thể cần tăng thêm trước cuối năm; một số người tham dự chỉ ra rằng sự phát triển của AI có thể khiến tổng cầu trung hạn vượt nguồn cung, tạo áp lực tăng lên lạm phát.
- GPT-6 được đẩy toàn bộ, người dùng hoạt động hàng tuần của ChatGPT vượt 1,2 tỷ; chỉ số bán dẫn Philadelphia đóng cửa giảm 1,15%, Micron ngược dòng tăng hơn 4%, Qualcomm, Arm giảm hơn 2%, nội bộ nhóm phần cứng phân hóa rõ rệt.
- Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm trong phiên chạm 5,364% (cao nhất kể từ tháng 4 năm 2002), kỳ hạn 30 năm chạm 5,70%—5,73%; phiên đấu giá 39 tỷ USD kỳ hạn 10 năm có tỷ lệ đặt mua 2,77 lần vượt kỳ vọng, nhà giao dịch sơ cấp chỉ được phân bổ khoảng 2,5%.
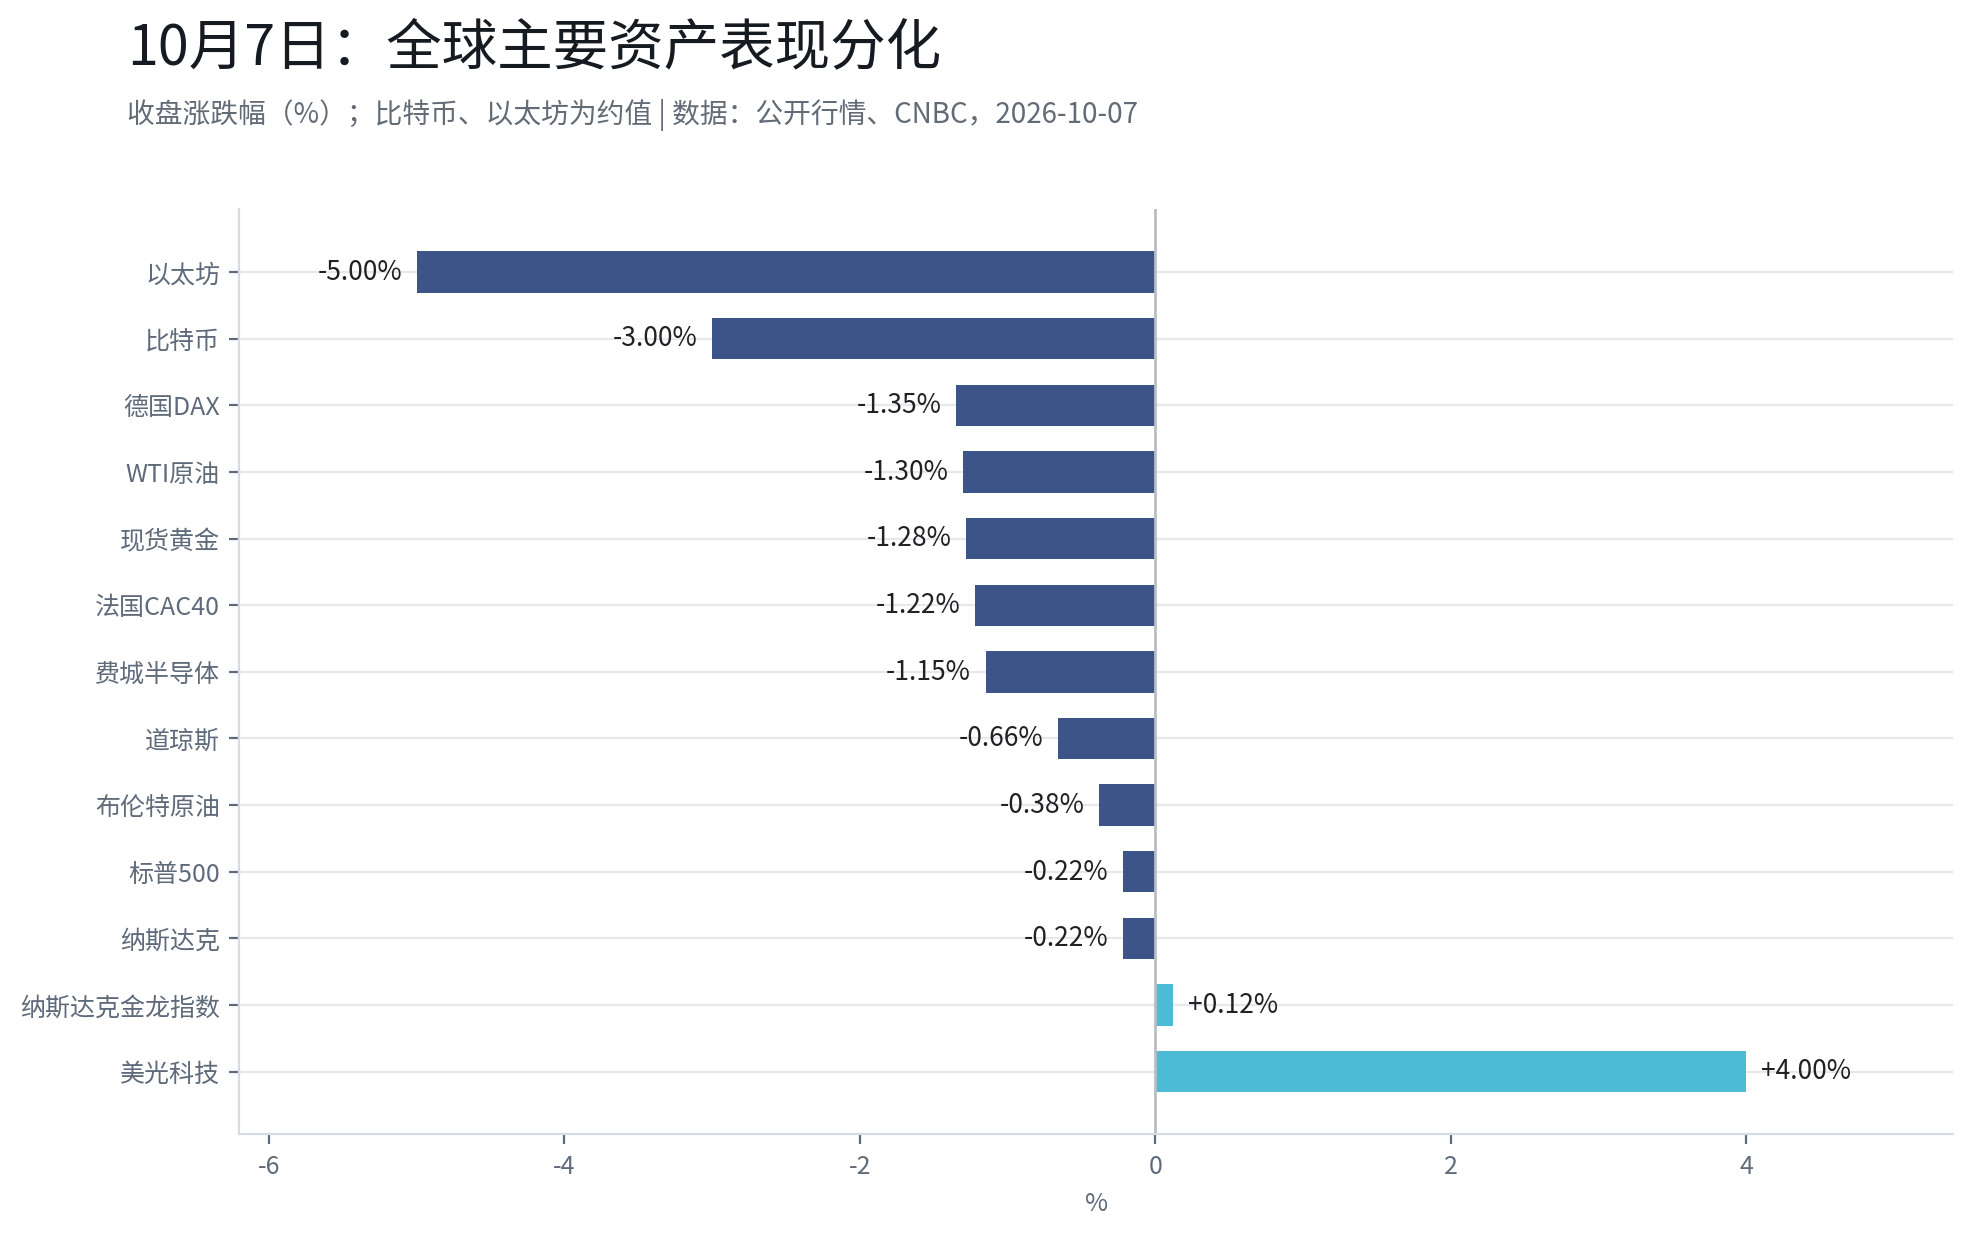
- Vàng đóng cửa giảm 1,28% xuống khoảng 4.110 USD/ounce, mức thấp nhất trong phiên 4.066 USD là mức thấp nhất kể từ ngày 5 tháng 8; chỉ số USD tăng lên trên 102,3, lợi suất thực tế đi lên và đồng USD mạnh lên tạo áp lực kép.
- Bitcoin có lúc giảm xuống dưới 83.000 USD, đóng cửa giảm hơn 3%, Ethereum giảm gần 5%; trong 24 giờ toàn thị trường bị thanh lý khoảng 700 triệu USD, hơn chín phần mười là lệnh mua, các vị thế mua đòn bẩy bị thanh lý thụ động làm khuếch đại biến động.
- Dầu WTI đóng cửa giảm 1,30% xuống 88,28 USD/thùng, Brent giảm 0,38% xuống 100,20 USD/thùng; G-7 đồng ý thông qua IEA tung ra khoảng 100 triệu thùng dự trữ trong bốn tháng, phía nguồn cung đối冲 làm triệt tiêu phần bù rủi ro địa chính trị.
- Chỉ số Nasdaq Golden Dragon China cuối phiên đảo chiều đỏ nhẹ và tăng nhẹ; thống kê của các ngân hàng đầu tư nước ngoài cho thấy các quỹ chủ động toàn cầu đã nâng phân bổ cổ phiếu Trung Quốc từ “phân bổ thấp” lên “trung tính theo chuẩn” kể từ tháng 6, chấm dứt trạng thái phân bổ thấp kéo dài bốn năm.
Ngày 7 tháng 10, hai sự việc xảy ra cùng một ngày, nhưng hướng đi không hề đồng nhất.
OpenAI ra mắt GPT-6 trên toàn cầu cho tất cả người dùng ChatGPT, người dùng trả phí (Plus, Pro, Business, Enterprise) được vận hành bởi GPT-6 Sol từ ngày hôm đó, người dùng Free và Go chuyển sang GPT-6 Luna từ ngày 8 tháng 10, đồng thời giới thiệu khả năng mới có tên Intelligent UI — câu trả lời có thể kết hợp văn bản, biểu đồ và các thành phần tương tác theo thời gian thực tùy theo loại câu hỏi. Theo dữ liệu chính thức của OpenAI, số người dùng hoạt động hàng tuần của ChatGPT vượt 1,2 tỷ.
Cùng ngày, Cục Dự trữ Liên bang công bố biên bản cuộc họp tháng 9. Toàn bộ 19 quan chức tham dự đều nhất trí ủng hộ việc tăng lãi suất tháng 9, đa số người tham dự cho rằng có thể vẫn cần tăng lãi suất thêm trước cuối năm; những người tham dự nhìn chung nhấn mạnh lạm phát vẫn ở mức cao, thị trường việc làm gần đạt mức toàn dụng, rủi ro lạm phát nghiêng về phía tăng.
Một bên là "khoảnh khắc AGI" trong câu chuyện thị trường, một bên là "cao hơn và lâu hơn" theo quan điểm của ngân hàng trung ương. Cùng ngày, ba chỉ số chứng khoán Mỹ giảm từ mức cao kỷ lục của ngày hôm trước: Dow Jones giảm 341,41 điểm xuống 51.179,87 điểm (-0,66%), S&P 500 giảm 0,22% xuống 7.801,77 điểm, Nasdaq giảm 0,22% xuống 27.538,69 điểm. Châu Âu giảm mạnh hơn — DAX của Đức giảm 1,35%, CAC40 của Pháp giảm 1,22%; ngoài việc lợi suất trái phiếu Mỹ tăng, lo ngại về tài chính Pháp và giá dầu cao cũng được coi là một trong những nguyên nhân khiến chứng khoán châu Âu chịu áp lực trong ngày.
1. Một câu đáng đọc kỹ hơn trong biên bản
Đa số các báo cáo tập trung vào "đa số quan chức ủng hộ tăng lãi suất thêm một lần trong năm". Nhưng trong biên bản còn một đoạn phát biểu ít được đề cập hơn theo các báo cáo công khai: một số người tham dự cho rằng sự phát triển của trí tuệ nhân tạo có thể khiến tổng cầu vượt tổng cung trong trung hạn, từ đó tạo áp lực tăng lên lạm phát.
Sức nặng của câu này có thể không kém gì "tăng lãi suất thêm một lần trong năm". Trong cuộc thảo luận về lạm phát của Cục Dự trữ Liên bang, chi tiêu vốn cho AI được liệt kê như một trong những biến số có thể đẩy tổng cầu lên, chứ không còn chỉ là câu chuyện trung tính về "tiến bộ công nghệ". Từ đó suy ra: nếu quá trình thương mại hóa AI và mở rộng năng lực tính toán tiếp tục tăng tốc, có thể cung cấp thêm một lý do cho lộ trình lãi suất "cao hơn và lâu hơn" — đây là cách giải thích của bài viết này dựa trên nguyên văn biên bản, phán đoán về hướng đi vẫn tồn tại sự không chắc chắn.
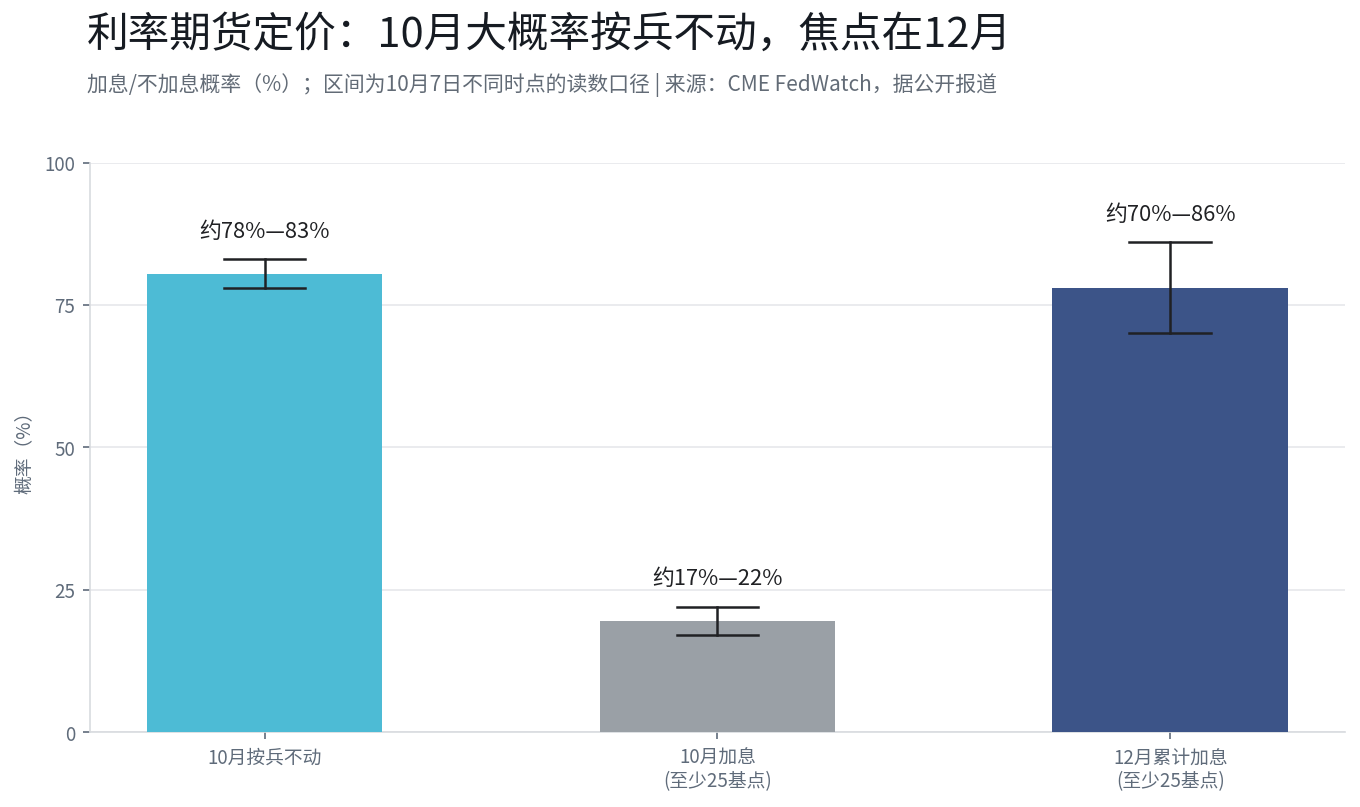
Định giá thị trường hiện đang nằm giữa hai điều này. Theo dữ liệu CME FedWatch (số liệu ngày 7 tháng 10 có chút khác biệt tùy thời điểm), xác suất tăng lãi suất ít nhất 25 điểm cơ bản vào tháng 10 đã giảm xuống khoảng 17%—22%, trong khi xác suất tăng lãi suất tích lũy ít nhất 25 điểm cơ bản vào tháng 12 nằm trong khoảng 70%—86%. Tín hiệu mà thị trường truyền đi là: tháng 10 nhiều khả năng sẽ đứng yên, cuộc họp tháng 12 có thể là một trong những mốc quan sát then chốt hơn.
2. Trái phiếu Mỹ: nhu cầu đấu giá kỳ hạn 10 năm vượt kỳ vọng, nhưng vấn đề thực sự là đầu dài
Một trong những biến động giá tài sản được chú ý nhất trong ngày diễn ra trên thị trường trái phiếu.
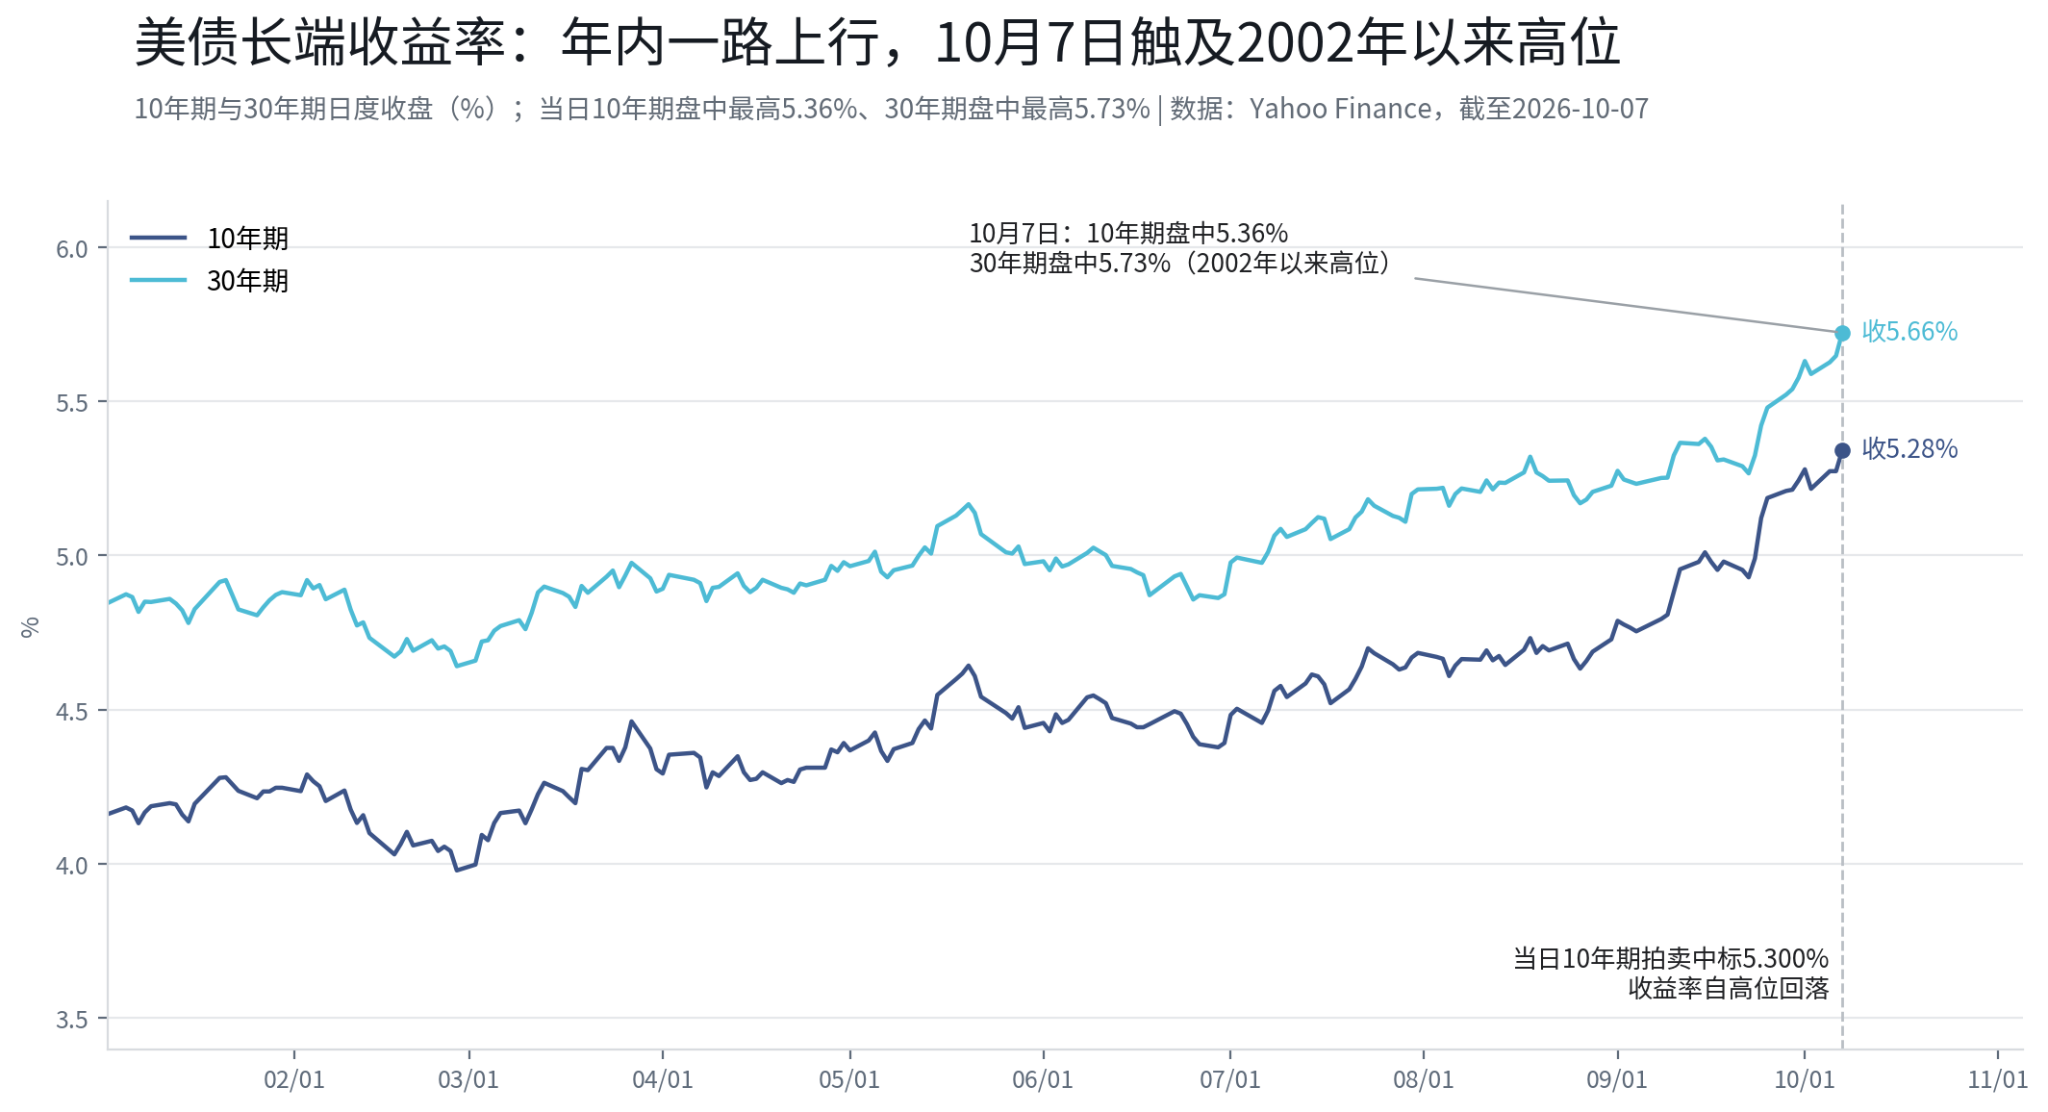
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm có lúc tăng lên 5,364% trong phiên (theo Reuters, mức cao nhất kể từ tháng 4 năm 2002), kỳ hạn 30 năm chạm 5,70%—5,73% trong phiên (mức cao nhất kể từ tháng 5 năm 2002). Khi đóng cửa, cả hai lần lượt giảm về quanh 5,28% và 5,66%. Theo các báo cáo công khai, quan chức Bộ Tài chính Mỹ cùng ngày phản hồi rằng đợt bán tháo trái phiếu này là "hiện tượng toàn cầu" — lợi suất đầu dài của Mỹ, châu Âu, Nhật Bản đồng loạt tăng, nguyên nhân là kỳ vọng lạm phát sau khi giá dầu vượt 100 USD, cùng với mức bù đắp cao hơn mà nhà đầu tư yêu cầu để hấp thụ nguồn cung nợ chính phủ quy mô lớn.
Nhưng ngày 7 tháng 10 có một phản chứng quan trọng: cuộc đấu giá trái phiếu kho bạc kỳ hạn 10 năm trị giá 39 tỷ USD cùng ngày, tỷ lệ đặt mua đạt 2,77 lần, cao hơn rõ rệt so với mức trung bình 2,54 lần của sáu lần gần nhất; các nhà giao dịch sơ cấp chỉ được phân bổ khoảng 2,5%, mức thấp sau khủng hoảng tài chính — nghĩa là khoảng 97,5% khối lượng phát hành được các nhà giao dịch phi sơ cấp trực tiếp nhận. Đấu thầu gián tiếp (bao gồm các ngân hàng trung ương toàn cầu và các tổ chức khác) được phân bổ 80,3%, cao hơn mức trung bình 72,4% của 10 lần gần nhất.
Một cách giải thích là: khi lợi suất vượt mức 5,3%, một phần vốn phân bổ dài hạn (quỹ hưu trí, bảo hiểm, quỹ đầu tư quốc gia và các tổ chức loại này) có thể đang chuyển từ "né tránh đầu dài" sang "phân bổ đầu dài một cách có kỷ luật". Loại vốn này có kỷ luật nội bộ đối với mức lợi suất, đủ cao thì phân bổ. Nhưng một lần đấu giá vẫn chưa đủ để xác nhận xu hướng — và cần nhấn mạnh rằng nó xác nhận nhu cầu đối với kỳ hạn 10 năm.
Sau khi công bố kết quả đấu giá, lợi suất kỳ hạn 10 năm giảm từ mức cao trong phiên về quanh 5,28%—5,30%. Sự giảm lợi suất diễn ra sau cuộc đấu giá: thay đổi biên quan trọng nhất trên thị trường trái phiếu trong ngày có thể không phải là dữ liệu kinh tế, mà là sự xuất hiện của lực mua.
3. Kỳ hạn 30 năm: đoạn đáng theo dõi hơn cả kỳ hạn 10 năm
Nếu kỳ hạn 10 năm là "neo định giá" của ngày hôm đó, thì kỳ hạn 30 năm có thể mới là đoạn tập trung áp lực nhất.
Xét về mức điểm, cả hai thực ra đều cực đoan như nhau: kỳ hạn 10 năm trong phiên đạt 5,364% là mức cao nhất kể từ tháng 4 năm 2002, kỳ hạn 30 năm trong phiên cao nhất 5,70%—5,73% là mức cao nhất kể từ tháng 5 năm 2002; theo dữ liệu từ cổng thông tin giá, cả hai hiện đều ở quanh phân vị 98% của khoảng 52 tuần. Chỉ xét mức tăng, kỳ hạn 30 năm không dốc hơn kỳ hạn 10 năm — từ đầu tháng 9, kỳ hạn 10 năm tăng từ khoảng 4,79% lên 5,28%, kỳ hạn 30 năm tăng từ khoảng 5,27% lên 5,66%.
Điều thực sự khiến kỳ hạn 30 năm "đáng kinh ngạc hơn" là ba nguyên nhân mang tính cấu trúc.
Thứ nhất, đây là đoạn mà ngân hàng trung ương không thể kiểm soát. Lãi suất chính sách quyết định trực tiếp đầu ngắn, trong khi quyền định giá lợi suất kỳ hạn 30 năm nằm trong tay thị trường — nó bao gồm kỳ vọng lạm phát và phần bù kỳ hạn. Khi Cục Dự trữ Liên bang nói "cao hơn và lâu hơn", đầu ngắn đi theo lộ trình chính sách; còn việc kỳ hạn 30 năm tăng, giống như thị trường tự bỏ phiếu về lộ trình tài khóa và lạm phát dài hạn. Theo các báo cáo công khai, trong đợt bán tháo này, đầu dài chịu áp lực lớn hơn đầu ngắn, chênh lệch lợi suất giữa kỳ hạn 10 năm và 30 năm duy trì hình thái dốc lên tích cực khoảng 35—40 điểm cơ bản — thị trường không định giá theo kiểu "đảo ngược do suy thoái", mà giống như định giá theo "lạm phát và phần bù nguồn cung".
Thứ hai, thời hạn (duration) khuếch đại biến động. Thời hạn của trái phiếu kỳ hạn 30 năm khoảng hơn gấp đôi kỳ hạn 10 năm, với cùng mức tăng lợi suất, mức giảm giá lớn hơn đáng kể. Đối với quỹ hưu trí, tổ chức bảo hiểm nắm giữ trái phiếu thời hạn dài, kỳ hạn 30 năm là đoạn tập trung áp lực định giá nhất; đối với bên phát hành (Bộ Tài chính Mỹ), đây cũng là đoạn huy động vốn đắt đỏ nhất.
Thứ ba, câu trả lời từ cuộc đấu giá kỳ hạn 10 năm không thể tự động suy rộng ra kỳ hạn 30 năm. Cuộc đấu giá ngày 7 tháng 10 cho thấy dòng vốn phân bổ sẵn sàng tiếp nhận kỳ hạn 10 năm ở mức lợi suất 5,3%; nhưng thời hạn nợ phải trả của quỹ hưu trí và bảo hiểm nhân thọ chủ yếu nằm trong khoảng 20—30 năm, liệu nhu cầu đối với đầu siêu dài có tồn tại tương tự hay không, phải chờ cuộc đấu giá kỳ hạn 30 năm ngày 8 tháng 10 để trả lời. Nếu cuộc đấu giá kỳ hạn 30 năm cũng mạnh mẽ, bằng chứng về việc lợi suất đầu dài "tạo đỉnh" sẽ tăng thêm một phần; nếu rõ ràng yếu hơn, điều đó cho thấy dòng vốn phân bổ chỉ sẵn sàng mở rộng đến kỳ hạn 10 năm, áp lực của kỳ hạn 30 năm vẫn chưa được giải tỏa.
Trong bối cảnh giá dầu duy trì trên 100 USD, kỳ vọng lạm phát truyền dẫn đến đầu siêu dài cũng trực tiếp hơn. Kết quả đấu giá kỳ hạn 30 năm và dữ liệu lạm phát tiếp theo có thể phản ánh rõ hơn xu hướng của bản thân kỳ hạn 10 năm về việc đợt tăng lãi suất này có thể đi xa đến đâu.
4. Chứng khoán Mỹ ngày ra mắt GPT-6: phân hóa phần cứng, chứ không phải đại tiệc toàn diện
Việc GPT-6 được đẩy đến toàn bộ người dùng không tạo ra "mua AI toàn diện" trên bảng giá, mà xuất hiện sự phân hóa nội bộ.
Chỉ số bán dẫn Philadelphia đóng cửa giảm 1,15%. Xu hướng trong nhóm lưu trữ và bán dẫn phân hóa: theo giá công khai, Micron tăng ngược chiều hơn 4%, Super Micro tăng hơn 3%; Qualcomm, Arm giảm hơn 2%, TSMC giảm 2,09%, Western Digital và SK Hynix ADR yếu đi.
Sức mạnh tương đối của Micron có liên quan đến cung cầu lưu trữ. Theo báo cáo, ngày 7 tháng 10 có nhà phân tích của tổ chức nước ngoài nâng giá mục tiêu của Micron từ 2.100 USD lên 3.000 USD, một trong những logic cốt lõi là nhu cầu về bộ nhớ băng thông cao





