






Sau khi đổi vị thế thành công rực rỡ, nhà sáng lập Bankless lại tiếp tục "bơm" mạnh ZEC, NEAR


- Quan điểm cốt lõi: David Hoffman, đồng sáng lập Bankless, cho rằng ZEC và NEAR đang lần lượt trở thành "điểm Schelling" mới trong các mảng lưu trữ giá trị và hợp đồng thông minh, đạt được định giá lại thông qua việc hấp thụ dòng tiền mua tràn ra từ Bitcoin và Ethereum, trong khi các blue-chip lâu đời như BTC, ETH đang đối mặt với tình trạng giá trị ngành chảy ra các tổ chức tài chính truyền thống do thiếu câu chuyện tăng trưởng 10 lần.
- Yếu tố then chốt:
- Hoffman đã bán sạch ETH vào tháng 6 năm nay, chuyển vị thế sang các token như ZEC, NEAR, và sau khi hoán đổi, nhiều token đã vượt trội hơn hẳn so với ETH.
- Vốn hóa thị trường của ZEC đã tăng vọt từ 200 triệu USD lên 260 tỷ USD, logic cốt lõi là hấp thụ dòng tiền mua tràn ra từ thị trường BTC trị giá 1,7 nghìn tỷ USD, tương tự con đường định giá lại của ETH vào năm 2021.
- NEAR được xem là "điểm Schelling" trong lĩnh vực hợp đồng thông minh, cạnh tranh dòng tiền mua hợp đồng thông minh của Ethereum, nhưng năng lượng của mảng này không bằng dòng tiền mua Bitcoin, và sức kiểm soát của ETH cũng không vững chắc như sự thống trị của BTC đối với SoV.
- Hoffman cho rằng BTC và ETH thiếu câu chuyện vững chắc để tăng thêm 10 lần, giá trị đổi mới của ngành (như Hyperliquid, Ethena, v.v.) có thể bị các tổ chức truyền thống như Robinhood, Coinbase nắm bắt.
- Nếu tổng vốn hóa thị trường crypto không thể nhảy vọt từ 3 nghìn tỷ lên 30 nghìn tỷ USD, giá trị của các dự án mới nổi sẽ khó đọng lại trong các blue-chip nguyên bản, và tổng quy mô của ngành có thể nhỏ hơn nhiều so với kỳ vọng.
Bài viết này đến từ:David Hoffman, đồng sáng lập Bankless
Biên dịch|Odaily (@OdailyChina); Người dịch|Azuma (@azuma_eth)
Lời tòa soạn: Bài viết này là bài viết mới nhất của David Hoffman, đồng sáng lập Bankless. Vào tháng 6 năm nay, Hoffman, một tín đồ lâu năm của ETH, đã công khai tuyên bố đã bán sạch ETH và chuyển sang nắm giữ ZEC, NEAR, LIT, HYPE, VVV. Vài tháng sau, các token mà Hoffman chuyển đổi đều tăng vượt trội so với ETH, và nhiều token liên tục dẫn đầu thị trường.
Trong bài viết mới nhất, Hoffman đã trình bày logic của mình khi kiên định đặt cược vào ZEC và NEAR, cho rằng hai token này sẽ trở thành "điểm Schelling" mới theo hai hướng lưu trữ giá trị và hợp đồng thông minh, với tiềm năng tăng giá vẫn còn rất lớn trong tương lai.
Dưới đây là nội dung nguyên văn của Hoffman, được Odaily biên dịch.
Chiếc cúp "Dòng tiền mua Bitcoin"
- "ZEC rốt cuộc dựa vào đâu mà tăng giá dữ dội đến vậy?"
- "Nguồn dòng tiền mua không ngừng nghỉ này rốt cuộc đến từ đâu?"
- "Làm sao một tài sản có thể tăng vốn hóa từ 200 triệu USD lên 26 tỷ USD mà không có ai thao túng?"
Trong ngành tiền mã hóa, cứ vài ngày lại xuất hiện một tài sản giành được chiếc cúp "Dòng tiền mua Bitcoin" (Bitcoin Bid).
Như mọi người đều biết, các tín đồ Bitcoin (Bitcoiners) nắm giữ BTC của họ rất chặt. Sức mạnh của cộng đồng Bitcoin và câu chuyện xung quanh nó đã xây dựng nên một "điểm Schelling" (Schelling point) cực kỳ vững chắc xoay quanh "chỉ có BTC" (BTC and BTC only), và câu chuyện này thực sự đã phát huy hiệu quả — thành quả hiện được thể hiện qua mức vốn hóa lên tới 1,7 nghìn tỷ USD.
- Ghi chú của Odaily: Ý nghĩa cốt lõi của "điểm Schelling" là, khi không có giao tiếp, mọi người có xu hướng đồng loạt lựa chọn phương án nổi bật và tự nhiên nhất.
Phòng tuyến này gần như bất khả xâm phạm. Những tín đồ Bitcoin đào ngũ sang tài sản khác sẽ bị sỉ nhục, chế giễu và cô lập. Trong giới Bitcoin chỉ có một quy tắc sắt, tránh xa altcoin (no shitcoins); nếu có quy tắc sắt thứ hai, thì đó là ngoài Bitcoin ra, mọi thứ đều là altcoin.
Tuy nhiên, các tín đồ Bitcoin cũng là người phàm. Trước cám dỗ, ghen tị và lòng tham, họ cũng không thể thoát khỏi lẽ thường.Bề ngoài là tín đồ Bitcoin nguyên giáo ngoan đạo, nhưng sau lưng thực ra cũng đang đầu cơ altcoin (Bitcoiner in the streets, shitcoiner in the sheets).
Thông thường, các tín đồ chỉ đào ngũ lẻ tẻ, không ai để ý cũng không ai quan tâm,nhưng đôi khi sẽ có đủ nhiều người đồng thời đổ xô về cùng một tài sản, đến mức sự đào ngũ này trở nên cực kỳ dễ lây lan.
ETH năm 2021 đã từng trải qua cảnh tượng này. Điều này cũng giải thích tại sao ETH khi đó có thể hoàn thành màn định giá lại giá trị đáng kinh ngạc đến vậy — vốn hóa từ 12 tỷ USD ở đáy tăng vọt lên đỉnh 554 tỷ USD.
Hãy nghe phát biểu gây sốc của Su Zhu vào tháng 10 năm 2021: "Mọi chuyện đã đến mức này, tôi biết một số người thậm chí bay khắp thế giới để sử dụng ví lạnh của họ, rút Bitcoin ra để mua Ethereum. Nếu hình tượng công khai của bạn trên Twitter là 'người theo chủ nghĩa tối đa Bitcoin', bạn đương nhiên không dám công khai đầu hàng, vì sẽ mất người theo dõi; nhưng tôi chắc chắn những người này sau lưng tuyệt đối tích trữ lượng lớn ETH."
ZEC năm 2026 chính là ETH năm 2021
ZEC đã xây dựng được một "điểm Schelling" đủ vững chắc để hấp thụ "dòng tiền mua Bitcoin". Trên thị trường đang có lượng BTC trị giá 1,7 nghìn tỷ USD, chỉ cần một phần rất nhỏ các tín đồ Bitcoin công nhận giá trị của ZEC — bất kể vì đặc tính của nó (quyền riêng tư, kháng tính toán lượng tử), hay đơn thuần để phòng ngừa rủi ro từ khoản nắm giữ BTC của mình — như vậy là đủ.
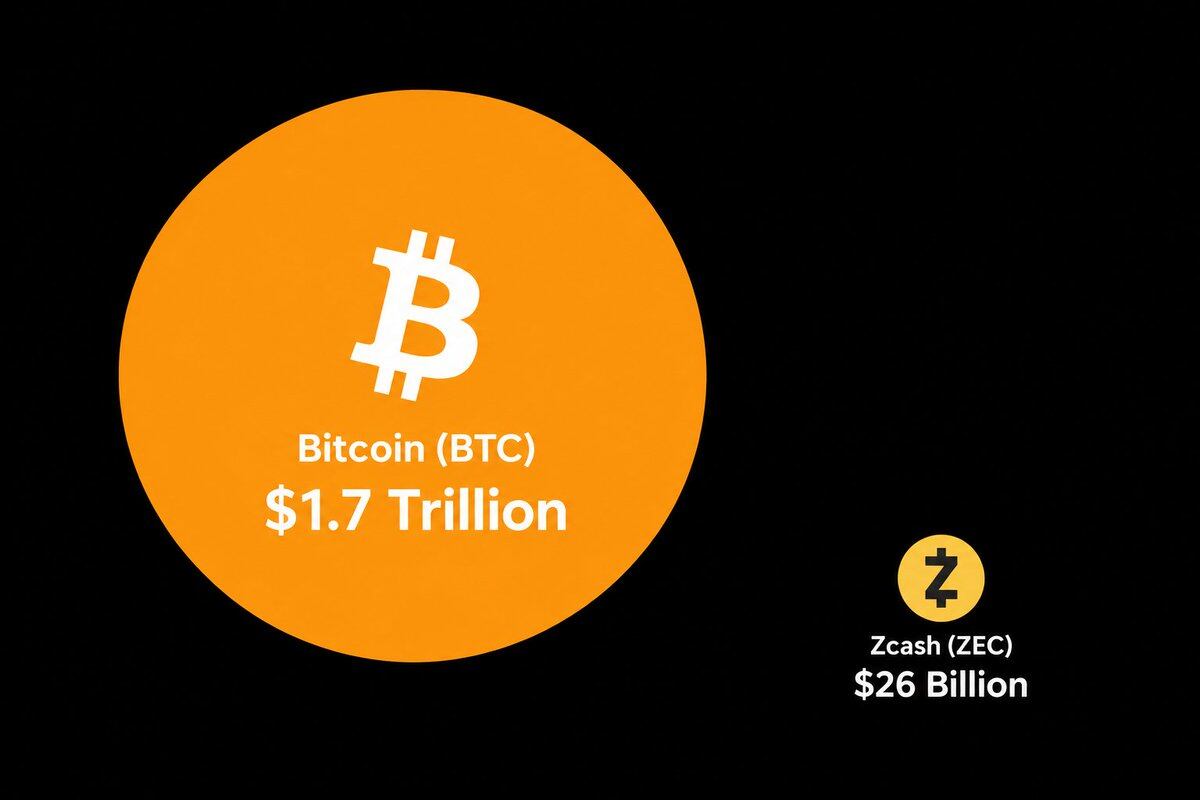
Đây chính là lý do ZEC chỉ tăng không giảm (Up Only).So với gã khổng lồ 1,7 nghìn tỷ USD, một tài sản có vốn hóa 26 tỷ USD vẫn rẻ như tiền lẻ. Chỉ cần ZEC tiếp tục thuyết phục được dù chỉ một phần nhỏ tín đồ Bitcoin mua vào một chút "để phòng trường hợp xấu nhất", nó sẽ tiếp tục tăng — trớ trêu thay, "để phòng trường hợp xấu nhất" chính là cách diễn đạt mà các tín đồ Bitcoin dùng nhiều nhất khi quảng bá BTC với cả thế giới.
ZEC tăng bao nhiêu tính theo USD không quan trọng, điều thực sự quan trọng là tỷ lệ vốn hóa của ZEC so với BTC, vì nguồn cội cốt lõi thúc đẩy dòng tiền mua ZEC vốn dĩ là sự tràn ra của tài sản từ BTC.
Nếu tôi hiểu sai, hoan nghênh mọi người chỉnh sửa, nhưng tôi cho rằng trên thị trường gần như không tồn tại những nhà phân bổ vốn như vậy — những người bỏ qua BTC, ETH và tất cả các tài sản tiền mã hóa khác, chỉ đơn thuần vì giá trị của bản thân ZEC mà mua ZEC.
NEAR: "Điểm Schelling" hoàn toàn mới trong lĩnh vực hợp đồng thông minh
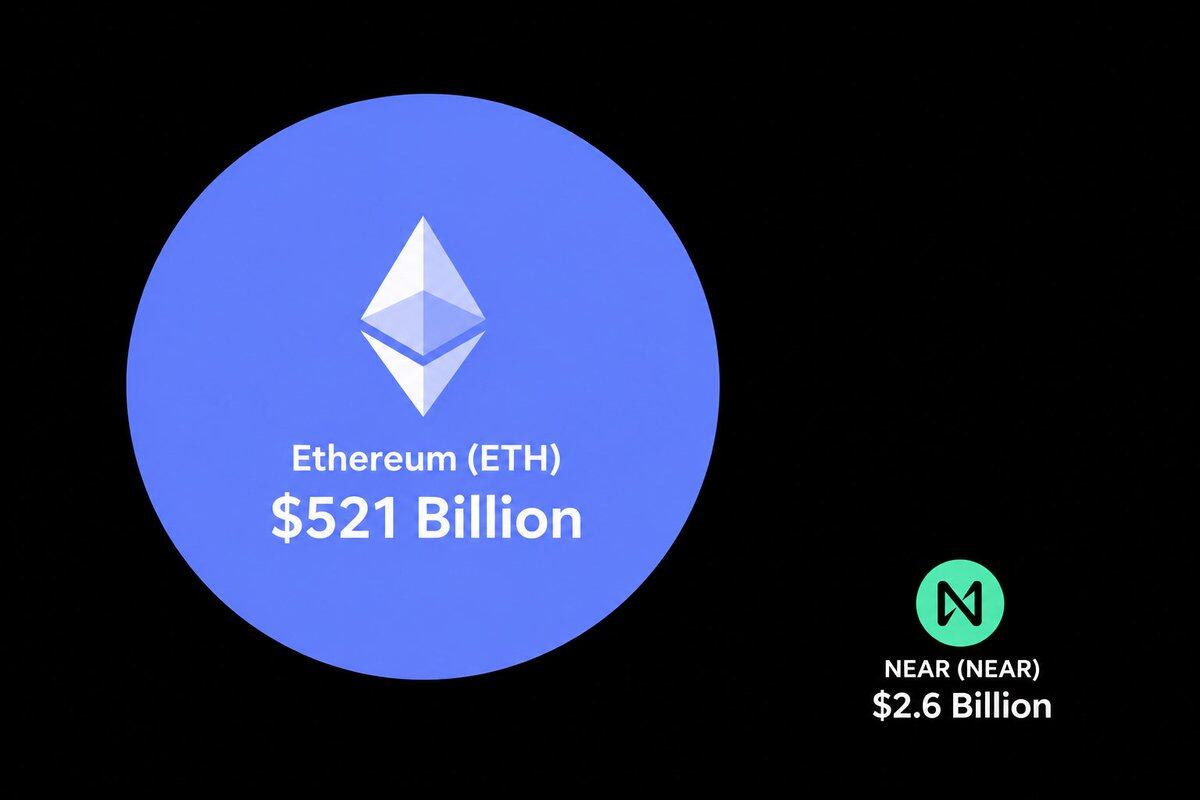
Tôi cho rằng hiện tượng tương tự cũng đang tái diễn với NEAR. NEAR đã giành được chiếc cúp "Dòng tiền mua hợp đồng thông minh" năm 2026.
"Dòng tiền mua hợp đồng thông minh" mà NEAR đang cạnh tranh rõ ràng có nguồn năng lượng không bằng "Dòng tiền mua Bitcoin" mà ZEC đang hấp thụ. Trong thế giới tiền mã hóa, câu chuyện lưu trữ giá trị (SoV) luôn đứng vị trí số một, các chuỗi công cộng hợp đồng thông minh chỉ có thể đứng thứ hai.
Hơn nữa, sự thống trị của ETH đối với hợp đồng thông minh cũng không vững chắc như sự thống trị của BTC đối với ngai vàng lưu trữ giá trị. Cú sốc mà SOL gây ra cho ETH là điều mà bất kỳ tài sản nào cũng chưa từng gây ra cho Bitcoin; và so với tính độc quyền của những người theo chủ nghĩa tối đa Bitcoin, văn hóa của cộng đồng Ethereum vốn dĩ lỏng lẻo, bao dung và đa dạng hơn.
Do đó, nhóm người mua mà NEAR thu hút có thể phân tán hơn so với các tín đồ Bitcoin mà ZEC hướng tới.Tuy nhiên, logic nền tảng thì hoàn toàn giống nhau.
Ngày càng ít người sẵn sàng mua những blue-chip lâu đời với vốn hóa khổng lồ, lý do rất đơn giản, thiếu tỷ suất sinh lời đủ hấp dẫn. Và đến năm 2026, hai blue-chip lâu đời này đã mang trên mình quá nhiều gánh nặng kỹ thuật, kiến trúc công nghệ đã tỏ ra lỗi thời.
Lời nguyền của blue-chip
Đáng tiếc thay, động thái thị trường này để lại cho toàn ngành tiền mã hóa một bài toán khó — luôn phải có ai đó đứng ra tiếp nhận những tài sản blue-chip này.
Bitcoin cần hoàn thành quá trình lột xác, từ một loại tiền kỹ thuật số biến động cao tiến hóa hoàn toàn thành một sản phẩm thay thế vàng trưởng thành, nhưng nhìn vào biểu hiện gần đây, BTC dường như chưa thể đảm nhận tốt vai trò này; ngược lại, vàng thật, bất kể tồn tại bao nhiêu khuyết điểm, vàng vẫn mãi là vàng.
Và sau Tom Lee, ai sẽ là người mua ETH? Cho đến nay tôi vẫn chưa thấy được căn cứ vững chắc hay câu chuyện hoàn toàn mới nào có thể giúp nó tăng thêm 10 lần.
Nếu hai tài sản dẫn đầu về vốn hóa không thể đạt mức tăng trưởng 10 lần trên nền tảng này, toàn ngành sẽ tiến lên như thế nào?Phát triển là điều tất yếu — Hyperliquid, Venice, Lighter, Ethena và Morpho đều đã mang đến những đổi mới đáng kinh ngạc. Nhưng trừ khi tổng vốn hóa tiền mã hóa có thể nhảy vọt từ 3 nghìn tỷ USD lên 30 nghìn tỷ USD, nếu không giá trị mà lứa dự án khởi nghiệp mới nổi này tạo ra phần lớn sẽ bị các tổ chức bên ngoài ngành tiền mã hóa nắm bắt, chứ không đọng lại trong các blue-chip bản địa của chúng ta.
So với BTC và ETH, Robinhood, Coinbase, Apollo cùng các công ty môi giới truyền thống rõ ràng đang ở vị trí tốt hơn để hưởng lợi từ làn sóng thế lực mới này.Còn việc BTC và ETH rốt cuộc có thể hấp thụ được giá trị thực chất từ đó hay không, hiện tại nhìn vào thì khá đáng nghi ngờ.
Nếu cục diện này tiếp tục, chúng ta có thể luôn đón nhận những người chiến thắng cục bộ mới, nhưng tổng thể nền tảng của toàn ngành tiền mã hóa e rằng vẫn sẽ thấp hơn nhiều so với khát vọng vĩ đại mà chúng ta từng có.
Mong rằng tôi đã quá nóng lòng, và cũng chân thành hy vọng tổng vốn hóa tiền mã hóa trong chu kỳ này có thể thực sự vượt qua cột mốc 10 nghìn tỷ USD! Tiến tới hàng nghìn tỷ (Zillions)!





