


上一次还是雷曼破产前夕:美财政部时隔近17年重启「9天期超短债」,2027「钱荒」预演?


- ประเด็นหลัก: กระทรวงการคลังสหรัฐฯ กลับมาเปิดตัวการระดมทุนด้วยตั๋วเงินคลังระยะสั้นมากอายุ 9 วันอีกครั้งในรอบ 17 ปี สะท้อนแรงกดดันด้านการบริหารเงินสดของรัฐบาลที่ร้อนแรงขึ้น ประกอบกับธนาคารกลางสหรัฐฯ ระงับการอัดฉีดทุนสำรอง ทำให้ตลาดยิ่งมีความกังวลต่อการประเมินความเพียงพอของทุนสำรอง
- องค์ประกอบสำคัญ:
- กระทรวงการคลังขาย CMB อายุ 9 วันมูลค่า 1.5 หมื่นล้านดอลลาร์ในอัตราดอกเบี้ย 3.910% เป็นครั้งแรกนับตั้งแต่เดือนกรกฎาคม 2008 โดยสัดส่วนผู้ประมูลแบบอ้อมเพิ่มขึ้นเป็น 45.8%
- เครื่องมือประเภทนี้ได้รับการออกจำหน่ายเพียง 11 ครั้งนับตั้งแต่ปี 1980 โดยมีช่วงเว้นว่างถึง 6 ปีในทศวรรษที่ผ่านมา แต่เมื่อสี่สัปดาห์ก่อนเพิ่งออก CMB อายุ 10 วันมูลค่า 2.5 หมื่นล้านดอลลาร์
- คาดว่ายอดคงเหลือ TGA จะแตะจุดสูงสุดประมาณ 1.025 ล้านล้านดอลลาร์ภายในสิ้นเดือนพฤศจิกายน ขณะที่ธนาคารกลางสหรัฐฯ สาขานิวยอร์กกำหนดการซื้อทุนสำรองเป็นศูนย์ครั้งระหว่างวันที่ 16 พฤศจิกายนถึง 11 ธันวาคม
- ณ วันที่ 13 พฤศจิกายน หนี้สินเหลือพื้นที่เพียง 685.1 พันล้านดอลลาร์ก่อนถึงเพดาน 41.1 ล้านล้านดอลลาร์ โดย Goldman Sachs และ JPMorgan คาดว่าเพดานดังกล่าวจะมีผลบังคับใช้ในเดือนกุมภาพันธ์ปีหน้า
- Goldman Sachs เตือนว่าขนาดทุนสำรองกำลังอยู่ใกล้จุดวิกฤตของเส้นอุปสงค์ ส่วนความเสี่ยงที่ไกลออกไปในปี 2027 อาจทำให้เครื่องมือระดมทุนระยะสั้นมากปรากฏขึ้นบ่อยครั้งยิ่งขึ้น
ผู้เขียนต้นฉบับ: เป้า อี้หลง
แหล่งที่มาต้นฉบับ: Wallstreetcn
กระทรวงการคลังสหรัฐฯ กำลังบริหารความต้องการเงินสดของตนด้วยกรอบเวลาที่สั้นลงเรื่อยๆ เครื่องมือระดมทุนที่ถูกทิ้งร้างมาเกือบ 17 ปีได้กลับมาปรากฏอีกครั้งอย่างเงียบๆ สร้างความกังวลเพิ่มเติมต่อการประเมินความเพียงพอของเงินสำรองของธนาคารกลางสหรัฐฯ ในตลาด
เมื่อวันที่ 19 พฤศจิกายน กระทรวงการคลังสหรัฐฯ ขายตั๋วเงินคลังประเภทบริหารเงินสด (CMB) อายุเพียง 9 วัน มูลค่า 15 พันล้านดอลลาร์ ในอัตราดอกเบี้ย 3.910% นี่เป็นการออกเครื่องมือระยะสั้นพิเศษประเภทนี้ครั้งแรกนับตั้งแต่เดือนกรกฎาคม 2008 ซึ่งในขณะนั้น IndyMac เพิ่งถูกเข้าควบคุม และ Lehman Brothers เหลือเวลาอีกเพียงสองเดือนก่อนล้มละลาย
“ตั๋วเงินอายุ 9 วัน” ครั้งนี้มีวันออก 24 พฤศจิกายน และวันครบกำหนด 3 ธันวาคม ความต้องการในการประมูลยังถือว่ามั่นคง ผู้ประมูลโดยอ้อมได้รับการจัดสรรในสัดส่วน 45.8% สูงกว่าการประมูลประเภทเดียวกันในเดือนตุลาคมซึ่งอยู่ที่ 18.3% ขณะที่สัดส่วนการจัดสรรให้ดีลเลอร์หลักลดลงจาก 77.6% เหลือ 52.0%
นับตั้งแต่ปี 1980 ที่มีบันทึกการประมูลครบถ้วน เครื่องมือประเภทนี้曾被ออกทั้งหมดเพียง 11 ครั้ง และในทศวรรษที่ผ่านมามีถึงหกปีที่ไม่มีการออกเลย และเมื่อสี่สัปดาห์ก่อน เมื่อวันที่ 22 ตุลาคม กระทรวงการคลังสหรัฐฯ ได้ขายตั๋วเงินคลังระยะสั้นอายุ 10 วัน มูลค่า 25 พันล้านดอลลาร์ไปแล้ว
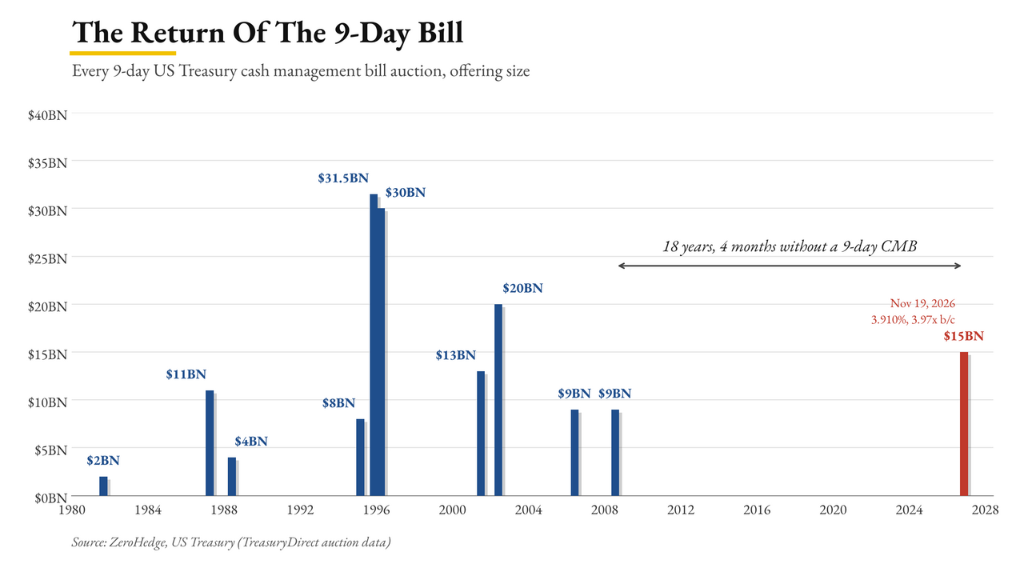
การปรากฏซ้ำบ่อยครั้งของเครื่องมือระดมทุนระยะสั้นสะท้อนถึงแรงกดดันด้านการบริหารเงินสดของรัฐบาลสหรัฐฯ ที่กำลังเพิ่มขึ้นอย่างเงียบๆ
เหตุใดเงินสำรองสภาพคล่องของกระทรวงการคลังสหรัฐฯ จึงอยู่ในภาวะวิกฤต
ตามการรวบรวมข้อมูลของ Zerohedge CMB ระยะสั้นพิเศษได้กลายเป็นสิ่งที่พบเห็นได้ยากมาก ในทศวรรษที่ผ่านมามีถึงหกปีที่ไม่ปรากฏเลยแม้แต่ครั้งเดียว
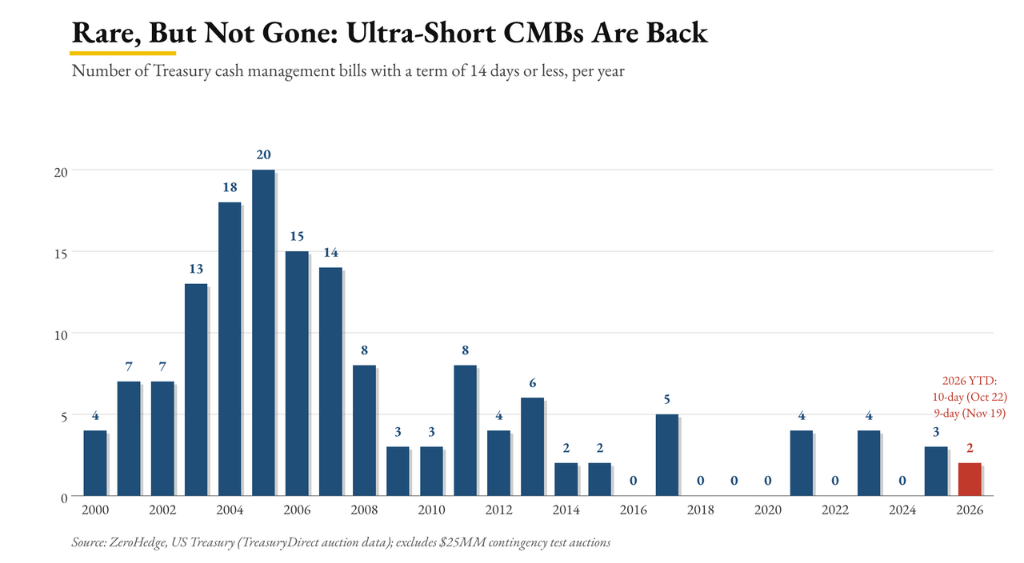
กระทรวงการคลังสหรัฐฯ ได้ประกาศล่วงหน้าในแถลงการณ์การรีไฟแนนซ์เมื่อวันที่ 4 พฤศจิกายนว่า อาจออก CMB ระยะสั้นพิเศษในปลายเดือนพฤศจิกายน เครื่องมืออายุ 9 วันครั้งนี้ใช้เพื่อข้ามช่องว่างปลายเดือน โดยวันชำระบัญชีกำหนดไว้ในวันอังคารก่อนวันขอบคุณพระเจ้า และวันครบกำหนดตรงกับหลังการไหลออกของเงินทุนจำนวนมากในวันที่ 1 ธันวาคมพอดี
ตามการวิเคราะห์ของ John Comiskey จาก Reverse Engineering Finance วัตถุประสงค์ของ CMB อายุ 10 วันในเดือนตุลาคม คือการให้สภาพคล่องเชื่อมต่อระยะสั้นแก่บัญชีทั่วไปของกระทรวงการคลัง (TGA) เมื่อยอดคงเหลือเข้าใกล้ค่าขั้นต่ำที่กำหนดโดยนโยบายยอดเงินสดคงเหลือของกระทรวงการคลัง
กระทรวงการคลังสหรัฐฯ กำลังเติมเงินสำรองให้ TGA ในปัจจุบัน โดยคาดว่ายอดคงเหลือของบัญชีจะแตะจุดสูงสุดชั่วคราวที่ประมาณ 1.025 ล้านล้านดอลลาร์ในปลายเดือนพฤศจิกายน
อีกด้านของปัญหาอยู่ที่ธนาคารกลางสหรัฐฯ ทีมงานด้านอัตราดอกเบี้ยของ Goldman Sachs เคยคาดการณ์ว่า ธนาคารกลางสหรัฐฯ จะกลับมาเริ่มปฏิบัติการซื้อพันธบัตรเพื่อบริหารเงินสำรองในเดือนนี้ ในวงเงินประมาณ 1 หมื่นล้านดอลลาร์ อย่างไรก็ตาม ธนาคารกลางสหรัฐฯ สาขานิวยอร์กได้กำหนดให้ไม่มีการซื้อเงินสำรองเลยในช่วงวันที่ 16 พฤศจิกายน ถึง 11 ธันวาคม ซึ่งเป็นการขยายช่วงหยุดชะงักที่เริ่มตั้งแต่กลางเดือนสิงหาคมออกไปอีก
เมื่อสองปัจจัยรวมกัน——ธนาคารกลางสหรัฐฯ ไม่ฉีดเงินสำรอง ขณะที่กระทรวงการคลังสหรัฐฯ ก็เร่งเติม TGA——ช่องว่างสภาพคล่องปลายเดือนจึงทำได้เพียงใช้ตั๋วเงินอายุ 9 วันมาเติมเต็ม
เพดานหนี้ใกล้เข้ามา ความเสี่ยงปี 2027 กำลังก่อตัว
แรงกดดันในขณะนี้อาจเป็นเพียงการซ้อมใหญ่ ณ วันที่ 13 พฤศจิกายน หนี้สหรัฐฯ ยังมีช่องว่างอีก 6.851 แสนล้านดอลลาร์จากเพดาน 41.1 ล้านล้านดอลลาร์ แต่ช่องว่างนี้กำลังแคบลงอย่างรวดเร็ว ทั้ง Goldman Sachs และ JPMorgan ต่างคาดการณ์ว่าข้อจำกัดเพดานหนี้จะมีผลบังคับใช้ในเดือนกุมภาพันธ์ปีหน้า
ประสบการณ์ในอดีตแสดงให้เห็นว่า เมื่อถึงเพดานหนี้ TGA จะถูกใช้ไปโดยปริยาย และเมื่อปัญหาเพดานหนี้ได้รับการแก้ไขก็ต้องสร้างกลับคืนอย่างรวดเร็ว กระบวนการนี้เคยกระตุ้นให้เกิดความผันผวนอย่างรุนแรงในตลาดเงินทั้งในปี 2019 และ 2023 Goldman Sachs ได้ออกคำเตือนเกี่ยวกับเรื่องนี้ว่า:
ขนาดเงินสำรองในปัจจุบันอยู่ใกล้จุดวิกฤตของเส้นอุปสงค์
นักวิเคราะห์เห็นว่า ความเสี่ยงที่ยาวไกลกว่านั้นชี้ไปที่ปี 2027 ในขณะนั้นหากปัญหาเพดานหนี้ทับซ้อนกับความต้องการสร้าง TGA กลับคืนอีกครั้ง เครื่องมือระดมทุนระยะสั้นพิเศษที่คล้ายคลึงกันอาจปรากฏบ่อยขึ้น และธนาคารกลางสหรัฐฯ อาจถูกบังคับให้กลับมาเริ่มปฏิบัติการซื้อตั๋วเงินคลังระยะสั้นอีกครั้งในลักษณะที่ถูกกระทำมากกว่า
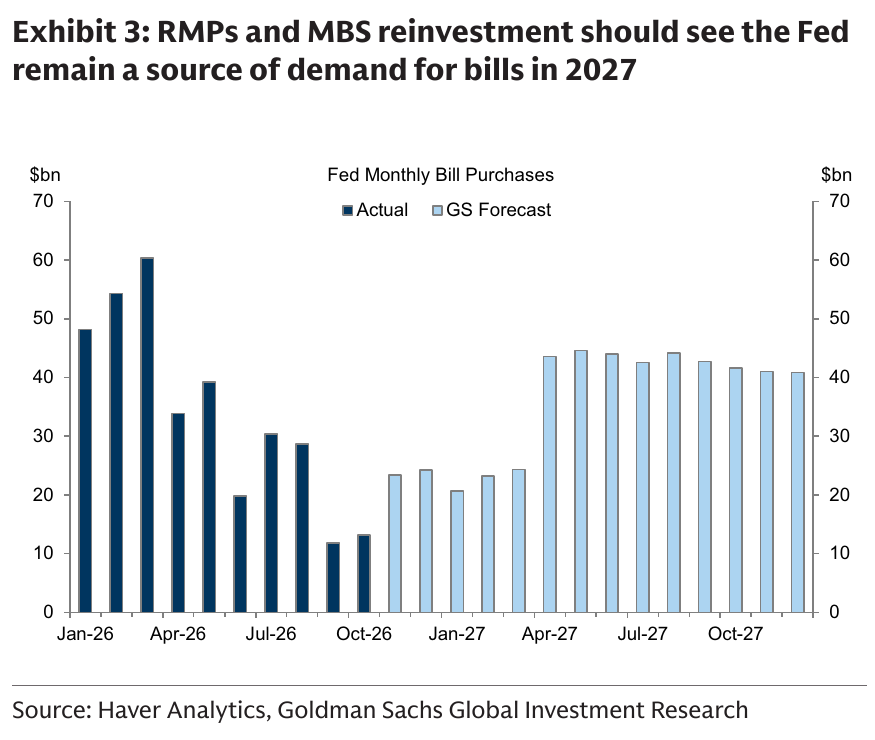
เมื่อผู้กู้ยืม sovereign รายใหญ่ที่สุดในโลกเริ่มวางแผนกระแสเงินสดเป็นหน่วย 9 วัน น้ำหนักที่คำว่า "เงินสำรองเพียงพอ" แบกรับไว้อาจหนักกว่าที่ตลาดเคยประเมินไว้มากทีเดียว





