


ภาพรวมผลประกอบการไตรมาส 2 ปีงบประมาณ 2027 ของ Alibaba (BABA):ธุรกิจคลาวด์ AI จะช่วยปรับปรุงกระแสเงินสดได้หรือไม่?


- ประเด็นหลัก:ความขัดแย้งหลักในผลประกอบการไตรมาส 2 ปีงบประมาณ 2027 ของ Alibaba อยู่ที่การต่อสู้ระหว่างการเติบโตอย่างรวดเร็วของธุรกิจคลาวด์ AI กับค่าใช้จ่ายฝ่ายทุนมหาศาลที่ทำให้กระแสเงินสดอิสระติดลบ โดยตลาดจับตาจุดยืนยันสามประการ ได้แก่ การเพิ่มขึ้นของอัตรากำไรคลาวด์ การลดขาดทุนของค้าปลีกแบบทันที และการทรงตัวของ CMR
- ปัจจัยสำคัญ:
- ตลาดคาดการณ์รายได้รวมไตรมาส 2 เติบโต 8.9% เมื่อเทียบปีต่อปีเป็น 2.6985 แสนล้านหยวน กำไรต่อ ADS 1.65 ดอลลาร์ ผลประกอบการจะประกาศก่อนเปิดตลาดสหรัฐฯ ในวันที่ 19 พฤศจิกายน
- รายได้ภายนอกของ Alibaba Cloud ในไตรมาส 1 เติบโต 45% รายได้จากผลิตภัณฑ์ AI อยู่ที่ 1.24 หมื่นล้านหยวน เติบโตสามหลักต่อเนื่อง 12 ไตรมาส ARR อยู่ที่ 4.95 หมื่นล้านหยวน ส่วนคลาวด์มี EBITDA ที่ปรับปรุงแล้วเพิ่มขึ้น 133% เมื่อเทียบปีต่อปีเป็น 5.628 พันล้านหยวน
- ค่าใช้จ่ายฝ่ายทุนไตรมาส 1 พุ่งขึ้น 75% เมื่อเทียบปีต่อปีเป็น 6.768 หมื่นล้านหยวน ส่งผลให้กระแสเงินสดอิสระไหลออกสุทธิ 4.467 หมื่นล้านหยวน ฝ่ายบริหารกล่าวว่าระยะเวลาคืนทุนคาดว่าจะลดลงจาก 3 ปีเหลือ 2.5 ปี
- กลุ่มอีคอมเมิร์ซมีรายได้ไตรมาส 1 อยู่ที่ 2.0586 แสนล้านหยวน EBITDA ที่ปรับปรุงแล้ว 3.975 หมื่นล้านหยวน รายได้ค้าปลีกแบบทันทีเพิ่มขึ้น 45% เป็น 5.33 หมื่นล้านหยวน แต่ CMR ของอีคอมเมิร์ซแบบดั้งเดิมลดลง 7% เมื่อเทียบปีต่อปี
- ณ สิ้นเดือนมิถุนายน ฐานะเงินสดสุทธิอยู่ที่ 2.07975 แสนล้านหยวน ในเดือนสิงหาคมระดมทุนเพิ่ม 8 หมื่นล้านดอลลาร์ฮ่องกงจากการออกหุ้นเพิ่มทุนเพื่อใช้ในโครงสร้างพื้นฐาน AI ไตรมาส 1 ชะลอการซื้อหุ้นคืนเหลือ 162 ล้านดอลลาร์
- ราคาเป้าหมายเฉลี่ยของนักวิเคราะห์ 14 รายบน Wall Street อยู่ที่ 186.86 ดอลลาร์ ราคาหุ้นปัจจุบันประมาณ 94.3 ดอลลาร์ อัตราส่วนราคาต่อกำไรล่วงหน้าน้อยกว่า 16 เท่า
กลุ่มอาลีบาบา(ตลาดหลักทรัพย์นิวยอร์ก รหัส BABA,ตลาดหลักทรัพย์ฮ่องกง รหัส 9988)กำหนดประกาศผลประกอบการไตรมาสที่สองของปีงบประมาณ 2027 (ซึ่งตรงกับไตรมาสที่สามตามปฏิทินปี 2026) สำหรับงวดสิ้นสุดวันที่ 30 กันยายน 2026 แบบยังไม่ตรวจสอบ ในวันพฤหัสบดีที่ 19 พฤศจิกายน 2026 ก่อนเปิดตลาดหุ้นสหรัฐฯ ตามเวลามาตรฐานตะวันออก และจะจัดประชุมทางโทรศัพท์ในเวลา 20:00 น. ตามเวลาสิงคโปร์ของวันเดียวกัน (07:00 น. ตามเวลามาตรฐานตะวันออก) โดยฉันทามติของตลาดคาดการณ์ว่ารายได้รวมของไตรมาสจะเติบโตประมาณ 8.9% เมื่อเทียบปีต่อปีเป็น 2.6985 แสนล้านหยวน (ฉันทามติในรูปสกุลเงินดอลลาร์อยู่ที่ 4.023 หมื่นล้านดอลลาร์) และคาดว่ากำไรต่อหุ้น American Depositary Share (ADS) จะอยู่ที่ 1.65 ดอลลาร์ หลังจากที่ไตรมาสแรกบันทึกการเติบโตของรายได้คลาวด์ภายนอกที่ 45% เมื่อเทียบปีต่อปี (รายได้จากผลิตภัณฑ์ที่เกี่ยวข้องกับ AI เติบโตแบบตัวเลขสามหลักติดต่อกันเป็นไตรมาสที่ 12 โดยแตะ 1.24 หมื่นล้านหยวน) แต่รายจ่ายฝ่ายทุนรายไตรมาสพุ่งสูงขึ้น 75% เมื่อเทียบปีต่อปีเป็น 6.768 หมื่นล้านหยวน ส่งผลให้กระแสเงินสดอิสระติดลบสุทธิ 4.467 หมื่นล้านหยวน ประเด็นหลักของรายงานไตรมาสสองครั้งนี้จึงอยู่ที่ว่า Cloud Intelligence Group ของอาลีบาบาจะสามารถรักษาการเติบโตสูงเกิน 45% พร้อมกับดันอัตรากำไร EBITA ที่ปรับปรุงแล้วจาก 12% ให้สูงขึ้นได้หรือไม่ และการลดขาดทุนของธุรกิจค้าปลีกทันทีจะช่วยบรรเทาแรงกดดันระยะสั้นจากการลงทุนมหาศาลในโครงสร้างพื้นฐาน AI ที่มีต่อกระแสเงินสดอิสระได้หรือไม่
ประเด็นสำคัญ
กุญแจสำคัญในการทำความเข้าใจรายงานผลประกอบการไตรมาสที่สองของปีงบประมาณ 2027 ของอาลีบาบา คือการจับแกนหลักคู่ขนานระหว่าง "การเร่งปลดปล่อยกำไรของ AI คลาวด์" กับ "การลงทุนสินทรัพย์หนักทั้งในอีคอมเมิร์ซและพลังประมวลผลไปพร้อมกัน" ย้อนกลับไปดูบทวิเคราะห์ผลประกอบการไตรมาสแรกของอาลีบาบาที่เผยแพร่เมื่อวันที่ 20 สิงหาคม 2026 รายได้รวมของกลุ่มในไตรมาสแรกเติบโต 9% เมื่อเทียบปีต่อปีเป็น 2.68953 แสนล้านหยวน โดยรายได้ภายนอกและรายได้รวมของ Alibaba Cloud ต่างเร่งตัวขึ้นเป็น 45% ทั้งคู่ สัดส่วนผลิตภัณฑ์ที่เกี่ยวข้องกับ AI ต่อรายได้คลาวด์ภายนอกเพิ่มขึ้นเป็น 35% (รายได้annualized run rate หรือ ARR แตะ 4.95 หมื่นล้านหยวน) ส่งผลให้ EBITA ที่ปรับปรุงแล้วของธุรกิจคลาวด์พุ่งขึ้น 133% เมื่อเทียบปีต่อปีเป็น 5.628 พันล้านหยวน อย่างไรก็ตาม จากผลกระทบของการขาดทุน EBITA ที่ปรับปรุงแล้ว 1.3861 หมื่นล้านหยวนใน AI Lab และแอปพลิเคชัน (การอนุมาน Qwen และการวิจัยพัฒนาโมเดล) รวมถึงการลงทุนช่วงเริ่มต้นของ Taobao Instant Commerce EBITA ที่ปรับปรุงแล้วของกลุ่มโดยรวมลดลง 30% เมื่อเทียบปีต่อปีเป็น 2.7329 หมื่นล้านหยวน และกำไรสุทธิตามหลักการบัญชีที่รับรองทั่วไป (GAAP) ลดลง 75% เมื่อเทียบปีต่อปีเป็น 1.0444 หมื่นล้านหยวน ต่อมาในช่วงวันที่ 24-26 สิงหาคม บริษัทได้เสร็จสิ้นการเสนอขายหุ้นใหม่ในฮ่องกงมูลค่า 8 หมื่นล้านดอลลาร์ฮ่องกง (ประมาณ 1 หมื่นล้านดอลลาร์สหรัฐ) ตามที่ได้แยกแยะไว้ในบทวิเคราะห์การเสนอขายหุ้นหนึ่งหมื่นล้านดอลลาร์ของอาลีบาบา ซึ่งจัดสรรไว้โดยเฉพาะสำหรับการขยายฐานพลังประมวลผล AI ทั่วโลก ที่ระดับการประเมินมูลค่าที่หุ้น BABA ซื้อขายอยู่ที่ 94.30 ดอลลาร์ (คิดเป็นอัตราส่วนราคาต่อกำไรล่วงหน้าประมาณ 11.6 ถึง 16 เท่า ราคาเป้าหมายฉันทามติของวอลล์สตรีทอยู่ที่ 186.86 ดอลลาร์) แนวโน้มรายได้จากการจัดการลูกค้า (CMR) อัตรากำไรของธุรกิจคลาวด์ และความเข้มข้นของรายจ่ายฝ่ายทุนก่อนเปิดตลาดในวันพฤหัสบดีจะเป็นตัวกระตุ้นหลักที่ชี้ขาดการประเมินมูลค่าใหม่ของหุ้น
ฐานปีงบประมาณ การแปลงเวลา冬季 และเกณฑ์ฉันทามติของรายงานไตรมาสสอง
ตามประกาศอย่างเป็นทางการจากเว็บไซต์นักลงทุนสัมพันธ์ของอาลีบาบาและกำหนดการประกาศของ Business Wireที่เผยแพร่เมื่อวันที่ 6 พฤศจิกายน 2026 บริษัทจะประกาศผลประกอบการทางการเงินสำหรับไตรมาสสิ้นสุดวันที่ 30 กันยายน 2026 ก่อนเปิดตลาดหุ้นสหรัฐฯ (ก่อนเวลา 09:30 น. ตามเวลาตะวันออก / 22:30 น. ตามเวลาสิงคโปร์) ในวันพฤหัสบดีที่ 19 พฤศจิกายน 2026 ตามเวลามาตรฐานตะวันออก และจะจัดการประชุมทางโทรศัพท์กับผู้บริหารในเวลา 07:00 น. ตามเวลามาตรฐานตะวันออกของวันเดียวกัน (20:00 น. ตามเวลาฮ่องกงและสิงคโปร์ของวันเดียวกัน)
สำหรับนักลงทุนข้ามเขตเวลาที่ติดตามทั้งตลาดหุ้นสหรัฐฯ และฮ่องกง จำเป็นต้องชัดเจนเกณฑ์พื้นฐานสองประการก่อน ประการแรก ปีงบประมาณของอาลีบาบาใช้รอบปีบัญชีตั้งแต่วันที่ 1 เมษายนถึงวันที่ 31 มีนาคมของปีถัดไป ดังนั้นสามเดือนสิ้นสุดวันที่ 30 กันยายน 2026 จึงถูกระบุอย่างเคร่งครัดในเกณฑ์ปีงบประมาณอย่างเป็นทางการว่าเป็น ไตรมาสที่สองของปีงบประมาณ 2027 (Q2 FY2027) และในเกณฑ์ไตรมาสตามปฏิทินจะตรงกับ ไตรมาสที่สามตามปฏิทินปี 2026 (September Quarter 2026) ประการที่สอง เนื่องจากสหรัฐฯ ได้สิ้นสุดเวลาออมแสงเมื่อวันที่ 1 พฤศจิกายน 2026 และกลับสู่เวลามาตรฐาน (EST, UTC-5) เวลา 07:00 น. ตามเวลาตะวันออกจึงตรงกับเวลา 12:00 น. ตามเวลาสากลเชิงพิกัด (UTC) และเวลา 20:00 น. ตามเวลาสิงคโปร์และปักกิ่ง (UTC+8) (เลื่อนออกไปหนึ่งชั่วโมงเมื่อเทียบกับการประชุมทางโทรศัพท์ที่เคยจัดเวลา 07:00 น. ตามเวลาตะวันออกในช่วงเวลาออมแสง)
เมื่อพิจารณาประกอบกับรายงานทางการอย่างเป็นทางการของไตรมาสแรกจาก SEC, เกณฑ์อ้างอิงทางประวัติศาสตร์ที่เปิดเผยในรายงานไตรมาสมิถุนายน 2026 ฉบับเต็ม รวมถึงฉันทามติ S&P ของ Moomoo (ค่าเฉลี่ยในรูปหยวนจากนักวิเคราะห์ 18 ราย) และสถิติประมาณการกำไรของ MarketBeat (ค่าเฉลี่ยในรูปดอลลาร์ต่อ ADS) ตารางด้านล่างเปรียบเทียบตัวชี้วัดทางการเงินหลักที่คาดการณ์ไว้อย่างครบถ้วนระหว่างช่วงเดียวกันของปีก่อน (Q2 FY2026) ไตรมาสก่อนหน้า (Q1 FY2027) และรายงานไตรมาสสองครั้งนี้ (Q2 FY2027)
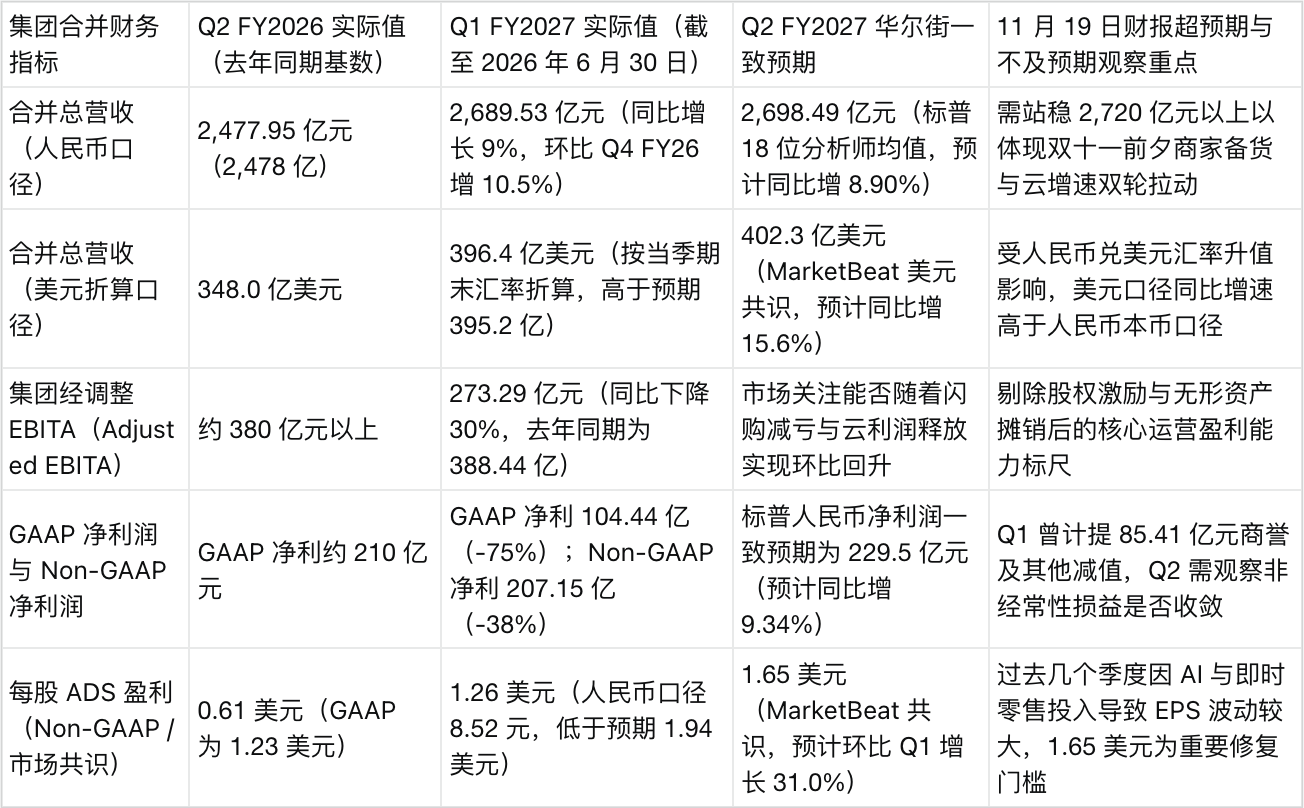
Cloud Intelligence Group และความต้องการผลิตภัณฑ์ AI: การเติบโต 45%, ARR 4.95 หมื่นล้าน และอัตรากำไร 12% จะสูงขึ้นต่อได้หรือไม่?
ในระบบการประเมินมูลค่าปัจจุบันของอาลีบาบา Cloud Intelligence Group คือเครื่องยนต์ตัวแรกที่ชี้ขาดว่าอัตราส่วนราคาต่อกำไรจะฟื้นตัวขึ้นได้หรือไม่ ตามข้อมูลที่เปิดเผยในบันทึกการประชุมทางโทรศัพท์ไตรมาสแรกของ TradingKeyและบทวิเคราะห์ล่วงหน้าไตรมาสสองของ Tiger Brokers Alibaba Cloud ส่งมอบผลงานที่ทั้งปริมาณและราคาเพิ่มขึ้นในไตรมาสแรก อัตราการเติบโตเมื่อเทียบปีต่อปีของรายได้รวมของกลุ่มธุรกิจคลาวด์และรายได้จากลูกค้าภายนอกต่างเร่งตัวขึ้นเป็น 45% (เพิ่มขึ้นอีก 11 จุดเปอร์เซ็นต์จาก 34% ในไตรมาสที่สามตามปฏิทินปี 2025) สัดส่วนผลิตภัณฑ์ที่เกี่ยวข้องกับ AI ในรายได้คลาวด์ภายนอกของไตรมาสแตะ 35% คิดเป็นรายได้ผลิตภัณฑ์ AI รายไตรมาส 1.24 หมื่นล้านหยวน (ประมาณ 1.8 พันล้านดอลลาร์) เติบโตแบบตัวเลขสามหลัก (เกิน 100%) เมื่อเทียบปีต่อปีติดต่อกันเป็นไตรมาสที่ 12 แล้ว
เมื่อคำนวณจากรายได้รายไตรมาส 1.24 หมื่นล้านหยวนในไตรมาสแรก รายได้annualized run rate (ARR) ของผลิตภัณฑ์ที่เกี่ยวข้องกับ AI ของอาลีบาบาได้แตะ 4.95 หมื่นล้านหยวน (ประมาณ 7.3 พันล้านดอลลาร์) เพิ่มขึ้น 38.3% เมื่อเทียบไตรมาสต่อไตรมาสจาก ARR 3.58 หมื่นล้านหยวนในไตรมาสที่สี่ของปีงบประมาณ 2026 ในการประชุมทางโทรศัพท์ไตรมาสแรก CEO Wu Yongming และผู้บริหารย้ำเป้าหมายเชิงปริมาณระยะกลางและระยะยาวที่ชัดเจนสองประการ ประการแรก การบรรลุ ARR ของ Model as a Service (MaaS ซึ่งอิงจากตระกูลโมเดลโอเพนซอร์สและเชิงพาณิชย์ Tongyi Qianwen Qwen และ QwenWork enterprise agent) ให้ทะลุ 3 หมื่นล้านหยวนภายในสิ้นปี 2026 ประการที่สอง การบรรลุรายได้คลาวด์ภายนอกต่อปีทะลุ 1 แสนล้านหยวนและอัตรากำไรขั้นต้นที่ระดับ 20% ภายในปี 2030

เมื่อวิเคราะห์เมทริกซ์กลุ่มธุรกิจในตารางข้างต้น นักลงทุนควรตรวจสอบรายละเอียดเชิงปริมาณสามประการของ Alibaba Cloud ก่อนเปิดตลาดวันพฤหัสบดี ประการแรก ภายใต้ฐานที่สูงซึ่งอัตราการเติบโตของรายได้คลาวด์ได้เพิ่มขึ้นเป็น 34% แล้วในช่วงเดียวกันของปีก่อน (ไตรมาสที่สามตามปฏิทินปี 2025) อัตราการเติบโตของรายได้ภายนอกของธุรกิจคลาวด์ในไตรมาสนี้จะยังคงอยู่ในช่วง 40% ถึง 45% ได้หรือไม่ ประการที่สอง สัดส่วนผลิตภัณฑ์ที่เกี่ยวข้องกับ AI ต่อรายได้คลาวด์ภายนอกจะก้าวจาก 35% ในไตรมาสแรกไปสู่ 40% ได้หรือไม่ ซึ่งจะดัน ARR ของผลิตภัณฑ์ AI ให้ทะลุ 5.5 หมื่นถึง 6 หมื่นล้านหยวน ประการที่สาม เมื่อสัดส่วนการใช้งานพับลิกคลาวด์และ MaaS ที่มีอัตรากำไรสูงขยายตัว อัตรากำไร EBITA ที่ปรับปรุงแล้วของ Cloud Intelligence Group จะขยายตัวขึ้นต่อจาก 12% ในไตรมาสแรก (EBITA ที่ปรับปรุงแล้ว 5.628 พันล้านหยวน เติบโต 133% เมื่อเทียบปีต่อปี) ได้หรือไม่
ความแข็งแกร่งของกำไรในธุรกิจอีคอมเมิร์ซและการลดขาดทุนของค้าปลีกทันที: CMR จะ stabilize และฟื้นตัวได้หรือไม่?
หากกล่าวว่า Alibaba Cloud กำหนดเพดานการประเมินมูลค่าของอาลีบาบา Alibaba E-commerce Group ซึ่งคิดเป็น 76.5% ของรายได้รวมของกลุ่ม ก็คือฐานกระแสเงินสดที่รองรับรายจ่ายฝ่ายทุนของทั้งกลุ่ม
ในไตรมาสแรก Alibaba E-commerce Group มีรายได้รวม 2.05862 แสนล้านหยวน (เติบโต 4% เมื่อเทียบปีต่อปี) EBITA ที่ปรับปรุงแล้วของกลุ่มธุรกิจอยู่ที่ 3.9749 หมื่นล้านหยวน ใกล้เคียงกับช่วงเดียวกันของปีก่อน (ลดลงเพียง 1%) อย่างไรก็ตาม เมื่อแยกโครงสร้างภายในของกลุ่มอีคอมเมิร์ซจะเห็นการสลับระหว่างแรงขับเคลื่อนเก่าและใหม่ได้อย่างชัดเจน ในด้านหนึ่ง รายได้ของธุรกิจค้าปลีกทันทีในจีนซึ่งรวมถึง Freshippo และ Taobao Instant Commerce พุ่งขึ้น 45% เมื่อเทียบปีต่อปีเป็น 5.3295 หมื่นล้านหยวน และเมื่อความหนาแน่นของคำสั่งซื้อเพิ่มขึ้นและประสิทธิภาพการจัดส่งและปฏิบัติตามคำสั่งซื้อดีขึ้น ผู้บริหารยืนยันว่า unit economics ของ Taobao Instant Commerce ดีขึ้นอย่างต่อเนื่องและขาดทุนลดลงอย่างมีนัยสำคัญ ในอีกด้านหนึ่ง รายได้ของธุรกิจอีคอมเมิร์ซจีนแบบดั้งเดิมลดลง 8% เมื่อเทียบปีต่อปีเป็น 1.109 แสนล้านหยวน โดยรายได้จากการจัดการลูกค้า (CMR ซึ่งส่วนใหญ่ประกอบด้วย





