


หากไม่มี Jensen Huang NVIDIA จะยังมีมูลค่าเท่าไร?


- ประเด็นหลัก: เนื่องจาก Jensen Huang อาจลาออก Stifel จึงปรับลดราคาเป้าหมายของ NVIDIA จาก 315 ดอลลาร์เหลือ 205 ดอลลาร์ โดยเน้นการบีบตัวคูณมูลค่า ตลาดกำลังกำหนดราคาความเสี่ยงจากการลาออกของผู้ก่อตั้งใหม่ ซึ่งมูลค่าอาจเผชิญส่วนลด 20% ถึง 30%
- ปัจจัยสำคัญ:
- Stifel ปรับลดอัตราส่วนราคาต่อกำไรคาดการณ์ปีงบประมาณ 2028 จาก 20 เท่าเหลือ 13 เท่า คงคำแนะนำซื้อ และคาดว่าผลประกอบการระยะใกล้นี้ยังมีแนวโน้มสูงกว่าคาดเล็กน้อย
- Dan Ives และ Gene Munster เคยประเมินว่าการลาออกของ Jensen Huang อาจทำให้มูลค่าลดลง 20% ถึง 30% โดยขณะนั้นความน่าจะเป็นในการลาออกอยู่ที่เพียง 10% ถึง 15%
- หากประมาณการกำไรไม่เปลี่ยนแปลง ส่วนลด 20% ถึง 30% จะกดอัตราส่วนราคาต่อกำไรล่วงหน้าของ NVIDIA ให้เหลือประมาณ 10 ถึง 12 เท่า
- Bernstein ปรับลดอันดับความน่าเชื่อถือเป็น «เท่ากับตลาด» และลดราคาเป้าหมายเหลือ 200 ดอลลาร์ ขณะที่ Morgan Stanley นำออกจากรายชื่อหุ้นแนะนำแรกแต่คงคำแนะนำเพิ่มน้ำหนักการลงทุน
- มีบุคลากรมากกว่า 60 คนรายงานตรงต่อ Jensen Huang โดยเขารักษาการเติบโตของคำสั่งซื้อผ่านการจับคู่ฮาร์ดแวร์และซอฟต์แวร์ตลอดจนความร่วมมือด้านการเงินกับลูกค้า ซึ่งผู้สืบทอดตำแหน่งยากที่จะลอกเลียนแบบได้
- หากข้อจำกัดการส่งออกส่งผลกระทบต่อยอดขายที่ได้รวมอยู่ในประมาณการแล้ว ประมาณการกำไรและตัวคูณมูลค่าอาจเผชิญแรงกดดันพร้อมกัน
สรุปย่อ
- Stifel ได้กำหนดให้การเปลี่ยนผ่านผู้นำเป็นสถานการณ์ฐาน (base case) โดยปรับลดราคาเป้าหมายของ NVIDIA จาก 315 ดอลลาร์เป็น 205 ดอลลาร์ พร้อมคงอันดับเครดิต "ซื้อ"
- การปรับครั้งนี้หลักๆ อยู่ที่ตัวคูณการประเมินมูลค่า โดย Stifel ปรับลด P/E คาดการณ์ปีงบประมาณ 2028 จาก 20 เท่าเหลือ 13 เท่า แต่ยังคงคาดว่าผลประกอบการระยะใกล้อาจทำได้ดีกว่าคาดเล็กน้อย
- Dan Ives และ Gene Munster ประเมินไว้ก่อนหน้านี้ว่าการจากไปของ Jensen Huang อาจทำให้มูลค่าของ NVIDIA ลดลง 20% ถึง 30% แต่ขณะนั้นให้ความน่าจะเป็นของการจากไปเพียง 10% ถึง 15%
- เมื่อมีรายงานเรื่องการถอดถอนและการค้นหาผู้สืบทอดตำแหน่ง ข้อสรุปเดิมที่ว่า "ความเสี่ยงจากการจากไปได้ถูกสะท้อนในราคาหุ้นแล้ว" จึงต้องได้รับการทบทวนใหม่
- TIKR ประเมินว่าหากประมาณการกำไรไม่เปลี่ยนแปลง ส่วนลด 20% ถึง 30% จะกด P/E ล่วงหน้าของ NVIDIA ลงเหลือประมาณ 10 ถึง 12 เท่า
- หากข้อจำกัดการส่งออกในอนาคตส่งผลกระทบต่อยอดขายที่รวมอยู่ในประมาณการแล้ว ตลาดยังต้องปรับลดประมาณการกำไรลงด้วย ทำให้ทั้งตัวคูณการประเมินมูลค่าและกำไรอาจเผชิญแรงกดดันพร้อมกัน
เสื้อหนังอันเป็นเอกลักษณ์ของ Jensen Huang กำลังกลายเป็นอุปมาที่วอลล์สตรีทใช้พูดถึงการประเมินมูลค่าของ NVIDIA
เมื่อวันที่ 10 พฤศจิกายน Scott Galloway กล่าวในพอดแคสต์《Pivot》ว่าอุตสาหกรรม AI ในคืนนั้นราวกับ "ยืนอยู่ได้ด้วยเสื้อหนังเพียงตัวเดียว" เมื่อคณะกรรมการบริษัทของ NVIDIA เปิดการสอบสวนอิสระต่อ Jensen Huang นักลงทุนเริ่มกำหนดราคาให้กับสถานการณ์ที่แทบไม่เคยถูกพูดถึงอย่างจริงจังในอดีต——หากผู้ก่อตั้งจากไป NVIDIA จะยังมีค่าเท่าไร?
การประเมินเบื้องต้นของนักวิเคราะห์บางส่วนคือมูลค่าอาจลดลง 20% ถึง 30% ต่อมา บริษัทหลักทรัพย์เริ่มปรับราคาเป้าหมาย เมื่อวันที่ 12 พฤศจิกายน ตามรายงานของ Investing.com Stifel ปรับลดราคาเป้าหมายของ NVIDIA จาก 315 ดอลลาร์เป็น 205 ดอลลาร์ ลดลงประมาณ 35% พร้อมคงอันดับเครดิต "ซื้อ"
ณ เวลาที่เผยแพร่รายงาน NVIDIA ยังไม่ได้ประกาศการเปลี่ยนแปลงผู้นำ แต่ในกรอบการประเมินมูลค่าของ Stifel การเปลี่ยนผ่านผู้บริหารได้กลายเป็นสถานการณ์ฐานแล้ว
มูลค่าของ Jensen Huang เริ่มสะท้อนออกมาเป็นส่วนลด P/E
การปรับของ Stifel มอบชุดตัวเลขที่ конкретноสำหรับคำถามที่ว่า "Jensen Huang มีค่าเท่าไร"
สถาบันนี้ใช้กำไรต่อหุ้นคาดการณ์ปีงบประมาณ 2028 ที่ 15.65 ดอลลาร์ โดยปรับ P/E ที่ใช้คำนวณราคาเป้าหมายจาก 20 เท่าลงเหลือ 13 เท่า ตามเกณฑ์นี้ P/E 13 เท่าคิดเป็นประมาณ 203 ดอลลาร์ ใกล้เคียงกับราคาเป้าหมายใหม่ที่ 205 ดอลลาร์
P/E สะท้อนว่านักลงทุนยินดีจ่ายเท่าไรสำหรับกำไรทุกหนึ่งดอลลาร์ เมื่อประมาณการกำไรอยู่ในระดับใกล้เคียงเดิม ตัวคูณที่ลดลงหมายถึงความเชื่อมั่นของนักลงทุนต่อการเติบโตในอนาคตลดลง และราคาที่ยินดีจ่ายก็ลดลงตามไปด้วย
การประเมินผลประกอบการระยะใกล้ของ NVIDIA โดย Stifel ยังคงเป็นเชิงบวก สถาบันนี้คาดว่าผลประกอบการไตรมาสที่สามปีงบประมาณ 2027 ที่บริษัทจะประกาศในวันที่ 17 พฤศจิกายนอาจทำได้ดีกว่าคาดเล็กน้อย โดยอุปทานยังเป็นปัจจัยหลักที่จำกัดการเติบโต และประมาณการกำไรปีงบประมาณ 2028 ยังมีช่องปรับขึ้นได้ ในขณะเดียวกัน ผู้สืบทอดตำแหน่ง จังหวะการส่งมอบ ว่าผู้บริหารหลักจะอยู่ต่อได้หรือไม่ และช่องทางการขายกับการปฏิบัติตามกฎการส่งออกจะปรับอย่างไร ล้วนเพิ่มความไม่แน่นอนต่อการเติบโตระยะยาว
สถาบันอื่นก็กำลังประเมินความเสี่ยงนี้ใหม่ ตามรายงานของ Investing.com Bernstein ปรับลดอันดับเครดิต NVIDIA จาก " outperform" เหลือ "market perform" และลดราคาเป้าหมายเหลือ 200 ดอลลาร์ Morgan Stanley นำออกจากรายชื่อหุ้นแนะนำอันดับต้น แต่ยังคงอันดับ "เพิ่มน้ำหนัก" และราคาเป้าหมาย 300 ดอลลาร์ การ权衡ระหว่างกำไรและการประเมินมูลค่าของแต่ละสถาบันได้เกิดความแตกต่างอย่างชัดเจนแล้ว
ความสำคัญของ Jensen Huang สะท้อนออกมาเป็นอันดับแรกในโครงสร้างองค์กรของ NVIDIA Robert Cyran คอลัมนิสต์ของ Reuters Breakingviews ชี้ว่าที่ NVIDIA มีคนมากกว่า 60 คนรายงานตรงต่อ Jensen Huang โดยมีผู้บริหารระดับสูงสี่คนใต้เขาที่มีสถานะเท่าเทียมกัน โครงสร้างที่หมุนรอบผู้ก่อตั้งนี้ทำให้ผู้สืบทอดต้องรับผิดชอบหลายบทบาทพร้อมกัน ทั้งการตัดสินใจเชิงเทคโนโลยี การประสานงานภายใน และการสื่อสารกับลูกค้า อีกทั้งยังเพิ่มความยากของการส่งมอบอย่างเร่งด่วน
ความสัมพันธ์ทางธุรกิจภายนอกบริษัทก็เป็นบททดสอบของผู้สืบทอดเช่นกัน ลูกค้ารายใหญ่เช่น Microsoft, Amazon และ Google ยังคงจัดซื้อชิปของ NVIDIA และมีแรงจูงใจพัฒนาผลิตภัณฑ์ของตนเองที่มีต้นทุนต่ำกว่า Jensen Huang เพิ่มต้นทุนในการเปลี่ยนซัพพลายเออร์ให้กับลูกค้าโดยการขยายฮาร์ดแวร์และซอฟต์แวร์ประกอบ ขณะเดียวกันก็สร้างความร่วมมือทางการเงินกับสถาบันอย่าง Apollo และ Blackstone เพื่อช่วยลูกค้าระดมทุนจัดซื้อชิป Cyran เห็นว่าการลงทุนและการสนับสนุนทางการเงินแก่ลูกค้ารายเล็กยังช่วยขยายฐานผู้ซื้อ และจำกัดอำนาจต่อรองของลูกค้ารายใหญ่จำนวนน้อย
ชุดการจัดการนี้นำความสามารถในการแข่งขันของผลิตภัณฑ์ การระดมทุนของลูกค้า และการเติบโตของคำสั่งซื้อมาเชื่อมโยงกัน ความสามารถของผู้สืบทอดในการสานต่อความร่วมมือที่เกี่ยวข้องจะส่งผลต่อการประเมินรายได้และอัตรากำไรในอนาคตของนักลงทุน และยังกำหนดว่า NVIDIA จะรักษาส่วนพรีเมียมในการประเมินมูลค่าไว้ได้มากเพียงใด
ผลกระทบ 20% ถึง 30% ขึ้นอยู่กับความน่าจะเป็นของการจากไป
ก่อนที่ Stifel จะปรับราคาเป้าหมาย Dan Ives และ Gene Munster ได้พยายามหาปริมาณผลกระทบจากการจากไปของ Jensen Huang
Dan Ives แห่ง Yorkville Ives & Co. กล่าวเมื่อวันที่ 10 พฤศจิกายนว่า หาก Jensen Huang ถูกถอดออกจากตำแหน่งซีอีโอ มูลค่าบริษัทและมูลค่าหุ้นของ NVIDIA อาจลดลง 25% ถึง 30% ขณะนั้นเขาประเมินความน่าจะเป็นของสถานการณ์นี้ไว้ที่ประมาณ 15%
Gene Munster แห่ง Deepwater Asset Management ให้ขนาดผลกระทบไว้ที่ประมาณ 20% เขาเห็นว่าขณะนั้นราคาหุ้นอาจสะท้อนความน่าจะเป็นของการจากไปไว้ที่ประมาณ 25% แล้ว ขณะที่การประเมินของเขาเองอยู่ที่ 10% ถึง 15%
TIKR จึงทำการคำนวณถ่วงน้ำหนักด้วยความน่าจะเป็นอย่างง่าย ตามการประเมินของ Ives การสูญเสียมูลค่า 25% ถึง 30% คูณด้วยความน่าจะเป็นที่จะเกิดขึ้น 15% คิดเป็นผลกระทบต่อมูลค่าโดยรวมประมาณ 3.75% ถึง 4.5% ตามการประเมินของ Munster ผลกระทบอยู่ที่ประมาณ 2% ถึง 3%
จากสมมติฐานเหล่านี้ TIKR เห็นในบทความเมื่อวันที่ 11 พฤศจิกายนว่าการปรับตัวลงติดต่อกันสองวันทำการอาจได้สะท้อนความเสี่ยงจากการจากไปไปแล้วเป็นส่วนใหญ่
แต่ข้อสรุปนี้ขึ้นอยู่กับเวลาของการเผยแพร่ข้อมูลอย่างมาก
ต่อมา 《The Wall Street Journal》รายงานว่าคณะกรรมการบริษัทกำลังเตรียมถอดถอน Jensen Huang ขณะที่ Bloomberg รายงานว่าบริษัทได้ว่าจ้างบริษัทจัดหาผู้บริหารแล้ว และกำลังพิจารณาแต่งตั้งซีอีโอชั่วคราว เมื่อถึงเวลาที่ Stifel เผยแพร่การประเมินล่าสุด การเปลี่ยนผ่านผู้นำได้เข้าสู่สถานการณ์ฐานของสถาบันแล้ว สมมติฐานความน่าจะเป็น 10% ถึง 15% ก่อนหน้านี้จึงต้องได้รับการประเมินใหม่
หากนักลงทุนเห็นว่าการจากไปมีแนวโน้มจะเกิดขึ้นมากขึ้น แม้การประเมินขนาดความเสียหายต่อมูลค่าหลังการจากไปจะยังคงเดิม ส่วนลดความเสี่ยงที่ราคาหุ้นปัจจุบันต้องสะท้อนก็จะขยายตัวขึ้น การตัดสินว่าความเสี่ยงได้ถูกสะท้อนในราคาหุ้นอย่างเพียงพอแล้วหรือไม่ จำเป็นต้องประเมินทั้งความน่าจะเป็นของการจากไปและผลกระทบจริงของการเปลี่ยนผู้บริหารต่อมูลค่าบริษัทไปพร้อมกัน
หากประมาณการกำไรไม่เปลี่ยน NVIDIA อาจลดลงเหลือ P/E 10 ถึง 12 เท่า
TIKR เห็นว่าการประเมินมูลค่าของ NVIDIA ยังมีปัจจัยหนุน โดยอ้างอิงจากความคาดหวังของตลาดต่อการเติบโตของกำไร
ตามฉันทามติที่ TIKR อ้างอิง กำไรต่อหุ้นปรับปรุงของ NVIDIA จะเพิ่มจาก 9.32 ดอลลาร์ในปีงบประมาณสิ้นสุดมกราคม 2027 เป็น 21.41 ดอลลาร์ในปีงบประมาณสิ้นสุดมกราคม 2029 เติบโตกว่าสองเท่าในสองปี
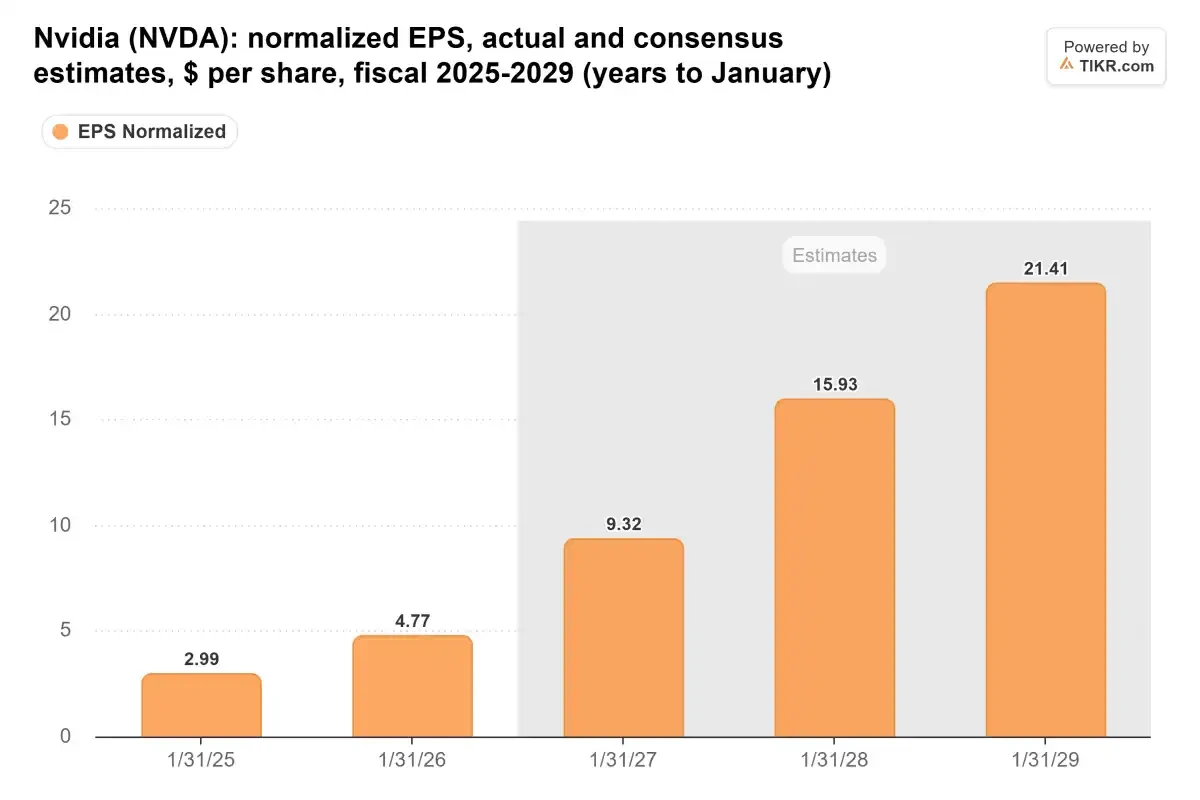
กำไรต่อหุ้นปรับปรุงของ NVIDIA ปีงบประมาณ 2025-2029 หน่วยเป็นดอลลาร์ พื้นที่สีเทาคือฉันทามติของตลาด
ข้อมูลของ TIKR ระบุว่าเมื่อวันที่ 9 พฤศจิกายน P/E ล่วงหน้า 12 เดือนของ NVIDIA อยู่ที่ประมาณ 14.8 เท่า ซึ่งอยู่ในระดับต่ำของสามปีที่ผ่านมา และต่ำกว่าค่าเฉลี่ยช่วงเดียวกันที่ประมาณ 30.1 เท่า

P/E ล่วงหน้า 12 เดือนของ NVIDIA ในสามปีที่ผ่านมา โดยค่าล่าสุดในภาพอยู่ที่ 14.75 เท่า
หากประมาณการกำไรคงเดิมและราคาหุ้นรับส่วนลด 20% ถึง 30% บนพื้นฐานนี้ P/E ที่สอดคล้องจะอยู่ที่ประมาณ 10.4 ถึง 11.8 เท่า นี่คือสิ่งที่ TIKR กล่าวว่า "หากไม่มี Jensen Huang NVIDIA อาจกลายเป็นหุ้นที่ซื้อขายที่ P/E 10 ถึง 12 เท่า"
การคำนวณนี้ใช้ราคาหุ้นและประมาณการกำไร ณ ขณะนั้น เมื่อราคาและการประเมินของตลาดเปลี่ยนไป ตัวคูณที่สอดคล้องก็จะเปลี่ยนตาม นอกจากนี้ TIKR ใช้กำไรคาดการณ์ล่วงหน้า 12 เดือน ขณะที่ Stifel ใช้กำไรคาดการณ์ปีงบประมาณ 2028 เกณฑ์การประเมินมูลค่าของทั้งสองจึงแตกต่างกัน
การคำนวณทั้งสองแบบสะท้อนร่วมกันว่าตลาดยังคาดว่ากำไรของ NVIDIA จะเติบโตต่อเนื่อง แต่กำลังทบทวนใหม่ว่าควรจ่ายราคาเท่าไรสำหรับกำไรเหล่านี้ ผู้สืบทอดที่ยังไม่ชัดเจน ความมั่นคงของผู้บริหาร และความต่อเนื่องของกลยุทธ์ ล้วนอาจเป็นปัจจัยที่กดตัวคูณการประเมินมูลค่าลง
ส่วนลดนี้จะคงอยู่มากเพียงใดในที่สุด ขึ้นอยู่กับว่า NVIDIA จะสามารถให้การจัดการส่งมอบที่น่าเชื่อถือได้หรือไม่ และผู้สืบทอดจะรักษาการดำเนินงานด้านผลิตภัณฑ์ ความสัมพันธ์กับลูกค้า และความร่วมมือทางการเงินไว้ได้หรือไม่
หากประมาณการกำไรถูกปรับลดด้วย การประเมินมูลค่าใหม่จะลึกขึ้นอีก
การคำนวณข้างต้นยังมีสมมติฐานร่วมกันอีกข้อหนึ่ง——กำไรในประมาณการของนักวิเคราะห์สามารถทำได้จริง
TIKR ชี้ว่าหากการตรวจสอบในอนาคตนำไปสู่การเข้มงวดกฎการส่งออก และส่งผลกระทบต่อยอดขายที่รวมอยู่ในประมาณการแล้ว นักวิเคราะห์จะต้องปรับลดประมาณการกำไรต่อหุ้นลง เมื่อถึงเวลานั้น ราคาเป้าหมายอาจเผชิญแรงกดดันจากทั้งกำไรที่ลดลงและตัวคูณการประเมินมูลค่าที่หดตัวพร้อมกัน
แนวโน้มผลประกอบการก่อนหน้าของ NVIDIA ได้ตั้งสมมติฐานว่าไม่มีรายได้จากธุรกิจคอมพิวติ้งศูนย์ข้อมูลจากจีน ดังนั้นผลกระทบของนโยบายในอนาคตจึงต้องพิจารณาเป็นรายลูกค้า ภูมิภาค และช่องทางการขาย เพื่อดูว่าข้อจำกัดใหม่กระทบประมาณการรายได้ที่มีอยู่หรือไม่
งบการเงินวันที่ 17 พฤศจิกายนจะเป็นบททดสอบครั้งหนึ่ง บริษัทเคยให้คำแนะนำรายได้รายไตรมาสไว้ที่ 108,000 ล้านดอลลาร์ บวกหรือลบ 2% Stifel คาดว่าผลประกอบการจริงอาจทำได้ดีกว่าคาดเล็กน้อย นักลงทุนยังจะจับตาคำแนะนำการเติบโตในอนาคต ตลอดจนคำอธิบายของผู้บริหารเกี่ยวกับอุปทาน ความต้องการของลูกค้า และการจัดการด้านผู้นำ
คำถามที่ว่า "หากไม่มี Jensen Huang NVIDIA จะยังมีค่าเท่าไร" ยังขึ้นอยู่กับตัวแปรสองชุด หากบริษัทยังคงทำกำไรเติบโตได้ตามคาด สิ่งที่ตลาดจะปรับเป็นหลักคือ P/E ที่ยินดีจ่าย หากการเปลี่ยนแปลงของผู้บริหารส่งผลกระทบต่อการดำเนินธุรกิจและความคาดหวังคำสั่งซื้อมากขึ้น ประมาณการกำไรก็อาจเผชิญการปรับลดลงได้เช่นกัน
การจัดการส่งมอบจะ stabilize ทีมหลักได้หรือไม่ แผนผลิตภัณฑ์จะดำเนินไปตามกำหนดได้หรือไม่ และลูกค้าจะสามารถระดมทุนจัดซื้อกำลังประมวลผลได้อย่างต่อเนื่องหรือไม่ จะเป็นตัวกำหนดว่าส่วนลดที่วอลล์สตรีทให้อยู่ในขณะนี้เป็นค่าชดเชยความเสี่ยงในช่วงการส่งมอบ หรือเป็นการปรับการประเมินมูลค่าที่ยาวนานกว่า





