


2028 — "หลุมพราง" ที่การเลือกตั้งกลางเทอมของสหรัฐฯ ขุดไว้ให้ห่วงโซ่อุปทานต้นน้ำของ AI


- ประเด็นหลัก: หลังการเลือกตั้งกลางเทอมของสหรัฐฯ ผู้ว่าการรัฐคนใหม่ของเท็กซัสและโอไฮโอวางแผนระงับการอนุมัติศูนย์ข้อมูล มอร์แกนสแตนลีย์คาดว่าความจุประมาณ 5GW จะถูกเลื่อนจากปี 2028 ไปเป็นปี 2029 สร้าง "ช่วงว่าง" ในห่วงโซ่อุปทานเทคโนโลยีในปี 2028 แต่ตรรกะโดยรวมของการใช้จ่ายด้านทุน AI ยังไม่ถูกทำลาย เป็นเพียงความคลาดเคลื่อนของจังหวะเวลาเท่านั้น
- ปัจจัยสำคัญ:
- พรรคเดโมแครตชนะที่นั่งผู้ว่าการรัฐเท็กซัสและโอไฮโอ โดยทั้งสองรัฐมีความจุศูนย์ข้อมูลที่เปิดเผยรวมกันประมาณ 4.9GW ในปี 2028 นโยบายการอนุมัติใหม่ทำให้โครงการถูกเลื่อนออกไป
- ความจุศูนย์ข้อมูลใหม่ของสหรัฐฯ ในปี 2028 ลดลง 4% เมื่อเทียบปีต่อปี และฟื้นตัว 38% ในปี 2029;ทั่วโลกเพิ่มขึ้น 9% ในปี 2028 และเพิ่มขึ้น 20% ในปี 2029
- เซมิคอนดักเตอร์คลาวด์ได้รับผลกระทบก่อน: ราคาเป้าหมายของ Aspeed ถูกปรับลดประมาณ 40% และ Montage ประมาณ 52% กลุ่มหน่วยความจำเดิมถูกลดอันดับล่วงหน้าจากคาดการณ์อำนาจกำหนดราคาที่ถึงจุดสูงสุด
- คาดการณ์การใช้จ่ายด้านทุนของไฮเปอร์สเกลเลอร์คลาวด์ไม่เปลี่ยนแปลง (เช่น Google รวม 375 พันล้าน/400 พันล้านดอลลาร์ในปี 2027/2028) ผลกระทบคือการเลื่อนออกไปไม่ใช่การยกเลิก บางโครงการอาจย้ายไปที่เทนเนสซี ลุยเซียนา และต่างประเทศ
- คำขอเชื่อมต่อโครงข่ายของ ERCOT สูงถึงประมาณ 474GW มากกว่าความต้องการใช้ไฟฟ้าสูงสุดในอดีตกว่า 5 เท่า ศูนย์ข้อมูลคิดเป็นประมาณ 90% ของคำขอไฟฟ้าใหม่ ไฟฟ้าไม่ใช่ชิปกลายเป็นคอขวดใหม่ของการแข่งขัน AI
- มอร์แกนสแตนลีย์แนะนำให้จับตาผู้ให้บริการคลาวด์รายใหญ่ หลักทรัพย์ในห่วงโซ่อุปทานศูนย์ข้อมูลที่คัดสรร และผู้เสริมศักยภาพซอฟต์แวร์และผู้ใช้งาน AI โดยเห็นว่าตลาดตอบสนองเกินเหตุ
ผู้เขียนต้นฉบับ: หลงเยว่
แหล่งที่มาต้นฉบับ: Wallstreetcn
การเลือกตั้งครั้งหนึ่งทำให้วอลล์สตรีทต้องทบทวนจังหวะการก่อสร้าง AI กันใหม่
ในเดือนพฤศจิกายน 2026 ผลการเลือกตั้งกลางเทอมของสหรัฐฯ ประกาศออกมา พรรคเดโมแครตไม่เพียงคว้าที่นั่งในสภาคองเกรสทั้งสองสภา แต่ยังชนะตำแหน่งผู้ว่าการรัฐเท็กซัสและโอไฮโอ ซึ่งทั้งสองรัฐนี้เป็นพื้นที่ที่มีการก่อสร้างศูนย์ข้อมูลหนาแน่นที่สุดของสหรัฐฯ พอดี
รายงานวิจัยล่าสุดของ Morgan Stanley “Buy the Drop: AI Investment Opportunities Post the US Midterms” ประเมินว่า หลังกระแสน้ำเงินในสหรัฐฯ การก่อสร้างศูนย์ข้อมูลในสหรัฐฯ จะมีกำลังการผลิตประมาณ 5GW ที่ถูกเลื่อนจากปี 2028 ไปเป็นปี 2029 คิดเป็น 20% ของกำลังการผลิตใหม่ของสหรัฐฯ ในปีนั้น และ 10% ของกำลังการผลิตใหม่ทั่วโลก
ผลลัพธ์โดยตรงจากการเลื่อนนี้คือ: กำลังการผลิต GW ใหม่ของศูนย์ข้อมูลในสหรัฐฯ ในปี 2028 จะลดลง 4% เมื่อเทียบปีต่อปี และฟื้นตัว 38% ในปี 2029; ในระดับโลก ปี 2028 จะเติบโต 9% เมื่อเทียบปีต่อปี และปี 2029 จะเติบโต 20% เมื่อเทียบปีต่อปี
การเลือกตั้งกลางเทอมของสหรัฐฯ ดูเหมือนจะ “ขุดหลุม” ให้กับห่วงโซ่อุปทานต้นน้ำของ AI ด้วย — หลุมนั้นมีชื่อว่า ปี 2028 Morgan Stanley กังวลว่า การเลื่อนศูนย์ข้อมูลจำนวนมาก “อาจสร้างช่วงเว้นว่าง ‘air pocket’ ในห่วงโซ่อุปทานเทคโนโลยีในปี 2028 ทำให้อำนาจกำหนดราคาอ่อนแอลงหรือเกิดการสะสมสินค้าคงคลัง หรือแม้แต่คำสั่งซื้อชะลอตัว อัตรากำไรกลับสู่ปกติ และประมาณการกำไรถูกปรับลดลง แม้ว่าความต้องการ AI เองยังคงสมบูรณ์”
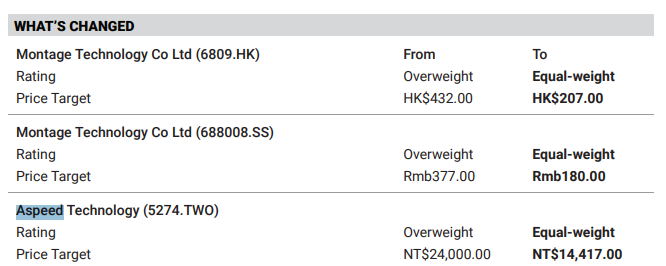
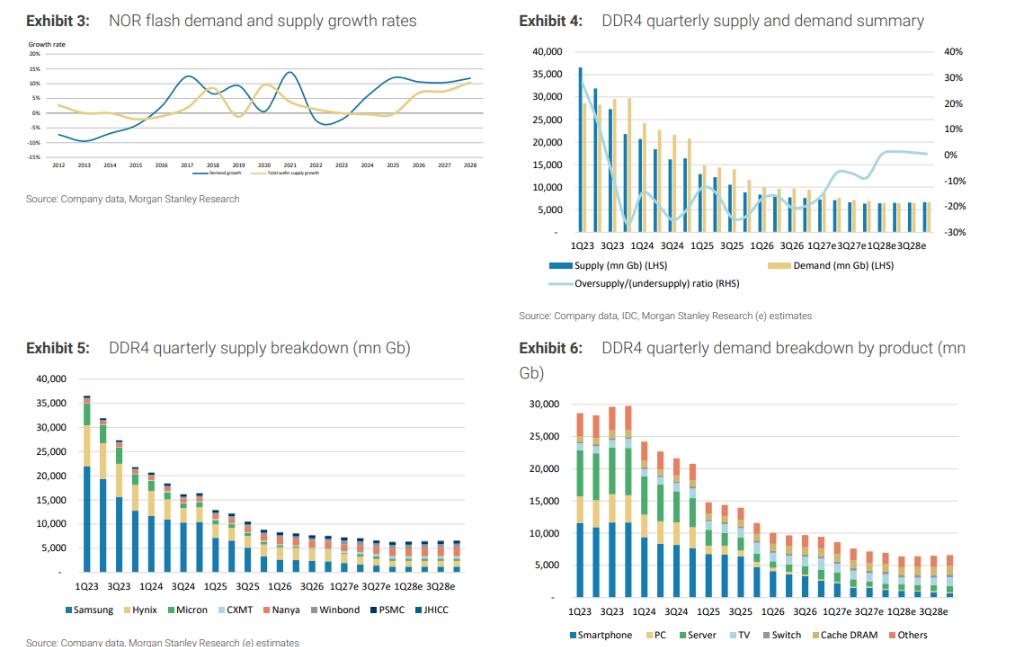
สำหรับผลกระทบของ “ช่วงเว้นว่าง” ในปี 2028 เซมิคอนดักเตอร์คลาวด์ต้นน้ำได้รับผลกระทบก่อน นักวิเคราะห์จึงปรับลดราคาเป้าหมายของผู้จัดจำหน่ายเซมิคอนดักเตอร์คลาวด์ในเอเชียอย่าง Aspeed ลงอย่างมีนัยสำคัญ โดยให้เหตุผลว่าในอีก 2-4 ไตรมาสข้างหน้าจะเผชิญความเสี่ยงจากความล่าช้าของโครงการในสหรัฐฯ; กลุ่มหน่วยความจำเก่าก็ถูกปรับลดเช่นกัน โดยให้เหตุผลว่าความคาดหวังเรื่องอำนาจกำหนดราคา “ถึงจุดสูงสุด” เกิดขึ้นเร็วกว่าที่คิด
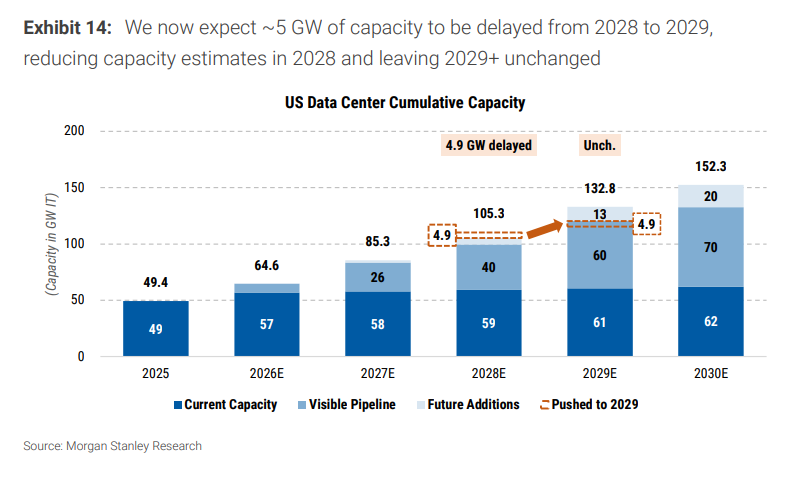
แผนภาพเส้นทางกำลังการผลิตสะสมของศูนย์ข้อมูลสหรัฐฯ: แสดงการปรับลดจาก 110GW เป็น 105GW ในปี 2028
ทำไมต้องเป็นปี 2028? การเลือกตั้งขุดหลุมอย่างไร
จุดกระตุ้นโดยตรงของการเลื่อนศูนย์ข้อมูลมาจากการเลือกตั้งกลางเทอมของสหรัฐฯ
พรรคเดโมแครตชนะตำแหน่งผู้ว่าการรัฐหลายแห่ง รวมถึงเท็กซัสและโอไฮโอ โดยนโยบายหาเสียงของผู้ว่าการรัฐเท็กซัสที่ได้รับเลือก Gina Hinojosa รวมถึง: การระงับการอนุมัติศูนย์ข้อมูลใหม่จนกว่าสภานิติบัญญัติเท็กซัสจะกำหนดมาตรการคุ้มครองที่เข้มแข็งขึ้น ส่วนผู้ว่าการรัฐโอไฮโอที่ได้รับเลือก Amy Acton เสนอการระงับศูนย์ข้อมูลใหม่และการออกใบอนุญาตใหม่แบบมีเงื่อนไข โดยกำหนดให้โครงการต้องจ่ายต้นทุนก๊าซธรรมชาติ น้ำ และไฟฟ้า 100% และใช้แรงงานสหภาพ
การประเมินของนักวิเคราะห์คือ: โครงการที่อยู่ระหว่างก่อสร้างในปี 2027 โดยพื้นฐานไม่ได้รับผลกระทบ เพราะ “ผู้ว่าการรัฐที่ได้รับเลือกใหม่ไม่น่าจะทำลายโครงการที่อยู่ระหว่างก่อสร้างแล้ว” ความเสี่ยงจากความล่าช้าเน้นไปที่โครงการปี 2028 ที่ยังไม่เริ่มก่อสร้าง
รายงานระบุว่า เท็กซัสและโอไฮโอก่อนหน้านี้มี exposé กำลังการผลิตศูนย์ข้อมูลในปี 2028 รวมกันประมาณ 4.9GW (เกณฑ์ IT) โครงการกลุ่มนี้เผชิญการเลื่อนออกไปเนื่องจากกระบวนการอนุมัติใหม่
ในขณะเดียวกัน คำขอเชื่อมต่อโครงข่ายของ ERCOT (โครงข่ายไฟฟ้าเท็กซัส) สูงถึงประมาณ 474GW เกินกว่าความต้องการใช้ไฟฟ้าสูงสุดในอดีตมากกว่า 5 เท่า โดยศูนย์ข้อมูลคิดเป็นประมาณ 90% ของคำขอไฟฟ้าใหม่ คอขวดด้านไฟฟ้ามีอยู่แล้ว ผลการเลือกตั้งเพียงซ้อนความไม่แน่นอนเชิงนโยบายเพิ่มเติมบนพื้นฐานนั้น
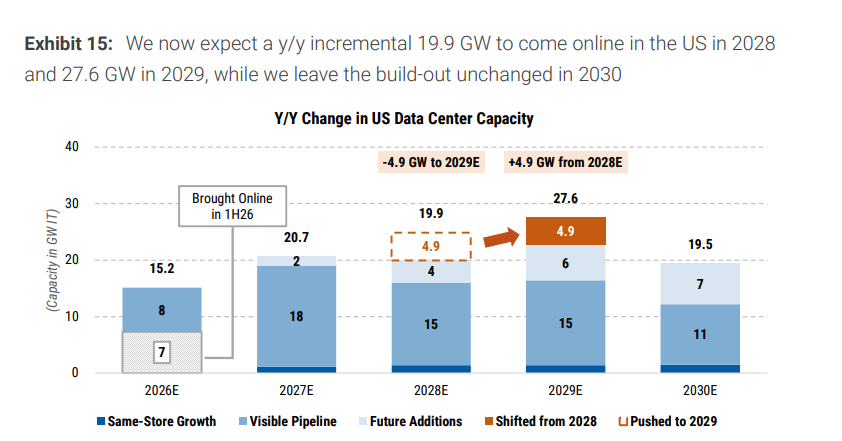
“หลุม” ของห่วงโซ่อุปทานต้นน้ำ: เซมิคอนดักเตอร์คลาวด์ได้รับผลกระทบก่อน
ช่วงเว้นว่างในปี 2028 นี้หมายความว่าอย่างไรสำหรับห่วงโซ่อุปทานต้นน้ำของ AI?
ทีมเซมิคอนดักเตอร์เอเชียของ Morgan Stanley ออกรายงานติดตามอย่างรวดเร็ว “Cloud Semis: Peak Growth, Less Upside” ชี้ว่า: เซมิคอนดักเตอร์คลาวด์ “Peak Growth, Less Upside” (การเติบโตถึงจุดสูงสุด พื้นที่ขาขึ้นจำกัด)
Aspeed เป็นผู้จัดจำหน่ายหลักของตัวควบคุมการจัดการเมนบอร์ดเซิร์ฟเวอร์ (BMC) ได้รับประโยชน์โดยตรงจากรอบการขยายศูนย์ข้อมูล บริษัทเซมิคอนดักเตอร์ศูนย์ข้อมูล Montage มีผลิตภัณฑ์หลักเป็นชิปเชื่อมต่อหน่วยความจำสำหรับ DRAM เซิร์ฟเวอร์
ราคาเป้าหมายของทั้งสองบริษัทถูกปรับลดอย่างมีนัยสำคัญ:
- Aspeed: ราคาเป้าหมายจาก NT$24,000 ลดลงเป็น NT$14,417 ลดลงประมาณ 40%
- Montage: ราคาเป้าหมายจาก HK$432 ลดลงเป็น HK$207 ลดลงประมาณ 52%
นักวิเคราะห์อธิบายว่า ตรรกะหลักของการปรับลดอันดับคือ: “ทีมสหรัฐฯ คาดว่าประมาณ 20% ของกำลังการผลิตใหม่ของศูนย์ข้อมูลสหรัฐฯ ในปี 2028 อาจถูกเลื่อนไปยังปี 2029 ซึ่งอาจส่งผลกระทบต่อกำไรปี 2028 ของผู้จัดจำหน่ายเซมิคอนดักเตอร์คลาวด์”
“อำนาจกำหนดราคาถึงจุดสูงสุด” ของหน่วยความจำเก่า: มาเร็วกว่าที่คิด
ในช่วงเดียวกัน ทีมวิจัยหน่วยความจำเก่าของ Morgan Stanley ออกรายงาน “Old Memory: Peak Pricing Power? Reduce exposure.” (หน่วยความจำเก่า: อำนาจกำหนดราคาถึงจุดสูงสุด? ลดการเปิดรับความเสี่ยง) ปรับลด Winbond, GigaDevice, Powerchip, Macronix จากเพิ่มน้ำหนักเป็นถือเท่ากับตลาด และ Phison ถูกปรับลดเป็นลดน้ำหนัก
รายงานระบุชัดเจนว่า ขอบเขตการวิเคราะห์จำกัดเฉพาะ DDR3/4, SLC/MLC NAND และ NOR ไม่ครอบคลุมตลาด DDR5 หรือ TLC/QLC NAND กระแสหลัก
การประเมินหลักคือ: “ข้อได้เปรียบด้านราคาของหน่วยความจำเก่าไม่เพียงพออีกต่อไปแล้ว”
รายงานระบุแรงกดดันสามประการ:
- ความสามารถในการมองเห็นรายจ่ายคลาวด์เสื่อมลง
- ความต้องการของผู้บริโภคอ่อนแอ
- อุปสงค์และอุปทานมีแนวโน้มกลับสู่ปกติภายในปี 2028
ปัจจัยกระตุ้นที่ตรงที่สุดคือ การเลื่อนจังหวะการก่อสร้างศูนย์ข้อมูลในสหรัฐฯ “ห่วงโซ่อุปทานเทคโนโลยีในปี 2028 อาจเกิดช่วงเว้นว่าง ซึ่งอาจนำไปสู่การลดลงของอำนาจกำหนดราคาและการสะสมสินค้าคงคลัง”
รายงานเน้นเป็นพิเศษว่า EPS ปี 2026 ของบริษัทเหล่านี้จริงๆ แล้วยังคงถูกปรับขึ้น แก่นของการปรับลดอันดับคือ “การจัดการจุดเปลี่ยนของวัฏจักร” ไม่ใช่การทรุดตัวของกำไร
สถานการณ์ตึงตัวในปัจจุบันไม่จำเป็นต้องหายไปทันที หุ้นก็สามารถเริ่มกำหนดราคาใหม่ได้: การลดลงของการขาดแคลนก็เพียงพอที่จะบั่นทอนอำนาจกำหนดราคาเพิ่มเติมก่อนที่กำไรจะถึงจุดสูงสุด
ผู้ให้บริการคลาวด์รายใหญ่: รายจ่ายลงทุนไม่เปลี่ยน แต่จังหวะคลาดเคลื่อน
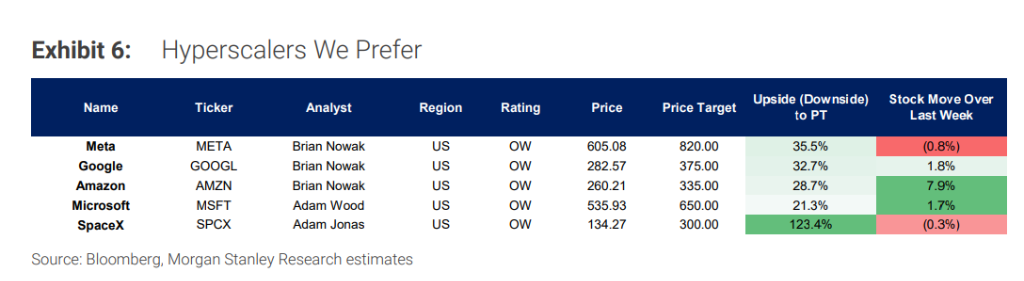
แม้โครงการล่าช้า Morgan Stanley ยังคงประมาณการรายจ่ายลงทุนของบริษัทคลาวด์ขนาดใหญ่พิเศษ: Google/Alphabet ปี 2027/2028 รวม 375 พันล้าน/400 พันล้านดอลลาร์สหรัฐ, Meta 225 พันล้าน/250 พันล้านดอลลาร์สหรัฐ, Amazon 355 พันล้าน/365 พันล้านดอลลาร์สหรัฐ, Microsoft 238 พันล้าน/298 พันล้านดอลลาร์สหรัฐ ทั้งหมดคงเดิม
รายงานเห็นว่า บริษัทเหล่านี้จะยังคง “สร้างกำลังการผลิตให้มากที่สุดเท่าที่ทำได้” เพราะผลิตภัณฑ์ใหม่ที่รองรับโดยโมเดลภาษาขนาดใหญ่ให้บริการแก่ผู้ใช้หลายพันล้านคน และยังมีอัตราผลตอบแทนจากเงินลงทุนมากกว่า 30%
แต่ “ใช้เงินเท่าไร” กับ “สร้างเสร็จเมื่อไร” เป็นคนละเรื่อง
รายงานชี้ว่า ผลกระทบของความล่าช้าเป็น “การเลื่อนออกไปมากกว่าการยกเลิก” โครงการบางส่วนอาจย้ายจากเท็กซัสและโอไฮโอไปยังรัฐที่เป็นมิตรกว่า เช่น เทนเนสซีและลุยเซียนา ในต่างประเทศ Morgan Stanley คาดการณ์ว่าอาจมีความต้องการส่วนเกินที่อาจเกิดขึ้น 20GW ไหลไปยังเอเชียและภูมิภาคยุโรป ตะวันออกกลาง และแอฟริกา
Meta ระบุเป้าหมายที่จะบรรลุการเพิ่มประสิทธิภาพการประมวลผล 10 เท่าภายในปี 2027; TPU 8t และ 8i ของ Google เมื่อเทียบกับรุ่นก่อนให้ประสิทธิภาพการฝึกสูงสุดเพิ่มขึ้น 2.7 เท่าและประสิทธิภาพด้านราคาของการอนุมานเพิ่มขึ้น 80%
ความก้าวหน้าด้านประสิทธิภาพเหล่านี้ถูกมองว่าเป็นเครื่องมือ缓冲สำหรับรับมือข้อจำกัดด้านกำลังการผลิต
ความมั่นใจของซิลิคอนวัลเลย์ vs ความระมัดระวังของวอลล์สตรีท
สำหรับ “ช่วงเว้นว่าง” ในปี 2028 นี้ ตลาดไม่ได้มีเสียงเดียว
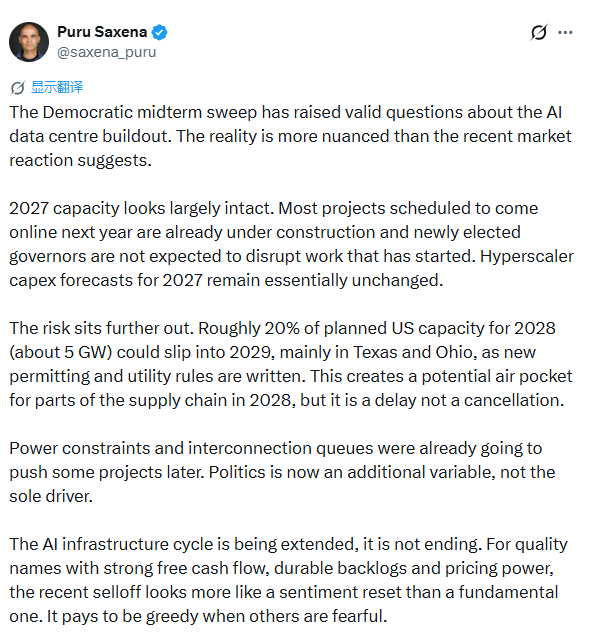
นักลงทุน Puru Saxena (ผู้ก่อตั้ง AlphaTarget) โพสต์บนโซเชียลมีเดีย ให้การประเมินที่สอดคล้องกับ Morgan Stanley โดยพื้นฐานแต่กระชับกว่า: “ชัยชนะอย่างท่วมท้นของพรรคเดโมแครตในการเลือกตั้งกลางเทอม確實ก่อให้เกิดคำถามที่สมเหตุสมผลเกี่ยวกับการก่อสร้างศูนย์ข้อมูล AI แต่ความเป็นจริงซับซ้อนกว่าปฏิกิริยาของตลาดในระยะใกล้”
เขาชี้ว่า กำลังการผลิตปี 2027 “โดยพื้นฐานสมบูรณ์” เพราะโครงการส่วนใหญ่ที่เปิดใช้งานปีหน้าอยู่ระหว่างก่อสร้าง ผู้ว่าการรัฐที่ได้รับเลือกใหม่คาดว่าจะไม่หยุดชะงักงานที่เริ่มแล้ว
“วัฏจักรโครงสร้างพื้นฐาน AI กำลังถูกยืดออกไป ไม่ใช่สิ้นสุด” เขาเขียน พร้อมอ้างคติการลงทุน: “การโลภเมื่อคนอื่นกลัวเป็นสิ่งที่คุ้มค่า”
ซึ่งสอดคล้องกับจุดยืนหลักของ Morgan Stanley — แต่การวิเคราะห์ของวอลล์สตรีทละเอียดกว่า: บริษัทในห่วงโซ่อุปทานส่วนต่าง ๆ ตำแหน่งทางภูมิศาสตร์ที่แตกต่างกัน และโครงสร้างเงินทุนที่แตกต่างกัน เผชิญความเสี่ยงที่แตกต่างกันโดยสิ้นเชิง
ความหายากของสินทรัพย์ศูนย์ข้อมูลที่สร้างเสร็จแล้วและได้รับการรับประกันด้านไฟฟ้าจะเพิ่มขึ้น; ความแตกต่างด้านคุณภาพของการระดมทุนจะลึกขึ้น; neoclouds และโครงการก่อสร้างใหม่จะเผชิญการตรวจสอบที่เข้มงวดขึ้น ขณะที่ผู้ให้บริการคลาวด์รายใหญ่จะเสริมความได้เปรียบด้วยขนาดและความแข็งแกร่งด้านเงินทุน Morgan Stanley กล่าวว่า:
การระดมทุนยังคงหาได้ แต่การเลือกตั้งกลางเทอมควรทำให้ความแตกต่างด้านคุณภาพลึกซึ้งขึ้น
หลุมในปี 2028 ใครจะถม
กรอบการวิเคราะห์ทั้งหมดของ Morgan Stanley ชี้ไปที่ข้อสรุปหลัก: ความต้องการ AI ไม่ได้หายไป แต่จังหวะการก่อสร้างที่คลาดเคลื่อนจะสร้างหน้าต่างแรงกดดันที่แท้จริงต่อห่วงโซ่อุปทานในปี 2028
“หลุม” นี้ไม่ได้ถูกขุดขึ้นจากความล้มเหลวทางเทคโนโลยี แต่เกิดจากการเลือกตั้งระดับรัฐ การเรียกร้องใบอนุญาตชุดใหม่ และคำขอเชื่อมต่อโครงข่าย ERCOT ที่ค้างสะสม 474GW ร่วมกัน
ไฟฟ้า — ไม่ใช่ชิป — กำลังกลายเป็นคอขวดใหม่ของการแข่งขัน AI ครั้งนี้
รายงานสุดท้ายแนะนำให้นักลงทุนจับตโอกาสสามประเภท: ผู้ให้บริการคลาวด์รายใหญ่, หลักทรัพย์ในห่วงโซ่อุปทานศูนย์ข้อมูลที่คัดสรรแล้ว และผู้เปิดใช้งานซอฟต์แวร์และผู้ adopte แอปพลิเคชัน AI
เราเชื่อว่าปฏิกิริยาของตลาดเกินเหตุ การเลื่อนโครงการบางส่วนจากปี 2028 เป็นปี 2029 ไม่ได้ทำลายตรรกะโดยรวมของรายจ่ายลงทุน





