






วอลช์: ตั้งแต่ปีหน้าจะลดจำนวนการประชุมกำหนดนโยบายลง ไม่คาดการณ์ล่วงหน้าสำหรับการตัดสินใจในเดือนธันวาคม การลงทุนใน AI ก็ได้รับผลกระทบจากอัตราดอกเบี้ยเช่นกัน (พร้อมเนื้อหาฉบับเต็ม)


- ประเด็นหลัก: ธนาคารกลางสหรัฐฯ ในเดือนตุลาคมคงอัตราดอกเบี้ยที่ 3.75%-4% ไม่เปลี่ยนแปลง และประกาศว่าตั้งแต่ปี 2027 เป็นต้นไปจะเพิ่มการประชุมเชิงกลยุทธ์ปีละหนึ่งครั้ง พร้อมลดจำนวนครั้งที่มีการลงมติอัตราดอกเบี้ย เพื่อเปิดพื้นที่สำหรับพิจารณาประเด็นสำคัญระยะยาว; วอลช์ย้ำว่าเป้าหมายเงินเฟ้อ 2% ไม่สามารถประนีประนอมได้ ปฏิเสธการให้คำแนะนำล่วงหน้า และกล่าวว่าปัจจัยทางการเมืองไม่ได้มีผลต่อการตัดสินใจ
- องค์ประกอบสำคัญ:
- ตั้งแต่ปี 2027 การประชุม FOMC หนึ่งครั้งจะมุ่งเน้นยุทธศาสตร์มหภาค ไม่ลงมติ ไม่ออกแถลงการณ์; ในปี 2028 เพิ่มเป็นสองครั้ง โดยการประชุมนโยบายลดเหลือหกครั้ง
- อัตราการเติบโต GDP ของสหรัฐฯ ในครึ่งปีแรกถูกปรับขึ้นจาก 1.8% เป็น 2.4% อัตราการเติบโตของการบริโภคในไตรมาสที่สามอาจเกิน 3% การลงทุนภาคธุรกิจเติบโตเกือบสองหลัก
- เงินเฟ้อสูงกว่าเป้าหมายมาเกือบหกปีแล้ว ราคาพลังงานเพิ่มสูงขึ้นอีกครั้งในระยะไม่กี่สัปดาห์ที่ผ่านมา โดยจุดเน้นการอภิปรายของคณะกรรมการอยู่ที่เสถียรภาพราคา
- หลังจากขึ้นอัตราดอกเบี้ย 25 basis points ในเดือนกันยายน เงื่อนไขสินเชื่อและการเงินได้ตึงตัวขึ้น ส่วนต่างเครดิตขยายตัว การจัดสรรทุนในตลาดระมัดระวังมากขึ้น
- วอลช์โต้แย้งข้อกล่าวหาที่ว่าการลงทุนใน AI ไม่ไวต่ออัตราดอกเบี้ย โดยกล่าวว่าอัตราดอกเบี้ย "ซึมซาบเข้าไปในทุกช่องว่าง" และการขยายตัวของรายจ่ายลงทุนกำลังแพร่กระจายไปยังภาคส่วนอื่นนอกเหนือจาก AI
- ระบุชัดเจนว่าในช่วงปกติจะไม่ใช้คำแนะนำล่วงหน้า ปฏิเสธที่จะคาดการณ์ผลการประชุมเดือนธันวาคม; กล่าวว่าปัจจัยทางการเมือง เช่น การเลือกตั้งกลางเทอม "ไม่มีผลใดๆ" ต่อการตัดสินใจ
ผู้เขียนต้นฉบับ:
ลิงก์ต้นฉบับ:华尔街见闻
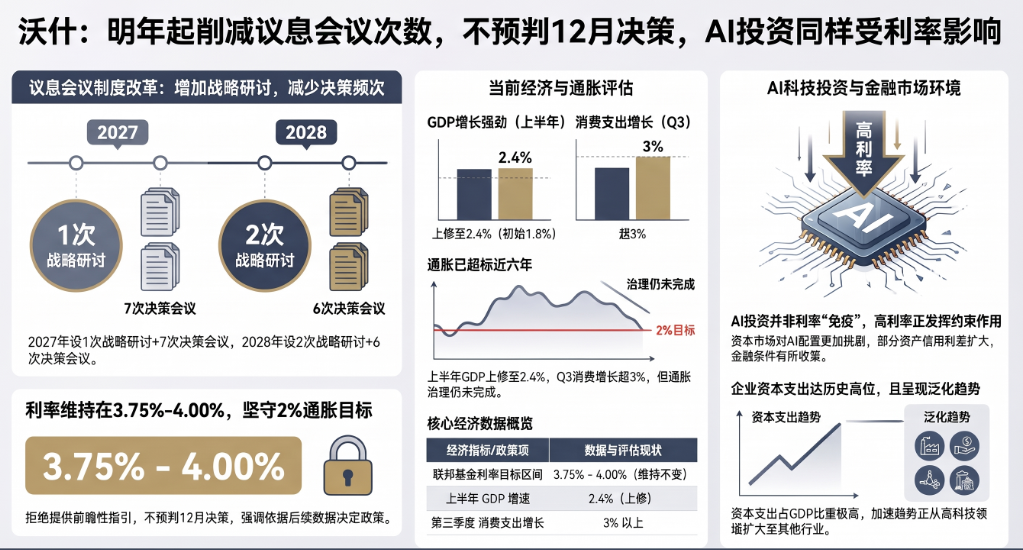
ธนาคารกลางสหรัฐฯ (Fed) ในการประชุมเมื่อเดือนตุลาคมได้คงอัตราดอกเบี้ยไว้ไม่เปลี่ยนแปลง และเปิดเผยการปฏิรูปกลไกที่สำคัญ:ตั้งแต่ปี 2027 เป็นต้นไป จะค่อยๆ ลดจำนวนการประชุมที่ FOMC ลงมติเกี่ยวกับอัตราดอกเบี้ย
เมื่อวันที่ 28 ตุลาคม ประธาน Fed วอร์ช กล่าวในงานแถลงข่าวหลังการประชุมนโยบายการเงินว่า Fed จะเริ่มลดจำนวนการประชุมกำหนดนโยบายอัตราดอกเบี้ยตั้งแต่ปี 2027 เป็นต้นไป
เขาชี้ว่า แม้ว่าการประชุมแปดครั้งต่อปีจะเป็น "จำนวนที่เหมาะสม" สำหรับคณะกรรมการตลาดเปิด федерал (FOMC) แต่ตั้งแต่ปี 2027 จะมีการประชุมหนึ่งครั้งที่มุ่งเน้นไปที่ยุทธศาสตร์นโยบายการเงินมหภาค โดยไม่มีการลงมติอัตราดอกเบี้ย และไม่มีการเผยแพร่แถลงการณ์นโยบาย;ในปี 2028 การประชุมเชิงยุทธศาสตร์ดังกล่าวจะเพิ่มเป็นสองครั้ง และการประชุมกำหนดนโยบายจะลดลงเหลือหกครั้งตามลำดับ
วอร์ชกล่าวว่า การปรับครั้งนี้มีวัตถุประสงค์เพื่อเปิดพื้นที่ให้คณะกรรมการได้คิดทบทวน "ประเด็นสำคัญ" ในระยะยาวมากขึ้น
สำหรับเหตุผลที่ครั้งนี้ไม่ได้ขึ้นอัตราดอกเบี้ย วอร์ชยอมรับว่ายังไม่สามารถบรรลุเสถียรภาพราคาได้ แต่กล่าวว่าหลังจาก tightened นโยบายในเดือนกันยายน สภาวะทางการเงินได้ตึงตัวขึ้นบ้างแล้ว และในช่วงข้างหน้าจะมีข้อมูลมากมายที่จะช่วยกำหนดจุดยืนนโยบายที่เหมาะสม
เขาย้ำว่าในช่วงปกติจะไม่ให้ forward guidance และไม่คาดการณ์ผลการประชุมเดือนธันวาคม เขากล่าวว่าอัตราดอกเบี้ยส่งผลต่อการลงทุนใน AI เช่นกัน การลงทุนภาคเอกชนแข็งแกร่งและกำลังขยายตัว ปัจจัยทางการเมือง "ไม่มีผลใดๆ" ต่อการตัดสินใจครั้งนี้
การปฏิรูประบบการประชุม:เปิดพื้นที่ให้ "คำถามใหญ่"
ประกาศที่สำคัญที่สุดของวอร์ชในวันนั้นเกี่ยวข้องกับการปรับระบบการประชุมของ Fed อย่างเป็นระบบ เขากล่าวว่า:
วิธีที่ถูกต้องในการกำหนดนโยบาย จำเป็นต้องประเมินพลวัตระยะสั้นในจังหวะที่ทันเวลา สม่ำเสมอ และมีข้อมูล丰富 แต่สิ่งสำคัญไม่แพ้กันคือ เราต้องสงวนเวลาและพื้นที่สำหรับการพิจารณาเชิงยุทธศาสตร์——คิดทบทวนประเด็นสำคัญใหม่ มองมิติเวลาที่ยาวนานขึ้น และมุ่งเน้นไปที่ตัวเลข "ทางซ้ายของจุดทศนิยม"
เขาเสริมว่า:
ผมคิดว่าการกำหนดตารางการประชุมไม่ใช่แค่รายละเอียดด้านการบริหาร แต่เป็นการเลือกของสถาบันที่ส่งผลต่อลักษณะและคุณภาพของการพิจารณาของเรา และท้ายที่สุดส่งผลต่อสติปัญญาของการตัดสินใจ
การวิเคราะห์มองว่า การเปลี่ยนแปลงเวลาการประชุมดูเหมือนจะเป็นก้าวแรกของ Fed ในการเปลี่ยนแนวทางนโยบาย
สำหรับเนื้อหาที่เฉพาะเจาะจงของการประชุมเชิงยุทธศาสตร์ วอร์ชกล่าวว่ายังไม่ชัดเจนว่าจะเปิดเผยข้อมูลใดต่อสาธารณะในขณะนั้น โดยกล่าวว่า "ยังมีข่าวอีกมาก" เขาเปิดเผยว่าคณะกรรมการได้ "หารืออย่างเพียงพอ" เกี่ยวกับรูปแบบการประชุมใหม่แล้ว
ปฏิเสธ forward guidance อีกครั้ง กรอบใหม่เริ่มเห็นผล
เมื่อเผชิญกับคำถามของผู้สื่อข่าวว่าทำไมไม่ขึ้นอัตราดอกเบี้ยโดยตรงในการประชุมครั้งนี้ วอร์ชได้อธิบายปรัชญานโยบายการเงินของเขาอย่างเป็นระบบ
เขาจำแนกการดำเนินนโยบายในช่วงห้าเดือนที่ผ่านมาว่าเป็น "ยาตัวใหม่ทางการเงิน" (new monetary medicine) ซึ่งองค์ประกอบหลักได้แก่:ย้ำเป้าหมายเงินเฟ้อ 2% ที่ไม่สามารถประนีประนอมได้ ระบุความรับผิดชอบของนโยบายอย่างชัดเจน เปิดเผยกรอบนโยบายต่อสาธารณะในการประชุมแจ็กสันโฮล และลงมือปฏิบัติในเดือนกันยายนโดยถอนมาตรการผ่อนคลายบางส่วน
เขาย้ำว่าตัวชี้วัดสำคัญในการวัดประสิทธิผลของนโยบาย——ตัวชี้วัดการชดเชยเงินเฟ้อและคาดการณ์เงินเฟ้อ——กำลังเคลื่อนไปในทิศทางที่ถูกต้อง
สำหรับคำถามที่ว่า "การคงอัตราดอกเบี้ยหมายความว่าระดับอัตราดอกเบี้ยปัจจุบันเหมาะสมแล้วหรือไม่" วอร์ชไม่ได้ตอบตรงๆ แต่กล่าวว่าคณะกรรมการมี "ฉันทามติท่วมท้น" ว่านโยบายเริ่มส่งผลแล้ว แต่ "ยังไม่มีข้อสรุปที่ชัดเจน"
เขากล่าวว่าการตัดสินใจครั้งนี้มีจุดประสงค์เพื่อสะสมข้อมูลเพิ่มเติม และตัดสินว่าในช่วงข้างหน้าจะให้หลักฐานที่เพียงพอต่อการระบุทิศทางนโยบายที่เหมาะสมหรือไม่
วอร์ชยังระบุชัดเจนว่าไม่สนับสนุนการใช้ forward guidance ในช่วงที่ไม่ใช่วิกฤต และไม่สนับสนุนการคาดการณ์ผลการตัดสินใจก่อนการประชุม พร้อมปฏิเสธที่จะแสดงความเห็นใดๆ ต่อความคาดหวังของตลาดเกี่ยวกับการขึ้นอัตราดอกเบี้ยในเดือนธันวาคม
เขากล่าวถึงช่วงวิกฤตการเงินปี 2008 เป็นพิเศษ ซึ่งเครื่องมือดังกล่าวมีคุณค่าจริง แต่ในช่วงปกติที่พื้นฐานเศรษฐกิจแข็งแกร่งเช่นปัจจุบัน เขาระบุชัดเจนว่า "ไม่สนับสนุนแนวทางนี้"
ในด้านความเป็นอิสระทางการเมือง วอร์ชก็ได้ตอบสนองเช่นกัน เมื่อเผชิญกับข้อสงสัยจากภายนอกว่าการเลือกตั้งกลางเทอมวันที่ 3 พฤศจิกายนมีผลต่อการตัดสินใจครั้งนี้หรือไม่ เขากล่าวว่า:
ผมและเพื่อนร่วมงานประชุมกันสองวันบนชั้นบน ไม่ได้ยินคำพูดใดๆ เกี่ยวกับการเมือง ไม่มีการกล่าวถึงการเลือกตั้ง ไม่มีการพูดถึงสิ่งที่กำลังจะเกิดขึ้นในอีกหนึ่งหรือสองสัปดาห์ข้างหน้า
เขาย้ำว่าปัจจัยทางการเมือง "ไม่มีผลใดๆ" ต่อการตัดสินใจครั้งนี้
พื้นฐานเศรษฐกิจมั่นคง แรงกดดันเงินเฟ้อต่อเนื่อง
วอร์ชแสดงความมองโลกในแง่ดีต่อสภาวะเศรษฐกิจปัจจุบัน
เขาชี้ว่า GDP ครึ่งปีแรกได้รับการปรับขึ้นจากการประมาณการเดิม 1.8% เป็น 2.4% การเติบโตในไตรมาสที่สามอาจเร่งตัวขึ้นอีก การใช้จ่ายของผู้บริโภคมีสุขภาพดี การเติบโตโดยรวมคาดว่าจะสูงกว่า 3% ขณะที่การเติบโตของการลงทุนภาคธุรกิจอาจสูงถึงสองหลัก
ในด้านพันธกิจคู่ วอร์ชกล่าวว่าการหารือของ FOMC เมื่อเร็วๆ นี้ "มุ่งเน้นไปที่พันธกิจเสถียรภาพราคาเป็นหลัก" ด้านการจ้างงาน "ค่อนข้างเชิงบวก" อัตราการว่างงานลดลงจากปีก่อน ค่าเฉลี่ยสี่สัปดาห์ของผู้ขอรับสวัสดิการว่างงานอยู่ใน "ระดับต่ำสุดในรอบหลายทศวรรษ"
เขาชี้เป็นพิเศษว่าสัดส่วนการลงทุนภาคเอกชนต่อ GDP อยู่ในระดับสูงเป็นประวัติการณ์ นำโดยการลงทุนเทคโนโลยีขั้นสูง แต่ภาคส่วนอื่นๆ ก็กำลังขยายตัวเช่นกัน แนวโน้มนี้ควรค่าแก่การจับตาอย่างต่อเนื่อง
แรงกดดันเงินเฟ้อยังคงเป็นแกนหลักที่คณะกรรมการให้ความสนใจ วอร์ชชี้ว่าเงินเฟ้อสูงกว่าเป้าหมายต่อเนื่องเกือบหกปี ในช่วงไม่กี่สัปดาห์ที่ผ่านมาราคาพลังงานและราคาที่เกี่ยวข้องปรับตัวสูงขึ้นอีกครั้ง การหารือของคณะกรรมการในสองวันที่ผ่านมามุ่งเน้นไปที่เป้าหมายเสถียรภาพราคา เขาระบุชัดเจนว่า:
หน้าที่ของเราคือทำให้แน่ใจว่าการเปลี่ยนแปลงราคาเชิงสัมพัทธ์จะไม่แพร่กระจายไปทั่วทั้งเศรษฐกิจ และทำให้คาดการณ์เงินเฟ้อมีเสถียรภาพ
วอร์ชยืนยันว่า นับตั้งแต่การประชุม Fed เดือนกันยายนที่ขึ้นอัตราดอกเบี้ย 25 จุด базис สภาวะทางการเงินและสินเชื่อได้แสดงสัญญาณตึงตัวขึ้นบ้างแล้ว เขากล่าวว่า:
เราเริ่มเห็นการเปลี่ยนแปลงบางอย่างในสภาวะทางการเงินและสินเชื่อ;สำหรับบางบริษัทและครัวเรือน สภาวะได้ตึงตัวขึ้น ซึ่งสอดคล้องกับความคาดหวังของเรา ผู้เข้าร่วมตลาดกำลังระมัดระวังมากขึ้นในการจัดสรรทุน
อย่างไรก็ตาม วอร์ชยังย้ำว่าเขาจะไม่จำแนกสภาวะทางการเงินในปัจจุบันโดยรวมว่า "ตึงเครียด" แต่จะอธิบายว่ามันช่วยเปิดเส้นทางสู่เสถียรภาพราคา
กระแสการลงทุน AI อัตราดอกเบี้ยยังมีผลในการส่งผ่าน
เกี่ยวกับความสัมพันธ์ระหว่างกระแสการลงทุน AI กับประสิทธิผลของนโยบายการเงิน วอร์ชระบุชัดเจนว่ากลไกการส่งผ่านอัตราดอกเบี้ยยังไม่ล้มเหลว
เขาปฏิเสธเรื่องเล่าของตลาดที่ว่า "ความคาดหวังผลตอบแทนจากการลงทุน AI สูงเกินไปจึงไม่ไวต่ออัตราดอกเบี้ย" โดยกล่าวว่าตน "สงสัย" ต่อมุมมองนี้
เขากล่าวว่าหลังจากการขึ้นอัตราดอกเบี้ยในเดือนกันยายน ได้เกิดพฤติกรรมการคัดกรองเงินทุนทั้งภายในและภายนอกภาคเทคโนโลยี สเปรดเครดิตของสินทรัพย์บางส่วนขยายตัว สภาวะทางการเงินตึงตัวขึ้นบ้าง ซึ่งแสดงให้เห็นว่าอัตราดอกเบี้ย "ซึมซาบไปทุกซอกทุกมุม" ไม่แตกต่างจากภาคส่วนอื่นๆ ของเศรษฐกิจโดยพื้นฐาน
เขายังชี้ว่าเรื่องราวการเติบโตของการลงทุนภาคเอกชนในปัจจุบันไม่ได้จำกัดอยู่แค่ภาค AI ข้อมูลแสดงให้เห็นว่าการขยายตัวกำลังแพร่กระจายไปยังหมวดหมู่อื่นๆ ดังนั้นการอธิบายความแข็งแกร่งของเศรษฐกิจปัจจุบันทั้งหมดว่าเป็นผลจาก AI จึง "ยากที่จะสมเหตุสมผลกว่าสองสามไตรมาสก่อน"
ตามคำถามของ Howard Shine จาก Reuters คณะกรรมการหลายท่านเห็นว่าแรงกดดันด้านราคาที่เกิดจากปัญหาห่วงโซ่อุปทานก่อนหน้านี้เริ่มจางหายไปแล้ว แต่ความร้อนแรงของการลงทุนใน AI ได้นำมาซึ่งความต้องการจัดซื้อและก่อสร้างมหาศาล กลายเป็นตัวขับเคลื่อนใหม่ที่ดันเงินเฟ้อให้สูงขึ้น
ต่อประเด็นนี้ วอร์ชกล่าวว่าการเติบโตทางเศรษฐกิจที่แข็งแกร่งขึ้นไม่จำเป็นต้องหมายถึงเศรษฐกิจร้อนเกินไป เขาเห็นว่าผลิตภาพได้เพิ่มขึ้นอย่างมีนัยสำคัญในช่วงไม่กี่ปีที่ผ่านมา ซึ่งหมายความว่ายังสามารถบรรลุเป้าหมายเงินเฟ้อได้โดยการทำให้สภาวะทางการเงินตึงตัวขึ้น โดยไม่ต้องกดเศรษฐกิจและไม่ก่อให้เกิดการว่างงานครั้งใหญ่
ต่อไปนี้คือสุนทรพจน์ฉบับเต็มของวอร์ชในงานแถลงข่าว:
คำแถลงเปิดของประธาน Fed
วอร์ช:
สวัสดีครับ เช้านี้ FOMC ตัดสินใจคงช่วงเป้าหมายอัตราดอกเบี้ยเงินกองทุน федерал ที่ 3.75% ถึง 4% เพื่อสนับสนุนพันธกิจคู่ของ Fed
ปัจจุบัน กิจกรรมทางเศรษฐกิจกำลังขยายตัวในจังหวะที่แข็งแกร่ง แต่ความไม่แน่นอนยังคงมีอยู่ ส่วนหนึ่งมาจากสถานการณ์ทางภูมิรัฐศาสตร์ที่เปลี่ยนแปลง การใช้จ่ายภายในประเทศยังคงยืดหยุ่น การเติบโตของผลิตภาพแข็งแกร่ง การลงทุนภาคเอกชนมั่นคง การเติบโตของการจ้างงานสอดคล้องกับขนาดกำลังแรงงาน อัตราการว่างงานเปลี่ยนแปลงเล็กน้อย แต่เงินเฟ้อยังคงอยู่ในระดับสูง
คณะกรรมการเห็นว่าการสะสมข้อมูลเพิ่มเติมจะช่วยกำหนดจุดยืนนโยบายที่เหมาะสม เพื่อให้แน่ใจว่าเงินเฟ้อกลับสู่เป้าหมาย 2% อย่างทันเวลา——คณะกรรมการจะรักษาคำมั่นสัญญาเรื่องเสถียรภาพราคา
วอร์ช:
ในการประชุมนโยบายทุกครั้ง ผมและเพื่อนร่วมงานจะประเมินสถานการณ์เศรษฐกิจโดย "มองออกไปนอกหน้าต่าง"——เราเรียกสิ่งนี้ว่า "interrogating reality" (สอบถามความเป็นจริง) เพื่อตัดสินสถานการณ์ที่แท้จริง งานนี้ไม่ได้ง่ายขึ้นตามกาลเวลา
วอร์ช:
เราเห็นอะไรบ้างโดยเฉพาะ?
ด้านการเติบโตทางเศรษฐกิจ GDP ครึ่งปีแรกได้รับการปรับขึ้นจากการประมาณการเดิม 1.8% เป็น 2.4% การเติบโตในไตรมาสที่สามดูแข็งแกร่งยิ่งขึ้น:การใช้จ่ายของผู้บริโภคมีสุขภาพดี การเติบโตอาจเกิน 3%;การเติบโตของการลงทุนภาคธุรกิจและการลงทุนที่เกี่ยวข้องอาจใกล้สองหลัก สัดส่วนการลงทุนภาคเอกชนต่อ GDP อยู่ในระดับสูงเป็นประวัติการณ์ การลงทุนเทคโนโลยีขั้นสูงนำการเร่งตัวนี้ แต่ภาคส่วนอื่นๆ ก็แสดงแนวโน้มขยายตัว แนวโน้มเหล่านี้ควรค่าแก่การจับตาอย่างต่อเนื่อง
ด้านการจ้างงาน อัตราการว่างงานต่ำกว่าปีที่แล้ว การเติบโตของค่าจ้างสูงกว่าระดับปีก่อนอย่างชัดเจน ค่าเฉลี่ยเคลื่อนที่สี่สัปดาห์ของผู้ขอรับสวัสดิการว่างงานยังคงอยู่ในระดับต่ำสุดในรอบหลายทศ





