






จาก "สภาวะนักโทษ" สู่ "ความเป็นปฏิพัทธ์" เกมตลาดที่ครอบงำการซื้อขายด้วย AI


- ประเด็นหลัก: การแข่งขันสะสมอาวุธในโครงสร้างพื้นฐาน AI กำลังเปลี่ยนจาก "ขับเคลื่อนด้วยกระแสเงินสดจากการดำเนินงาน" ไปสู่ "ขับเคลื่อนด้วยการระดมทุนภายนอก" การใช้จ่ายด้านทุนของบริษัทคลาวด์ขนาดยักษ์จะเกินกระแสเงินสดอิสระ อารมณ์ตลาดกลายเป็นตัวแปรภายในที่ส่งผลต่อขนาดการลงทุน ความเสี่ยงด้านปฏิพัทธ์เพิ่มขึ้นอย่างมีนัยสำคัญ
- องค์ประกอบสำคัญ:
- ผู้ให้บริการคลาวด์ห้าราย ได้แก่ Microsoft, Alphabet, Amazon, Meta และ Oracle คาดว่าภายในปี 2027 การใช้จ่ายด้านทุนรวมจะเกินกระแสเงินสดอิสระ โดยทุก 1 ดอลลาร์ของกระแสเงินสดจากการดำเนินงานจะสอดคล้องกับการใช้จ่ายด้านทุนใหม่ประมาณ 1.57 ดอลลาร์
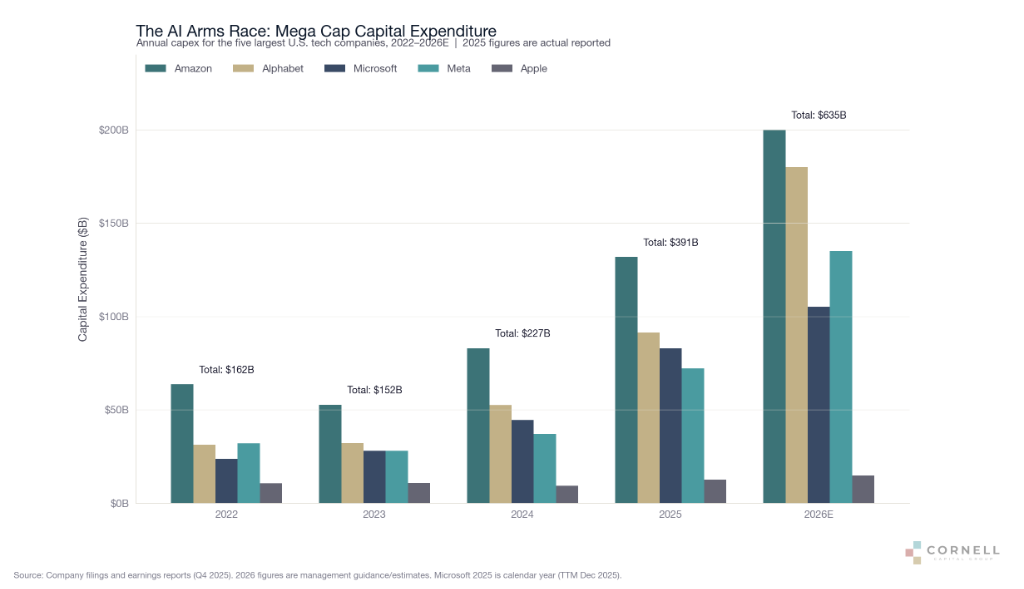
- การใช้จ่ายด้านทุนรวมของห้ายักษ์ใหญ่เพิ่มขึ้นจากประมาณ 227 พันล้านดอลลาร์ในปี 2024 เป็น 391 พันล้านดอลลาร์ในปี 2025 โดยแนวโน้มปี 2026 อาจทะลุ 635 พันล้านดอลลาร์;การใช้จ่ายที่ผูกพันในปี 2026 คิดเป็นประมาณ 3.8 เท่าของกระแสเงินสดอิสระรวม
- สัดส่วนการใช้จ่ายด้านทุนของ Oracle ต่อกระแสเงินสดจากการดำเนินงานพุ่งจาก 47% ในปีงบประมาณ 2022 เป็น 174% ในปีงบประมาณ 2026 กระแสเงินสดอิสระกลายเป็นลบ ราคาหุ้นร่วง 36% ในปีนี้ และมีแผนระดมทุน 45,000-50,000 ล้านดอลลาร์
- การอ้างอิงทางประวัติศาสตร์: ยุคเฟื่องฟูรถไฟในศตวรรษที่ 19 บริษัทกว่า 90% ล้มละลาย อุตสาหกรรมการบินสะสมกำไรสุทธิใน 80 ปีเพียงประมาณ 86,000 ล้านดอลลาร์ ฟองสบู่โทรคมนาคมสูญมูลค่าตลาดประมาณ 2 ล้านล้านดอลลาร์ ทั้งหมดนี้แสดงให้เห็นว่าเทคโนโลยีที่เปลี่ยนแปลงเกมมีฤทธิ์กัดกร่อนต่ออัตรากำไรของนักลงทุน
- ตามแนวโน้มปัจจุบัน รายได้จากการประมวลผล AI ต้องสูงถึงประมาณ 2.9 ล้านล้านดอลลาร์ภายในปี 2030 เพื่อครอบคลุมต้นทุนทุน ซึ่งเทียบเท่ากับขนาดตลาดคลาวด์คอมพิวติ้งในปัจจุบันมากกว่าสามเท่า ต้องมีการเติบโตต่อปีประมาณ 68% ต่อเนื่องห้าปี
- ข้อขัดแย้งของ Jevons อาจใช้ไม่ได้ในระดับโครงสร้างพื้นฐาน AI: ทุกครั้งที่ต้นทุนงานลดลง 10% ปริมาณการใช้งานเพิ่มขึ้นเพียงประมาณ 3% อัตราการเติบโตของรายได้ AI ที่ 25%-30% ต่ำกว่าอัตราการเติบโตของการใช้จ่ายด้านทุนที่ 60%-70% อย่างมาก
ผู้เขียนต้นฉบับ: หลง เยว่
แหล่งที่มาต้นฉบับ: Wallstreetcn
เมื่อสัปดาห์ที่แล้ว เส้นความเสี่ยงสองเส้นของโครงสร้างพื้นฐาน AI ปรากฏขึ้นพร้อมกัน: CoreWeave เผชิญกับการเทขายทั้งหุ้นและหุ้นกู้ ต้นทุนการระดมทุนพุ่งสูงขึ้นอย่างรวดเร็ว; ส่วนการใช้จ่ายด้านทุน AI มหาศาลของ Meta และกระแสเงินสดอิสระที่พลิกเป็นลบได้จุดความกังวลของตลาดต่ออัตราส่วนระหว่างการลงทุนกับผลตอบแทนอีกครั้ง อดีตเผยให้เห็นความเปราะบางทางการเงินของบริษัทโครงสร้างพื้นฐานที่มี杠杆สูง ส่วนหลังทำให้investorsกลับมาทบทวนการใช้จ่ายด้านทุนที่ทวีความเข้มข้นขึ้นของยักษ์ใหญ่เทคโนโลยี
นี่ไม่ใช่แค่ความกดดันที่สองบริษัทต้องเผชิญ แต่ชี้ไปยังคำถามเดียวกัน: เมื่อการสร้าง AI พึ่งพาการระดมทุนภายนอกมากขึ้นเรื่อย ๆ สงครามอาวุธนี้จะดำเนินต่อไปได้อีกนานแค่ไหน?
ยักษ์ใหญ่คลาวด์computingกำลังจมอยู่ในภาวะที่กลืนไม่เข้าคายไม่ออกแบบ prisoner's dilemma สุดคลาสสิก — ทุกคนต่างรู้ดีถึงราคาที่ต้องจ่ายจากการลงทุนเกินความจำเป็นโดยรวม แต่ไม่มีใครกล้าเหยียบเบรกแต่เพียงผู้เดียว จากการวิเคราะห์ข้อมูลคาดการณ์ consensus ของ LSEG โดย Reuters ผู้ให้บริการคลาวด์ระดับ hyperscale ห้าราย ได้แก่ Microsoft, Alphabet, Amazon, Meta และ Oracle คาดว่าภายในปี 2027 การใช้จ่ายด้านทุนรวมจะเกินกระแสเงินสดอิสระของพวกเขา โดยทุก ๆ 1 ดอลลาร์ของกระแสเงินสดจากการดำเนินงานที่เพิ่มขึ้น จะสอดคล้องกับการใช้จ่ายด้านทุนใหม่ประมาณ 1.57 ดอลลาร์ กรรไกรนี้กำลังผลักแพลตฟอร์มเทคโนโลยีที่เคยขึ้นชื่อเรื่อง "สินทรัพย์เบา" ไปสู่รูปแบบธุรกิจใหม่ที่พึ่งพาตลาดทุนอย่างสูง
นักลงทุน Citrini ชี้ประเด็นความเสี่ยงหลักของการเปลี่ยนแปลงนี้โดยตรงในการให้สัมภาษณ์พอดแคสต์ Monetary Matters ว่า: "ในช่วงสามปีแรกของดีล AI นี้ การปรับตัวลงที่ขับเคลื่อนด้วยอารมณ์ล้วนมีจุดต่ำสุด — เพราะการใช้จ่ายส่วนใหญ่มาจากกระแสเงินสดจากการดำเนินงานของบริษัทคลาวด์ระดับ hyperscale แต่ตอนนี้ โครงสร้างพื้นฐานที่เพิ่มขึ้นเรื่อย ๆ กำลังระดมทุนด้วยความคาดหวังที่ค่อนข้างน่าตกใจ" เมื่อแหล่งเงินทุนเปลี่ยนจากกระแสเงินสดภายในไปสู่การออกหุ้นและudaระดมทุนผ่านหนี้สิน อารมณ์ตลาดเองก็ได้รับความสามารถในการส่งผลกระทบโดยตรงต่อขนาดการลงทุนจริง
หากอารมณ์ตลาดพลิกผันอย่างรวดเร็ว เงินทุนส่วนเพิ่มเหล่านั้นก็จะเหือดแห้ง — เพราะนี่ไม่ใช่บริษัทใช้เงินของตัวเองอีกต่อไป แต่ถูกกำหนดโดยตลาด
นี่คือความเสี่ยง "reflexivity (หมายถึงปฏิสัมพันธ์และการส่งผลกระทบแบบวงจรสองทิศทางระหว่างสาเหตุกับผลลัพธ์)": ความเชื่อมั่นสนับสนุนการระดมทุน การระดมทุนสนับสนุนการลงทุน; เมื่อความเชื่อมั่นอ่อนแอลง การหดตัวของเงินทุนก็จะส่งผลกระทบย้อนกลับต่อการลงทุนและความคาดหวังการเติบโต ก่อให้เกิดวงจรเชิงลบ
AI กำลัง重塑ยักษ์ใหญ่เทคโนโลยี และกำลังreshapeรูปแบบธุรกิจของยักษ์ใหญ่เทคโนโลยีเอง ตรรกะที่ขับเคลื่อนสงครามอาวุธโครงสร้างพื้นฐาน AI นี้อาจเลื่อนไหลอย่างเงียบ ๆ จาก"การลงทุนขับเคลื่อนการเติบโต" ไปสู่ "ความเชื่อมั่นกำหนดการลงทุน"
ไม่มีใครกล้าหยุด: โครงสร้างเกมของ prisoner's dilemma
รายงานวิจัย《AI Prisoner's Dilemma》ของ Cornell Capital Group อธิบายตรรกะภายในของสงครามอาวุธนี้ได้ค่อนข้างชัดเจน: ยักษ์ใหญ่รายใดก็ตาม หากเดิมพันหนักใน AI ขณะที่คู่แข่งไม่ทำ ก็จะได้รับอำนาจนำตลาด; หาก自己不ลงทุนแต่คู่แข่งลงทุน ก็เผชิญความเสี่ยงที่จะถูกคัดออก ดังนั้น ไม่ว่าคู่แข่งจะเลือกอย่างไร การลงทุนเชิงรุกก็เป็น "กลยุทธ์เชิงเหตุผล" ของทุกบริษัท
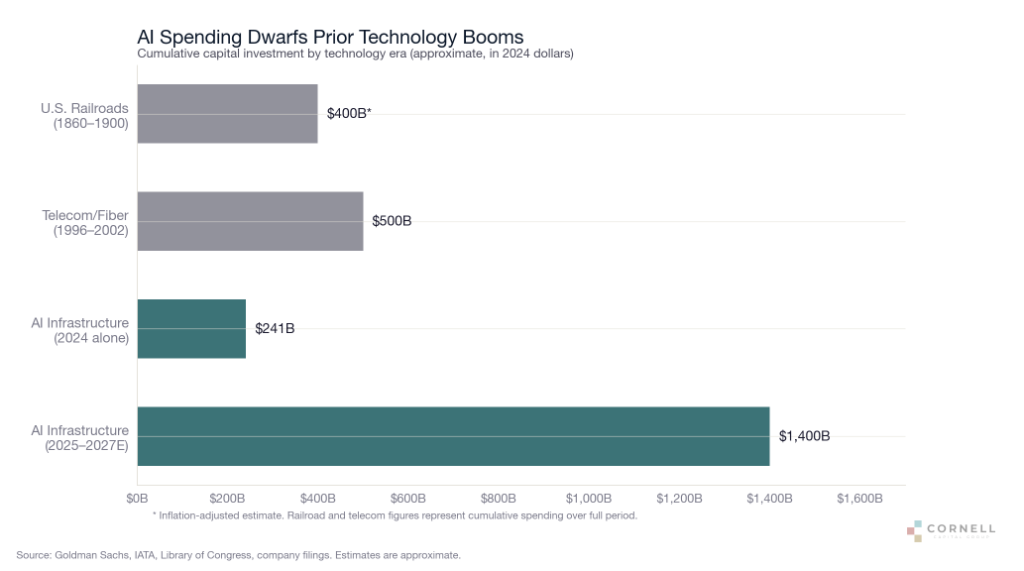
ตัวเลขยืนยันความรุนแรงของตรรกะนี้ ในปี 2024 บริษัทห้าราย ได้แก่ Amazon, Alphabet, Microsoft, Meta และ Apple มีการใช้จ่ายด้านทุนรวมประมาณ 227 พันล้านดอลลาร์; ในปี 2025 ตัวเลขนี้พุ่งขึ้นเป็น 391 พันล้านดอลลาร์; คำแนะนำของผู้บริหารสำหรับปี 2026 บ่งชี้ว่ายอดรวมอาจทะลุ 635 พันล้านดอลลาร์ Goldman Sachs คาดการณ์ว่า ระหว่างปี 2025 ถึง 2027 การใช้จ่ายด้านทุนสะสมของผู้ให้บริการคลาวด์ระดับ hyperscale จะอยู่ที่ 1.15 ถึง 1.4 ล้านล้านดอลลาร์ — มากกว่าสองเท่าของ 477 พันล้านดอลลาร์ในช่วงปี 2022 ถึง 2024
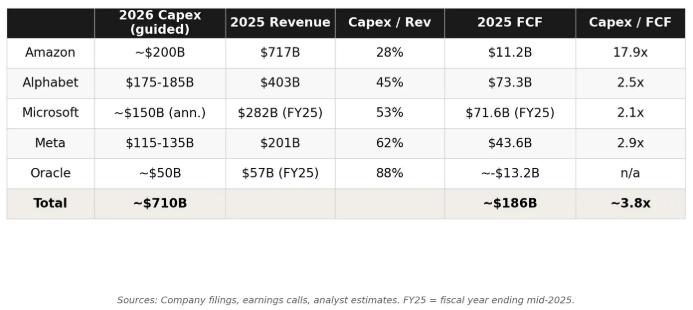
เจาะจงไปที่แต่ละบริษัท คำแนะนำสำหรับปี 2026 มีความก้าวหน้ายิ่งขึ้น: Amazon ตั้งเป้าใช้จ่าย 200 พันล้านดอลลาร์, Alphabet แนะนำ 175 ถึง 185 พันล้านดอลลาร์ โดย Sundar Pichai CEO ถึงกับกล่าวว่า "ตัวเลขนี้อาจยังไม่พอ", Meta แนะนำสูงสุด 135 พันล้านดอลลาร์
นักวิเคราะห์ Amin Mrini ระบุในรายงาน《The $700 Billion Prisoner's Dilemma》ว่า การใช้จ่ายด้านทุนปี 2026 ที่ทั้งห้าบริษัทให้คำมั่นรวมกันนั้นอยู่ที่ประมาณ 3.8 เท่าของกระแสเงินสดอิสระรวม — "บริษัทที่สร้างเงินสดได้ดีที่สุดในประวัติศาสตร์ กำลังเดินอยู่บนเส้นทางที่ทุก ๆ 1 ดอลลาร์ของกระแสเงินสดอิสระที่สร้างได้ ต้องใช้จ่ายเกือบ 4 ดอลลาร์ โดยอาศัยการออกหนี้สินเป็นสถิติมาเติมเต็มช่องว่าง"
รากฐานเชิงโครงสร้างของภาวะกลืนไม่เข้าคายไม่ออกนี้อยู่ที่การไม่สามารถบีบอัดโครงสร้างพื้นฐานได้ ศูนย์ข้อมูล ข้อตกลงด้านไฟฟ้า ชิปเฉพาะทาง ล้วนต้องใช้รอบการจัดซื้อล่วงหน้าและก่อสร้างหลายปี กว่าจะเห็นความต้องการชัดเจนในด้านรายได้ หน้าต่างการตอบสนองก็ปิดไปนานแล้ว Mrini เขียนว่า: "正是ความล่าช้านี้เองที่เปลี่ยนความคาดหวังให้กลายเป็นพันธะ"
กระจกแห่งประวัติศาสตร์: ชะตากรรมของรถไฟ การบิน และไฟเบอร์ออปติก
รายงานของ Cornell Capital อ้างอิงประวัติศาสตร์สามช่วง เพื่อเป็นกรอบอ้างอิงที่น่าตื่นตัวสำหรับสงครามอาวุธ AI นี้
ในช่วงกระแสรถไฟของสหรัฐในศตวรรษที่ 19 หุ้นและหุ้นกู้รถไฟมีมูลค่ารวม 10.6 พันล้านดอลลาร์ (ประมาณ 400 พันล้านดอลลาร์ในปัจจุบัน) สูงกว่าขนาดหนี้สาธารณะ 1.2 พันล้านดอลลาร์ในขณะนั้นมาก รถไฟเปลี่ยนสหรัฐอเมริกาจริง แต่ใน "ความซบเซายาวนาน" หลังความตื่นตระหนกปี 1873 บริษัทรถไฟเก้าในสิบล้มละลาย ในช่วงความตื่นตระหนกปี 1893 ระยะทางรถไฟหนึ่งในสี่ตกอยู่ภายใต้การควบคุมของเจ้าหนี้ ผู้ได้รับประโยชน์คือผู้ผลิต ชาวนาและพ่อค้า ไม่ใช่ผู้ถือหุ้นรถไฟ
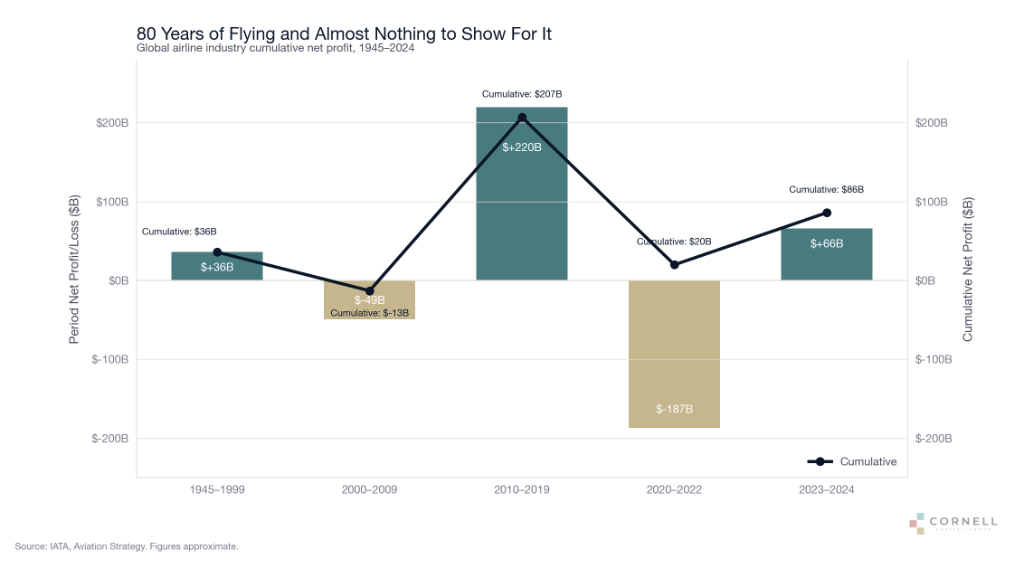
เรื่องราวของการบินพาณิชย์ตรงไปตรงมามากกว่าในช่วง 80 ปีที่ผ่านมา อุตสาหกรรมการบินโลกมีกำไรสุทธิสะสมประมาณ 86 พันล้านดอลลาร์ แต่เฉพาะสามปีของโควิดก็ลบไปเกือบ 190 พันล้านดอลลาร์แล้ว Warren Buffett เคยสรุปภาวะกลืนไม่เข้าคายไม่ออกเชิงโครงสร้างนี้ว่า: "หากนักทุนนิยมผู้มีวิสัยทัศน์คนหนึ่งอยู่ในเมืองคิตตีฮอว์กในตอนนั้น ทางเลือกที่ดีที่สุดของเขาคือยิงออร์วิลล์ ไรท์ตก เพื่อประหยัดปัญหามากมายให้กับนักลงทุนรุ่นหลัง" ตัว Buffett เองในที่สุดก็ขายหุ้นสายการบินสหรัฐสี่แห่งออกหมดในปี 2020 ด้วยขาดทุนประมาณ 5 พันล้านดอลลาร์
ฟองสบู่โทรคมนาคมช่วงปลายทศวรรษ 1990 เป็นการเปรียบเทียบที่ตรงที่สุดในขณะนั้นมีเงินมากกว่า 500 พันล้านดอลลาร์ไหลเข้าสู่สายเคเบิลไฟเบอร์ออปติกและเครือข่ายไร้สาย ส่วนใหญ่ระดมทุนผ่านหนี้สิน ภายในปี 2002 บริษัทโทรคมนาคมรายใหญ่กว่ายี่สิบสามแห่งยื่นล้มละลาย มูลค่าตลาดประมาณ 2 ล้านล้านดอลลาร์หายไปกับอากาศ มีไฟเบอร์ออปติกที่วางไว้ไม่ถึง 5% ที่ถูกเปิดใช้งาน อย่างไรก็ตาม แบนด์วิดท์ราคาถูกที่นักลงทุนล้มละลายเหล่านี้ทิ้งไว้ต่างหากที่บ่มเพาะ Netflix, YouTube และอุตสาหกรรมคลาวด์computingทั้งหมด
ข้อสรุปของ Cornell Capital คมคาย: "ปฏิทรรศน์ของเทคโนโลยีพลิกโฉมอยู่ที่: ยิ่งบริษัทใช้จ่ายมาก การแข่งขันยิ่งรุนแรง เทคโนโลยีก็ยิ่งกลายเป็นสินค้าโภคภัณฑ์เร็วขึ้น การกลายเป็นสินค้าโภคภัณฑ์เป็นข่าวดีสำหรับผู้บริโภค แต่เป็นตัวกัดกร่อนอัตรากำไรของนักลงทุน"
กรรไกรของกระแสเงินสด: การทดสอบความเครียดในระดับข้อมูล
การวิเคราะห์ข้อมูล LSEG ของ Reuters ให้การสนับสนุนเชิงประจักษ์สำหรับตรรกะข้างต้น
Oracle เป็นกรณีที่ความกดดันชัดเจนที่สุดในขณะนี้ สัดส่วนการใช้จ่ายด้านทุนต่อกระแสเงินสดจากการดำเนินงาน พุ่งจาก 47% ในปีงบประมาณ 2022 เป็น 174% ในปีงบประมาณ 2026 (截至เดือนพฤษภาคมปีนี้) — ปีนั้นการใช้จ่ายด้านทุน 55.7 พันล้านดอลลาร์ กระแสเงินสดจากการดำเนินงานเพียง 32 พันล้านดอลลาร์ กระแสเงินสดอิสระพลิกเป็นลบแล้ว หุ้นของบริษัทลดลง 36% แล้วตั้งแต่ต้นปี และวางแผนระดมทุน 45 ถึง 50 พันล้านดอลลาร์ผ่านหนี้สินและการออกหุ้นเพื่อขยายโครงสร้างพื้นฐานคลาวด์
Microsoft บันทึกกระแสเงินสดจากการดำเนินงาน 35.8 พันล้านดอลลาร์ในไตรมาสการเงินล่าสุด ขณะที่การใช้จ่ายด้านทุน (รวมสัญญาเช่าการเงิน) ในช่วงเดียวกันอยู่ที่ 37.5 พันล้านดอลลาร์ Amazon มีกระแสเงินสดจากการดำเนินงานในช่วง 12 เดือนที่ผ่านมาเพิ่มขึ้น 30% เมื่อเทียบปีต่อปีเป็น 148.5 พันล้านดอลลาร์ แต่กระแสเงินสดอิสระลดลงเหลือ 1.2 พันล้านดอลลาร์
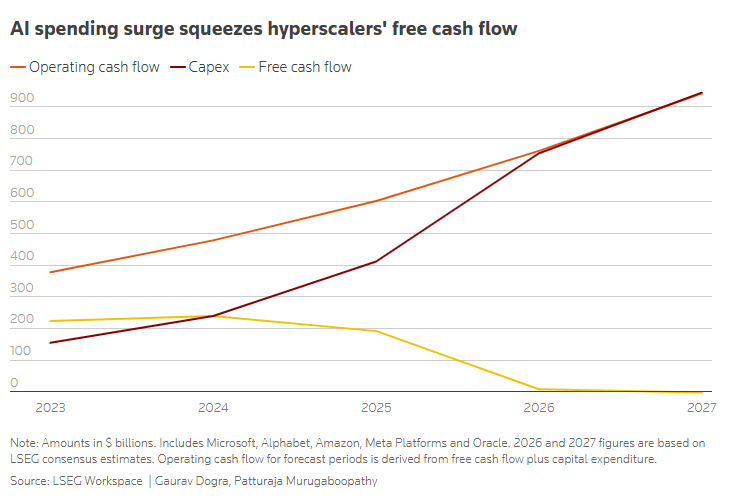
Shay Boloor นักกลยุทธ์ตลาดอาวุโสของ Futurum Equities กล่าวว่า: "นักลงทุนประเมินต่ำเกินไปต่อระดับที่ AI กำลังเปลี่ยนแปลงรูปแบบธุรกิจของบริษัทเทคโนโลยีขนาดใหญ่อย่าง fondamental บริษัทเหล่านี้เคยถูกมองว่าเป็นแพลตฟอร์มสินทรัพย์เบาในอดีต เพราะอัตราการเติบโตของรายได้สามารถแซงความต้องการใช้จ่ายด้านทุนได้มาก แต่ AI กำลังผลักพวกเขาไปสู่รูปแบบผสม ที่เศรษฐกิจของซอฟต์แวร์ โฆษณา และคลาวด์computingพึ่งพาการใช้จ่ายโครงสร้างพื้นฐานทางกายภาพมหาศาลมากขึ้นเรื่อย ๆ"
การคำนวณของ Mrini รุนแรงกว่า: หากคาดการณ์การใช้จ่ายด้านทุนตามอัตราคำแนะนำปัจจุบันไปถึงปี 2027 แล้วใช้อัตราผลตอบแทนจากการลงทุนก่อนหักภาษี 15% เป็นเกณฑ์ รายได้จาก AI computing จะต้องสูงถึงประมาณ 2.9 ล้านล้านดอลลาร์ในปี 2030 เพื่อครอบคลุมต้นทุนของทุนที่ déployéแล้ว — ซึ่งเทียบเท่ากับกว่าสามเท่าของขนาดตลาดคลาวด์computingทั้งหมดในปัจจุบัน จากฐานประมาณ 2.11 แสนล้านดอลลาร์ในปัจจุบัน นี่หมายถึงการต้องรักษาอัตราการเติบโตต่อปีประมาณ 68% ต่อเนื่องห้าปี "ไม่มีแบบอย่างใด ๆ ในตลาดโครงสร้างพื้นฐาน"
Reflexivity: เมื่อโครงสร้างการระดมทุนเปลี่ยนธรรมชาติของความเสี่ยง
คำอธิบายการเปลี่ยนแปลงนี้ของ Citrini ในการให้สัมภาษณ์เป็นหนึ่งในกรอบที่แม่นยำที่สุดในการทำความเข้าใจความเสี่ยงของดีล AI ในปัจจุบัน
เขาแบ่งการเปลี่ยนแปลงโครงสร้างการระดมทุนของการลงทุน AI ออกเป็นสองระยะ ระยะแรก ผู้ให้บริการคลาวด์ระดับ hyperscale ใช้กระแสเงินสดจากการดำเนินงานของตนเองสนับสนุนการใช้จ่าย ซึ่งหมายความว่าไม่ว่าอารมณ์ตลาดจะผันผวนอย่างไร ตราบใดที่บริษัทเหล่านี้ลงทุนอย่างต่อเนื่อง พื้นฐานของบริษัทที่ได้รับประโยชน์ เช่น เซมิคอนดักเตอร์ ก็มี "จุดต่ำสุด" อยู่ "ไม่ว่าจะเป็นภาษีศุลกากร การค้า arbitrage เงินเยน หรือสิ่งที่เราเคยกังวลในเดือนกันยายน 2023 ที่ผมจำไม่ได้แล้ว พื้นฐานก็ยังคงดีขึ้น"
ระยะที่สอง ซึ่งก็คือปัจจุบัน สถานการณ์แตกต่างอย่างสิ้นเชิง Citrini กล่าวตรง ๆ ว่า: "ตอนนี้ การใช้จ่ายส่วนเพิ่มทุกบาทใน領域 AI เกือบทั้งหมดมาจากการระดมทุนผ่านหุ้น — ไม่ว่าจะเป็น venture capital หรือตลาดสาธารณะ — และการระดมทุนผ่านหนี้สิน ซึ่งหมายความว่า AI อาจมีประโยชน์มากขึ้น การใช้งานอาจขยายตัวต่อเนื่อง แต่คุณอาจจ่ายแพงเกินไปสำหรับ computing ที่จัดหาให้นั้น; หรืออีกทางหนึ่ง อารมณ์ตลาดอาจสร้างผลกระทบที่ชัดเจนกว่า — เพราะไม่เหมือนแต่ก่อนที่มีพื้นฐานรองรับ หากอารมณ์ตลาดพลิกผัน เงินทุนส่วนเพิ่มเหล่านั้นก็จะเหือดแห้ง เพราะนี่ไม่ใช่แค่บริษัทหนึ่งกำลังใช้จ่าย แต่ถูกกำหนดโดยตลาด"
แก่นของกลไกนี้อยู่ที่: การเปลี่ยนแปลงของแหล่งเงินทุน ทำให้อารมณ์ตลาด





