






ความเสี่ยงฟองสบู่ AI:นี่คือจุดสิ้นสุดของการเทขายครั้งใหญ่ หรือเป็นโอกาสซื้อครั้งต่อไป?


- มุมมองหลัก:หุ้นเทคโนโลยีเผชิญการเทขายอย่างรุนแรง สภาพแวดล้อมการระดมทุนของ AI ที่ตึงตัวขึ้นปะปนกับการส่งผ่านความเสี่ยงด้านเครดิต ทำให้กระแสความร้อนแรงของ AI เผชิญบททดสอบด้านเงินทุนอย่างหนัก โดยตลาดอยู่ในหน้าต่างสำคัญที่สถานะการถือครองกำลังถูกระบายออก แต่เงื่อนไขการเข้าซื้อกลับยังไม่สุกงอม
- องค์ประกอบสำคัญ:
- ข้อมูลจาก Goldman Sachs ระบุว่าในช่วงสองสัปดาห์ที่ผ่านมา มีการขายสุทธิหุ้นเทคโนโลยีทั่วโลกประมาณ 2 หมื่นล้านดอลลาร์ ความรุนแรงของการเทขายอยู่ในระดับสุดขั้ว -3.3 ส่วนเบี่ยงเบนมาตรฐาน
- มูลหนี้สินโครงสร้างพื้นฐาน AI ในปีนี้สูงกว่า 5 แสนล้านดอลลาร์ ต้นทุนการระดมทุนของผู้ให้บริการคลาวด์ขนาดใหญ่เพิ่มขึ้นประมาณ 120 จุดเบซิส
- ส่วนต่างความผันผวนระหว่าง NDX กับ SPX ขยายตัวสู่เปอร์เซ็นไทล์ที่ 98 ของช่วงห้าปีที่ผ่านมา เบี้ยประกันความตื่นตระหนกของภาคเทคโนโลยีกระจุกตัวสูง
- ความเชื่อมโยงด้านการระดมทุนระหว่าง Nvidia กับลูกค้า GPU ถูกมองว่าเป็นห่วงโซ่การส่งผ่านความเสี่ยงด้านเครดิต ผู้ให้บริการอย่าง CoreWeave ที่เผชิญแรงกดดันอาจสะท้อนกลับไปยังซัพพลายเออร์ต้นน้ำ
- การส่งออกเทคโนโลยีคิดเป็นสัดส่วนเกือบ 20% ของ GDP เกาหลีใต้ การหดตัวของการลงทุนด้าน AI จะส่งผลกระทบแบบอสมมาตรต่อเศรษฐกิจส่งออกในเอเชีย
- JPMorgan มองว่าต้นเดือนพฤศจิกายนอาจมีหน้าต่างการซื้อ แต่ต้องอาศัยเงื่อนไขประกอบ เช่น การระบายสถานะการถือครองอย่างเพียงพอ และผู้ให้บริการคลาวด์ยืนยันทิศทางการลงทุน
ผู้เขียนต้นฉบับ: จาง หย่าฉี
แหล่งที่มาต้นฉบับ: Wallstreetcn
ภาคเทคโนโลยีกำลังเผชิญแรงกดดันหลายด้าน กองทุนเฮดจ์ฟันด์ลดความเสี่ยงอย่างหนัก สัญญาณเตือนจากความผันผวนกะพริบถี่ ขณะเดียวกัน ต้นทุนการระดมทุนของ AI ที่สูงขึ้นและความเสี่ยงด้านเครดิตที่ทับซ้อนSpreadออกไป ทำให้กระแส AI รอบนี้ต้องเผชิญบททดสอบด้านเงินทุนที่ทวีความรุนแรงขึ้นทุกวัน
ในช่วงสองสัปดาห์ที่ผ่านมา จากข้อมูลของ Goldman Sachsหุ้นเทคโนโลยีทั่วโลกถูกขายสุทธิประมาณ 2 หมื่นล้านดอลลาร์ ความรุนแรงของการเทขายแตะระดับสุดขั้วที่ -3.3 ส่วนเบี่ยงเบนมาตรฐานดัชนี Nasdaq 100 (NDX) ยังคงติดอยู่ในกรอบแกว่งตัวตั้งแต่เดือนพฤษภาคม โดยแนวต้านฟิวเจอร์สที่ 29000 จุดและเส้นค่าเฉลี่ย 200 วันที่ประมาณ 28500 จุดด้านล่าง ถือเป็นแนวรับทางเทคนิคที่สำคัญที่สุดในปัจจุบัน

ด้าน JPMorgan นักวิเคราะห์ Privorotsky ชี้ว่า แม้ความต้องการ AI ยังคงแข็งแกร่ง แต่สภาพแวดล้อมทางการเงินกำลังตึงตัวขึ้น——มูลหนี้จากการระดมทุนโครงสร้างพื้นฐาน AI ภายในปีนี้เกิน 5 แสนล้านดอลลาร์ ต้นทุนการระดมทุนของผู้ให้บริการคลาวด์ขนาดใหญ่เพิ่มขึ้นประมาณ 120 จุดเบซิสความเชื่อมโยงทางการเงินระหว่าง NVIDIA กับลูกค้า GPU ถูกมองว่าเป็นห่วงโซ่การส่งผ่านความเสี่ยงด้านเครดิตที่อาจเกิดขึ้น หากผู้ดำเนินการ GPU เผชิญภาวะตึงตัวทางการเงิน แรงกดดันอาจย้อนกลับไปยังซัพพลายเออร์ต้นน้ำ
การชำระล้างสถานะ: คล้ายคลึงกับเดือนกรกฎาคมอย่างน่าตกใจ
ขนาดและความรุนแรงของการเทขายหุ้นเทคโนโลยีรอบนี้ ทำให้ตลาดหวนนึกถึงการปรับฐานเมื่อเดือนกรกฎาคมที่ผ่านมา
ข้อมูลจาก Goldman Sachs ระบุว่า ในช่วงสองสัปดาห์ที่ผ่านมา ภาค TMT ถูกขายสะสมประมาณ 2 หมื่นล้านดอลลาร์ ใกล้เคียงกับ 2.3 หมื่นล้านดอลลาร์ในช่วงเทขายเดือนกรกฎาคม สินทรัพย์ที่ได้รับผลกระทบหนักที่สุดมีทิศทางราคาแทบจะเหมือนกันทุกประการความแตกต่างอยู่ที่ดัชนี S&P 500 รอบนี้ปรับตัวลงเพียงประมาณ 2.4% ต่ำกว่าการร่วงลง 3.4% ในเดือนกรกฎาคม ความผันผวนในระดับดัชนีค่อนข้างสงบกว่า
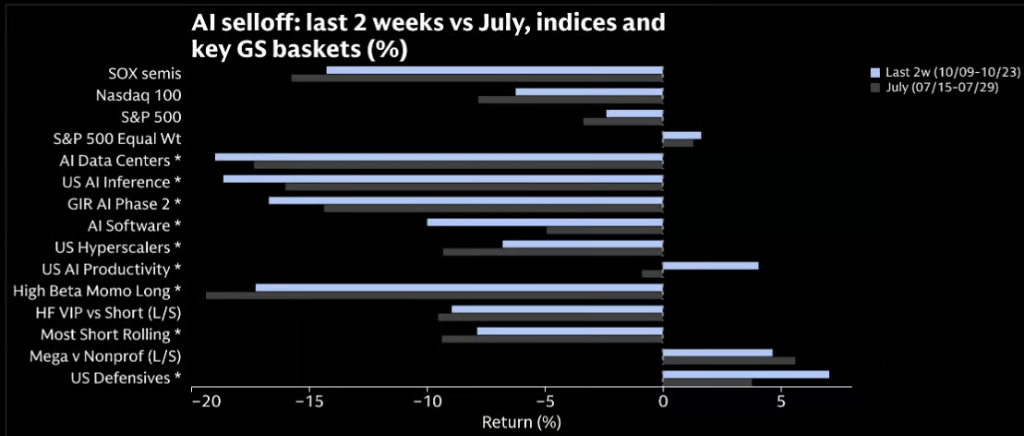
ขณะเดียวกัน ดัชนีความอยากรับความเสี่ยงของ Goldman Sachs บันทึกการลดลงครั้งใหญ่ที่สุดครั้งหนึ่งในประวัติศาสตร์ แตะระดับต่ำสุดนับตั้งแต่เดือนเมษายน 2025 ความเสี่ยงสุทธิเชิงพื้นฐานของภาค TMT ลดลงสู่จุดต่ำสุดของปี แม้ความเสี่ยงรวมยังอยู่ในเปอร์เซ็นไทล์ที่ 63——ซึ่งหมายความว่าแม้สถานะสุทธิจะถูกบีบอัดแล้ว แต่เลเวอเรจรวมยังคงเป็นจุดเจ็บปวดที่อาจเกิดขึ้นในปัจจุบัน
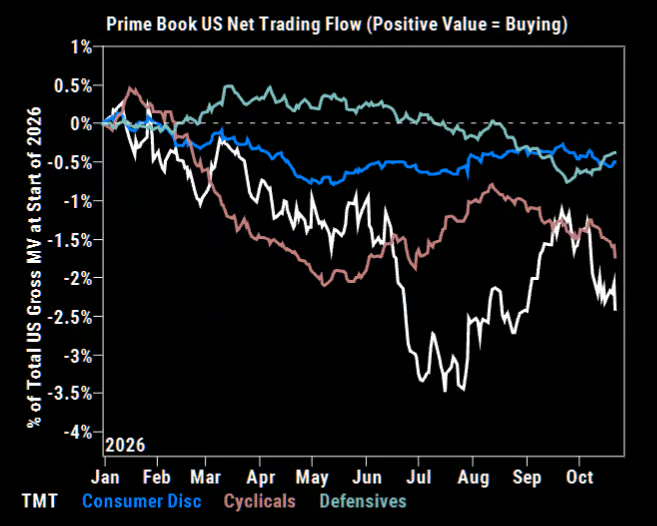
พรีเมียมความหวาดกลัวเทคโนโลยี: สูงถึงเปอร์เซ็นไทล์ที่ 98
ความหวาดกลัวไม่ได้กระจายอย่างเท่าเทียมทั่วทั้งตลาด แต่กระจุกตัวสูงในภาคเทคโนโลยี
การวิเคราะห์ของ Goldman Sachs แสดงให้เห็นว่า สเปรดความผันผวนระหว่าง NDX กับ SPX ขยายตัวขึ้นอย่างรวดเร็วสู่เปอร์เซ็นไทล์ที่ 98 ของช่วงห้าปี โดยเมื่อวันพฤหัสบดีที่แล้วเพียงวันเดียว ขยายตัวมากที่สุดเป็นอันดับสองในรอบห้าปี การกำหนดราคาความผันผวนเฉพาะของภาคเทคโนโลยีอยู่ในระดับที่แพงผิดปกติเมื่อเทียบกับความผันผวนโดยรวมของตลาด ซึ่งสร้างโอกาสซื้อขายเชิงมูลค่าเชิงสัมพัทธ์ที่อาจเกิดขึ้น ความเชื่อมโยงระหว่างหุ้นที่เกี่ยวข้องกับ AI เพิ่มขึ้นอย่างมีนัยสำคัญ แต่ความผันผวนในระดับดัชนียังคงค่อนข้างสงบโดยรวม
บททดสอบการระดมทุนของ AI: ผู้ให้บริการคลาวด์ขนาดใหญ่คือตัวแปรสำคัญ
สัปดาห์นี้ Google, Microsoft และ Amazon เปิดเผยผลประกอบการอย่าง密集 ความสนใจของตลาดได้ก้าวข้ามคำแนะนำด้านรายจ่ายลงทุนไปแล้ว
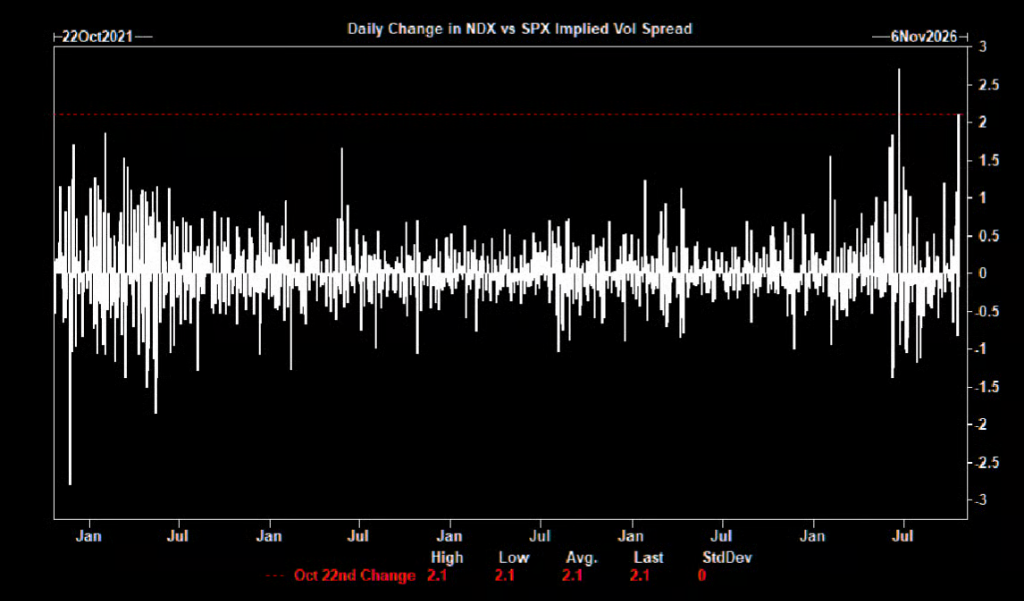
ตามข้อมูลของ JPMorgan มูลหนี้โครงสร้างพื้นฐาน AI ที่ดูดซับภายในปีนี้เกิน 5 แสนล้านดอลลาร์ ต้นทุนการระดมทุนของผู้ให้บริการคลาวด์ขนาดใหญ่เพิ่มขึ้นประมาณ 120 จุดเบซิส ในบริบทนี้ คำถามที่ตลาดสนใจจริงๆ คือ:คำสั่งซื้อค้างส่งสามารถแปลงเป็นรายได้อย่างมีประสิทธิภาพหรือไม่ และการขยายการลงทุนรอบต่อไปจะระดมทุนได้อย่างไร
ที่น่าสังเกตคือ สเปรดของสัญญาสวอปความเสี่ยงด้านเครดิต (CDS) ที่เกี่ยวข้องกับ AI ขยายกว้างขึ้นอย่างชัดเจนเมื่อเร็วๆ นี้ แต่ JPMorgan มองว่า ส่วนใหญ่ไม่ได้สะท้อนการเสื่อมถอยของปัจจัยพื้นฐาน แต่เป็นผลจากการที่สถาบันการเงินซื้อการป้องกันความเสี่ยงเชิงรุกเพื่อhedgeความเสี่ยงศูนย์ข้อมูลที่ขยายตัวต่อเนื่องของตนเอง การขยายตัวของสเปรดระหว่าง CDS กับพันธบัตรเงินสดอาจกำลังสร้างโอกาสมูลค่าเชิงสัมพัทธ์ใหม่
ความเสี่ยงการส่งผ่านเครดิตในระบบนิเวศของ NVIDIA
ความสัมพันธ์ทางการเงินระหว่าง NVIDIA กับลูกค้า GPU กำลังถูก JPMorgan ระบุว่าเป็นเส้นทางการส่งผ่านแรงกดดันด้านเครดิต AI ที่อาจเกิดขึ้น
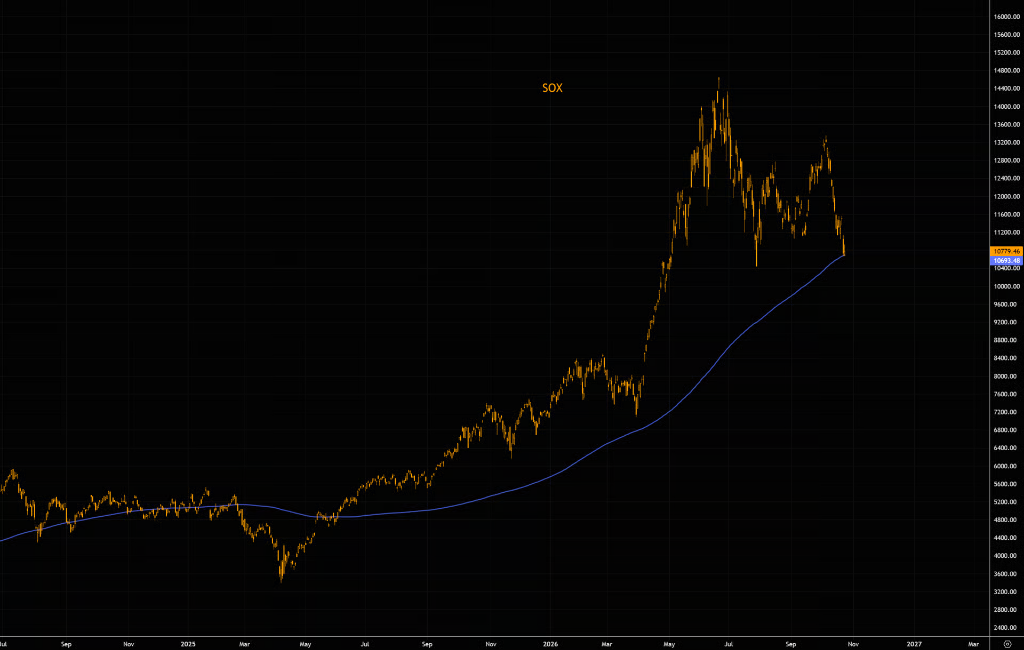
ผู้ดำเนินการ GPU ที่มี CoreWeave เป็นตัวแทน พึ่งพาการระดมทุนจากลูกค้าและการสนับสนุนด้านเครดิตเพื่อรักษาการขยายตัวของโครงสร้างพื้นฐาน AI รูปแบบนี้whileสนับสนุนการเติบโต ยังสร้างความเสี่ยงขาลงที่มีความสัมพันธ์สูง: หากผู้ดำเนินการ GPU เผชิญภาวะตึงตัวทางการระดมทุน แรงกดดันจะส่งผ่านขึ้นตามห่วงโซ่อุปทาน ย้อนกลับไปยังซัพพลายเออร์ต้นน้ำเช่น NVIDIA ในที่สุด ดัชนี Philadelphia Semiconductor (SOX) กำลังทดสอบแนวรับเส้นค่าเฉลี่ย 200 วัน ซึ่งเพิ่มการอ้างอิงทางเทคนิคที่สำคัญให้กับเส้นทางความเสี่ยงนี้
การลงทุนสหรัฐฯ เอเชียได้ประโยชน์——และได้รับผลกระทบก่อน
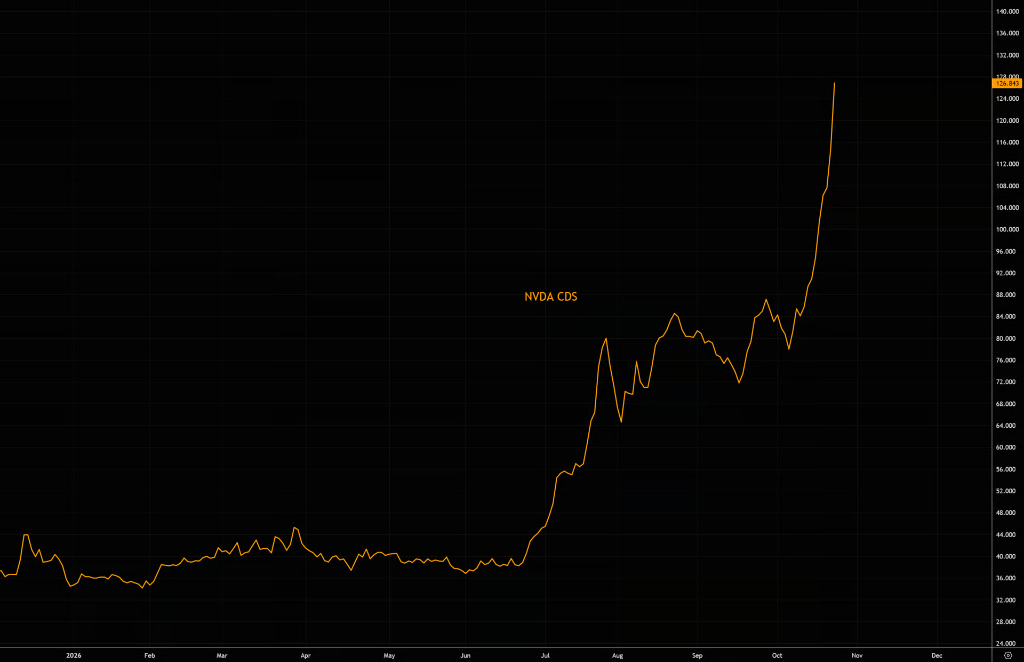
กระแสการลงทุน AI whileกระตุ้นอุปสงค์ภายในสหรัฐฯ เงินทุนจำนวนมากกำลังไหลไปต่างประเทศ ก่อให้เกิดผลกระทบ 외부แบบไม่สมมาตร
ตามข้อมูลของ TS Lombard สัดส่วนการส่งออกเทคโนโลยีต่อ GDP ของเกาหลีใต้ใกล้ 20% ซึ่งหมายความว่า หากการใช้จ่ายลงทุน AI หดตัวลงอย่างมาก เศรษฐกิจส่งออกของเอเชียจะได้รับผลกระทบก่อนและแบบไม่สมส่วน ส่วนการกระตุ้นเศรษฐกิจภายในสหรัฐฯ ที่ได้รับจริงอาจน้อยกว่าที่ขนาดการลงทุน表面上บ่งชี้มาก
ปฏิทรรศน์การล่มสลายของ AI: ภาคที่อ่อนไหวต่ออัตราดอกเบี้ยอาจได้ประโยชน์意外
นักเศรษฐศาสตร์ TS Lombard Dario Perkins เสนอตรรกะที่ขัดกับสัญชาตญาณ: การสิ้นสุดของกระแสการลงทุน AI ไม่จำเป็นต้องเป็นภัยพิบัติทางเศรษฐกิจโดยรวม
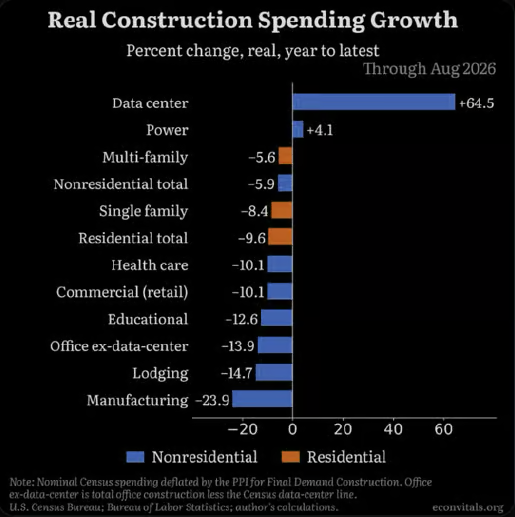
เขามองว่า การขยายตัวอย่างรวดเร็วของการใช้จ่ายลงทุน AI ในปัจจุบันกำลังผลักดันเงินเฟ้อและทำให้อัตราดอกเบี้ยอยู่ในระดับสูงขึ้น สร้างแรงกดดันต่อเนื่องต่อภาคที่อ่อนไหวต่ออัตราดอกเบี้ยเช่นอสังหาริมทรัพย์ หากการใช้จ่ายลงทุน AI ลดลงอย่างมาก ธนาคารกลางสหรัฐฯ จะมีพื้นที่ในการลดดอกเบี้ยอย่างเชิงรุกมากขึ้น เพื่อกระตุ้นอุปสงค์ในภาคที่ไม่ใช่เทคโนโลยีอีกครั้ง และบรรเทาการชะลอตัวของเศรษฐกิจโดยรวม กล่าวอีกนัยหนึ่ง ผู้ได้ประโยชน์หลังการสิ้นสุดกระแส AI รอบต่อไป อาจเป็นภาคที่ถูกผลักไปอยู่ชายขอบในคลื่นลูกนี้ก็เป็นได้
หน้าต่างการซื้อที่อาจเกิดขึ้น: เงื่อนไขยังไม่สุกงอมเต็มที่
JPMorgan maintainsมุมมองเชิงสร้างสรรค์ต่อปัจจัยพื้นฐานของภาคเทคโนโลยี แต่พร้อมกันเตือนความเสี่ยงด้านความยั่งยืนของการกำหนดราคาเซมิคอนดักเตอร์และแรงกดดันการระดมทุนของคลาวด์ใหม่ (neocloud) ภาคซอฟต์แวร์มีความยืดหยุ่นค่อนข้างแข็งแกร่ง
ธนาคารมองว่า ต้นเดือนพฤศจิกายนอาจมีหน้าต่างการซื้อที่อาจเกิดขึ้น แต่เงื่อนไขยังไม่บรรลุเต็มที่: สถานะต้องถูกชำระล้างอย่างเพียงพอ further ผู้ให้บริการคลาวด์ขนาดใหญ่ต้องยืนยันทิศทางรายจ่ายลงทุน กำไรของเซมิคอนดักเตอร์ต้องผ่านบททดสอบ และสเปรดเครดิตต้องกลับมาแคบลง หากขาดข้อใดข้อหนึ่ง ความยั่งยืนของการฟื้นตัวก็เป็นที่น่าสงสัย สำหรับนักลงทุน ตลาดปัจจุบันไม่ใช่สัญญาณขายทำกำไรที่ชัดเจน และไม่ใช่จังหวะซื้อของถูกแบบไม่มีเงื่อนไข——คำตอบอาจซ่อนอยู่ในผลประกอบการของบริษัทเทคโนโลยีขนาดใหญ่几家ในสัปดาห์นี้





