ใครกำลังทำเงินจากดอลลาร์ดิจิทัล? การแบ่งผลกำไรระหว่างผู้ออก stablecoin ผู้จัดจำหน่าย และผู้ให้บริการชำระเงิน


- ประเด็นหลัก: ปริมาณคงค้างของ stablecoin แทบจะหยุดนิ่ง แต่การประมาณการโอนชำระเงินกลับเพิ่มขึ้นอย่างมาก คำถามสำคัญที่แท้จริงคือมูลค่าถูกแบ่งสรรระหว่างผู้ออก ผู้จัดจำหน่าย และผู้ประมวลผลการชำระเงินอย่างไร มิใช่ขนาดของตลาดในตัวเอง
- ปัจจัยสำคัญ:
- ณ สิ้นเดือนกันยายน 2026 ปริมาณอุปทาน stablecoin อยู่ที่ 304.9 พันล้านดอลลาร์ เพิ่มขึ้นเพียง 0.4% เมื่อเทียบปีต่อปี ขณะที่ Allium ประมาณการการโอนชำระเงินในช่วงเก้าเดือนแรกไว้ที่ 482 พันล้านดอลลาร์ เพิ่มขึ้น 45.4% เมื่อเทียบปีต่อปี แต่ตัวเลขนี้มาจากการจำแนกกระเป๋าและกฎเชิงพฤติกรรม มิใช่การชำระเงินเชิงพาณิชย์ที่ผ่านการตรวจสอบแล้ว
- Tether และ Circle รวมกันคิดเป็น 84.7% ของอุปทาน;USDT คิดเป็น 84.2% ของมูลค่าการชำระเงินที่จำแนกแล้ว โดยสภาพคล่อง คู่สัญญา และพฤติกรรมผู้ใช้构成ข้อได้เปรียบด้านการชำระเงิน
- Circle มีรายได้จากเงินสำรองในไตรมาสที่สอง 667.7 ล้านดอลลาร์ ต้นทุนด้านการจัดจำหน่ายและอื่นๆ 412.5 ล้านดอลลาร์ โดยในจำนวนนี้ 324.6 ล้านดอลลาร์จ่ายให้ Coinbase อัตรากำไร RLDC อยู่ที่ 41.2% แสดงให้เห็นว่าผู้จัดจำหน่ายคว้า收益จากเงินสำรองไปเป็นจำนวนมาก
- มูลค่าการชำระเงินมิได้จำกัดอยู่เพียงการโอนบนเชน: ช่องทางธนาคารท้องถิ่น การแลกเปลี่ยนเงินตราต่างประเทศ การกระทบยอด การปฏิบัติตามกฎระเบียบ และการจัดการกรณีล้มเหลว ล้วนยากที่จะลอกเลียนแบบ ค่าธรรมเนียมบนเชนที่ต่ำกว่าหนึ่งเซนต์สามารถอยู่ร่วมกับการชำระเงินแบบครบวงจรที่มีต้นทุนสูงได้
- Tron คิดเป็นประมาณสองในสามของมูลค่าโอนที่ปรับปรุงแล้ว และ 66.6% ของการชำระเงินที่จำแนกแล้ว สถานะของมันเกิดจากความพร้อมใช้งานของ USDT และเครือข่ายผู้ให้บริการ มิใช่เพียงค่าก๊าซที่ต่ำ
- ด้านกฎระเบียบ GENIUS Act ของสหรัฐฯ และ MiCA ของสหภาพยุโรปส่งผลต่อการอนุญาตออก เงินสำรอง และข้อจำกัดด้านผลตอบแทน ข้อเสนอและกฎขั้นสุดท้าย การยื่นคำขอและการอนุมัติต้องแยกแยะอย่างเคร่งครัด
- การชำระเงินผ่าน Agent ในไตรมาสที่สามมี 68.3 ล้านรายการ คิดเป็นเพียง 3.7 ล้านดอลลาร์ จำนวนรายการเพิ่มขึ้นเท่าตัวแต่ยอดรวมลดลง พิสูจน์ความเป็นไปได้ทางเทคนิคแต่ยังขาดหลักฐานของความต้องการชำระเงินอย่างต่อเนื่อง
ต้นฉบับจากinsights4vc
เรียบเรียงโดย|速递侠@Odaily
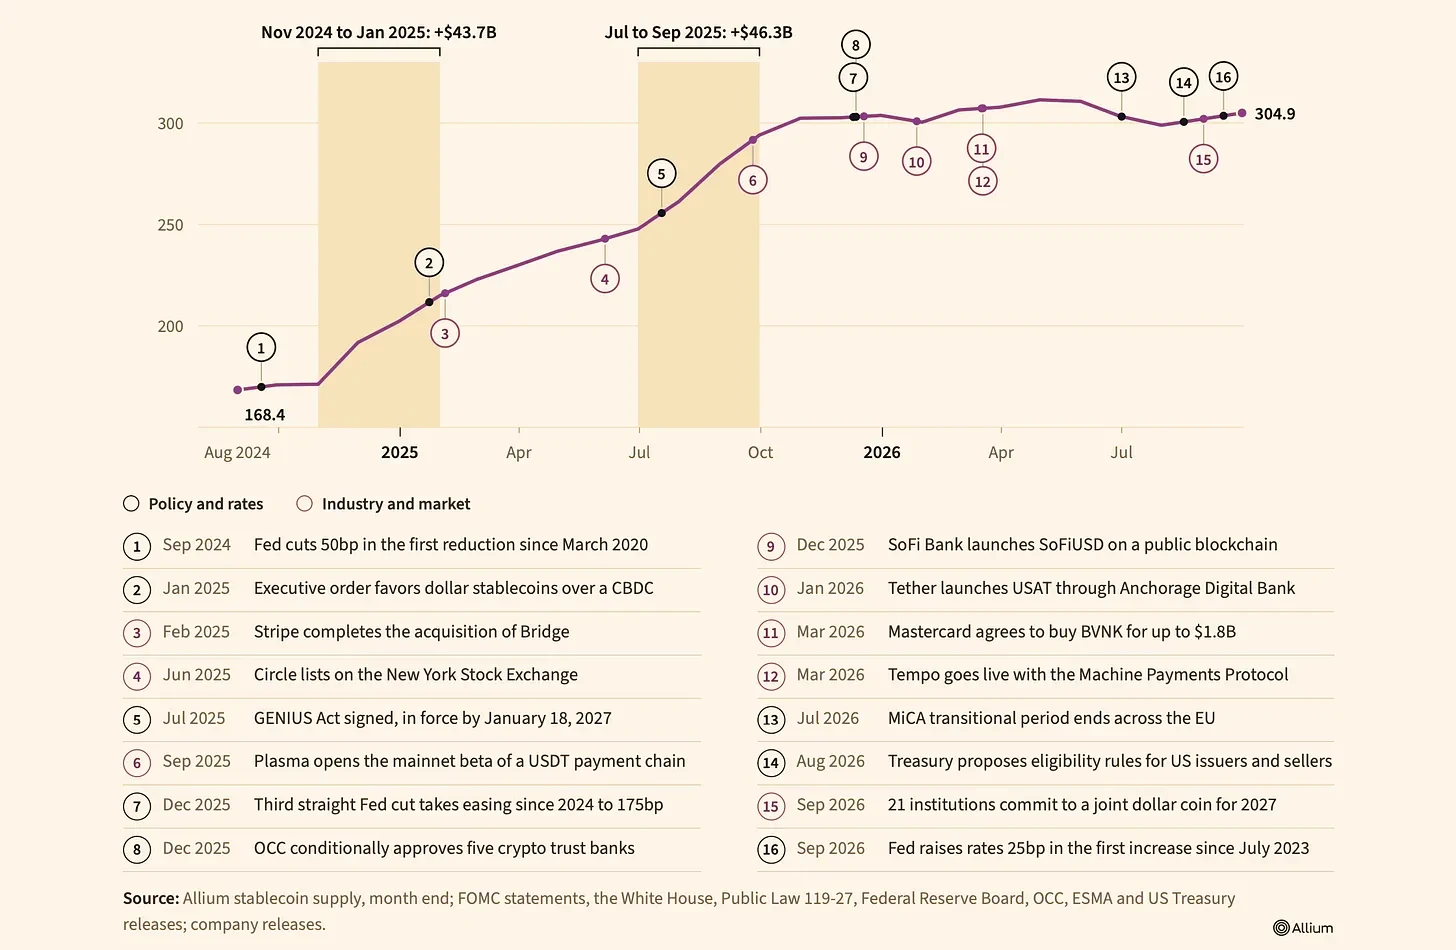
ณ สิ้นเดือนกันยายน 2026 ปริมาณสเตเบิลคอยน์หมุนเวียนอยู่ที่ 3.049 แสนล้านดอลลาร์ สูงกว่าระดับเดือนธันวาคมปีที่แล้วเพียง 0.4% อย่างไรก็ตาม Allium จัดประเภทการโอนสเตเบิลคอยน์มูลค่า 4.82 แสนล้านดอลลาร์ในช่วงเก้าเดือนแรกของปีเป็น "การชำระเงิน" เพิ่มขึ้น 45.4% เมื่อเทียบกับช่วงเดียวกันของปี 2025 สต็อกแทบไม่เปลี่ยนแปลง แต่ปริมาณที่ประมาณว่าใช้เพื่อการชำระเงินกลับเติบโตอย่างมีนัยสำคัญ
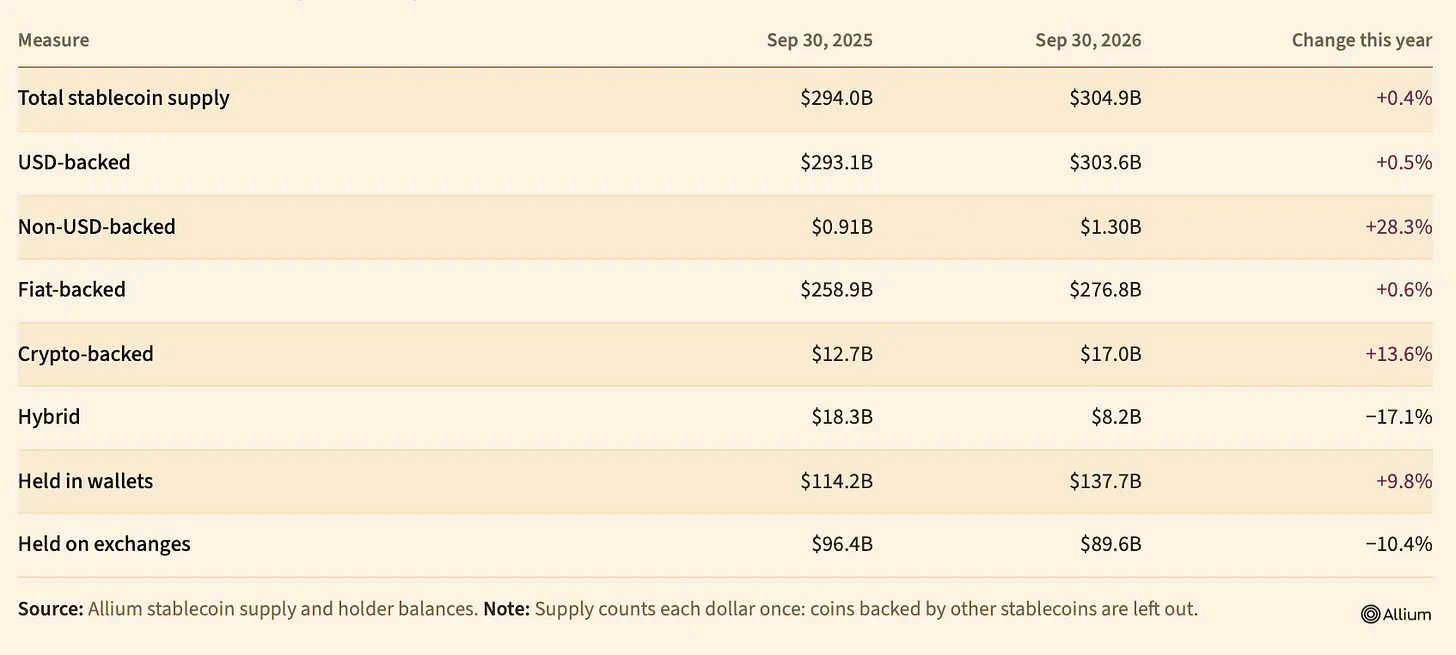
ยอดคงเหลือสเตเบิลคอยน์
สำหรับนักลงทุน คำถามที่คุ้มค่าถามยิ่งกว่า "ตลาดสเตเบิลคอยน์จะใหญ่ได้แค่ไหน" คือ: เมื่อดอลลาร์ดิจิทัลเคลื่อนที่ ใครกันแน่ที่ทำเงินได้
ลองจินตนาการว่าลูกค้าคนหนึ่งรับเงินเดือนเป็นสเตเบิลคอยน์ เก็บยอดคงเหลือไว้ในแอปเงินเดือน แล้วสุดท้ายใช้จ่ายผ่านบัตร ผู้ออกสเตเบิลคอยน์ได้รับผลตอบแทนจากสินทรัพย์สำรอง แอปเป็นผู้ถือความสัมพันธ์กับลูกค้า ผู้ให้บริการชำระเงินรับหน้าที่แลกเปลี่ยนและชำระบัญชี หลายบริษัทมีส่วนร่วมในธุรกรรมเดียวกัน แต่แบบจำลองทางเศรษฐกิจของพวกเขาอาจ完全不同 ผู้ออกที่มีปริมาณมากที่สุดอาจไม่ใช่ผู้ที่คว้ามูลค่าไปได้มากที่สุด
มีกับดักอยู่ในตัวเลขการเติบโต ประมาณการการชำระเงิน 4.82 แสนล้านดอลลาร์ของ Allium มาจากการจำแนกกระเป๋าเงินและพฤติกรรมธุรกรรม ไม่ใช่จากใบแจ้งหนี้หรือบันทึกการรับเงินของร้านค้าที่ผ่านการตรวจสอบ วิธีการของมันคัดกรองกิจกรรมอัตโนมัติจำนวนมากออก แต่ไม่สามารถระบุวัตถุประสงค์ทางธุรกิจของทุกการโอนได้ เมื่อบริษัทใช้ปริมาณธุรกรรมเพื่อสนับสนุนการประเมินมูลค่า หรืออ้างว่าส่วนแบ่งในการชำระเงินทั่วโลกกำลังเพิ่มขึ้น ความแตกต่างนี้สำคัญมาก [1–3]
แบบจำลองทางเศรษฐกิจบอกได้มากกว่าปริมาณธุรกรรม ผู้ออกได้รับรายได้เป็นฟังก์ชันของยอดคงเหลือสำรองและอัตราดอกเบี้ยปัจจุบัน ฝ่ายกระจายสินค้าเจรจาส่วนแบ่งของตนจากรายได้นี้ ผู้ประมวลผลการชำระเงินเรียกเก็บค่าธรรมเนียมสำหรับการเคลื่อนย้ายเงิน การแลกเปลี่ยนสกุลเงิน และการเชื่อมต่อลูกค้ากับโครงสร้างพื้นฐานธนาคาร หนึ่งดอลลาร์เดียวกันสามารถสร้างรายได้ในหลายระดับ ดังนั้นจึงเป็นเรื่องง่ายที่จะประเมินขนาดของกลุ่มผลกำไรในอุตสาหกรรมทั้งหมดสูงเกินไป
และส่วนที่มีค่าที่สุดของการชำระเงินหนึ่งครั้งอาจไม่ใช่การโอนบนเชนเลย การเข้าถึงช่องทางธนาคารในท้องถิ่น การแลกเปลี่ยนสกุลเงินที่เชื่อถือได้ การกระทบยอด การปฏิบัติตามกฎระเบียบ และการจัดการธุรกรรมที่ล้มเหลว สิ่งเหล่านี้ยังคงยากต่อการลอกเลียนแบบ
รายงานนี้ต้องการตอบว่า: เงินไปไหน บริษัทใดมีอำนาจต่อรองที่จะเก็บมันไว้ และผลกำไรของพวกเขาจะทนต่ออัตราดอกเบี้ยที่ต่ำลง ส่วนต่างที่บางลง และการแข่งขันที่รุนแรงขึ้นได้หรือไม่
1. ตัวเลข 98 ล้านล้านดอลลาร์ ไม่สามารถอธิบายตลาดการชำระเงินมูลค่า 98 ล้านล้านดอลลาร์ได้
บล็อกเชนสามารถบันทึกการโอนโทเค็นได้อย่างน่าเชื่อถือ แต่แทบไม่มีหลักฐานของภาระผูกพันทางธุรกิจที่อยู่เบื้องหลังการโอนเหล่านี้ การจ่ายเงินให้ซัพพลายเออร์กับการย้ายสต็อกของมาร์เก็ตเมกเกอร์อาจดูเหมือนกันในระดับเหตุการณ์ เส้นทางอัตโนมัติของสัญญาอัจฉริยะทำให้บันทึกทวีคูณ การหักบัญชีสุทธิย่อการจัดซื้อหลายรายการให้เหลือหนึ่งรายการ ความแตกต่างนี้กำหนดว่าตัวส่วนควรเป็นเท่าใดในการถกเถียงทั้งหมดเกี่ยวกับ "พาณิชย์สเตเบิลคอยน์"
Allium รายงานว่าปริมาณการโอนสเตเบิลคอยน์ดิบในช่วงเก้าเดือนแรกของปี 2026 อยู่ที่ 97.9 ล้านล้านดอลลาร์ ในจำนวนนี้ 59.3 ล้านล้านดอลลาร์ถูกจัดเป็นกิจกรรมโครงสร้างพื้นฐาน 36.2 ล้านล้านดอลลาร์เป็นสถานที่ซื้อขาย และกิจกรรมหลังการปรับเหลือประมาณ 2.4 ล้านล้านดอลลาร์ จากนั้นจึงจัดประเภท 4.82 แสนล้านดอลลาร์—ประมาณหนึ่งในห้าของยอดรวมหลังการปรับ และน้อยกว่า 0.5% ของปริมาณดิบ—เป็นการชำระเงิน แต่ละขั้นตอนคือฟิลเตอร์การวิเคราะห์ 4.82 แสนล้านดอลลาร์นี้เป็นค่าประมาณการชำระเงินภายใต้สินทรัพย์ นิติบุคคล และกฎการจำแนกประเภทที่ Allium ครอบคลุม ไม่ใช่สถิติอิสระของภาระผูกพันทางธุรกิจที่ชำระบัญชีแล้ว [1]

กิจกรรมสเตเบิลคอยน์
ฟิลเตอร์เหล่านี้เป็นการปรับปรุงที่มีนัยสำคัญเมื่อเทียบกับปริมาณการโอนดิบ แต่ความแม่นยำของมันไม่เป็นที่ทราบ Allium รวมป้ายกำกับของตนเอง การจำแนกกระเป๋าเงิน และกฎเชิงพฤติกรรม โดยผลลัพธ์ถูกกำหนดโดยกฎการจำแนกประเภทแรกที่ตรงกัน การโอนระหว่างสององค์กรที่ระบุได้อาจเป็นการชำระใบแจ้งหนี้ การปรับบัญชีคลัง หรือการโอนเงินระหว่างนิติบุคคลในเครือเดียวกัน Allium ไม่ได้เผยแพร่การศึกษาเรื่องข้อผิดพลาดแบบถ่วงน้ำหนักตามมูลค่าที่เพียงพอต่อการประเมินอัตราผลบวกลวงและลบลวงของการจัดลำดับการชำระเงิน 4.82 แสนล้านดอลลาร์
เอกสารทำงานของธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (BIS) อธิบายปัญหานี้ได้ชัดเจนยิ่งขึ้น นักวิจัยตรวจสอบเหตุการณ์การโอนสเตเบิลคอยน์ 593 ล้านครั้งจากการทำธุรกรรมอีเธอเรียม 141 ล้านครั้ง และพบว่าเกือบ 60% ของเหตุการณ์ฝังอยู่ในธุรกรรมหลายการกระทำที่ซับซ้อน ตัวอย่างครอบคลุมสเตเบิลคอยน์ดอลลาร์สามประเภทบนอีเธอเรียมในปี 2025 มันพิสูจน์ให้เห็นถึงอันตรายของการ "นับเหตุการณ์เป็นIndependentการชำระเงิน" แต่ไม่ได้ให้ค่าปรับใดๆ สำหรับชุดข้อมูลการชำระเงินที่กว้างกว่ามากของ Allium [2]
การเปรียบเทียบเชิงประวัติศาสตร์มีปัญหาที่สอง ในวันที่ 18 กันยายน 2026 Visa ได้อัปเดตวิธีการจำแนกประเภทของแดชบอร์ดข้อมูลบนเชน โดยขยายพื้นที่ตัวอย่างของที่อยู่ที่ติดป้ายจากประมาณ 15 ล้านเป็น 600 ล้าน และเพิ่มกฎฮิวริสติกส์สำหรับการกำหนดเส้นทาง กิจกรรมอัตโนมัติถูกระบุและคัดออกมากขึ้น แดชบอร์ดของ Visa ใช้ข้อมูลนำเข้าของ Allium ดังนั้นความสอดคล้องระหว่างสองชุดข้อมูลจึงไม่ถือเป็นการตรวจสอบข้ามที่เป็นอิสระ อัตราการเติบโตจำเป็นต้องสร้างขึ้นบนเวอร์ชันเดียวกันของป้ายกำกับและกฎการคัดออก [3]
2. ผู้ออกสองรายครองตลาดที่ crowded ขึ้นเรื่อยๆ
ณ สิ้นเดือนกันยายน Allium จัดสรรปริมาณสเตเบิลคอยน์หมุนเวียน 1.84 แสนล้านดอลลาร์ให้ Tether และ 7.42 หมื่นล้านดอลลาร์ให้ Circle ทั้งสองรวมกันคิดเป็นประมาณ 84.7% ของยอดรวม 3.049 แสนล้านดอลลาร์ ยอดคงเหลือของ Tether ลดลง 3.1 พันล้านดอลลาร์ในช่วงเก้าเดือนแรกของปี 2026 ขณะที่ Circle ลดลงประมาณ 8.64 ร้อยล้านดอลลาร์ ผู้ออกที่เล็กกว่าชดเชยการลดลงของสองรายใหญ่ได้ทั้งหมด จำนวนผู้ออกที่มีปริมาณหมุนเวียนเกิน 1 พันล้านดอลลาร์เพิ่มจาก 11 รายเป็น 15 ราย ตลาด crowded ขึ้น แต่ความเข้มข้นไม่ได้ลดลงอย่างมีนัยสำคัญ [1]
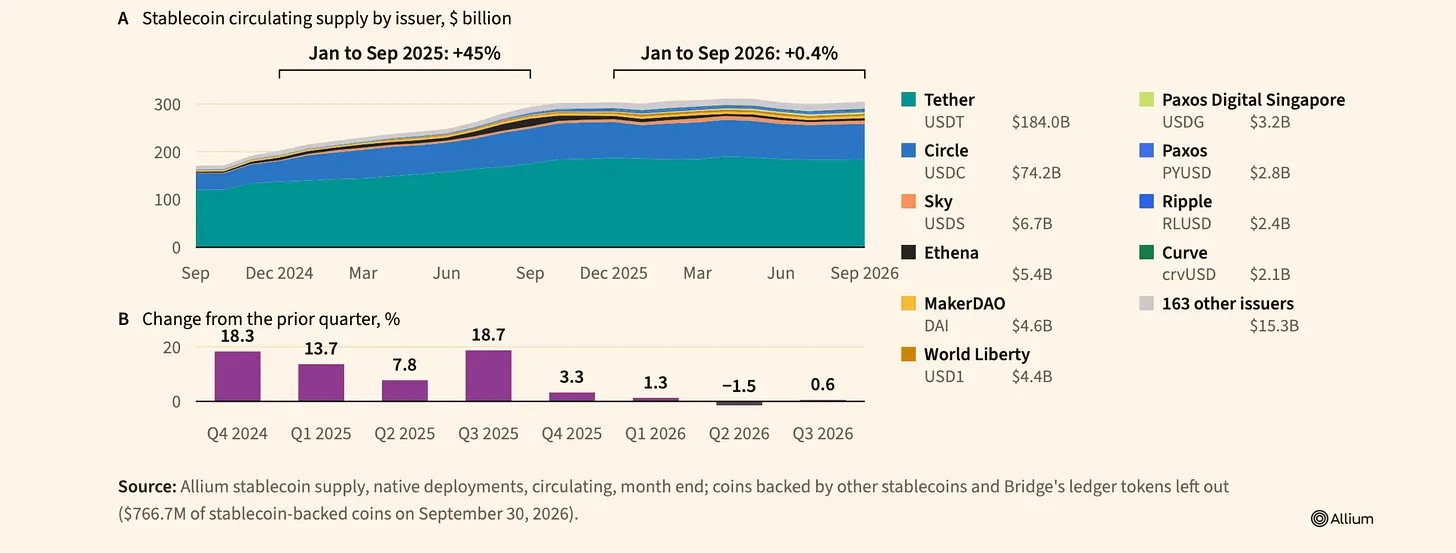
ปริมาณสเตเบิลคอยน์หมุนเวียนที่ผู้ออกให้บริการ
ภายใต้ยอดรวมที่ทรงตัว ผู้ออกที่กำลังขยายตัวเพิ่มขึ้นรวม 1.14 หมื่นล้านดอลลาร์ เกือบจะชดเชยการลดลง 1.02 หมื่นล้านดอลลาร์ในที่อื่นได้พอดี USDG, RLUSD, USD1 และผลิตภัณฑ์ใหม่กว่าได้รับยอดคงเหลือ โดยบางส่วนแลกมาด้วยส่วนแบ่งของโทเค็นรุ่นเก่า ข้อมูลระดับผู้ออกไม่สามารถระบุได้ว่าการเคลื่อนไหวนี้มีสัดส่วนเท่าใดที่แสดงถึงความต้องการลูกค้าใหม่ และเท่าใดที่เป็นเพียงการย้ายคลัง เงินอุดหนุนจูงใจ หรือการแลกจากโทเค็นดอลลาร์หนึ่งไปอีกอันหนึ่ง การออกใหม่หลายพันล้านดอลลาร์อาจเป็นเพียงการเปลี่ยนป้ายกำกับให้กับสถานะดอลลาร์ที่มีอยู่แล้ว [1]
เช่นเดียวกัน ไม่ใช่โทเค็นแบรนด์ทั้งหมดที่จะซ้อนทับบนสินทรัพย์ค้ำประกันได้ สเตเบิลคอยน์แบรนด์บริษัทบางรายถือสเตเบิลคอยน์ที่มีอยู่เป็นทุนสำรอง การนับทั้งชั้นห่อและเหรียญพื้นฐานจะสร้างการเติบโตของตลาดปลอม Allium คัดโครงสร้างดังกล่าวออกจากตัวเลขพาดหัวปริมาณหมุนเวียน แต่รายงานของมันให้ค่าสองค่าที่แตกต่างกันสำหรับการคัดออกนี้ในเดือนกันยายน: 766.7 ล้านดอลลาร์ในส่วนผู้ออก และ 872 ล้านดอลลาร์ในส่วนโทเค็นแบรนด์ ความแตกต่างอาจเกิดจากขอบเขตหรือวิธีการจัดการ ซึ่งรายงานที่ให้มาไม่ได้กระทบยอด ดังนั้นเราจึงใช้ยอดรวมที่เผยแพร่ โดยไม่นับปริมาณแบรนด์ซ้ำอีกครั้ง [1]
ยอดคงเหลือที่ไม่เคลื่อนไหวนั้นน่าสนใจ ดอลลาร์ดิจิทัลอาจนอนเป็นหลักประกันในบัญชีexchange อาจสะท้อนความชอบการออมของครอบครัว หรืออาจสนับสนุนพอร์ตสำรองที่สร้างดอกเบี้ย รายได้ประจำปีของผู้ออกขึ้นอยู่กับระดับและความคงทนของยอดคงเหลือเหล่านี้โดยตรง มากกว่าจำนวนการโอนในสัปดาห์ใดสัปดาห์หนึ่ง การที่ลูกค้าเลือกถือโทเค็นหนึ่งเป็นเวลาหกเดือนกับพันธมิตรที่สต็อกสินค้าเพื่อแคมเปญการตลาดนั้นแตกต่างกันมาก
ความเป็นผู้นำของ Tether มีนัยยะด้านการชำระเงิน ภายใต้การจำแนกของ Allium USDT คิดเป็น 4.06 แสนล้านดอลลาร์หรือ 84.2% ของมูลค่าการชำระเงินตั้งแต่เดือนมกราคมถึงกันยายน ซึ่งสูงกว่าความเข้มข้นของตลาดอุปทานของผู้ออกด้วยซ้ำ มันชี้ไปที่การรวมกันที่แข็งแกร่งของสภาพคล่อง คู่สัญญาที่มีอยู่เดิม และนิสัยของลูกค้า มันไม่ได้เปิดเผยส่วนแบ่งของ Tether ในค่าธรรมเนียมการประมวลผลการชำระเงิน—ผู้ออก เครือข่าย และบริษัทที่แลกสเตเบิลคอยน์เป็นสกุลเงินท้องถิ่นอาจเป็นนิติบุคคลที่แตกต่างกัน [1]
3. หลังจากฝ่ายกระจายสินค้าแบ่งไปแล้ว รายได้จากทุนสำรองเหลือเท่าไร
สำหรับสเตเบิลคอยน์ที่หนุนด้วยทุนสำรองทั่วไป จุดเริ่มต้นของการคำนวณกำไรคือทุนสำรองที่มีสิทธิ์เฉลี่ยและอัตราผลตอบแทนที่รับรู้แล้ว จากนั้นหักส่วนที่ผู้ออกจ่ายให้ฝ่ายกระจายสินค้าและผู้ให้บริการอื่นๆ แล้วจึงหักต้นทุนการดำเนินงาน ปริมาณหมุนเวียน ณ สิ้นงวดเป็นตัวแทนกำไรที่ไม่สมบูรณ์ โดยเฉพาะเมื่ออัตราดอกเบี้ยหรือโครงสร้างพันธมิตรเปลี่ยนไป อัตราผลตอบแทนทุนสำรองที่ลดลงหนึ่งเปอร์เซ็นต์อาจส่งผลกระทบต่อกำไรมากกว่าการเติบโตของการชำระเงินปานกลางหลายไตรมาส
Circle เปิดเผยการแบ่งรายได้นี้อย่างชัดเจนผิดปกติ ในไตรมาสที่สองของปี 2026 บริษัทรายงานรายได้จากทุนสำรอง 667.7 ล้านดอลลาร์ รายได้อื่น 33.6 ล้านดอลลาร์ รวมรายได้ 701.3 ล้านดอลลาร์ บริษัทใช้จ่าย 412.5 ล้านดอลลาร์สำหรับการกระจายสินค้า การซื้อขาย และต้นทุนอื่นๆ ส่วนที่เหลือ 288.8 ล้านดอลลาร์แสดงถึงอัตรากำไร "รายได้หักต้นทุนการกระจายสินค้า" (RLDC) ที่ 41.2% ซึ่งเป็นตัวชี้วัดก่อนค่าใช้จ่ายดำเนินงานของบริษัท ไม่ใช่กำไรสุทธิ ประมาณ 324.6 ล้านดอลลาร์ของค่าใช้จ่ายการกระจายสินค้าในไตรมาสนั้นเกี่ยวข้องกับ Coinbase เพียงรายเดียว ข้อสรุปตรงไปตรงมา: ผู้ออกสามารถจัดการบัญชีทุนสำรองขนาดใหญ่ได้ แต่รายได้ที่เกิดขึ้นส่วนใหญ่ไหลไปยังบริษัทที่นำยอดคงเหลือมาให้ [4]
การ安排นี้สมเหตุสมผลทางเศรษฐศาสตร์ ฝ่ายกระจายสินค้าที่นำลูกค้าและยอดคงเหลือต่อเนื่องมามีอำนาจต่อรอง สำหรับผู้ออก การจ่ายเงินเพื่อซื้อทางเข้าถีงอาจถูกกว่าการสร้างกระเป๋าเงินผู้บริโภค แพลตฟอร์มการชำระเงิน และความสัมพันธ์ด้านกฎระเบียบในหลายตลาดด้วยตนเอง แต่ฝ่ายกระจายสินค้าก็สามารถเปลี่ยนผู้ให้บริการได้เช่นกัน หรือดึงการออกกลับมาทำเอง ดังนั้นคูเมืองของผู้ออกจึงขึ้นอยู่กับต้นทุนและแรงเสียดทานในการเปลี่ยนตัวออก เครือข่ายสภาพคล่อง การรับรู้ด้านความปลอดภัย และแบรนด์ของโทเค็นเอง
ทำการทดสอบความอ่อนไหวแบบง่ายโดยเจตนา ทุนสำรองเฉลี่ย 1 พันล้านดอลลาร์ที่ผลตอบแทนที่รับรู้แล้ว 3% สร้างรายได้ 30 ล้านดอลลาร์ต่อปีก่อนต้นทุน หากผู้ออกเก็บครึ่งหนึ่งของรายได้จากทุนสำรองหลังการแบ่งรายได้ จะเหลือ 15 ล้านดอลลาร์ก่อนค่าใช้จ่ายของตนเอง อัตราผลตอบแทนที่รับรู้แล้วลดลงหนึ่งเปอร์เซ็นต์ ภายใต้สมมติฐานที่ยอดคงเหลือและสัดส่วนการแบ่งไม่เปลี่ยน เงินที่เก็บไว้จะลดลง 5 ล้านดอลลาร์ การเพิ่มสัดส่วนการแบ่งของพันธมิตรสิบเปอร์เซ็นต์