






From the AWS dream to a liquidity harvesting machine: The zero-sum truth behind Hyperliquid's massive profits


- ประเด็นหลัก: แม้ Hyperliquid จะถูกมองว่าเป็นผลิตภัณฑ์ระดับปรากฏการณ์ของอุตสาหกรรมคริปโต แต่โดยแท้จริงแล้วยังคงเป็น "CEX ที่เปลี่ยนเปลือก + คาสิโนทางเลือก" ซึ่งทำกำไรจากการเก็บค่าธรรมเนียมและการหาผู้ใช้ใหม่ continuously โดยนักลงทุนรายย่อยและวาฬกลายเป็นผู้จ่ายบิลหลัก ห่างไกลจากตำแหน่งโครงสร้างพื้นฐาน "AWS แห่งวงการการเงิน" อย่างมาก
- องค์ประกอบสำคัญ:
- นักลงทุนรายย่อยเกือบ 400,000 รายเข้าถึง Hyperliquid ผ่านแอปฝั่งผู้บริโภค 6 แอป สะสมขาดทุนประมาณ 280 ล้านดอลลาร์ โดยค่าธรรมเนียมคิดเป็นสัดส่วนเกิน 50%
- อัตราการคงอยู่ของเทรดเดอร์รายย่อยใหม่ใน 3 เดือนอยู่ที่เพียงประมาณ 1/7 โดยประมาณ 86% ของผู้ใช้ quitted หลังขาดทุน โมเดลธุรกิจพึ่งพาการหาผู้ใช้ใหม่ continuously อย่างมาก
- ขนาดการซื้อคืนและเผาโทเคน HYPE เกิน 4,000 ล้านดอลลาร์แล้ว โดยประมาณ 97%-99% ของค่าธรรมเนียมถูกนำไปซื้อคืนและเผาภายใต้ชื่อ Assistance Fund
- วาฬที่เปิดเผยตัวตนหลายรายขาดทุนหนักติดกัน: Garrett Jin เปิด long ETH ขาดทุน一度ประมาณ 250 ล้านดอลลาร์ ส่วน James Wynn, หม่าจี และวาฬรายอื่นก็คืนกำไรจำนวนมาก
- ภายใน 30 วัน มี Perp DEX 38 แห่งสร้างค่าธรรมเนียมประมาณ 125 ล้านดอลลาร์ โดย Hyperliquid ครองสัดส่วน 84.55 ล้านดอลลาร์ (ประมาณ 67.6%)
- ประมาณ 86% ของที่อยู่ถือ HYPE ไม่เคยเข้าร่วมการซื้อขายสัญญาฉบับต่อเนื่อง มีความไม่สอดคล้องอย่างชัดเจนระหว่างผู้สร้างรายได้กับผู้รับมูลค่าโทเคน
- รายงาน IMF ระบุว่าตลาดหุ้นโทเคนมีขนาดเพียงประมาณ 2.3 พันล้านดอลลาร์ ผลกระทบของ Perp DEX บนเชนต่ออำนาจกำหนดราคาในตลาดทุนแบบดั้งเดิมยังจำกัด
ต้นฉบับ|Odaily星球日报(@OdailyChina)
ผู้เขียน|Wenser(@wenser 2010)
ไม่นานมานี้ บทสัมภาษณ์ของผู้ก่อตั้ง Hyperliquidได้ถูกแชร์กันอย่างแพร่หลาย ในรายการพอดแคสต์ของ Bloomberg ครั้งนี้ Jeff ผู้ก่อตั้ง Hyperliquid ได้อธิบายวิสัยทัศน์ระยะยาวของแพลตฟอร์มซื้อขายที่มีทีมเพียง 11 คนแต่มีรายได้เฉลี่ยต่อคนต่อปีถึง 100 ล้านดอลลาร์ว่าเป็น "การเป็น AWS แห่งวงการการเงิน而不是取而代之 Wall Street" นอกจากนี้ เขายังมองว่า Hyperliquid เปรียบเสมือนโปรโตคอล TCP/IP และการกำกับดูแลควรอยู่ที่ชั้นที่มีอำนาจควบคุม นั่นคือฝั่งผู้ deploy ตลาด HIP-3, HIP-4 คำกล่าวนี้ดูเหมือนจะสอดคล้องกับสถานะของโครงสร้างพื้นฐานโปรโตคอล แต่ในระดับหนึ่งกลับทำให้ความรับผิดชอบที่ Hyperliquid ต้องแบกรับในฐานะผู้เล่นในตลาดเลือนรางลง
และเบื้องหลังรายได้อันน่าทึ่งที่ Hyperliquid ทำได้นั้น ขนาดการซื้อคืนและเผาโทเคน HYPE ได้เกิน 4 พันล้านดอลลาร์แล้ว ผู้คนนับไม่ถ้วนมอง Jeff เป็นไอดอลในการสร้างธุรกิจ หลายคนมอง Hyperliquid เป็น "ผลิตภัณฑ์นวัตกรรมที่ดีที่สุดในอุตสาหกรรมคริปโต" แต่สิ่งที่น้อยคนจะสังเกตคือ ผู้ที่ต้องจ่ายราคาอันโหดร้ายให้กับเครื่องจักรทำกำไร超额นี้ คือนักลงทุนรายย่อยที่ถูก收割จำนวนนับไม่ถ้วนและวาฬคริปโตบนเชนจำนวนมาก ในขณะที่อุตสาหกรรมคริปโตเข้าสู่ปีที่ 17 Hyperliquid ดูเหมือนจะพยายามเชื่อมโยงกับหุ้นสหรัฐฯ ผลิตภัณฑ์ TradeFi และสินทรัพย์ RWA เพื่อแย่งชิงอำนาจกำหนดราคาในตลาดทุน традиционный แต่โดยพื้นฐานแล้ว อาจเป็นเพียงการเปลี่ยนเปลือก CEX แล้วเรียกใหม่ว่า Perp DEX เท่านั้น
มองย้อนกลับไปที่ปาฏิหาริย์แห่งการสร้างความมั่งคั่งและออร่าของโปรเจกต์ดาวเด่นของ Hyperliquid แท้จริงแล้วมันคือคาสิโนนองเลือดที่สร้างขึ้นจากกระดูกกองพะเนินและการ收割อันไร้ปรานี เราไม่ได้มีเจตนาจะวิพากษ์วิจารณ์หรือประณามแพลตฟอร์มหรือผลิตภัณฑ์ที่มีอยู่ ยิ่งไม่ต้องการท้าทายกฎเหล็กแห่งการรับผิดชอบกำไรขาดทุนด้วยตนเองที่เป็นนิรันดร์ของตลาดคริปโต แต่บางที นอกเหนือจากระบบนิเวศบนเชนที่พุ่งทะยานไปข้างหน้าภายใต้เสื้อคลุมแห่งนวัตกรรม ผู้คนก็จำเป็นต้องเห็นว่าใครเป็นผู้จ่ายให้กับความก้าวหน้าของยุคสมัยและนวัตกรรมทางการเงิน
ผู้ที่สร้างคุณูปการมหาศาลให้กับการทำกำไรของ Perp DEX บนเชน: นักลงทุนรายย่อย 4 แสนรายและวาฬคริปโตจำนวนมาก
ไม่นานมานี้ Hanson Birringer ผู้ก่อตั้ง Hyperdash ได้เผยแพร่บทความยาวที่เปิดเผยสถานการณ์อันโหดร้ายของผู้ใช้จริงของ Hyperliquid: จากข้อมูลกระเป๋าเงินรายย่อยเกือบ 4 แสนรายที่องค์กรนี้ติดตาม ซึ่งเชื่อมต่อกับ Hyperliquid ผ่านแอปพลิเคชันฝั่ง C 6 แอป (Builder Code) ได้แก่ Phantom, MetaMask, Rabby, Trust Wallet, Invo และ fomo ผู้ใช้กลุ่มนี้มียอดขาดทุนสะสมสูงถึงประมาณ 280 ล้านดอลลาร์ โดยประมาณ 126 ล้านดอลลาร์เกิดขึ้นหลังวันที่ 10 พฤศจิกายน 2025 (ช่วงที่แอปพลิเคชันของ Hyperliquid ขยายตัว rapidement) ส่วนที่เหลือเกิดขึ้นก่อนเดือนพฤศจิกายน 2025 หรือเกิดจากการซื้อขายบน Hyperliquid แต่ไม่ได้ผ่านแอปพลิเคชันเหล่านี้(แนะนำให้อ่าน:《เบื้องหลังการขยายตัวครั้งใหญ่ฝั่ง C ของ Hyperliquid นักลงทุนรายย่อย 4 แสนรายขาดทุน 280 ล้านดอลลาร์》)
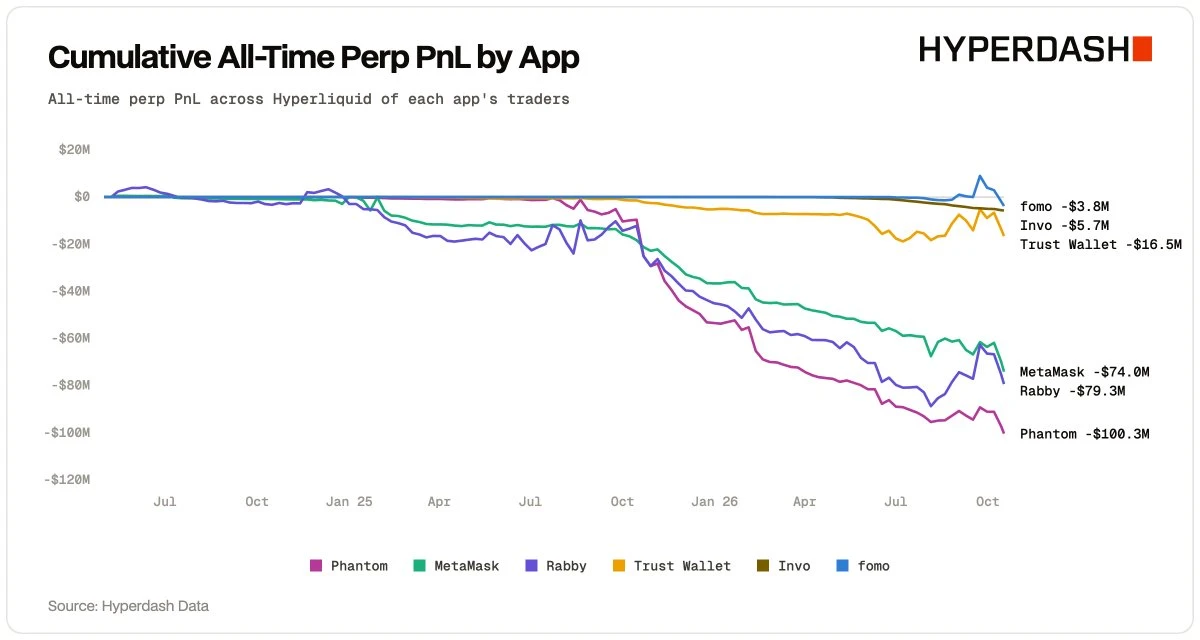
ในแง่โครงสร้างการขาดทุน ค่าธรรมเนียมคิดเป็นสัดส่วนเกิน 50% (โดยเฉพาะในยอดขาดทุน 126 ล้านดอลลาร์ในช่วงหนึ่งปีที่ผ่านมา ค่าธรรมเนียมคิดเป็นเกินครึ่ง);แอปพลิเคชันบวก Builder Fee เพิ่มบนอัตราพื้นฐาน คำสั่งซื้อ 100 ดอลลาร์มีต้นทุนประมาณ 6.5–14.5 เซนต์
ในแง่โปรไฟล์ผู้ใช้ การฝากเงินต่อกระเป๋าเงินโดยทั่วไปของ 5 แอปพลิเคชันอยู่ที่เพียง 30–60 ดอลลาร์ โดยผู้ใช้ Rabby มีเงินทุนมากกว่าและมีโอกาสทำกำไรได้มากกว่า
ในอีกด้านหนึ่ง การรักษาผู้ใช้ของช่องทางบุคคลที่สามอิสระเหล่านี้แย่มาก: การเติบโตของผู้ใช้รายเดือนอาศัยการหาลูกค้าใหม่เป็นหลัก อัตราการรักษาผู้ซื้อขายรายใหม่ใน 3 เดือนอยู่ที่ประมาณ 1/7;คนส่วนใหญ่หยุดซื้อขายหลังจากขาดทุนกล่าวอีกนัยหนึ่ง ภายในเวลาประมาณ 3 เดือน ผู้ใช้เกือบ 86% ถูก收割รอบหนึ่งแล้วก็ออกไปทันที
นอกจากนี้ อัตราการหมุนเวียนเงินทุนที่รวดเร็วยังเป็นลักษณะการซื้อขายของผู้ใช้กลุ่มนี้ โดยผู้ใช้ Invo ฝากเงินรวมประมาณ 12.4 ล้านดอลลาร์ แต่สร้างปริมาณการซื้อขายถึงประมาณ 5.8 พันล้านดอลลาร์;ในแง่ประเภทสินทรัพย์ที่ซื้อขาย BTC เป็นตลาดที่ขาดทุนหนักที่สุด (ค่าธรรมเนียม甚至เกินกว่ากำไรจากการปิดสถานะของผู้ใช้);HIP-3 และการซื้อขายคู่สกุลเงินเล็กมีการสูญเสียที่สูงกว่า
เช่นเดียวกับรูปแบบธุรกิจของคาสิโน การเติบโตของแอปพลิเคชันฝั่ง C บุคคลที่สามของ Hyperliquid ก็พึ่งพาการหาลูกค้าใหม่ continuously อย่างมาก นักลงทุนรายย่อยเกือบทั้งหมด "ถูก收割รอบหนึ่งแล้วก็จากไป" หลังจาก贡献ค่าธรรมเนียมจำนวนมาก คล้ายกับ DeFi, GameFi, SocialFi และ NFT ในอดีต
ไม่เพียงแต่นักลงทุนรายย่อย แม้แต่วาฬคริปโตในระบบนิเวศ Hyperliquid ก็ไม่กล้าพูดว่าสามารถชนะติดต่อกันได้ตลอด วาฬส่วนใหญ่มักตกอยู่ในสายตาของ "นักล่าวาฬ" ทันทีหลังจากเปิดสถานะแบบเปิดไพ่ ตัวอย่างนับไม่ถ้วนในอดีตได้บอกเราแล้วว่า: ทำกำไรอย่าโฆษณา ไม่เช่นนั้นจะถูกเปิดโปงจนหมด
สำรวจบันทึกการขาดทุนมหาศาลของวาฬคริปโตบน Hyperliquid: จาก James Wynn ถึง麻吉 จากวาฬวงใน 10·11 ถึงการล่มสลายของวาฬ勝率 100%
ในช่วงประมาณ 2 ปีที่ผ่านมา โดยพื้นฐานแล้วผมเป็นนักข่าว Odaily星球日报 ที่เขียน "บันทึกกำไรขาดทุนของวาฬวงใน" มากที่สุด โดยไม่มีใครเทียบ
ในช่วง "การดิ่งลงครั้งประวัติศาสตร์ 10·11" เมื่อปีที่แล้ว ผมเคยเขียนบทความเกี่ยวกับวาฬวงใน ต่อมาที่อยู่นี้ได้รับการยืนยันว่าเป็น Garrett Jin แม้ว่าในขณะนั้นเขาจะได้กำไร 200 ล้านดอลลาร์จากการชอร์ตจำนวนมาก แต่ไม่นานหลังจากนั้น เขาก็เริ่มการเดินทางแห่งการขาดทุนของตัวเอง โดยเฉพาะในการ LONG ETH เขาขาดทุนถึงประมาณ 250 ล้านดอลลาร์ บัญชี Hyperliquid เคยเหลือเพียงประมาณ 53 ดอลลาร์
และบน Hyperliquid ที่สถานะบนเชนแทบจะโปร่งใส Garrett Jin ไม่เคยเป็นกรณีเดียว
ตอนแรก James Wynn ด้วยกำไรเกิน 87 ล้านดอลลาร์และขนาดสถานะระดับ 1 พันล้านดอลลาร์ ได้รับฉายา "วาฬ Hyperliquid" ค่อยๆ ทำให้ "วาฬคริปโต Hyperliquid" กลายเป็นกระแส แต่ไม่นาน เขาก็ค่อยๆ ล่มสลายไปพร้อมกับตลาดคริปโตที่ผันผวนสูงมาก ถึงขั้นตกต่ำถึงการออกเหรียญเรียกฟอลโล่และแม้กระทั่งหารายได้จากค่าคอมมิชชั่น รายละเอียดแนะนำให้อ่าน《จากวาฬสู่มด ตำนานสัญญาบนเชน James Wynn ล่มสลาย?》
ต่อมา "วาฬวงในเลเวอเรจ 50 เท่า" @qwatio ก็ถูกนักสืบบนเชน ZachXBT เปิดเผยตัวตนที่แท้จริงว่าสงสัยว่าเป็นผู้ฉ้อโกงที่เคยขึ้นพาดหัวข่าวหนังสือพิมพ์อังกฤษ ดูรายละเอียดได้ที่《เปิดเผยตัวตนวาฬ Hyperliquid เลเวอเรจ 50 เท่า กลายเป็นผู้ฉ้อโกงที่เคยขึ้นพาดหัวข่าวอังกฤษ?》
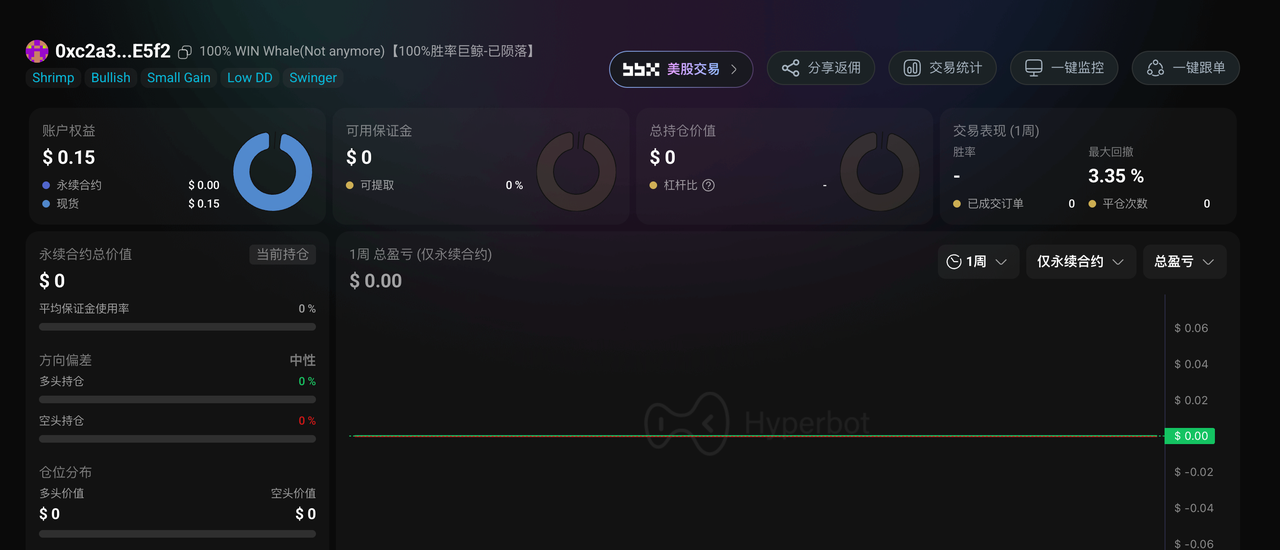
"วาฬ勝率 100%" ก็เคยโด่งดังชั่วขณะ แต่สุดท้ายก็พ่ายแพ้ในสมรภูมิสัญญา เหลือเพียงบันทึก"100% WIN Whale(Not anymore)"
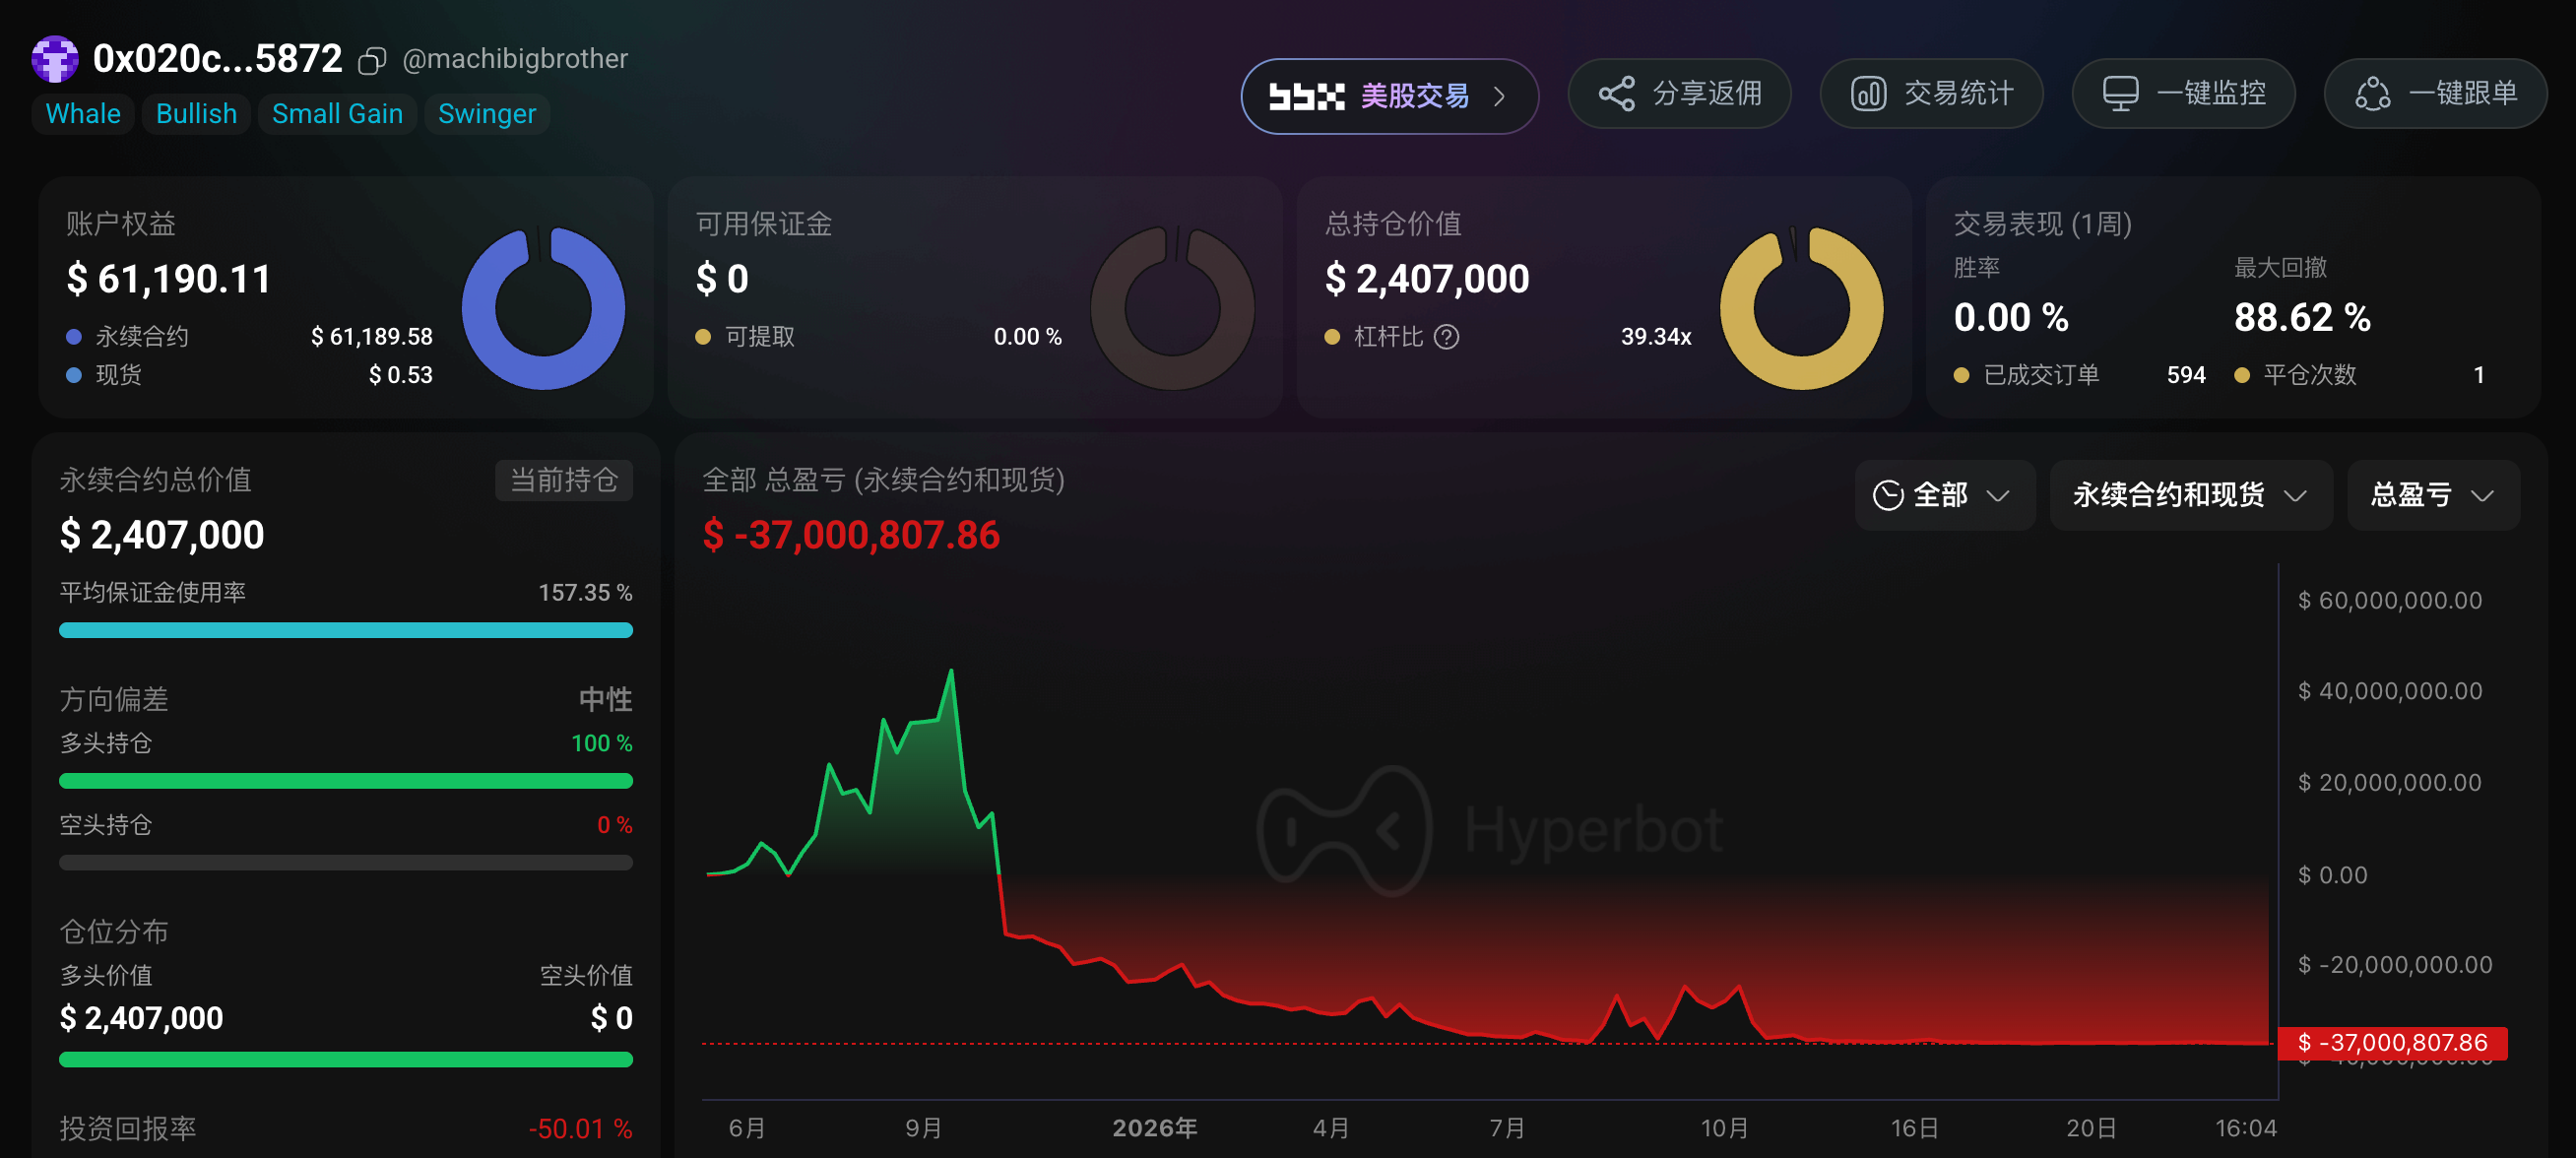
麻吉เป็นอีกหนึ่ง "วาฬเปิดไพ่ Hyperliquid" ที่เคลื่อนไหวอยู่ในตลาดตลอดเวลา เมื่อเร็วๆ นี้เราได้สรุป "ไดอารี่การถูกบังคับปิดสถานะ" ล่าสุดของเขาโดยย่อ ดูรายละเอียดได้ที่《พี่麻吉:แย่แล้ว ฉันถูกจ้องอีกแล้ว》 ก่อนหน้านี้เขาเคยถูกบังคับปิดสถานะติดต่อกัน 7 ครั้งภายในเวลาเพียง 10 ชั่วโมง รอบล่าสุดได้คืนเงินที่ทุ่มเทสะสมจนถึงหลักสิบล้านดอลลาร์กลับไปอีกครั้ง ข้อมูลล่าสุดแสดงให้เห็นว่าที่อยู๋หลักของเขามีกำไรขาดทุนสะสมรวมประมาณ 37 ล้านดอลลาร์
ราวเดือนพฤศจิกายน 2025 สถิติแสดงให้เห็นว่าวาฬเลเวอเรจสูงหลายตัว (รวมถึง所谓的 "วาฬวงใน" "วาฬทุ่มสะสม" เป็นต้น) ค่อยๆ กลับสู่ศูนย์หลังจากทำกำไรได้หลายสิบล้านดอลลาร์ ขาดทุนเฉลี่ยต่อรายในระดับเกิน 40 ล้านดอลลาร์
ถึงตอนนี้ ความจริงยังไม่ชัดเจนพออีกหรือ?所谓的วาฬคริปโต อย่างดีที่สุดก็เป็นเพียงผู้มีส่วนร่วมอย่างต่อเนื่องของค่าธรรมเนียมการซื้อขายและสภาพคล่องของแพลตฟอร์ม ไม่ใช่ "smart money" ที่หลายคนมองว่าสามารถ copy trade ได้แบบไม่ต้องคิด เช่นเดียวกับคนส่วนใหญ่ พวกเขาเป็นเพียง "韭菜เบอร์ใหญ่" ที่มีเงินทุนนอกตลาดและสามารถเติมเงินได้ตลอดเวลาเท่านั้น
ในความเป็นจริง สัญญาถาวรเป็นเกมแบบ zero-sum (หรือ negative-sum) มาครั้งแต่ไหนแต่ไร กำไรขาดทุนระหว่าง long และ short หักล้างกัน แพลตฟอร์ม Hyperliquid และแอปพลิเคชันบุคคลที่สาม (หรือที่เรียกว่า Builder) ได้รับรายได้จากการเรียกเก็บค่าธรรมเนียม (ส่วนที่เป็น negative-sum) และในฐานะโปรโตคอลชั้นฐาน เพียงแค่ค่าธรรมเนียมการซื้อขายและค่าธรรมเนียมการ deploy ตลาดก็เพียงพอให้ Hyperliquid ทำกำไรได้อย่างมหาศาลแล้ว
ส่วน HIP-3, HIP-4 และตลาดสัญญา ตลาดคาดการณ์อื่นๆ ที่อนุญาตให้บุคคลที่สาม deploy นั้น แท้จริงแล้วเป็นเพียงการขยาย "ขอบเขตความครอบคลุมภายในตลาด" จากคริปโตเคอร์เรนซี gradually ไปยังหุ้น สินค้าโภคภัณฑ์ เหตุการณ์คาดการณ์ และสินทรัพย์อื่นๆ แต่ไม่เคย改变รูปแบบธุรกิจหลักของ "เกม zero-sum + การเรียกเก็บค่าธรรมเนียม"
การย้ายจาก CEX ไปยัง Perp DEX (แพลตฟอร์มอย่าง Hyperliquid, Aster เป็นต้น) โดยพื้นฐานแล้วยังคงเป็นการ收割สภาพคล่องและค่าธรรมเนียมการซื้อขายภายในตลาด ตรรกะของ matching engine, การควบคุมความเสี่ยง และการชำระบัญชีชั้นฐานมีความคล้ายคลึงกัน ต่างกันเพียงการชำระบัญชีและความโปร่งใสที่อยู่บนเชนเท่านั้น
ในจุดนี้ บทความ《Perp DEX สร้างค่าธรรมเนียม 125 ล้านดอลลาร์ต่อเดือน ใครคือผู้ที่ได้รับรางวัลจริงๆ?》ก็ได้วิเคราะห์เชิงลึกถึงทิศทางมูลค่าหลักของแพลตฟอร์มประเภทนี้: รายได้ค่าธรรมเนียมและมูลค่าเหล่านี้เอียงไปทางผู้ถือโทเคนของแพลตฟอร์มมากกว่า而不是เทรดเดอร์ที่贡献 order flow จริงๆ ข้อมูลเบื้องหลังคือ ภายใน 30 วัน Perp DEX 38 แห่งสร้างค่าธรรมเนียมประมาณ 125 ล้านดอลลาร์ โดย Hyperliquid เพียงแห่งเดียว贡献 84.55 ล้านดอลลาร์ คิดเป็นประมาณ 67.6% โดย 5 แพลตฟอร์มแรกครองส่วนแบ่งรวม 85.6% โดย Hyperliquid นำค่าธรรมเนียมประมาณ 97%-99% ไปซื้อคืนและเผา HYPE ในนามของ Assistance Fund;ในทางตรงกันข้าม ที่อยู่ถือ HYPE ประมาณ 86% ไม่เคยเข้าร่วมการซื้อขายสัญญาถ





