


삼성 역사상 가장 돈을 많이 번 분기에도 주가는 6월 고점보다 30% 낮았다


- 핵심 관점: 삼성은 한국 기업 역사상 가장 돈을 많이 번 단일 분기 실적(영업이익 107조 4,000억 원)을 냈지만 주가는 고점 대비 약 30% 후퇴했고, 시장은 이익 수준이 아니라 성장률에 가격을 매기고 있으며, 성장 둔화, 기대 미달, AI 수요 감내력이 핵심 우려로 작용하고 있다.
- 핵심 요소:
- 2026년 3분기 영업이익은 약 107조 4,000억 원으로 전년 동기 대비 782.5% 증가해 한국 기업 단일 분기 최초로 100조 원을 돌파한 기록을 세웠고, 이는 2025년 연간의 약 2.5배에 해당하며 영업이익률은 약 55%로 올랐다.
- 반도체 부문 이익률은 약 80%(마이크론 80.7%, SK하이닉스 78%)였지만, 스마트폰 등 소비자 가전 부문은 두 분기 연속 적자를 냈고 S26은 가격을 올렸으며 4분기에는 20%–30% 감산을 계획하고 있다.
- 실적은 증권사 추정치를 소폭 밑돌았고(매출 195조 vs 201조 9,000억), 전년 동기 대비 증가율이 2분기 1813.8%에서 782.5%로 둔화되며 상승 동력이 약화됐다.
- 대규모 자본지출(2분기 16조 8,000억 원)과 재고 증가, DRAM 가격 상승률 둔화는 증분 이익이 잠식될 수 있다는 시장 우려를 불러일으켰다.
- 씨티는 매수를 유지하고 목표가 43만 원을 제시하며 HBM4 가격 탄력성에 베팅했고, 반대편에서는 클라우드 업체의 자본지출이 EBITDA에 근접하거나 초과할 수 있어 수요 감내력이 의문이라는 우려가 나온다.
- 핵심 관찰 창구는 10월 29일 실적 설명회다: 2027년 수급 전망, 장기 공급 계약 진행 상황과 자본지출, 주주 환원 세부 내용.
บริษัทแห่งหนึ่งรายงานผลประกอบการรายไตรมาสที่ทำกำไรได้มากที่สุดในประวัติศาสตร์ของบริษัทในประเทศ แต่ราคาหุ้นกลับร่วงลงในวันนั้น และปรับตัวลงประมาณ 30% จากจุดสูงสุดเมื่อครึ่งปีก่อน เมื่อนำข้อเท็จจริงสองประการนี้มาไว้ด้วยกัน คำถามจึงเปลี่ยนจาก "ผลประกอบการดีหรือไม่" ไปเป็น "ตลาดกำลังกำหนดราคาอะไรให้" บทความนี้จะเริ่มจากการตรวจสอบผลประกอบการก่อน จากนั้นดูที่มาของกำไรและปลายทางที่เงินไหลไป อธิบายวิธีอ่านราคาหุ้น และสุดท้ายนำบัญชีของ Samsung กลับไปวางในห่วงโซ่อุตสาหกรรมฮาร์ดแวร์ AI ทั้งสาย
1. ตัวผลประกอบการนี้: กำไรไตรมาสเดียวประมาณ 2.5 เท่าของทั้งปี 2025
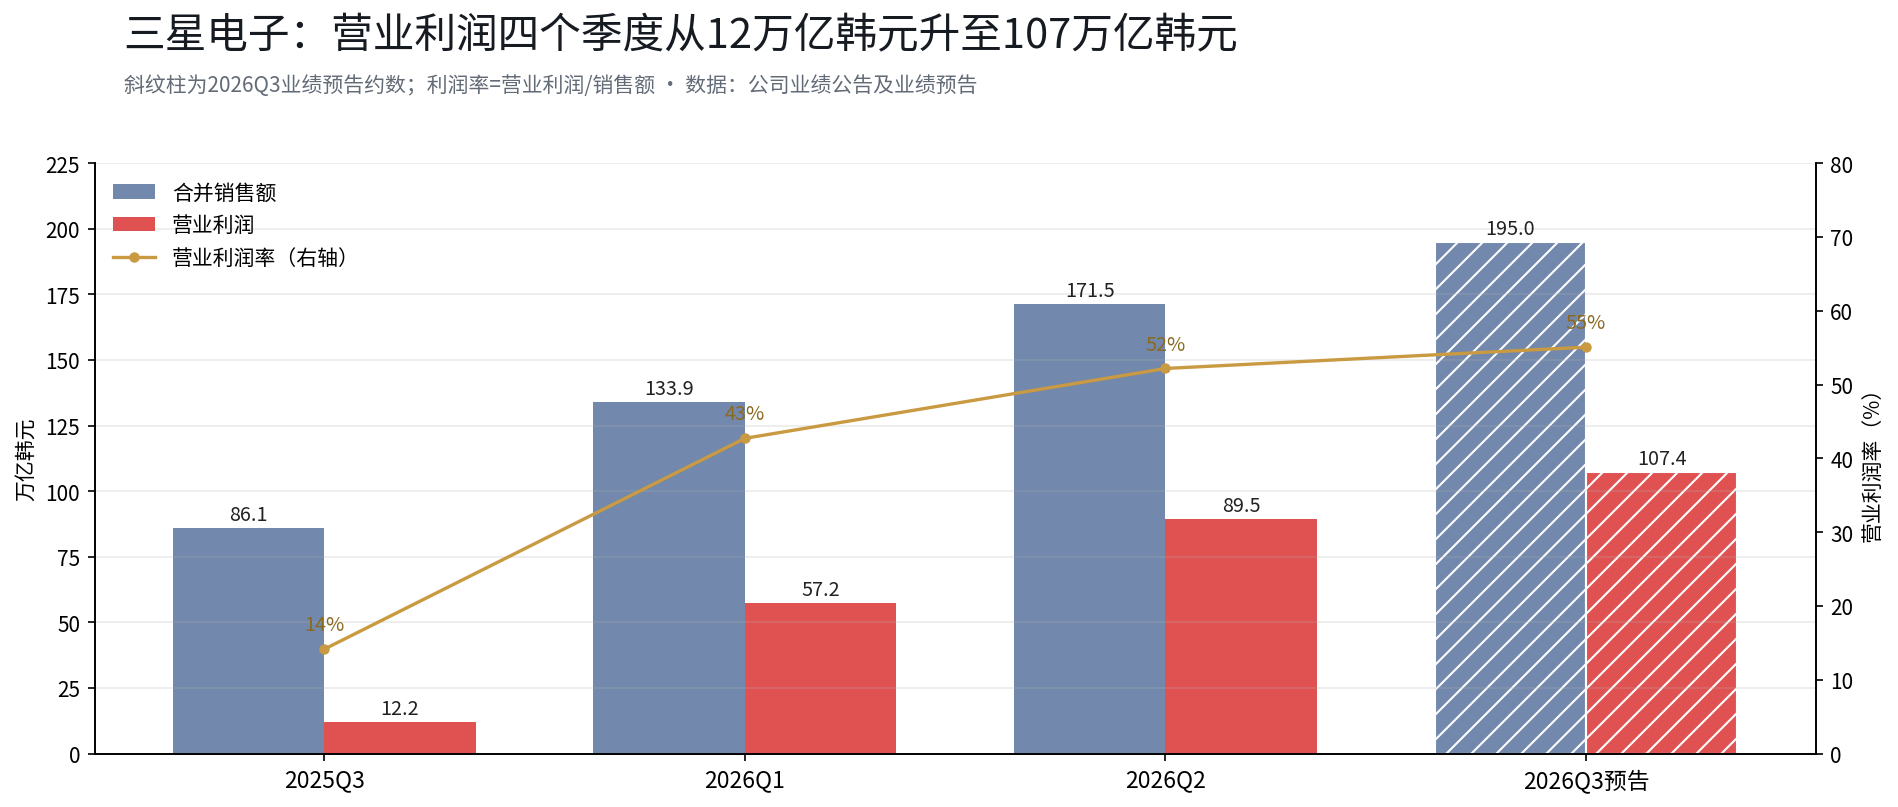
เริ่มจากการตรวจสอบตัวเลขก่อน ประกาศผลประกอบการไตรมาส 3 ปี 2026: ยอดขายรวมประมาณ 195 ล้านล้านวอน เติบโต 126.6% เมื่อเทียบปีต่อปี; กำไรจากการดำเนินงานรวมประมาณ 107.4 ล้านล้านวอน เติบโต 782.5% เมื่อเทียบปีต่อปี นี่เป็นครั้งแรกในประวัติศาสตร์ของบริษัทเกาหลีที่กำไรจากการดำเนินงานรายไตรมาสทะลุ 100 ล้านล้านวอน; เมื่อเทียบกัน กำไรจากการดำเนินงานทั้งปี 2025 ของ Samsung อยู่ที่ 43.6 ล้านล้านวอน เท่ากับว่าหนึ่งไตรมาสทำกำไรได้ประมาณเท่าหนึ่งปีครึ่งที่ผ่านมา
เมื่อเรียงสี่ไตรมาสล่าสุดออกมา ความชันของเส้นเองก็ก่อให้เกิดเรื่องเล่า: กำไรจากการดำเนินงานไตรมาส 3 ปี 2025 อยู่ที่ 12.17 ล้านล้านวอน, ไตรมาส 1 ปี 2026 อยู่ที่ 57.2 ล้านล้าน, ไตรมาส 2 อยู่ที่ 89.5 ล้านล้าน, และไตรมาส 3 คาดการณ์ไว้ที่ 107.4 ล้านล้าน อัตรากำไรจากการดำเนินงานไต่จาก 14% ขึ้นมาอยู่ที่ประมาณ 55%
แต่ตัวเลขเดียวกันนี้มีสองวิธีอ่าน วิธีอ่านแรกคือระดับ: 107.4 ล้านล้านวอนสร้างสถิติใหม่ วิธีอ่านที่สองคือความชัน: อัตราการเติบโตเมื่อเทียบปีต่อปีของไตรมาส 2 อยู่ที่ 1813.8% และลดลงเหลือ 782.5% ในไตรมาส 3 ทั้งสองวิธีอ่านเป็นเรื่องจริง ราคาหุ้นเลือกวิธีที่สอง มีข้อเท็จจริงทางเทคนิคหนึ่งที่ควรสังเกต: อัตราการเติบโตเมื่อเทียบปีต่อปีที่สูงขนาดนี้ส่วนใหญ่มาจากฐานที่ต่ำของช่วงเดียวกันในปี 2025 เมื่อมองแบบ疊สองปี อุตสาหกรรมหน่วยความจำกำลังอยู่ช่วงกลางของวัฏจักรขาขึ้นระดับประวัติศาสตร์ และผลการดำเนินงานในอดีตไม่ได้representผลลัพธ์ในอนาคต
2. เงินมาจากไหน ขาดทุนไปที่ใด
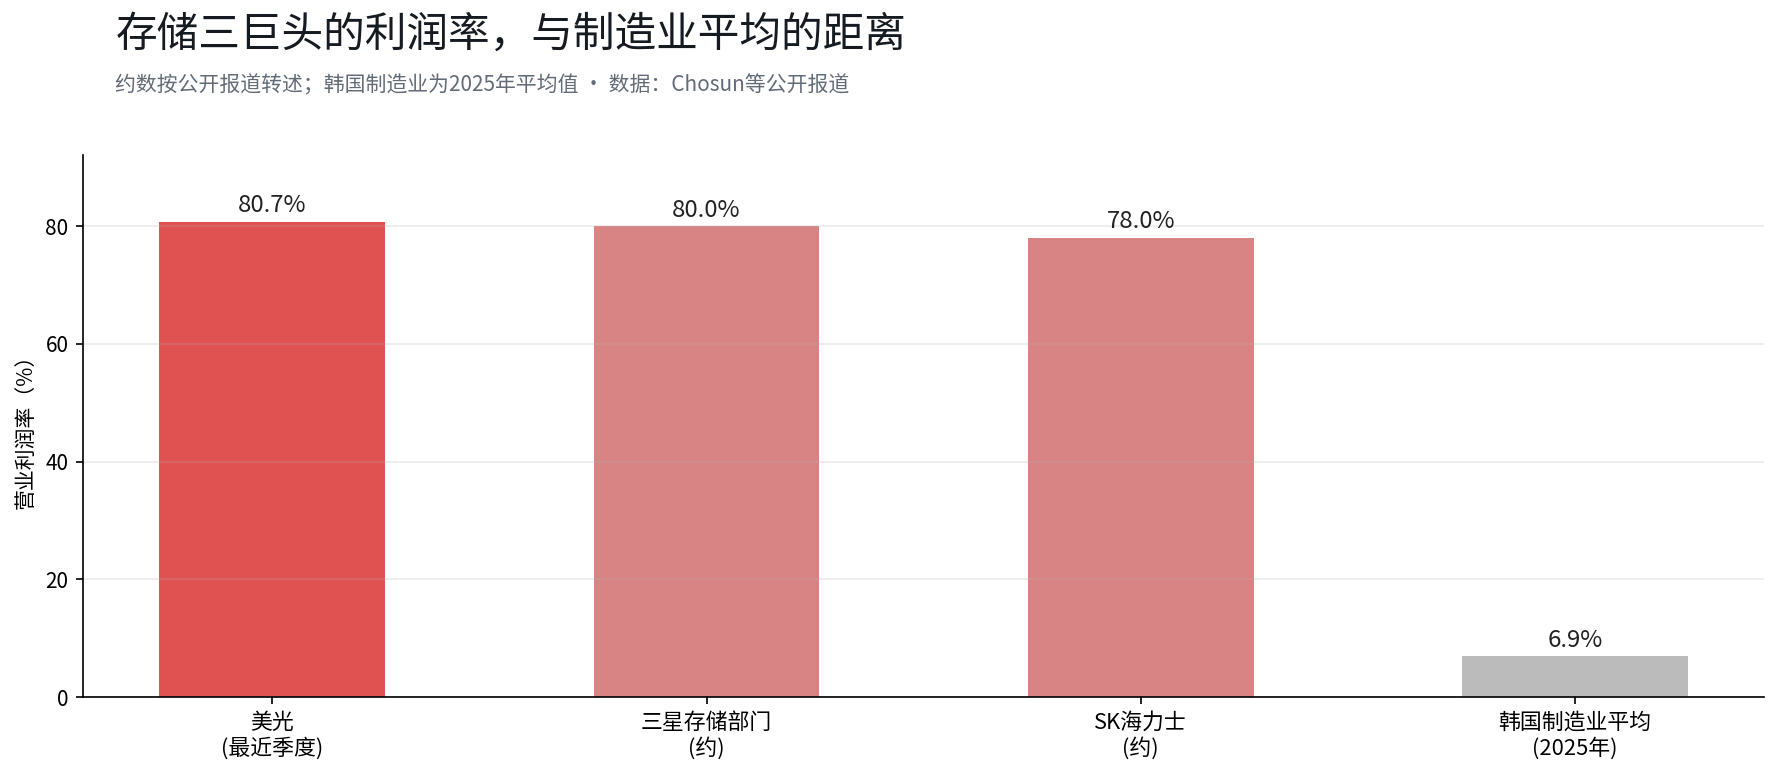
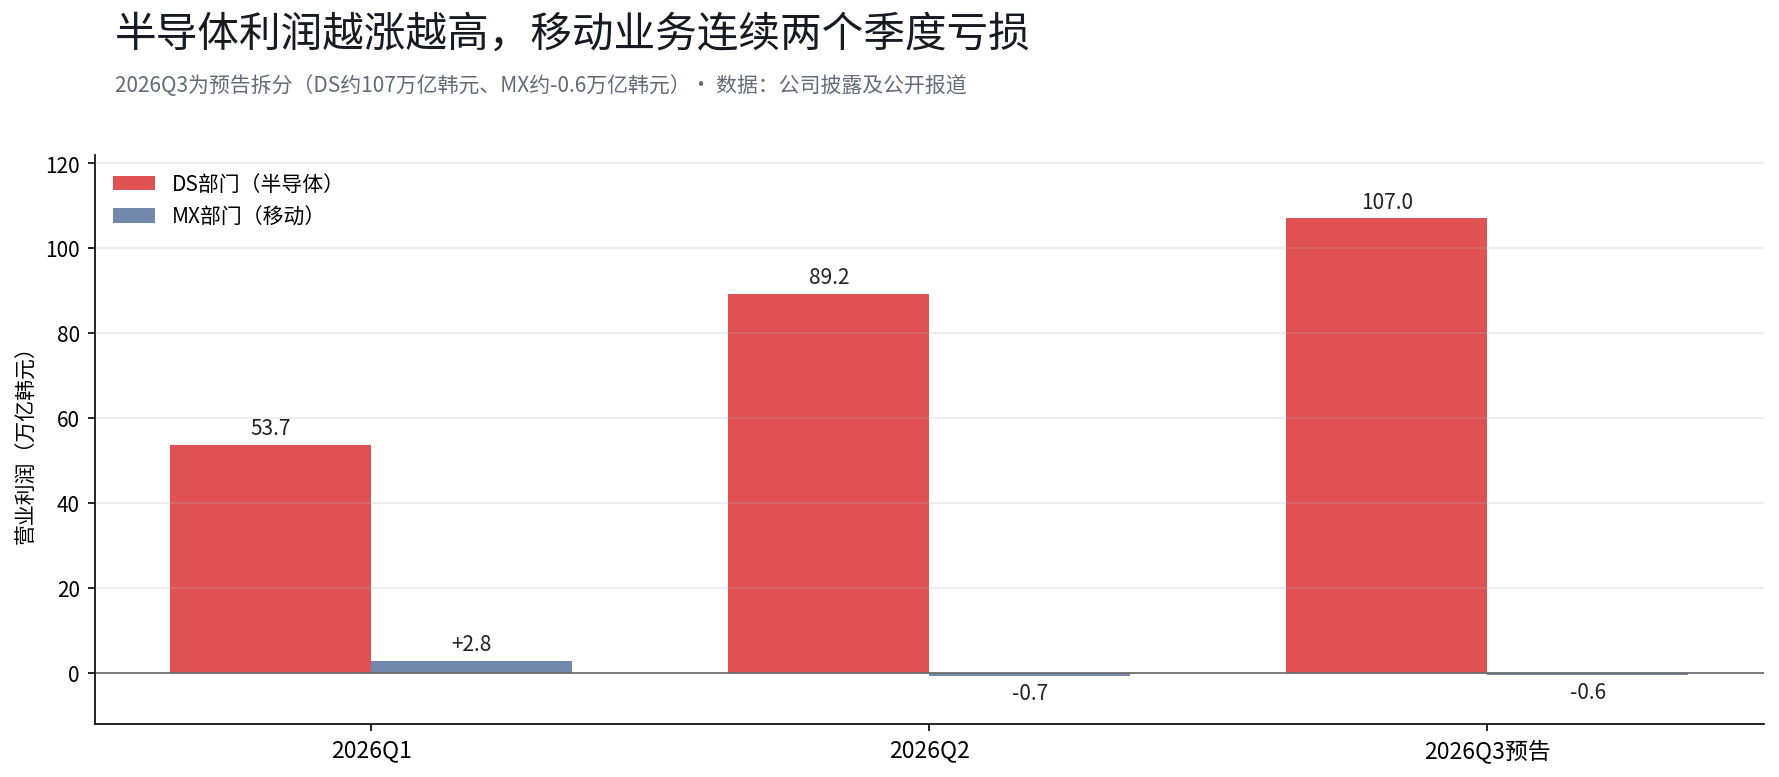 ตามการแยกส่วนของ Citi กำไรจากการดำเนินงานของแผนกเซมิคอนดักเตอร์ของ Samsung ในไตรมาส 3 อยู่ที่ประมาณ 107 ล้านล้านวอน เพิ่มขึ้นจาก 89.2 ล้านล้านในไตรมาส 2 ระดับกำไรของสามยักษ์ใหญ่หน่วยความจำกำลังเขียนนิยามใหม่ของสามัญสำนึกในภาคการผลิต: ตามรายงานสาธารณะอย่าง Chosun นั้น อัตรากำไรจากการดำเนินงานของ Micron ในไตรมาสล่าสุดอยู่ที่ 80.7%, แผนกหน่วยความจำของ Samsung อยู่ที่ประมาณ 80%, และ SK Hynix อยู่ที่ประมาณ 78% เมื่อเทียบเป็นข้อมูลอ้างอิง อัตรากำไรจากการดำเนินงานเฉลี่ยของภาคการผลิตเกาหลีในปี 2025 อยู่ที่เพียง 6.9%
 อีกด้านหนึ่งของงบกำไรขาดทุนเดียวกัน เงินกำลังไหลไปในทิศทางตรงกันข้าม แผนกธุรกิจมือถือและอุปโภคบริโภคอิเล็กทรอนิกส์คาดว่าขาดทุนประมาณ 0.6 ล้านล้านวอนในไตรมาส 3 ซึ่งเป็นการขาดทุนติดต่อกันเป็นไตรมาสที่สอง; ปริมาณการส่งออกสมาร์ทโฟนลดลง 9% จากไตรมาสก่อนมาอยู่ที่ 58 ล้านเครื่อง การดำเนินการที่ตรงกว่านั้นอยู่ทางด้านอุปทาน: ตามรายงานของสื่อเกาหลี แผนกประสบการณ์มือถือของ Samsung แจ้งซัพพลายเออร์แล้วว่าแผนจะลดการผลิตสมาร์ทโฟนลง 20% ถึง 30% ในไตรมาส 4 บริษัทยังปรับขึ้นราคาซีรีส์ Galaxy S26 โดยมีรายงานว่าราคาเริ่มต้นของ S26 เพิ่มขึ้น 800 หยวนเป็น 7799 หยวน และ S26+ กับ S26 Ultra ปรับขึ้นรุ่นละ 1000 หยวน
สองแผนกนี้เป็นบัญชีสองเล่มของบริษัทเดียวกัน และเป็นเหตุเป็นผลซึ่งกันและกัน ชิปหน่วยความจำขึ้นราคา ทำให้อัตรากำไรของแผนกเซมิคอนดักเตอร์ถูกดันขึ้นไปอยู่ที่ระดับประมาณ 80%; การขึ้นราคาเดียวกันนี้เองคือสาเหตุโดยตรงที่ทำให้ต้นทุนของแผนกมือถือหลุดการควบคุม Morgan Stanley คาดว่าการขาดทุนจากการดำเนินงานสะสมของแผนกมือถือของ Samsung ในช่วงปี 2026 ถึง 2028 อาจสูงถึง 16,000 ล้านดอลลาร์ (อ้างอิงจากรายงานอุตสาหกรรมที่เผยแพร่เมื่อวันที่ 21 กรกฎาคม) เงินที่เซมิคอนดักเตอร์ทำได้ ส่วนหนึ่งกำลังถูกธุรกิจอุปกรณ์สำเร็จรูปของตัวเองทำให้ขาดทุนไป
3. ทำไมราคาหุ้นจึงไม่ตอบรับ
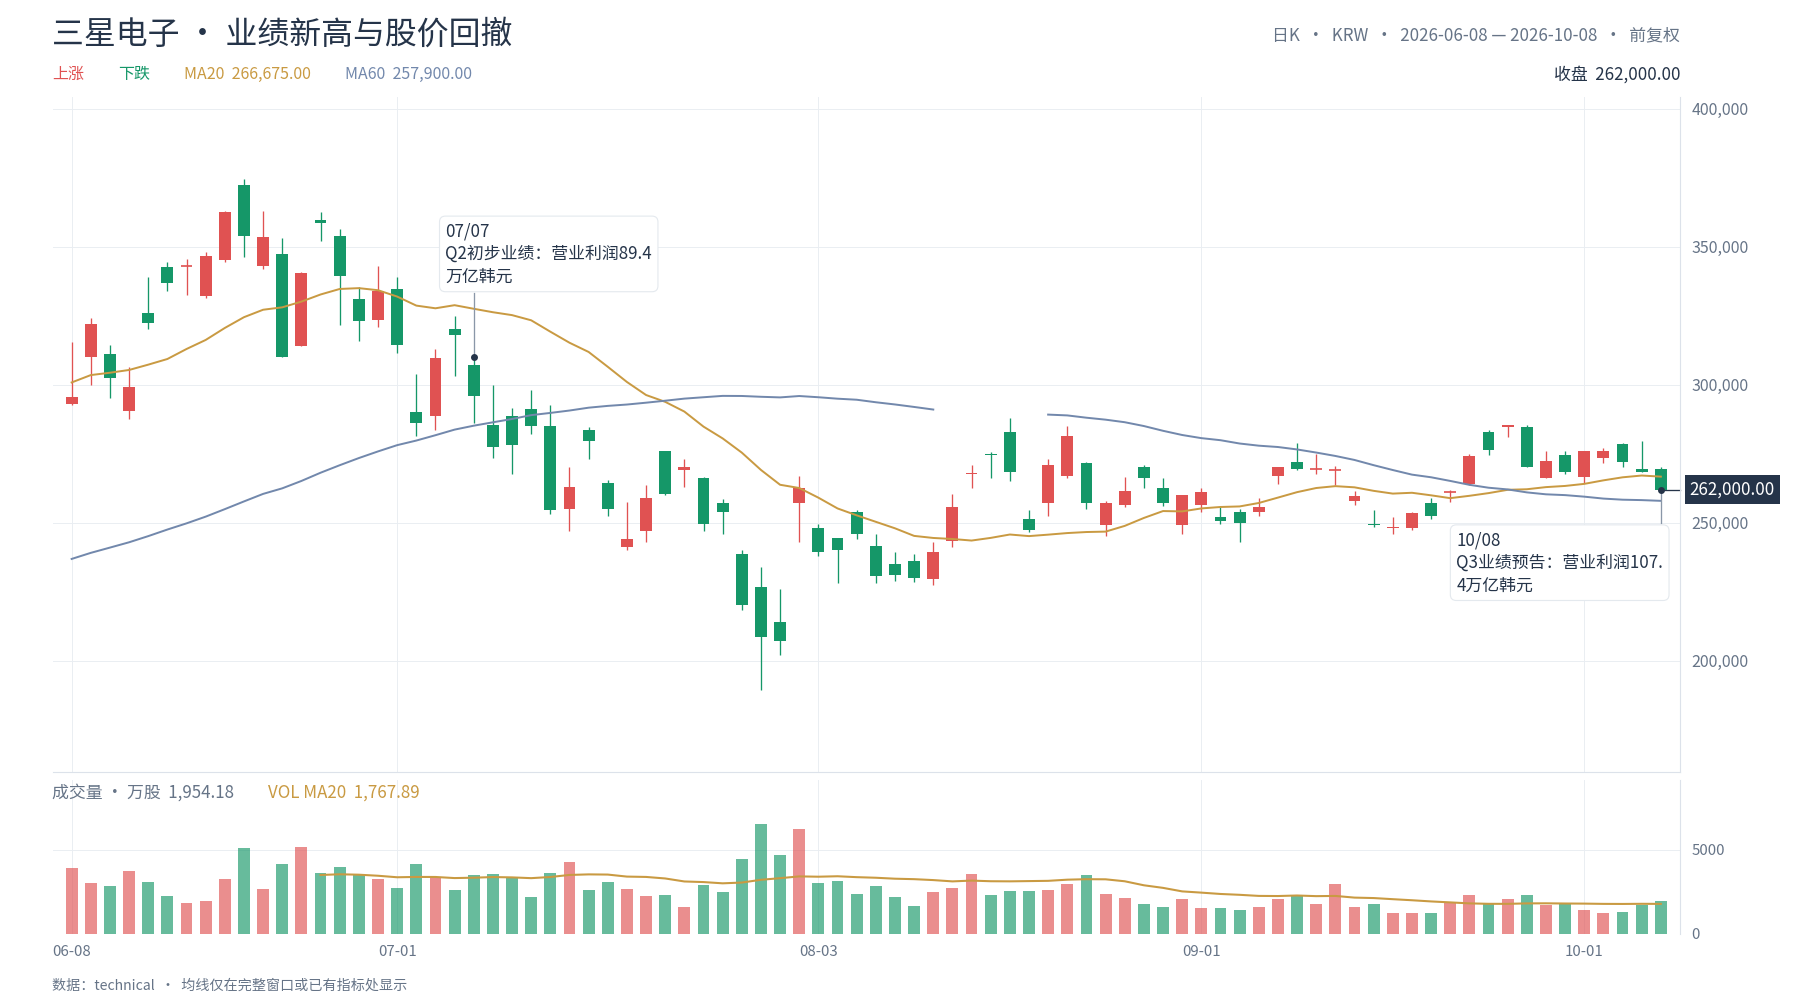
ราคาปิดวันที่ 8 ตุลาคม Samsung Electronics อยู่ที่ 262,000 วอน ลดลง 2.42% ในวันเดียว; สามวันทำการในเดือนตุลาคมลดลงสะสม 5.07%; เมื่อเทียบกับจุดสูงสุดระหว่างวันที่ 18 มิถุนายนที่ 374,500 วอน ปรับตัวลงประมาณ 30% ราคาหุ้นร่วงลงในวันที่ประกาศผลประกอบการ แสดงว่าตลาดได้กำหนดราคาของผลประกอบการที่สร้างสถิติชุดนี้ไปก่อนหน้าการประกาศแล้ว และการเปิดเผยข้อมูลเองไม่ได้ให้แรงส่งขาขึ้นใหม่ใดๆ
คำถามสามข้อถูกวางไว้บนโต๊ะเดียวกัน ข้อแรกคือส่วนต่าง: รายได้ไตรมาส 3 อยู่ที่ 195 ล้านล้านวอน ต่ำกว่าที่บริษัทหลักทรัพย์ประเมินไว้ที่ประมาณ 201.9 ล้านล้าน; กำไรจากการดำเนินงาน 107.4 ล้านล้าน ต่ำกว่าที่ประเมินไว้ประมาณ 108.67 ล้านล้าน ช่องว่างมีเพียงประมาณ 1% ซึ่งปกติไม่เพียงพอที่จะสั่นคลอนราคาหุ้น แต่ในช่วงเวลาที่ความคาดหวังสอดคล้องกันมาก สัญญาณจากการต่ำกว่าประมาณการเล็กน้อยจะถูกขยายผล ข้อที่สองคือความชัน: อัตราการเติบโตเมื่อเทียบปีต่อปีลดจาก 1813.8% ในไตรมาส 2 เหลือ 782.5% เมื่อมองแบบไตรมาสต่อไตรมาส อัตราการเพิ่มของกำไรจากการดำเนินงานก็ชะลอลงจาก 56% ในไตรมาส 2 ข้อที่สามคือสต็อกสินค้าและแรงส่งในการปรับประมาณการขึ้น: ตามรายงานของ Morgan Stanley เดือนกรกฎาคม แรงส่งในการปรับประมาณการกำไรของนักผลิตหน่วยความจำขึ้นกำลังอ่อนลง สัดส่วนการปรับประมาณการกำไรสุทธิขึ้นลดลงจากจุดสูงสุด 92% เหลือ 77% อัตราการเติบโตเมื่อเทียบปีต่อปีของราคาสัญญา DRAM ลดลงจากจุดสูงสุดของวัฏจักร และสต็อก DRAM กับ NAND ต่างเพิ่มขึ้นในไตรมาส 2
รายจ่ายลงทุนเป็นอีกชั้นของแรงกดดันที่ซ่อนอยู่ปลายน้ำของงบกำไรขาดทุน ไตรมาส 2 Samsung มีรายจ่ายลงทุน 16.8 ล้านล้านวอน โดยเป็นแผนกเซมิคอนดักเตอร์ 15.4 ล้านล้าน; เพื่อเติมช่องว่างกำลังการผลิต บริษัทได้เริ่มดำเนินการในปีที่ผ่านมาและวางแผนลงทุนต่อเนื่องหลายสิบล้านล้านวอนในอีกสองปีข้างหน้าเพื่อขยายโรงงานเวเฟอร์หน่วยความจำ หากครึ่งปีหลังยังเพิ่มการลงทุนก่อสร้างโรงงานและค่าเสื่อมราคาต่อเพื่อเร่งผลิต HBM4 ค่าใช้จ่ายนี้mightปรากฏในงบการเงินของหนึ่งหรือสองไตรมาสถัดไป สิ่งที่ตลาดกังวลคือ: รายจ่ายนี้จะกินกำไรส่วนเพิ่มส่วนใหญ่ไปในไตรมาสใดไตรมาสหนึ่งหรือไม่
4. ตรรกะของ Citi และคำถามที่พื้นฐานกว่า
ตามรายงานสาธารณะ Citi คงอันดับความน่าเชื่อถือซื้อสำหรับ Samsung โดยมีราคาเป้าหมาย 12 เดือนที่ 430,000 วอน ซึ่งเทียบกับราคาปิดวันที่ 7 ตุลาคมที่ 268,500 วอน สื่อถึงโอกาส上升ประมาณ 60%; ความเห็นนี้เป็นเพียงการประเมินของสถาบันที่เกี่ยวข้องเท่านั้น หลักฐานหลักของ Citi อยู่ที่ความยืดหยุ่นด้านราคาของ HBM4: ตามรายงาน การประเมินราคาเฉลี่ยต่อ GB ของ HBM4 12hi อาจเพิ่มจากประมาณ 2 ดอลลาร์ในปี 2026 ขึ้นไปอยู่ในช่วง 4 ถึง 5 ดอลลาร์ในปี 2027 โดย HBM4 8hi มีส่วนเพิ่มราคา 20% ถึง 30% จากพื้นฐานนั้น ฝ่ายบริหารของ Samsung ยังระบุในการชี้แจงผลประกอบการไตรมาส 2 ว่าคาดยอดขาย HBM4 จะเติบโตกว่าสามเท่าในไตรมาส 3 และคิดเป็นกว่า 60% ของรายได้ HBM ทั้งหมดในครึ่งปีหลัง (อ้างอิงจากการถ่ายทอดการประชุมทางโทรศัพท์รายงานผลประกอบการ)
ตรรกะของฝ่ายกระทิงคือความยืดหยุ่นด้านราคา คำถามของฝ่ายตรงข้ามคือความสามารถในการรองรับของอุปสงค์ ตามการประเมินของ Morgan Stanley รายจ่ายลงทุนของผู้ให้บริการคลาวด์ทั่วโลกในปี 2027 อาจสูงถึง 1.2 ล้านล้านดอลลาร์ โดยกว่าครึ่งไหลไปสู่หน่วยความจำ; ขณะเดียวกันสัดส่วนรายจ่ายลงทุนต่อ EBITDA ของ Google, Amazon, Microsoft และ Meta ในปี 2026 สูงเกิน 70% แล้ว และในปี 2027 รายจ่ายลงทุนของบางบริษัทอาจสูงกว่า EBITDA อำนาจกำหนดราคาของหน่วยความจำอยู่ทางด้านอุปทาน และกำไรของฝ่ายอุปทาน最終มาจากรายจ่ายของฝ่ายอุปสงค์ เมื่อรายจ่ายของผู้ซื้อเข้าใกล้หรือแม้แต่เกินความสามารถในการทำกำไรของตน เส้นทางการขึ้นราคาจะยืดออกไปได้อีกเพียงใด ต้องดูที่งบดุลที่ Samsung เองไม่สามารถควบคุมได้
5. บัญชีของ Samsung ก็คือบัญชีของห่วงโซ่ฮาร์ดแวร์ AI ทั้งสาย
ในรายงานทางการเงินของ Samsung นี้มีข้อเท็จจริงสองประการที่ตรงข้ามกัน ประการหนึ่งคือความต้องการ HBM และ DRAM จากศูนย์ข้อมูล AI ยังคงระเบิด และความตึงตัวของอุปสงค์อุปทานหน่วยความจำอาจดำเนินต่อไป โดยอัตรากำไรของอุตสาหกรรมอยู่ที่ระดับสูงสุดในประวัติศาสตร์; อีกประการหนึ่งคือธุรกิจอุปโภคบริโภคอิเล็กทรอนิกส์ของบริษัทเดียวกันกำลังลดการผลิต ขึ้นราคา และขาดทุน การขึ้นราคาหน่วยความจำกำลังบีบพื้นที่กำไรของอุปกรณ์ปลายทาง ข้อเท็จจริงสองประการนี้ไม่ใช่ความบังเอิญที่วางเรียงกัน แต่ส่วนหลังเกิดจากส่วนแรกบางส่วน: พลังประมวลผลยิ่งแพง อุปกรณ์ปลายทางยิ่งทำได้ยาก แรงกดดันคล้ายกันนี้กำลังส่งผ่านไปทั่วทั้งห่วงโซ่อุตสาหกรรมฮาร์ดแวร์ AI เพียงแต่แต่ละส่วนของห่วงโซ่รองรับด้วยวิธีที่ต่างกัน
เราเห็นว่าวิธีอ่านราคาหุ้นของ Samsung แท้จริงแล้วตลาดกำลังกำหนดราคาให้อัตราการเติบโต ไม่ใช่ระดับกำไร: ระดับได้兑现แล้ว ความชันต่างหากที่เป็นส่วนหนึ่งของการประเมินมูลค่า วิธีอ่านนี้มีเงื่อนไขหนึ่งและตัวอย่างค้านหนึ่ง เงื่อนไขคือความชันของรายจ่ายของบริษัทคลาวด์ยังคงรักษาไว้ได้ หากแนวโน้มรายจ่ายลงทุนปี 2027 ถูกปรับลดอย่างเป็นระบบ ทั้งปริมาณและราคาของหน่วยความจำจะเผชิญแรงกดดัน; ตัวอย่างค้านคือ หากการชี้แจงผลประกอบการวันที่ 29 ตุลาคมให้แนวโน้มอุปสงค์อุปทานปี 2027 และข้อตกลงจัดหาซัพพลายระยะยาวที่ตึงตัวกว่าเดิม ความกังวลเรื่องความชันอาจบรรเทาลงในบางช่วง กำไรจะสูงสุดของวัฏจักรนี้หรือไม่นั้น ไม่สามารถยืนยันได้ล่วงหน้า สิ่งที่ตรวจสอบได้มีเพียงสามคำตอบจากวันที่ 29 ตุลาคม: อุปสงค์อุปทานปี 2027, ความคืบหน้าของสัญญาระยะยาว, และรายละเอียดของรายจ่ายลงทุนกับการตอบแทนผู้ถือหุ้น กำไรของไตรมาสนี้ถูกนับเข้าในราคาไปแล้วมากน้อยเพียงใด ยังต้องจับตาดูต่อไป
คำชี้แจงข้อมูล
- ผลประกอบการและรายละเอียดแผนกของ Samsung: ประกาศของบริษัท (2026/10/8, 7/30, 5/6)
- ข้อมูลเปรียบเทียบไตรมาส 3 ปี 2025 และกำไรจากการดำเนินงานทั้งปี: การเปิดเผยของบริษัท, Yonhap (2026/4/7, 7/7)
- ราคาหุ้นและการปรับตัวลงของ Samsung: ข้อมูลตลาดสาธารณะ ณ ราคาปิดวันที่ 2026/10/8; จุดสูงสุดวันที่ 6/18 เป็นราคาระหว่างวัน
- ความเห็นของ Citi: รายงานวิจัยของ Citi ถ่ายทอดโดยสื่อ
- ความเห็นของ Morgan Stanley: รายงานอุตสาหกรรมของ Morgan Stanley วันที่ 2026/7/21 ถ่ายทอดโดยสื่อ
- การลดการผลิตมือถือ, ปริมาณการส่งออก, ราคา S26: สื่อเกาหลี, TrendForce
- อัตรากำไรของสามยักษ์ใหญ่หน่วยความจำ: รายงานสาธารณะอย่าง Chosun เป็นต้น
ข้อจำกัดความรับผิดชอบ:
เนื้อหาในบทความนี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปและการแสดงความคิดเห็นเกี่ยวกับตลาดเท่านั้น อ้างอิงจากข้อมูลสาธารณะ ณ เวลาที่ระบุในบทความ ข้อมูลตลาด ความคาดหวัง และความน่าจะเป็นที่เกี่ยวข้องอาจเปลี่ยนแปลงไปตามสภาวะตลาด ความเห็นและกลยุทธ์การลงทุนของบุคคลที่สาม นักวิเคราะห์ หรือบุคคลอื่นที่อ้างถึงในบทความนี้เป็นเพียงความเห็นของบุคคลที่สามนั้น ณ เวลาหนึ่งเท่านั้น ไม่ได้representความเห็นหรือข้อเสนอแนะของ BIT บทความนี้ไม่ถือเป็นคำแนะนำการลงทุน งานวิจัยการลงทุน ข้อเสนอ ชักชวน หรือข้อเสนอแนะต่อหลักทรัพย์ ผลิตภัณฑ์การลงทุน หรือกลยุทธ์การซื้อขายใดๆ และไม่ควรใช้เป็นพื้นฐานในการตัดสินใจลงทุนใดๆ





