






การเทขายพันธบัตรสหรัฐฯ อย่างหนัก กลับส่งผลให้ภาคเทคโนโลยีปรับตัวขึ้นอย่างต่อเนื่อง ตลาดกำลังซื้อขายอะไรกันแน่?


- ประเด็นหลัก: การเทขายพันธบัตรสหรัฐฯ ในเดือนกันยายน 2026 ขับเคลื่อนหลักจากอัตราดอกเบี้ยที่แท้จริงปรับตัวสูงขึ้น ไม่ใช่จากคาดการณ์เงินเฟ้อ ตลาดอาจกำลังกำหนดราคาใหม่สำหรับการเติบโตทางเศรษฐกิจและความต้องการเงินทุนที่ขับเคลื่อนโดย AI แต่การที่ระยะเวลาชดเชยความเสี่ยง (term premium) อยู่ในระดับสูงก็หมายความว่าความเป็นไปได้ที่ค่าชดเชยความเสี่ยงจะเพิ่มขึ้นก็มีอยู่เช่นกัน
- ปัจจัยสำคัญ:
- อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีปรับขึ้น 54 เบซิสพอยต์ในหนึ่งเดือนสู่ระดับ 5.29% โดยอัตราดอกเบี้ยที่แท้จริง貢獻 49 เบซิสพอยต์ ขณะที่ค่าชดเชยเงินเฟ้อเพิ่มขึ้นเพียง 5 เบซิสพอยต์
- กองทุน ETF เซมิคอนดักเตอร์ (SMH) ปรับขึ้นประมาณ 9.4% ในช่วงเดียวกัน ขณะที่ดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากันปรับลงประมาณ 4.8% ภาคเทคโนโลยีแยกตัวออกจากตลาดโดยรวมอย่างมีนัยสำคัญ
- การขยายการลงทุนในโครงสร้างพื้นฐาน AI ผลักดันความต้องการเงินทุน ผู้ให้บริการคลาวด์รายใหญ่ยังคงลงทุนในศูนย์ข้อมูล GPU และการสร้างขีดความสามารถในการประมวลผลอย่างต่อเนื่อง
- ระยะเวลาชดเชยความเสี่ยงของพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีปรับขึ้นสู่ระดับสูงสุดในรอบประมาณ 12 ปี ค่าชดเชยความเสี่ยงจากการถือพันธบัตรระยะยาวเพิ่มขึ้นอย่างชัดเจน
- การซื้อขายที่ขับเคลื่อนด้วย AI ยังมีวงจรธุรกิจที่ต้องพิสูจน์: ซัพพลายเออร์ชิปต้นน้ำทำกำไรได้แล้ว แต่การปรับปรุงกำไรของบริษัทปลายน้ำยังไม่ปรากฏเป็นวงกว้าง
หมายเหตุบรรณาธิการ: ในเดือนกันยายน ตลาดพันธบัตรสหรัฐฯ ประสบกับการเทขายอย่างรุนแรง อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีเพิ่มขึ้นจาก 4.75% เป็น 5.29% เพิ่มขึ้น 54 เบซิสพอยต์ในหนึ่งเดือน สินทรัพย์รายได้คงที่บางส่วนปรับตัวลดลง 2.3% ถึง 5% แต่หากแยกการเปลี่ยนแปลงของอัตราผลตอบแทนออก จะพบข้อเท็จจริงที่มักถูกมองข้าม นั่นคือ ในช่วงเดียวกันอัตราดอกเบี้ยที่แท้จริงอายุ 10 ปีเพิ่มขึ้นประมาณ 49 เบซิสพอยต์ ขณะที่ค่าชดเชยเงินเฟ้อที่ตลาดคาดการณ์ไว้เพิ่มขึ้นเพียงประมาณ 5 เบซิสพอยต์ กล่าวอีกนัยหนึ่ง การเทขายตลาดพันธบัตรครั้งนี้ไม่ได้อธิบายได้หลักจากการคาดการณ์เงินเฟ้อที่เพิ่มขึ้น สิ่งที่เปลี่ยนแปลงอย่างมีนัยสำคัญจริงๆ คืออัตราดอกเบี้ยที่แท้จริง
สิ่งนี้นำไปสู่คำถามที่ซับซ้อนยิ่งขึ้น: เหตุใดตลาดจึงยินดีเรียกร้องผลตอบแทนที่แท้จริงสูงขึ้น? โดยปกติ การเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริงอาจเกี่ยวข้องกับความคาดหวังการเติบโตทางเศรษฐกิจที่แข็งแกร่งขึ้น การปรับเส้นทางนโยบายการเงินในอนาคต หรือการเพิ่มขึ้นของค่าชดเชยความเสี่ยงจากการถือพันธบัตรระยะยาว สิ่งที่ผิดปกติยิ่งกว่าคือ ในขณะที่พันธบัตรสหรัฐฯ ร่วงลงอย่างหนัก หุ้นเทคโนโลยีที่เกี่ยวข้องกับ AI ยังคงแข็งแกร่ง กลุ่มเซมิคอนดักเตอร์นำตลาด ขณะที่หุ้นส่วนใหญ่กลับเผชิญแรงกดดันอย่างชัดเจน
Harry Mamaysky ผู้ก่อตั้ง QuantStreet Capital ได้เสนอคำอธิบายในจดหมายลงทุนรายเดือนฉบับล่าสุดว่า ตลาดอาจกำลังกำหนดราคาใหม่สำหรับการเติบโตทางเศรษฐกิจที่แข็งแกร่งขึ้นในอนาคต และความต้องการเงินทุนที่เกิดจากการขยายโครงสร้างพื้นฐาน AI อย่างต่อเนื่องของบริษัทเทคโนโลยีขนาดใหญ่ ภายใต้กรอบนี้ อัตราดอกเบี้ยที่สูงขึ้นกับหุ้น AI ที่แข็งแกร่งไม่จำเป็นต้องขัดแย้งกัน เพราะนักลงทุนอาจเชื่อว่าการเติบโตของกำไรในอนาคตเพียงพอที่จะชดเชยผลกระทบจากต้นทุนทางการเงินและอัตราคิดลดที่สูงขึ้น
แต่นี่ก็ยังเป็นคำอธิบายตลาดที่รอการพิสูจน์ การเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริงไม่ได้หมายความว่าแนวโน้มการเติบโตจะดีขึ้นเสมอไป การเปลี่ยนแปลงของค่าชดเชยความเสี่ยงระยะยาว (term premium) ก็หมายความว่านักลงทุนอาจกำลังเรียกร้องค่าชดเชยความเสี่ยงที่สูงขึ้น สำหรับตลาดหุ้นและตลาดพันธบัตร สิ่งสำคัญคือการแยกแยะว่า การเพิ่มขึ้นของอัตราดอกเบี้ยครั้งนี้สะท้อนผลตอบแทนทางเศรษฐกิจในอนาคตที่สูงขึ้น หรือการถือครองสินทรัพย์ระยะยาวมีต้นทุนและความเสี่ยงสูงขึ้น
ต่อไปนี้คือคำแปลจากต้นฉบับ:
ในเดือนกันยายน 2026 ตลาดการเงินสหรัฐฯ เกิดรูปแบบที่ค่อนข้างผิดปกติ: พันธบัตรสหรัฐฯ เผชิญการเทขายอย่างหนัก แต่หุ้นเทคโนโลยี โดยเฉพาะกลุ่มเซมิคอนดักเตอร์ กลับยังคงปรับตัวขึ้น
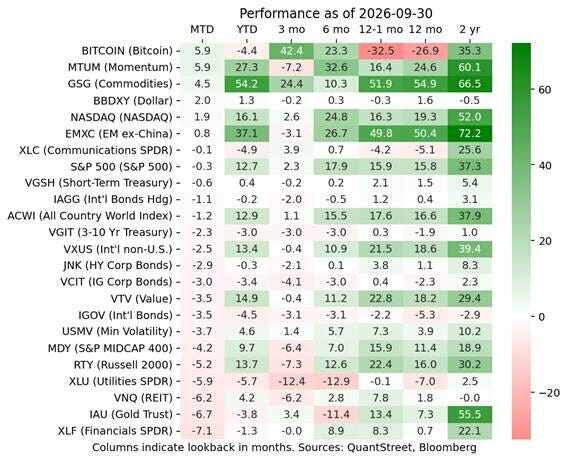
ผลการดำเนินงานของสินทรัพย์หลักในเดือนกันยายน 2026: กลยุทธ์เทคโนโลยีและโมเมนตัมค่อนข้างแข็งแกร่ง พันธบัตรหลายประเภทและสินทรัพย์ที่อ่อนไหวต่ออัตราดอกเบี้ยเผชิญแรงกดดัน
ตามข้อมูลของกระทรวงการคลังสหรัฐฯ อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีเพิ่มขึ้นจาก 4.75% ณ สิ้นเดือนสิงหาคมเป็น 5.29% ณ สิ้นเดือนกันยายน เพิ่มขึ้น 54 เบซิสพอยต์ในหนึ่งเดือน สถิติของ QuantStreet Capital แสดงให้เห็นว่าสินทรัพย์รายได้คงที่ของสหรัฐฯ บางส่วนร่วงลง 2.3% ถึง 5% ในเดือนนั้น
แต่ตลาดหุ้นไม่ได้ร่วงลงพร้อมกันและครอบคลุมทั้งหมด บิตคอยน์ กลยุทธ์โมเมนตัมที่มีการถือหุ้นในบริษัทเซมิคอนดักเตอร์และเทคโนโลยีเป็นสำคัญ โดดเด่น ขณะที่ดัชนี Nasdaq ยังคงปรับตัวขึ้น ในขณะเดียวกัน หุ้นขนาดกลางและเล็กของสหรัฐฯ ดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากัน ตลอดจนกองทรัสต์อสังหาริมทรัพย์ สาธารณูปโภค และภาคการเงินที่อ่อนไหวต่ออัตราดอกเบี้ย กลับถูกเทขาย
โดยปกติ การเพิ่มขึ้นอย่างมากของอัตราดอกเบี้ยระยะยาวจะเพิ่มต้นทุนทางการเงินของบริษัท และลดมูลค่าปัจจุบันของกำไรในอนาคต ซึ่งเป็นผลเสียโดยเฉพาะต่อหุ้นที่มีมูลค่าสูง แต่ความแตกต่างที่ตลาดแสดงออกมาในครั้งนี้ บ่งชี้ว่านักลงทุนอาจกำลังกำหนดราคาผลตอบแทนในอนาคตของสินทรัพย์ต่างๆ แตกต่างกันอย่างมาก
Harry Mamaysky ผู้ก่อตั้ง QuantStreet เห็นว่า การทำความเข้าใจตลาดรอบนี้ ต้องตอบคำถามข้อแรกก่อน: ตลาดพันธบัตรกำลังซื้อขายอะไรกันแน่?
1. อัตราผลตอบแทนพันธบัตรสหรัฐฯ พุ่งสูงในเดือนกันยายน สิ่งที่เพิ่มขึ้นจริงคืออัตราดอกเบี้ยที่แท้จริง
จากโครงสร้างอัตราผลตอบแทน ลักษณะสำคัญประการหนึ่งของการเทขายพันธบัตรสหรัฐฯ ในเดือนกันยายนคือ: อัตราดอกเบี้ย nominal เพิ่มขึ้น ส่วนใหญ่สอดคล้องกับการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริง ไม่ใช่การเพิ่มขึ้นพร้อมกันของค่าชดเชยเงินเฟ้อ
การทำความเข้าใจจุดนี้ ต้องแยกแยะสามแนวคิดก่อน
อัตราดอกเบี้ย nominal (Nominal Yield) คืออัตราผลตอบแทนพันธบัตรที่นักลงทุนมักเห็น ซึ่งรวมทั้งค่าชดเชยสำหรับเงินเฟ้อในอนาคต ข้อเรียกร้องผลตอบแทนที่แท้จริง และปัจจัยความเสี่ยงอื่นๆ
อัตราดอกเบี้ยที่แท้จริง (Real Yield) สามารถเข้าใจได้ว่าเป็นอัตราผลตอบแทนหลังหักค่าชดเชยเงินเฟ้อ ในตลาดพันธบัตรสหรัฐฯ มักใช้อัตราผลตอบแทนของพันธบัตรป้องกันเงินเฟ้อ (TIPS) เพื่อสังเกตการกำหนดราคาผลตอบแทนที่แท้จริงของตลาด
ผลต่างระหว่างทั้งสองคืออัตราเงินเฟ้อ breakeven (Breakeven Inflation Rate) ซึ่งมักใช้เป็นตัวชี้วัดอ้างอิงสำหรับการคาดการณ์เงินเฟ้อระยะยาวของตลาด อย่างไรก็ตาม มันยังรวมปัจจัยต่างๆ เช่น ความเสี่ยงเงินเฟ้อและสภาพคล่อง ไม่ได้เทียบเท่ากับการคาดการณ์เงินเฟ้อล้วนๆ
การเปลี่ยนแปลงของอัตราผลตอบแทนพันธบัตรสหรัฐฯ ในเดือนกันยายนสามารถแยกย่อยเพิ่มเติมได้ อัตราผลตอบแทน nominal พันธบัตรสหรัฐฯ อายุ 10 ปีเพิ่มขึ้นจาก 4.75% ณ วันที่ 31 สิงหาคมเป็น 5.29% ณ วันที่ 30 กันยายน เพิ่มขึ้น 54 เบซิสพอยต์ ในจำนวนนี้ อัตราผลตอบแทนที่แท้จริงเพิ่มขึ้นจาก 2.44% เป็น 2.93% เพิ่มขึ้น 49 เบซิสพอยต์ ขณะที่ค่าชดเชยเงินเฟ้อโดยนัยเพิ่มขึ้นเพียงจาก 2.31% เป็น 2.36% เพิ่มขึ้น 5 เบซิสพอยต์
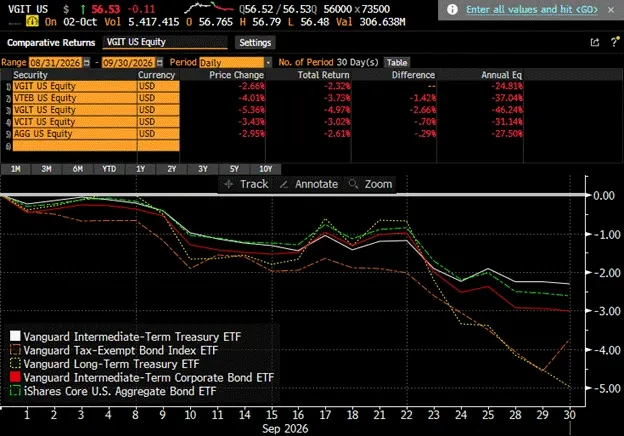
ผลการดำเนินงานของ ETF พันธบัตรหลักของสหรัฐฯ ในเดือนกันยายน: พันธบัตรรัฐบาลระยะยาวและพันธบัตรเครดิตบางส่วนเผชิญแรงเทขายอย่างชัดเจน
นี่หมายความว่า ในการเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีในเดือนกันยายน มากกว่าเก้าสิบเปอร์เซ็นต์สอดคล้องกับการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริง ไม่ใช่การเพิ่มขึ้นของค่าชดเชยเงินเฟ้อ อย่างน้อยจากการแยกย่อยตัวชี้วัดตลาดนี้ การเปลี่ยนแปลงหลักของการเทขายตลาดพันธบัตรในเดือนกันยายนไม่ได้อยู่ที่ค่าชดเชยเงินเฟ้อ แต่อยู่ที่อัตราดอกเบี้ยที่แท้จริง
จุดนี้สำคัญเป็นพิเศษ เพราะการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริงและค่าชดเชยเงินเฟ้อมักสอดคล้องกับคำอธิบายทางเศรษฐกิจที่แตกต่างกัน
หากการเพิ่มขึ้นของอัตราผลตอบแทนมาจากค่าชดเชยเงินเฟ้อเป็นหลัก อาจหมายความว่านักลงทุนกังวลว่าราคาสินค้าในอนาคตจะสูงขึ้น อำนาจซื้อของเงินจะลดลง จึงเรียกร้องผลตอบแทน nominal ที่สูงขึ้น แต่หากการเพิ่มขึ้นมาจากอัตราดอกเบี้ยที่แท้จริงเป็นหลัก จำเป็นต้องพิจารณาเพิ่มเติมถึงความคาดหวังการเติบโตทางเศรษฐกิจ อัตราดอกเบี้ยนโยบายที่แท้จริงในอนาคต และค่าชดเชยความเสี่ยงที่นักลงทุนเรียกร้องจากการถือพันธบัตรระยะยาว
นี่ไม่ได้หมายความว่าความเสี่ยงเงินเฟ้อได้หายไป ระดับเงินเฟ้อเองยังคงสูง ราคาน้ำมัน นโยบายการคลัง และเส้นทางอัตราดอกเบี้ยของ Fed ก็จะส่งผลต่อความคาดหวังของตลาดเช่นกัน แต่จากการเปลี่ยนแปลงของอัตราผลตอบแทนในเดือนกันยายน การอธิบายการเทขายพันธบัตรสหรัฐฯ ครั้งนี้ด้วย "ความกังวลเงินเฟ้อที่รุนแรงขึ้น" เพียงอย่างเดียว显然ไม่เพียงพอ
2. ไม่ใช่แค่กังวลเรื่องเงินเฟ้อ ตลาดอาจกำลังประเมินการเติบโตทางเศรษฐกิจและความต้องการเงินทุนใหม่
เหตุใดอัตราดอกเบี้ยที่แท้จริงจึงเพิ่มขึ้นอย่างชัดเจน? Mamaysky ได้หารือถึงคำอธิบายตลาดหลายประการในจดหมายลงทุน
ประการแรกคือความน่าเชื่อถือของเงินดอลลาร์กำลังถูกตั้งคำถาม แต่เงินดอลลาร์แท้จริงแล้วแข็งค่าขึ้นในเดือนกันยายน ซึ่งไม่สอดคล้องกับเรื่องเล่าที่ว่าสินทรัพย์ดอลลาร์เผชิญวิกฤตความเชื่อมั่นอย่างครอบคลุม
ประการที่สองคือนักลงทุนเริ่มกังวลเกี่ยวกับความสามารถในการชำระหนี้ของรัฐบาลสหรัฐฯ ผู้เขียนเห็นว่า หากความกังวลของตลาดต่อความน่าเชื่อถือทางการคลังของสหรัฐฯ แสดงออกผ่านความเสี่ยงเงินเฟ้อในอนาคตเป็นหลัก ค่าชดเชยเงินเฟ้อระยะยาวควรเพิ่มขึ้นอย่างชัดเจนกว่านี้ แต่ข้อมูลในเดือนกันยายนไม่ได้แสดงลักษณะเช่นนี้
อย่างไรก็ตาม นี่ไม่สามารถตัดความเป็นไปได้ของความเสี่ยงทางการคลัง การเพิ่มขึ้นของอุปทานพันธบัตรรัฐบาลและการเพิ่มขึ้นของค่าชดเชยความเสี่ยงจากการถือพันธบัตร ก็อาจผลักดันอัตราผลตอบแทนระยะยาวให้สูงขึ้นได้ในขณะที่ค่าชดเชยเงินเฟ้อค่อนข้างคงที่
ในทางตรงกันข้าม Mamaysky เอนเอียงไปสู่คำอธิบายอีกประการหนึ่ง: ตลาดอาจกำลังคาดการณ์การเติบโตทางเศรษฐกิจที่แข็งแกร่งขึ้น พร้อมกับกำหนดราคาความต้องการเงินทุนที่เพิ่มขึ้นของบริษัทเทคโนโลยีขนาดใหญ่ใหม่
ตัวแปรสำคัญที่นี่คือ AI เมื่อการลงทุนในโครงสร้างพื้นฐานปัญญาประดิษฐ์ขยายตัวต่อเนื่อง ผู้ให้บริการคลาวด์รายใหญ่ (Hyperscalers) กำลังทุ่มเงินจำนวนมหาศาลเพื่อสร้างศูนย์ข้อมูล จัดซื้อ GPU ขยายกำลังประมวลผล และจัดหาพลังงานและโครงสร้างพื้นฐานเครือข่าย
การใช้จ่ายเหล่านี้หมายถึงความต้องการเงินทุนเป็นอันดับแรก
ในระดับมหภาค หากบริษัทต้องการขยายการลงทุนพร้อมกัน แต่เงินทุนระยะยาวที่จัดสรรได้ไม่ได้เพิ่มขึ้นตามกัน ราคาของเงินทุนก็อาจเผชิญแรงกดดันขาขึ้น ในขณะเดียวกัน หากนักลงทุนเชื่อว่า AI จะเพิ่มผลิตภาพทางเศรษฐกิจในอนาคต สร้างกำไรให้บริษัทมากขึ้น ก็อาจปรับข้อเรียกร้องผลตอบแทนที่แท้จริงระยะยาวสูงขึ้นตามไปด้วย
ทั้งสองพลังนี้อาจเกี่ยวข้องกับการเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริง แต่กลไกไม่ได้เหมือนกันทั้งหมด: แบบแรกเน้นความต้องการเงินทุนและเงื่อนไขทางการเงิน แบบหลังเน้นความคาดหวังผลตอบแทนทางเศรษฐกิจในอนาคต
งานวิจัยล่าสุดของ ING ก็เสนอทิศทางที่คล้ายกัน โดยเห็นว่าผลกระทบของ AI ต่ออัตราผลตอบแทนพันธบัตรไม่ได้มาจากการที่บริษัทเทคโนโลยีออกหนี้ระดมทุนเท่านั้น แต่ยังอาจสะท้อนในอัตราดอกเบี้ยที่แท้จริงผ่านผลิตภาพและความคาดหวังการเติบโตทางเศรษฐกิจระยะยาว
อย่างไรก็ตาม การตัดสินเช่นนี้ยังคงเป็นการวิเคราะห์ตลาด ไม่ใช่ความสัมพันธ์เชิงสาเหตุที่ได้รับการยืนยันแล้ว การเพิ่มขึ้นของอัตราดอกเบี้ยที่แท้จริงเองไม่สามารถพิสูจน์ว่า AI กำลังผลักดันให้เศรษฐกิจสหรัฐฯ เติบโตเร็วขึ้น หรือพิสูจน์ว่าความต้องการระดมทุนของ AI เป็นปัจจัยหลักของการเทขายพันธบัตรสหรัฐฯ
สำหรับ Mamaysky ความน่าสนใจของคำอธิบายนี้มาจากปฏิกิริยาของตลาดหุ้นเป็นหลัก
หากการเพิ่มขึ้นอย่างมากของอัตราผลตอบแทนพันธบัตรสหรัฐฯ สะท้อนการเสื่อมถอยของแนวโน้มเศรษฐกิจอย่างเต็มที่ ตลาดหุ้นก็มักจะเผชิญแรงกดดันที่กว้างขึ้น แต่ในเดือนกันยายน หุ้นที่เกี่ยวข้องกับ AI เช่นเซมิคอนดักเตอร์ยังคงแข็งแกร่ง แสดงว่านักลงทุนอย่างน้อยก็ยังมองโลกในแง่ดีต่อการเติบโตระยะยาวของบริษัทเทคโนโลยีบางส่วน
สิ่งนี้นำไปสู่ความสัมพันธ์ที่น่าสนใจยิ่งขึ้นระหว่างตลาดพันธบัตรและตลาดหุ้น: อัตราดอกเบี้ยที่แท้จริงที่สูงขึ้น อาจกำลังถูกกำหนดราคาโดยตลาดพร้อมกับความคาดหวังกำไรในอนาคตที่สูงขึ้น
3. ยิ่งอัตราดอกเบี้ยที่แท้จริงสูง เหตุใดหุ้น AI จึงยังขึ้นได้?
จากตรรกะการประเมินมูลค่าแบบดั้งเดิม อัตราดอกเบี้ยที่แท้จริงระยะยาวที่เพิ่มขึ้นมักไม่ใช่ข่าวดีสำหรับหุ้นเติบโต
ราคาหุ้นโดยพื้นฐานขึ้นอยู่กับมูลค่าปัจจุบันของกระแสเงินสดในอนาคต ยิ่งอัตราผลตอบแทนที่ตลาดเรียกร้องสูงขึ้น มูลค่าของกำไรในอนาคตของบริษัทที่แปลงเป็นมูลค่าปัจจุบันก็ยิ่งต่ำลง สำหรับบริษัทเติบโตที่มีกำไรกระจุกตัวในอนาคต ผลกระทบนี้มักชัดเจนกว่า
แต่ผลการดำเนินงานของหุ้น AI ในเดือนกันยายน แสดงว่าตลาดอาจกำลังเดิมพันกับพลังอีกอย่างหนึ่ง
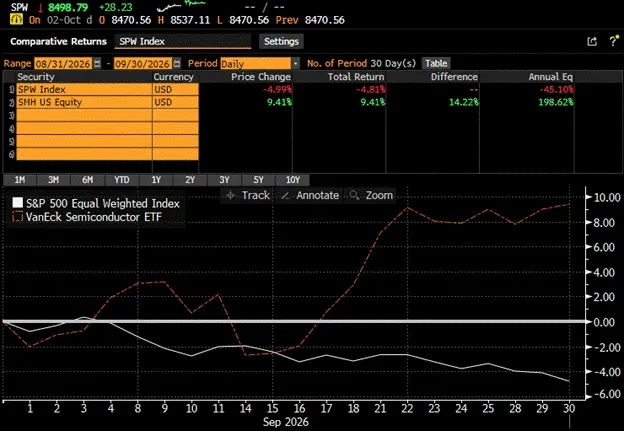
ETF เซมิคอนดักเตอร์ (SMH) เพิ่มขึ้นประมาณ 9.4% ในเดือนกันยายน ขณะที่ดัชนี S&P 500 แบบถ่วงน้ำหนักเท่ากัน (SPW) ลดลงประมาณ 4.8% แสดงให้เห็นความแตกต่างอย่างชัดเจนระหว่างกลุ่มเทคโนโลยีและตลาดโดยรวม
Mamaysky





