






GPT-6 ทยอยส่งถึงผู้ใช้ทั้งหมดในวันแรก ดัชนีดาวโจนส์ร่วงกว่า 340 จุด: เมื่อ "ช่วงเวลา AGI" ของ AI มาบรรจบกับ "สูงขึ้นและยาวนานขึ้น"


- ประเด็นหลัก: บันทึกการประชุมเฟดวันที่ 7 ตุลาคม จัดให้ AI เป็นตัวแปรเงินเฟ้อที่อาจผลักดันอุปสงค์รวมให้สูงขึ้นเป็นครั้งแรก เกิดขึ้นในวันเดียวกับการเปิดตัว GPT-6 ทั่วโลก อัตราผลตอบแทนพันธบัตรสหรัฐฯ ปลายระยะยาวพุ่งสูงขึ้น ตลาดแสดงให้เห็น "ผลประโยชน์จาก AI ที่แตกต่างกัน" ไม่ใช่การปรับขึ้นทั่วทั้งกระดาน การประมูลพันธบัตรอายุ 30 ปีกลายเป็นบททดสอบสำคัญ
- องค์ประกอบสำคัญ:
- บันทึกการประชุมเฟดเดือนกันยายนแสดงให้เห็นเจ้าหน้าที่ 19 คนสนับสนุนการขึ้นอัตราดอกเบี้ยเป็นเอกฉันท์ ส่วนใหญ่เห็นว่าอาจจำเป็นต้องปรับขึ้นเพิ่มเติมก่อนสิ้นปี ผู้เข้าร่วมประชุมบางส่วนชี้ว่าการพัฒนา AI อาจทำให้อุปสงค์รวมในระยะกลางเกินอุปทาน สร้างแรงกดดันขาขึ้นต่อเงินเฟ้อ
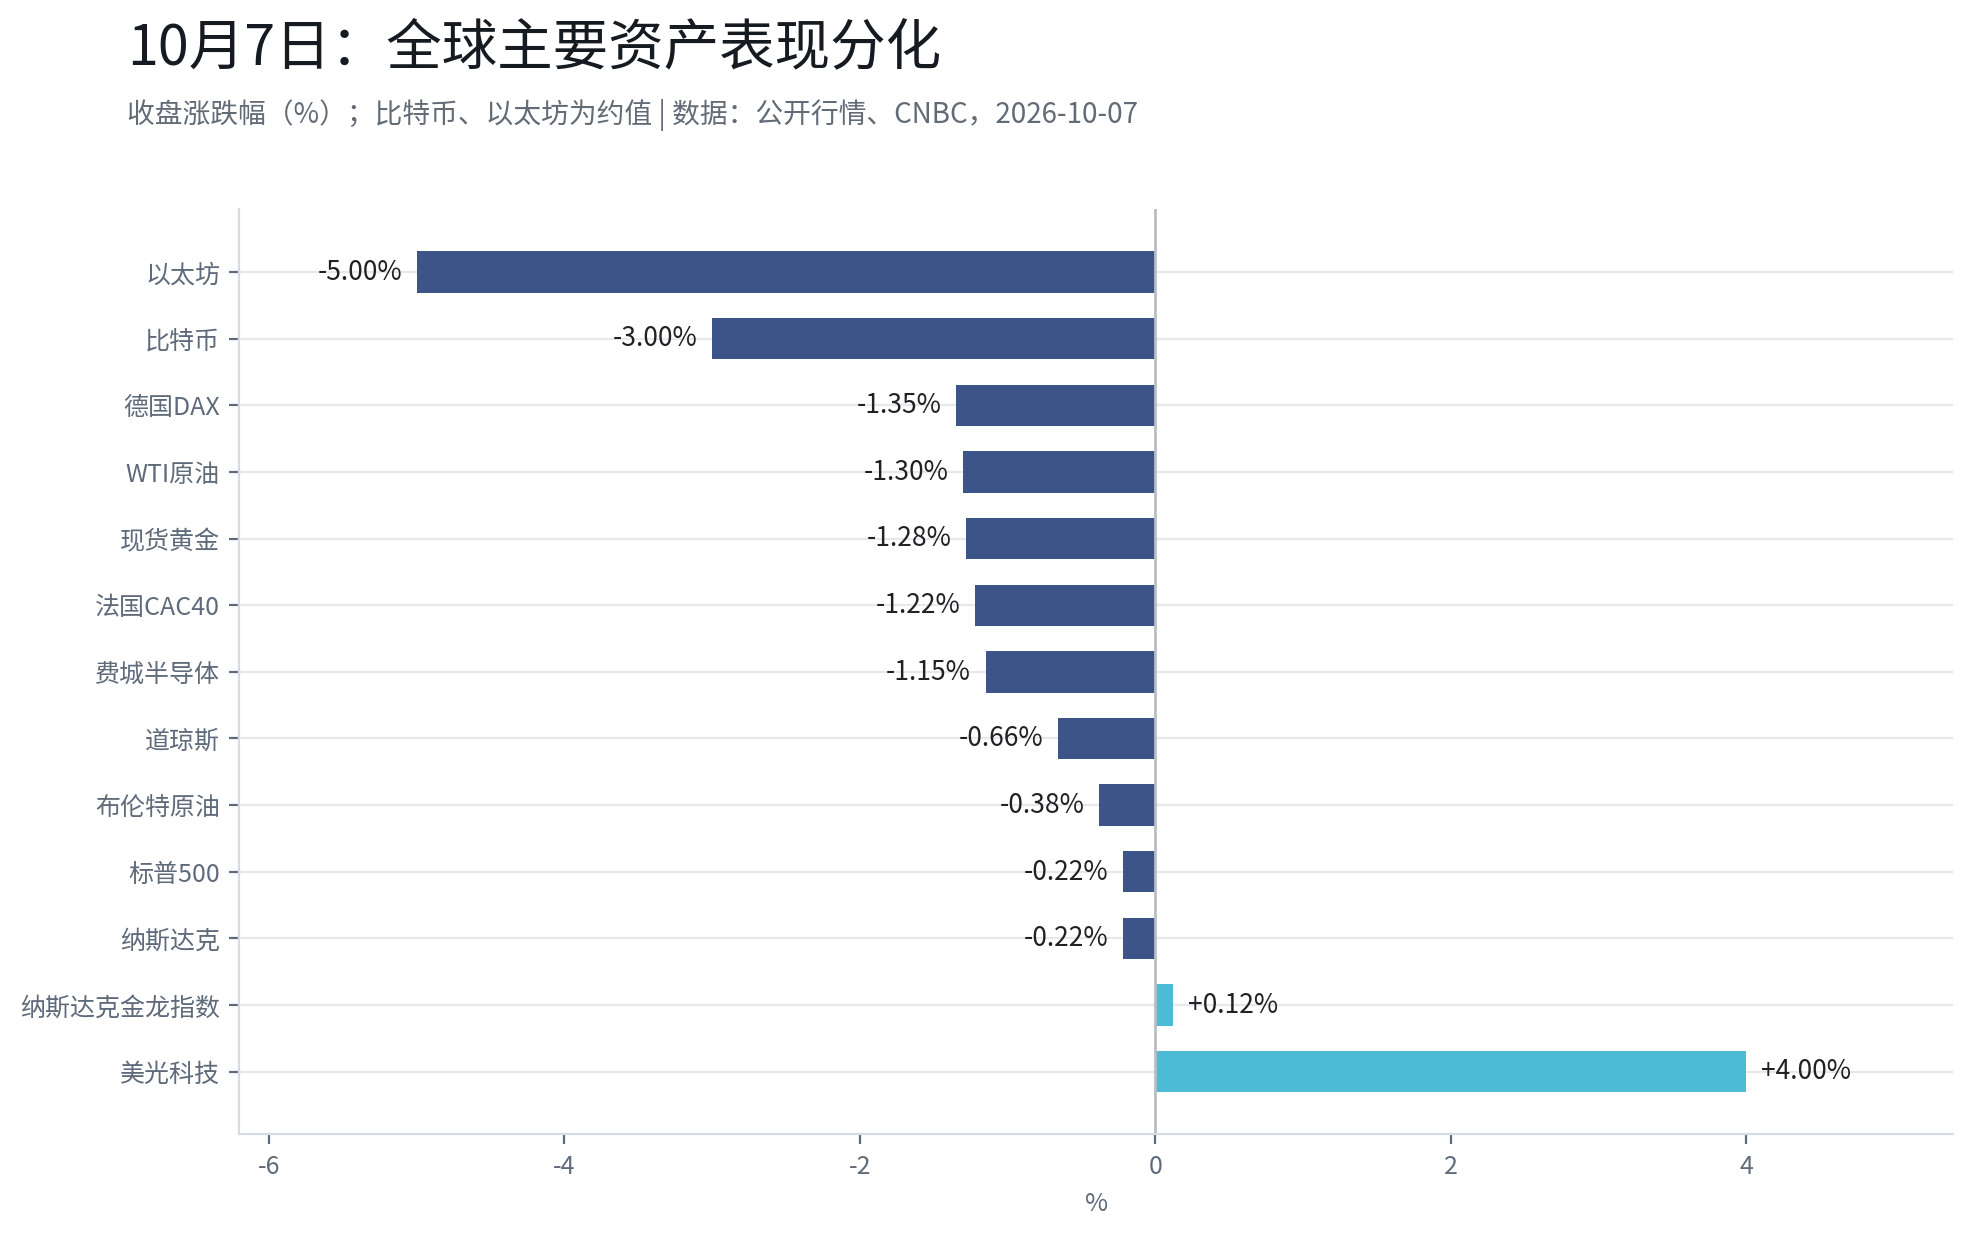
- GPT-6 ทยอยส่งถึงผู้ใช้ทั้งหมด ผู้ใช้ ChatGPT รายสัปดาห์เกิน 1.2 พันล้านคน ดัชนีเซมิคอนดักเตอร์ฟิลาเดลเฟียปิดร่วง 1.15% Micron สวนทางพุ่งกว่า 4% Qualcomm และ Arm ร่วงกว่า 2% ภายในกลุ่มฮาร์ดแวร์มีความแตกต่างอย่างชัดเจน
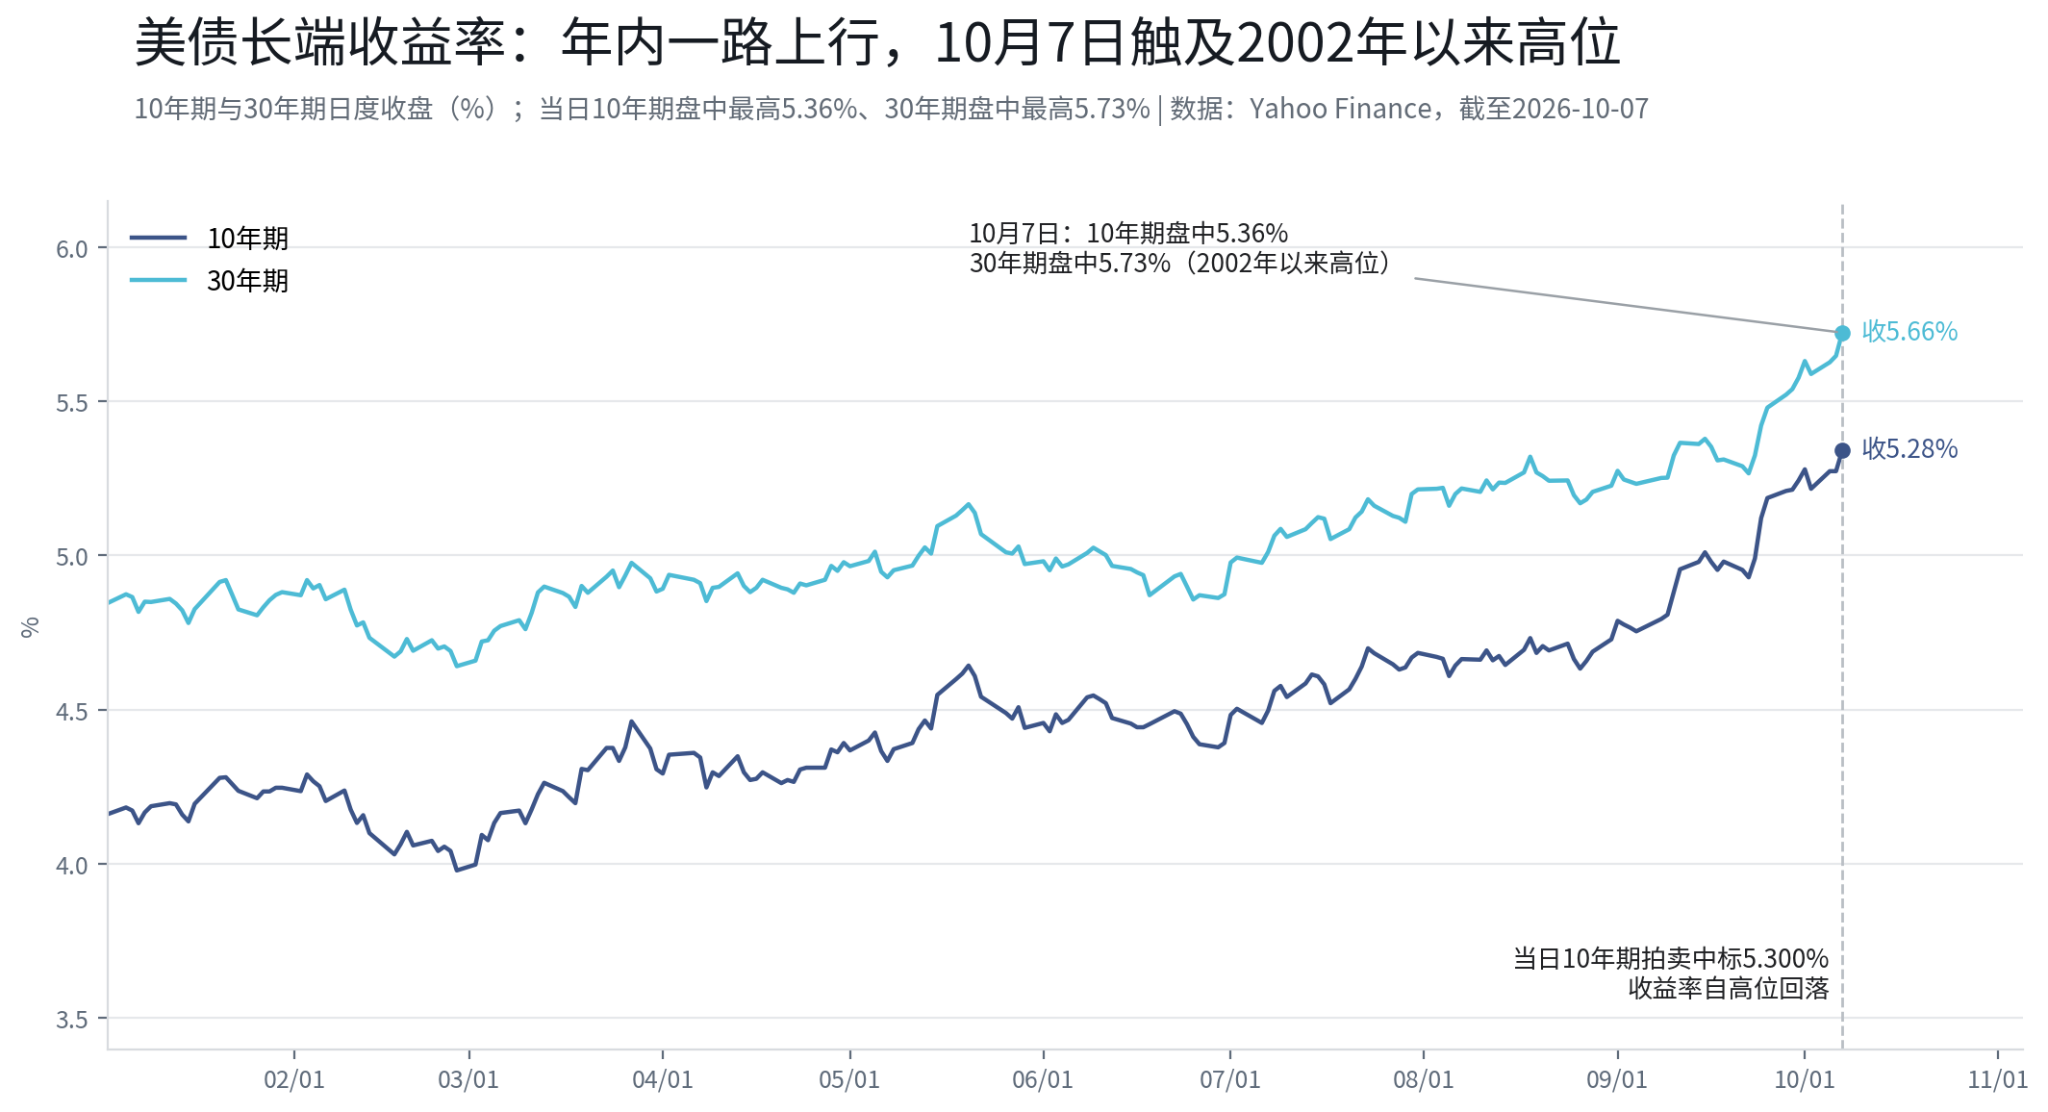
- อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีแตะ 5.364% ในระหว่างวัน (สูงสุดนับตั้งแต่เดือนเมษายน 2002) อายุ 30 ปีแตะ 5.70%—5.73% การประมูลพันธบัตรอายุ 10 ปีมูลค่า 3.9 หมื่นล้านดอลลาร์ มีอัตราส่วนการเสนอซื้อ 2.77 เท่า สูงกว่าคาด ผู้ค้าหลักได้รับการจัดสรรเพียงประมาณ 2.5%
- ทองคำปิดร่วง 1.28% สู่ประมาณ 4,110 ดอลลาร์ต่อออนซ์ ต่ำสุดในระหว่างวัน 4,066 ดอลลาร์ เป็นระดับต่ำสุดนับตั้งแต่วันที่ 5 สิงหาคม ดัชนีดอลลาร์ขึ้นเหนือ 102.3 อัตราดอกเบี้ยที่แท้จริงสูงขึ้นและดอลลาร์แข็งค่ากดดันสองทาง
- บิตคอยน์ร่วงต่ำกว่า 83,000 ดอลลาร์ชั่วขณะ ปิดร่วงกว่า 3% อีเธอเรียมร่วงเกือบ 5% ทั้งตลาดถูกบังคับปิดสถานะ (ล้างพอร์ต) ประมาณ 700 ล้านดอลลาร์ใน 24 ชั่วโมง เกินเก้าในสิบเป็นฝั่งซื้อ (Long) การบังคับปิดสถานะของฝั่งซื้อที่ใช้เลเวอเรจขยายความผันผวน
- น้ำมันดิบ WTI ปิดร่วง 1.30% สู่ 88.28 ดอลลาร์ต่อบาร์เรล เบรนต์ร่วง 0.38% สู่ 100.20 ดอลลาร์ต่อบาร์เรล G-7 เห็นชอบปล่อยน้ำมันสำรองผ่าน IEA ประมาณ 100 ล้านบาร์เรลในสี่เดือน ฝั่งอุปทานชดเชยหักลบส่วนเกินความเสี่ยงภูมิรัฐศาสตร์
- ดัชนี Nasdaq Golden Dragon China พลิกเป็นบวกช่วงท้ายตลาด ปิดบวกเล็กน้อย สถิติจากธนาคารต่างชาติขนาดใหญ่แสดงให้เห็นว่ากองทุนเชิงรุกทั่วโลกเพิ่มการจัดสรรหุ้นจีนจาก "Underweight" ตั้งแต่เดือนมิถุนายนเป็น "Neutral" สิ้นสุดสถานะ Underweight สี่ปี
เมื่อวันที่ 7 ตุลาคม สองเหตุการณ์เกิดขึ้นในวันเดียวกัน โดยมีทิศทางที่ไม่สอดคล้องกัน
OpenAI ได้เปิดตัว GPT-6 อย่างเต็มรูปแบบสำหรับผู้ใช้ ChatGPT ทั่วโลก โดยผู้ใช้แบบชำระเงิน (Plus, Pro, Business, Enterprise) จะใช้ GPT-6 Sol ตั้งแต่วันนั้นเป็นต้นไป ส่วนผู้ใช้ Free และ Go จะเปลี่ยนมาใช้ GPT-6 Luna ตั้งแต่วันที่ 8 ตุลาคม พร้อมทั้งเปิดตัวความสามารถใหม่ชื่อ Intelligent UI — คำตอบสามารถผสมผสานข้อความ แผนภูมิ และองค์ประกอบแบบโต้ตอบได้แบบเรียลไทม์ตามประเภทของคำถาม ตามข้อมูล oficial ของ OpenAI ChatGPT มีผู้ใช้งานรายสัปดาห์มากกว่า 1.2 พันล้านคน
ในวันเดียวกัน ธนาคารกลางสหรัฐ (Fed) ได้เผยแพร่รายงานการประชุมเดือนกันยายน เจ้าหน้าที่ทั้ง 19 คนที่เข้าร่วมประชุมสนับสนุนการขึ้นอัตราดอกเบี้ยในเดือนกันยายนเป็นเอกฉันท์ ผู้เข้าร่วมส่วนใหญ่เห็นว่าอาจยังจำเป็นต้องปรับขึ้นอัตราดอกเบี้ยอีกภายในสิ้นปีนี้ ผู้เข้าร่วมประชุมเน้นย้ำโดยทั่วไปว่าเงินเฟ้อยังคงอยู่ในระดับสูง ตลาดแรงงานใกล้ถึงภาวะการจ้างงานเต็มที่ และความเสี่ยงด้านเงินเฟ้อมุ่งไปในทิศทางขาขึ้น
ด้านหนึ่งคือ "ช่วงเวลา AGI" ในเรื่องเล่าของตลาด อีกด้านหนึ่งคือ "สูงกว่าและนานกว่า" ในมุมของธนาคารกลาง ในวันนั้นดัชนีหลักทั้งสามของตลาดหุ้นสหรัฐปรับตัวลงจากระดับสูงสุดเป็นประวัติการณ์ของวันก่อนหน้า: ดาวโจนส์ลดลง 341.41 จุด สู่ 51,179.87 จุด (-0.66%) S&P 500 ลดลง 0.22% สู่ 7,801.77 จุด แนสแด็กลดลง 0.22% สู่ 27,538.69 จุด ยุโรปปรับตัวลงมากกว่า — DAX ของเยอรมนีลดลง 1.35% CAC40 ของฝรั่งเศสลดลง 1.22% นอกเหนือจากอัตราผลตอบแทนพันธบัตรสหรัฐที่ปรับขึ้นแล้ว ความกังวลด้านการคลังของฝรั่งเศสและราคาน้ำมันที่สูงยังถือเป็นสาเหตุหนึ่งที่กดดันตลาดหุ้นยุโรปในวันนั้น
1. ประโยคหนึ่งในรายงานการประชุมที่ควรอ่านอย่างละเอียด
รายงานข่าวส่วนใหญ่มุ่งเน้นที่ "เจ้าหน้าที่ส่วนใหญ่สนับสนุนการขึ้นดอกเบี้ยอีกครั้งภายในปีนี้" แต่ในรายงานการประชุมยังมีข้อความหนึ่งที่ตามรายงานสาธารณะถูกกล่าวถึงค่อนข้างน้อย: ผู้เข้าร่วมประชุมบางส่วนเห็นว่าการพัฒนาของปัญญาประดิษฐ์อาจทำให้อุปสงค์รวมสูงกว่าอุปทานในระยะกลาง ซึ่งจะสร้างแรงกดดันขาขึ้นต่อเงินเฟ้อ
น้ำหนักของประโยคนี้ อาจไม่น้อยไปกว่า "ขึ้นดอกเบี้ยอีกครั้งภายในปีนี้" ในการอภิปรายเรื่องเงินเฟ้อของ Fed การใช้จ่ายลงทุนด้าน AI เองถูกจัดเป็นหนึ่งในตัวแปรที่อาจผลักดันอุปสงค์รวมให้สูงขึ้น ไม่ใช่เพียงเรื่องเล่าแบบเป็นกลางของ "ความก้าวหน้าทางเทคโนโลยี" อีกต่อไป จากนี้สามารถอนุมานได้ว่า หากการ商业化ของ AI และการขยายกำลังการประมวลผลยังคงaccelerateต่อเนื่อง อาจเป็นเหตุผลเพิ่มเติมหนึ่งประการสำหรับเส้นทางอัตราดอกเบี้ยแบบ "สูงกว่าและนานกว่า" — นี่คือการตีความของบทความนี้ berdasarkanข้อความต้นฉบับของรายงานการประชุม การตัดสินเชิงทิศทางยังคงมีความไม่แน่นอน
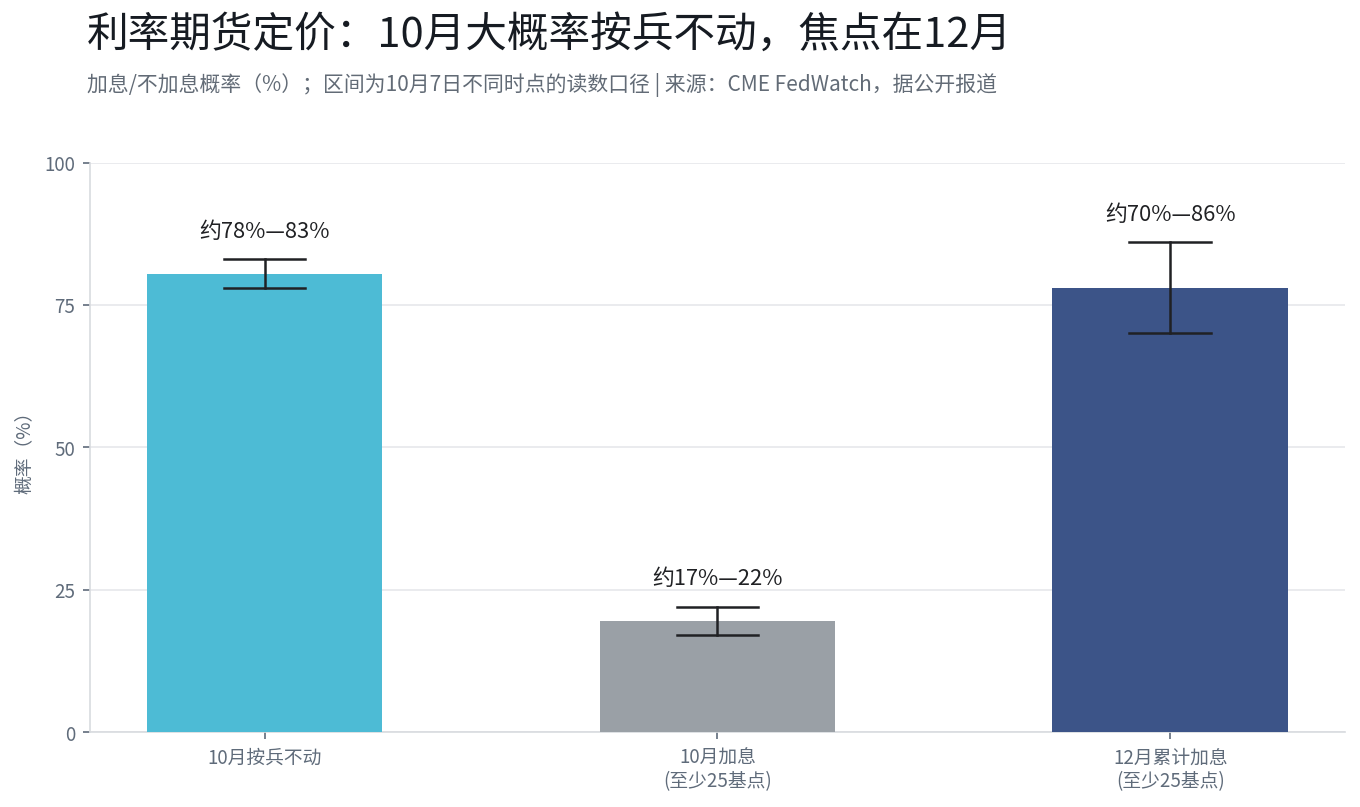
การตั้งราคาของตลาดในปัจจุบันอยู่กึ่งกลางระหว่างสองสิ่งนี้ ตามข้อมูล CME FedWatch (ข้อมูล ณ วันที่ 7 ตุลาคม ในแต่ละช่วงเวลามีความแตกต่างเล็กน้อย) ความน่าจะเป็นที่ Fed จะขึ้นดอกเบี้ยอย่างน้อย 25 basis points ในเดือนตุลาคมได้ลดลงเหลือประมาณ 17%—22% ขณะที่ความน่าจะเป็นที่จะขึ้นดอกเบี้ยสะสมอย่างน้อย 25 basis points ภายในเดือนธันวาคมอยู่ที่ประมาณ 70%—86% สัญญาณที่ตลาดส่งออกมาคือ: เดือนตุลามีแนวโน้มสูงที่จะไม่ดำเนินการใด ๆ และการประชุมเดือนธันวาคมอาจเป็นหนึ่งในจุดสังเกตที่สำคัญกว่า
2. พันธบัตรสหรัฐ: การประมูลอายุ 10 ปีมีความต้องการเกินคาด แต่ปัญหาที่แท้จริงอยู่ที่ปลายยาว
หนึ่งในการเปลี่ยนแปลงราคาสินทรัพย์ที่ได้รับความสนใจมากที่สุดในวันนั้นเกิดขึ้นในตลาดพันธบัตร
อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีปรับขึ้นระหว่างวันแตะ 5.364% (ตามข้อมูล Reuters สูงสุดนับตั้งแต่เดือนเมษายน 2002) อายุ 30 ปีแตะ 5.70%—5.73% ระหว่างวัน (สูงสุดนับตั้งแต่เดือนพฤษภาคม 2002) ณ เวลาปิดตลาดทั้งสองปรับตัวลงมาอยู่ที่ประมาณ 5.28% และ 5.66% ตามรายงานสาธารณะ เจ้าหน้าที่กระทรวงการคลังสหรัฐตอบในวันนั้นว่าการเทขายพันธบัตรรอบนี้เป็น "ปรากฏการณ์ทั่วโลก" — อัตราดอกเบี้ยปลายยาวของสหรัฐ ยุโรป และญี่ปุ่นปรับขึ้นพร้อมกัน เบื้องหลังคือคาดการณ์เงินเฟ้อหลังจากราคาน้ำมันยืนเหนือ 100 ดอลลาร์ และการที่นักลงทุนเรียกร้องค่าชดเชยที่สูงขึ้นเพื่อรองรับอุปทานหนี้สาธารณะขนาดใหญ่
แต่ในวันที่ 7 ตุลาคมมีหลักฐานโต้แย้งที่สำคัญ: การประมูลพันธบัตรอายุ 10 ปีมูลค่า 39 พันล้านดอลลาร์ในวันนั้น มีอัตราการเสนอซื้อ 2.77 เท่า สูงกว่าค่าเฉลี่ยของการประมูล 6 ครั้งล่าสุดที่ 2.54 เท่าอย่างชัดเจน ตัวแทนจำหน่ายหลัก (primary dealers) ได้รับจัดสรรรเพียงประมาณ 2.5% ซึ่งเป็นระดับต่ำสุดหลังวิกฤตการเงิน — หมายความว่าประมาณ 97.5% ของปริมาณการออกพันธบัตรถูกนักลงทุนที่ไม่ใช่ตัวแทนจำหน่ายรับไปโดยตรง การเสนอซื้อทางอ้อม (รวมถึงธนาคารกลางทั่วโลกและสถาบันอื่น ๆ) ได้รับจัดสรร 80.3% สูงกว่าค่าเฉลี่ย 10 ครั้งล่าสุดที่ 72.4%
การตีความหนึ่งคือ: เมื่ออัตราผลตอบแทนยืนเหนือระดับ 5.3% ขึ้นไป เงินทุนจัดสรรระยะยาวบางส่วน (กองทุนบำเหน็จบำนาญ ประกันภัย สถาบันประเภทกองทุนอธิปไตย) อาจกำลังเปลี่ยนจาก "หลีกเลี่ยงปลายยาว" เป็น "จัดสรรปลายยาวอย่างมีวินัย" เงินทุนประเภทนี้มีวินัยภายในต่อระดับอัตราผลตอบแทน ถ้าสูงพอก็จัดสรร แต่การประมูลครั้งเดียวไม่เพียงพอที่จะยืนยันทิศทาง — และต้องเน้นย้ำว่า สิ่งที่มันยืนยันคืออุปสงค์ของอายุ 10 ปี
หลังจากผลการประมูลประกาศออกมา อัตราผลตอบแทนอายุ 10 ปีได้ปรับตัวลงจากระดับสูงระหว่างวันมาอยู่ที่ประมาณ 5.28%—5.30% การปรับตัวลงของอัตราผลตอบแทนเกิดขึ้นหลังการประมูล การเปลี่ยนแปลงส่วนเพิ่มที่สำคัญที่สุดของตลาดพันธบัตรในวันนั้น อาจไม่ใช่ข้อมูลเศรษฐกิจ แต่เป็นการปรากฏตัวของแรงซื้อ
3. อายุ 30 ปี: ช่วงที่ควรจับตามากกว่าอายุ 10 ปี
หากอาย 10 ปีเป็น "สมอแห่งการตั้งราคา" ของวันนั้น อายุ 30 ปีอาจเป็นช่วงที่แรงกดดันกระจุกตัวมากที่สุด
เมื่อดูจากระดับจุด ทั้งสองนั้นสุดโต่งพอกัน: อายุ 10 ปีระหว่างวันที่ 5.364% เป็นระดับสูงสุดนับตั้งแต่เดือนเมษายน 2002 อายุ 30 ปีระหว่างวันสูงสุด 5.70%—5.73% เป็นระดับสูงสุดนับตั้งแต่เดือนพฤษภาคม 2002 ตามข้อมูลจาก行情 interface ทั้งสองปัจจุบันอยู่ใกล้กับเปอร์เซ็นไทล์ที่ 98 ของช่วง 52 สัปดาห์ หากดูจากอัตราการเพิ่มเพียงอย่างเดียว อายุ 30 ปีไม่ได้ชันกว่าอายุ 10 ปี — นับตั้งแต่ต้นเดือนกันยายน อายุ 10 ปีเพิ่มจากประมาณ 4.79% เป็น 5.28% อายุ 30 ปีเพิ่มจากประมาณ 5.27% เป็น 5.66%
สิ่งที่ทำให้อายุ 30 ปี "น่าตกใจกว่า" จริง ๆ คือสาเหตุเชิงโครงสร้างสามประการ
ประการแรก นี่คือปลายที่ธนาคารกลางควบคุมไม่ได้ อัตราดอกเบี้ยนโยบายกำหนดปลายสั้นโดยตรง ขณะที่อำนาจการตั้งราคาของอัตราผลตอบแทนอายุ 30 ปีอยู่ในมือของตลาด — มันประกอบด้วยคาดการณ์เงินเฟ้อและส่วนชดเชยความเสี่ยง期限 เมื่อ Fed พูดว่า "สูงกว่าและนานกว่า" ปลายสั้นจะตามเส้นทางนโยบาย ส่วนการปรับขึ้นของอายุ 30 ปีดูเหมือนตลาดลงคะแนนเสียงด้วยตัวเองต่อเส้นทาง fiscal และเงินเฟ้อระยะยาว ตามรายงานสาธารณะ แรงกดดันที่ปลายยาวได้รับในรอบการเทขายนี้มากกว่าปลายสั้น ส่วนต่างระหว่างอายุ 10 ปีและ 30 ปีคงอยู่ในรูปแบบ steepening เชิงบวกประมาณ 35—40 basis points — ตลาดไม่ได้ตั้งราคาตามแบบ "inverted จากภาวะถดถอย" แต่ดูเหมือนตั้งราคาตามแบบ "ส่วนชดเชยเงินเฟ้อและอุปทาน" มากกว่า
ประการที่สอง duration ขยายความผันผวน อายุ 30 ปีมี duration ประมาณสองเท่าของอายุ 10 ปี ภายใต้อัตราการเพิ่มของอัตราผลตอบแทนเท่ากัน ราคาจะลดลงมากกว่าอย่างมีนัยสำคัญ สำหรับกองทุนบำเหน็จบำนาญและสถาบันประกันภัยที่ถือพันธบัตรระยะยาว อายุ 30 ปีเป็นช่วงที่แรงกดดันด้านมูลค่ากระจุกตัวมากที่สุด สำหรับผู้ออก (กระทรวงการคลังสหรัฐ) มันก็เป็นการระดมทุนที่แพงที่สุดเช่นกัน
ประการที่สาม คำตอบจากการประมูลอายุ 10 ปีไม่สามารถขยายไปสู่อายุ 30 ปีโดยอัตโนมัติได้ การประมูลวันที่ 7 ตุลาคมแสดงให้เห็นว่าเงินทุนจัดสรรยินดีรับพันธบัตรอายุ 10 ปีที่อัตราผลตอบแทน 5.3% แต่หนี้สินของกองทุนบำเหน็จบำนาญและประกันชีวิตส่วนใหญ่มี duration อยู่ในช่วง 20—30 ปี ว่าอุปสงค์ของปลายยาวมากมีอยู่เช่นเดียวกันหรือไม่ ต้องรอการประมูลอายุ 30 ปีในวันที่ 8 ตุลาคมเป็นตัวตอบ หากการประมูลอายุ 30 ปีแข็งแกร่งเช่นกัน หลักฐานว่า "อัตราดอกเบี้ยปลายยาวกำลังสร้างยอด" จะเพิ่มขึ้นหนึ่งส่วน หากอ่อนแออย่างชัดเจน ก็แสดงว่าเงินทุนจัดสรรยินดีขยายไปถึงเพียงอายุ 10 ปีเท่านั้น แรงกดดันของอายุ 30 ปียังไม่คลี่คลาย
ภายใต้ฉากหลังที่ราคาน้ำมันคงอยู่เหนือ 100 ดอลลาร์ การส่งผ่านของคาดการณ์เงินเฟ้อไปยังปลายยาวมากก็ตรงไปตรงมามากขึ้นเช่นกัน ผลการประมูลอายุ 30 ปีและข้อมูลเงินเฟ้อที่จะตามมา อาจบอกได้ดีกว่าการเคลื่อนไหวของอายุ 10 ปีเองว่า การปรับขึ้นของอัตราดอกเบี้ยรอบนี้จะไปได้ไกลแค่ไหน
4. ตลาดหุ้นสหรัฐในวันที่เปิดตัว GPT-6: ฮาร์ดแวร์แตกแขนง ไม่ใช่การเฉลิมฉลองทั่วทั้งตลาด
การเปิดตัว GPT-6 อย่างเต็มรูปแบบไม่ได้สร้าง "ซื้อ AI ทั้งตลาด" ในกระดาน แต่เกิดการแตกแขนงภายใน
ดัชนี Philadelphia Semiconductor ปิดลดลง 1.15% การเคลื่อนไหวภายในกลุ่มหน่วยความจำและเซมิคอนดักเตอร์แตกแขนง: ตาม行情สาธารณะ Micron ปรับขึ้นสวนทางเกิน 4% Super Micro Computer ปรับขึ้นเกิน 3% Qualcomm และ Arm ปรับลงเกิน 2% TSMC ลดลง 2.09% Western Digital และ SK Hynix ADR อ่อนตัวลง
ความแข็งแกร่งเชิงสัมพัทธ์ของ Micron เกี่ยวข้องกับอุปสงค์และอุปทานของหน่วยความจำ ตามรายงาน เมื่อวันที่ 7 ตุลาคม นักวิเคราะห์จากสถาบันต่างประเทศได้ปรับราคาเป้าหมายของ Micron จาก 2,100 ดอลลาร์ขึ้นเป็น 3,000 ดอลลาร์ หนึ่งในตรรกะหลักคือความต้องการ HBM (High Bandwidth Memory) จากศูนย์ข้อมูล AI (ราคาเป้าหมายนี้เป็นเพียงการตัดสินของสถาบันที่เกี่ยวข้อง) การตีความของตลาดแบบหนึ่งเห็นว่า ยิ่งภาระการประมวลผลของโมเดลอย่าง GPT-6 มากเท่าไร อุปสงค์ต่อหน่วยความจำแบนด์วิดท์สูงก็ยิ่งตรงไปตรงมามากขึ้น ภายในกลุ่มหน่วยความจำจึงเกิดการแตกแขนงของการตั้งราคาระหว่าง "หน่วยความจำแกนกลาง AI" กับ "หน่วยความจำแบบดั้งเดิม" — การแตกแขนงนี้จะดำเนินต่อไปได้หรือไม่ ยังต้องรอการยืนยันจากงบการเงินและข้อมูลคำสั่งซื้อในภายหลัง
หุ้นเทคโนโลยีขนาดใหญ่ปรับขึ้นลงสลับกัน: Amazon ปรับขึ้น 1.42% Apple ปรับขึ้น 0.91% Google ปรับขึ้น 0.81% Microsoft ปรับขึ้นเล็กน้อย Meta ปรับลง 2.38% NVIDIA และ Tesla ปิดปรับลงเล็กน้อย การแตกแขนงเองก็เป็นสัญญาณ: การเปิดตัว GPT-6 ไม่ได้นำมาซึ่งการปรับขึ้นทั่วตลาด ตลาดเริ่มแยกแยะว่า "ใครได้ประโยชน์จริงจากอุปสงค์การประมวลผล"
5. ทองคำหลุด 4,100 ดอลลาร์: แรงกดดันสองด้านจากต้นทุนการถือครองและดอลลาร์
ทองคำเป็นหนึ่งในสินทรัพย์ที่ปรับตัวลงมากที่สุดในวันนั้น
ตาม行情สาธารณะ ทองคำสปอตปิดที่ประมาณ 4,110 ดอลลาร์/ออนซ์ (แหล่ง行情ต่างกันอยู่ระหว่าง 4,110.68—4,110.75) ลดลง 1.28% ระหว่างวันแตะระดับต่ำสุดที่ประมาณ 4,066 ดอลลาร์ ซึ่งเป็นระดับต่ำสุดนับตั้งแต่วันที่ 5 สิงหาคม เงินสปอตปิดที่ประมาณ 59.75 ดอลลาร์/ออนซ์ ทองคำล่วงหน้าส่งมอบเดือนธันวาคมที่นิวยอร์กปิดลดลง 46.40 ดอลลาร์ สู่ 4,140.70 ดอลลาร์/ออนซ์
การอ่อนตัวของทองคำในวันนั้น อาจเกี่ยวข้องกับสองปัจจัยหลัก: หนึ่งคือสภาพแวดล้อมอัตราดอกเบี้ยที่แท้จริง — อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 30 ปีอยู่เหนือ 5.7% ระหว่างวัน ต้นทุนโอกาสในการถือครองสินทรัพย์ที่ไม่ให้ดอกเบี้ยถูกยกขึ้นอย่างเป็นระบบ เมื่อพันธบัตรสหรัฐสามารถให้ผลตอบแทนไร้ความเสี่ยงเกิน 5.3% คุณสมบัติ "ไม่มีดอกเบี้ย" ของทองคำก็เปลี่ยนจากฉากหลังเป็นข้อจำกัด สองคือดอลลาร์แข็งค่า — ดัชนีดอลลาร์ปรับขึ้นเหนือ 102.3 กดดันราคาทองคำที่คิดเป็นดอลลาร์ มีบุคลากรจากสถาบันวิเคราะห์โลหะมีค่ากล่าวกับสื่อว่าสัญญาณที่ตลาดส่งออกมาคืออัตราดอกเบี้ยอาจคงอยู่ในระดับสูง





