นักเทรดชื่อดัง Kyle: สินทรัพย์คริปโตใดที่ควรค่าต่อการถือระยะยาว?


- ประเด็นหลัก: ตลาดคริปโตกำลังเปลี่ยนจากการขับเคลื่อนด้วยกระแสเก็งกำไรไปสู่การขับเคลื่อนด้วยปัจจัยพื้นฐาน โทเคนมีคุณค่าการลงทุนระยะยาวเป็นครั้งแรก กลยุทธ์การลงทุนควรมุ่งเน้นโปรเจกต์ที่มีรายได้จริง ผู้ถือโทเคนสามารถร่วมรับผลประโยชน์จากธุรกิจ ทีมมีความน่าเชื่อถือ ยืดระยะเวลาการลงทุนและเพิกเฉยต่อสัญญาณรบกวนระยะสั้น
- ปัจจัยสำคัญ:
- วัฏจักรปี 2025 จบลงด้วยเหตุการณ์ล้างพอร์ตที่ใหญ่ที่สุดในประวัติศาสตร์ โทเคนทรัมป์ดูดเงินหลายพันล้านดอลลาร์ บริษัท DAT ผลักดันให้ตลาดเกิดรูปแบบดับเบิลท็อป ผู้เล่นรายเก่าจำนวนมากออกจากตลาด
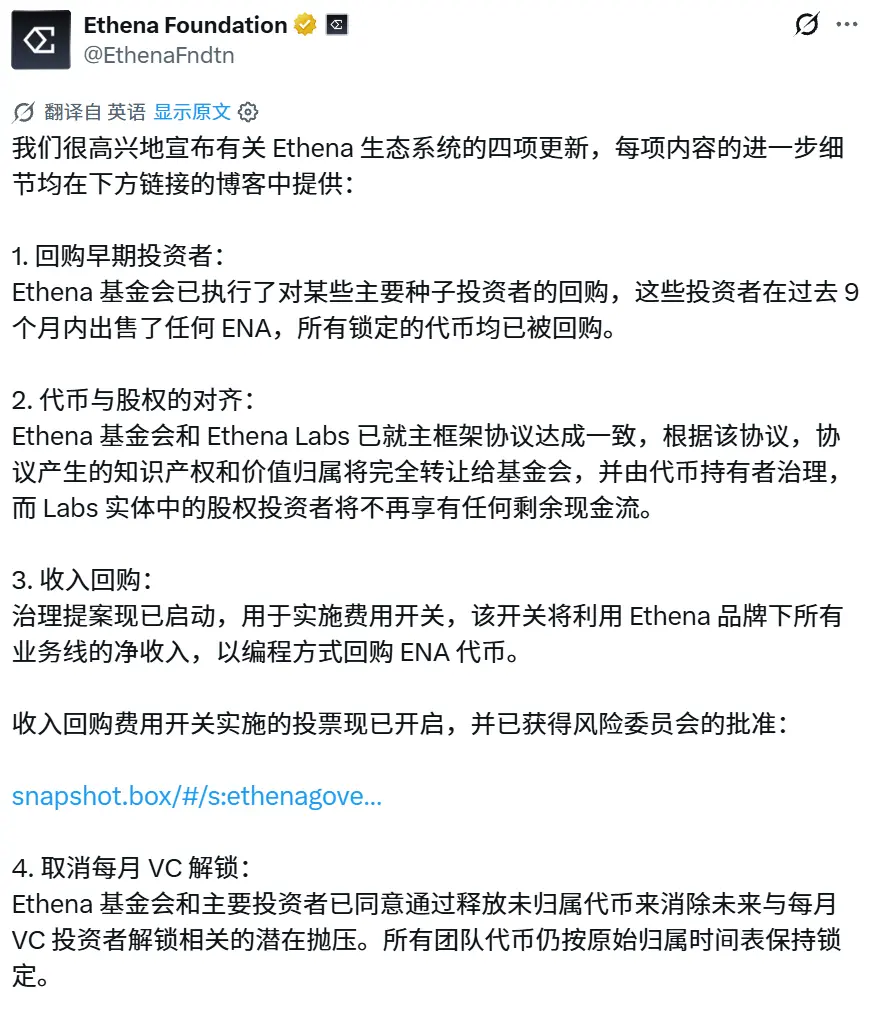
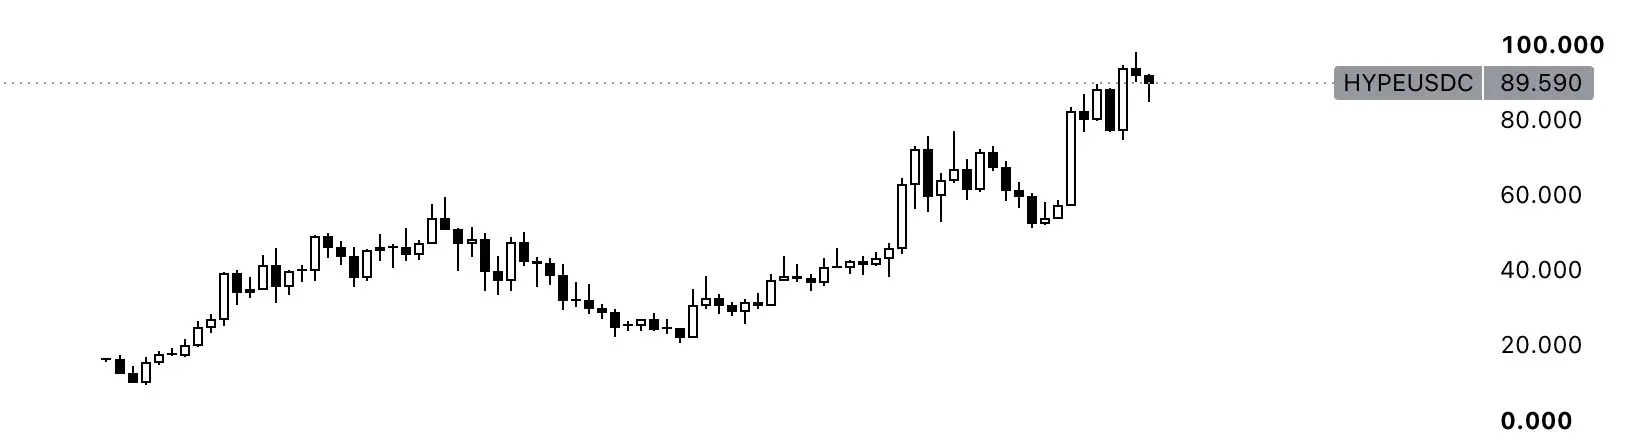
- HYPE ของ Hyperliquid สร้างกรณีตัวอย่างโทเคนที่สามารถทำกำไรได้ผ่านการลงทุนแบบ DCA Ethena ผ่านการซื้อคืนโทเคน การรวมผลประโยชน์ของผู้ถือและผู้ถือหุ้น การยกเลิกการปลดล็อก VC รายเดือน ENA เพิ่มขึ้น 95% ในสองสัปดาห์
- ตลาดคริปโตอยู่ในสภาวะ "ตลาดมะนาว" (Lemon Market) มาเป็นเวลานาน สาเหตุเชิงโครงสร้างได้แก่ FDV สูงแต่ปริมาณหมุนเวียนต่ำ ไม่สามารถทำกำไรได้ ผลประโยชน์ของผู้ถือโทเคนและผู้ถือหุ้นไม่สอดคล้องกัน ขาดการเปิดเผยข้อมูลและความรับผิดชอบ
- AI Inference เป็นเพียง赛道เดียวที่มีความต้องการจริงจากนอกอุตสาหกรรมคริปโต ความต้องการ inference ในปัจจุบันสะท้อน "Jevons Paradox" ต้นทุนที่ลดลงกลับผลักดันความต้องการรวมให้เพิ่มขึ้น
- หุ้นโทเคนไนซ์และ RWA เป็นโอกาสที่ใหญ่ที่สุด ตลาดสเตเบิลคอยน์มีมูลค่าประมาณ 3 แสนล้านดอลลาร์ หุ้นโทเคนไนซ์มีเพียงประมาณ 2.5 พันล้านดอลลาร์ ขณะที่ตลาดหุ้นสหรัฐมีมูลค่าถึง 69 ล้านล้านดอลลาร์
- Perpetual Contract DEX เป็น赛道ที่มีความสอดคล้องระหว่างผลิตภัณฑ์และความต้องการตลาดสูงที่สุด การเติบโตในระยะถัดไปจะมาจากการเข้าสู่กระแสหลักผ่านแอปพลิเคชันอย่าง Robinhood และ IBKR
- การพัฒนาโดยใช้ AI ช่วยเพิ่มปัญหาตลาดมะนาวบนเชน ข้อได้เปรียบของโปรเจกต์ไม่สามารถอาศัยเพียงซอฟต์แวร์ ความสามารถในการส่งมอบของทีมและคุณภาพของผู้ก่อตั้งเป็นตัวชี้ขาดทุกสิ่ง
ผู้เขียนต้นฉบับ: Kyle นักวิจัยจาก DefiLlama
แปลและเรียบเรียงต้นฉบับ: JiaHuan, ChainCatcher
ในรอบวัฏจักรปี 2026 นี้ ตลาดอาจเริ่มหันมาให้ความสำคัญกับโทเคนที่มีปัจจัยพื้นฐานรองรับเสียที ข้อสรุปนี้ไม่ใช่เรื่องใหม่เลย นับตั้งแต่ยุคแรกเริ่มของสัญญาอัจฉริยะ ผู้สนับสนุน DeFi กลุ่มแรก ๆ ก็เคยจินตนาการถึงการย้ายโครงสร้างพื้นฐานที่มุ่งให้บริการสถาบันการเงินขึ้นมาบนบล็อกเชนแล้ว อย่างไรก็ตาม วัฏจักรแล้ววัฏจักรเล่าก็พิสูจน์ให้เห็นว่า จังหวะเวลายังเร็วเกินไป สิ่งที่ผู้เข้าร่วมตลาดต้องการมีเพียงราคาที่เพิ่มขึ้นเท่านั้น
โดยเฉพาะในวัฏจักรปี 2025 ผู้เข้าร่วมตลาดจำนวนมากเชื่อว่าเรามาถึง "จุดเปลี่ยน" แล้ว: ทรัมป์เพิ่งชนะการเลือกตั้ง Gary Gensler ลาออกไปแล้ว และทำเนียบขาวก็มี "ผู้ดูแลด้านคริปโต" แต่สิ่งที่คาดหวังกลับไม่เกิดขึ้น
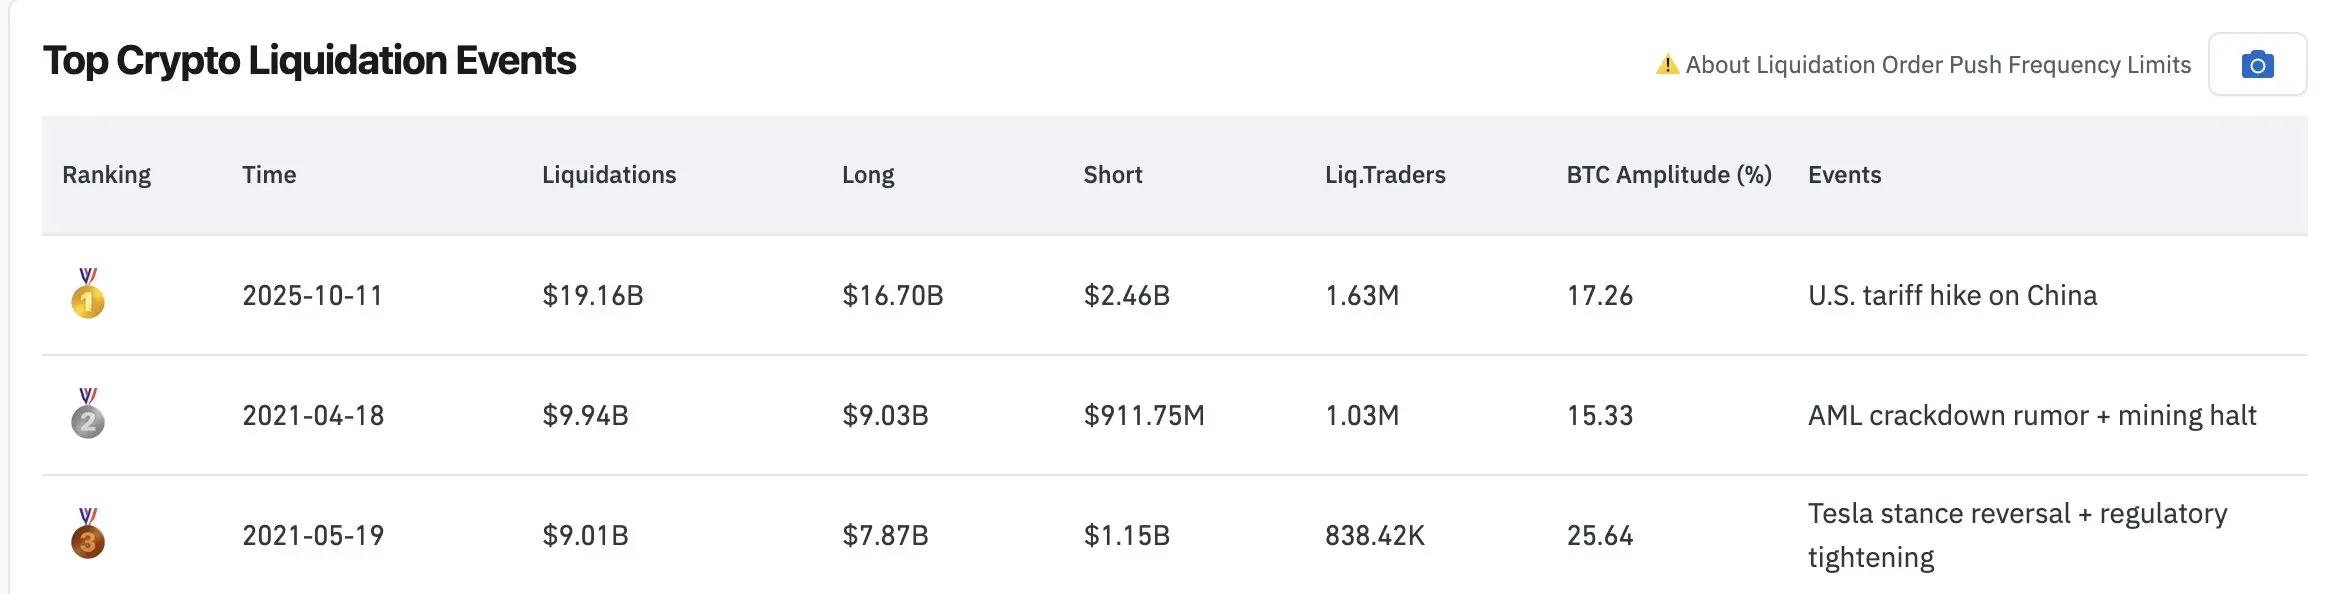
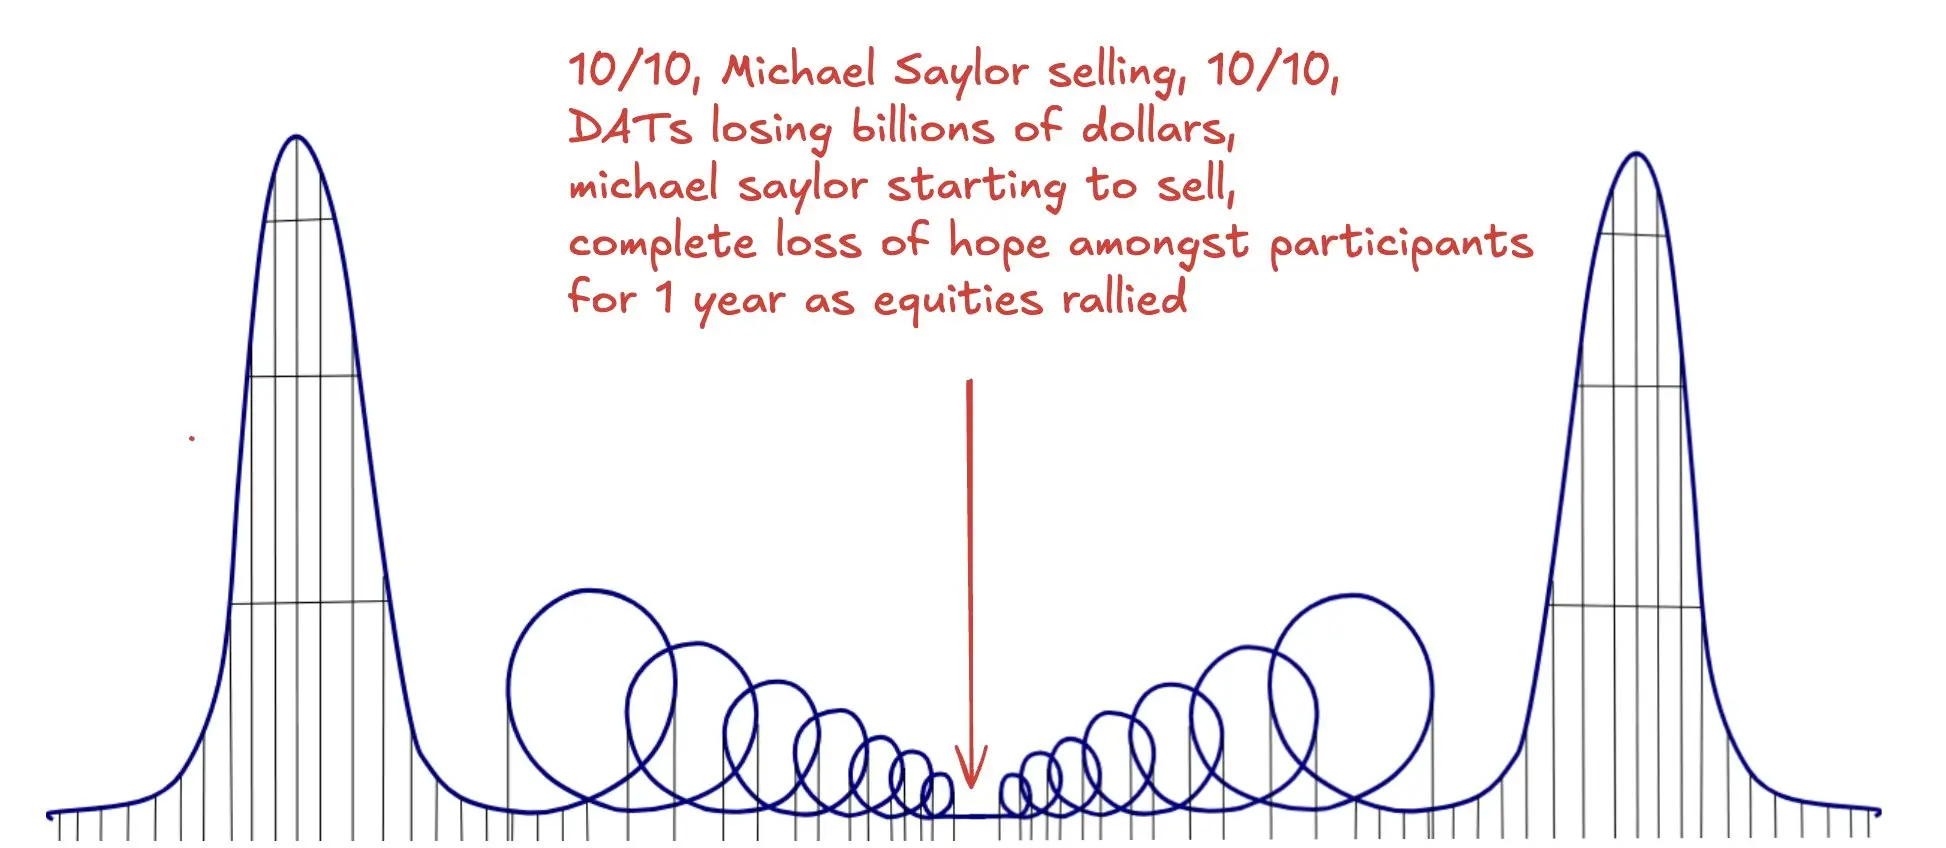
ตรงกันข้าม สิ่งที่เราได้รับกลับมาคือโทเคนทรัมป์ที่ดูดเงินหลายพันล้านดอลลาร์ออกจากตลาดคริปโต บริษัท Digital Asset Treasury (DAT) ที่ผลักดันให้ตลาดเกิดรูปแบบ "ดับเบิลท็อป" ที่พุ่งขึ้นแล้วย่อลงสองครั้ง และหมัดสุดท้ายที่ทำให้ตลาดพังทลายในวันที่ 10 ตุลาคม: เหตุการณ์ล้างพอร์ตที่ใหญ่ที่สุดในประวัติศาสตร์ ซึ่งเกิดขึ้นโดยแทบไม่มีสัญญาณเตือนล่วงหน้าเลย
ในขณะเดียวกัน ตลาดหุ้นกลับปรับตัวขึ้น โดยเฉพาะหุ้นกลุ่มเซมิคอนดักเตอร์และชิปหน่วยความจำ ดัชนี S&P 500 ทำสถิติสูงสุดใหม่ continuously และความรู้สึกของตลาดโดยรวมต่อเศรษฐกิจก็ค่อนข้างเป็นบวก ผลลัพธ์ที่ตามมาก็คือ ผู้เล่นรายเก่าในวงการคริปโตหลายคนออกจากตลาดนี้ไป ซึ่งผมก็เป็นหนึ่งในนั้น
เมื่อมองย้อนกลับไป ราคาโทเคนที่ซบเซา โครงการจำนวนมากที่ปิดตัวลง การโจมตี DeFi ที่เกิดขึ้นต่อเนื่อง และผู้จัดการเงินทุนหลายรายที่ถอนตัวออกไป ล้วนเป็นสัญญาณบ่งชี้ถึงจุดต่ำสุดของตลาดหมีอย่างชัดเจน แต่สิ่งที่ทำให้ตลาดหมีรอบนี้โหดร้ายยิ่งขึ้นก็คือ ความหวังที่ถูกทำลายจนสิ้นซาก เราต่างรอคอย "การเข้ามาของการเงินแบบดั้งเดิม" แต่สุดท้ายสิ่งที่ได้กลับมาคือประธานาธิบดีคนหนึ่งที่เก็บเกี่ยวผลประโยชน์จากตลาดผ่านโทเคน และคนในวงการคริปโตที่สวมเสื้อคลุมของการเงินแบบดั้งเดิม ขายสินทรัพย์ให้กับคนในวงการคริปโตอีกกลุ่มหนึ่งผ่านบริษัทโฮลดิ้งที่จดทะเบียนใน Nasdaq
ดังนั้น ผมจึงเชื่อว่าประสบการณ์ช่วงนี้เองที่ทำให้ผู้เข้าร่วมตลาดยังคงแบกบาดแผลในอดีต (PTSD) ไว้เมื่อเผชิญหน้ากับตลาดคริปโตในปัจจุบัน โชคดีที่ผมมีเพื่อนสนิทหลายคนที่โน้มน้าวให้ผมกลับเข้าสู่ตลาดคริปโต ตอนนั้นผมได้เขียนข้อความนี้ไว้:
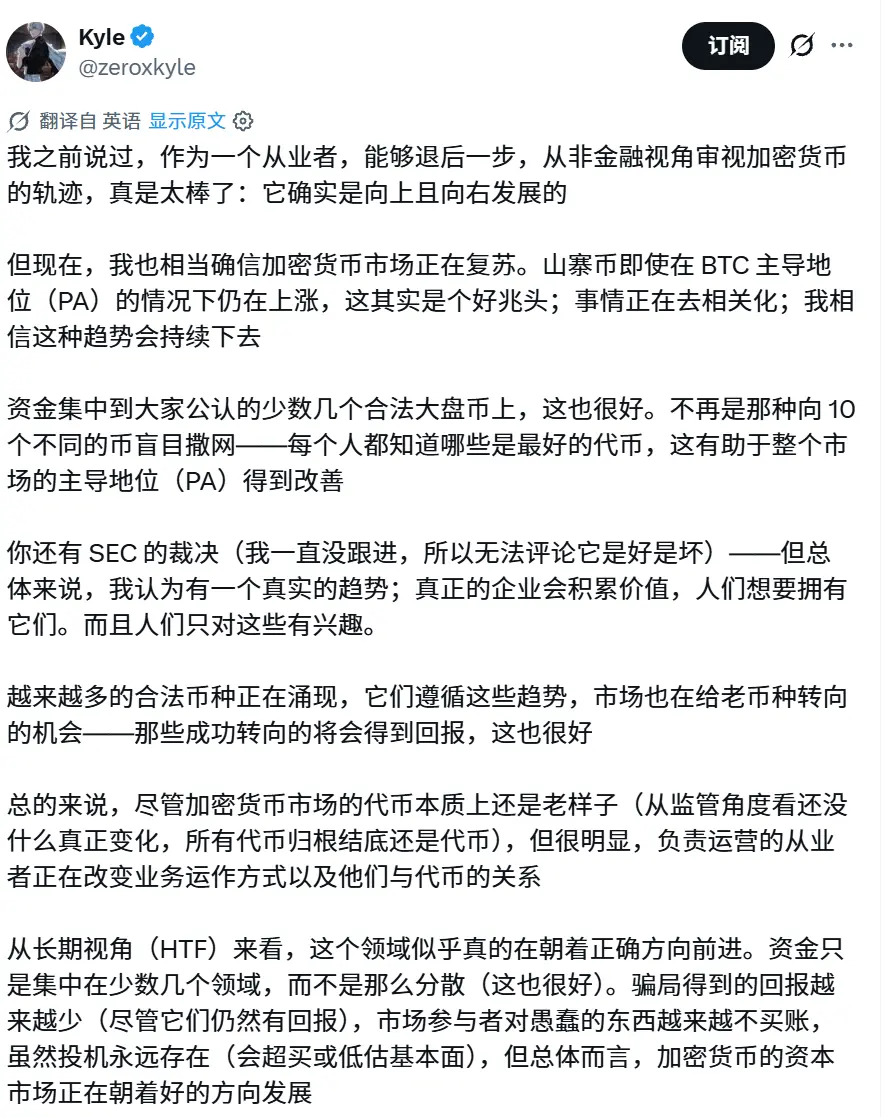
หลังตลาดกระทิงเริ่มต้นขึ้น ผมก็ได้เขียนข้อความนี้อีกครั้ง:
ดังนั้นผมจึงคิดว่า ในแง่หนึ่ง เราทุกคนมาตอนที่เร็วเกินไปจริง ๆ ผู้เล่นรายเก่าในตลาดคริปโตผ่านความผิดหวังมามากเกินไปจนยากที่จะสร้างความเชื่อมั่นขึ้นมาใหม่ได้อีก ในมุมมองของตลาด ทุกครั้งที่รอบใหม่เริ่มต้นขึ้น ต้องก้าวไปข้างหน้าท่ามกลางความสงสัยและความกังวล ต้องปีนข้าม "กำแพงแห่งความกังวล" นี้ไปให้ได้
แต่ที่ปลายอุโมงค์คือความฝันที่เราเฝ้ารอมานาน นั่นคือเส้นทางทองคำ นั่นคือดินแดนสุดท้ายที่ยังรอการบุกเบิก พูดตามตรง ยุคที่เราเคยรู้จักกำลังจะจบลง และยุคใหม่กำลังเริ่มต้นขึ้น พูดตรง ๆ ผมเชื่อว่า "ตลาดทุนอินเทอร์เน็ต" เริ่มก่อตัวเป็นรูปเป็นร่างแล้ว จุดเน้นของวัฏจักรต่อ ๆ ไปจะอยู่ที่ว่าตลาดการเงินแบบดั้งเดิมจะผสานรวมกับสินทรัพย์ที่เกิดจากอินเทอร์เน็ตซึ่งมีลักษณะเป็นส่วนได้ส่วนเสียได้อย่างไร
แน่นอนว่าเหล่านี้ไม่ใช่เรื่องใหม่ ผมค่อนข้างมั่นใจว่าตัวเองก็เคยพูดอะไรทำนองนี้ในปี 2025 ตั้งแต่กำเนิดของสัญญาอัจฉริยะ เราก็ก้าวหน้าไปในทิศทางนี้อย่างต่อเนื่องมาโดยตลอด มันเป็นเรื่องของจังหวะเวลามากกว่าปัญหาการเติบโตมาโดยตลอด ตัวชี้วัดทุกตัวชี้ไปที่สิ่งเดียวกัน: แม้ราคาจะไม่ปรับขึ้น แต่การใช้งานจริงของเทคโนโลยีคริปโตยังคงเติบโตอย่างต่อเนื่อง
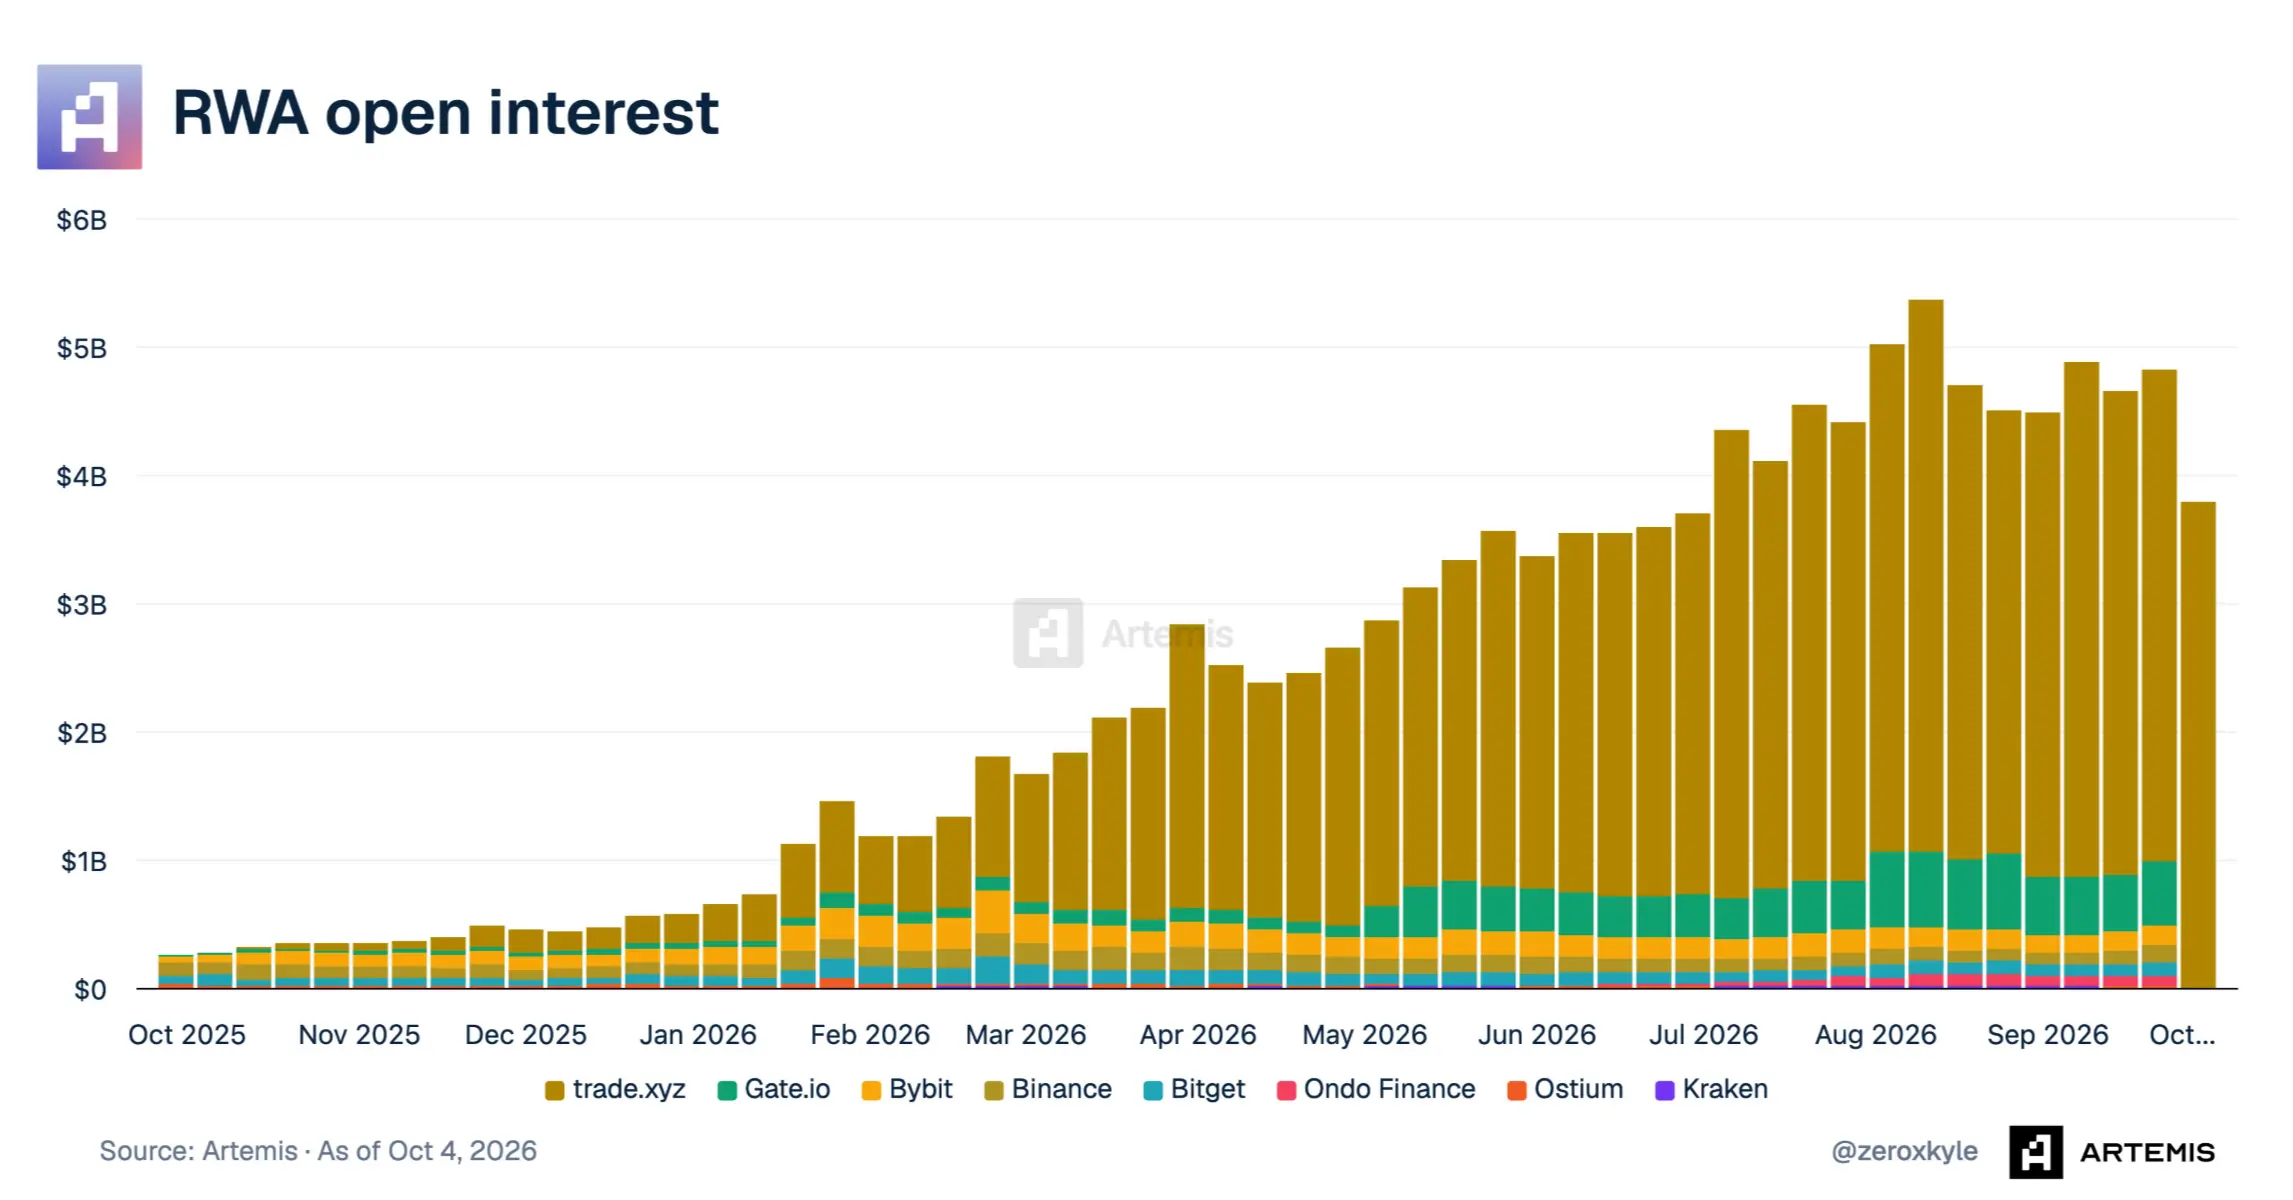
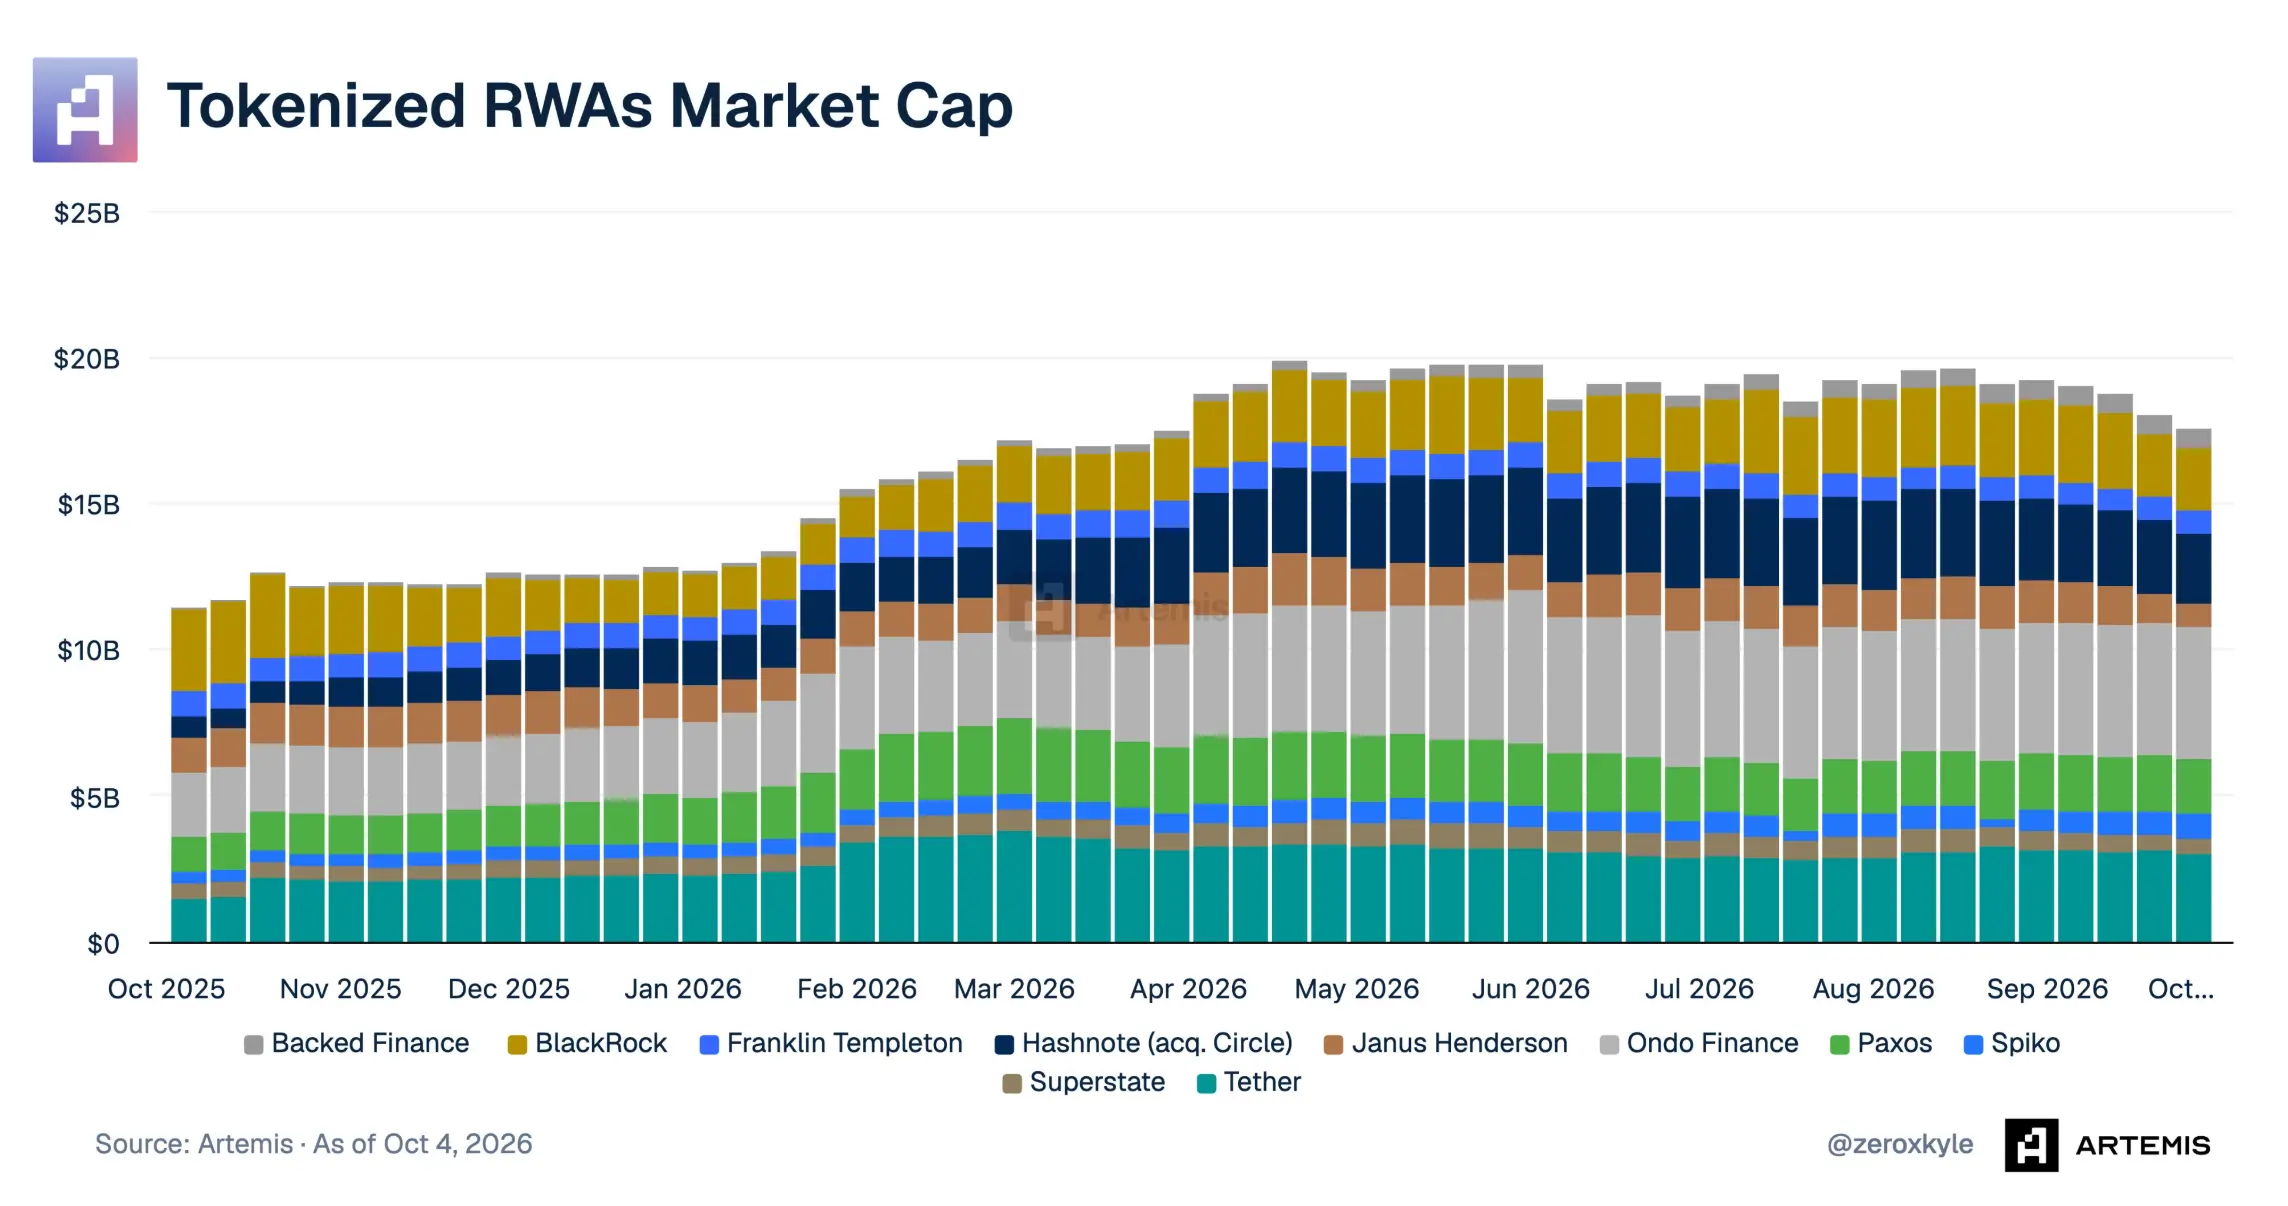
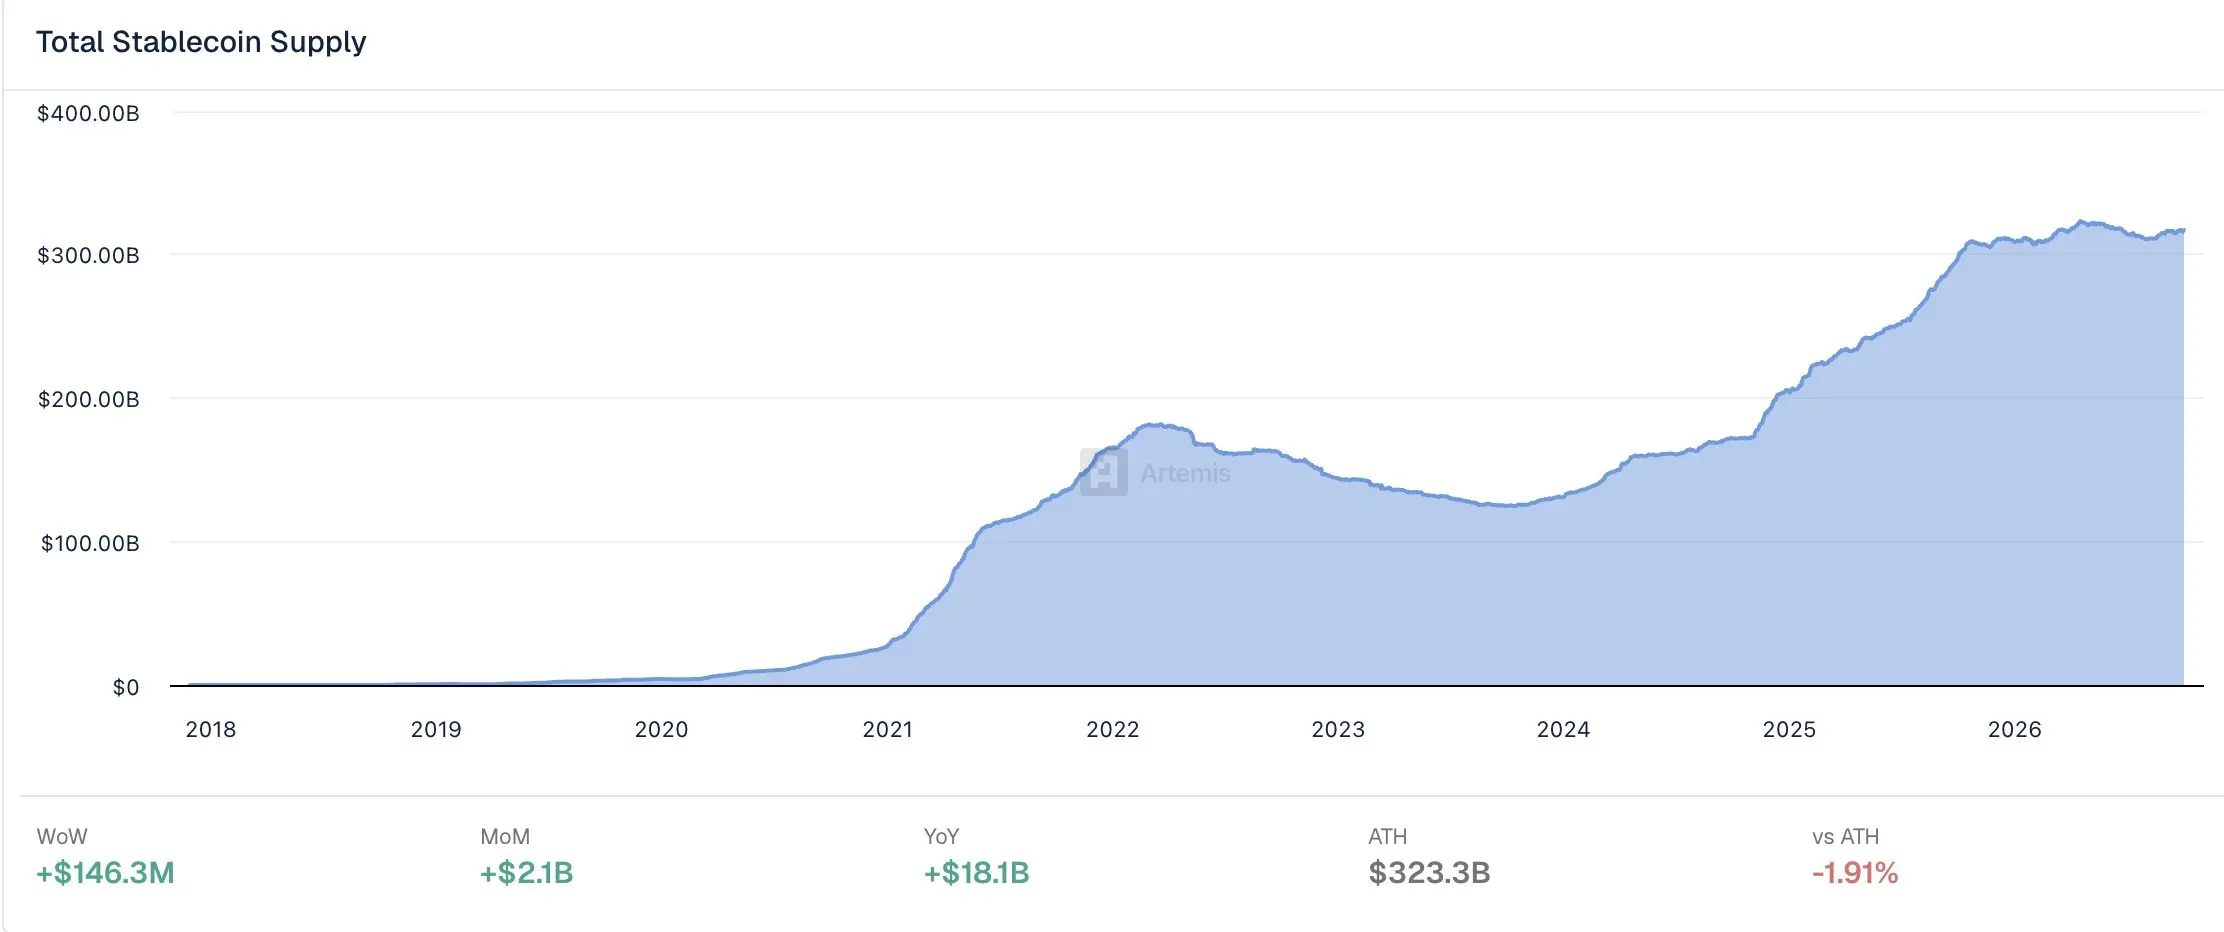
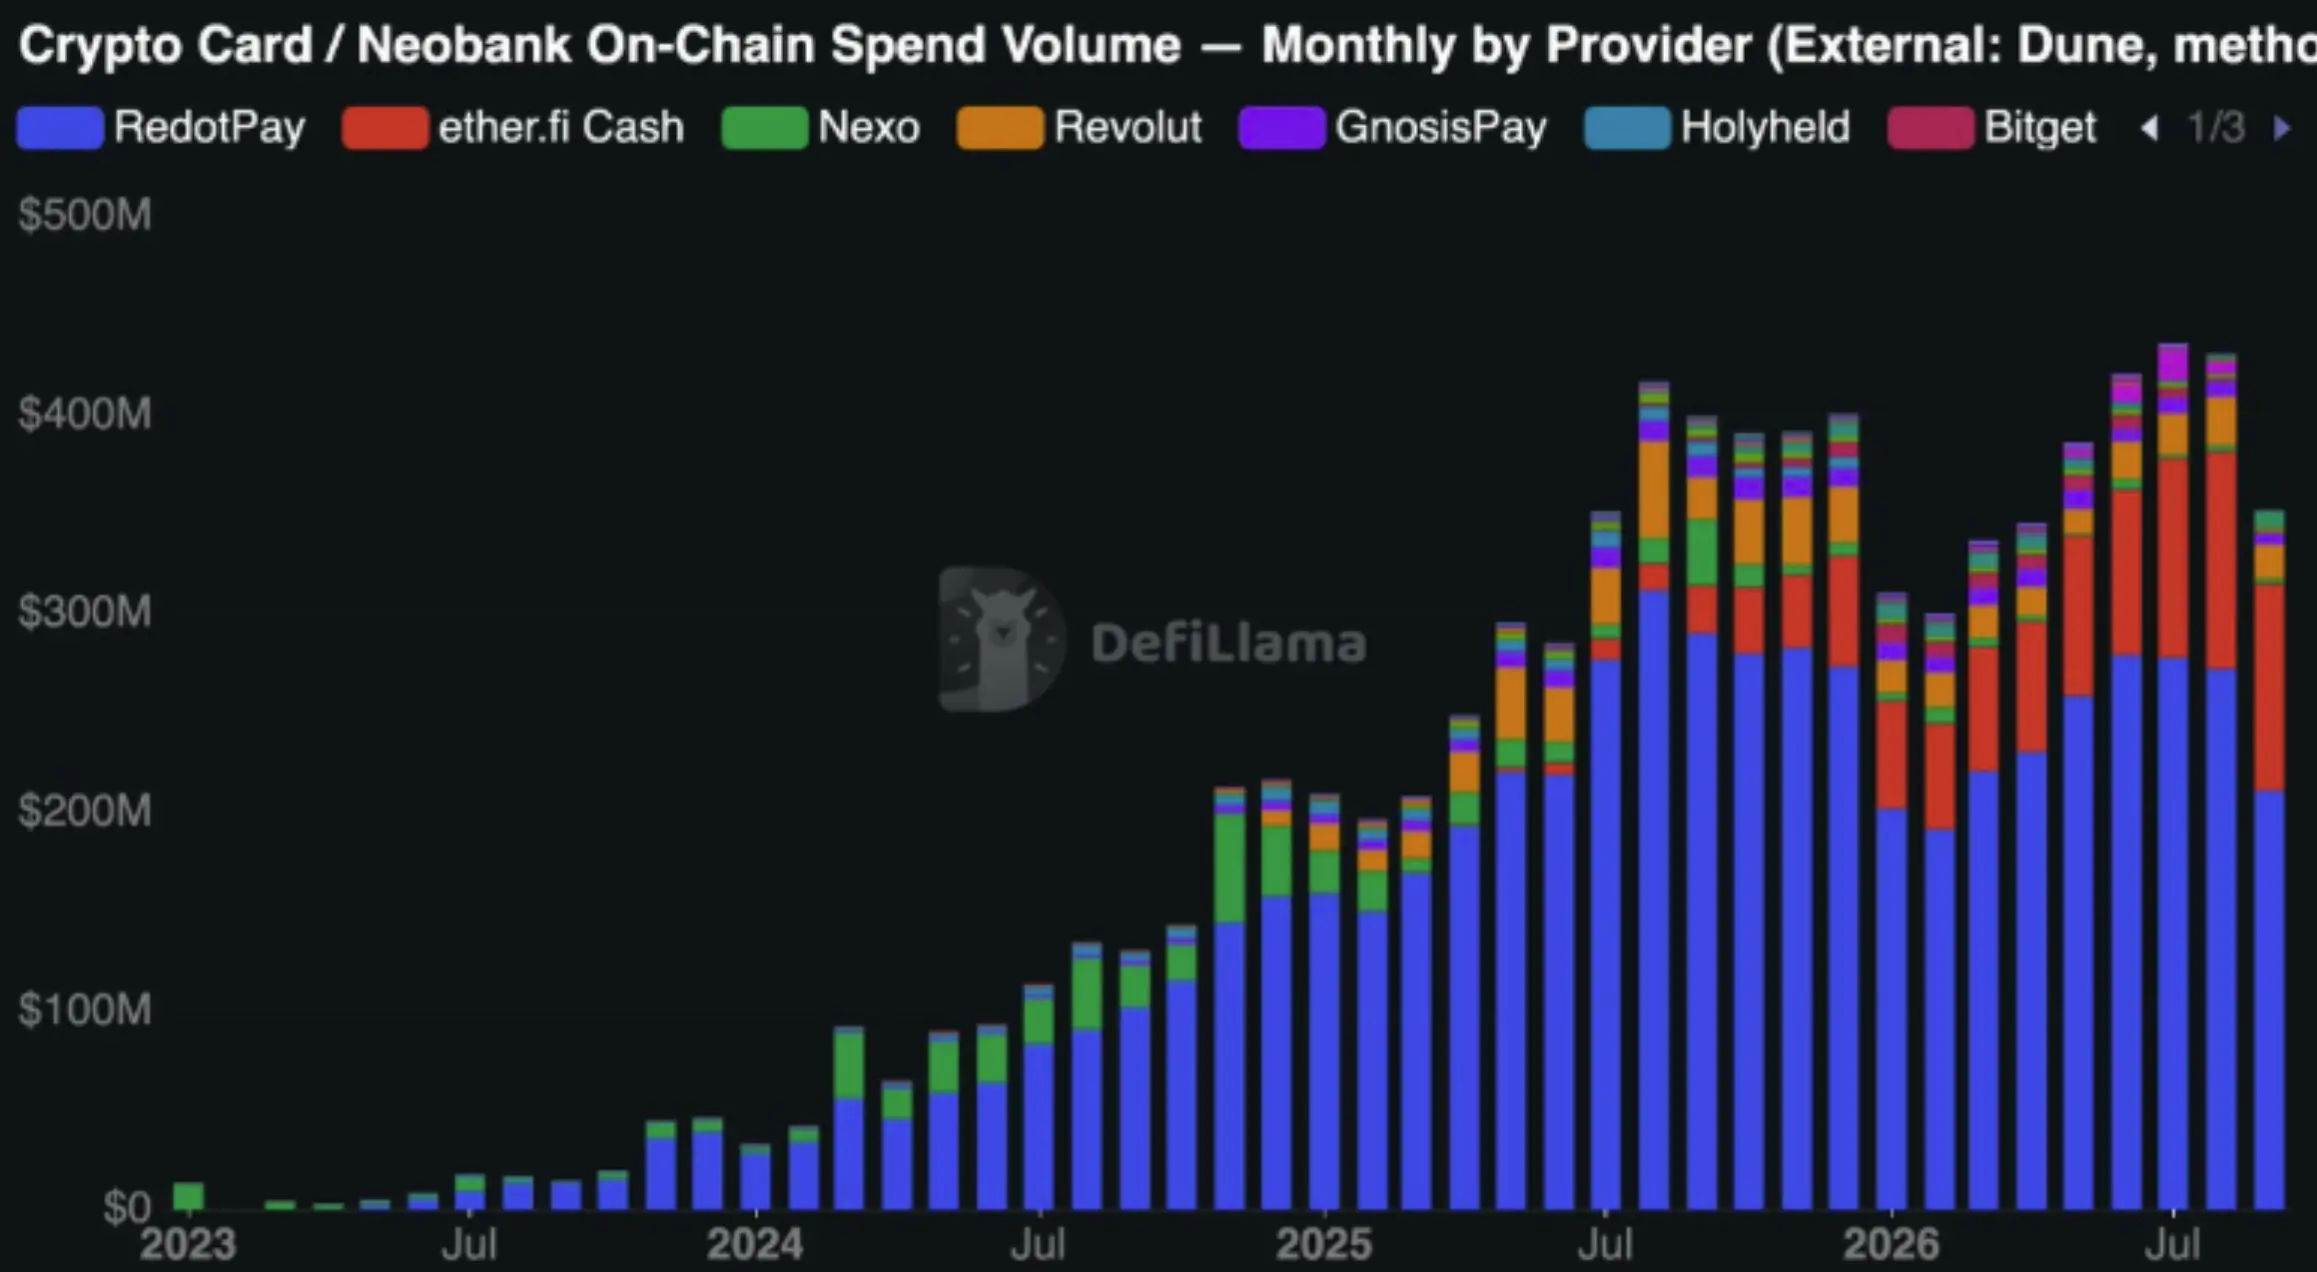
กลยุทธ์การลงทุน: เลือกสินทรัพย์ให้ถูก ยืดระยะเวลาลงทุนให้ยาว
อย่างไรก็ตาม ดังที่กล่าวมาข้างต้น ปัญหาอยู่ที่จังหวะเวลามากกว่าการขาดการใช้งานจริง ดังนั้นในฐานะนักลงทุนที่เข้าสู่ตลาดนี้ สิ่งแรกที่ผมอยากเน้นย้ำคือ: ยืดระยะเวลาลงทุนให้ยาวขึ้น และเตรียมพร้อมรับมือกับความผันผวนที่รุนแรงกว่าที่เคยเป็นมา
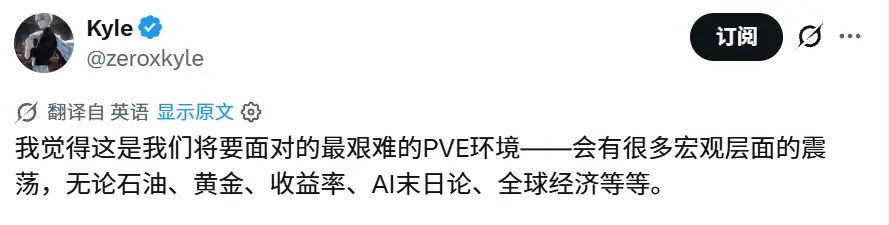
ในช่วงเวลาแบบนี้ ประสบการณ์การลงทุนที่สะสมมาจากตลาดหุ้นแบบดั้งเดิมในปีที่ผ่านมาจะมีประโยชน์มาก หลายคนบน X ต่างรู้ดีว่าโลกทั้งใบกำลังกลายเป็นเกมการเก็งกำไรมากขึ้นเรื่อย ๆ ตลาดแต่ละประเภทค่อย ๆ ถูกครอบงำด้วยฟองสบู่ของสินทรัพย์เก็งกำไร และวิธีการลงทุนแบบเน้นคุณค่าของยุค Benjamin Graham ที่ให้ความสำคัญกับปัจจัยพื้นฐานและมองหาสินทรัพย์ที่ต่ำกว่ามูลค่าที่แท้จริง กำลังถูกลดความสำคัญลง
ในประเด็นนี้ ผมขอแนะนำอย่างยิ่งให้อ่านบทความนี้ของ 0xSmac: "Let The Bubble Wash Over You"
ในตลาดแบบนี้ ข่าว macroeconomic จะส่งผลต่อราคามากขึ้นเรื่อย ๆ เกือบทุกสัปดาห์จะมีข่าวใหม่ออกมา: ทรัมป์บรรลุข้อตกลงกับอิหร่าน อัตราผลตอบแทนพันธบัตรอายุ 10 ปีพุ่งขึ้นสู่ "ระดับที่ไม่เคยเห็นตั้งแต่ปี 1990" วิกฤตค่าเงิน ซึ่งน่าจะเกี่ยวข้องกับเงินเยน มุมมองเชิงลบต่ออนาคตของ AI หรือกระแสเร่งรัดพัฒนา และความไม่แน่นอนทางภูมิรัฐศาสตร์
ดังนั้น การยืดระยะเวลาลงทุนและลดการรบกวนจากเสียงรบกวนระยะสั้นจึงคุ้มค่า ตลาดมีเสียงรบกวนมากมายมาโดยตลอด และต่อไปก็จะไม่น้อยลง แต่กลยุทธ์นี้ได้ผลลัพธ์ที่ดีในตลาดหุ้นแล้ว ผมเชื่อว่ามันจะกลายเป็นกลยุทธ์หลักของการลงทุนคริปโตในอนาคตด้วย HYPE ของ Hyperliquid คือกรณีโทเคนแรกที่ให้โอกาสคุณ "ทำกำไรผ่านการลงทุนแบบถัวเฉลี่ยต้นทุน (DCA)" อย่างแท้จริง
ทำไมโทเคนส่วนใหญ่จึงไม่เหมาะกับการลงทุนระยะยาว?
ในตลาดคริปโต ความสำคัญของการเลือกสินทรัพย์นั้นเน้นย้ำมากแค่ไหนก็ไม่เกินจริง ผู้เข้าร่วมตลาดคริปโตยึดถือความเชื่อพื้นฐานมานานว่า "ทุกอย่างคือการหลอกลวง ไม่ช้าก็เร็วทุกอย่างจะกลายเป็นศูนย์ ดังนั้นคุณต้องขาย" ตลอดประวัติศาสตร์ส่วนใหญ่ของวงการคริปโต ข้อสรุปนี้ถูกต้องจริง แต่ Hyperliquid ได้เปิดเส้นทางใหม่: มีสินทรัพย์บางประเภทที่คุณสามารถลงทุนต่อเนื่องและทำกำไรได้จริง
จุดนี้สำคัญกว่าที่หลายคนคิด เพราะมันจะเปลี่ยนวิธีการทำงานของตลาดอย่างมาก เหตุผลสำคัญที่ทำให้ altcoin จำนวนมากไม่เหมาะกับการลงทุนระยะยาวนั้นเรียบง่ายมาก: ไม่มีใครอยากลงทุนแบบถัวเฉลี่ยต้นทุนอย่างต่อเนื่องในสินทรัพย์ที่อาจร่วงลง 90% ในตลาดหุ้น เวลาอยู่ข้างคุณ เพราะบริษัทที่อยู่เบื้องหลังหุ้นมีศักยภาพที่จะเติบโตขึ้นเรื่อย ๆ ตามกาลเวลา ตรรกะของการซื้อดัชนี S&P 500 อย่างต่อเนื่องก็เป็นเช่นนี้: เศรษฐกิจสหรัฐฯ เติบโตอย่างต่อเนื่อง คุณจึงซื้อต่อเนื่อง
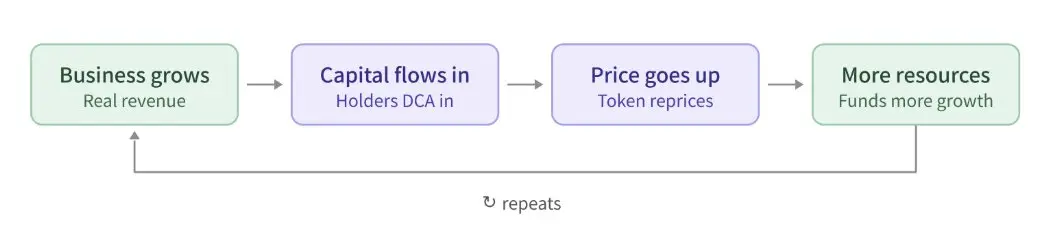
ดังนั้น เมื่อวงการคริปโตมีธุรกิจที่สามารถเติบโตได้อย่างต่อเนื่อง สินทรัพย์ดิจิทัลก็เริ่มมีพื้นฐานที่เหมาะกับการลงทุนระยะยาวอย่างแท้จริง สิ่งนี้จะสร้างวงจรป้อนกลับเชิงบวก: ธุรกิจเติบโต → ดึงดูดเงินลงทุน → ราคาปรับขึ้น → ผลักดันให้ธุรกิจเติบโตต่อไป ตลาดทุนอินเทอร์เน็ตก็ก่อตัวขึ้นเช่นนี้เอง
นอกจากนี้ ยังมีเหตุผลเชิงโครงสร้างที่ทำให้ตลาดคริปโตตกอยู่ในสภาพ "ตลาดมะนาว" (Lemon Market) คือตลาดที่ผู้ซื้อแยกแยะคุณภาพได้ยาก และโครงการคุณภาพต่ำกัดดันโครงการคุณภาพสูงมาโดยตลอด:
โทเคนที่มีปริมาณหมุนเวียนต่ำแต่มีมูลค่าประเมินเจือจางเต็มรูปแบบ (FDV) สูง มาพร้อมการปลดล็อกและแรงขายในขนาดมหาศาล อุปทานใหม่จะไหลเข้าสู่ตลาดอย่างต่อเนื่องเป็นเวลาหลายปี แม้โครงการจะทำได้ดี แต่ก็ยังมีกลุ่มผู้ขายที่รอขายอยู่เสมอ
ไม่สามารถทำกำไรได้ ผลิตภัณฑ์ไม่ตอบสนองความต้องการของตลาดอย่างแท้จริง จึงไม่สามารถเติบโตได้อย่างต่อเนื่อง ต้องอาศัยเพียงเรื่องเล่าระยะสั้นที่เหมาะกับบรรยากาศฟองสบู่ วันนี้ยังอยู่ พรุ่งนี้ก็หายไป
ผลประโยชน์ของผู้ถือโทเคนไม่สอดคล้องกับผู้ถือหุ้นของบริษัท มูลค่าที่ธุรกิจสร้างขึ้นตกเป็นของผู้ถือหุ้นของบริษัททั้งหมด โทเคนเป็นเพียงเครื่องมือการตลาดโดยพื้นฐาน การถือโทเคนไม่ได้หมายความว่าคุณมีสิทธิ์อย่างแท้จริงในการแบ่งปันผลกำไรที่ธุรกิจทำได้
ขาดการเปิดเผยข้อมูล และขาดความรับผิดชอบ ในตลาดหุ้น บริษัทต้องเปิดเผยรายได้ การขายหุ้นของคนวงใน และความเสี่ยง การปลอมแปลงข้อมูลต้องรับผลที่ตามมา ในตลาดคริปโต คนวงใน VC และผู้ทำตลาด (Market Maker) ครอบครองข้อมูลการปลดล็อก การซื้อขายแบบ OTC และข้อมูลที่แท้จริง ทีมสามารถขายโทเคน ปลอมแปลงตัวชี้วัด หรือถอนตัวเงียบ ๆ โดยที่นักลงทุนแทบไม่มีวิธีเรียกร้องความรับผิดชอบ เมื่อผู้ซื้อไม่สามารถแยกแยะโครงการดีจากโครงการเลวได้ ก็จะสันนิษฐานไว้ก่อนว่าโครงการทั้งหมดไม่ดี
โทเคนที่ดีต้องมีคุณสมบัติอย่างไร?
ปัญหาเหล่านี้สะสมมาจนถึงทุกวันนี้ ดูเหมือนจะถึงจุดเปลี่ยนเสียที: ตลาดคริปโตเริ่มหาวิธีแก้ปัญหา "ตลาดมะนาว" ได้แล้ว ผู้เข้าร่วมตลาดส่วนใหญ่ตั้งข้อกำหนดที่เข้มงวดขึ้นกับสินทรัพย์ที่ลงทุน ซึ่งส่งสัญญาณตอบกลับที่ชัดเจนให้ผู้ก่อตั้งและผู้ดำเนินการโครงการรู้ว่าต้องแก้ไขอะไร ตัวอย่างเช่น: