






ครึ่งหนึ่งของหุ้นได้เข้าสู่ตลาดหมีแล้ว ตลาดหุ้นสหรัฐฯ มาถึง "ทางแยก" ปัจจัยสำคัญขึ้นอยู่กับความผันผวนของพันธบัตรสหรัฐฯ


- ประเด็นหลัก: ดัชนีตลาดหุ้นสหรัฐฯ และความกว้างของตลาด (market breadth) มีช่องว่างเบี่ยงเบนประมาณ 12% ทิศทางการปิดช่องว่างในท้ายที่สุดขึ้นอยู่กับว่าความผันผวนของพันธบัตรสหรัฐฯ จะคลี่คลายลงได้หรือไม่——หากดัชนี MOVE ยังคงอยู่ในระดับสูงต่อเนื่อง S&P 500 อาจย่อตัวลงแตะ 6,800-7,300 จุด หากความผันผวนของพันธบัตรสงบลง การปรับขึ้นชดเชยของหุ้นรายตัวจะผลักดันให้ดัชนีและความกว้างของตลาดปรับขึ้นไปด้วยกัน
- ปัจจัยสำคัญ:
- 51% ของหุ้นที่เป็นส่วนประกอบใน Russell 3000 ได้ร่วงลงมากกว่า 20% จากจุดสูงสุดในเดือนมิถุนายนเข้าสู่ตลาดหมีแล้ว หุ้นมัธยฐานใน S&P 500 ต่ำกว่าจุดสูงสุดในรอบ 52 สัปดาห์อยู่ 16% ความกว้างของตลาดร่วงลงแตะระดับต่ำสุดนับตั้งแต่ยุคฟองสบู่ดอทคอม
- อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี กลับมาอยู่ที่ 5.25% ดัชนี MOVE ทะลุ 100 ขณะที่ VIX ยังคงต่ำกว่า 15 เกิดความเบี่ยงเบนที่หาได้ยากระหว่างความผันผวนของหุ้นและพันธบัตร
- ตัวจุดชนวนที่ทำให้ความกว้างของตลาดย่ำแย่คือการเปลี่ยนท่าทีเป็นสายเหยี่ยวของธนาคารกลางสหรัฐฯ หลังการประชุมประจำปีที่ Jackson Hole ในเดือนสิงหาคม ไม่ใช่จากราคาน้ำมันที่ปรับขึ้น จำนวนวันที่ราคาและความกว้างของตลาดเบี่ยงเบนกันในปีนี้แตะ 57 วัน ทาบสถิติในรอบ 30 ปี
- ปัจจัยพื้นฐานไม่ได้ย่ำแย่ลง: EPS ของ S&P 500 ในไตรมาสสองเติบโต 51% เมื่อเทียบปีต่อปี อัตราส่วนราคาต่อกำไรล่วงหน้าลดลงจาก 23 เท่าเหลือ 19 เท่า ถือเป็นการบีบอัดมูลค่า (valuation compression) ไม่ใช่การชะลอตัวของกำไร
- Morgan Stanley แนะนำให้ยึดถือหุ้นขนาดใหญ่ที่มีคุณภาพ หากดัชนีปรับฐานจะเป็นหน้าต่างในการเพิ่มน้ำหนักสินทรัพย์เสี่ยง ประมาณภายในหนึ่งเดือนข้างหน้า
- ธีม AI กำลังหมุนเวียนจาก "ผู้เปิดใช้งาน (enabler)" ไปสู่ "ผู้ใช้งาน (adopter)" หุ้นกลุ่มผู้ใช้งานมัธยฐานซื้อขายที่อัตราส่วนราคาต่อกำไรล่วงหน้าเพียง 18 เท่า ต่ำกว่ากลุ่มผู้เปิดใช้งานที่ 22 เท่าอย่างมาก
ผู้เขียนต้นฉบับ: Dong Jing
แหล่งที่มาต้นฉบับ: Wallstreetcn
ดัชนีตลาดหุ้นสหรัฐฯ ยังคงแกว่งตัวใกล้ระดับสูงสุดเป็นประวัติการณ์ แต่ภายในตลาดได้แตกแยกออกจากกันอย่างเงียบๆ
Mike Wilson หัวหน้านักกลยุทธ์ด้านหุ้นของ Morgan Stanley ออกคำเตือนในรายงานฉบับล่าสุดว่า ขณะนี้มีความแตกต่างระหว่างความกว้างของตลาดหุ้นสหรัฐฯ กับระดับราคาดัชนีอยู่ประมาณ 12% และความแตกต่างนี้จะต้องได้รับการแก้ไขด้วยวิธีใดวิธีหนึ่ง — ไม่ว่าดัชนีจะปรับตัวลงมาพบกับความกว้างของตลาด หรือความผันผวนของพันธบัตรจะเย็นลงและหุ้นรายตัวจะปรับขึ้นมาดันดัชนีให้สูงขึ้นต่อไป สองเส้นทางนี้มีทิศทางตรงกันข้ามกันโดยสิ้นเชิง และผู้ตัดสินชี้ขาดขั้นสุดท้ายมีเพียงหนึ่งเดียว: ตลาดพันธบัตรสหรัฐฯ
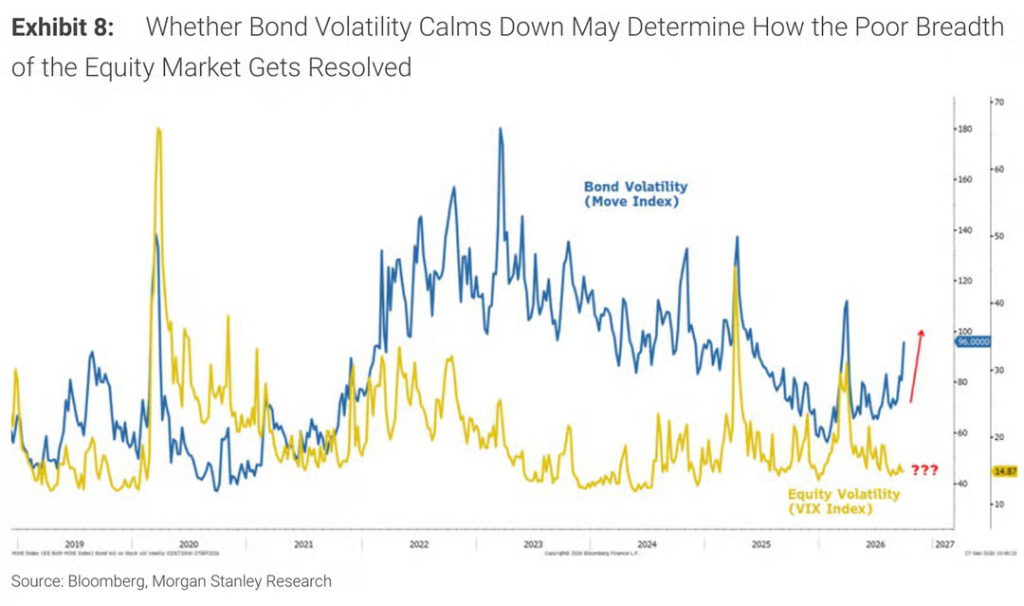
ปัจจุบัน 51% ของหุ้นในดัชนี Russell 3000 ได้ปรับตัวลงมากกว่า 20% จากจุดสูงสุดในเดือนมิถุนายน เข้าสู่เขตตลาดหมีอย่างเป็นทางการแล้ว หุ้นมัธยฐานใน S&P 500 ต่ำกว่าจุดสูงสุดในรอบ 52 สัปดาห์อยู่ 16% และความกว้างของตลาดได้ร่วงลงสู่ระดับต่ำสุดนับตั้งแต่ฟองสบู่ดอทคอมแตก ในขณะเดียวกัน อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี กลับขึ้นมาอยู่ที่ 5.25% ดัชนี MOVE ซึ่งวัดความผันผวนของพันธบัตรสหรัฐฯ ทะลุ 100 แล้ว ขณะที่ "ดัชนีความกลัว" หรือดัชนีความผันผวนของตลาดหุ้น VIX ยังคงต่ำกว่า 15 ความแตกต่างที่หาได้ยากระหว่างความผันผวนของหุ้นและพันธบัตรนี้ทำให้ตลาดต้องเฝ้าระวังอย่างสูง
ข้อสรุปของ Wilson คือ: หากความผันผวนของพันธบัตรไม่สามารถสงบลงได้ S&P 500 อาจปรับตัวลงไปแตะระดับประมาณ 6,800 ถึง 7,300 จุดภายในหนึ่งเดือนข้างหน้า จากนั้นจึงจะมีความหวังในการฟื้นตัวช่วงปลายปี หากความผันผวนของพันธบัตรเย็นลงก่อน หุ้นรายตัวที่ปรับขึ้นชดเชยจะผลักดันให้ดัชนีและความกว้างของตลาดปรับตัวขึ้นด้วยกัน
หุ้นครึ่งหนึ่งจมลึกในตลาดหมี ดัชนีที่ "สูงเกินจริง" ปกปิดความพ่ายแพ้ภายใน
ในทาง的表面 ดัชนี S&P 500 ยังคงเคลื่อนไหวใกล้ระดับสูงสุดเป็นประวัติการณ์ แต่ความเสียหายภายในตลาดนั้นรุนแรงอย่างมาก
Wilson ระบุในรายงาน Weekly Warm-up ฉบับล่าสุดว่า 51% ของหุ้นในดัชนี Russell 3000 ได้ปรับตัวลงสะสมมากกว่า 20% จากจุดสูงสุดในเดือนมิถุนายน ซึ่งย่ำแย่ลงจาก "เกิน 40%" เมื่อสองสัปดาห์ก่อน ในขณะเดียวกัน อัตราส่วนราคาต่อกำไรล่วงหน้าของ S&P 500 ได้ปรับตัวลงมาอยู่ที่ประมาณ 19 เท่า เท่ากับจุดต่ำสุดในช่วงที่ความขัดแย้งกับอิหร่านรุนแรงที่สุดในเดือนมีนาคมของปีนี้

เมื่อแยกตามกลุ่มอุตสาหกรรม ความเสียหายกระจายตัวไม่สม่ำเสมออย่างมาก ในกลุ่มเซมิคอนดักเตอร์ 96% ของหุ้นปรับตัวลงมากกว่า 20% จากจุดสูงสุดในเดือนมิถุนายน โดย 69% ปรับตัวลงมากกว่า 40% กลุ่มยานยนต์ 71% ของหุ้นปรับตัวลงเกิน 20% และหุ้นยานยนต์ทุกตัวปรับตัวลงอย่างน้อย 10% กลุ่มซอฟต์แวร์มีสัดส่วนนี้อยู่ที่ 75% กลุ่มธนาคารเป็นข้อยกเว้น โดยมีเพียง 4% ของหุ้นที่ปรับตัวลงในระดับเดียวกัน
Wilson ระบุลักษณะของกลุ่มที่ได้รับผลกระทบหนักข้างต้นว่าเป็น "ผู้ชนะในวัฏจักรต้นแบบฉบับ典型" — หุ้นเซมิคอนดักเตอร์และยานยนต์สร้างผลตอบแทนเหนือตลาดอย่างมากตั้งแต่จุดต่ำสุดของภาวะถดถอยแบบหมุนเวียนในเดือนเมษายน 2025 จนถึงเดือนมิถุนายน 2026 แต่ Morgan Stanley ได้ส่งสัญญาณตั้งแต่เดือนมิถุนายนแล้วว่า ความกว้างของการแก้ไขกำไรของผู้ชนะในวัฏจักรต้นได้ถึงจุดสูงสุดแล้ว ตลาดกำลังเปลี่ยนจากวัฏจักรต้นไปสู่วัฏจักรกลาง และปัจจัยด้านคุณภาพจะเริ่มมีบทบาทนำ การเปลี่ยนท่าทีเป็นสายเหยี่ยวของธนาคารกลางสหรัฐฯ เป็นอีกสัญญาณคลาสสิกของการเปลี่ยนวัฏจักรนี้
ข้อมูลของ Goldman Sachs ยิ่งตอกย้ำข้อสรุปนี้ ตามข้อมูลของ Peter Callahan นักกลยุทธ์ TMT ของ Goldman Sachs หุ้นมัธยฐานใน S&P 500 ปัจจุบันต่ำกว่าจุดสูงสุดในรอบ 52 สัปดาห์อยู่ 16% และความกว้างของตลาดได้ร่วงลงสู่ระดับต่ำสุดนับตั้งแต่ฟองสบู่ดอทคอมแตก Goldman Sachs ได้เตือนตั้งแต่ต้นเดือนพฤษภาคมว่า การร่วงลงอย่างรวดเร็วของความกว้างของตลาด "ในอดีตมักนำมาการปรับตัวลงของ S&P 500 ที่สูงกว่าค่าเฉลี่ยในอีก 6 ถึง 12 เดือนข้างหน้า" และห้าเดือนต่อมา ตัวชี้วัดนี้ยังคงย่ำแย่ลงอย่างต่อเนื่อง
ชนวนการล่มสลายของความกว้างของตลาด: คือ Jackson Hole ไม่ใช่น้ำมัน
การย่ำแย่ลงของความกว้างของตลาดไม่ได้เกิดขึ้นในชั่วข้ามคืน การลำดับเหตุการณ์ของ Wilson จึงมีความสำคัญอย่างยิ่ง
ตลอดทั้งฤดูร้อน สัดส่วนของหุ้นใน S&P 500 ที่อยู่เหนือเส้นค่าเฉลี่ย 200 วัน เพิ่มขึ้นจาก 59% เมื่อปลายเดือนพฤษภาคมเป็นประมาณ 75% แม้ในบริบทที่ราคาน้ำมันดิบและอัตราผลตอบแทนพันธบัตรสหรัฐฯ ปรับตัวสูงขึ้นพร้อมกัน ความกว้างของตลาดก็ยังคงปรับตัวดีขึ้น อย่างไรก็ตาม แนวโน้มนี้กลับพลิกผันอย่างรวดเร็วหลังจากงานประชุมธนาคารกลางทั่วโลกที่ Jackson Hole เมื่อปลายเดือนสิงหาคม ปัจจุบันสัดส่วนนี้ได้ร่วงลงมาอยู่ที่ 49%
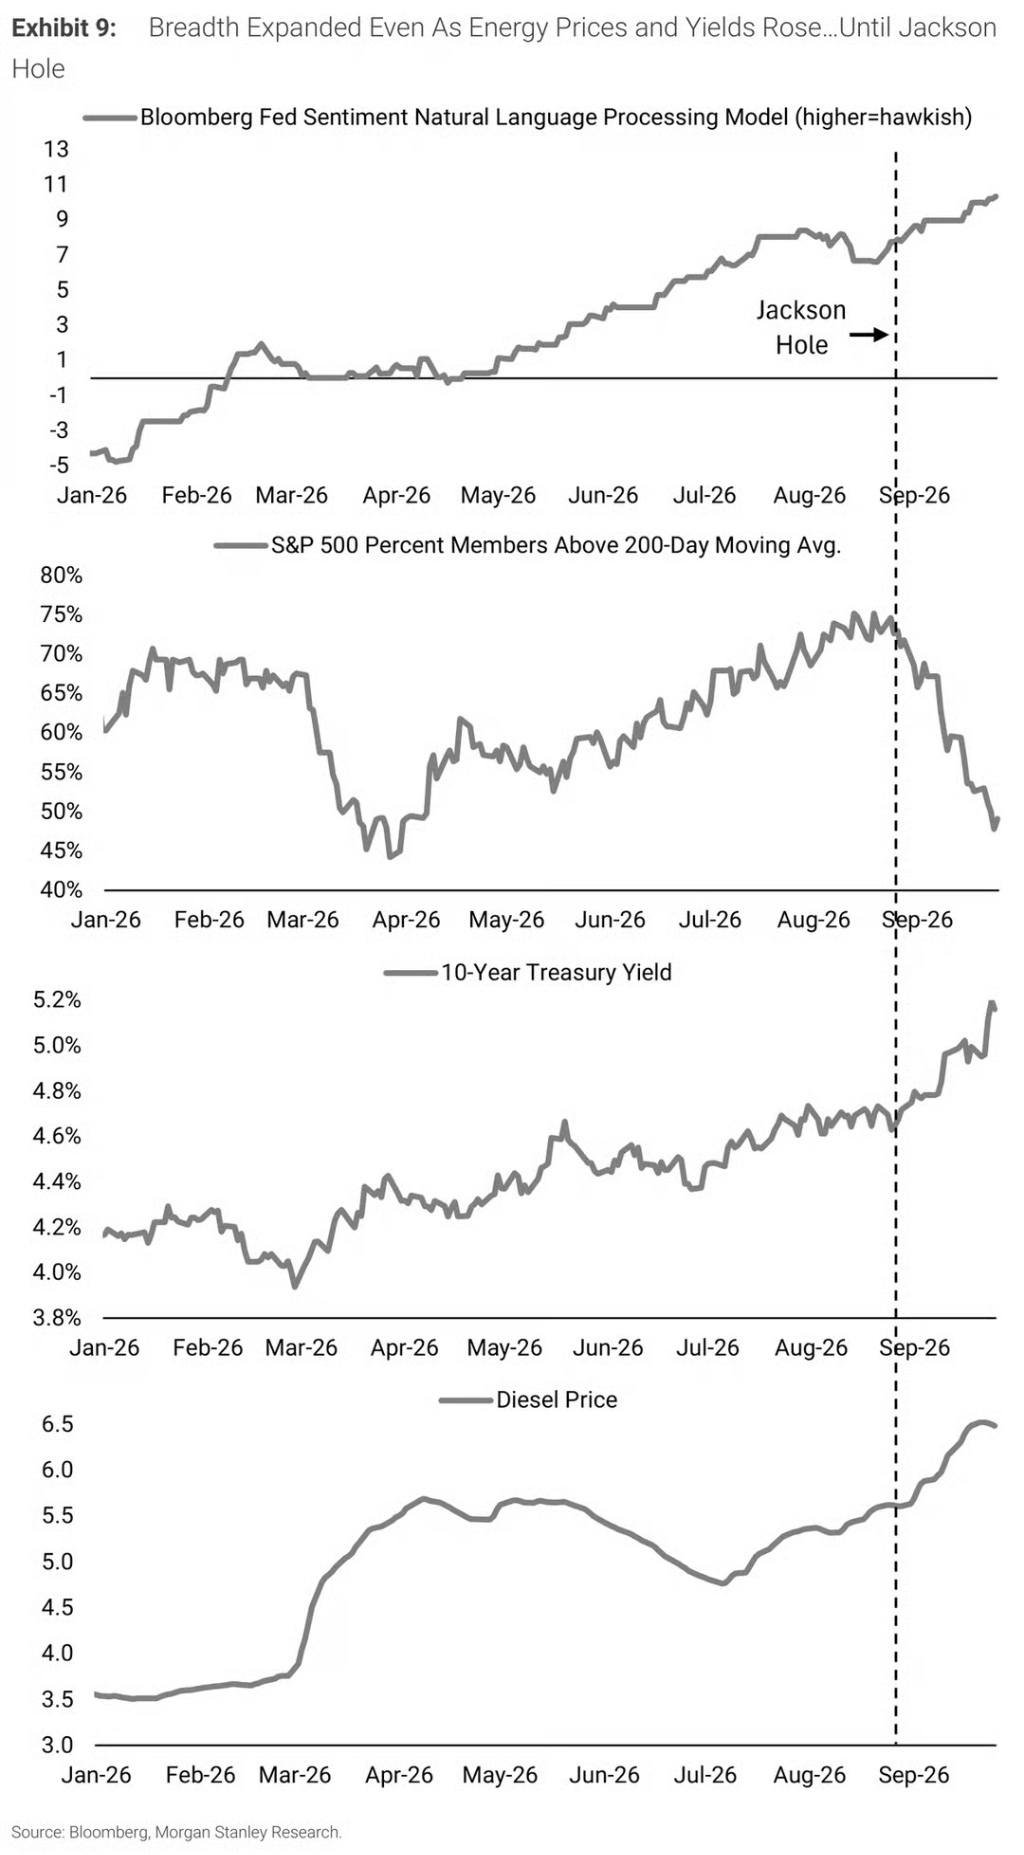
Wilson ระบุอย่างชัดเจนว่า การหดตัวกะทันหันของความกว้างของตลาดไม่ได้เกิดจากการปรับขึ้นของราคาน้ำมัน แต่เกิดจากการที่ตลาดเริ่มซึมซับเส้นทางนโยบายที่สายเหยี่ยวมากขึ้นของธนาคารกลางสหรัฐฯ หลังจาก Jackson Hole
"การเปลี่ยนแปลงแบบเดียวกันนี้ปรากฏชัดในตลาดอัตราดอกเบี้ยเช่นกัน การเติบโตของ GDP เชิงนามinal ที่เร่งขึ้นและราคาพลังงานที่ปรับขึ้นผลักดันให้อัตราผลตอบแทนปรับตัวสูงขึ้นในช่วงครึ่งปีแรก แต่ตั้งแต่ปลายเดือนสิงหาคมเป็นต้นมา การปรับตัวสูงขึ้นของอัตราผลตอบแทนสะท้อนถึงการเปลี่ยนท่าทีเป็นสายเหยี่ยวของธนาคารกลางสหรัฐฯ มากขึ้นเรื่อยๆ — และการเปลี่ยนท่าทีนี้เกิดขึ้นบนพื้นฐานของการเติบโตทางเศรษฐกิจที่แข็งแกร่ง ซึ่งไม่ใช่เรื่องแย่สำหรับตลาดหุ้นโดยรวม แต่ส่งผลต่อทิศทางของผู้นำตลาดอย่างแท้จริง"
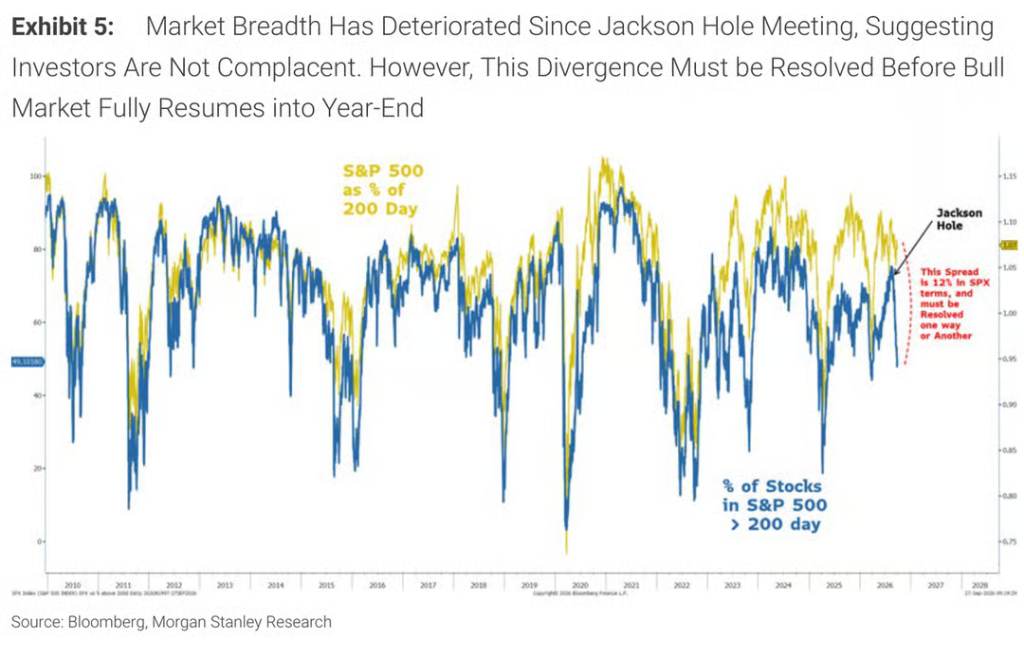
ข้อมูลสถิติของ Jonathan Krinsky นักกลยุทธ์ของ BTIG ให้หลักฐานอีกมิติหนึ่ง: ตามข้อมูลที่ Bloomberg อ้างอิง มีวันซื้อขาย 57 วันในปีนี้ที่ราคาและความกว้างของตลาดเคลื่อนไปในทิศทางตรงกันข้าม เท่ากับสถิติสูงสุดในรอบ 30 ปีที่ผ่านมา และในขณะนั้นยังเหลือเวลาอีกสี่เดือนครึ่งก่อนสิ้นปี
Wilson ได้หาปริมาณความแตกต่างระหว่างดัชนีกับความกว้างของตลาดในปัจจุบันว่าเป็น "ช่องว่างประมาณ 12% เมื่อคิดตาม S&P 500 ซึ่งจะต้องได้รับการแก้ไขด้วยวิธีใดวิธีหนึ่ง"
ปัจจัยพื้นฐานไม่ได้ชะลอตัว แต่การบีบตัวของมูลค่ากำลังเกิดขึ้น
อย่างไรก็ตาม แม้ว่าความกว้างของตลาดจะย่ำแย่ลง Morgan Stanley และ Goldman Sachs กลับมีความเห็นตรงกันอย่างหาได้ยากในการประเมินปัจจัยพื้นฐาน: ความอ่อนแอของตลาดในปัจจุบันไม่ได้เกิดจากการเสื่อมถอยของปัจจัยพื้นฐาน แต่เป็นผลจากการบีบตัวของมูลค่า
Wilson ชี้ว่า ความกว้างของการแก้ไข EPS ของ S&P 500 อยู่ที่ 25% สูงกว่าของ Russell 2000 ซึ่งมีคุณภาพต่ำกว่าที่ 7% อย่างมาก และอัตราการเติบโตของ EPS ของหุ้นมัธยฐานอยู่ในระดับกลางของเลขสิบกว่าเปอร์เซ็นต์ "ดัชนีที่ย่ำอยู่กับที่ตั้งแต่ต้นเดือนมิถุนายน ไม่ได้เป็นเพราะกำไรหยุดชะงัก แต่เป็นเพราะมูลค่าซึมซับแรงกระแทก"
ในส่วนของ Goldman Sachs ตามข้อมูลที่ Bloomberg อ้างอิงจาก Goldman Sachs EPS ของ S&P 500 ในไตรมาสที่สองเติบโต 51% เมื่อเทียบปีต่อปี อัตราส่วนราคาต่อกำไรล่วงหน้าลดลงจากประมาณ 23 เท่าเป็นประมาณ 19 เท่า และราคาเป้าหมาย 8,700 จุดใน 12 เดือนของ Goldman Sachs แทบไม่รวมการมีส่วนสนับสนุนจากการขยายตัวของมูลค่าเลย
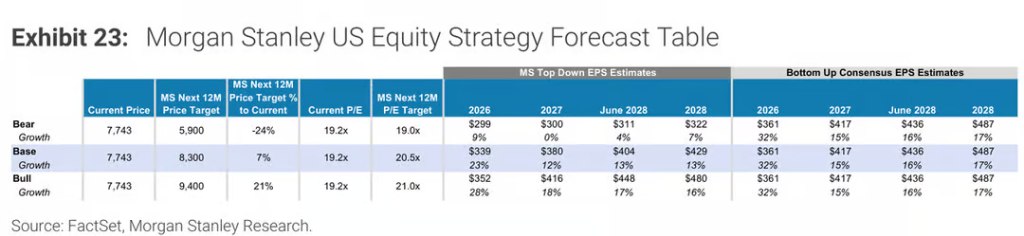
ที่น่าสังเกตคือ การคาดการณ์ EPS ปี 2026 ของ Morgan Stanley อยู่ที่ 339 ดอลลาร์ ต่ำกว่าฉันทามติของตลาดแบบ bottom-up ที่ 361 ดอลลาร์ประมาณ 6% — แม้แต่นักกลยุทธ์ที่ยืนกรานว่า "กำไรกำลังแบกรับภาระสำคัญ" รายนี้ การคาดการณ์ของเขาก็ยังต่ำกว่าฉันทามติของตลาดอย่างชัดเจน
ความผันผวนของพันธบัตรสหรัฐฯ: ตัวแปรสุดท้ายที่กำหนดทิศทางตลาด
Wilson สรุปสถานการณ์ปัจจุบันออกเป็นสองสถานการณ์ โดยความแตกต่างระหว่างทั้งสองขึ้นอยู่กับว่าความผันผวนของพันธบัตรสหรัฐฯ จะเย็นลงได้หรือไม่
สถานการณ์ที่หนึ่ง: หากความผันผวนของพันธบัตรยังคงสูงต่อเนื่อง ความกว้างของตลาดและระดับราคาดัชนีจะ "พบกันตรงกลาง" ภายในหนึ่งเดือนข้างหน้า ซึ่งหมายความว่า S&P 500 เผชิญแรงกดดันในการปรับตัวลงประมาณ 6% คิดเป็นระดับดัชนีประมาณ 7,300 จุด จากนั้นจึงจะมีความหวังในการฟื้นตัวที่แข็งแกร่งช่วงปลายปี
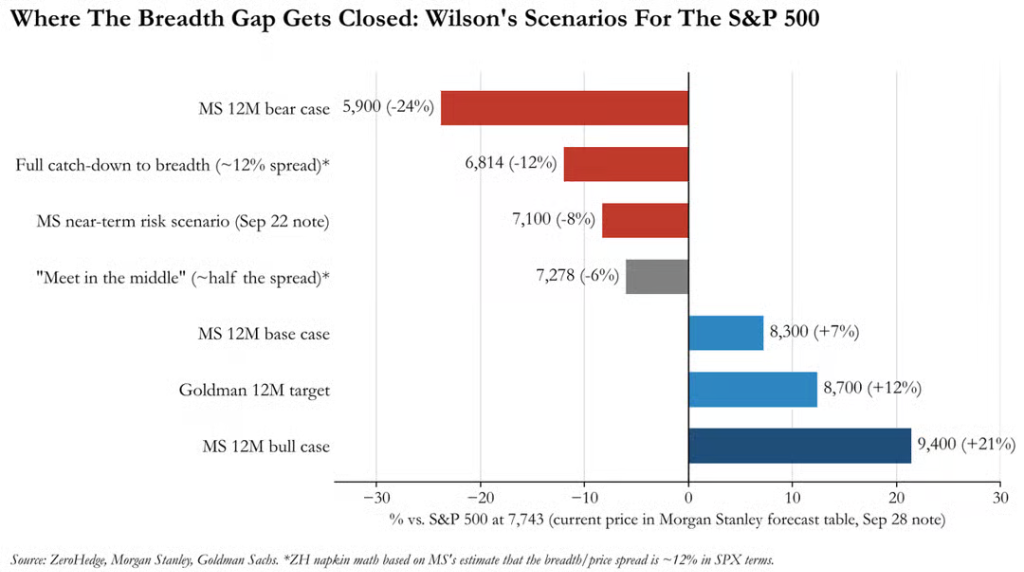
สถานการณ์ที่สอง: หากความผันผวนของพันธบัตรสงบลงก่อน ความกว้างของหุ้นรายตัวจะไล่ตามระดับราคาดัชนี ผลักดันให้ทั้งสองปรับตัวขึ้นด้วยกัน
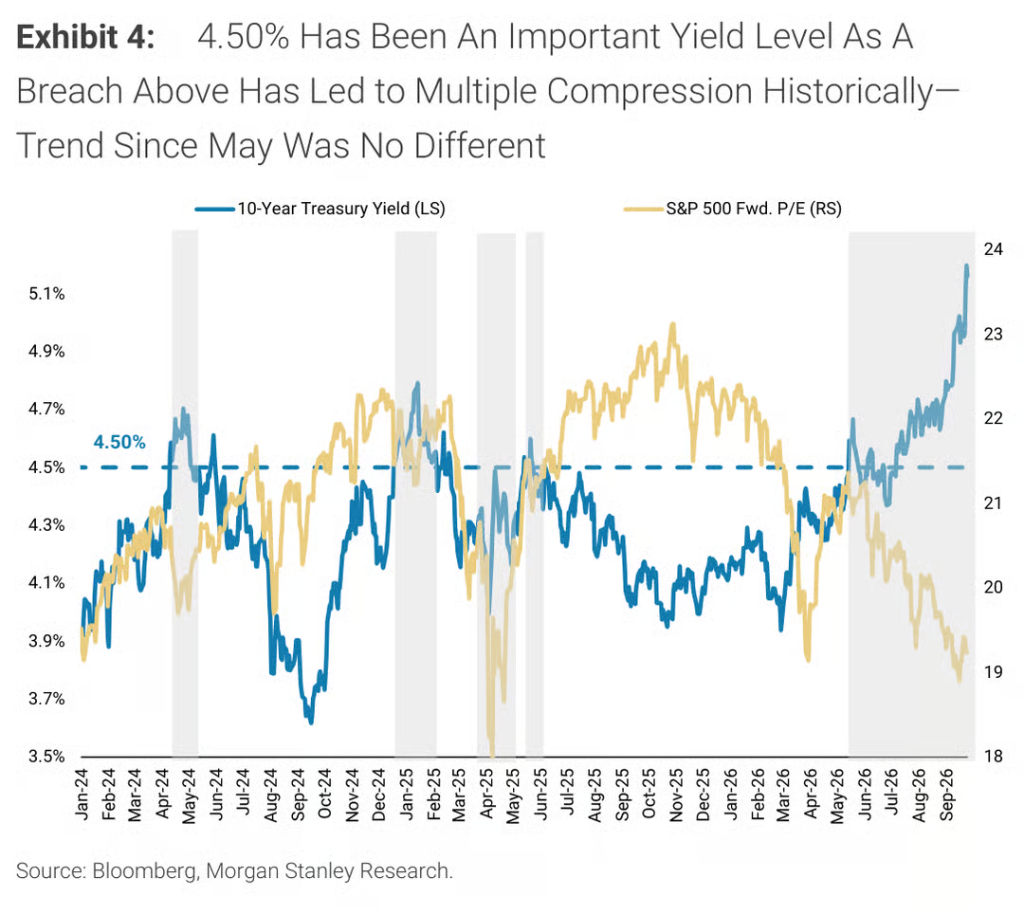
Wilson ถือว่า 4.50% เป็นจุดวิกฤติที่อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี สร้างแรงกดดันอย่างมีนัยสำคัญต่อการประเมินมูลค่าหุ้นมาโดยตลอด หลังจากที่อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี ทะลุระดับนี้ในเดือนพฤษภาคม อัตราส่วนราคาต่อกำไรล่วงหน้าของ S&P 500 ก็ปรับตัวลงอย่างต่อเนื่อง จนถึงวันศุกร์ที่ผ่านมา อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี กลับขึ้นมาอยู่ที่ 5.25% ลบการปรับขึ้นทั้งหมดหลังจากข้อมูลการจ้างงานนอกภาคเกษตรประกาศออก
ดัชนี MOVE ซึ่งวัดความผันผวนของพันธบัตรสหรัฐฯ ปัจจุบันทะลุ 100 แล้ว ขณะที่ VIX ยังคงต่ำกว่า 15 Wilson ชี้ว่า "ในระหว่างการล่มสลายของความกว้างของตลาดและการประเมินมูลค่าที่เกิดขึ้นเมื่อเร็วๆ นี้ ความสงบของ VIX นั้นน่าทึ่งอย่างยิ่ง" และได้ทำเครื่องหมายคำถามสีแดงกำกับความแตกต่างที่ผิดปกตินี้ เขาเชื่อว่าการที่ความผันผวนของหุ้นและพันธบัตรจะประสานกันได้หรือไม่ และเมื่อใด จะเป็นตัวตัดสินขั้นสุดท้ายว่าช่องว่างระหว่างความกว้างของตลาดกับดัชนีจะได้รับการแก้ไขอย่างไร
"Warsh Put": มีอยู่จริง แต่ไม่มีใครรู้ราคาใช้สิทธิ
ที่น่าสังเกตคือ Wilson ได้กล่าวถึงตัวแปรของ Warsh ประธานธนาคารกลางสหรัฐฯ คนใหม่โดยเฉพาะในรายงาน ถึงผลกระทบต่อการกำหนดราคาของตลาด
นับตั้งแต่ Jackson Hole อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 2 ปี ได้ปรับขึ้นเกือบ 60 เบซิสพอยต์ ตลาดตีความสัญญาณที่ Warsh ส่งออกมาว่า: เงินเฟ้อไม่เพียงต้องลดลง แต่ต้องลดลง "เร็วพอ" ด้วย การขึ้นอัตราดอกเบี้ยในเดือนกันยายนยิ่งตอกย้ำฟังก์ชันการตอบสนองนี้
อย่างไรก็ตาม Wilson เชื่อว่าตลาดพันธบัตรอาจตอบสนองเกินเหตุ "ในมุมมองของเรา ตลาดพันธบัตรอาจได้เปลี่ยนไปสู่จุดยืนที่สายเหยี่ยวเกินไปในช่วงที่ผ่านมา" เขายังชี้ว่า ระยะพรีเมียมยังคงทำได้ดี ซึ่งช่วยบรรเทาความกังวลของตลาดเกี่ยวกับความยั่งยืนทางการคลังหรือการที่ธนาคารกลางสหรัฐฯ ล้าหลังเส้นโค้งอย่างรุนแรงได้ในระดับหนึ่ง
ที่สำคัญยิ่งกว่านั้น Wilson ได้ตีความจุดยืนทางทฤษฎีการเงินของประธานธนาคารกลางสหรัฐฯ Warsh ในแบบเฉพาะ:
"ตลาดอาจกำลังสมมติว่ามีการขึ้นอัตราดอกเบี้ยมากเกินไปในปีข้างหน้า ในขณะเดียวกันก็ประเมินความเต็มใจของ Warsh ที่จะใช้资产负债表เพื่อจัดหาเงินทุนสำหรับการขาดดุลหรือรักษาเสถียรภาพของภาวะทางการเงินต่ำเกินไปเมื่อสัญญาณของปัญหาปรากฏขึ้นครั้งแรก การประเมินของเราคือ Warsh จะให้สภาพคล่องในท้าย





