






J.P.Morgan รายงาน: “ตลาดหุ้นช่วงเลือกตั้ง” ปี 2026 พื้นฐานธุรกิจสำคัญกว่าองค์ประกอบพรรคการเมือง


- ประเด็นหลัก: รายงานของ J.P. Morgan เห็นว่าการเลือกตั้งกลางเทอมอาจสร้างความผันผวนต่อตลาดและเปลี่ยนแปลงข้อจำกัดด้านนโยบายบางส่วน แต่การเมืองไม่ใช่กรอบการกำหนดราคาสินทรัพย์ที่เป็นอิสระ นโยบายการเงินและวัฏจักรเศรษฐกิจมหภาคมีอำนาจอธิบายผลตอบแทนตลาดได้ jauh มากกว่าองค์ประกอบของพรรคการเมือง
- ปัจจัยสำคัญ:
- นับตั้งแต่ปี 1937 ในปีที่มีการเลือกตั้งกลางเทอม S&P 500 มีผลตอบแทนรวมเฉลี่ย 9.2% ต่ำกว่าปีที่ไม่มีการเลือกตั้งซึ่งอยู่ที่ 13.3% แต่การย่อตัวในปี 2018 และ 2022 มีสาเหตุหลักจากการเข้มงวดของธนาคารกลางสหรัฐ ไม่ใช่ตัวการเลือกตั้งเอง
- ข้อมูลช่วงปี 1982—2022 แสดงว่าในสามไตรมาสแรกของปีที่มีการเลือกตั้งกลางเทอม ผลตอบแทนเฉลี่ยติดลบเล็กน้อย ขณะที่ไตรมาสที่สี่เพิ่มขึ้นเฉลี่ย 6.6% การปรับตัวดีขึ้นของตลาดมักเริ่มขึ้นแล้วหนึ่งเดือนก่อนวันลงคะแนน
- ภายใต้รัฐบาลที่แบ่งแยกอำนาจ การขยายนโยบายการคลังถูกจำกัด แต่ประธานาธิบดีสหรัฐยังมีอำนาจบริหารอย่างมากในด้านภาษีศุลกากร การเปลี่ยนแปลงในสภาคองเกรสจึงไม่ได้หมายความว่านโยบายการค้าจะเปลี่ยนทิศทางตามไปด้วยเสมอ
- ด้านการกำกับดูแล AI ทิศทางของสองพรรคแตกต่างกันอย่างชัดเจน แต่จะเข้าสู่การกำหนดราคาของตลาดก็ต่อเมื่อมันเปลี่ยนแปลงต้นทุนและความคาดหวังกำไรของบริษัทอย่างแท้จริงแล้วเท่านั้น
- แรงกดดันมหภาคในปี 2026 ตรงเข้ามากกว่า: ดัชนี CPI เดือนสิงหาคมอยู่ที่ 3.4% เมื่อเทียบปีต่อปี ธนาคารกลางสหรัฐขึ้นดอกเบี้ยในเดือนกันยายนสู่ระดับ 3.75%—4.00% และตลาดได้สะท้อนความเป็นไปได้ของการขึ้นดอกเบี้ยอีกครั้งภายในปีนี้แล้ว
- รายงานเน้นว่า เงินเฟ้อ อัตราดอกเบี้ย การขาดดุลการคลัง และภาษีศุลกากร ควรถูกนำมาวิเคราะห์ในกรอบเดียวกัน ผลการเลือกตั้งจะกลายเป็นตัวแปรตลาดที่มีประสิทธิผลได้ก็ต่อเมื่อมันส่งผ่านไปยังปัจจัยพื้นฐานแล้วเท่านั้น
บทนำโดยบรรณาธิการ: เมื่อการเลือกตั้งกลางเทอมของสหรัฐฯ ปี 2026 ใกล้เข้ามา การพูดคุยในตลาดกำลังเปลี่ยนจาก "พรรครีพับลิกันจะรักษารัฐสภาไว้ได้หรือไม่" ไปเป็น "ผลการเลือกตั้งจะเปลี่ยนอะไรได้จริง" ณ กลางเดือนกันยายน พรรครีพับลิกันมีเสียงข้างมากที่ค่อนข้างจำกัดในทั้งสองสภา ความเป็นไปได้ที่รัฐสภาจะกลับไปสู่รัฐบาลแบบแบ่งแยก ทำให้การคลัง ภาษีศุลกากร การกำกับดูแล และการแต่งตั้งประธานาธิบดีกลับมาเป็นตัวแปรทางการเมืองในการกำหนดราคาสินทรัพย์อีกครั้ง แต่เมื่อ "การเลือกตั้งนำมาซึ่งความไม่แน่นอน" กลายเป็นฉันทามติ คำถามที่ลึกกว่านั้นเริ่มปรากฏขึ้น: การเปลี่ยนแปลงทางการเมืองสามารถกำหนดทิศทางของตลาดได้อย่างอิสระมากน้อยเพียงใด และสิ่งที่เรียกว่า "ตลาดเลือกตั้ง" นั้นแท้จริงแล้วเป็นเพียงผลลัพธ์ของวัฏจักรเศรษฐกิจ อัตราดอกเบี้ย และการเปลี่ยนแปลงของกำไรบริษัทหรือไม่?
J.P. Morgan Asset Management ในรายงาน《2026 Midterm Elections》ที่เผยแพร่ในเดือนกันยายน ได้แยกวิเคราะห์คำถามนี้อีกครั้งจากสามมิติ ได้แก่ ภูมิทัศน์การเลือกตั้ง ผลกระทบเชิงนโยบาย และผลการดำเนินงานของตลาดในอดีต โดยข้อมูลหลัก ณ วันที่ 18 กันยายน 2026 หากจะกล่าวว่านี่เป็นรายงานคาดการณ์การเลือกตั้งกลางเทอม ก็คงไม่เท่ากับว่ามันพยายามตอบคำถามที่เหมาะกับนักลงทุนมากกว่า: การเลือกตั้งส่งผ่านนโยบายอย่างไรและสุดท้ายเข้าไปสู่ราคาสินทรัพย์ได้อย่างไร
ในรายงานชุดนี้ สิ่งที่ J.P. Morgan ทำจริง ๆ คือการแยก "การเลือกตั้งกลางเทอมจะส่งผลต่อหุ้นสหรัฐฯ หรือไม่" ออกเป็นชุดคำถามเชิงโครงสร้างที่ลึกกว่า: การควบคุมรัฐสภาเพียงพอที่จะเปลี่ยนเส้นทางด้านการคลังและการกำกับดูแลหรือไม่? ความอ่อนแอในประวัติศาสตร์ของการเลือกตั้งกลางเทอมนั้นมาจากความไม่แน่นอนทางการเมือง หรือมาจากแรงกระแทกทางมหภาคในช่วงเดียวกันกันแน่? และเมื่อความเสี่ยงทางการเมืองจางหายไปในที่สุด ตัวแปรที่แท้จริงซึ่งกำหนดว่าตลาดจะขึ้นต่อได้หรือไม่คืออะไร?
ประการแรก วิธีที่การเมืองส่งผลต่อตลาดกำลังเปลี่ยนจาก "ป้ายพรรค" กลับไปสู่ "การส่งผ่านนโยบาย" ในอดีต นักลงทุนมักเปรียบเทียบผลตอบแทนหุ้นภายใต้พรรคการเมืองหรือองค์ประกอบรัฐสภาที่แตกต่างกันโดยตรง แต่ J.P. Morgan เตือนว่าสถิติลักษณะนี้ยากที่จะอธิบายความเป็นเหตุเป็นผล สิ่งที่น่าจับตามองกว่าในปี 2026 คือ หากเกิดรัฐบาลแบบแบ่งแยก พื้นที่ในการขยายการคลังอาจถูกจำกัดมากขึ้น ความเสี่ยงจากการปิดหน่วยงานรัฐบาลและการเจรจาเพดานหนี้อาจเพิ่มขึ้น แต่ในด้านภาษีศุลกากรซึ่งประธานาธิบดีมีอำนาจบริหารค่อนข้างมาก การเปลี่ยนแปลงของรัฐสภาอาจไม่ได้หมายความว่านโยบายจะเปลี่ยนทิศทางตามไปด้วย การกำกับดูแล AI ก็เช่นกัน ทั้งสองพรรคมีจุดเน้นเชิงนโยบายที่แตกต่างกัน แต่ความแตกต่างเหล่านี้จะเข้าสู่การกำหนดราคาในตลาดก็ต่อเมื่อมันเปลี่ยนต้นทุน การลงทุน และความคาดหวังกำไรของบริษัทอย่างแท้จริงเท่านั้น
ประการที่สอง รายงานระบุว่า "ผลการดำเนินงานในปีที่มีการเลือกตั้งกลางเทอมแย่กว่า" ไม่เท่ากับ "การเลือกตั้งทำให้ตลาดร่วง" ตั้งแต่ปี 1937 ผลตอบแทนรวมเฉลี่ยของ S&P 500 ในปีที่มีการเลือกตั้งกลางเทอมอยู่ที่ประมาณ 9.2% ต่ำกว่าปีที่ไม่มีารเลือกตั้งกลางเทอมที่ 13.3% และความผันผวนก็สูงกว่า แต่การย่อตัวลงอย่างชัดเจนในปี 2018 และ 2022 เกิดขึ้นพร้อมกับวัฏจักรการเข้มงวดของธนาคารกลางสหรัฐฯ ขณะที่ปี 2002 อยู่ในช่วงปรับฐานหลังการแตกของฟองสบู่เทคโนโลยี J.P. Morgan จึงเน้นว่า ในการทำความเข้าใจปีเหล่านี้ บริบททางเศรษฐกิจสำคัญกว่าบริบททางการเมือง ซึ่งหมายความว่าข้อมูลในอดีตสามารถอธิบายได้ว่าตลาดมีความผันผวนมากขึ้นในช่วงการเลือกตั้ง แต่ไม่เพียงพอที่จะสร้างสายสัมพันธ์เชิงสาเหตุที่มั่นคงระหว่าง "การเลือกตั้ง—ขึ้นลง"
ประการที่สาม สิ่งที่ตลาดซื้อขายไม่ใช่เพียงผลการเลือกตั้ง แต่เป็นการจางหายไปของความไม่แน่นอนเอง ข้อมูลในอดีตช่วงปี 1982—2022 แสดงให้เห็นว่าผลตอบแทนเฉลี่ยของสามไตรมาสแรกในปีที่มีการเลือกตั้งกลางเทอมติดลบเล็กน้อย ขณะที่ไตรมาสที่สี่เพิ่มขึ้นเฉลี่ย 6.6% ที่สำคัญกว่านั้น การปรับตัวดีขึ้นโดยเฉลี่ยของตลาดมักเริ่มขึ้นก่อนวันเลือกตั้งไม่ถึงหนึ่งเดือน ซึ่งหมายความว่าการเคลื่อนไหวหลังการเลือกตั้งไม่อาจเข้าใจง่าย ๆ ว่าเป็น "การซื้อขายตามทิศทางหลังจากผลลัพธ์ชัดเจน" แต่ใกล้เคียงกับการกำหนดราคาความเสี่ยงใหม่หลังจากสถานการณ์นโยบายต่าง ๆ ค่อย ๆ บรรจบเข้าหากัน
ประการที่สี่ สิ่งที่กดทับการเลือกตั้งในปี 2026 จริง ๆ ยังคงเป็นวัฏจักรมหภาค J.P. Morgan นำเงินเฟ้อ อัตราดอกเบี้ย การขาดดุลการคลัง และภาษีศุลกากรใส่ไว้ในกรอบวิเคราะห์เดียวกัน โดยพื้นฐานแล้วเป็นการเตือนนักลงทุนว่า แม้แผนที่รัฐสภาจะเปลี่ยนแปลง แต่ตราบใดที่ตัวแปรอย่างการเติบโต นโยบายการเงิน กำไรบริษัท และการประเมินมูลค่าไม่เปลี่ยนแปลงไปพร้อมกัน ตรรกะการกำหนดราคาของตลาดโดยรวมก็อาจไม่ถูกเขียนใหม่ตามไปด้วย บทวิเคราะห์ตลาดอีกชิ้นหนึ่งที่มุ่งเน้นการเลือกตั้งกลางเทอมของ他们也ชี้ให้เห็นเช่นกันว่า นโยบายการเงิน ตลาดแรงงาน กำไรบริษัท และการประเมินมูลค่า สามารถอธิบายผลตอบแทนในอนาคตได้ดีกว่าการที่รัฐบาลถูกควบคุมโดยพรรคผสมใด
หากบีบรายงานชุดนี้ให้เหลือเพียงข้อสรุปเดียว นั่นคือ: การเลือกตั้งกลางเทอมสามารถสร้างความผันผวน และสามารถเปลี่ยนข้อจำกัดเชิงนโยบายบางส่วนได้ แต่มันไม่ใช่ตรรกะการลงทุนที่เป็นอิสระจากวัฏจักรเศรษฐกิจ สิ่งที่ต้องจับตามองจริง ๆ คือ หลังการเลือกตั้ง การคลัง การค้า และการกำกับดูแลมีการเปลี่ยนแปลงมากพอหรือไม่ และส่งผ่านต่อไปยังเงินเฟ้อ อัตราดอกเบี้ย การเติบโต และกำไรบริษัทหรือไม่
ในความหมายนี้ สิ่งที่บทความนี้พูดถึงไม่ใช่เพียงการเลือกตั้งกลางเทอมของสหรัฐฯ ปี 2026 แต่เป็นคำถามตลาดที่กว้างกว่า: เมื่อเหตุการณ์ทางการเมืองขึ้นพาดหัวข่าว สิ่งที่นักลงทุนต้องระบุให้ได้คือตัวเหตุการณ์เอง หรือกลไกการส่งผ่านที่อยู่เบื้องหลังเหตุการณ์ซึ่งสามารถเปลี่ยนปัจจัยพื้นฐานได้?
เนื้อหาต้นฉบับมีดังนี้ (เพื่อความสะดวกในการอ่าน เนื้อหาต้นฉบับได้รับการเรียบเรียงบางส่วน):
การเลือกตั้งกลางเทอมของสหรัฐฯ มักเป็นหนึ่งในช่วงเวลาที่ตลาดการเงินถูกดึงดูดด้วยเรื่องเล่าทางการเมืองมากที่สุด
พรรคใดจะชนะสภาผู้แทนราษฎร? วุฒิสภาจะเปลี่ยนมือหรือไม่? หากเกิดรัฐบาลแบบแบ่งแยก มาตรการกระตุ้นการคลังจะอ่อนแอลงหรือไม่? การกำกับดูแลจะเปลี่ยนทิศทางอย่างกะทันหันหรือไม่?
คำถามเหล่านี้ย่อมส่งผลต่อนโยบาย แต่ J.P. Morgan ใน《2026 Midterm Elections》ฉบับล่าสุดพยายามเน้นอีกเรื่องหนึ่ง: ในประวัติศาสตร์ นักลงทุนมักประเมินความสามารถในการอธิบายของ "ใครควบคุมรัฐสภา" ต่อผลตอบแทนระยะยาวของตลาดสูงเกินไป
รายงานชุดนี้พูดถึงตามลำดับถึงภูมิทัศน์การเลือกตั้งปี 2026 การเปลี่ยนแปลงนโยบายภายใต้องค์ประกอบรัฐสภาที่แตกต่างกัน และผลการดำเนินงานของหุ้นสหรัฐฯ ก่อนและหลังการเลือกตั้งกลางเทอมในอดีต แต่จุดลงเอยสุดท้ายไม่ใช่การเมือง หากเป็นกรอบการกำหนดราคาสินทรัพย์ที่ดั้งเดิมกว่า ได้แก่ นโยบายการเงิน นโยบายการคลัง การเติบโตทางเศรษฐกิจ การจ้างงาน กำไรบริษัท และการประเมินมูลค่า ซึ่งมักสำคัญกว่าองค์ประกอบของพรรคการเมือง
ทั้งสองสภาใกล้กันมาก แต่สิ่งที่ตลาดสนใจจริง ๆ คือ นโยบายสามารถเปลี่ยนแปลงได้หรือไม่
เมื่อมองจากการเลือกตั้งเอง ปี 2026 มีพื้นที่สำหรับการจัดองค์ประกอบรัฐสภาใหม่ค่อนข้างมาก
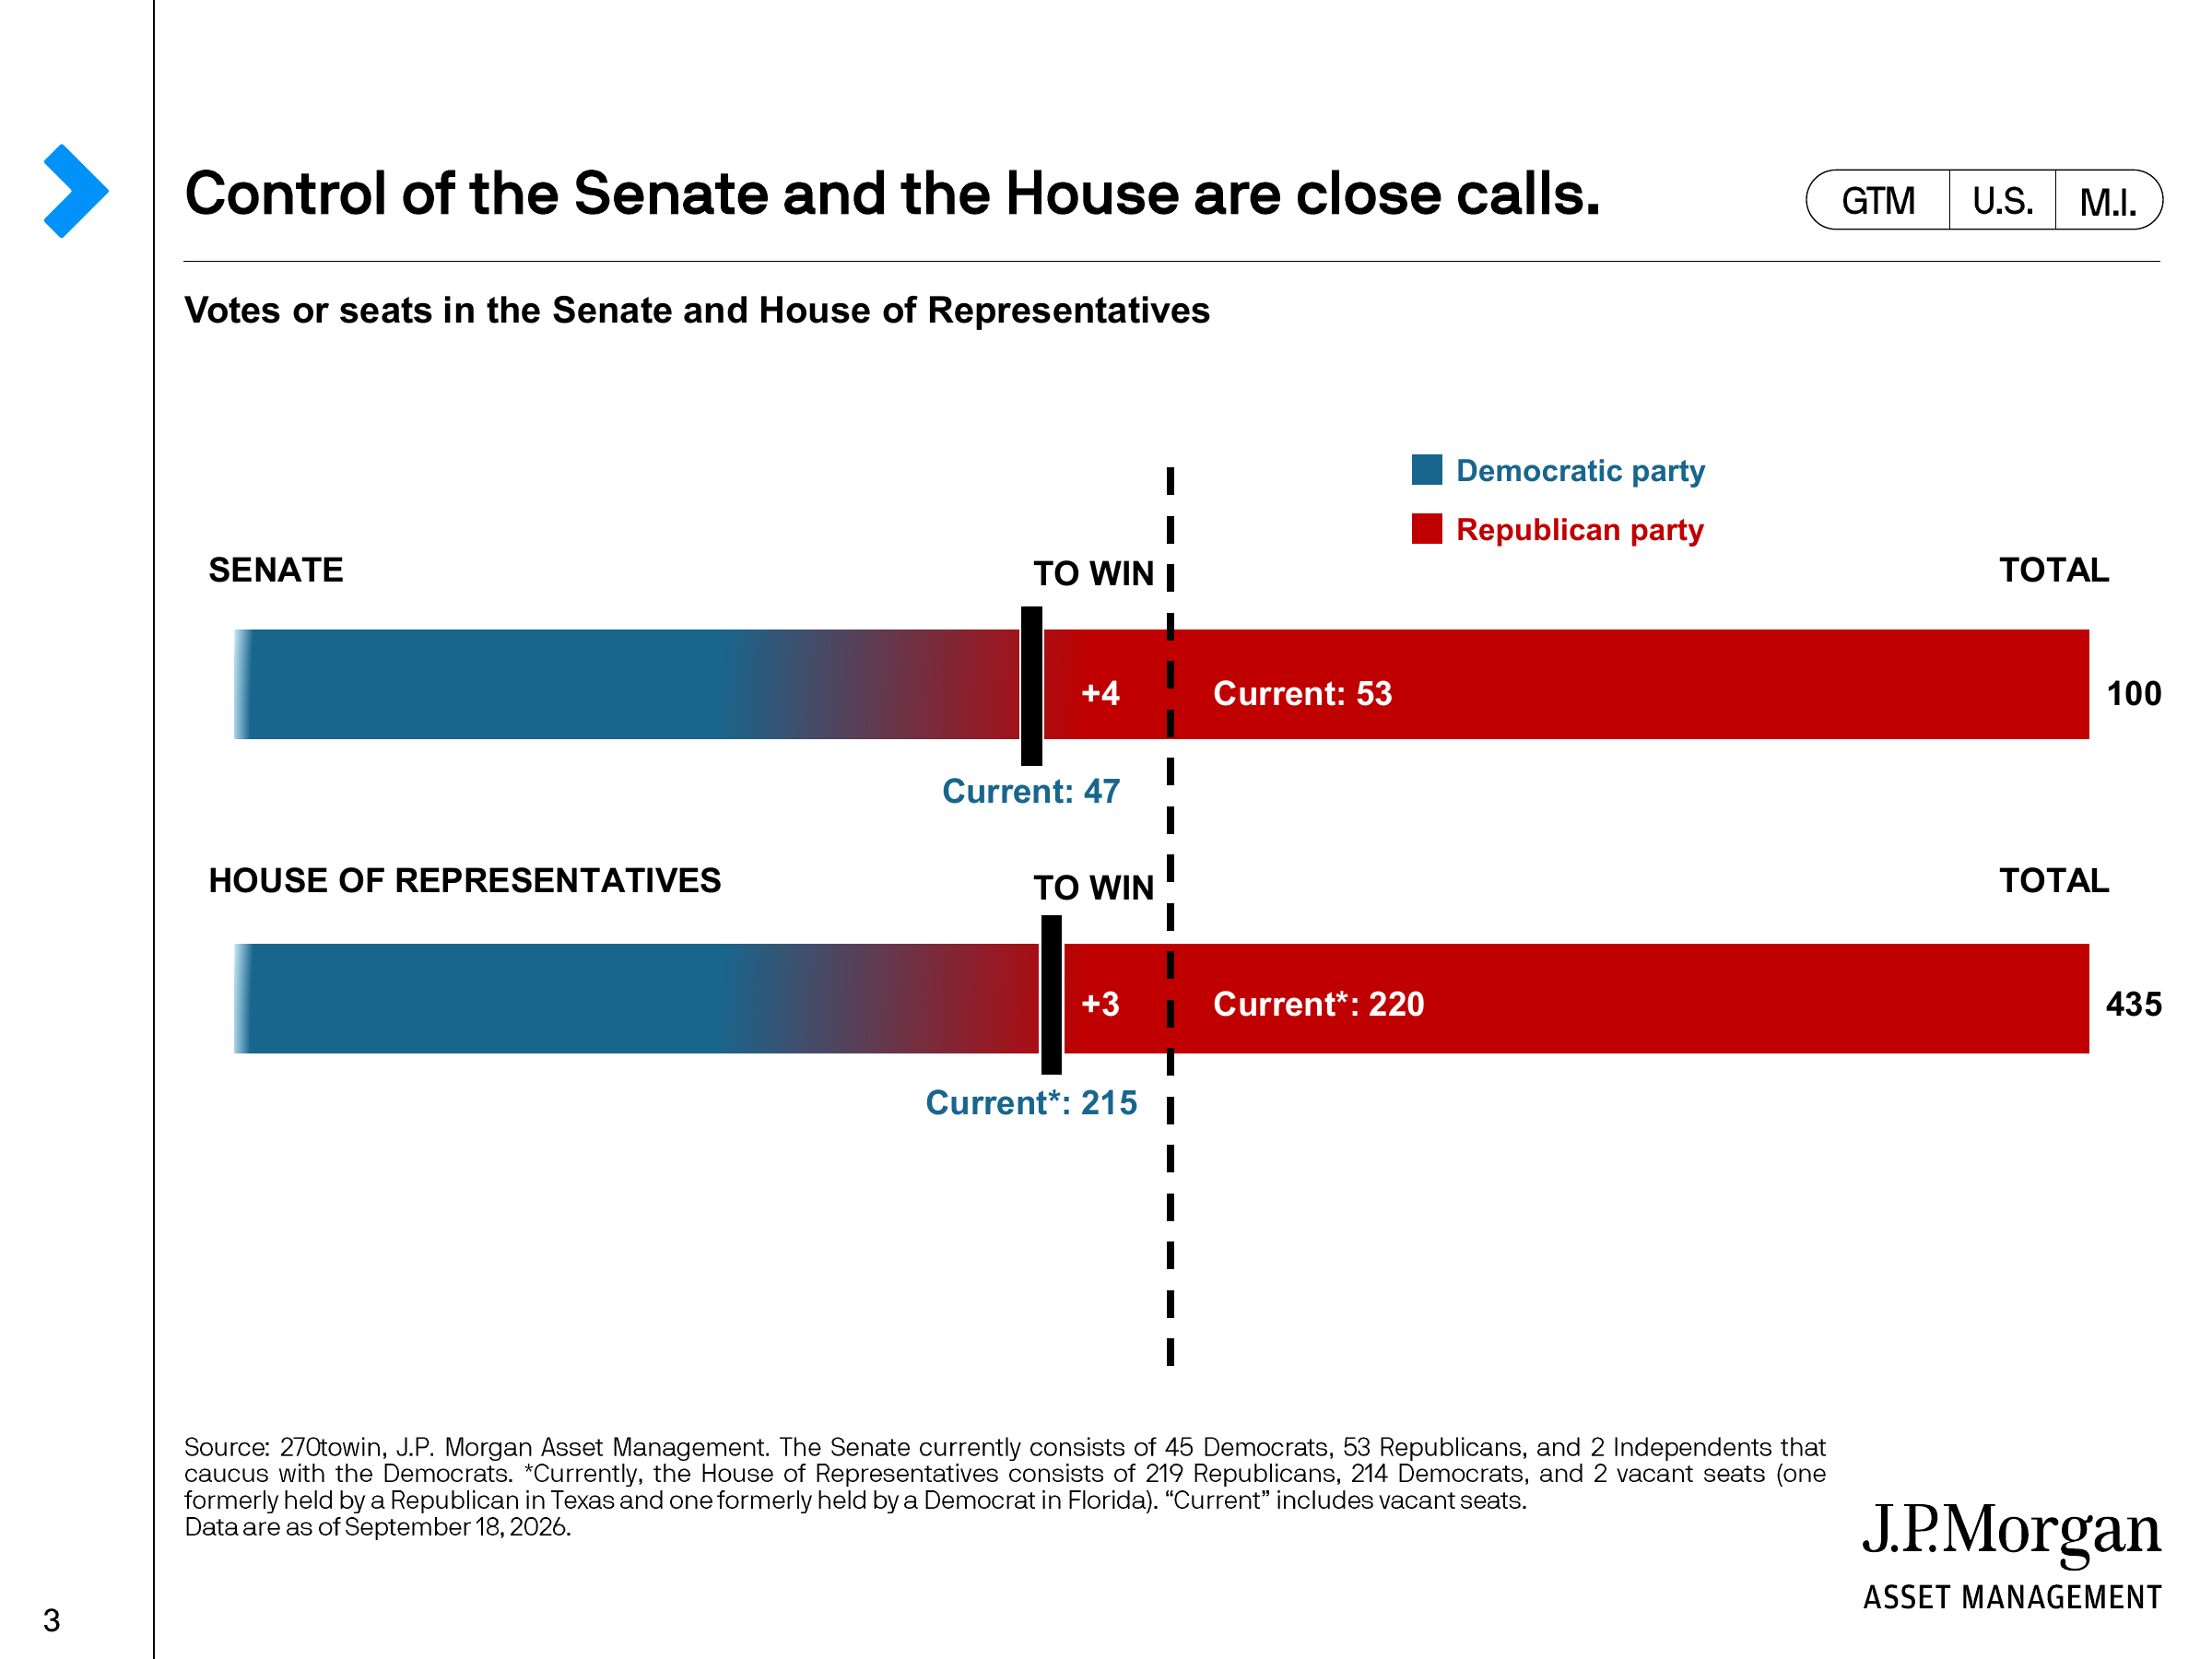
สถิติของ J.P. Morgan แสดงให้เห็นว่า ณ วันที่ 18 กันยายน วุฒิสภาประกอบด้วยสมาชิกรีพับลิกัน 53 คน สมาชิกเดโมแครต 45 คน และสมาชิกอิสระ 2 คนที่ลงคะแนนร่วมกับกลุ่มเดโมแครต หากเดโมแครตต้องการครองเสียงข้างมาก จำเป็นต้องได้ที่นั่งเพิ่มสุทธิ 4 ที่นั่ง ขณะที่เสียงข้างมากในสภาผู้แทนราษฎรก็แคบเช่นกัน
แต่รายงานชุดนี้ไม่ได้ถือว่า "รัฐสภาเปลี่ยนมือ" เท่ากับ "ตรรกะตลาดกลับทิศ" โดยตรง แต่ให้ความสนใจว่าหลังจากแผนที่รัฐสภาเปลี่ยนแปลง นโยบายใดจะถูกจำกัด และนโยบายใดยังสามารถผลักดันต่อไปได้
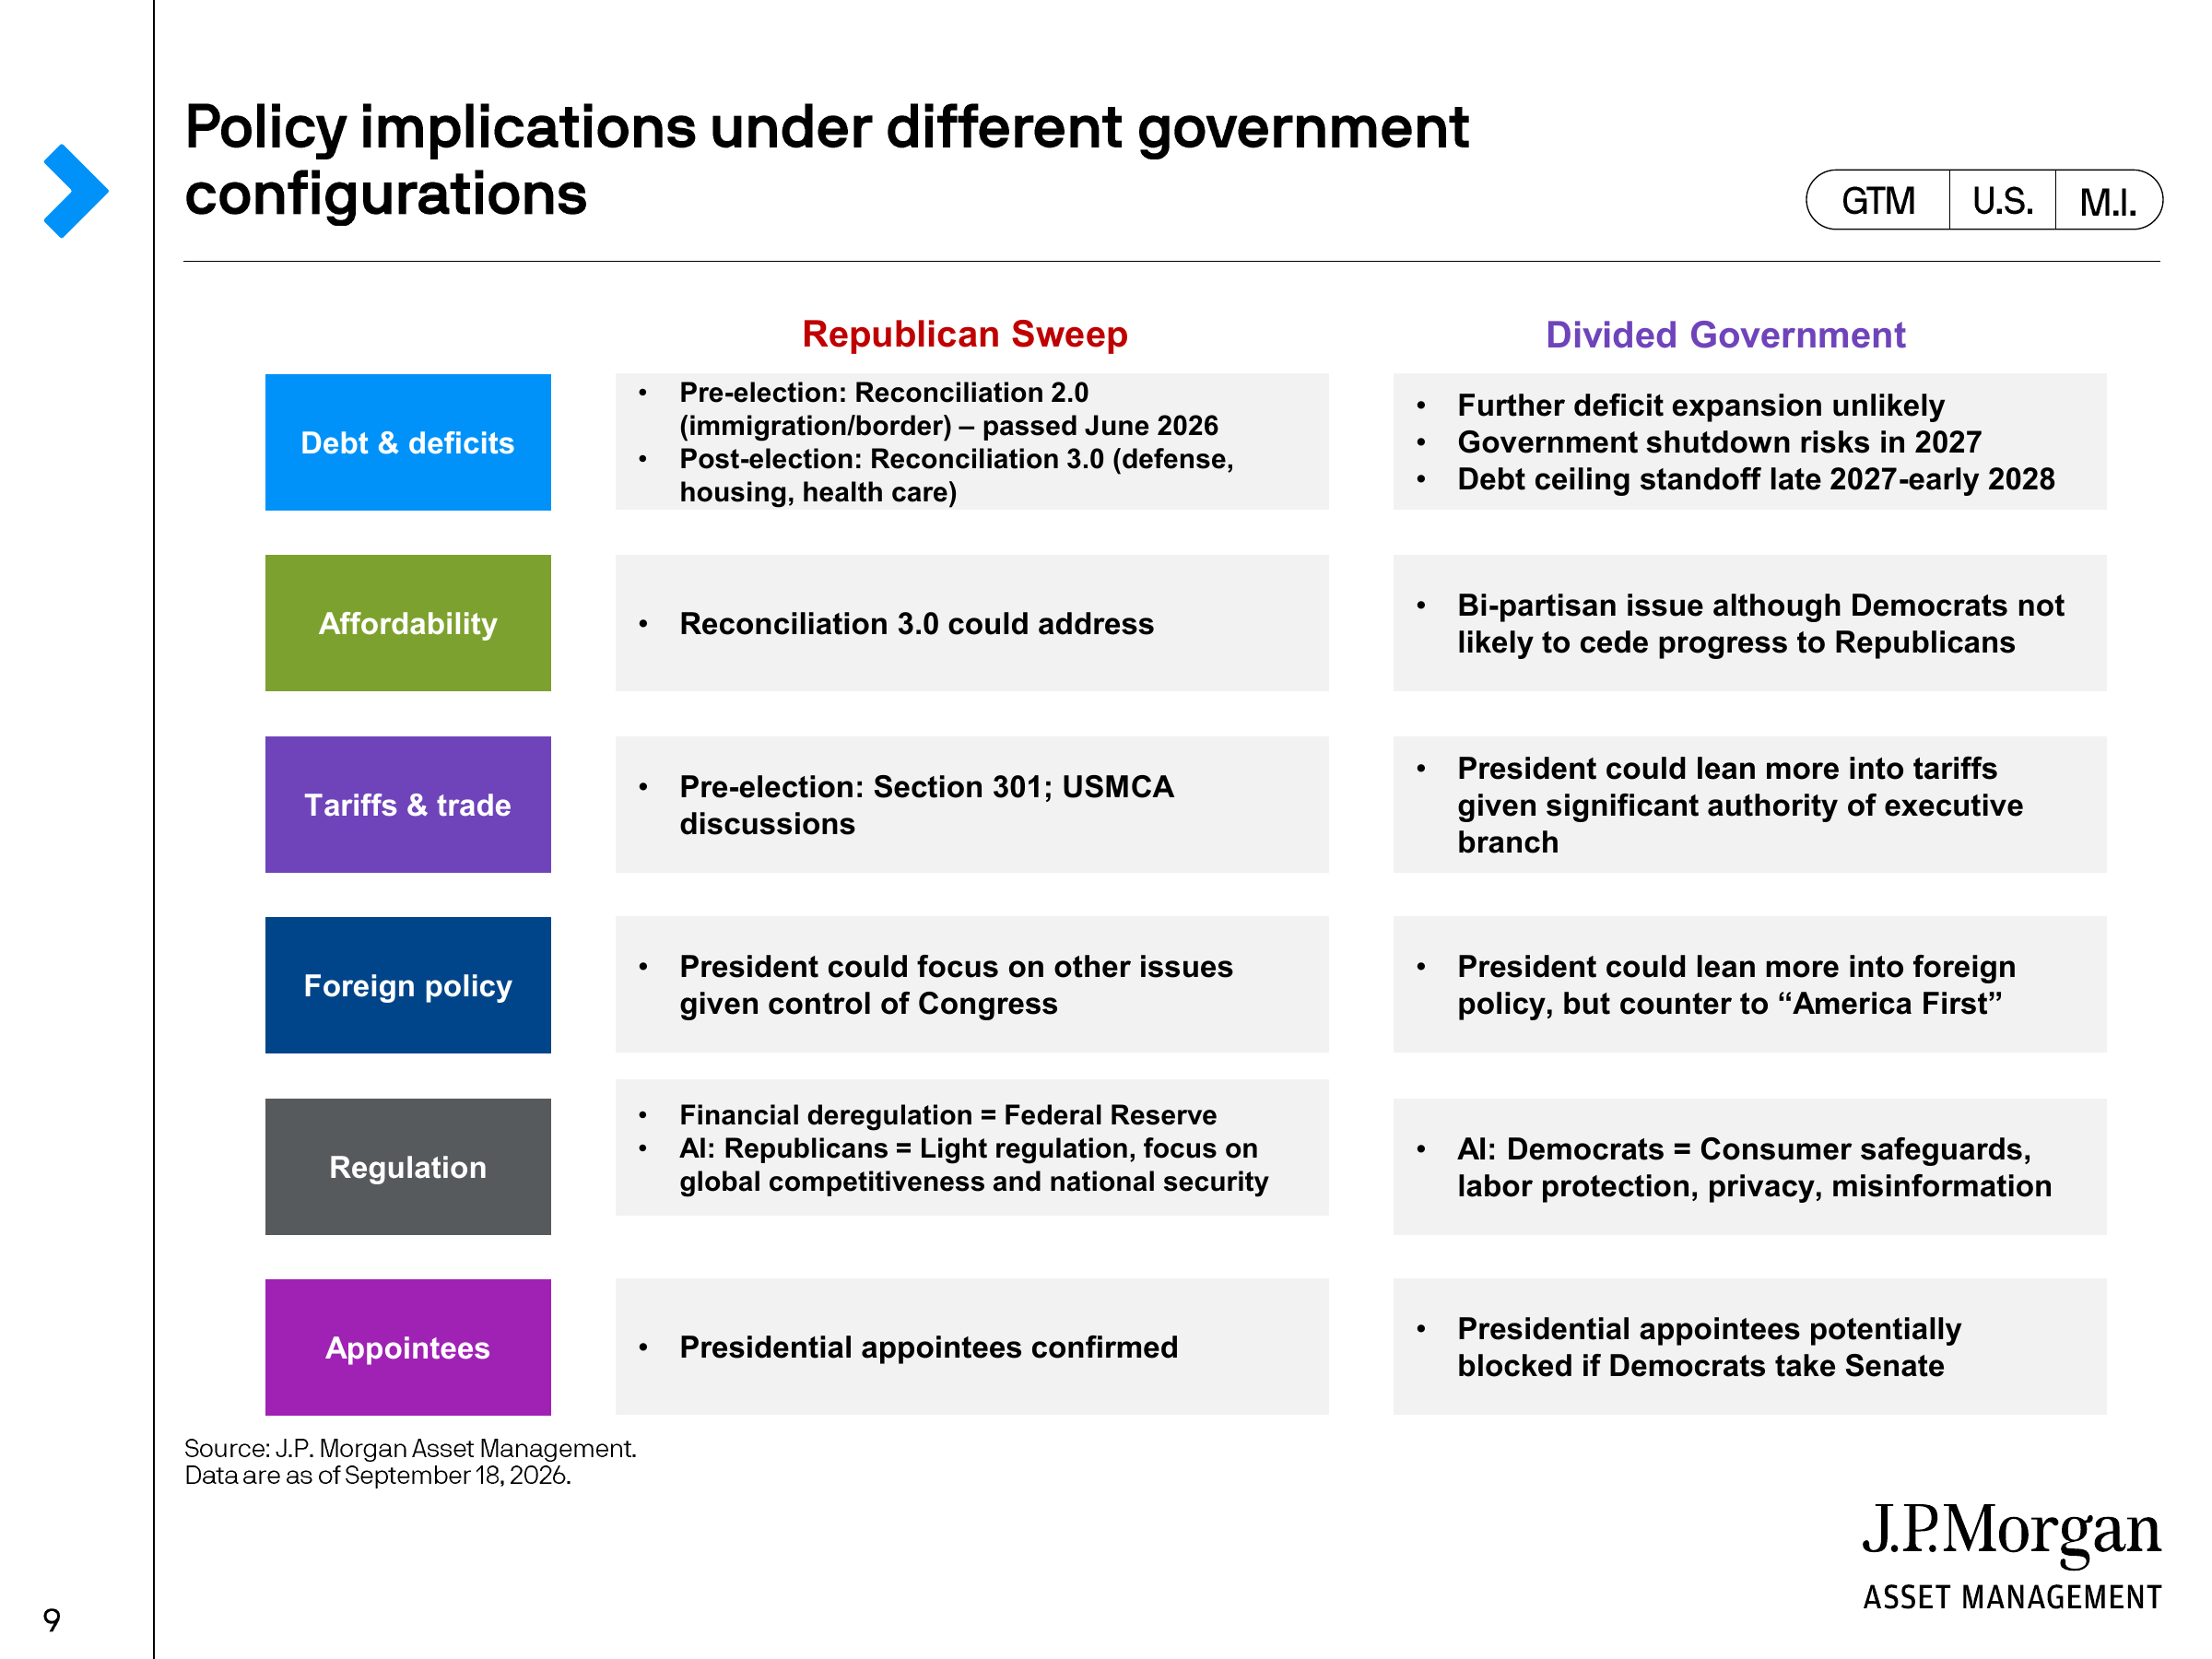
ยกตัวอย่างการคลัง J.P. Morgan เห็นว่า หากเกิดรัฐบาลแบบแบ่งแยก พื้นที่ในการขยายการขาดดุลการคลังเพิ่มเติมอาจถูกจำกัดมากขึ้น ในขณะเดียวกัน การปิดหน่วยงานรัฐบาลในปี 2027 และการเจรจาเพดานหนี้ตั้งแต่ปลายปี 2027 ถึงต้นปี 2028 อาจกลับมาเป็นจุดเสี่ยงของตลาดอีกครั้ง ในทางกลับกัน หากรีพับลิกันยังคงควบคุมรัฐสภา กฎหมายประสานงบประมาณฉบับใหม่อาจยังเกี่ยวข้องกับด้านกลาโหม ที่อยู่อาศัย และการแพทย์
นี่แสดงให้เห็นว่าผลกระทบของการเลือกตั้งต่อตลาดไม่ใช่ห่วงโซ่ง่าย ๆ ที่ว่า "พรรคใดชนะ→หุ้นขึ้นหรือลง" แต่ต้องผ่านนโยบายก่อน แล้วจึงส่งผ่านไปยังการขาดดุล การเติบโต เงินเฟ้อ และอัตราดอกเบี้ย
การคลังอาจถูกจำกัดโดยรัฐสภา แต่ภาษีศุลกากรและการกำกับดูแลไม่ได้ขึ้นอยู่กับรัฐสภาทั้งหมด
ความแตกต่างนี้ชัดเจนเป็นพิเศษในนโยบายการค้า
J.P. Morgan ชี้ว่า ในสถานการณ์รัฐบาลแบบแบ่งแยก ประธานาธิบดียังคงมีอำนาจบริหารค่อนข้างมาก ดังนั้นนโยบายการค้าอาจไม่หดตัวลงอย่างชัดเจนเมื่อการควบคุมรัฐสภาเปลี่ยนแปลง รายงานกล่าวถึงภาษีศุลกากร Section 301 รอบใหม่และการหารือที่เกี่ยวข้องกับ USMCA ได้กลับเข้าสู่สายตานโยบายอีกครั้ง ณ วันที่ 18 กันยายน อัตราภาษีศุลกากรเฉลี่ยที่แท้จริงของสินค้าอุปโภคบริโภคนำเข้าของสหรัฐฯ อยู่ที่ประมาณ 10.6%
กล่าวอีกนัยหนึ่ง การเปลี่ยนแปลงของรัฐสภาอาจส่งผลชัดเจนต่อกฎหมายการคลัง แต่ไม่อาจจำกัดนโยบายภาษีศุลกากรในระดับเดียวกันได้เสมอไป
ด้านการกำกับดูแลอาจแสดงความแตกต่างเชิงนโยบายที่ชัดเจนกว่า ในหัวข้อ AI J.P. Morgan สรุปทิศทางนโยบายของรีพับลิกันว่าเป็นการกำกับดูแลที่เบากว่า เน้นความสามารถในการแข่งขันระดับโลกและความมั่นคงแห่งชาติ ส่วนนโยบายที่เกี่ยวข้องของเดโมแครตเน้นการคุ้มครองผู้บริโภค สิทธิแรงงาน ความเป็นส่วนตัว และการจัดการข้อมูลเท็จมากกว่า ต้องเน้นว่าสิ่งที่อธิบายไว้ที่นี่คือการสรุปทิศทางนโยบายของ J.P. Morgan ภายใต้การจัดตั้งรัฐบาลสองรูปแบบ และไม่ได้หมายความว่ากฎระเบียบเฉพาะจะลงเอยตามกรอบนี้อย่างแน่นอน
ดังนั้น จากมุมมองการกำหนดราคาสินทรัพย์ สิ่งที่สำคัญจริง ๆ ไม่ใช่ป้ายทางการเมืองเอง แต่เป็นว่าความแตกต่างเชิงนโยบายเหล่านี้สุดท้ายเพียงพอที่จะเปลี่ยนต้นทุนของบริษัท แผนการลงทุน อัตรากำไร และเงินเฟ้อมหภาคหรือไม่
ปีที่มีการเลือกตั้งกลางเทอมอ่อนแอกว่าจริง แต่ "การเลือกตั้งทำให้ร่วง" ไม่เป็นจริง
ข้อมูลในอดีตดูเหมือนทำให้เกิดภาพจำได้ง่ายว่า การเลือกตั้งกลางเทอมไม่ดีต่อหุ้นสหรัฐฯ
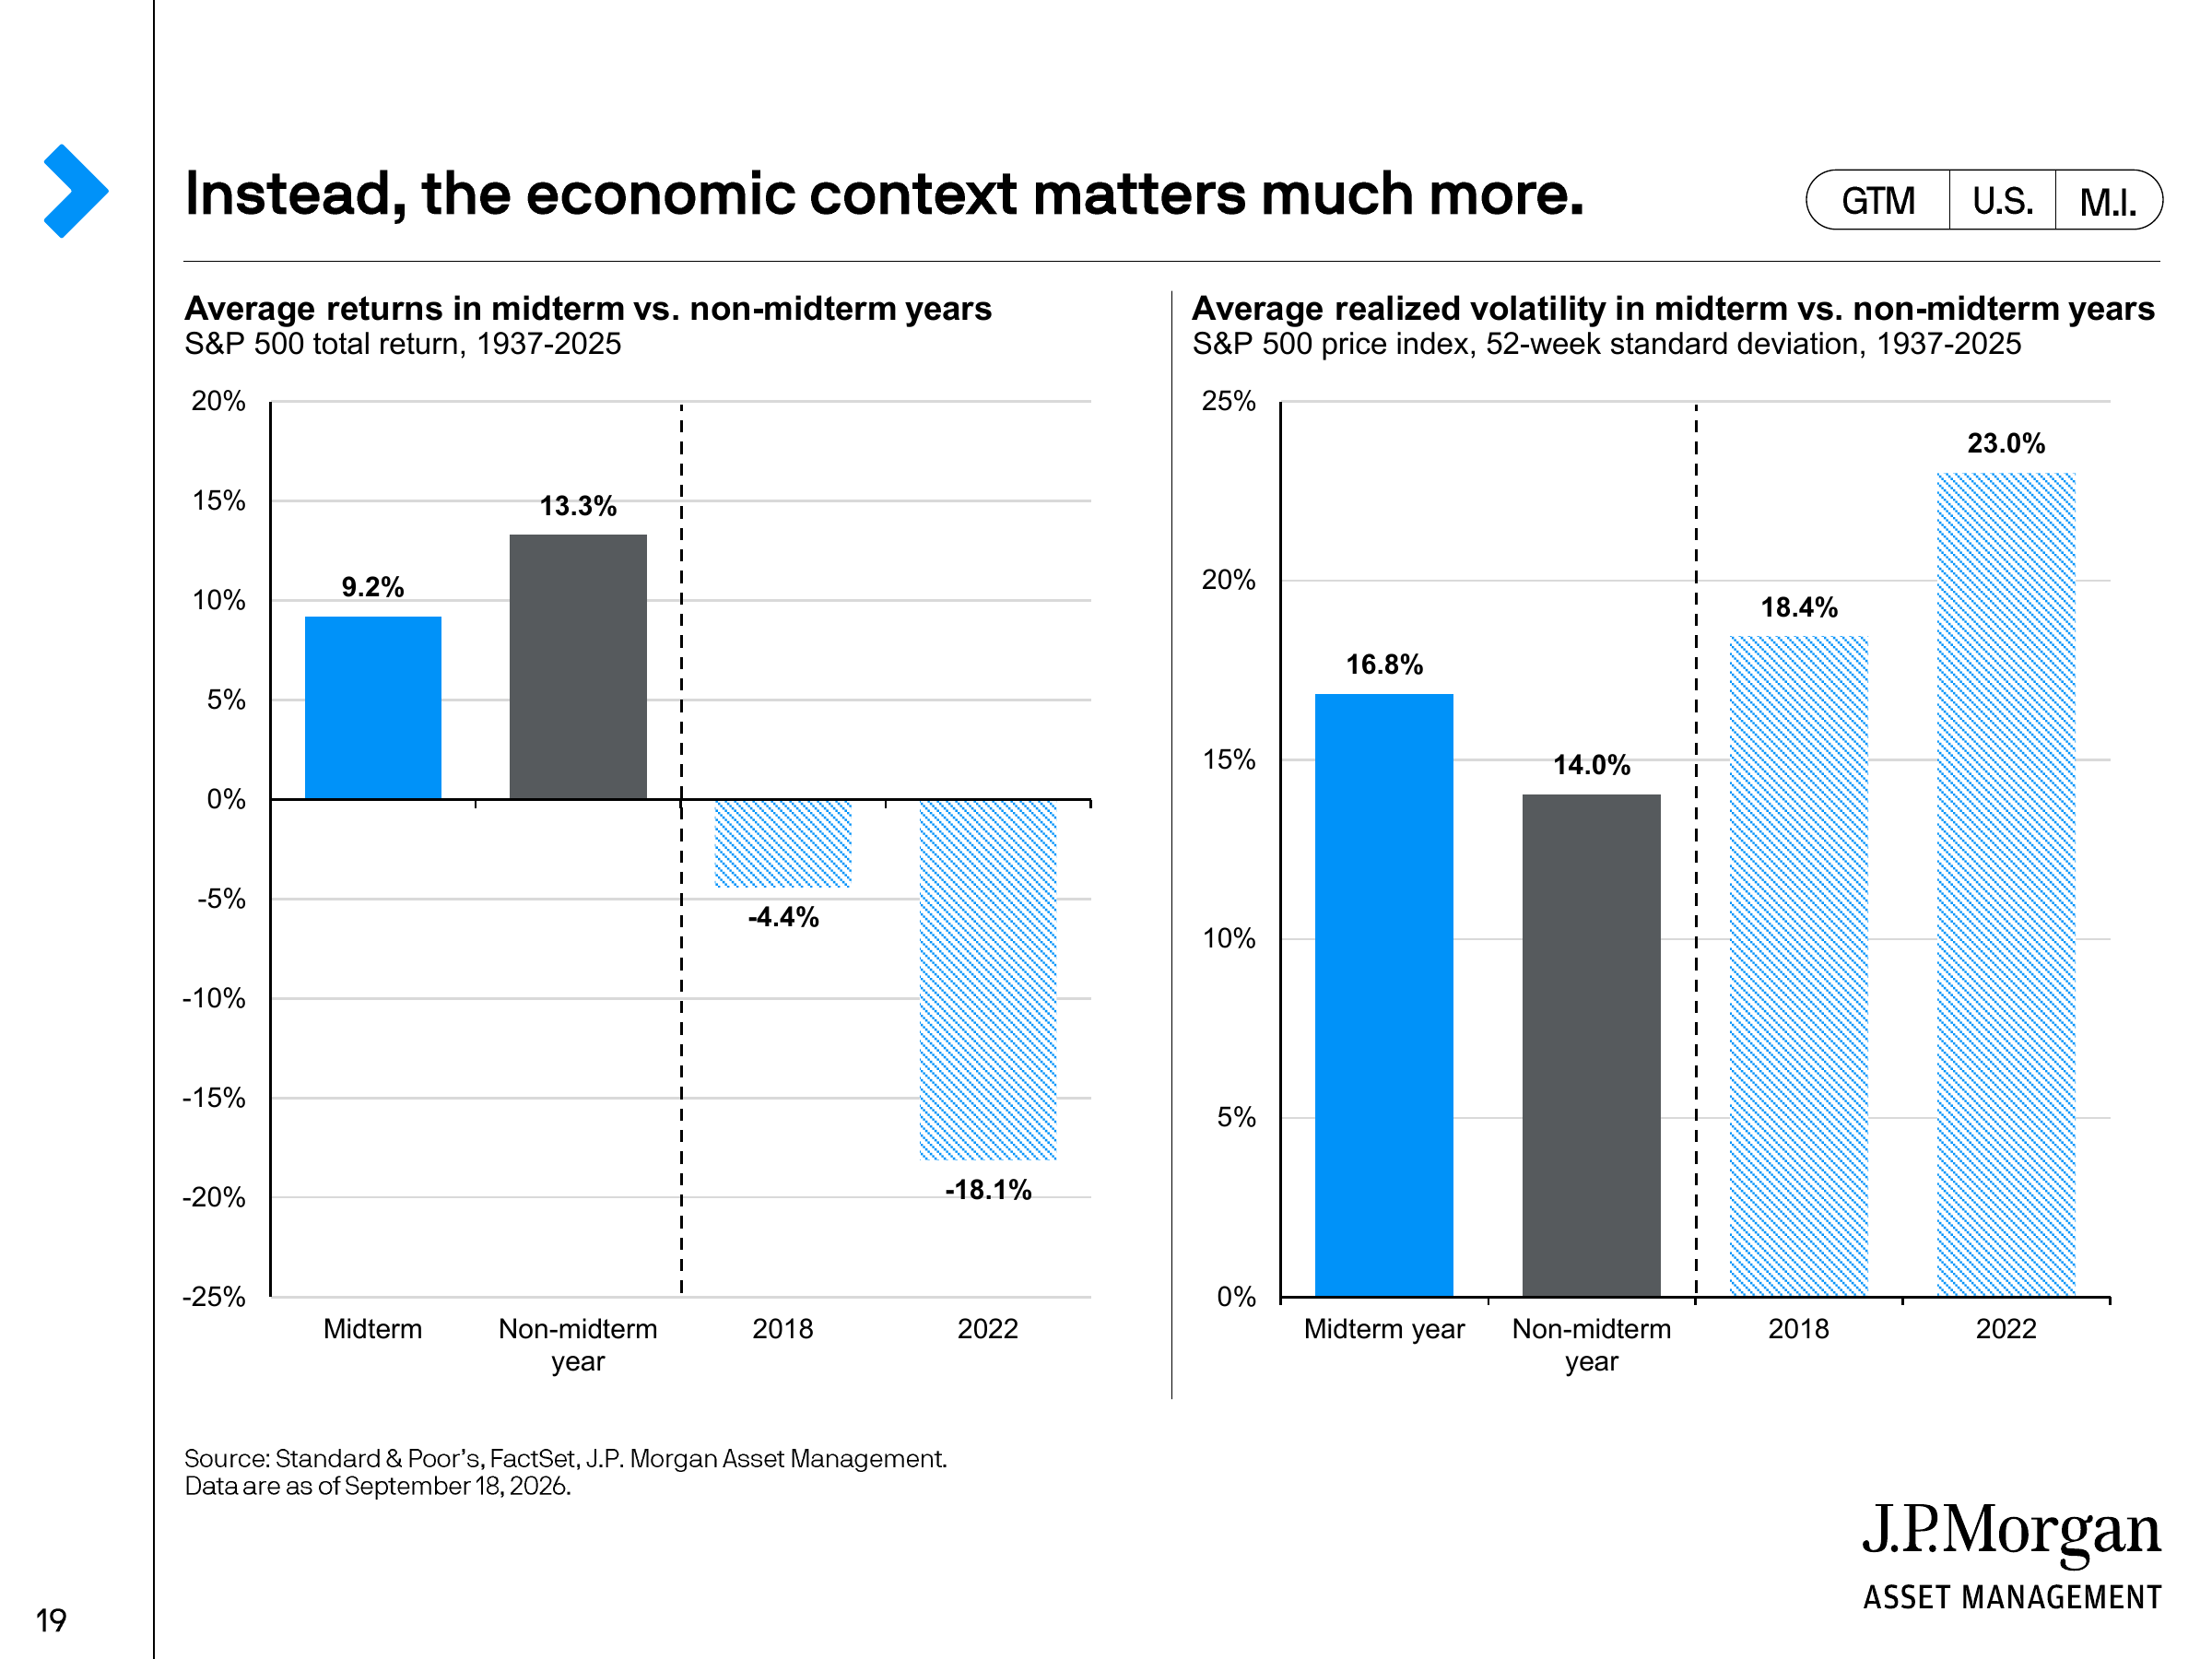
สถิติของ J.P. Morgan แสดงให้เห็นว่า ตั้งแต่ปี 1937 ผลตอบแทนรวมเฉลี่ยของ S&P 500 ในปีที่มีการเลือกตั้งกลางเทอมอยู่ที่ 9.2% ต่ำกว่าปีที่ไม่มีารเลือกตั้งกลางเทอมที่ 13.3% และความผันผวนที่แท้จริงเฉลี่ยในปีที่มีการเลือกตั้งกลางเทอมก็สูงกว่า
แต่ค่าเฉลี่ยปกปิดประเด็นสำคัญประการหนึ่ง: ปีที่มีการเลือกตั้งกลางเทอมมักเกิดเหตุการณ์มหภาคอื่นที่สำคัญกว่าพร้อมกัน
ปี 2018 ผลตอบแทนรวมตลอดปีของ S&P 500 อยู่ที่ประมาณ -4.4% และปี 2022 อยู่ที่ประมาณ -18.1% ทั้งสองปีเป็นปีที่มีการเลือกตั้งกลางเทอมพอดี แต่ J.P. Morgan เชื่อมโยงแรงกดดันในตลาดหลักกับความเข้มงวดด้านนโยบายการเงินของธนาคารกลางสหรัฐฯ ในขณะนั้น ปี 2002 ก็เป็นปีที่มีการเลือกตั้งกลางเทอมที่ผลการดำเนินงานย่ำแย่เช่นกัน โดยตลาดยังคงย่อยผลจากการแตกของฟองสบู่ดอทคอม
ดังนั้น การสรุปปีเหล่านี้ง่าย ๆ ว่า "เพราะมีการเลือกตั้งกลางเทอม ตลาดหุ้นจึงไม่ดี" จริง ๆ แล้วเป็นการสับสนระหว่างความสัมพันธ์และความเป็นเหตุเป็นผล
นี่ก็เป็นประเด็นที่รายงานทั้งชุดของ J.P. Morgan เน้นซ้ำแล้วซ้ำเล่า: ในการทำความเข้าใจผลตอบแทนตลาดในอดีต สภาพแวดล้อมทางเศรษฐกิจมักมีพลังในการอธิบายมากกว่าสภาพแวดล้อมทางการเมือง
ฤดูกาลที่ชัดเจนจริงคือสามไตรมาสแรกอ่อนแอ ไตรมาสสี่ฟื้นตัว
หากจำเป็นต้องหาลักษณะร่วมของปีที่มีการเลือกตั้งกลางเทอมจากประวัติศาสตร์ กฎที่ชัดเจนกว่ากลับปรากฏในจังหวะภายในปี
สถิติของ J.P. Morgan ต่อวัฏจักรการเลือกตั้งกลางเทอมช่วงปี 1982—2022 แสดงให้เห็นว่าผลตอบแทนราคาเฉลี่ยของ S&P 500 ในไตรมาสที่หนึ่ง สอง และสามของปีที่มีการเลือกตั้งกลางเทอมอยู่ที่ประมาณ -0.5%, -0.6% และ -0.1% ตามลำดับ ขณะที่ไตรมาสที่สี่เพิ่มขึ้นเป็น +6.6% สถิติรอบ 100 วันซื้อขายก่อนและหลังวันเลือกตั้งยังแสดงให้เห็นว่า การปรับตัวดีขึ้นของตลาดในอดีตมักไม่ได้เริ่มในวันสิ้นสุดการลงคะแนน แต่ปรากฏขึ้นก่อนวันเลือกตั้งไม่ถึงหนึ่งเดือน





