






美联储加息遇上历史新高,真正决定美股的是什么?


- 核心观点:美联储加息与美股创新高并非看空信号。历史数据显示两者均不具备稳定的负面预测能力,真正决定市场方向的是经济与盈利能否继续支撑当前价格。
- 关键要素:
- 美联储9月16日加息25个基点至3.75%-4.00%,纳斯达克综合指数9月22日随即刷新历史高位。
- 自1982年以来,加息后12个月标普500平均回报为14.9%,高于降息后的11.2%,因加息往往反映经济仍具韧性。
- 1950年以来,在标普500历史新高买入后12个月平均回报约9.5%,略高于其他交易日的9.3%,新高本身无稳定负面预测能力。
- 美联储声明称经济稳健扩张、支出韧性强、资本投资稳健,加息发生在增长尚可的背景下。
- 后续核心观察点:企业盈利、消费和就业能否继续吸收更紧的金融条件。
ชื่อเรื่องต้นฉบับ: History Says Investors Should Not Fear Fed Rate Hikes or Record Highs
ผู้เขียนต้นฉบับ: Phil Rosen, Opening Bell Daily
หมายเหตุบรรณาธิการ: วันที่ 16 กันยายน ธนาคารกลางสหรัฐฯ (Fed) ได้ปรับขึ้นเป้าหมายอัตราดอกเบี้ยเงินกองทุนของรัฐบาลกลาง (federal funds rate) ขึ้น 25 เบซิสพอยต์ สู่ช่วง 3.75%-4.00% ซึ่งถือเป็นก้าวสำคัญหลังจากวงจรนโยบายรอบนี้พลิกกลับมาใช้นโยบายขึ้นดอกเบี้ยอีกครั้ง ไม่กี่วันต่อมา หุ้นเทคโนโลยีสหรัฐฯ ก็ฟื้นตัวอย่างรวดเร็ว โดยดัชนี Nasdaq Composite ทำสถิติสูงสุดใหม่เมื่อวันที่ 22 กันยายน จึงเกิดภาพที่ดูเหมือนขัดแย้งกัน: นโยบายการเงินกำลังตึงตัว แต่ตลาดหุ้นกลับยืนอยู่ที่ระดับสูงสุดเป็นประวัติการณ์ในเวลาเดียวกัน
สัญชาตญาณแรกที่ตลาดมักสรุปได้คือ การขึ้นดอกเบี้ยหมายถึงแรงกดดันต่อมูลค่าหุ้น ขณะที่ระดับสูงสุดเป็นประวัติการณ์หมายถึงพื้นที่ขาขึ้นกำลังลดลง แต่ Phil Rosen ได้เสนอความเข้าใจอีกมุมหนึ่งใน Opening Bell Daily ว่า ไม่ว่าจะเป็นการขึ้นดอกเบี้ยหรือการทำสถิติสูงสุดใหม่ ล้วนไม่สามารถตีความแยกออกจากสภาพแวดล้อมทางเศรษฐกิจในขณะนั้นได้
เขาได้อ้างอิงข้อมูลย้อนหลังและชี้ว่า นับตั้งแต่ปี 1982 ในช่วง 12 เดือนหลัง Fed ขึ้นดอกเบี้ย ผลตอบแทนเฉลี่ยของ S&P 500 กลับสูงกว่าหลังจากที่ลดดอกเบี้ย และเมื่อมองในมิติเวลาที่ยาวขึ้น การซื้อหุ้นใกล้ระดับสูงสุดเป็นประวัติการณ์ก็ไม่ได้ให้ผลลัพธ์ในภายหลังที่อ่อนแอกว่าวันซื้อขายอื่นอย่างชัดเจน
ข้อมูลชุดนี้ไม่ได้หมายความว่า "การขึ้นดอกเบี้ยเป็นผลดีต่อหุ้นสหรัฐฯ" และยิ่งไม่อาจพิสูจน์ได้ว่าตลาดปัจจุบันจะปรับขึ้นต่อไปอย่างแน่นอน สิ่งที่มันท้าทายจริง ๆ คือตรรกะการซื้อขายที่เรียบง่ายอีกแบบหนึ่ง: การอาศัยเพียง "Fed ขึ้นดอกเบี้ย" หรือ "ดัชนีทำสถิติสูงสุดใหม่" ไม่เพียงพอที่จะเป็นเหตุผลในการมองตลาดเป็นลบ สิ่งที่ต้องตัดสินจริง ๆ คือ เหตุใด Fed จึงขึ้นดอกเบี้ยในเวลานี้ และเงื่อนไขด้านกำไรและเศรษฐกิจที่รองรับการปรับขึ้นของตลาดหุ้นยังคงมีอยู่หรือไม่
ต่อไปนี้คือคำแปลจากต้นฉบับ:
Fed เพิ่งขึ้นดอกเบี้ย แต่ตลาดหุ้นสหรัฐฯ กลับยืนอยู่ที่ระดับสูงสุดเป็นประวัติการณ์อีกครั้ง
วันที่ 16 กันยายน Fed ได้ปรับขึ้นเป้าหมายอัตราดอกเบี้ยเงินกองทุนของรัฐบาลกลางขึ้น 25 เบซิสพอยต์ สู่ช่วง 3.75%-4.00% FOMC ระบุในแถลงการณ์ว่า กิจกรรมทางเศรษฐกิจของสหรัฐฯ ยังคงขยายตัวใน "อัตราที่มั่นคง" การใช้จ่ายภายในประเทศยังคงมีความยืดหยุ่น การลงทุนภาคทุนแข็งแกร่ง ขณะที่เงินเฟ้อยังคงอยู่ในระดับสูง
ไม่ถึงหนึ่งสัปดาห์ต่อมา กลุ่มหุ้นเทคโนโลยีสหรัฐฯ กลับมาแข็งแกร่งอีกครั้ง วันที่ 22 กันยายน ดัชนี Nasdaq Composite ทำสถิติสูงสุดใหม่ Reuters ในวันนั้นได้เชื่อมโยงการฟื้นตัวเข้ากับปัจจัยหลายประการ เช่น ความแข็งแกร่งของหุ้นเทคโนโลยี การกลับมาคึกคักของการซื้อขายที่เกี่ยวข้องกับ AI และราคาน้ำมันที่ปรับตัวลง
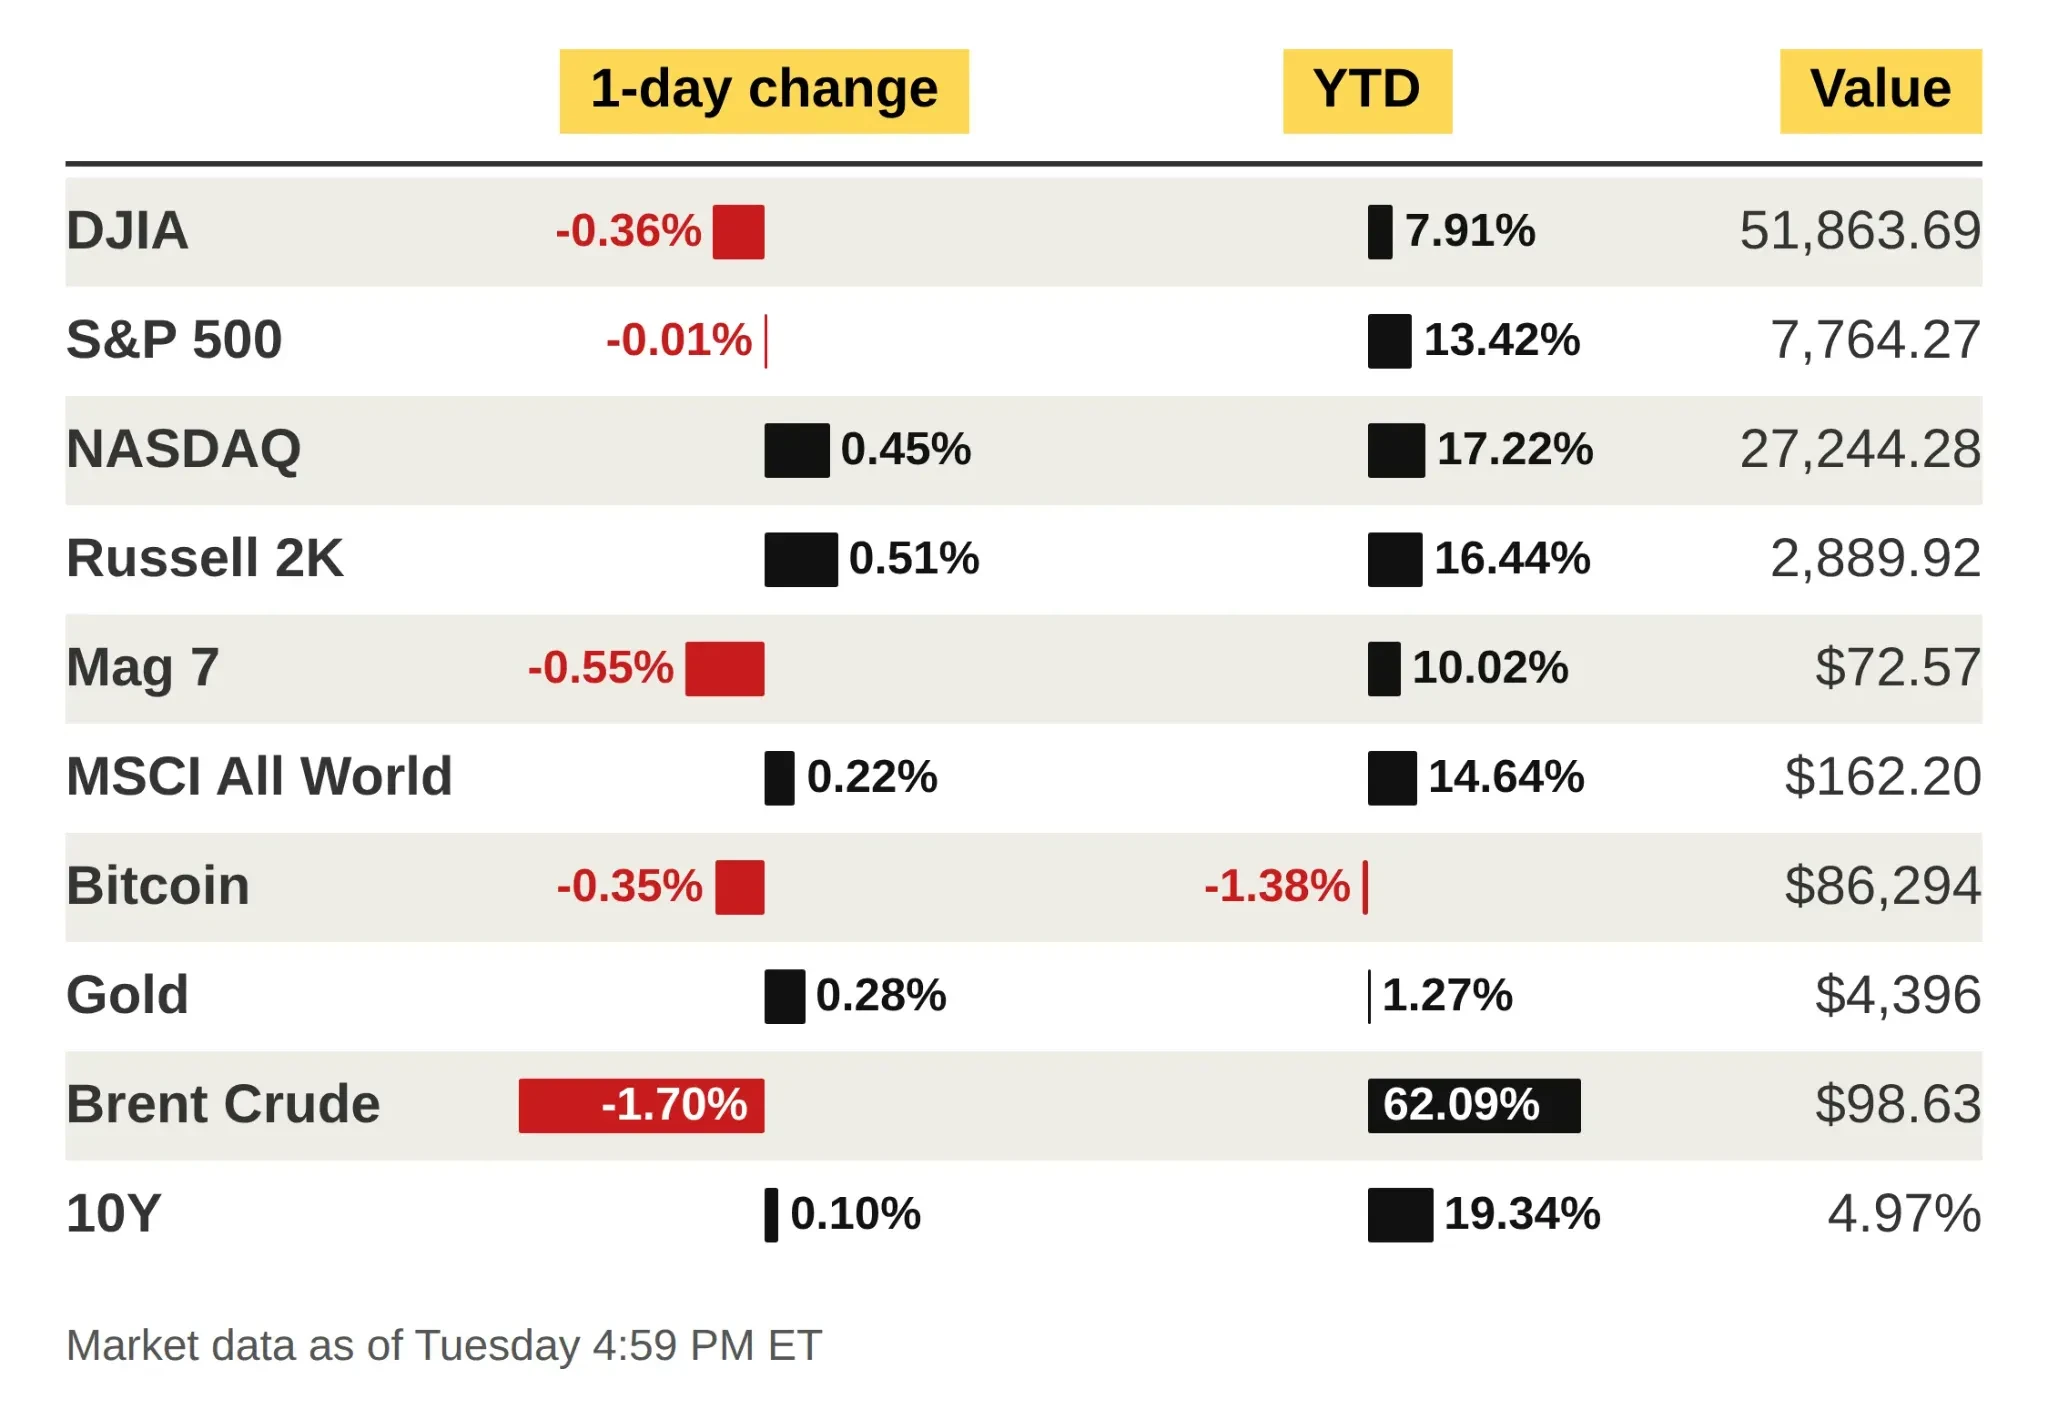
ผลการดำเนินงานของตลาดสินทรัพย์สำคัญเมื่อวันที่ 22 กันยายน Nasdaq ปรับขึ้น 0.45% ในวันนั้น และเพิ่มขึ้น 17.22% นับตั้งแต่ต้นปี ที่มา: Opening Bell Daily
ในทางผิวเผิน "การขึ้นดอกเบี้ย + สถิติสูงสุดใหม่" ดูเหมือนเป็นสัญญาณสองอย่างที่ต้องระวัง: อัตราดอกเบี้ยที่สูงขึ้นอาจกดดันมูลค่าหุ้น ขณะที่ดัชนีอยู่ในระดับสถิติแล้วย่อมทำให้investors เกิดความกังวลว่า "ขึ้นมามากเกินไป"
แต่ข้อมูลย้อนหลังไม่สนับสนุนข้อสรุปที่เรียบง่ายเช่นนั้น
การขึ้นดอกเบี้ยไม่ใช่ "ปุ่มส่งสัญญาณลบ": ผลตอบแทนเฉลี่ยหนึ่งปีหลังขึ้นดอกเบี้ยกลับสูงกว่า
Opening Bell อ้างอิงข้อมูลที่รวบรวมโดย Charlie Bilello หัวหน้านักกลยุทธ์ตลาดของ Creative Planning ระบุว่า นับตั้งแต่ปี 1982 ในช่วง 12 เดือนหลัง Fed ขึ้นดอกเบี้ย S&P 500 ปรับขึ้นเฉลี่ย 14.9% ขณะที่ในช่วง 12 เดือนหลังลดดอกเบี้ย ปรับขึ้นเฉลี่ย 11.2%
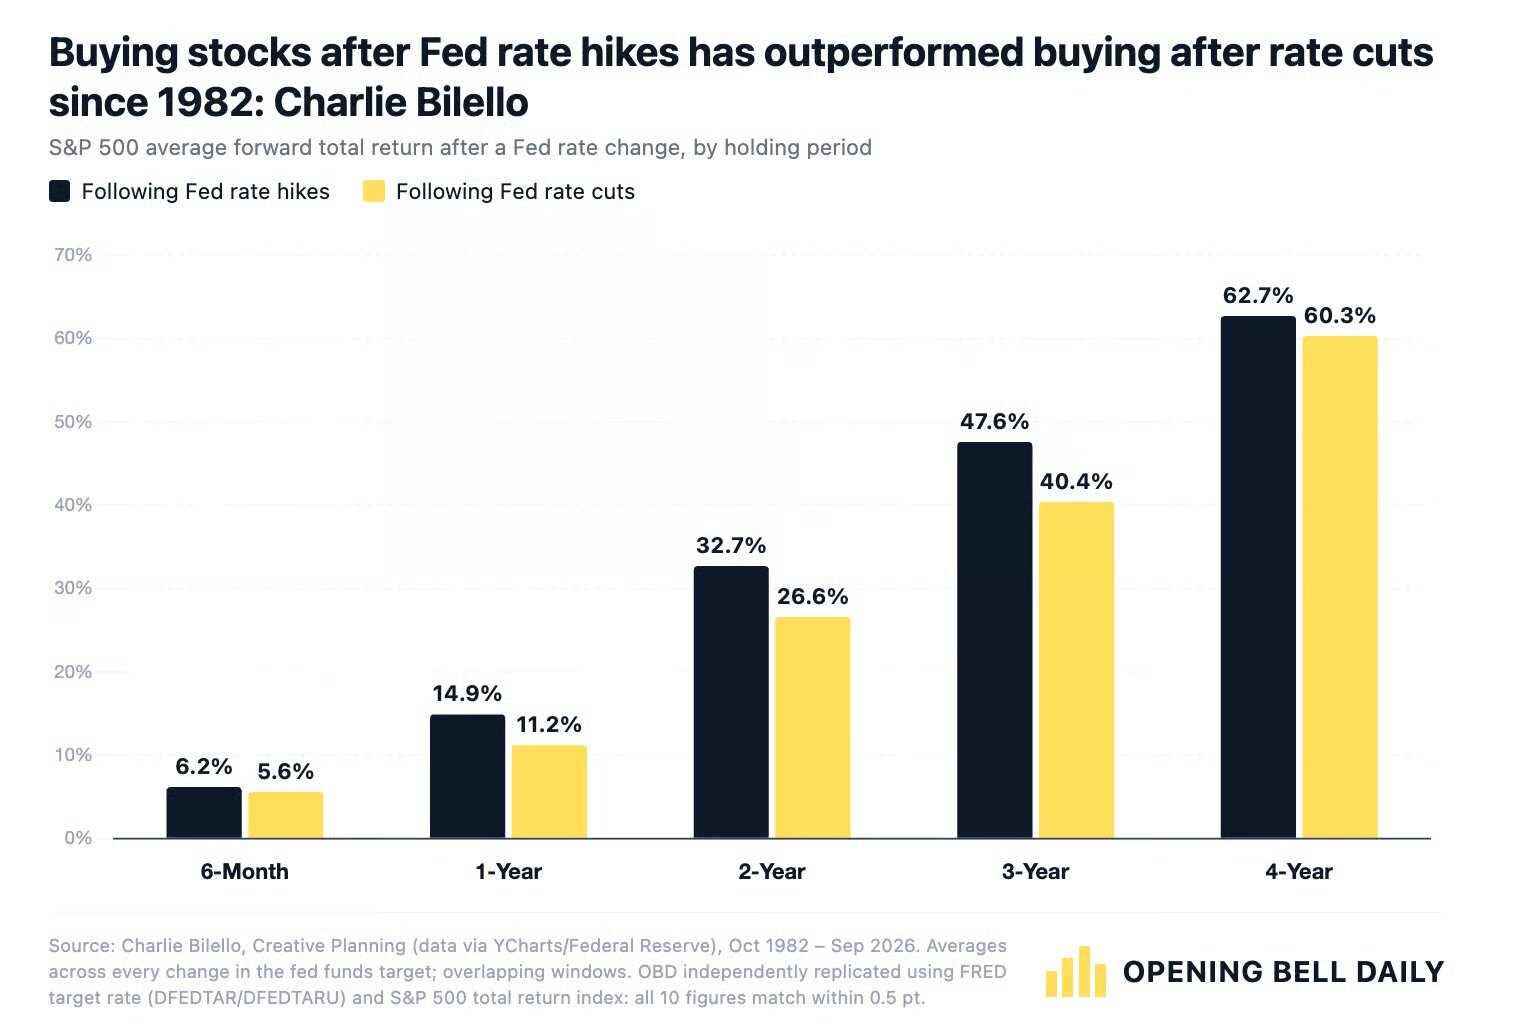
นับตั้งแต่ปี 1982 ผลตอบแทนล่วงหน้าเฉลี่ยของ S&P 500 หลัง Fed ขึ้นดอกเบี้ยโดยรวมสูงกว่าหลังลดดอกเบี้ย โดยผลตอบแทนเฉลี่ยระยะหนึ่งปีอยู่ที่ 14.9% และ 11.2% ตามลำดับ
ผลลัพธ์นี้ตรงกันข้ามกับสัญชาตญาณตลาดที่พบเห็นบ่อยที่สุด
ตามตรรกะการกำหนดราคาสินทรัพย์แบบง่าย การลดอัตราดอกเบี้ยหมายถึงต้นทุนทางการเงินที่ลดลงและอัตราคิดลดของกระแสเงินสดในอนาคตที่ลดลง ซึ่งในทางทฤษฎีควรเป็นผลดีต่อหุ้นมากกว่า ส่วนการขึ้นดอกเบี้ยก็ตรงกันข้าม แต่ Rosen เห็นว่า การสังเกตเพียงการดำเนินนโยบายเพียงอย่างเดียวจะทำให้มองข้ามคำถามที่สำคัญกว่า: เหตุใด Fed จึงขึ้นหรือลดดอกเบี้ย ณ จุดเวลานี้?
โดยทั่วไปแล้ว การที่ Fed สามารถขึ้นดอกเบี้ยได้มักหมายความว่าเศรษฐกิจยังมีความสามารถรองรับได้ในระดับหนึ่งอย่างน้อย กำไรของบริษัท การจ้างงาน และการบริโภคอาจยังคงยืดหยุ่น Fed จึงมีช่องว่างที่จะใช้ดอกเบี้ยที่สูงขึ้นเพื่อกดเงินเฟ้อ
ส่วนการลดดอกเบี้ยมักเกิดขึ้นในสภาพแวดล้อมมหภาคอีกแบบหนึ่ง: การเติบโตทางเศรษฐกิจชะลอตัว ตลาดแรงงานย่ำแย่ ระบบการเงินเผชิญแรงกดดัน หรือความเสี่ยงต่อภาวะถดถอยกำลังเพิ่มขึ้น
ดังนั้น ข้อสรุปหลักของ Rosen จึงไม่ใช่ "การขึ้นดอกเบี้ยผลักดันให้ตลาดหุ้นปรับขึ้น" แต่เป็น: นโยบายการเงินเองมีลักษณะ内生 (endogenous) การตัดสินใจเรื่องอัตราดอกเบี้ยไม่เพียงส่งผลต่อเศรษฐกิจในอนาคต แต่ยังสะท้อนว่าเศรษฐกิจกำลังอยู่ในสถานะใดในปัจจุบัน
พูดอีกอย่างหนึ่ง หากมองข้ามวัฏจักรเศรษฐกิจ และ equate "การขึ้นดอกเบี้ย" เข้ากับ "ปัจจัยลบต่อหุ้น" เพียงอย่างเดียว ก็เป็นเรื่องง่ายที่จะเข้าใจความสัมพันธ์เชิงเหตุและผลกลับด้าน
สิ่งที่ต้องดูจริง ๆ ไม่ใช่ทิศทางอัตราดอกเบี้ย แต่เป็นสภาวะเศรษฐกิจที่อยู่เบื้องหลังการขึ้นดอกเบี้ย
ตรรกะนี้สำคัญเป็นพิเศษเมื่อนำมาใช้กับสภาพแวดล้อมปัจจุบัน
คำอธิบายทางเศรษฐกิจที่ Fed ให้ไว้ในการขึ้นดอกเบี้ยครั้งนี้ไม่ถือว่าอ่อนแอ แถลงการณ์ทางการระบุว่าเศรษฐกิจสหรัฐฯ ยังคงขยายตัวอย่างมั่นคง การใช้จ่ายภายในประเทศยังคงยืดหยุ่น การเติบโตของผลิตภาพแข็งแกร่ง การลงทุนภาคทุนมั่นคง การเติบโตของการจ้างงานโดยรวมสอดคล้องกับอุปทานแรงงาน ขณะเดียวกันเงินเฟ้อยังคงสูงกว่าเป้าหมายนโยบาย
ซึ่งหมายความว่า อย่างน้อยเมื่อพิจารณาจากการประเมินนโยบายปัจจุบันของ Fed การขึ้นดอกเบี้ยครั้งนี้ไม่ใช่การ收紧 เพิ่มเติมในสถานการณ์ที่เศรษฐกิจถดถอยชัดเจนแล้ว แต่เป็นการตอบสนองต่อเงินเฟ้อต่อไปบนพื้นฐานที่การเติบโตยังคงยืดหยุ่นมากกว่า
นี่จึงเป็นเหตุผลว่าทำไมการเห็นเพียงคำว่า "Fed ขึ้นดอกเบี้ย" จึงไม่เพียงพอที่จะอนุมานทิศทางของตลาดหุ้นในระยะถัดไปได้โดยตรง
คำถามที่สำคัญจริง ๆ คือ: เมื่ออัตราดอกเบี้ยยังคงอยู่ในระดับสูงต่อไป กำไรของบริษัท การบริโภคของภาคครัวเรือน และการจ้างงาน จะยังสามารถดูดซับเงื่อนไขทางการเงินที่ตึงตัวขึ้นได้หรือไม่
หากได้ การขึ้นดอกเบี้ยเองก็อาจไม่เพียงพอที่จะยุติแนวโน้มขาขึ้น แต่หากอัตราดอกเบี้ยสูงในที่สุดฉุดอุปสงค์และกำไรอย่างชัดเจน อำนาจในการอธิบายของผลตอบแทนเฉลี่ยในอดีตต่อตลาดปัจจุบันก็จะลดลงตามไปด้วย
การทำสถิติสูงสุดใหม่ก็ไม่ใช่สัญญาณขาย ข้อมูลย้อนหลังยังได้เปรียบเล็กน้อยด้วยซ้ำ
ตรรกะที่คล้ายกันนี้ใช้ได้กับความกังวลที่พบเห็นบ่อยอีกเรื่องหนึ่งเช่นกัน: "ตอนนี้เป็นสถิติสูงสุดใหม่แล้ว ยังซื้อได้อีกไหม?"
Opening Bell อ้างอิงข้อมูล FactSet ระบุว่า นับตั้งแต่ปี 1950 การซื้อเมื่อ S&P 500 ทำสถิติสูงสุดใหม่ ให้ผลตอบแทนเฉลี่ยใน 12 เดือนถัดมาประมาณ 9.5% เมื่อเทียบกับการซื้อในวันซื้อขายอื่น ซึ่งให้ผลตอบแทนเฉลี่ยหนึ่งปีประมาณ 9.3%
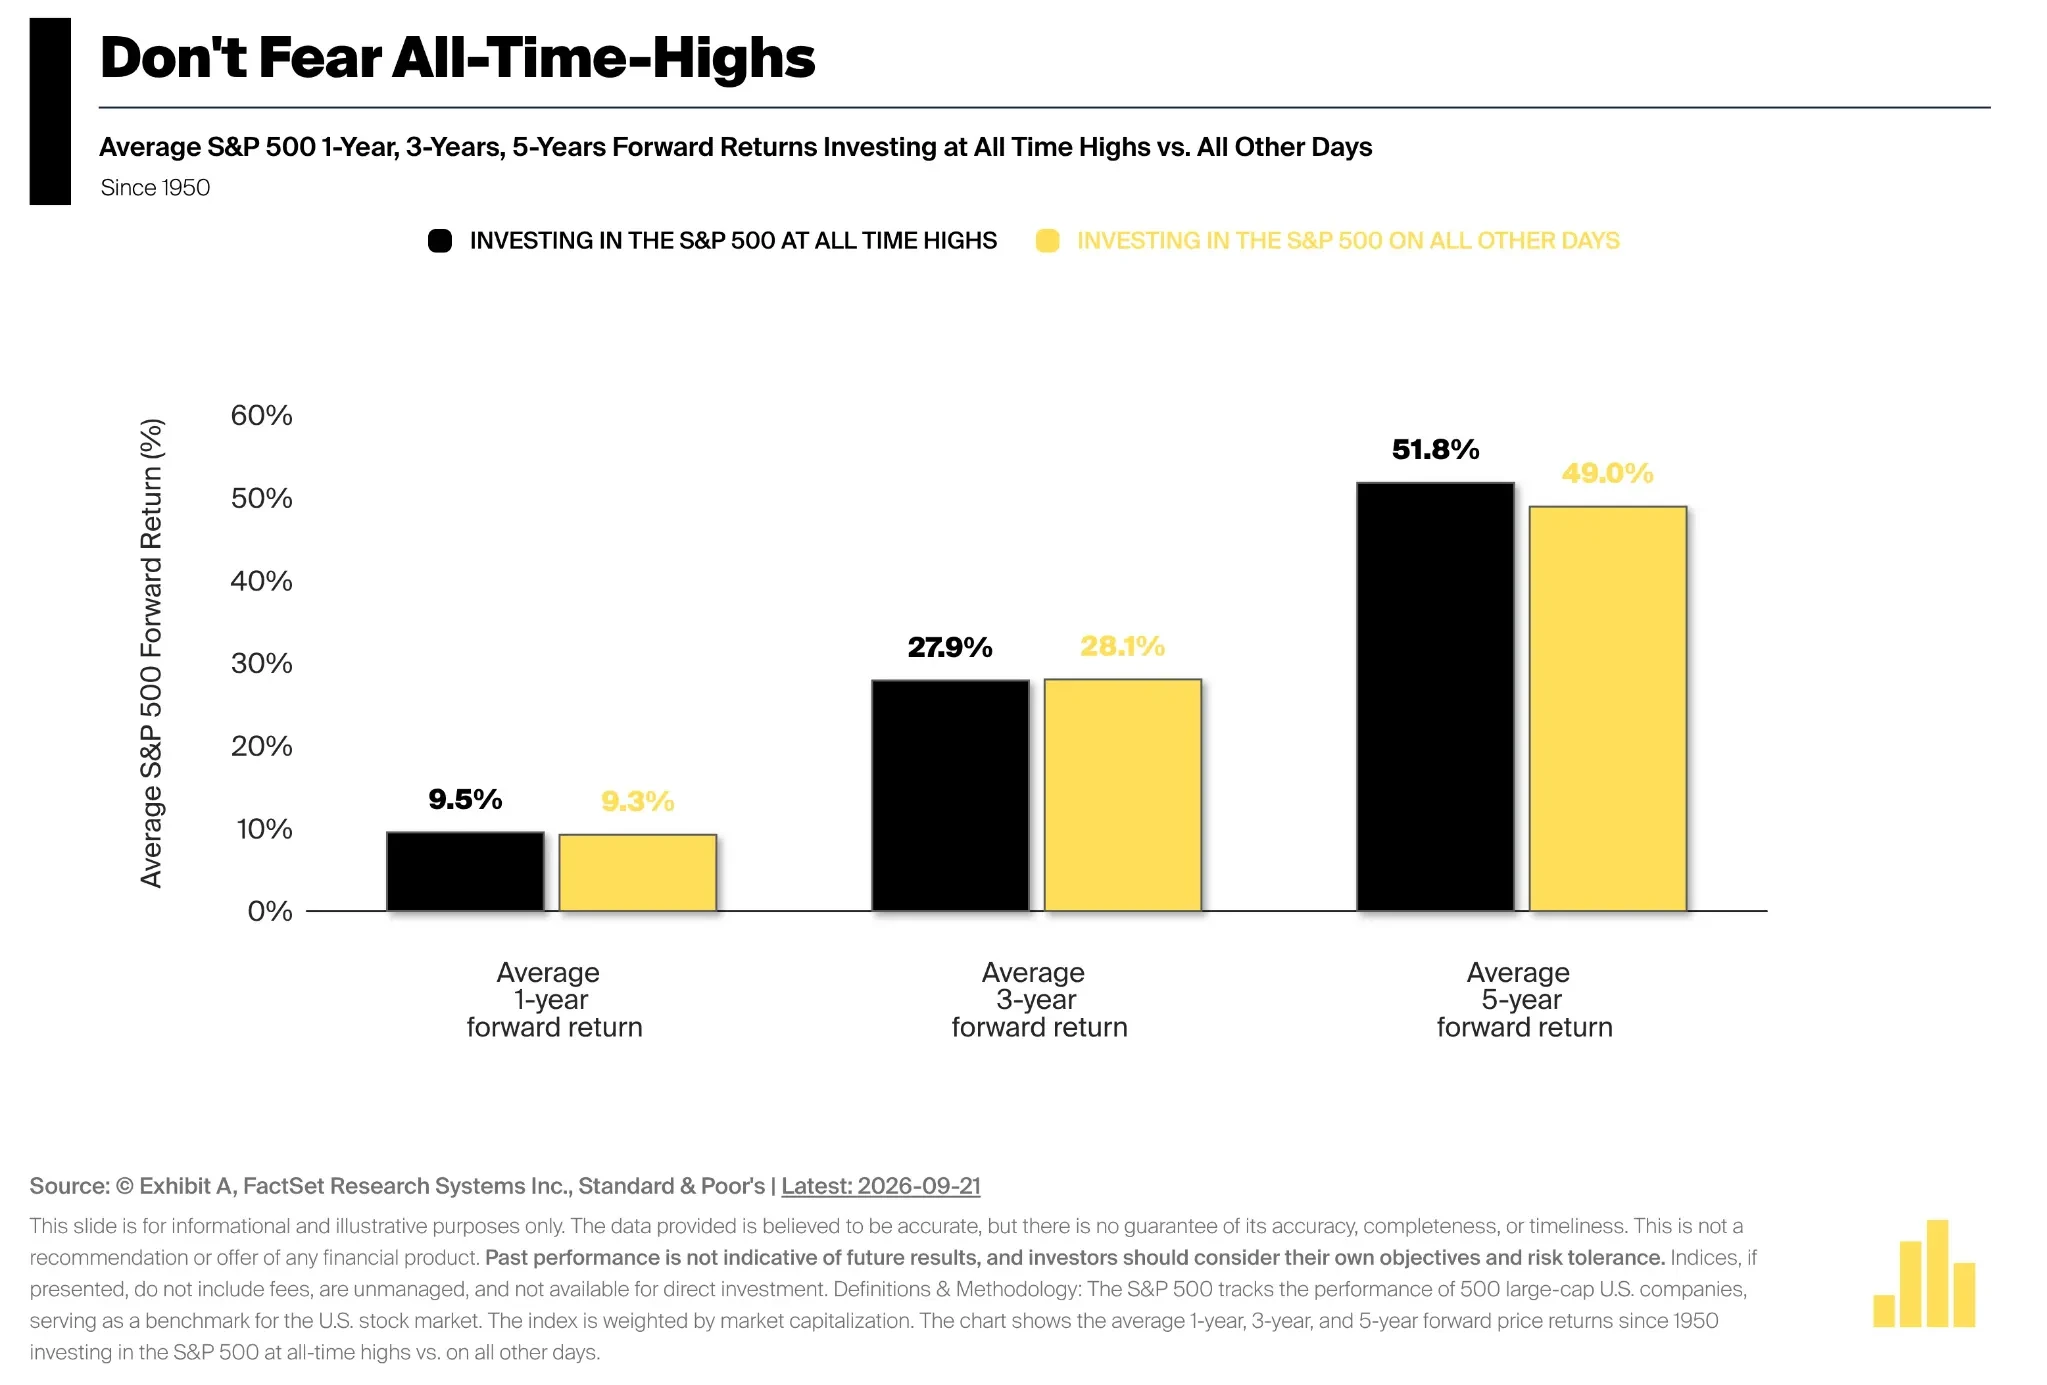
ผลตอบแทนเฉลี่ยในภายหลังของการซื้อเมื่อ S&P 500 ทำสถิติสูงสุดใหม่ เทียบกับการซื้อในวันซื้อขายอื่น นับตั้งแต่ปี 1950 ระยะ 1 ปีอยู่ที่ 9.5% และ 9.3% ตามลำดับ ระยะ 5 ปีอยู่ที่ 51.8% และ 49.0%
ข้อมูลอิสระก็ให้ข้อสรุปที่ใกล้เคียงกัน สถิติของ Vanguard ซึ่งอ้างอิงข้อมูล FactSet และ Morningstar Direct ระบุว่า ณ เดือนกันยายน 2025 การซื้อดัชนี S&P หลังทำสถิติสูงสุดใหม่ ให้ผลตอบแทนเฉลี่ยหนึ่งปีถัดมาเท่ากับ 9.5% เช่นกัน ขณะที่วันซื้อขายอื่นอยู่ที่ประมาณ 9.2% ในมิติสามปีและห้าปี ผลตอบแทนสะสมเฉลี่ยหลังซื้อที่สถิติสูงสุดใหม่ก็ไม่ได้ตามหลังอย่างชัดเจน ข้อมูลสองชุดมีความแตกต่างกัน 0.1 จุดเปอร์เซ็นต์ในค่าตัวเลขของ "วันซื้อขายอื่น" ซึ่งอาจเกี่ยวข้องกับวันสิ้นสุดของตัวอย่างและวิธีการประมวลผลข้อมูล แต่ทิศทางโดยรวมสอดคล้องกัน
สิ่งที่ควรให้ความสนใจจริง ๆ ในที่นี้ไม่ใช่ผลตอบแทนที่มากกว่าวันซื้อขายทั่วไปเพียงไม่ถึงหนึ่งจุดเปอร์เซ็นต์ของสถิติสูงสุดใหม่ แต่เป็น: สถิติสูงสุดใหม่เองไม่ได้แสดงความสามารถในการทำนายเชิงลบอย่างสม่ำเสมอ
คำอธิบายของ Rosen คือ สถิติของตลาดมักเกิดขึ้นต่อเนื่องกัน ตลาดที่ปรับขึ้นอย่างต่อเนื่องอาจทำสถิติสูงสุดใหม่เรื่อย ๆ และการทำสถิติสูงสุดใหม่ครั้งแรก ครั้งที่ห้า หรือแม้แต่ครั้งที่สิบ ก็ไม่อาจบอกinvestors ได้ด้วยตัวเองว่าตลาดขาขึ้นจะสิ้นสุดเมื่อใด
ดังนั้น "ราคาสูงมากแล้ว" กับ "ราคาจะลดลงในไม่ช้า" จึงไม่ใช่ข้อสรุปเดียวกัน พูดให้แม่นยำกว่าคือ ข้อมูลย้อนหลังเพียงบอกได้ว่า การที่ดัชนีอยู่ในระดับสูงสุดเป็นประวัติการณ์ ไม่เพียงพอที่จะเป็นหลักฐานโดยลำพังว่าผลตอบแทนในอนาคตจะแย่ลง
เมื่อการขึ้นดอกเบี้ยซ้อนกับการทำสถิติสูงสุดใหม่ ต่อไปต้องดูอะไรจริง ๆ?
เมื่อเริ่มจากกรอบนี้ สิ่งที่ควรจับตาที่สุดสำหรับตลาดหุ้นสหรัฐฯ ในปัจจุบันไม่ใช่ข้อเท็จจริงเชิงสถิติสองอย่าง คือ "Fed ขึ้นดอกเบี้ยแล้ว" หรือ "Nasdaq ทำสถิติสูงสุดใหม่แล้ว" แต่เป็นว่าเงื่อนไขมหภาคที่รองรับสิ่งเหล่านี้จะเปลี่ยนแปลงหรือไม่
ด้านหนึ่ง ต้องติดตามต่อไปว่ากำไรของบริษัทสหรัฐฯ การบริโภค และการจ้างงาน จะยังคงยืดหยุ่นได้หรือไม่ หากเศรษฐกิจที่แท้จริงยังสามารถรองรับอัตราดอกเบี้ยที่สูงขึ้นได้ คำอธิบายทางประวัติศาสตร์ที่ว่า "การขึ้นดอกเบี้ยเกิดขึ้นในระยะที่เศรษฐกิจแข็งแกร่ง" ก็ยังคงใช้ได้
อีกด้านหนึ่ง ต้องจับตาว่านโยบายตึงตัวเริ่มก่อให้เกิดผลล่าช้าที่ชัดเจนขึ้นหรือไม่ หากภาคส่วนที่อ่อนไหวต่ออัตราดอกเบี้ย เช่น ที่อยู่อาศัยและรถยนต์ อ่อนแอลง further และค่อย ๆ ส่งผ่านไปสู่การบริโภค การจ้างงาน และกำไรของบริษัท ความหมายของการขึ้นดอกเบี้ยครั้งนี้ก็จะเปลี่ยนไป
ข้อมูลเฉลี่ยย้อนหลังก็ต้องใช้อย่างระมัดระวังเช่นกัน วัฏจักรขึ้นดอกเบี้ยที่แตกต่างกันนับตั้งแต่ปี 1982 มีระดับเงินเฟ้อ มูลค่า สภาพแวดล้อมกำไร และเงื่อนไขทางการเงินที่ไม่เหมือนกัน และผลตอบแทนเฉลี่ยหลังซื้อที่ระดับสูงสุดในอดีตก็ไม่อาจใช้สรุปได้โดยตรงว่าใน 12 เดือนข้างหน้าจะได้ผลตอบแทนใกล้เคียงกันอย่างแน่นอน
ดังนั้น ข้อมูลชุดนี้เหมาะกว่าที่จะใช้เพื่อตัดความเป็นไปได้ของข้อสรุปที่เรียบง่ายเกินไป มากกว่าจะให้สัญญาณซื้อขายใหม่ที่มีความแน่นอน: การขึ้นดอกเบี้ยไม่ได้หมายความว่าตลาดหุ้นสหรัฐฯ ควรปรับลงโดยธรรมชาติ และสถิติสูงสุดใหม่ก็ไม่ได้หมายความว่าตลาดขาขึ้นสิ้นสุดแล้วโดยธรรมชาติ
สิ่งที่กำหนดทิศทางตลาดในระยะถัดไปยังคงเป็นคำถามพื้นฐานกว่านั้น คือ เศรษฐกิจและกำไรจะยังคงรองรับราคาปัจจุบันต่อไปได้หรือไม่





