


สิบปีพันธบัตรสหรัฐฯ แตะ 5% ในอดีตเมื่อเกิดสถานการณ์เดียวกัน ตลาดหุ้นสหรัฐฯ เป็นอย่างไรต่อ?


- ประเด็นหลัก: อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี หลังจากจำศีลอยู่ใต้ระดับ 5% มานานกว่าเจ็ดร้อยวันทำการ ได้ทะลุขึ้นมาเป็นครั้งแรก ซึ่งบ่งชี้ถึงการเปลี่ยนแปลงกระบวนทัศน์ของตลาดต่อการรับรู้จุดศูนย์กลางอัตราดอกเบี้ย หลังจากการทะลุขึ้นในลักษณะเดียวกันสามครั้งในประวัติศาสตร์ ผลตอบแทนตลาดหุ้นสหรัฐฯ ในหกเดือนถัดมามีความแตกต่างกัน (-1.6%, +4.7%, +19.6%) เรื่องราวการเติบโตและกำไรที่อยู่เบื้องหลังการปรับขึ้นของอัตราดอกเบี้ยต่างหากที่เป็นตัวกำหนดทิศทางตลาดหุ้น
- ปัจจัยสำคัญ:
- วันที่ 14 กันยายน พันธบัตรอายุ 10 ปีแตะ 5.014% ในระหว่างวัน เป็นครั้งแรกนับตั้งแต่ปี 2023 ขณะที่พันธบัตรอายุ 30 ปีแตะ 5.38% และอายุ 2 ปี回落ลงมาที่ 4.628% เผยรูปแบบ "bear steepening" อันเป็นเอกลักษณ์ โดยปรับขึ้นสะสมประมาณ 85 จุดเบสในปีนี้
- ปัจจัยกระตุ้นซ้อนทับ: การโจมตีท่อส่งน้ำมันของซาอุดีอาระเบียคุกคามอุปทานน้ำมันดิบประมาณ 4% ของโลก น้ำมันเบรนต์ทะลุ 109 ดอลลาร์สหรัฐฯ ต่อบาร์เรล; เงินเฟ้อพื้นฐานเดือนสิงหาคมอยู่ที่ 3.4%; ความน่าจะเป็นที่เฟดจะขึ้นดอกเบี้ยในเดือนกันยายนสูงกว่า 90%
- สามตัวอย่างเทียบเคียงในประวัติศาสตร์: หลังทะลุขึ้นในเดือนกรกฎาคม 1966 หกเดือนถัดมา S&P 500 แทบไม่เปลี่ยนแปลง (-1.6%); หลังทะลุขึ้นในเดือนเมษายน 2006 หกเดือนถัดมาปรับขึ้น 4.7%; หลังทะลุขึ้นในเดือนตุลาคม 2023 หกเดือนถัดมาพุ่งขึ้น 19.6%
- หลังการทะลุขึ้นทั้งสามครั้ง ระยะแรกต่างเผชิญการย่อตัว (ประมาณ -15%, -8%, -4%) จุดเปลี่ยนที่แท้จริงเกือบทั้งหมดปรากฏหลังอัตราผลตอบแทนแตะจุดสูงสุดและ回落ลงมา มิใช่ในวันที่ทะลุขึ้น
- ตัวแปรสำคัญที่ใช้แยกแยะ: การปรับขึ้นของอัตราผลตอบแทนที่มาพร้อมการขยายตัวของกำไร (2006, 2023) ตลาดหุ้นสามารถย่อยได้; หากมาพร้อมการหดตัวของสินเชื่อและกำไรที่ลดลง (1966) ก็ได้เพียงทรงตัว การขึ้นดอกเบี้ยเองไม่ใช่ตรรกะฝั่งขาลง สิ่งที่ทำให้การเติบโตสะดุดต่างหากคือประเด็น
- สามความแตกต่างในรอบนี้: ธนาคารกลางหลักทั่วโลกใช้มาตรการเข้มงวดพร้อมกัน (เฟด, ECB, BOJ) ผลของการดูดสภาพคล่องรุนแรงกว่า; หากเงินเฟ้อเกิดจากฝั่งอุปทานและราคาน้ำมัน回落ลง ก็ใกล้เคียงบทในปี 2023 แต่หากส่งผ่านไปยังเงินเฟ้อพื้นฐาน ก็จะเอียงไปทางปี 1966
เมื่อวันที่ 14 กันยายน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีพุ่งขึ้นแตะระดับ 5.014% ในระหว่างวัน ซึ่งเป็นครั้งแรกนับตั้งแต่ปี 2023 ที่แตะระดับจำนวนเต็มนี้ แม้ราคาปิดจะย่อตัวลงมาอยู่ที่บริเวณ 4.947% แต่รูปแบบที่อัตราผลตอบแทนย่ำอยู่ต่ำกว่า 5% มาตลอดเกือบสามปีนับตั้งแต่เดือนตุลาคม 2023 ก็ถูกทำลายลงเป็นครั้งแรก เมื่อมองย้อนประวัติศาสตร์ ทุกครั้งที่อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีหลุดลงต่ำกว่า 5% "ช่วงจำศีล" ที่ตามมาจะแสดงรูปแบบสองขั้วที่ชัดเจน คือ ไม่กลับขึ้นมาได้ใหม่ภายในระยะเวลาสั้นเพียง 5 ถึง 10 เดือน (ประมาณ 110–220 วันทำการ) ก็จมลงยาวนานกว่า 1,000 วันทำการขึ้นไป กรณีแรกเป็นเพียงความผันผวนตามปกติของอัตราดอกเบี้ย ส่วนกรณีหลังหมายถึงการก่อตัวของสภาพแวดล้อมอัตราดอกเบี้ยต่ำทั้งยุค การทะลุขึ้นในคืนที่ผ่านมาเกิดขึ้นหลังจากจำศีลอยู่ต่ำกว่า 5% มาแล้วกว่าเจ็ดร้อยวันทำการ สิ่งที่มันวัดไม่ใช่ว่าอัตราดอกเบี้ยผันผวนไปเท่าไร แต่เป็นการเปลี่ยนกระบวนทัศน์ของการรับรู้โดยรวมของตลาดต่อระดับอัตราดอกเบี้ยระยะกลาง ดังนั้น ในอดีตเมื่อเกิดสถานการณ์แบบเดียวกัน ตลาดหุ้นสหรัฐฯ หลังจากนั้นเป็นอย่างไร?
1. เกิดอะไรขึ้นในตลาด
ลักษณะสำคัญของการทะลุขึ้นในรอบนี้ คือปลายยาววิ่งเร็วกว่าปลายสั้น เมื่อคืนที่ผ่านมา อัตราผลตอบแทนพันธบัตรอายุ 30 ปีแตะระดับ 5.38% ในระหว่างวัน และปิดที่ 5.328% ขณะที่อายุ 2 ปีกลับย่อตัวลงเล็กน้อยมาอยู่ที่ 4.628% นี่คือรูปแบบ "bear steepener" ที่เป็นแบบฉบับ บ่งชี้ว่าตลาดไม่ได้กำหนดราคาจากอัตราดอกเบี้ยนโยบายระยะสั้น แต่เป็นความเสี่ยงด้านเงินเฟ้อและอุปทานในระยะยาวกว่า เมื่อต้นปี ตัวเลขพันธบัตรสหรัฐอายุ 10 ปีนี้ยังอยู่ที่เพียง 4.15% และได้ปรับขึ้นสะสมประมาณ 85 เบซิสพอยต์แล้วภายในปีนี้
ชนวนเหตุคือการทับถมกันของปัจจัยหลายเส้น ด้านพลังงาน ท่อส่งน้ำมันตะวันออก-ตะวันตกของซาอุดีอาระเบียถูกปิดเนื่องจากการโจมตี คุกคามอุปทานน้ำมันดิบทั่วโลกประมาณ 4% โดยน้ำมันเบรนต์พุ่งทะลุ 109 ดอลลาร์ต่อบาร์เรลในช่วงหนึ่ง ด้านเงินเฟ้อ เงินเฟ้อพื้นฐานเดือนสิงหาคมยังสูงถึง 3.4% ห่างไกลจากเป้าหมาย 2% ของธนาคารกลางสหรัฐ ด้านนโยบาย ธนาคารกลางยุโรปขึ้นดอกเบี้ยเมื่อสัปดาห์ที่แล้ว และธนาคารกลางญี่ปุ่นคาดว่าจะตามในวันศุกร์นี้ ขณะที่การประชุมกำหนดนโยบายของธนาคารกลางสหรัฐในวันที่ 16 กันยายนกำลังจะมาถึง โดย CME FedWatch แสดงความน่าจะเป็นในการขึ้นดอกเบี้ยเกิน 90% แล้ว ปัจจุบันช่วงเป้าหมายอัตราดอกเบี้ยเงินกองทุนของรัฐบาลกลางอยู่ที่ 3.50%–3.75% น่าจับตามองว่ากระทรวงการคลังได้เพิ่มขนาดการซื้อคืนพันธบัตรจาก 3 พันล้านเป็น 6 พันล้านดอลลาร์แล้ว แต่ยังไม่สามารถสยบอัตราผลตอบแทนได้ ซึ่งบ่งชี้ว่าแรงขายมาจากการกำหนดราคาตามปัจจัยพื้นฐาน ไม่ใช่จากสภาพคล่อง
2. ประวัติศาสตร์ซ้ำรอย: การทะลุ 5% หลังจำศีลยาวนานเกิดขึ้นกี่ครั้งในอดีต?
ช่วงก่อนและหลังฟองสบู่ดอทคอม (ปลายปี 2001 ถึงต้นปี 2002) และช่วงก่อนการระเบิดของวิกฤตซับไพรม์ (กลางปี 2007) พันธบัตรสหรัฐอายุ 10 ปีก็เคยกลับขึ้นยืนเหนือระดับ 5% อีกครั้ง แต่ครั้งเหล่านั้นระยะเวลาที่อยู่ต่ำกว่า 5% ก่อนหน้ามีเพียง 1 ถึง 10 เดือนเท่านั้น จึงไม่นับเป็น "การจำศีลยาวนาน" ที่เทียบเคียงได้จริงกับสถานการณ์เมื่อคืนที่ผ่านมาในประวัติศาสตร์มีเพียงสี่ครั้ง
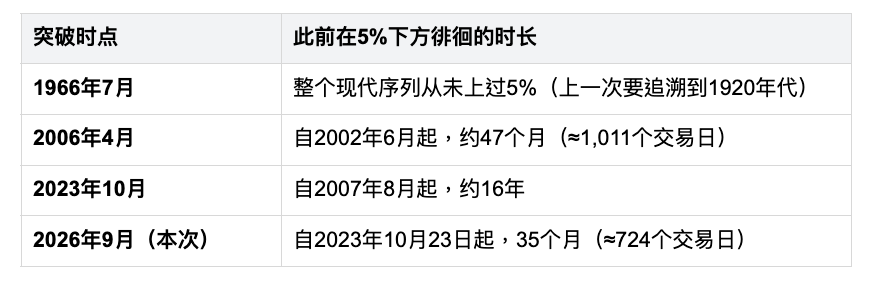
3. ทบทวนอดีต: หลังพันธบัตรสหรัฐจำศีลยาวนานและทะลุ 5% สามครั้งแรก ดัชนี S&P 500 เคลื่อนไหวอย่างไร
ตัวอย่างที่หนึ่ง: กรกฎาคม 1966 — หกเดือนต่อมาแทบไม่เปลี่ยนแปลง
นี่คือครั้งแรกในประวัติศาสตร์สมัยใหม่ที่พันธบัตรสหรัฐอายุ 10 ปีขึ้นยืนเหนือ 5% อัตราผลตอบแทนเฉลี่ยรายเดือนปรับขึ้นแตะ 5.02% ในเดือนกรกฎาคม 1966 และขึ้นต่อเป็น 5.22% ในเดือนสิงหาคม ซึ่งครั้งก่อนหน้าต้องย้อนไปถึงทศวรรษ 1920 ต้องสังเกตว่า S&P 500 ได้ทำจุดสูงสุดที่ 94.06 ไปแล้วตั้งแต่เมื่อวันที่ 9 กุมภาพันธ์ของปีนั้น และย่อตัวลงประมาณ 9% เมื่อการทะลุขึ้นเกิดขึ้นในเดือนกรกฎาคม ผลกระทบจากอัตราดอกเบี้ยขาขึ้นถูกกำหนดราคาไปล่วงหน้าก่อนการทะลุขึ้นแล้ว หลังการทะลุขึ้น ตลาดยังคงร่วงต่ออีกราวสองเดือนครึ่ง ทำจุดต่ำสุดที่ 73.20 ในวันที่ 7 ตุลาคม คิดเป็นการลดลงสะสม 22.18% จากจุดสูงสุดในเดือนกุมภาพันธ์ นับเป็นตลาดหมีที่幅度น้อยที่สุดนับตั้งแต่ปี 1950 เป็นต้นมา มีชื่อเรียกว่า "Baby Bear" แต่หลังจุดต่ำสุด ตลาดดีดกลับเร็วมาก ภายในเดือนพฤศจิกายนก็ฟื้นขึ้นมาที่ 80.99 กลับมาที่ 84.45 ในเดือนมกราคม 1967 และภายในวันที่ 4 พฤษภาคม ก็กลับคืนจุดสูงสุดของเดือนกุมภาพันธ์ได้ทั้งหมด ใช้เวลาเพียง 7 เดือนจากจุดต่ำสุดถึงการกลับคืน หากนับจากจุดทะลุขึ้นในเดือนกรกฎาคม หกเดือนต่อมา S&P 500 เคลื่อนไหวจาก 85.84 มาที่ 84.45 ลดลงเพียง 1.6% แทบไม่เปลี่ยนแปลง
ตัวอย่างที่สอง: เมษายน 2006 — ปรับขึ้นอย่างพอประมาณ
การปรับขึ้นของอัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีในปี 2006 เกิดขึ้นท่ามกลางฉากหลังที่เศรษฐกิจร้อนแรงเกินไป อัตราผลตอบแทนเฉลี่ยรายเดือนปรับขึ้นแตะ 4.99% ในเดือนเมษายน 2006 และขึ้นต่อเป็น 5.11% ในเดือนพฤษภาคม ซึ่งเป็นการทะลุเหนือ 5% ครั้งแรกนับตั้งแต่ปี 2002 และทำจุดสูงสุดที่บริเวณ 5.25% ในเดือนมิถุนายน S&P 500 ปรับขึ้นจาก 1,302.17 ในเดือนเมษายนเป็น 1,363.38 ในเดือนตุลาคม เพิ่มขึ้น 4.7% ในหกเดือน หากนับจากเดือนพฤษภาคม จะเป็นการปรับขึ้นจาก 1,290.01 เป็น 1,388.64 ในเดือนพฤศจิกายน คิดเป็นการเพิ่มขึ้น 7.6% กระบวนการก็มีอุปสรรคเช่นกัน ระหว่างเดือนพฤษภาคมถึงกลางเดือนมิถุนายน 2006 S&P ประสบกับการย่อตัวลงอย่างรวดเร็วประมาณ 7–8% จากนั้นจึงกลับสู่ขาขึ้นอีกครั้งหลังอัตราผลตอบแทนทำจุดสูงสุดและย่อตัวลง และทำจุดสูงสุดใหม่ในเชิงประวัติศาสตร์ในฤดูใบไม้ร่วง
ตัวอย่างที่สาม: ตุลาคม 2023 — ปรับขึ้นอย่างมาก
ความรู้สึกของตลาดในการทะลุขึ้นครั้งล่าสุดใกล้เคียงกับวันนี้มากที่สุด ระหว่างวันที่ 19 ถึง 23 ตุลาคม 2023 อัตราผลตอบแทนพันธบัตรอายุ 10 ปีทะลุ 5% โดยแตะระดับสูงสุดในวันที่ 5.02% สร้างจุดสูงสุดใหม่นับตั้งแต่เดือนกรกฎาคม 2007 ขณะนั้นตลาดมองในแง่ร้ายอย่างมาก S&P 500 ยังคงร่วงต่อหลังการทะลุขึ้น ทำจุดต่ำสุดที่ 4,117 จุดในวันที่ 27 ตุลาคม ลดลงอีกประมาณ 4% จากวันที่ 19 ตุลาคม แต่การร่วงลงในรอบนั้นกลับเป็นการปูทางสำหรับการดีดกลับในภายหลัง S&P 500 ได้เริ่มการบุกขึ้นอย่างดุดันนับจากนั้น ปรับขึ้นจาก 4,258.98 ในเดือนตุลาคม 2023 เป็น 5,095.46 ในเดือนเมษายน 2024 เพิ่มขึ้นสูงถึง 19.6% ในหกเดือน
4. เรียนจากอดีต: การปรับขึ้นของอัตราผลตอบแทนพันธบัตรสหรัฐส่งผลร่วมกันอย่างไรต่อตลาดหุ้นสหรัฐ
เมื่อนำทั้งสามครั้งมาพิจารณารวมกัน ผลลัพธ์ในหกเดือนต่อมาคือ -1.6%, +4.7% และ +19.6% ตามลำดับ ครั้งที่แย่ที่สุดก็เพียงแค่กลับมาที่เดิม ไม่มีครั้งใดเกิดการร่วงลงอย่างลึกและต่อเนื่อง แต่สิ่งที่มีค่ามากกว่าช่วงตัวเลขนี้คือความแตกต่างที่อยู่เบื้องหลังช่วงดังกล่าว
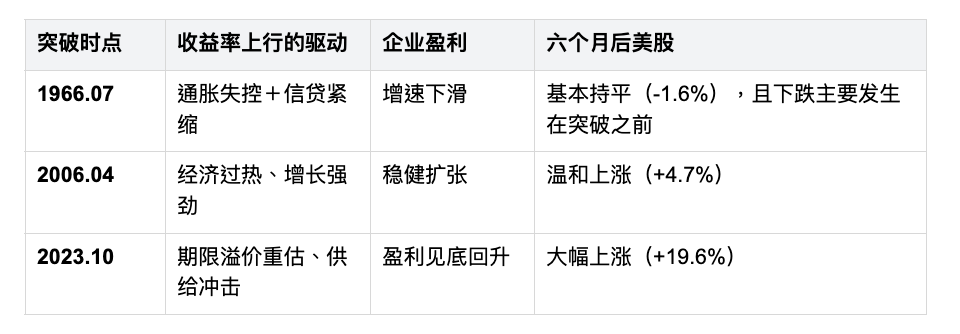
ระดับอัตราดอกเบี้ยเองไม่ได้กำหนดทิศทางของตลาดหุ้น ทั้งสามครั้งเป็นการทะลุ "5%" เหมือนกัน แต่ผลลัพธ์กลับต่างกันถึง 20 เปอร์เซ็นต์ สิ่งที่แยกแยะความแข็งแกร่งออกจากความอ่อนแอได้จริงคือ "เรื่องราว" ที่อยู่เบื้องหลังการปรับขึ้นของอัตราผลตอบแทน ในปี 2006 และ 2023 การปรับขึ้นของอัตราผลตอบแทนเกิดขึ้นพร้อมกับการขยายตัวของรายได้ประชาชาติและกำไร ซึ่งเป็น "good rates up" ที่ตลาดหุ้นย่อยได้ ในปี 1966 การปรับขึ้นของอัตราผลตอบแทนเกิดขึ้นพร้อมกับการหดตัวของสินเชื่อและกำไรที่ลดลง ซึ่งเป็น "bad rates up" ที่ตลาดหุ้นย่อยไม่ได้ จึงทำได้เพียง "ทรงตัว" ไม่ใช่ปรับขึ้น กล่าวอีกนัยหนึ่ง การขึ้นดอกเบี้ยเองไม่ใช่ตรรกะของฝ่ายขาย แต่การขึ้นดอกเบี้ยที่ไปตัดวงจรรายได้ต่างหากที่เป็น
ตลาดมักกำหนดราคาไปล่วงหน้า การร่วงลงในปี 1966 เกิดขึ้นก่อนการทะลุขึ้น จุดต่ำสุดในปี 2023 ปรากฏขึ้นในวันทำการที่ 6 หลังการทะลุขึ้น กว่าเขตแดนจำนวนเต็มจะถูกสื่อมวลชนรายงานอย่างกว้างขวาง ช่วงที่ตื่นตระหนกที่สุดมักผ่านไปเกินครึ่งแล้ว
หกเดือนต่อมา ตลาดหุ้นสหรัฐโดยรวมทรงตัว แต่ก็จะผ่านการร่วงลงในช่วงแรกด้วย ในช่วงไม่กี่สัปดาห์ถึงสองเดือนกว่าแรกหลังการทะลุขึ้นทั้งสามครั้ง ตลาดหุ้นส่วนใหญ่ผ่านการย่อตัวลงมาช่วงหนึ่ง ปี 1966 ประมาณ -15% ถึงจุดต่ำสุด เดือนพฤษภาคมถึงมิถุนายน 2006 ประมาณ -8% และตุลาคม 2023 ประมาณ -4% จุดเปลี่ยนที่แท้จริงเกือบทั้งหมดปรากฏขึ้นหลังจากอัตราผลตอบแทนทำจุดสูงสุดและย่อตัวลง ไม่ใช่วันที่ทะลุขึ้น
5. ครั้งนี้ต่างกันตรงไหน? ตัวแปรสำคัญสามข้อที่ต้องจับตาอย่างใกล้ชิด
ข้อแรก เงินเฟ้อเป็นการกระแทกครั้งเดียวที่ขับเคลื่อนด้วยอุปทานหรือไม่ ตัวกระตุ้นโดยตรงของการปรับขึ้นในรอบนี้คือสถานการณ์ตะวันออกกลางและราคาน้ำมัน โดยเบรนต์ทะลุ 109 ดอลลาร์แล้ว หากภูมิรัฐศาสตร์คลี่คลายและราคาน้ำมันย่อตัวลง ก็จะใกล้เคียงบทของปี 2023 มากขึ้น หากราคาพลังงานยังคงสูงและส่งผ่านไปสู่เงินเฟ้อพื้นฐาน ก็จะเอียงไปทางปี 1966
ข้อสอง ธนาคารกลางจะสังเวยการเติบโตเพื่อแลกกับเงินเฟ้อหรือไม่ ความแตกต่างที่ใหญ่ที่สุดในรอบนี้คือธนาคารกลางหลักของโลกกำลังตึงตัวพร้อมกัน ทั้งธนาคารกลางสหรัฐ ธนาคารกลางยุโรป และธนาคารกลางญี่ปุ่นหันมาเกือบพร้อมกัน ไม่ใช่ความคาดหวังตึงตัวฝ่ายเดียวเหมือนในปี 2023 การตึงตัวพร้อมกันมีผลดึงสภาพคล่องออกจากระบบโลกได้แรงกว่า ซึ่งตรงกับลักษณะเฉพาะของบทในปี 1966
ข้อสาม กำไรของบริษัทยังขยายตัวอยู่หรือไม่ นี่คือตัวแปรที่มีพลังอธิบายมากที่สุดในบรรดาตัวอย่างทั้งหมด ตราบใดที่แนวโน้มขาขึ้นของกำไรไม่ถูกตัดวงจร อัตราดอกเบี้ยสูงจะแสดงออกมาในรูปของการบีบอัดมูลค่ามากกว่า ไม่ใช่การกลับทิศของแนวโน้ม
ข้อจำกัดความรับผิดชอบ: เนื้อหาในบทความนี้จัดทำขึ้นเพื่อการศึกษาแก่นักลงทุนและเพื่ออ้างอิงข้อมูลตลาดเท่านั้น ไม่ถือเป็นคำแนะนำในการลงทุนใด ๆ หรือการแนะนำหลักทรัพย์หรือผลิตภัณฑ์ทางการเงินเฉพาะเจาะจงใด ๆ จำนวนตัวอย่างที่เทียบเคียงได้ในการสถิติเชิงประวัติศาสตร์ในบทความนี้มีจำกัด (เพียง 3 กรณี) ผลการดำเนินงานในอดีตไม่ได้รับประกันผลตอบแทนในอนาคต และไม่มีความสามารถในการทำซ้ำอย่างแน่นอน ตลาดมีความเสี่ยง การลงทุนต้องใช้ความระมัดระวัง นักลงทุนควรตัดสินใจอย่างอิสระตามความสามารถในการรับความเสี่ยงของตนเองและรับผิดชอบความเสี่ยงด้วยตนเอง
แหล่งข้อมูล: รายงานตลาดสาธารณะ (Bloomberg, Yahoo Finance, UPI, Semafor เป็นต้น); อนุกรมข้อมูลเชิงประวัติศาสตร์นำมาจากฐานข้อมูล Robert Shiller (ราคารายเดือนของ S&P 500, อัตราผลตอบแทนพันธบัตรสหรัฐอายุ 10 ปีรายเดือน); จำนวนวันทำการเป็นค่าประมาณการหลังหักวันหยุดสุดสัปดาห์และวันที่ตลาดหุ้นสหรัฐปิดทำการ





