


Why does Circle want to build its own chain? A complete breakdown before the Arc mainnet launch


- ประเด็นหลัก: Arc เครือข่าย L1 ที่พัฒนาโดย Circle กำหนดเปิดเมนเน็ตในวันที่ 16 กันยายน 2026 โดยวางตำแหน่งเป็นเครือข่ายการชำระบัญชีสถาบันสำหรับ Stablecoin, RWA และการชำระบัญชี FX การออกแบบที่เน้นศูนย์กลางมีรากฐานจากความจำเป็นทางเทคนิคของฉันทามติ BFT และมาจากข้อกำหนดขั้นต่ำด้านการปฏิบัติตามกฎหมาย GENIUS ความสำเร็จขึ้นอยู่กับว่าการผสานรวม DTCC ในปี 2027 จะเกิดขึ้นได้จริงหรือไม่
- องค์ประกอบสำคัญ:
- Arc เริ่มโครงการและพัฒนาโดย Circle ระดมทุน presale มูลค่า 222 ล้านดอลลาร์ที่มูลค่าประเมิน 3 พันล้านดอลลาร์ในเดือนพฤษภาคม 2026 โดย a16z crypto เป็นผู้นำการลงทุน 75 ล้านดอลลาร์
- ใช้ฉันทามติ Malachite (BFT deterministic finality ยืนยันผลประมาณ 350 มิลลิวินาที) และชั้นดำเนินการ Reth เวลาในการผลิตบล็อกประมาณ 0.5 วินาที Chain ID ของเมนเน็ตคือ 5042
- ตามกฎหมาย GENIUS Circle ในฐานะ PPSI ต้องปฏิบัติตามหน้าที่ AML/KYC ส่งผลให้มีการออกแบบที่เน้นศูนย์กลาง เช่น การฝัง blacklist ในชั้นโปรโตคอล USDC เป็น Gas แบบ native และไม่จ่ายดอกเบี้ย
- ชุด Validator ปิดทั้งหมด มี 12 โหนด (Circle บวกสถาบันอีก 11 แห่ง) รวมถึง DTCC, ICE, Visa, Mastercard, BlackRock และอื่นๆ หาก 4 รายสมคบกันก็สามารถทำให้ทั้งเครือข่ายหยุดชะงักได้
- โทเคน ARC มีอุปทานเริ่มต้น 10 พันล้านเหรียญ Ecosystem 60%, Circle สงวนไว้ 25% ยังไม่เปิด TGE พารามิเตอร์สำคัญ เช่น อัตราเงินเฟ้อ ตารางการปลดล็อก ยังไม่เปิดเผย
- ร่างกฎหมาย CLARITY มีการลงมติเชิงขั้นตอนในวันที่ 15 กันยายน ความน่าจะเป็นผ่านบน Polymarket ลดลงจาก 82% เหลือ 16% หากล้มเหลว การกำกับดูแลจะกลับสู่เส้นทางที่แต่ละหน่วยงานออกกฎแยกกัน
- เมื่อเทียบกับกระแส meme ของ Robinhood Chain แล้ว Arc ขาดการผูกผลประโยชน์ของผู้ดำเนินการ จุดนำเข้า零售 การมีโทเคน native ที่เก็งกำไรได้ และโครงสร้างพื้นฐานที่นำหน้า ทำให้ยากที่จะเกิดภาวะตลาด
เครือข่าย Layer 1 ที่ Circle พัฒนาเองในชื่อ Arc มีกำหนดเปิดเมนเน็ตสาธารณะในวันที่ 16 กันยายน 2026 จากจุดเริ่มต้นโครงการในเดือนสิงหาคม 2025 การเปิดเทสต์เน็ตสาธารณะเมื่อวันที่ 28 ตุลาคม 2025 ไปจนถึงการระดมทุนพรีเซลสถาบันมูลค่า 222 ล้านดอลลาร์ด้วยมูลค่าประเมิน 3 พันล้านดอลลาร์ในเดือนพฤษภาคม 2026 ตลาดมีมุมมองต่อมันสองขั้วมาโดยตลอด ขั้วหนึ่งมองว่าเป็นเส้นแบ่งยุคของทุนดั้งเดิมที่เข้าสู่บล็อกเชน อีกขั้วหนึ่งตำหนิตรงๆ ว่าขัดกับหลักการกระจายอำนาจ กลายเป็นเชนพันธมิตรเอกชนของระบบการเงินดั้งเดิม
ทั้งสองข้อกล่าวอ้างล้วนมีหลักฐานรองรับ เราจะวางวาทกรรมประชาสัมพันธ์อย่างเป็นทางการไว้ก่อน แล้ววิเคราะห์จากสี่มุมมอง: เหตุใด Circle จึงสร้างเชนของตัวเอง กลไกฉันทามติของมัน เชนนี้แตกต่างจากเชนอื่นอย่างไร และผู้ใช้ทั่วไปมีส่วนร่วมได้ในส่วนใดบ้าง
1. เหตุใด Circle จึงสร้างเชนสาธารณะเอง
USDC ถูกออกบน Ethereum, Solana และ L2 หลักๆ มาเป็นเวลานาน ในฐานะผู้ใช้เครือข่ายเหล่านี้มิใช่ผู้ดำเนินการ Circle จึงเผชิญข้อจำกัดเชิงโครงสร้างสามประการ
ความฝืดทางการเงินที่เกิดจากสองสกุลเงิน เมื่อองค์กรทำธุรกรรมข้ามพรมแดนหรือโอนเงินจำนวนมาก ต้องซื้อและถือ ETH หรือ SOL เพิ่มเติมเพื่อชำระค่าธรรมเนียม ซึ่งสร้างความเสี่ยงเปิดรับเพิ่มเติม การแปลงสกุลเงินอีกชั้น และภาระทางภาษีอีก一项บนงบการเงินขององค์กร
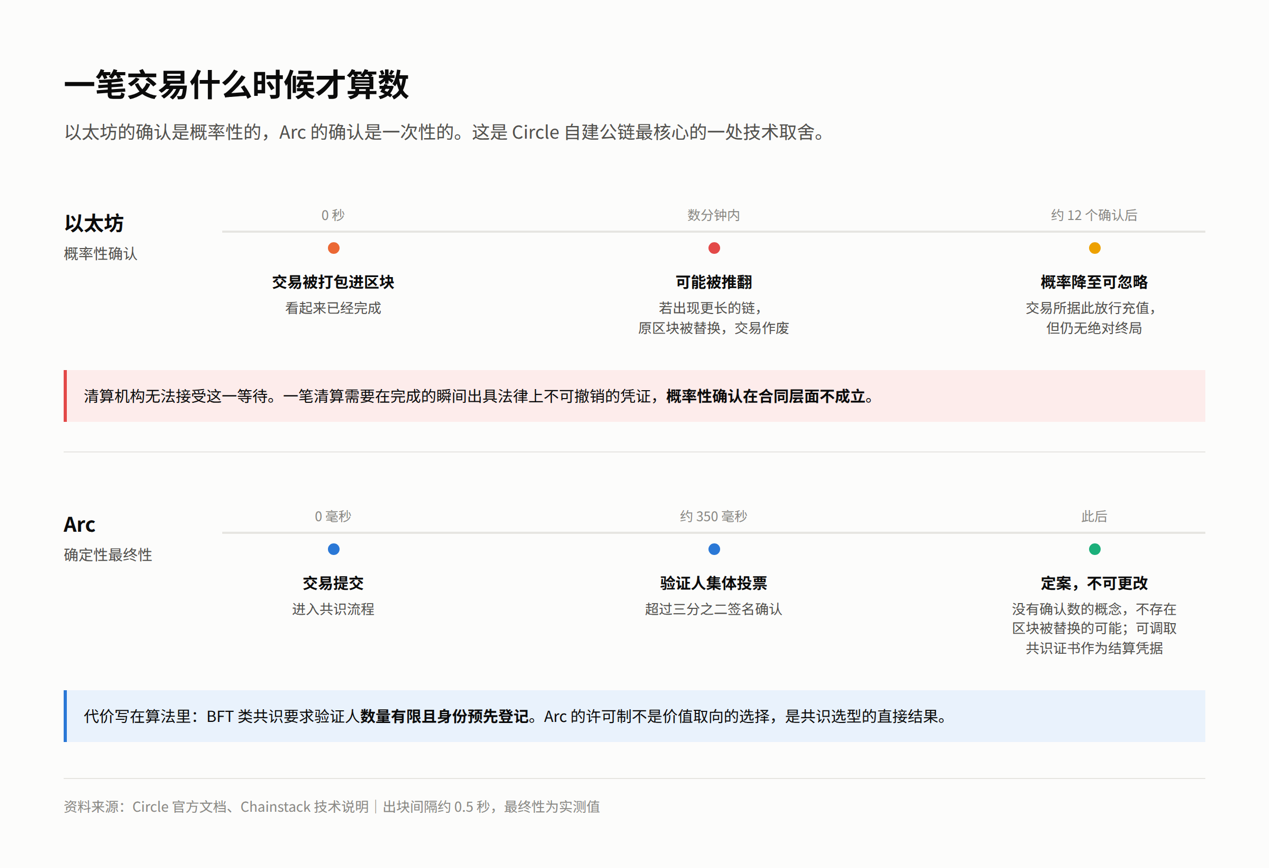
การยืนยันธุรกรรมอาจถูกพลิกกลับ ในเครือข่ายประเภท Ethereum การที่ธุรกรรมถูกบรรจุเข้า bloc ไม่ได้หมายความว่าได้รับการยืนยันขั้นสุดท้าย หากเครือข่ายปรากฏเชนที่ยาวกว่าอีกสาย bloc เดิมจะถูกแทนที่ และธุรกรรมในนั้นเป็นโมฆะตามไปด้วย ปรากฏการณ์นี้เรียกว่าการจัดเรียงบล็อกใหม่ (block reorg) ความน่าจะเป็นจะลดลงอย่างรวดเร็วเมื่อบล็อกตามมาสะสม ที่交易所กำหนดให้รอการยืนยันหลายครั้งก่อนฝากเข้าบัญชี ก็คือการรอให้ความน่าจะเป็นนี้ลดลงถึงระดับที่ละเลยได้
ผู้ใช้คริปโตคุ้นเคยกับกระบวนการรอคอยนี้แล้ว แต่สำนักหักบัญชี (clearing house) ยอมรับไม่ได้ ธุรกิจหักบัญชีต้องการหลักฐานที่เพิกถอนไม่ได้ในทางกฎหมายในวินาทีที่ธุรกรรมเสร็จสิ้น การยืนยันเชิงความน่าจะเป็นไม่เป็นที่ยอมรับในระดับสัญญา
การขาดการควบคุมโปรโตคอล การ hard fork ของเชนสาธารณะชั้นล่าง ความแออัดจาก MEV ความผันผวนของราคา Gas และความล้มเหลวของ sequencer ล้วนอยู่นอกเหนือขอบเขตการควบคุมความเสี่ยงของ Circle
จุดยืนของ Arc ไม่ใช่การแย่งชิงสภาพคล่อง DeFi ในฐานะเชนสาธารณะทั่วไป หากแต่เป็นเครือข่ายชำระบัญชีเฉพาะสำหรับ stablecoin สินทรัพย์โลกจริง (RWA) ที่ถูกทำให้เป็นโทเคน และการหักบัญชีเงินตราต่างประเทศ
2. กรอบกำกับดูแล: หนึ่งฉบับมีผลแล้ว อีกฉบับรอลงมติ
การเลือกสถาปัตยกรรมของ Arc นอกเหนือจากแรงจูงใจทางธุรกิจ อีกครึ่งหนึ่งมาจากข้อจำกัดด้านกำกับดูแล เมื่อแยกแยะชั้นนี้ได้ จึงจะแยกออกว่าการออกแบบใดมาจากความชอบของ Circle และการออกแบบใดมาจากพันธะตามกฎหมาย
พระราชบัญญัติ GENIUS ที่มีผลแล้ว
เมื่อวันที่ 18 กรกฎาคม 2025 พระราชบัญญัติ GENIUS มีผลบังคับใช้ กลายเป็นกรอบกำกับดูแลระดับสหพันธ์สำหรับ stablecoin เพื่อการชำระเงินของสหรัฐฯ
กฎหมายฉบับนี้กำหนดพันธะหลักสี่ประการแก่ผู้ออก: เงินสำรองต้องประกอบด้วยสินทรัพย์คุณภาพสูงที่มีสภาพคล่อง ต้องเปิดเผยรายงานเงินสำรองรายเดือน และรับการตรวจสอบรายไตรมาสจากสถาบันบุคคลที่สาม ผู้ออกที่มีหนี้สินคงค้างเกิน 10,000 ล้านดอลลาร์ต้องได้รับใบอนุญาตระดับสหพันธ์ กลายเป็น "ผู้ออก stablecoin เพื่อการชำระเงินที่ได้รับอนุญาต" (PPSI) PPSI ถูกจัดประเภทเป็นสถาบันการเงินภายใต้พระราชบัญญัติความลับธนาคาร (Bank Secrecy Act) การป้องกันการฟอกเงินและการระบุตัวตนลูกค้าเป็นข้อบังคับ ผู้ออกต้องไม่จ่ายดอกเบี้ยหรือผลตอบแทนแก่ผู้ถือ ซึ่งเป็นเส้นแบ่งทางกฎหมายระหว่าง stablecoin เพื่อการชำระเงินกับเงินฝากธนาคาร
บรรษัทประกันเงินฝากสหพันธ์สหรัฐฯ (FDIC) ระบุชัดเจนแล้วว่าสินทรัพย์สำรองที่รองรับ stablecoin ไม่อยู่ในความคุ้มครองของการประกันเงินฝากระดับสหพันธ์
เมื่อเทียบกับข้อกำหนดข้างต้น การออกแบบหลายประการของ Arc สามารถสืบย้อนถึงต้นตอได้โดยตรง กลไก blacklist ที่ฝังในชั้นโปรโตคอล สอดคล้องกับพันธะของผู้ออกภายใต้พระราชบัญญัติความลับธนาคาร การที่ USDC เป็น Gas ดั้งเดิมโดยไม่มีสินทรัพย์จ่ายดอกเบี้ยบนเชน เป็นผลจากข้อห้ามจ่ายผลตอบแทน เส้นทางการตรวจสอบที่ EIP-7708 บังคับให้สร้างขึ้น รับใช้ข้อกำหนดการพิสูจน์สำหรับการเปิดเผยรายเดือนและการตรวจสอบรายไตรมาส
กล่าวอีกนัยหนึ่ง ระดับการรวมศูนย์ของ Arc มีขีดจำกัดล่างที่กฎหมายกำหนด ในฐานะ PPSI แม้ Circle ต้องการสร้างเครือข่ายที่ต้านการตรวจพิจารณา ก็ไม่อาจทำได้
พระราชบัญญัติ CLARITY ที่รอลงมติ
วุฒิสภาจะลงมติเชิงกระบวนการ (cloture) ต่อพระราชบัญญัติ CLARITY ในวันที่ 15 กันยายน ขณะที่เมนเน็ตของ Arc จะเปิดในวันถัดไป สองเวลานี้ใกล้กันแต่ไม่มีความสัมพันธ์เชิงพึ่งพา ผลการลงมติไม่มีผลต่อกำหนดการเปิดตัวของ Arc อิทธิพลของกฎหมายฉบับนี้ต่อ Arc กระจุกตัวอยู่ในระยะกลาง
ประการแรก การแบ่งเขตอำนาจ กฎหมายกำหนดให้ตลาด现货สินค้าดิจิทัลอยู่ในความดูแลของคณะกรรมการซื้อขายล่วงหน้าสินค้าโภคภัณฑ์ (CFTC) ส่วนหลักทรัพย์คงอยู่กับคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (SEC) โทเคน 16 ชนิดที่ถูก认定为สินค้าโภคภัณฑ์แล้วถูกกำหนดให้อยู่ภายใต้การกำกับของ CFTC อย่างชัดเจน คิดเป็นประมาณ 78% ของมูลค่าตลาดรวมของสินทรัพย์คริปโต
ประการที่สอง ฐานทางกฎหมายของหลักทรัพย์ที่ถูกทำให้เป็นโทเคน ข้อที่มีน้ำหนักมากที่สุดใน叙事ของ Arc คือแผนของ DTCC ที่จะย้ายสินทรัพย์ที่ DTC ดูแลขึ้นสู่เชนในครึ่งหลังของปี 2027 และทำการชำระบัญชีแบบอะตอมกับ stablecoin สิ่งที่แผนนี้ขาดไม่ใช่เงื่อนไขทางเทคนิค หากแต่เป็นความแน่นอนทางกฎหมายที่กฎหมายโครงสร้างตลาดมอบให้ หากกฎหมายไม่ผ่าน ฐานนี้ก็ขาดไป ความยากในการลงมือของ integration ข้างต้นจะเพิ่มขึ้นอย่างมีนัยสำคัญ
ประการที่สาม การกำหนดลักษณะของโทเคน ARC เอง กฎหมายกำหนดเส้นทางให้โทเคนหลุดพ้นจากการ认定为หลักทรัพย์: "การทดสอบเชนที่บรรลุนิติภาวะ" สี่ขั้นตอน พร้อมเพดานการถือครอง 20%
ที่นี่มีข้อสันนิษฐานหนึ่งที่ต้องตรวจสอบด้วยตนเอง: ในการจัดสรรเริ่มต้นของ ARC Circle สงวนไว้ 25% ซึ่งสูงกว่าเพดานนั้น ส่วนฝั่งระบบนิเวศคิดเป็น 60% โดยไม่ได้เปิดเผยว่าใครถือการควบคุมที่แท้จริง หากการที่ TGE ไม่กำหนดวันมีส่วนเกี่ยวข้องกับเรื่องนี้ ข้อสันนิษฐานนี้ก็ถูกหักล้างได้——เพียง觀察ว่า Circle จัดการ 25% นี้อย่างไรในท้ายที่สุด ต้องชี้แจงว่าสมุดปกขาวไม่ได้ระบุสถานะทางหลักทรัพย์ของ ARC
กฎหมายยังมีอีกสองข้อที่เกี่ยวข้องกับ Arc ทางอ้อม ข้อกำหนดผลตอบแทน stablecoin ห้ามผลตอบแทนที่มีลักษณะดอกเบี้ยเงินฝากธนาคาร แต่允許รางวัลที่ผูกกับการซื้อขาย การชำระเงิน การทำตลาด การให้สภาพคล่อง การกำกับดูแล การตรวจสอบยืนยัน และการสเตก ความเห็นร่วมของสมาคมธนาคาร 78 แห่งเห็นว่าเส้นแบ่งนี้หลีกเลี่ยงได้ง่ายในทางวิศวกรรม มาตรา 604 ยกเว้นนักพัฒนา software ที่ไม่ดูแลทรัพย์สินจากข้อกำหนดการจดทะเบียนผู้ให้บริการโอนเงินและพันธะภายใต้พระราชบัญญัติความลับธนาคาร ฝ่ายบังคับใช้กฎหมายคัดค้าน โดยเห็นว่ามาตรการนี้เปิดช่องทางที่หลีกเลี่ยงการปฏิบัติตามกฎ
แนวโน้มการลงมติไม่น่าสดใส การลงมติเชิงกระบวนการเพียงตัดสินว่ากฎหมายจะเข้าสู่กระบวนการอภิปรายได้หรือไม่ มิใช่การผ่านขั้นสุดท้าย พรรครีพับลิกันครอง 53 ที่นั่งในวุฒิสภา โดย Rand Paul และ Josh Hawley ประกาศคัดค้านชัดเจนแล้ว Thom Tillis ตั้งเงื่อนไขสนับสนุนว่าต้องเสริมข้อกำหนดด้านจริยธรรม ฝั่งเดโมแครต มีเพียงสองคนที่ลงมติเห็นชอบในชั้นคณะกรรมาธิการ อีกเจ็ดคนออกแถลงการณ์ร่วม ระบุว่าร่างกฎหมายยังบกพร่องในสามด้าน คือข้อกำหนดด้านจริยธรรม การคุ้มครองผู้บริโภค และการเงินผิดกฎหมาย อัตราต่อรองการผ่านกฎหมายบน Polymarket ลดจาก 82% ในเดือนกุมภาพันธ์เหลือ 16% ณ สิ้นเดือนสิงหาคม
หากการลงมติล้มเหลว ผลลัพธ์ไม่ใช่การคงสภาพเดิม หากแต่เป็นการที่การกำกับดูแลกลับสู่เส้นทางการออกกฎแยกกันของแต่ละหน่วยงาน——"Project Crypto" ของ SEC, CFTC, สำนักงานควบคุมสกุลเงิน (OCC) และกระทรวงการคลังต่างทำของตัวเอง การออกกฎหมายแบบบูรณาการอาจล่าช้าไปถึงปี 2029
3. กลไกฉันทามติ: เมื่อธุรกรรมได้รับการยืนยันแล้วจะไม่เปลี่ยนแปลง
เครื่องยนต์ฉันทามติของ Arc คือ Malachite จาก Informal Systems——ทีมที่ทำงานด้านการตรวจสอบเชิงรูปแบบของ Tendermint ซึ่งรวมเข้ากับ Circle ในปี 2025 ชั้นประมวลผลใช้ Reth เข้ากันได้เต็มรูปแบบกับชุดเครื่องมือ Solidity ช่วงเวลาสร้างบล็อกประมาณ 0.5 วินาที Chain ID ของเมนเน็ตคือ 5042
กลไกนี้ให้ความสิ้นสุดเชิงกำหนด: หลังส่งธุรกรรม ผู้ตรวจสอบลงมติร่วมกัน เมื่อมีลายเซ็นยืนยันเกินสองในสามก็เป็นที่สิ้นสุด หลังจากนั้นไม่เปลี่ยนแปลง ใช้เวลาวัดจริงประมาณ 350 มิลลิวินาที ไม่มีแนวคิดเรื่องจำนวนการยืนยัน และไม่มีความเป็นไปได้ที่บล็อกจะถูกแทนที่ ความเสี่ยงการจัดเรียงใหม่ข้างต้นถูกตัดออกในระดับกลไก
ราคาที่ต้องจ่ายเขียนอยู่ในตัวอัลกอริทึม ฉันทามติประเภท BFT อาศัยการลงมติของผู้ตรวจสอบเพื่อบรรลุความสอดคล้อง ต้องการจำนวนผู้เข้าร่วมจำกัดและระบุตัวตนล่วงหน้า มิฉะนั้นการลงมติไม่อาจนับได้ การเป็นระบบอนุญาตของ Arc ไม่ใช่การเลือกเชิงค่านิยม หากเป็นผลโดยตรงจากการเลือกฉันทามติ ประเด็นนี้จะกลับมาอีกครั้งเมื่อ討論โครงสร้างผู้ตรวจสอบ
4. ความแตกต่างหลักจากเชนสาธารณะทั่วไป
เพื่อตอบสนองข้อกำหนดด้านการปฏิบัติตามกฎ Arc ได้แก้ไขชั้นล่างดังต่อไปนี้
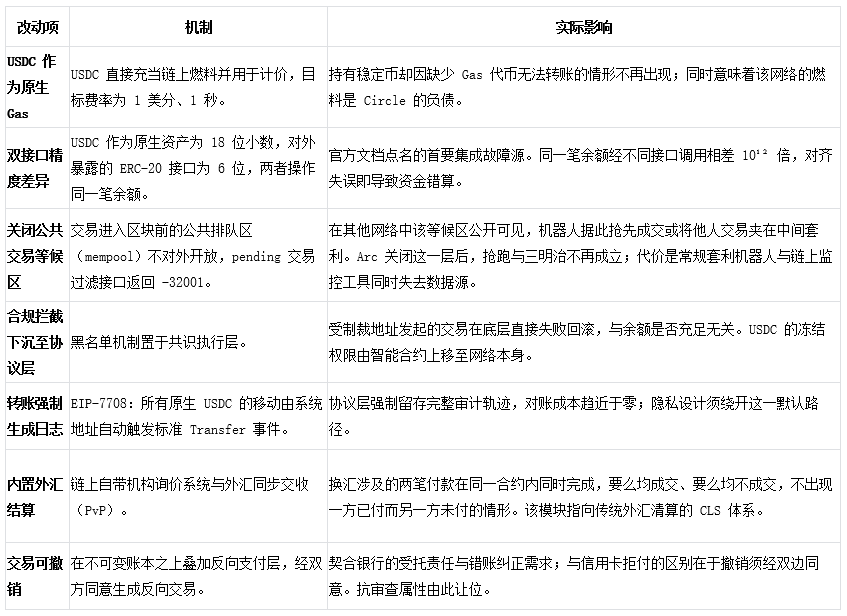
ยังมีรายละเอียดอีกสองข้อที่ต้องยืนยันก่อน integration
ข้อแรก ต้นทุนการสอบถาม โหนดทั่วไปเก็บสถานะสมบูรณ์เพียงช่วงเวลาล่าสุด ข้อมูลเก่ากว่าต้องดึงจาก archive node ที่เก็บประวัติทั้งหมด ซึ่งมีค่าใช้จ่ายสูงกว่า เส้นแบ่งที่ Arc กำหนดคือ 127 บล็อกหลังหัวเชน ประมาณ 1 นาที ขณะที่ Ethereum อยู่ที่ประมาณ 25 นาที กล่าวคือ บันทึกธุรกรรมเมื่อหนึ่งชั่วโมงก่อน บน Arc ถือเป็นข้อมูลประวัติที่ต้องจ่ายเงินดึงแล้ว ต้นทุนการดำเนินงานของแอปประเภทกระเป๋า เว็บไซต์ราคา และบริการข้อมูลจะสูงกว่า Ethereum อย่างชัดเจน
ข้อที่สอง ใบรับรองฉันทามติ Arc มีอินเทอร์เฟซ arc_getCertificate สำหรับดึงหลักฐานว่าธุรกรรมใดได้รับการลงนามยืนยันจากผู้ตรวจสอบรายใด ส่วน arc_getVersion ใช้สอบถามเวอร์ชันของโหนด ความหมายของอันแรกต่อสถาบันคือ เป็นหลักฐานการชำระบัญชีเสร็จสิ้นที่เก็บเข้าคลังได้ และเป็นจุดลงจอดในระดับเทคนิคของ "หลักฐานที่เพิกถอนไม่ได้ในทางกฎหมาย" ที่กล่าวถึงในข้อหนึ่ง
ด้านความเป็นส่วนตัว Arc มีการโอนแบบลับเป็นทางเลือก จำนวนเงินถูกบดบังแต่ที่อยู่ยังมองเห็นได้ การใช้งานอาศัย TEE——พื้นที่แยกที่อ่านจากภายนอกไม่ได้ภายในชิป ความปลอดภัยของความเป็นส่วนตัวชั้นนี้ตั้งอยู่บนผู้ผลิตฮาร์ดแวร์ มิใช่บนสมมติฐานทางวิทยาการเข้ารหัส เส้นทางต้านQuantum เดินหน้าสี่ระยะ ระยะ genesis รองรับกระเป๋าลายเซ็นต้าน Quantum แล้ว ผู้ใช้สร้างได้โดยตรง ไม่ต้องย้ายภายหลัง
ด้าน cross-chain มีการรวม CCTP และ Gateway แบบดั้งเดิม วิธีของ CCTP คือเผา USDC จำนวนนั้นบนเชนต้นทาง พร้อมกับ铸 USDC ใหม่จำนวนเท่ากันบน Arc ในกระบวนการไม่มีสัญญา bridge ของบุคคลที่สาม保管เงินทุน จึงไม่มีความเสี่ยงประเภทสะพาน cross-chain ถูกโจมตี ผู้ใช้ได้รับ USDC ที่ Circle ออกเอง มิใช่โทเคนหลักฐานที่สะพาน cross-chain ออก ส่วน Gateway รวบรวมยอดคงเหลือของผู้ใช้บนหลายเชนเข้าที่อยู่เดียวกัน ข้อได้เปรียบนี้มาจากสถานะผู้ออก มิใช่จากเทคโนโลยี
5. โครงสร้างผู้ตรวจสอบ
ชุดผู้ตรวจสอบของ Arc ปัจจุบันปิดสนิททั้งหมด ผู้ตรวจสอบก่อตั้งที่ Circle เปิดเผยมี 11 ราย เมื่อรวม Circle เองเป็น 12 โหนด:
- โครงสร้างพื้นฐานการเงินและ交易所: DTCC (บรรษัทหักบัญชีและทรัสต์เพื่อการฝากของสหรัฐฯ), ICE (บริษัทแม่ของตลาดหุ้นนิวยอร์ก)
- เครือข่ายชำระเงินและหักบัญชี: Visa, Mastercard, MoneyGram, Global Payments
- การจัดการสินทรัพย์และธนาคารข้ามชาติ: BlackRock, Standard Chartered, SBI Group, Sumitomo Corporation
- คริปโตและสถาบันแบบ





