


วงจรคริปโตถัดไปจะเป็นอย่างไร?


- 核心观点:加密货币与宏观经济紧密关联不脱钩。
- 关键要素:
- 美联储降息预期释放流动性。
- 机构资金流入推动市场整合。
- 流动性传导滞后影响加密表现。
- 市场影响:促加密向系统相关性转型。
- 时效性标注:中期影响。
ผู้แต่งต้นฉบับ: arndxt
แปลต้นฉบับ: ลูฟี่, ฟอร์ไซท์ นิวส์
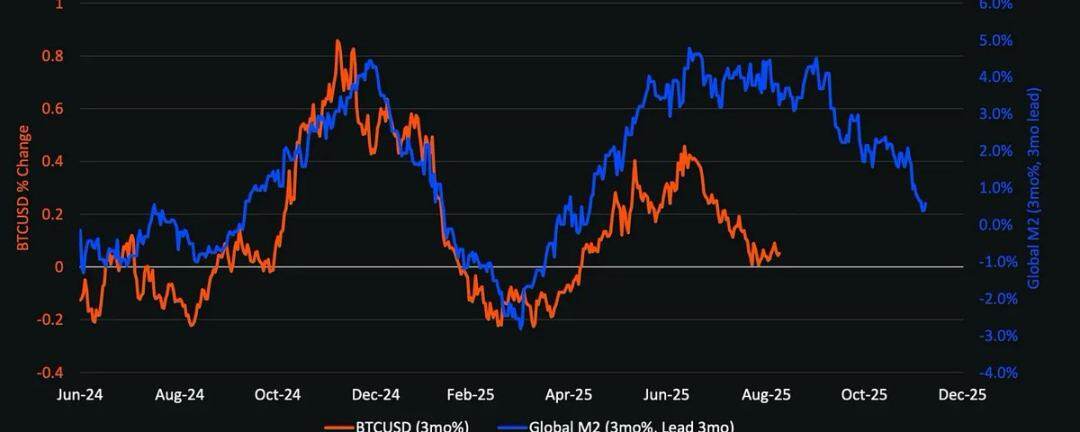
กราฟราคา M2 และ Bitcoin ทั่วโลก
ข้อสรุปเชิงโครงสร้างที่สำคัญที่สุดคือ สกุลเงินดิจิทัลจะไม่แยกตัวออกจากเศรษฐกิจมหภาค ช่วงเวลาและขนาดของการหมุนเวียนสภาพคล่อง วิถีของอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ และรูปแบบการยอมรับของสถาบันต่างๆ จะเป็นตัวกำหนดเส้นทางวิวัฒนาการของวัฏจักรสกุลเงินดิจิทัล
ฤดูกาล altcoin ที่กำลังจะมาถึง (หากมี) จะช้าลง มีการคัดเลือกมากขึ้น และเน้นที่สถาบันมากขึ้น ซึ่งแตกต่างจากปี 2021
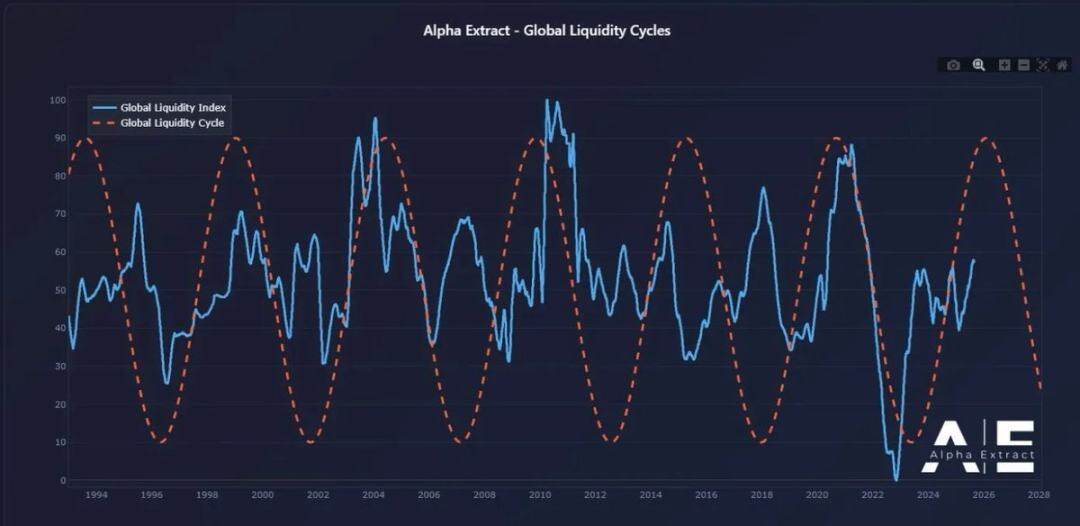
หากธนาคารกลางสหรัฐฯ ปล่อยสภาพคล่องผ่านการลดอัตราดอกเบี้ยและการออกพันธบัตร และการยอมรับจากสถาบันต่างๆ ยังคงเพิ่มขึ้นอย่างต่อเนื่อง ปี 2569 อาจกลายเป็นวัฏจักรสินทรัพย์เสี่ยงที่สำคัญที่สุดนับตั้งแต่ปี 2542-2543 คาดว่าคริปโทเคอร์เรนซีจะได้รับประโยชน์ แต่ประสิทธิภาพของมันจะถูกควบคุมอย่างเข้มงวดมากกว่าที่จะพุ่งสูงขึ้น
ความแตกต่างด้านนโยบายของเฟดและสภาพคล่องของตลาด
ในปี 1999 ธนาคารกลางสหรัฐฯ ได้ขึ้นอัตราดอกเบี้ย 175 จุดพื้นฐาน แต่ตลาดหุ้นกลับฟื้นตัวขึ้นจนถึงจุดสูงสุดในปี 2000 ปัจจุบัน ตลาดล่วงหน้าคาดการณ์ว่าจะเกิดสิ่งที่ตรงกันข้าม นั่นคือการปรับลดอัตราดอกเบี้ยลง 150 จุดพื้นฐานภายในสิ้นปี 2026 หากการคาดการณ์นี้เกิดขึ้นจริง ตลาดจะเข้าสู่สภาพแวดล้อมที่มีสภาพคล่องเพิ่มขึ้น ไม่ใช่การรัดเข็มขัด จากมุมมองของความต้องการเสี่ยง สถานการณ์ตลาดในปี 2026 อาจคล้ายคลึงกับช่วงปี 1999-2000 แต่อัตราดอกเบี้ยจะเคลื่อนไหวไปในทิศทางตรงกันข้าม หากเป็นเช่นนั้น ปี 2026 อาจกลายเป็น "ช่วงปี 1999-2000 ที่มีความรุนแรงมากขึ้น"
บริบทใหม่ของตลาดสกุลเงินดิจิทัล (เทียบกับปี 2021)
เมื่อเปรียบเทียบตลาดปัจจุบันกับรอบสำคัญที่ผ่านมา จะเห็นได้ว่ามีความแตกต่างที่สำคัญดังนี้:
- วินัยเงินทุนที่เข้มงวดยิ่งขึ้น: อัตราดอกเบี้ยที่สูงและอัตราเงินเฟ้อที่ต่อเนื่องบังคับให้ผู้ลงทุนต้องระมัดระวังมากขึ้นในการเลือกสินทรัพย์ที่มีความเสี่ยง
- ไม่มีการพุ่งสูงของสภาพคล่องในระดับ COVID-19: หากไม่มีการเพิ่มขึ้นของอุปทานเงินกว้าง (M2) การเติบโตของอุตสาหกรรมจะต้องอาศัยการนำไปใช้และการจัดสรรเงินทุนที่เพิ่มขึ้น
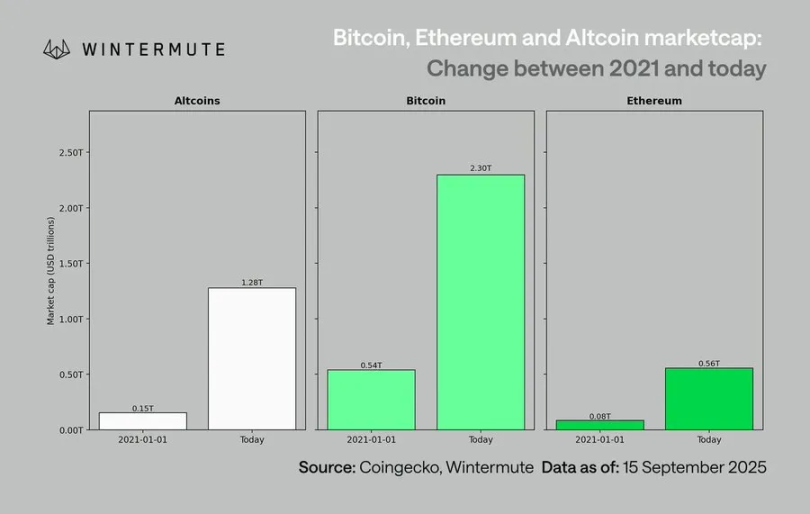
- ขนาดตลาดเพิ่มขึ้น 10 เท่า: ฐานมูลค่าตลาดที่ใหญ่ขึ้นหมายถึงสภาพคล่องที่ลึกขึ้น แต่ความเป็นไปได้ของผลตอบแทนส่วนเกิน 50-100 เท่าก็น้อยลง
- เงินทุนไหลเข้าจากสถาบัน: การนำเงินทุนไหลเข้าจากสถาบันหลักๆ เป็นที่ยอมรับกันดีอยู่แล้ว และเงินทุนไหลเข้าก็ค่อยเป็นค่อยไปมากขึ้น ส่งผลให้การหมุนเวียนและการรวมตัวของตลาดเป็นไปอย่างเชื่องช้า มากกว่าการหมุนเวียนระหว่างสินทรัพย์อย่างรวดเร็ว
ห่วงโซ่การส่งผ่านสภาพคล่องและฮิสเทรีซิสของ Bitcoin
ประสิทธิภาพของบิตคอยน์นั้นล้าหลังกว่าสภาพแวดล้อมด้านสภาพคล่อง เนื่องจากสภาพคล่องใหม่ถูกกักเก็บไว้ในตลาดเงินและตลาดตราสารหนี้ระยะสั้น ในฐานะสินทรัพย์ที่อยู่ปลายเส้นความเสี่ยง คริปโทเคอร์เรนซีจะได้รับประโยชน์ก็ต่อเมื่อสภาพคล่องถูกถ่ายโอนลง
ตัวเร่งปฏิกิริยาที่ทำให้ประสิทธิภาพของสกุลเงินดิจิทัลเหนือกว่าคู่แข่ง ได้แก่:
- การขยายตัวของสินเชื่อธนาคาร (ดัชนีภาคการผลิต ISM > 50)
- เงินทุนไหลออกจากกองทุนตลาดเงินหลังการปรับลดอัตราดอกเบี้ย
- กระทรวงการคลังออกพันธบัตรระยะยาวซึ่งส่งผลให้อัตราดอกเบี้ยระยะยาวลดลง
- การอ่อนค่าของดอลลาร์สหรัฐฯ ช่วยบรรเทาแรงกดดันด้านการเงินทั่วโลก
รูปแบบทางประวัติศาสตร์แสดงให้เห็นว่าเมื่อมีการปฏิบัติตามเงื่อนไขเหล่านี้แล้ว โดยทั่วไปแล้วสกุลเงินดิจิทัลจะเพิ่มขึ้นในช่วงปลายรอบ ซึ่งช้ากว่าหุ้นและทองคำ
ความเสี่ยงที่ต้องเผชิญในสถานการณ์พื้นฐาน
แม้ว่ากรอบสภาพคล่องจะมีแนวโน้มขาขึ้น แต่ความเสี่ยงที่อาจเกิดขึ้นยังคงมีอยู่หลายประการ:
- ผลตอบแทนระยะยาวที่เพิ่มขึ้น (เกิดจากความตึงเครียดทางภูมิรัฐศาสตร์)
- ดอลลาร์สหรัฐแข็งค่าขึ้นส่งผลให้สภาพคล่องทั่วโลกตึงตัว
- สินเชื่อธนาคารอ่อนแอหรือเงื่อนไขสินเชื่อที่เข้มงวดขึ้น
- สภาพคล่องถูกกักไว้ในกองทุนตลาดเงินและไม่ไหลเข้าสู่สินทรัพย์ที่มีความเสี่ยง
ลักษณะสำคัญของวัฏจักรถัดไปจะไม่ใช่ "ภาวะช็อกจากสภาพคล่องจากการเก็งกำไร" อีกต่อไป แต่เป็นการผสานโครงสร้างของสกุลเงินดิจิทัลเข้ากับตลาดทุนโลก ด้วยผลกระทบร่วมกันของเงินทุนไหลเข้าจากสถาบัน การรับความเสี่ยงอย่างรอบคอบ และการเปลี่ยนแปลงสภาพคล่องที่ขับเคลื่อนด้วยนโยบาย ปี 2026 อาจเป็นจุดเริ่มต้นของการเปลี่ยนผ่านของสกุลเงินดิจิทัลจากรูปแบบ "รุ่งเรืองและล่มสลาย" ไปสู่รูปแบบที่มีความเกี่ยวข้องเชิงระบบ





