






การตีความของ JPMorgan Chase: ปัจจัยขับเคลื่อนหลัก 4 ประการ Ethereum อาจทำผลงานได้ดีกว่า Bitcoin


- 核心观点:以太坊因多重利好跑赢比特币。
- 关键要素:
- ETF允许质押提升吸引力。
- 企业增持并参与生态应用。
- 监管缓和推动机构入场。
- 市场影响:或加速资金流向以太坊生态。
- 时效性标注:中期影响。
ผู้เขียนต้นฉบับ: BitpushNews
ในช่วงไม่กี่สัปดาห์ที่ผ่านมา มีแนวโน้มที่น่าสังเกตเกิดขึ้นในตลาด crypto: Ethereum (ETH) มีประสิทธิภาพเหนือกว่า Bitcoin (BTC) อย่างมาก
รายงานการวิจัยล่าสุดของ JPMorgan ระบุว่านักวิเคราะห์วอลล์สตรีทระบุว่าปรากฏการณ์นี้เกิดจากปัจจัยสำคัญ 4 ประการ ได้แก่ โครงสร้าง ETF ที่มีประสิทธิภาพมากขึ้น การเพิ่มสัดส่วนการถือครองโดยฝ่ายการเงินของบริษัทต่างๆ การผ่อนคลายกฎเกณฑ์ด้านกฎระเบียบ และการเปิดเสรีฟังก์ชันการสเตคกิ้ง ปัจจัยเหล่านี้ไม่เพียงแต่อธิบายถึงความแข็งแกร่งของ Ethereum ในช่วงที่ผ่านมาเท่านั้น แต่ยังชี้ให้เห็นถึงศักยภาพในการเติบโตในอนาคตอีกด้วย
1. ภูมิหลังตลาด: ขับเคลื่อนสองทางจากนโยบายและกระแสเงินทุน
ในเดือนกรกฎาคม รัฐสภาสหรัฐฯ ได้ผ่านร่างกฎหมาย GENIUS Act ซึ่งเป็นร่างกฎหมายเกี่ยวกับ stablecoin ที่สร้างประโยชน์ให้กับตลาดคริปโทเคอร์เรนซีอย่างไม่เคยมีมาก่อน ต่อมา Ethereum spot ETF ดึงดูดเงินทุนไหลเข้าสูงสุดเป็นประวัติการณ์ถึง 5.4 พันล้านดอลลาร์สหรัฐในเดือนกรกฎาคมเพียงเดือนเดียว ซึ่งเกือบจะเท่ากับเงินทุนไหลเข้าของ Bitcoin ETF
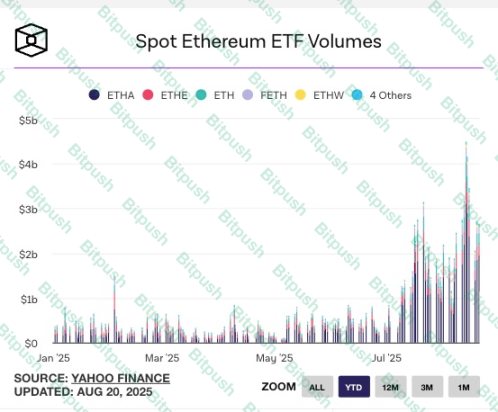
อย่างไรก็ตาม ในเดือนสิงหาคม Bitcoin ETF มีเงินทุนไหลออกเล็กน้อย ขณะที่ Ethereum ETF ยังคงมีเงินทุนไหลเข้าสุทธิอย่างต่อเนื่อง ความแตกต่างของกระแสเงินทุนนี้กลายเป็นปัจจัยกระตุ้นโดยตรงที่ทำให้ Ethereum ทำกำไรได้ดีกว่า Bitcoin
ในขณะเดียวกัน ตลาดกำลังรอคอยการลงคะแนนเสียงเกี่ยวกับพระราชบัญญัติโครงสร้างตลาดคริปโต (Crypto Market Structure Act) ในเดือนกันยายนที่จะถึงนี้ นักลงทุนคาดการณ์กันอย่างกว้างขวางว่านี่จะเป็นจุดเปลี่ยนสำคัญอีกครั้ง เช่นเดียวกับกฎหมาย stablecoin ด้วยแรงผลักดันจากทั้งนโยบายและความคาดหวังของตลาด สถานะของ Ethereum ในตลาดทุนจึงกำลังเพิ่มขึ้นอย่างรวดเร็ว
2. การวิเคราะห์ปัจจัยหลักสี่ประการ: เหตุใด Ethereum จึงมีประสิทธิภาพเหนือกว่า Bitcoin?
นักวิเคราะห์ของ JPMorgan Nikolaos Panigirtzoglou และทีมงานของเขาชี้ให้เห็นอย่างชัดเจนในรายงานว่าความแข็งแกร่งของ Ethereum มาจากปัจจัยขับเคลื่อนหลักสี่ประการดังต่อไปนี้:
1. ศักยภาพในการเปิดฟังก์ชันการสเตค
ปัจจุบัน คุณสมบัติหลักของระบบนิเวศ Ethereum คือกลไกการ Staking แบบ Proof-of-Stake (PoS) ผู้ใช้จำเป็นต้องมี ETH อย่างน้อย 32 ETH เพื่อรันโหนดตรวจสอบความถูกต้องของตนเอง แต่เกณฑ์นี้ค่อนข้างสูงสำหรับนักลงทุนสถาบันและนักลงทุนรายย่อยส่วนใหญ่
หากสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ของสหรัฐอเมริกา (SEC) อนุมัติการ Staking สำหรับ ETF ของ Ethereum ในรูปแบบ Spot ในที่สุด ผู้จัดการกองทุนจะสามารถสร้างผลตอบแทนเพิ่มเติมให้กับผู้ถือกองทุนได้โดยไม่ต้องให้นักลงทุนดำเนินการโหนดของตนเอง สิ่งนี้จะเปลี่ยน ETF ของ Ethereum ในรูปแบบ Spot ให้กลายเป็นมากกว่าแค่เครื่องมือติดตามราคา โดยเปลี่ยนให้เป็นผลิตภัณฑ์การลงทุนแบบ Passive ที่สร้างรายได้
สิ่งนี้แตกต่างอย่างสิ้นเชิงจาก ETF ของ Bitcoin: Bitcoin เองไม่มีกลไกในการสร้างรายได้ในตัว ในขณะที่ ETF ของ Ethereum อาจมี "ผลประโยชน์" ของตัวเองในอนาคต ซึ่งเห็นได้ชัดว่าเพิ่มความน่าดึงดูดใจทางการตลาด
2. เพิ่มการถือครองและการสมัครโดยแผนกการเงินขององค์กร
JPMorgan Chase ชี้ให้เห็นว่าปัจจุบันมีบริษัทจดทะเบียนประมาณ 10 แห่งที่รวม Ethereum ไว้ในงบดุล คิดเป็นประมาณ 2.3% ของการหมุนเวียนทั้งหมด
สิ่งที่น่าสังเกตยิ่งกว่านั้นก็คือ บริษัทบางแห่งไม่ได้แค่ “ซื้อและถือครอง” เท่านั้น แต่ยังมีส่วนร่วมในระบบนิเวศอีกด้วย:
- รันโหนดการตรวจสอบ: รับรางวัลการเดิมพันโดยตรง
- ใช้กลยุทธ์การวางเดิมพันสภาพคล่องหรือ DeFi: ลงทุน ETH ในโปรโตคอลอนุพันธ์เพื่อรับผลตอบแทนเพิ่มเติม
ซึ่งหมายความว่า Ethereum กำลังค่อยๆ พัฒนาจาก "สินทรัพย์เก็งกำไร" ไปเป็น "เครื่องมือจัดสรรสินทรัพย์อย่างยั่งยืนสำหรับองค์กร" แนวโน้มนี้คือสิ่งที่ Bitcoin ยังไม่สามารถบรรลุได้อย่างเต็มที่
การมีส่วนร่วมของแผนกการเงินขององค์กรถือเป็นการเข้ามาของกลุ่มทุนที่มั่นคงและระยะยาวยิ่งขึ้น และยังช่วยเสริมสร้างการประเมินมูลค่าตลาดสำหรับ Ethereum อีกด้วย
3. หน่วยงานกำกับดูแลผ่อนปรนท่าทีเกี่ยวกับโทเค็นที่เดิมพันสภาพคล่อง
ก่อนหน้านี้ ก.ล.ต. สหรัฐฯ มักมีข้อโต้แย้งเกี่ยวกับการปฏิบัติตามข้อกำหนดของโทเคน Staking สภาพคล่อง (LST) เช่น Lido และ Rocket Pool ตลาดกังวลว่าโทเคนเหล่านี้จะถูกระบุว่าเป็นหลักทรัพย์ ซึ่งจะส่งผลกระทบต่อการมีส่วนร่วมของสถาบันขนาดใหญ่
อย่างไรก็ตาม ความคืบหน้าล่าสุดคือ เจ้าหน้าที่ ก.ล.ต. ได้ออกความเห็นชี้แจงว่า "อาจไม่ถือเป็นหลักทรัพย์" แม้ว่าจะยังไม่ได้มีการตรากฎหมายอย่างเป็นทางการ แต่คำแถลงนี้ช่วยบรรเทาความกังวลของสถาบันได้อย่างมาก
ในบริบทนี้ กองทุนสถาบันที่เดิมทีไม่ได้ดำเนินการใดๆ เกี่ยวกับการปฏิบัติตามกฎระเบียบ อาจเข้าสู่ตลาดการสเตกกิ้งของ Ethereum และตลาดอนุพันธ์ที่เกี่ยวข้องได้เร็วขึ้นและในระดับที่ใหญ่ขึ้น
4. การเพิ่มประสิทธิภาพกลไกการไถ่ถอน ETF: การอนุมัติการไถ่ถอนในรูปแบบสิ่งของ
เมื่อเร็วๆ นี้ ก.ล.ต. ได้อนุมัติกลไกการไถ่ถอนแบบกายภาพสำหรับ ETF ของ Bitcoin และ Ethereum ซึ่งหมายความว่าเมื่อนักลงทุนสถาบันไถ่ถอนหุ้น ETF พวกเขาไม่จำเป็นต้องผ่านขั้นตอนที่ยุ่งยากในการขาย ETF เป็นเงินสดอีกต่อไป พวกเขาสามารถถอน Bitcoin หรือ Ethereum ในจำนวนที่เทียบเท่ากันได้โดยตรง
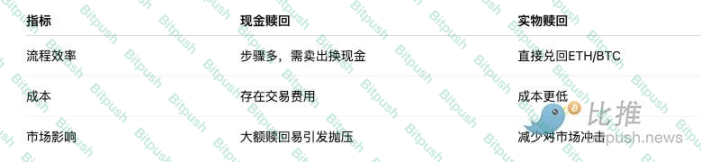
กลไกนี้มีประโยชน์หลักสามประการ:
- ปรับปรุงประสิทธิภาพ: ประหยัดเวลาและต้นทุน
- สภาพคล่องที่เพิ่มขึ้น: ETF เชื่อมโยงโดยตรงกับตลาดสปอต
- ลดแรงกดดันในการขาย: หลีกเลี่ยงการกระตุ้นการขายในตลาดเมื่อมีการไถ่ถอนครั้งใหญ่
ระบบนี้ยังเป็นประโยชน์สำหรับ Bitcoin และ Ethereum ด้วย แต่เนื่องจาก Ethereum มีสัดส่วนการถือครองขององค์กรและสถาบันค่อนข้างต่ำ จึงหมายความว่ามีช่องว่างสำหรับการเติบโตในอนาคตมากขึ้น และผลกระทบเล็กน้อยก็มีนัยสำคัญมากขึ้น
3. แนวโน้มในอนาคต: ศักยภาพของ Ethereum จะแซงหน้า Bitcoin หรือไม่?
JPMorgan Chase ระบุในรายงานว่า แม้ว่า Bitcoin จะยังคงเป็นผู้นำในการ "เก็บมูลค่า" ในตลาด crypto แต่ Ethereum ก็ยังมีโอกาสเติบโตได้มากกว่า:
- การนำ ETF มาใช้: ขนาดการระดมทุนของ ETF ETH ยังคงต่ำกว่า BTC แต่เนื่องจากฟังก์ชันการสเตคได้รับการเสรีมากขึ้น จึงคาดว่าจะดึงดูดกองทุนระยะยาวได้มากขึ้น
- การยอมรับขององค์กร: Bitcoin ได้รับการยอมรับจากบริษัทและสถาบันต่างๆ จำนวนมากมานานแล้ว ในขณะที่ Ethereum ยังอยู่ในช่วงเริ่มต้นและยังมีช่องว่างสำหรับการเติบโตในอนาคตอีกมาก
- DeFi และระบบนิเวศแอปพลิเคชัน: Ethereum ไม่เพียงแต่เป็นสินทรัพย์ดิจิทัลเท่านั้น แต่ยังมีแอปพลิเคชันต่างๆ เช่น การเงินแบบกระจายอำนาจ (DeFi), NFT, stablecoins, AI+ การประมวลผลแบบออนเชน จึงมีสถานการณ์การใช้งานที่หลากหลายยิ่งขึ้น
กล่าวอีกนัยหนึ่ง Bitcoin นั้นก็เหมือนกับ "ทองคำดิจิทัล" ในขณะที่ Ethereum กำลังพัฒนาไปเป็น "โครงสร้างพื้นฐานของเศรษฐกิจดิจิทัล"
IV. บทสรุป
การวิเคราะห์ของ JPMorgan เผยให้เห็นตรรกะหลัก: ความแข็งแกร่งของ Ethereum ไม่ได้ขับเคลื่อนด้วยการเก็งกำไรในระยะสั้น แต่ขึ้นอยู่กับผลสะสมของปัจจัยสี่ประการ: นโยบายที่เอื้ออำนวย การเพิ่มประสิทธิภาพเชิงโครงสร้าง การนำไปใช้โดยสถาบัน และผลตอบแทนที่อาจเป็นไปได้
ด้วยการปรับปรุงเพิ่มเติมของกลไก ETF การเพิ่มขึ้นอย่างต่อเนื่องของการถือครองโดยแผนกการเงินขององค์กร และการยืนยันนโยบายในอนาคตที่เป็นไปได้ของ SEC คาดว่า Ethereum จะค่อย ๆ ลดลงหรืออาจแซงหน้าข้อได้เปรียบของ Bitcoin ในภูมิทัศน์ตลาดในอนาคต
สำหรับนักลงทุน แนวโน้มนี้ไม่เพียงแต่เป็นสัญญาณของการไหลของเงินทุนเท่านั้น แต่ยังอาจเป็นจุดเปลี่ยนของตลาดคริปโตทั้งหมดจาก "การจัดเก็บข้อมูลมูลค่าเดียว" ไปเป็น "ระบบนิเวศแอปพลิเคชันหลายมิติ" อีกด้วย
ในบทใหม่นี้ในประวัติศาสตร์ของสกุลเงินดิจิทัล Bitcoin อาจยังคงเป็น "ทองคำดิจิทัล" แต่ Ethereum กำลังเติบโตอย่างรวดเร็วจนกลายมาเป็น "หัวใจของเศรษฐกิจดิจิทัล"





