


แนวโน้มรายเดือนของ Coinbase: ETH ยังคงมีศักยภาพที่จะเพิ่มขึ้นในอีกไม่กี่เดือนข้างหน้า


ผู้เขียนต้นฉบับ: เดวิด ฮาน
การรวบรวมต้นฉบับ: Deep Chao TechFlow
การแบ่งประเภทบทบาทที่หลากหลายสำหรับ ETH ทำให้เกิดคำถามเกี่ยวกับตำแหน่งในพอร์ตการลงทุน และบทความนี้จะชี้แจงข้อเรียกร้องบางส่วนและข้อดีที่อาจเกิดขึ้นของสินทรัพย์ในอีกไม่กี่เดือนข้างหน้า
สรุปบทความ
แม้ว่า ETH จะมีประสิทธิภาพต่ำกว่าเมื่อเทียบเป็นรายปี แต่เราเชื่อว่าตำแหน่งทางการตลาดยังคงแข็งแกร่งในระยะยาว
เราเชื่อว่า ETH มีศักยภาพในการสร้างความประหลาดใจในช่วงท้ายของวงจร นอกจากนี้เรายังเชื่อว่า ETH มีโมเมนตัมความต้องการที่ยั่งยืนที่แข็งแกร่งที่สุดในตลาด crypto และยังคงรักษาความได้เปรียบในแผนงานการปรับขนาดที่เป็นเอกลักษณ์
รูปแบบการซื้อขายในอดีตของ ETH ชี้ให้เห็นว่าได้รับประโยชน์จากการเล่าเรื่องแบบคู่ของ "การจัดเก็บมูลค่า" และ "โทเค็นเทคโนโลยี"
ข้อความ
การอนุมัติ ETF ของจุด BTC ของสหรัฐฯ ช่วยเพิ่มความแข็งแกร่งให้กับการเล่าเรื่องที่จัดเก็บมูลค่าของ BTC และสถานะเป็นสินทรัพย์มหภาค ในทางกลับกัน ยังคงมีคำถามที่ยังไม่มีคำตอบเกี่ยวกับตำแหน่งพื้นฐานของ ETH ในพื้นที่ crypto เครือข่ายเลเยอร์หนึ่งที่แข่งขันกันเช่น Solana ได้บ่อนทำลายตำแหน่งของ ETH ในฐานะเครือข่าย go-to สำหรับการปรับใช้แอปพลิเคชันแบบกระจายอำนาจ (dApp) การขยายตัว L2 ของ ETH และการลดการทำลาย ETH ดูเหมือนจะส่งผลกระทบต่อกลไกการสะสมมูลค่าของสินทรัพย์ในระดับสูง
อย่างไรก็ตาม เรายังคงเชื่อว่าตำแหน่งระยะยาวของ ETH ยังคงแข็งแกร่ง และมีข้อได้เปรียบที่สำคัญซึ่งเครือข่ายสัญญาอัจฉริยะอื่น ๆ ไม่มี ข้อได้เปรียบเหล่านี้ ได้แก่ ความสมบูรณ์ของระบบนิเวศนักพัฒนาของ Solidity ความนิยมของแพลตฟอร์ม EVM การใช้ ETH ในฐานะหลักประกัน DeFi และการกระจายอำนาจและความปลอดภัยของ mainnet นอกจากนี้ เราเชื่อว่าความก้าวหน้าในการแปลงโทเค็นอาจส่งผลเชิงบวกต่อ ETH มากขึ้น เมื่อเทียบกับเครือข่ายชั้นหนึ่งอื่น ๆ ในระยะสั้น
เราพบว่าความสามารถของ ETH ในการจับภาพเรื่องราว "การจัดเก็บมูลค่า" และ "โทเค็นเทคโนโลยี" นั้นแสดงให้เห็นผ่านรูปแบบการทำธุรกรรมในอดีต ETH มีความสัมพันธ์สูงกับ BTC ซึ่งแสดงพฤติกรรมที่สอดคล้องกับรูปแบบการจัดเก็บมูลค่าของ BTC ในเวลาเดียวกัน มันจะแยกออกจาก BTC ในระหว่างการเพิ่มขึ้นของราคา BTC ในระยะยาว โดยทำหน้าที่เหมือนสกุลเงินดิจิทัลที่มุ่งเน้นเทคโนโลยี เช่นเดียวกับ altcoins อื่น ๆ เราเชื่อว่า ETH จะยังคงปฏิบัติตามบทบาทเหล่านี้ต่อไป และมีแนวโน้มที่จะทำงานได้ดีในช่วงครึ่งหลังของปี 2024 แม้ว่าจะทำผลงานได้ต่ำกว่าเมื่อเทียบเป็นรายปีก็ตาม
การตอบสนองต่อข้อโต้แย้ง ETH
ETH ได้รับการจัดประเภทในรูปแบบต่างๆ จากการถูกพิจารณาว่าเป็น "สกุลเงินล้ำเสียง" ที่ตั้งชื่อตามกลไกการลดอุปทานไปจนถึงการถูกเรียกว่า "พันธบัตรอินเทอร์เน็ต" เนื่องจากลักษณะของผลตอบแทนจากการปักหลักที่ไม่เป็นเงินเฟ้อ ด้วยการถือกำเนิดของเครือข่ายเลเยอร์ 2 (L2s ) ด้วยการพัฒนาบล็อกเชนและการเพิ่มฟังก์ชันการจำนำใหม่ วิธีการอธิบายใหม่ๆ ได้เกิดขึ้น เช่น "สินทรัพย์ในชั้นการชำระบัญชี" หรือ "โทเค็นการทำงานวัตถุประสงค์สากล" ที่ซับซ้อนมากขึ้น อย่างไรก็ตาม เราเชื่อว่าคำอธิบายเหล่านี้ไม่ได้รวบรวมความมีชีวิตชีวาของ Ethereum ได้อย่างสมบูรณ์ ในความเป็นจริง เนื่องจากสถานการณ์การใช้งานของ Ethereum ยังคงเพิ่มคุณค่าและซับซ้อนมากขึ้น การประเมินมูลค่าอย่างสมบูรณ์ผ่านตัวบ่งชี้ค่าเดียวจึงกลายเป็นเรื่องยากมากขึ้นเรื่อยๆ ยิ่งไปกว่านั้น คำอธิบายที่แตกต่างกันเหล่านี้อาจขัดแย้งกัน ทำให้เกิดผลเสียเนื่องจากสามารถยกเลิกซึ่งกันและกันได้ ซึ่งทำให้ผู้เข้าร่วมตลาดเสียสมาธิจากตัวขับเคลื่อนเชิงบวกของโทเค็น
ค้นหา ETH ETF
Spot ETF มีความสำคัญอย่างยิ่ง สำหรับ BTC เนื่องจากให้ความชัดเจนด้านกฎระเบียบและการเข้าถึงเงินทุนไหลเข้าใหม่ ETF เหล่านี้เปลี่ยนแปลงโครงสร้างอุตสาหกรรมและท้าทายรูปแบบการหมุนเวียนเงินทุนก่อนหน้านี้จาก BTC เป็น ETH ไปสู่อัลท์คอยน์เบต้าที่สูงขึ้น มีสิ่งกีดขวางระหว่างเงินทุนที่จัดสรรให้กับ ETF และเงินทุนที่จัดสรรให้กับการแลกเปลี่ยนแบบรวมศูนย์ (CEX) ซึ่งสามารถเข้าถึงพื้นที่สินทรัพย์ crypto ที่กว้างขึ้นเท่านั้น การอนุมัติที่เป็นไปได้ของจุด ETH ETF จะช่วยขจัดอุปสรรคนี้ ทำให้ ETH สามารถเข้าถึงแหล่งเงินทุนเดียวกันกับที่ BTC เท่านั้นที่มีอยู่ในปัจจุบัน ในความเห็นของเรา นี่อาจเป็นคำถามที่ยังไม่มีคำตอบที่ใหญ่ที่สุดของ ETH ในระยะเวลาอันใกล้นี้ โดยเฉพาะอย่างยิ่งเมื่อพิจารณาจากสภาพแวดล้อมด้านกฎระเบียบที่ท้าทายในปัจจุบัน
แม้ว่าการที่ SEC นิ่งเงียบ ต่อผู้ออกหลักทรัพย์จะสร้างความไม่แน่นอนเกี่ยวกับการอนุมัติในเวลาที่เหมาะสม แต่เราเชื่อว่าการมีอยู่ของ ETH ETF ในสหรัฐฯ นั้นเป็นเรื่องของเมื่อใด ไม่ใช่หาก ในความเป็นจริง เหตุผล หลักในการอนุมัติสปอต BTC ETF ก็ใช้กับสปอต ETH ETF ด้วยเช่นกัน นั่นคือความสัมพันธ์ระหว่างผลิตภัณฑ์ฟิวเจอร์สของ CME และอัตราสปอตนั้นสูงพอที่จะทำให้ "การติดตามของ CME สามารถคาดหวังได้อย่างสมเหตุสมผลว่าจะตรวจพบพฤติกรรมที่ไม่เหมาะสมในตลาดสปอต" ระยะเวลาศึกษาความสัมพันธ์ในจุดแจ้งการอนุมัติ BTC จะเริ่มในเดือนมีนาคม 2021 หนึ่งเดือนหลังจากการเปิดตัว CME ETH Futures เราเชื่อว่าช่วงการประเมินนี้ได้รับการจงใจเลือกเพื่อใช้ตรรกะที่คล้ายกันกับตลาด ETH ในความเป็นจริง การวิเคราะห์ก่อนหน้านี้ ที่นำเสนอโดย Coinbase และ Grayscale ชี้ให้เห็นว่าความสัมพันธ์แบบสปอตและฟิวเจอร์สในตลาด ETH นั้นคล้ายคลึงกับความสัมพันธ์ของ BTC
สมมติว่าการวิเคราะห์ความสัมพันธ์นี้เป็นจริง สาเหตุที่เป็นไปได้ที่เหลืออยู่สำหรับการไม่อนุมัติอาจเกิดจากความแตกต่างพื้นฐานระหว่าง ETH และ BTC ในอดีต เราได้พูดคุยถึงความแตกต่างบางประการในขนาดและความลึกของตลาดซื้อขายล่วงหน้า ETH เทียบกับ BTC ซึ่งอาจเป็นปัจจัยในการตัดสินใจของ SEC แต่ท่ามกลางความแตกต่างพื้นฐานอื่น ๆ ระหว่าง ETH และ BTC เราเชื่อว่าปัญหาการอนุมัติที่เกี่ยวข้องมากที่สุดคือกลไกการพิสูจน์การเดิมพัน (PoS) ของ ETH
เนื่องจากไม่มีคำแนะนำด้านกฎระเบียบที่ชัดเจนเกี่ยวกับการปฏิบัติต่อการวางเดิมพันสินทรัพย์ เราจึงเชื่อว่าการอนุมัติสปอต ETH ETF ที่เปิดใช้งานการวางเดิมพันไม่น่าจะเป็นไปได้ในระยะสั้น โครงสร้างค่าธรรมเนียมที่อาจคลุมเครือจากผู้ให้บริการเดิมพันบุคคลที่สาม ความแตกต่างระหว่างลูกค้าผู้ตรวจสอบความถูกต้อง ความซับซ้อนของเงื่อนไขการตัดเฉือน และความเสี่ยงด้านสภาพคล่องของการไม่ปักหลัก (และความแออัดของคิวออก) แตกต่างอย่างมากจาก BTC (เป็นที่น่าสังเกตว่า ETH ETF บางแห่งในยุโรปมีการปักหลักอยู่ด้วย แต่โดยทั่วไปแล้ว ผลิตภัณฑ์ที่มีการซื้อขายแลกเปลี่ยนในยุโรปจะแตกต่างจากที่เสนอในสหรัฐอเมริกา) อย่างไรก็ตาม เราไม่คิดว่าสิ่งนี้จะส่งผลกระทบต่อสถานะของ ETH ที่ไม่มีการปักหลัก
เราคิดว่าการตัดสินใจครั้งนี้อาจเป็นเรื่องที่น่าประหลาดใจ Polymarket คาดการณ์โอกาส 16% ของการอนุมัติในวันที่ 31 พฤษภาคม 2024 ในขณะที่ Grayscale Ethereum Trust (ETHE) ซื้อขายโดยมีส่วนลด 24% ของมูลค่าสินทรัพย์สุทธิ (NAV) เราคิดว่าโอกาสในการอนุมัติมีประมาณ 30-40% เนื่องจากสกุลเงินดิจิทัลเริ่มกลายเป็นประเด็นการเลือกตั้ง เราก็ไม่แน่ใจด้วยว่า ก.ล.ต. ยินดีที่จะลงทุนทุนทางการเมืองที่จำเป็นเพื่อสนับสนุนการตัดสินใจปฏิเสธสกุลเงินดิจิทัลหรือไม่ แม้ว่าเส้นตายแรกของวันที่ 23 พฤษภาคม 2024 จะถูกปฏิเสธ แต่เราเชื่อว่ามีแนวโน้มสูงที่จะมีการดำเนินคดีเพื่อล้มล้างคำตัดสินดังกล่าว เป็นที่น่าสังเกตว่าไม่ใช่ทุกใบสมัครสำหรับ Spot ETH ETF จะต้องได้รับการอนุมัติในเวลาเดียวกัน แท้จริงแล้ว คำแถลง การอนุมัติของกรรมาธิการ Uyeda เกี่ยวกับสปอต BTC ETF วิพากษ์วิจารณ์ "แรงจูงใจในการเร่งการอนุมัติ" ที่ปลอมแปลง กล่าวคือเพื่อป้องกันการเกิดข้อได้เปรียบของผู้เสนอญัตติรายแรก
ความท้าทายของ L1 ทางเลือก
ในระดับการใช้งาน ลิงก์บูรณาการที่ปรับขนาดได้สูง โดยเฉพาะ Solana ดูเหมือนจะกัดกร่อนส่วนแบ่งการตลาดของ ETH ธุรกรรมที่มีปริมาณงานสูงและค่าธรรมเนียมต่ำได้เปลี่ยนศูนย์กลางของกิจกรรมการซื้อขายออกจากเครือข่ายหลัก ETH โดยเฉพาะอย่างยิ่งในปีที่ผ่านมา ระบบนิเวศของ Solana ได้เติบโตขึ้นจากการคิดเป็นเพียง 2% ของปริมาณการซื้อขายแลกเปลี่ยนแบบกระจายอำนาจ (DEX) มาเป็น 21%
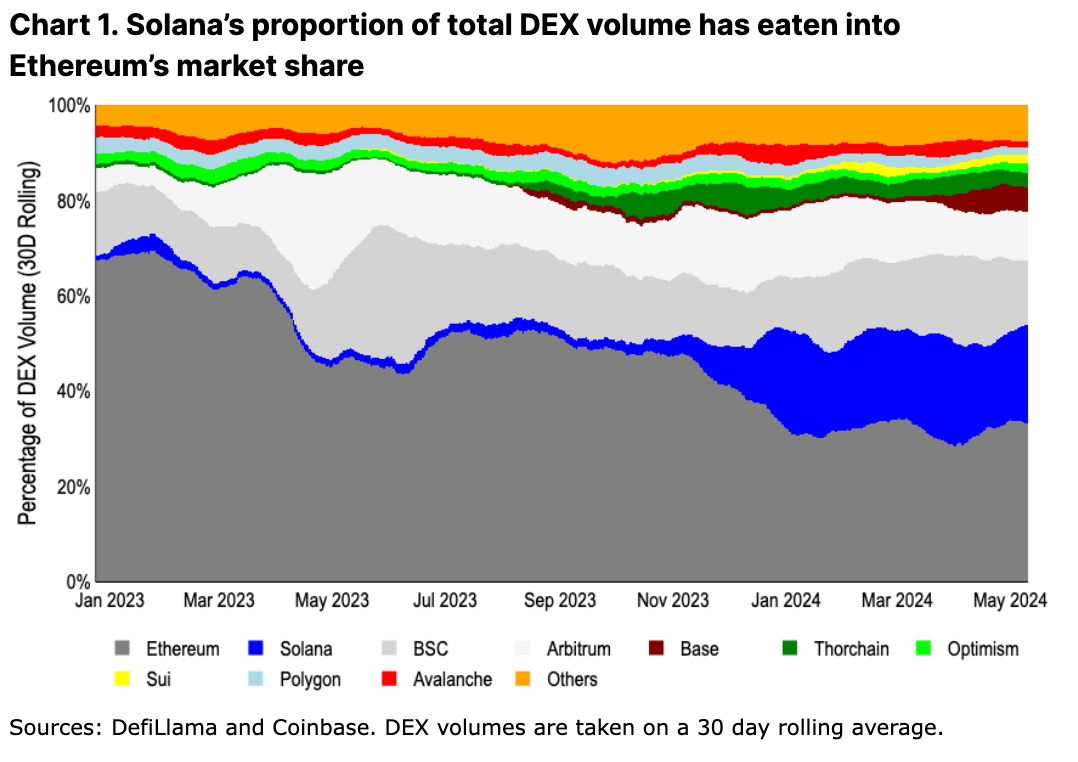
เราเชื่อว่า L1 ทางเลือกยังให้ความแตกต่างที่มีความหมายมากกว่าในช่วงตลาดกระทิงครั้งล่าสุด การย้ายออกจาก ETH Virtual Machine (EVM) และการออกแบบ dApps ใหม่ทั้งหมดนำมาซึ่งประสบการณ์ผู้ใช้ (UX) ที่ไม่เหมือนใครในระบบนิเวศที่แตกต่างกัน นอกจากนี้ วิธีการบูรณาการ/การขยายแบบเสาหินยังช่วยเพิ่มความสามารถในการรวมข้ามแอปพลิเคชัน และหลีกเลี่ยงปัญหาในการเชื่อมโยง UX และการกระจายตัวของสภาพคล่อง
แม้ว่าการนำเสนอคุณค่าเหล่านี้มีความสำคัญ แต่เราเชื่อว่ายังเร็วเกินไปที่จะชี้ไปที่การวัดผลแคมเปญจูงใจเพื่อเป็นเครื่องยืนยันความสำเร็จ ตัวอย่างเช่น จำนวนผู้ใช้ที่ซื้อขายบน ETH L2 บางตัว ลดลง มากกว่า 80% จากจุดสูงสุดของการกระจายอากาศ ในเวลาเดียวกัน ตั้งแต่การประกาศ Airdrop ของ Jupiter เมื่อวันที่ 16 พฤศจิกายน 2023 จนถึงวันที่เรียกร้องครั้งแรกในวันที่ 31 มกราคม 2024 ส่วนแบ่งของปริมาณการซื้อขาย DEX ทั้งหมดของ Solana เพิ่มขึ้นจาก 6% เป็น 17% (ดาวพฤหัสบดีเป็นผู้รวบรวม DEX ชั้นนำบน Solana) ดาวพฤหัสบดีมีรอบแอร์ดรอปสามรอบที่ยังไม่เสร็จสิ้น ดังนั้นเราจึงคาดว่ากิจกรรม Solana DEX จะดำเนินต่อไประยะหนึ่ง ในระหว่างนี้ ข้อสันนิษฐานเกี่ยวกับอัตราการรักษากิจกรรมระยะยาวยังคงเป็นการเก็งกำไร
ดังที่กล่าวไปแล้ว กิจกรรมการซื้อขายที่ ETH L2 ชั้นนำ เช่น Arbitrum, Optimism และ Base ปัจจุบันคิดเป็น 17% ของปริมาณการซื้อขาย DEX ทั้งหมด (บวก 33% สำหรับ ETH) นี่อาจเป็นการเปรียบเทียบที่เหมาะสมมากขึ้นระหว่างตัวขับเคลื่อนความต้องการ ETH กับโซลูชัน L1 ทางเลือก เนื่องจาก ETH ถูกใช้เป็นโทเค็นเชื้อเพลิงดั้งเดิมสำหรับ L2 ทั้งสามนี้ ภายในเครือข่ายเหล่านี้ ความต้องการเพิ่มเติมอื่นๆ สำหรับ ETH ไม่ได้ถูกนำไปใช้ เหลือพื้นที่สำหรับตัวเร่งความต้องการในอนาคต เราเชื่อว่านี่เป็นการเปรียบเทียบที่เทียบเท่ากันมากกว่าระหว่างวิธีการปรับขนาดแบบรวมและแบบโมดูลาร์ในแง่ของกิจกรรม DEX
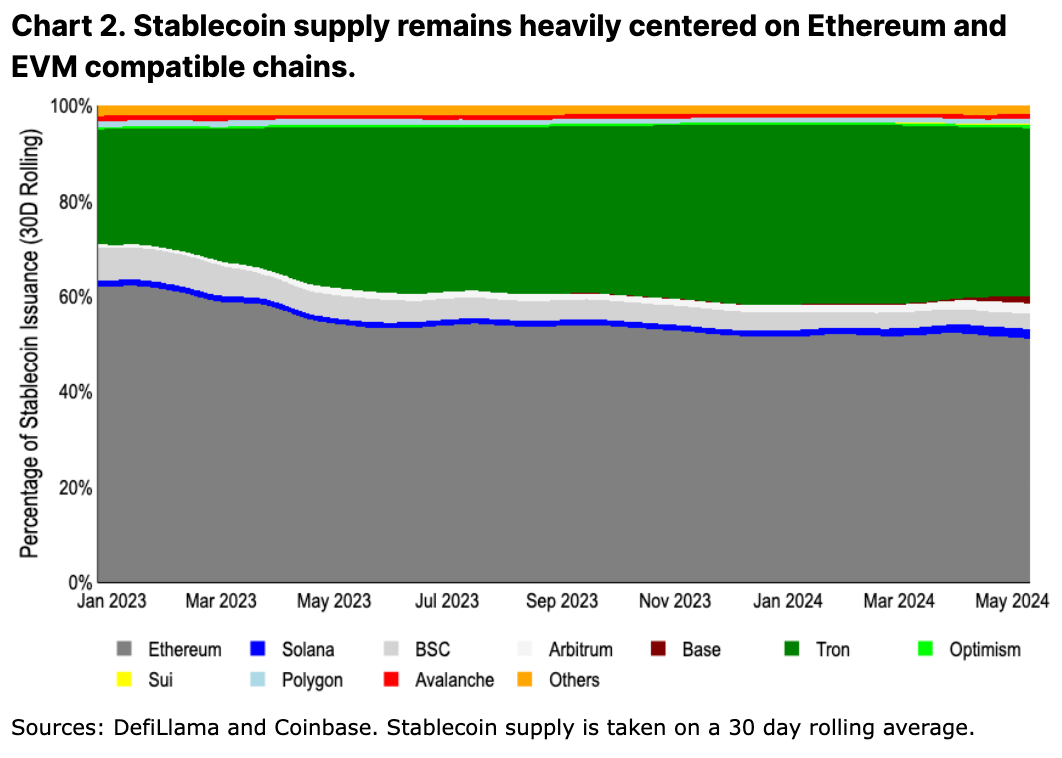
มาตรการการยอมรับที่ "เหนียวแน่น" อีกประการหนึ่งคืออุปทานของเหรียญที่มีเสถียรภาพ การกระจาย Stablecoin มีแนวโน้มที่จะเปลี่ยนแปลงช้ากว่าเนื่องจากการเชื่อมโยงและความขัดแย้งในการออก/ไถ่ถอน (ดูแผนภูมิที่ 2 รูปแบบสีและการจัดเรียงเหมือนกับแผนภูมิที่ 1 โดย Thorchain ถูกแทนที่ด้วย Tron) กิจกรรมซึ่งวัดโดยการออกเหรียญ stablecoin ยังคงถูกครอบงำโดย ETH ในมุมมองของเรา นี่เป็นเพราะสมมติฐานด้านความน่าเชื่อถือและความน่าเชื่อถือของเครือข่ายใหม่หลายแห่งยังไม่แข็งแกร่งพอที่จะรองรับเงินทุนจำนวนมาก โดยเฉพาะอย่างยิ่งเงินทุนที่ถูกล็อคในสัญญาอัจฉริยะ โดยทั่วไปผู้ถือทุนรายใหญ่มักไม่แยแสกับต้นทุนการทำธุรกรรมที่สูงขึ้นของ ETH (สัมพันธ์กับขนาด) และต้องการลดความเสี่ยงโดยการลดเวลาการหยุดสภาพคล่องชั่วคราว และลดสมมติฐานในการเชื่อมโยงความน่าเชื่อถือ
ถึงกระนั้นก็ตาม ในบรรดาเครือข่ายที่มีปริมาณงานสูง อุปทานเหรียญ Stablecoin ของ ETH L2 ก็เติบโตเร็วกว่าของ Solana เมื่อต้นปี 2024 อุปทาน Stablecoin ของ Arbitrum แซงหน้า Solana’s (ปัจจุบันอยู่ที่ 3.6 พันล้านดอลลาร์ เทียบกับ 3.2 พันล้านดอลลาร์) ในขณะที่อุปทาน Stablecoin ของ Base เพิ่มขึ้นจาก 160 ล้านดอลลาร์ในช่วงต้นปีเป็น 2.4 พันล้านดอลลาร์ ในขณะที่คำตัดสินสุดท้ายของการอภิปรายเรื่องการขยายตัวยังไม่ชัดเจน สัญญาณเริ่มต้นของการเติบโตของเหรียญเสถียรอาจสนับสนุน ETH L2 มากกว่า L1 ทางเลือก
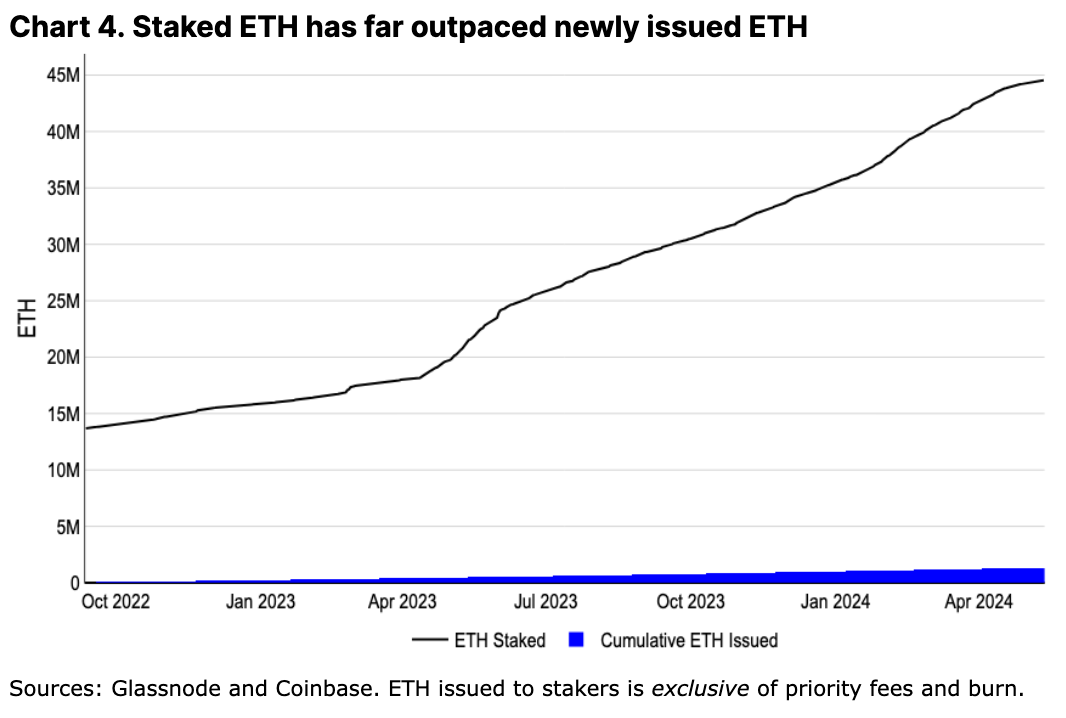
การเติบโตของ L2 ทำให้เกิดความกังวลเกี่ยวกับภัยคุกคามที่แท้จริงที่อาจเกิดขึ้นกับ ETH โดยลดความต้องการพื้นที่บล็อก L1 (และลดค่าธรรมเนียมการทำธุรกรรม) และอาจสนับสนุนโทเค็นก๊าซที่ไม่ใช่ ETH ในระบบนิเวศของพวกเขา (ลดเพิ่มเติม การทำลาย ETH) ในความเป็นจริง ETH ได้เห็นอัตราเงินเฟ้อต่อปีสูงสุดนับตั้งแต่มีการเปลี่ยนไปใช้กลไก Proof-of-Stake (PoS) ในปี 2022 แม้ว่าโดยทั่วไปแล้วอัตราเงินเฟ้อจะเป็นองค์ประกอบที่สำคัญเชิงโครงสร้างของอุปทาน BTC แต่เราเชื่อว่าสิ่งนี้ใช้ไม่ได้กับ ETH การออก ETH ทั้งหมดเป็นของ Staker และนับตั้งแต่การควบรวมกิจการ ยอดคงเหลือโดยรวมของผู้ Stake ก็เกินกว่าการออก ETH สะสมอย่างมาก (ดูรูปที่ 4) สิ่งนี้แตกต่างอย่างสิ้นเชิงกับเศรษฐศาสตร์การขุด Proof-of-Work (PoW) ของ BTC ซึ่งสภาพแวดล้อมในการขุดที่มีการแข่งขันสูงหมายความว่านักขุดจำเป็นต้องขาย BTC ส่วนใหญ่ที่ออกใหม่เพื่อใช้ในการดำเนินงาน ในขณะที่การถือครอง BTC ของผู้ขุดแร่ได้รับการติดตามในแต่ละรอบเพื่อรับมือกับการขายที่หลีกเลี่ยงไม่ได้ ค่าใช้จ่ายในการดำเนินการของ ETH นั้นต่ำที่สุด ซึ่งหมายความว่าผู้วางเดิมพันสามารถเพิ่มการถือครองของตนต่อไปได้ ในความเป็นจริง การวางเดิมพันได้กลายเป็นจุดบรรจบกันสำหรับสภาพคล่องของ ETH - ETH ในการวางเดิมพันได้เติบโตขึ้นมากกว่า 20 เท่าของปริมาณการออก ETH (ไม่รวมการเผาไหม้)
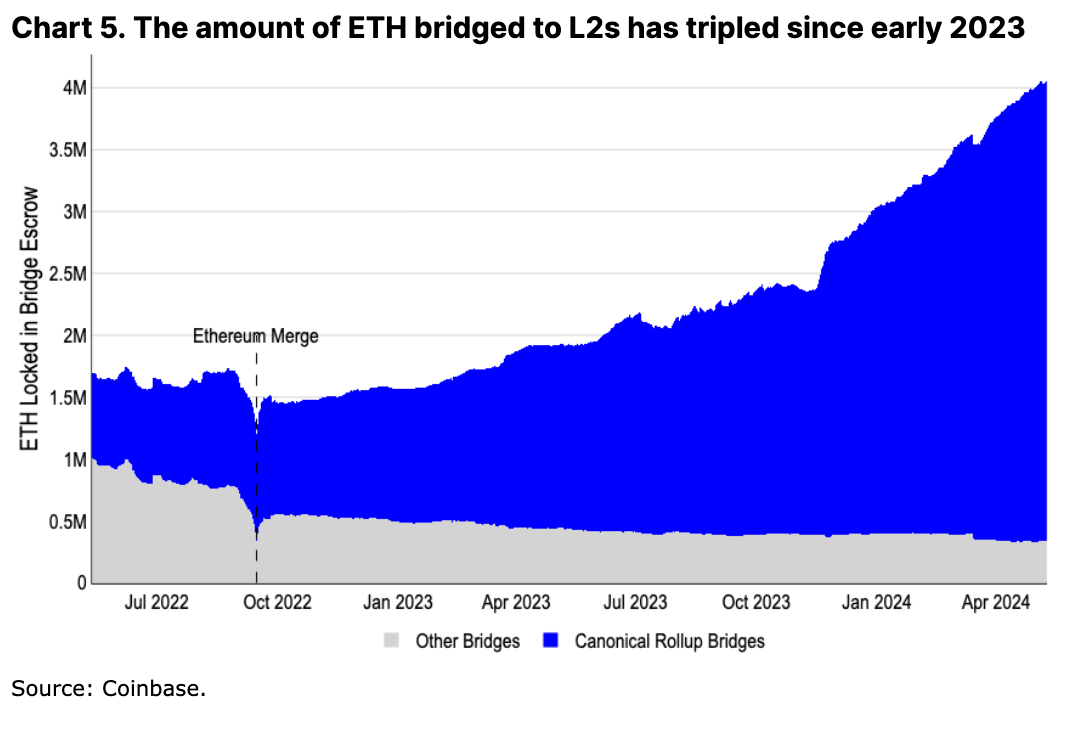
L2 เองก็เป็นตัวขับเคลื่อนความต้องการที่สำคัญสำหรับ ETH มีการโอน ETH มากกว่า 3.5 ล้าน ETH ไปยังระบบนิเวศ L2 แล้ว กลายเป็นอีกจุดบรรจบสภาพคล่องสำหรับ ETH นอกจากนี้ แม้ว่า ETH ที่โอนไปยัง L2 จะไม่ถูกทำลายโดยตรง แต่ ยอดคงเหลือ ของโทเค็นดั้งเดิมที่กระเป๋าเงินใหม่ถือไว้เพื่อชำระค่าธรรมเนียมการทำธุรกรรมจะถือเป็นซอฟต์ล็อคในส่วนที่เพิ่มขึ้นของโทเค็น ETH
นอกจากนี้ เราเชื่อว่ากิจกรรมหลักบางอย่างจะยังคงอยู่ในเครือข่ายหลัก ETH เสมอ แม้ว่าจะมีการปรับสเกล L2 ก็ตาม สิ่งต่างๆ เช่น แคมเปญการพลิกสถานการณ์ของ EigenLayer หรือการดำเนินการกำกับดูแลบนโปรโตคอลหลัก เช่น Aave, Maker และ Uniswap ยังคงหยั่งรากอย่างมั่นคงใน L1 สำหรับผู้ใช้ที่มีข้อกังวลด้านความปลอดภัยสูงสุด (โดยปกติคือผู้ใช้ที่มีเงินทุนมากที่สุด) อาจเป็นไปได้ที่จะเก็บเงินไว้ที่ L1 จนกว่าผู้สั่งซื้อที่มีการกระจายอำนาจอย่างสมบูรณ์และหลักฐานการฉ้อโกงที่ไม่ได้รับอนุญาตจะถูกปรับใช้และทดสอบ ซึ่งเป็นกระบวนการที่อาจต้องใช้เวลาหลายปี แม้ว่า L2 จะสร้างสรรค์นวัตกรรมไปในทิศทางที่แตกต่างกัน ETH ก็จะเป็นส่วนสำคัญของคลังของพวกเขาเสมอ (ใช้เพื่อจ่าย "ค่าเช่า" ของ L1) และหน่วยบัญชีท้องถิ่น เราเชื่อมั่นว่าการเติบโตของ L2 ไม่เพียงแต่เป็นประโยชน์ต่อระบบนิเวศ ETH เท่านั้น แต่ยังเป็นประโยชน์ต่อสินทรัพย์ ETH อีกด้วย
ข้อดีของ ETH
นอกเหนือจากการเล่าเรื่องตามเมตริกตามปกติแล้ว เราเชื่อว่า ETH มีข้อดีอื่นๆ ที่ยากต่อการหาปริมาณแต่ก็มีความสำคัญไม่แพ้กัน สิ่งเหล่านี้อาจไม่ใช่เรื่องเล่าที่สามารถซื้อขายได้ในระยะสั้น แต่เป็นตัวแทนของจุดแข็งในระยะยาวที่สามารถรักษาอำนาจการครอบงำในปัจจุบันไว้ได้
หลักประกันและหน่วยบัญชีเดิม
การใช้ ETH ที่สำคัญที่สุดอย่างหนึ่งใน DeFi คือการเป็นหลักประกัน ETH สามารถใช้ประโยชน์ได้ภายใน ETH และระบบนิเวศ L2 โดยมีความเสี่ยงจากคู่สัญญาน้อยที่สุด โดยทำหน้าที่เป็นหลักประกันรูปแบบหนึ่งในตลาดสกุลเงิน เช่น Maker และ Aave และยังเป็นหน่วยการซื้อขายพื้นฐานสำหรับการจับคู่ DEX แบบออนไลน์จำนวนมาก การขยายตัวของ DeFi บน ETH และ L2 ของมันส่งผลให้มีการรวมสภาพคล่องเพิ่มเติมใน ETH
ในขณะที่ BTC ยังคงเป็นสินทรัพย์ที่มีมูลค่าหลักในวงกว้างมากขึ้น การใช้ BTC ที่ห่อไว้บน ETH จะทำให้เกิดสะพานข้ามสายโซ่และสมมติฐานของความไว้วางใจ เราไม่เชื่อว่า WBTC จะมาแทนที่ ETH ในการใช้งาน ETH ที่ใช้ DeFi โดยอุปทานของ WBTC ยังคงทรงตัวมานานกว่าหนึ่งปี และต่ำกว่าระดับสูงสุดก่อนหน้านี้มากกว่า 40% แต่ ETH จะได้รับประโยชน์จากความหลากหลายของระบบนิเวศ L2 แทน
นวัตกรรมและการกระจายอำนาจอย่างต่อเนื่อง
องค์ประกอบที่มักถูกมองข้ามของชุมชน ETH คือความสามารถในการสร้างสรรค์สิ่งใหม่ ๆ ต่อไปแม้ในขณะที่มีการกระจายอำนาจ การวิพากษ์วิจารณ์ได้รับการปรับระดับตามกำหนดการเผยแพร่เพิ่มเติมของ ETH และความล่าช้าในการพัฒนา แต่มีเพียงไม่กี่คนที่รับทราบถึงความซับซ้อนในการชั่งน้ำหนักเป้าหมายและวัตถุประสงค์ของผู้มีส่วนได้ส่วนเสียที่หลากหลายเพื่อให้บรรลุความก้าวหน้าทางเทคโนโลยี นักพัฒนาไคลเอ็นต์การดำเนินการมากกว่าห้ารายการและไคลเอนต์ที่เป็นเอกฉันท์มากกว่าสี่รายการจำเป็นต้องประสานงานการออกแบบ การทดสอบ และการปรับใช้การเปลี่ยนแปลงโดยไม่ทำให้การทำงานของเมนเน็ตหยุดชะงัก
นับตั้งแต่การอัพเกรด Taproot ครั้งใหญ่ครั้งล่าสุดของ BTC ในเดือนพฤศจิกายน 2564 ETH ได้เปิดใช้งานการเบิร์นธุรกรรมแบบไดนามิก (สิงหาคม 2564) เปลี่ยนเป็น PoS (กันยายน 2565) เปิดใช้งานการถอนเงินเดิมพัน (มีนาคม 2566) และให้การสนับสนุน L2 ส่วนขยายสร้างที่เก็บข้อมูล blob (มีนาคม 2567) ) และชุดข้อเสนอการปรับปรุง ETH (EIP) อื่นๆ จะรวมอยู่ในการอัพเกรดเหล่านี้ แม้ว่า L1 อื่นๆ จำนวนมากดูเหมือนจะสามารถพัฒนาได้เร็วขึ้น แต่ไคลเอนต์เดี่ยวทำให้พวกมันเปราะบางและรวมศูนย์มากขึ้น เส้นทางสู่การกระจายอำนาจจะนำไปสู่ระดับความแข็งแกร่งอย่างหลีกเลี่ยงไม่ได้ และไม่มีความชัดเจนว่าระบบนิเวศอื่นๆ จะสามารถสร้างกระบวนการพัฒนาที่มีประสิทธิผลในทำนองเดียวกันได้หรือไม่ หากเริ่มกระบวนการนี้และเมื่อใด
นวัตกรรมที่รวดเร็วที่ L2
นี่ไม่ได้หมายความว่า ETH สร้างสรรค์นวัตกรรมช้ากว่าระบบนิเวศอื่น ๆ แต่เราเชื่อว่านวัตกรรมของ ETH เกี่ยวกับสภาพแวดล้อมการดำเนินการและเครื่องมือในการพัฒนานั้นเหนือกว่าคู่แข่งจริงๆ ETH ได้รับประโยชน์จากการพัฒนาแบบรวมศูนย์อย่างรวดเร็วของ L2 ซึ่งทั้งหมดนี้จ่ายค่าธรรมเนียมการชำระให้กับ L1 ความสามารถในการสร้างแพลตฟอร์มที่หลากหลายด้วยสภาพแวดล้อมการดำเนินการที่แตกต่างกัน (เช่น Web Assembly, Move หรือ Solana virtual machines) หรือคุณสมบัติอื่น ๆ (เช่นความเป็นส่วนตัวหรือรางวัลการเดิมพันที่เพิ่มขึ้น) หมายความว่ากำหนดการพัฒนาที่ช้าของ L1 ไม่ได้ป้องกัน ETH จากการถูกใช้ในกำไรที่มากขึ้น การยอมรับในกรณีการใช้งานที่ครอบคลุมทางเทคนิค
ในขณะเดียวกัน ความพยายามของชุมชน ETH ในการกำหนดสมมติฐานและคำจำกัดความของความไว้วางใจที่แตกต่างกันเกี่ยวกับ sidechains, Validium, Rollup ฯลฯ ได้นำไปสู่ความโปร่งใสมากขึ้นในพื้นที่ ตัวอย่างเช่น ความพยายามที่คล้ายกันในระบบนิเวศ BTC L2 (เช่น L2 Beat ) ยังไม่เกิดขึ้นจริง โดยที่สมมติฐานความน่าเชื่อถือของ L2 นั้นแตกต่างกันอย่างมาก และมักจะไม่ได้รับการสื่อสารหรือเข้าใจอย่างดีจากชุมชนในวงกว้าง
ความนิยมของ EVM
นวัตกรรมเกี่ยวกับสภาพแวดล้อมการดำเนินการใหม่ไม่ได้หมายความว่า Solidity และ EVM จะล้าสมัยในอนาคตอันใกล้นี้ ในทางตรงกันข้าม EVM ได้แพร่กระจายไปยังเครือข่ายอื่นอย่างกว้างขวาง ตัวอย่างเช่น BTC L2 จำนวนมากนำผลการวิจัยของ ETH L2 มาใช้ ข้อบกพร่องบางประการใน Solidity เช่น แนวโน้มที่จะทำให้เกิดช่องโหว่ในการกลับมาใหม่ ขณะนี้มีเครื่องมือตรวจสอบแบบคงที่เพื่อป้องกันช่องโหว่พื้นฐาน นอกจากนี้ ความนิยมของภาษานี้ได้สร้างแผนกตรวจสอบที่เชี่ยวชาญ ตัวอย่างโค้ดโอเพ่นซอร์สมากมาย และคำแนะนำแนวทางปฏิบัติที่ดีที่สุดโดยละเอียด ทั้งหมดนี้มีความสำคัญอย่างยิ่งต่อการสร้างกลุ่มนักพัฒนาที่มีความสามารถขนาดใหญ่
แม้ว่าการใช้ EVM จะไม่ส่งผลโดยตรงต่อความต้องการ ETH แต่การเปลี่ยนแปลงใน EVM นั้นมีรากฐานมาจากกระบวนการพัฒนาของ ETH การเปลี่ยนแปลงเหล่านี้ถูกนำมาใช้ในภายหลังโดยเครือข่ายอื่นเพื่อรักษาความเข้ากันได้กับ EVM เราเชื่อว่านวัตกรรมหลักของ EVM มีแนวโน้มที่จะยังคงมีรากฐานมาจาก ETH - หรือในไม่ช้าจะถูกจองโดย L2 - ซึ่งจะเน้นความสนใจของนักพัฒนาและสร้างโปรโตคอลใหม่ภายในระบบนิเวศ ETH
Tokenization และเอฟเฟกต์ Lindy
การผลักดันไปสู่โครงการโทเค็นและความชัดเจนด้านกฎระเบียบที่เพิ่มขึ้นทั่วโลกอาจเป็นประโยชน์ต่อ ETH ก่อน (ในบล็อกเชนสาธารณะ) ในความเห็นของเรา ผลิตภัณฑ์ทางการเงินมักจะมุ่งเน้นไปที่การลดความเสี่ยงทางเทคนิคมากกว่าการเพิ่มประสิทธิภาพและฟีเจอร์ที่หลากหลาย และ ETH มีข้อได้เปรียบในการเป็นแพลตฟอร์มสัญญาอัจฉริยะที่ทำงานมายาวนานที่สุด เราเชื่อว่าค่าธรรมเนียมการทำธุรกรรมที่สูงขึ้น (ดอลลาร์แทนที่จะเป็นเซ็นต์) และเวลาการยืนยันที่นานขึ้น (วินาทีแทนที่จะเป็นมิลลิวินาที) เป็นปัญหาเล็กน้อยสำหรับโครงการโทเค็นขนาดใหญ่จำนวนมาก
นอกจากนี้ การสรรหาผู้มีความสามารถด้านการพัฒนาที่เพียงพอกลายเป็นปัจจัยสำคัญสำหรับบริษัทดั้งเดิมที่ต้องการขยายการดำเนินงานแบบออนไลน์ ที่นี่ Solidity กลายเป็นตัวเลือกที่ชัดเจน เนื่องจากถือเป็นกลุ่มย่อยที่ใหญ่ที่สุดของนักพัฒนาสัญญาอัจฉริยะ ซึ่งสะท้อนประเด็นก่อนหน้าเกี่ยวกับความนิยมของ EVM กองทุน BUIDL ของ Blackrock บน ETH และมาตรฐานโทเค็น Onyx Digital Assets Fungible Asset Contract (ODA-FACT) ของ JPM ที่เสนอโดย JPM ถือเป็นสัญญาณเริ่มแรกของความสำคัญของกลุ่มผู้มีความสามารถนี้
กลไกการจัดหาโครงสร้าง
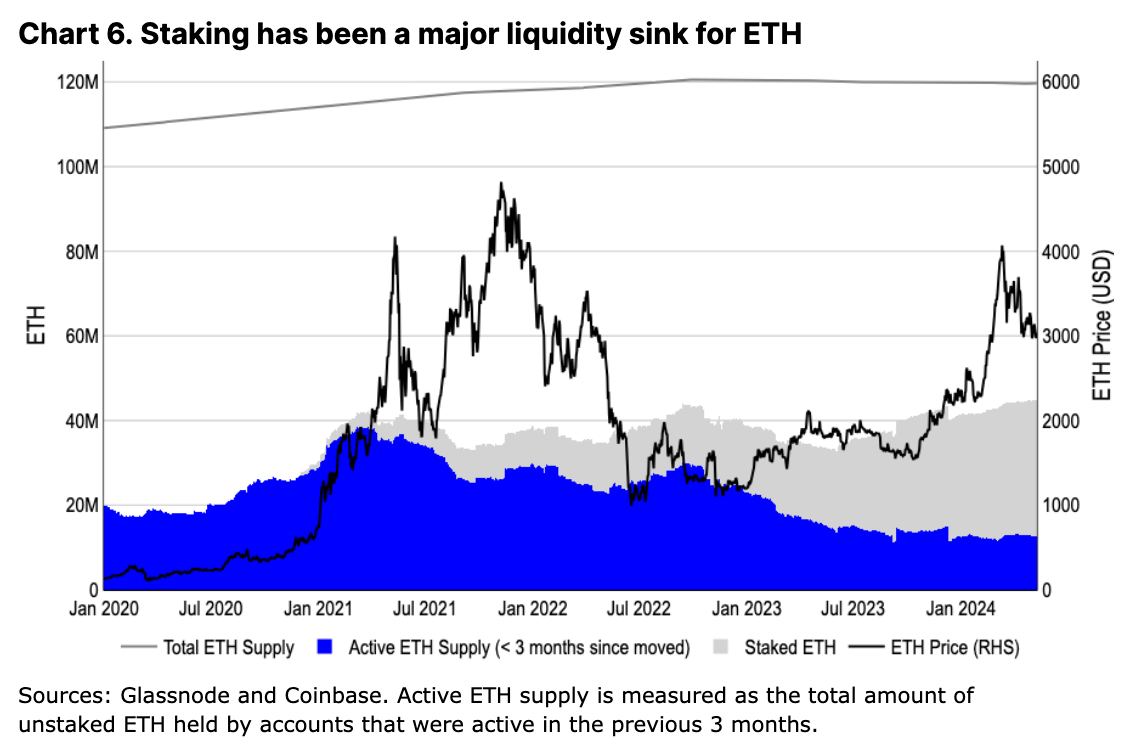
อุปทาน ETH ที่ใช้งานอยู่มีการเปลี่ยนแปลงแตกต่างไปจาก BTC อย่างมีนัยสำคัญ แม้ว่าราคาจะเพิ่มขึ้นตั้งแต่ไตรมาสที่ 4 ปี 2023 แต่อุปทานหมุนเวียนสามเดือนของ ETH ก็ไม่ได้เพิ่มขึ้นอย่างมีนัยสำคัญ ในการเปรียบเทียบ เรา สังเกตเห็นว่า อุปทาน BTC ที่ใช้งานอยู่เพิ่มขึ้นเกือบ 75% ในช่วงเวลาเดียวกัน แตกต่างจากที่เห็นในรอบปี 2021/22 เมื่อ ETH ยังคงทำงานโดยใช้ Proof of Work (PoW) ผู้ถือ ETH ระยะยาวไม่ได้นำไปสู่การเพิ่มขึ้นของอุปทานหมุนเวียน แต่กลับกลายเป็นอุปทาน ETH ที่เพิ่มขึ้นแทน นี่เป็นการตอกย้ำมุมมองของเราว่าการวางเดิมพันเป็นจุดบรรจบกันของสภาพคล่องที่สำคัญสำหรับ ETH ซึ่งช่วยลดแรงกดดันจากผู้ขายเชิงโครงสร้างต่อสินทรัพย์
ระบบการซื้อขายที่พัฒนาขึ้น
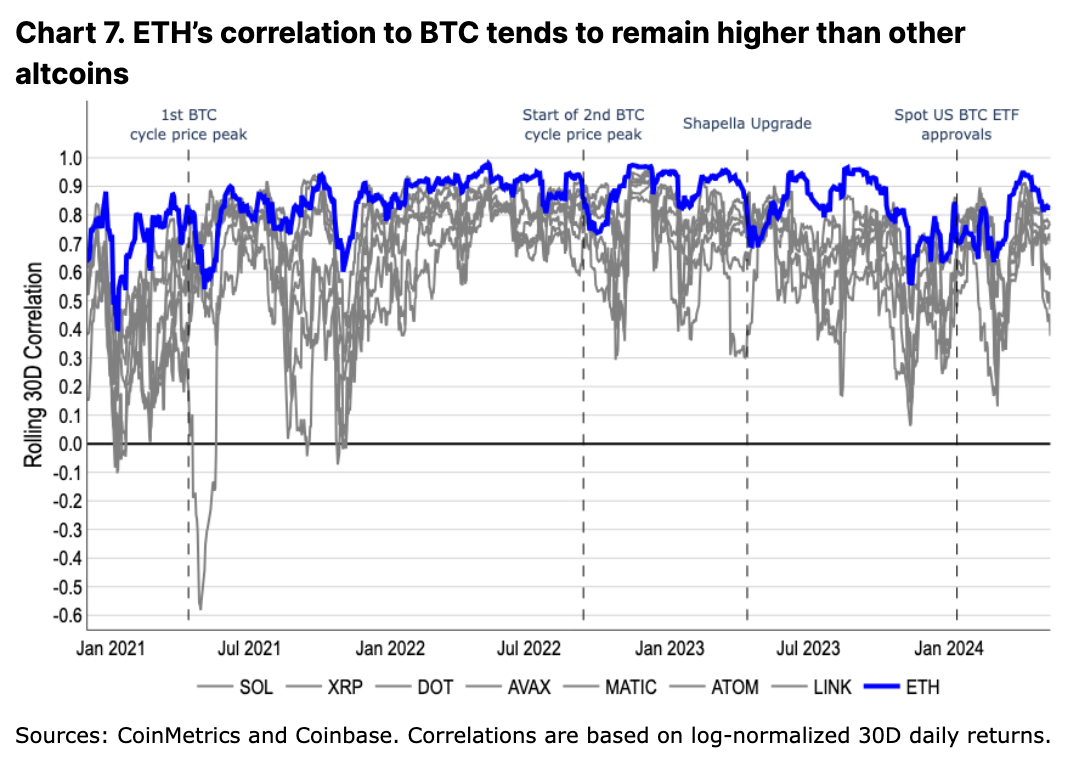
ในอดีต ETH มีการซื้อขายตาม BTC มากกว่า altcoin อื่น ๆ ในเวลาเดียวกัน มันยังแยกตัวจาก BTC ในช่วงจุดสูงสุดของตลาดกระทิงหรือเหตุการณ์ในระบบนิเวศที่เฉพาะเจาะจง ซึ่งเป็นรูปแบบที่คล้ายกันที่พบในอัลท์คอยน์อื่น ๆ แม้ว่าจะมีขอบเขตน้อยกว่าก็ตาม เราเชื่อว่าพฤติกรรมการซื้อขายนี้สะท้อนถึงการประเมินมูลค่า ETH ของตลาดในฐานะที่เก็บโทเค็นมูลค่าและโทเค็นยูทิลิตี้ด้านเทคโนโลยี
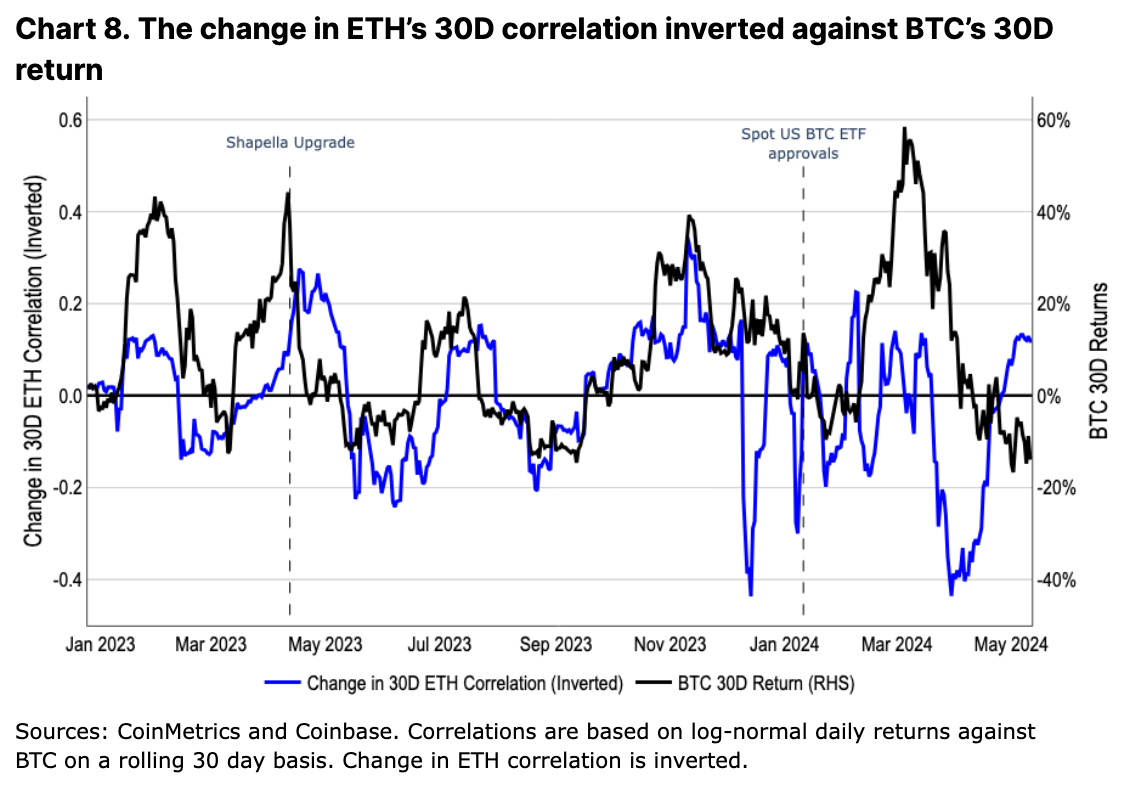
ในปี 2023 ความสัมพันธ์ของ ETH กับ BTC มีความสัมพันธ์แบบผกผันกับการเปลี่ยนแปลงของราคา BTC นั่นคือเมื่อมูลค่าของ BTC เพิ่มขึ้น ความสัมพันธ์ของ ETH กับมันจะลดลง และในทางกลับกัน ในความเป็นจริง การเปลี่ยนแปลงของราคา BTC ดูเหมือนจะเป็นตัวบ่งชี้ที่สำคัญของการเปลี่ยนแปลงความสัมพันธ์ของ ETH เราเชื่อว่านี่คือการแสดงให้เห็นถึงความกระตือรือร้นของตลาดที่นำโดยราคา BTC ในกลุ่มอัลท์คอยน์ ซึ่งจะผลักดันประสิทธิภาพการเก็งกำไรในตลาดกระทิง (เช่น อัลท์คอยน์ซื้อขายในตลาดกระทิงแตกต่างจากการดำเนินการเมื่อเทียบกับ BTC ในตลาดหมี)
อย่างไรก็ตาม แนวโน้มนี้ได้ลดลงหลังจากการอนุมัติสปอต BTC ETF ของสหรัฐฯ เราเชื่อว่าสิ่งนี้เน้นย้ำถึงผลกระทบเชิงโครงสร้างของการไหลเข้าตาม ETF โดยที่ฐานทุนใหม่ทั้งหมดสัมผัสกับ BTC เท่านั้น ตลาดใหม่ เช่น ที่ปรึกษาการลงทุนที่ลงทะเบียน (RIA) ที่ปรึกษาด้านการบริหารความมั่งคั่ง และบริษัทหลักทรัพย์ อาจมอง BTC ในพอร์ตการลงทุนของตนแตกต่างจากผู้ค้ารายย่อยหรือผู้ค้ารายย่อยจำนวนมาก แม้ว่า BTC จะเป็นสินทรัพย์ที่มีความผันผวนน้อยที่สุดในพอร์ตโฟลิโอที่เป็นสกุลเงินดิจิทัล แต่มักถูกมองว่าเป็นตัวกระจายความเสี่ยงเล็กน้อยในพอร์ตโฟลิโอตราสารหนี้และตราสารทุนแบบดั้งเดิม เราเชื่อว่าการเปลี่ยนแปลงยูทิลิตี้ของ BTC นี้ส่งผลกระทบต่อประสิทธิภาพสัมพัทธ์ของรูปแบบการซื้อขายเมื่อเทียบกับ ETH และ ETH อาจเห็นการเปลี่ยนแปลงที่คล้ายกัน (และการปรับเทียบรูปแบบการซื้อขายใหม่) หาก ETF Spot ของสหรัฐอเมริกาได้รับการอนุมัติ
สรุป
เราเชื่อว่า ETH อาจยังคงมีศักยภาพในการกลับตัวในอีกไม่กี่เดือนข้างหน้า ดูเหมือนจะไม่มีแรงกดดันด้านอุปทานที่มีนัยสำคัญต่อ ETH เช่น การปลดล็อคโทเค็น หรือแรงกดดันในการขายของนักขุด ในทางกลับกัน การปักหลักและการเติบโตของ L2 ได้พิสูจน์แล้วว่าเป็นจุดบรรจบกันที่มีความหมายและเพิ่มขึ้นสำหรับสภาพคล่องของ ETH เราเชื่อว่าตำแหน่งของ ETH ในฐานะศูนย์กลางของ DeFi นั้นไม่น่าจะถูกแทนที่ได้ เนื่องจากมีการใช้ EVM และนวัตกรรม L2 อย่างกว้างขวาง
นอกจากนี้ ความสำคัญของจุดที่มีศักยภาพในสหรัฐฯ ETH ETF ก็ไม่สามารถละเลยได้ เราเชื่อว่าตลาดอาจประเมินเวลาและความเป็นไปได้ของการอนุมัติต่ำเกินไป ซึ่งให้ข้อดี ในระหว่างนี้ เราเชื่อว่าตัวขับเคลื่อนอุปสงค์เชิงโครงสร้างของ ETH และนวัตกรรมทางเทคโนโลยีภายในระบบนิเวศของมันจะช่วยให้สามารถเล่นปาหี่เรื่องราวต่างๆ ต่อไปได้





