


การปักหลักใหม่กลับมาอีกครั้ง สภาพคล่องของ LRT คืออะไร?


ผู้เขียนต้นฉบับ: Kairos Research
การรวบรวมต้นฉบับ: Deep Chao TechFlow
สรุปสำคัญ:
LRT อาจบูรณาการกับการแลกเปลี่ยนแบบรวมศูนย์ และแนะนำผู้ดูแลสภาพคล่องให้ทราบถึงความเสี่ยง/ผลตอบแทนของการเป็นผู้ให้บริการสภาพคล่องในสถานที่รวมศูนย์เหล่านี้
สภาพคล่อง สภาพคล่องของโทเค็นที่ยึดหลักประกันใหม่นั้นไม่ดีอย่างน่าอัศจรรย์ สภาพคล่องโดยรวมเป็นที่ยอมรับ แต่ LRT แต่ละรายการมีความแตกต่างกันมากกว่า ความแตกต่างนี้จะเพิ่มขึ้นตามกลยุทธ์เอเจนซี่ระยะยาวเท่านั้น แตกต่างและเติบโตต่อไป
ยกเว้น EtherFi ผู้ให้บริการ LRT ทั้งหมดเหล่านี้ไม่มีการเปิดใช้งานฟังก์ชันการถอนเงิน
คาดว่าสมมติฐานสภาพคล่องใหม่จะเป็นโครงสร้างตลาดแบบผู้ชนะและได้ทั้งหมด และสภาพคล่องจะนำสภาพคล่องมาให้มากขึ้น
ข้อความ:
AVS แรกของ EigenLayer เปิดตัวอย่างเป็นทางการบนเมนเน็ต
วันนี้ ความพร้อมใช้งานของข้อมูลของ EigenLabs AVS – EigenDA ได้รับการเผยแพร่บนเมนเน็ต ซึ่งถือเป็นจุดเริ่มต้นของยุคการวางเดิมพันใหม่อย่างเป็นทางการ แม้ว่าตลาด EigenLayer ยังคงมีเส้นทางอีกยาวไกล แต่แนวโน้มหนึ่งก็ชัดเจนอยู่แล้ว: Liquid Re-stake Tokens (LRT) จะกลายเป็นช่องทางหลักสำหรับผู้เดิมพันใหม่ มากกว่า 73% ของการฝากเงิน EigenLayer ทั้งหมดทำผ่าน LRT แต่สินทรัพย์เหล่านี้มีสภาพคล่องแค่ไหน? รายงานนี้จะเจาะลึกถึงปัญหาและอธิบายความแตกต่างโดยรอบ EigenLayer
ข้อมูลเบื้องต้นเกี่ยวกับโทเค็น EigenLayer และ Liquid Re-Stake
EigenLayer ช่วยให้สามารถนำ ETH มาใช้ซ้ำบนชั้นฉันทามติผ่านเครื่องมือเศรษฐศาสตร์เข้ารหัสใหม่ที่เรียกว่า การพักใหม่ ETH สามารถวางเดิมพันใหม่บน EigenLayer ได้สองวิธีหลัก: ผ่านการปักหลักใหม่ของ ETH หรือใช้ Liquid Staked Tokens (LST) จากนั้น ETH ที่เดิมพันใหม่จะถูกนำมาใช้เพื่อรักษาความปลอดภัยแอปพลิเคชันอื่น ๆ ที่เรียกว่า Active Validation Services (AVS) ช่วยให้ผู้เดิมพันใหม่ได้รับรางวัลจากการปักหลักเพิ่มเติม
สิ่งที่ผู้ใช้ร้องเรียนหลักเกี่ยวกับการปักหลักและการวางเดิมพันใหม่คือค่าเสียโอกาสในการปักหลัก ETH ปัญหานี้ได้รับการแก้ไขแล้วสำหรับการปักหลัก ETH ดั้งเดิมโดยใช้ Liquid Staked Tokens (LST) ซึ่งสามารถมองได้ว่าเป็นโทเค็นการรับของเหลวที่แสดงถึงจำนวน ETH ที่ผู้ใช้เดิมพัน ปัจจุบันตลาด LST บน Ethereum มีมูลค่าประมาณ 48.65 พันล้านดอลลาร์ ทำให้เป็นตลาด DeFi ที่ใหญ่ที่สุด ปัจจุบัน LST คิดเป็นประมาณ 44% ของการวางเดิมพัน Ethereum ทั้งหมด และในขณะที่การพักโทเค็นได้รับความนิยมเพิ่มขึ้น เราคาดว่าพื้นที่โทเค็นการพักของเหลว (LRT) จะเป็นไปตามรูปแบบการเติบโตที่คล้ายกัน หากไม่ก้าวร้าวมากขึ้น
แม้ว่า LRT จะมีคุณลักษณะบางอย่างเหมือนกับ LST แต่ก็มีภารกิจที่แตกต่างกันอย่างมีนัยสำคัญ เป้าหมายสุดท้ายของ LST ทุกอันโดยพื้นฐานแล้วจะเหมือนกัน: ETH ของผู้ใช้ Stake และมอบโทเค็นการรับของเหลวแก่พวกเขา อย่างไรก็ตาม สำหรับ LRT เป้าหมายสูงสุดคือ: มอบหมายการเป็นตัวแทนผู้ใช้ให้กับผู้ปฏิบัติงานตั้งแต่หนึ่งรายขึ้นไป จากนั้นสนับสนุนตะกร้า AVS ผู้ดำเนินการแต่ละรายสามารถเลือกวิธีกระจายการเดิมพันที่ได้รับมอบหมายไปยัง AVS ต่างๆ เหล่านี้ได้ ดังนั้น ผู้ดำเนินการที่ LRT มอบหมายการวางเดิมพันให้มีผลกระทบอย่างมากต่อความมีชีวิตชีวาโดยรวม ประสิทธิภาพการดำเนินงาน และความปลอดภัยของการวางเดิมพัน ETH สุดท้ายนี้ พวกเขายังต้องตรวจสอบให้แน่ใจด้วยว่ามีการประเมินความเสี่ยงที่เหมาะสมสำหรับ AVS เฉพาะที่ได้รับการสนับสนุนจากผู้ปฏิบัติงานแต่ละราย เนื่องจากความเสี่ยงในการลดขนาดอาจแตกต่างกันไปขึ้นอยู่กับบริการที่จัดให้ โปรดทราบว่าความเสี่ยงในการลดทอนลงจะเป็นศูนย์ในช่วงแรกของการเปิดตัว AVS ส่วนใหญ่ แต่เมื่อเวลาผ่านไป เราจะค่อยๆ เห็นว่า วงล้อการฝึกอบรม ถูกถอดออก และตลาดการเดิมพันก็เริ่มไม่ได้รับอนุญาตมากขึ้น
หมายเหตุบรรณาธิการ: วงล้อการฝึกอบรมหมายถึงมาตรการป้องกันที่ให้ไว้ในระยะเริ่มแรกเพื่อหลีกเลี่ยงหรือลดความเสี่ยง เมื่อเวลาผ่านไปและความสามารถของผู้เข้าร่วมเพิ่มขึ้น มาตรการป้องกันเหล่านี้จะค่อยๆ ลบออก ทำให้ระบบหรือตลาดเปิดกว้างและเสรีมากขึ้น .
อย่างไรก็ตาม แม้จะมีความแตกต่างในความเสี่ยงด้านโครงสร้าง แต่สิ่งหนึ่งที่คล้ายคลึงกันยังคงเหมือนเดิม: LRT ลดโอกาสในการจำนำเงินทุนใหม่โดยการจัดหาโทเค็นการรับของเหลวที่สามารถใช้เป็นหลักประกันที่มีประสิทธิผลใน DeFi หรือแลกเปลี่ยนเพื่อลดต้นทุนระยะเวลาการถอน จุดสุดท้ายนี้มีความสำคัญอย่างยิ่งเนื่องจากข้อดีหลักประการหนึ่งของ LRT คือการหลีกเลี่ยงระยะเวลาการถอนเงินแบบดั้งเดิม ซึ่ง EigenLayer เพียงอย่างเดียวมีระยะเวลาการถอนเงิน 7 วัน เมื่อพิจารณาหลักการสำคัญของ LRT นี้ เราคาดหวังว่าด้วยอุปสรรคในการเข้าสู่ตลาดอีกครั้งนั้นต่ำมาก แต่อุปสรรคในการออกนั้นสูงมาก เราจะเห็นแรงกดดันในการขายสุทธิต่อสิ่งเหล่านั้นตามธรรมชาติ และดังนั้นสภาพคล่องของ LRT เหล่านี้จะเป็นเช่นนั้น พวกเขาเป็นเส้นชีวิต
ดังนั้น เนื่องจากมูลค่าเดิมพันรวมของ EigenLayer ยังคงเพิ่มขึ้นอย่างต่อเนื่อง จึงเป็นเรื่องสำคัญที่จะต้องเข้าใจปัจจัยขับเคลื่อนที่อยู่เบื้องหลังการเติบโตของโปรโตคอล และปัจจัยเหล่านี้จะส่งผลกระทบต่อการไหลเข้า/ไหลออกในอีกไม่กี่เดือนข้างหน้าอย่างไร ในขณะที่เขียนบทความนี้ 73% ของเงินฝาก EigenLayer นั้นทำผ่านโทเค็นการพักสภาพคล่อง เพื่อให้เข้าใจถึงสิ่งนี้ ในวันที่ 1 ธันวาคม 2023 LRT มีเงินฝากประมาณ 71.74 ล้านดอลลาร์ วันนี้ วันที่ 9 เมษายน 2024 พวกเขาเติบโตขึ้นจนมีมูลค่าประมาณ 1 หมื่นล้านดอลลาร์ ซึ่งเติบโตอย่างน่าทึ่งถึง 13,800%+ ในเวลาเพียงไม่ถึง 4 เดือน อย่างไรก็ตาม เนื่องจาก LRT ยังคงครองการเติบโตของเงินฝากสำรองของ EigenLayer จึงมีปัจจัยสำคัญบางประการที่ต้องพิจารณา
LRT ไม่ใช่ทุกแห่งที่ประกอบด้วยสินทรัพย์อ้างอิงเดียวกัน
การมอบหมายการถือหุ้นของ LRT ให้กับ AVS จะแตกต่างออกไปในระยะยาว แต่ไม่มากนักในระยะสั้น
สิ่งสำคัญที่สุดคือ ลักษณะสภาพคล่องจะแตกต่างกันไปตาม LRT ต่างๆ
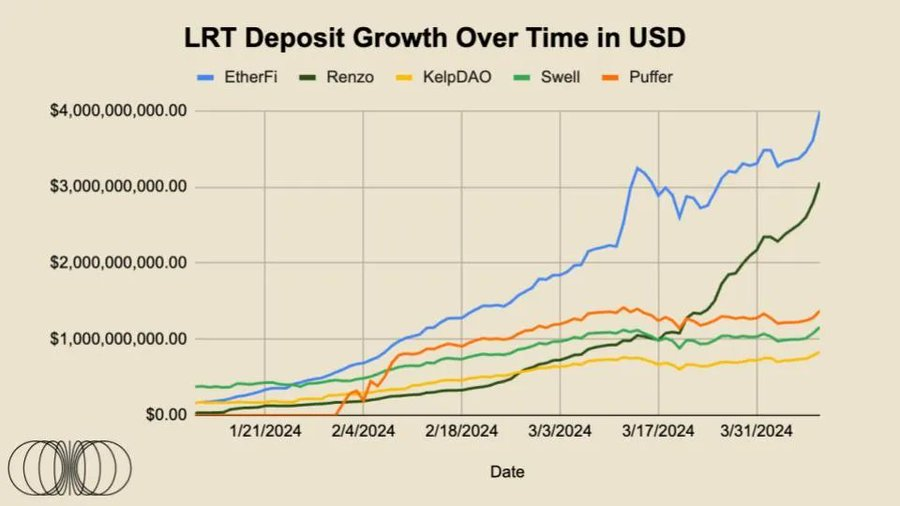
เนื่องจากสภาพคล่องเป็นข้อได้เปรียบที่สำคัญที่สุดของ LRT รายงานส่วนใหญ่จึงมุ่งเน้นไปที่ประเด็นสุดท้ายนี้
ลักษณะการเก็งกำไรของ Eigen Points ได้กระตุ้นกระแสกระทิงในปัจจุบันของเงินฝาก EigenLayer อย่างมาก และเราสามารถสรุปได้ว่าสิ่งนี้จะแปลเป็นรูปแบบของการจัดสรร airdrop บางรูปแบบสำหรับโทเค็น EIGEN ที่เป็นไปได้ ขณะนี้ไม่มีรางวัล AVS เกิดขึ้น ซึ่งหมายความว่าจะไม่ได้รับสิทธิประโยชน์เพิ่มเติมสำหรับ LRT เหล่านี้ นอกเหนือจากรางวัลจากการปักหลักตามปกติ เพื่อขับเคลื่อนและรักษามูลค่าการเดิมพันรวมกว่า 133.5 พันล้านดอลลาร์ ตลาด AVS จะต้องค้นหาสมดุลระหว่างผลตอบแทนที่เพิ่มขึ้นตามที่ผู้มีส่วนได้ส่วนเสียใหม่ต้องการ และราคาธรรมชาติที่ AVS ยินดีจ่ายเพื่อความปลอดภัย
สำหรับผู้ฝาก LRT เราได้เห็นความสำเร็จอย่างมากจาก EtherFi ในการเปิดตัวโทเค็นการกำกับดูแล ETHFI ซึ่งปัจจุบันมีมูลค่าประมาณ 6 พันล้านดอลลาร์ เมื่อพิจารณาปัจจัยทั้งหมดที่กล่าวมาข้างต้นแล้ว คาดว่ากระแสเงินทุนบางส่วนอาจค่อยๆ เพิ่มขึ้นหลังจากการเปิดตัว EIGEN และการกระจายตัวของ LRT อื่นๆ ที่คาดการณ์ไว้
อย่างไรก็ตาม ในแง่ของผลตอบแทนที่สมเหตุสมผล ผู้ใช้อาจประสบปัญหาในการหาผลตอบแทนที่สูงขึ้นในระบบนิเวศ Ethereum ที่ไม่เกี่ยวข้องกับ EigenLayer โอกาสในการสร้างรายได้ที่น่าสนใจมากมายมีอยู่ภายในระบบนิเวศของ Ethereum ตัวอย่างเช่น Ethena เป็นเหรียญเสถียรสังเคราะห์ที่ได้รับการสนับสนุนโดย ETH ที่มีหลักประกัน ในขณะเดียวกันก็ยังมีสถานะขายแบบป้องกันความเสี่ยงในอนาคตของ ETH ปัจจุบันโปรโตคอลเสนอผลตอบแทนต่อปีประมาณ 30% สำหรับผลิตภัณฑ์ sUSDe นอกจากนี้ เมื่อผู้ใช้คุ้นเคยกับความสามารถในการทำงานร่วมกันและการเชื่อมโยงข้ามสายโซ่มากขึ้น ผู้ไล่ตามผลตอบแทนอาจมองหาที่อื่น ซึ่งอาจผลักดันให้เกิดการไหลออกของเงินทุนที่มีประสิทธิผลจาก Ethereum
แม้ว่าจะค่อนข้างซับซ้อน โดยรวมแล้วเราคิดว่ามันสมเหตุสมผลที่จะสรุปได้ว่าจะไม่มีเหตุการณ์ผลตอบแทนจากการปักหลักที่เพิ่มขึ้นมากกว่านี้ นอกเหนือจากการแจกโทเค็น EIGEN ที่เป็นไปได้ไปยังผู้มีส่วนได้ส่วนเสียอีกครั้ง และในตำแหน่งเฉพาะเจาะจง AVS บลูชิปขนาดใหญ่ใน ตลาดที่มีมูลค่าสูงถึงหลายพันล้านดอลลาร์อาจออกโทเค็นให้กับผู้ที่สมมุติฐานใหม่ ดังนั้นจึงสันนิษฐานได้ว่าหลังจากเหตุการณ์เหล่านี้ สัดส่วน ETH บางส่วนจะไหลออกจากสัญญาฝาก EigenLayer ผ่านการถอนออก
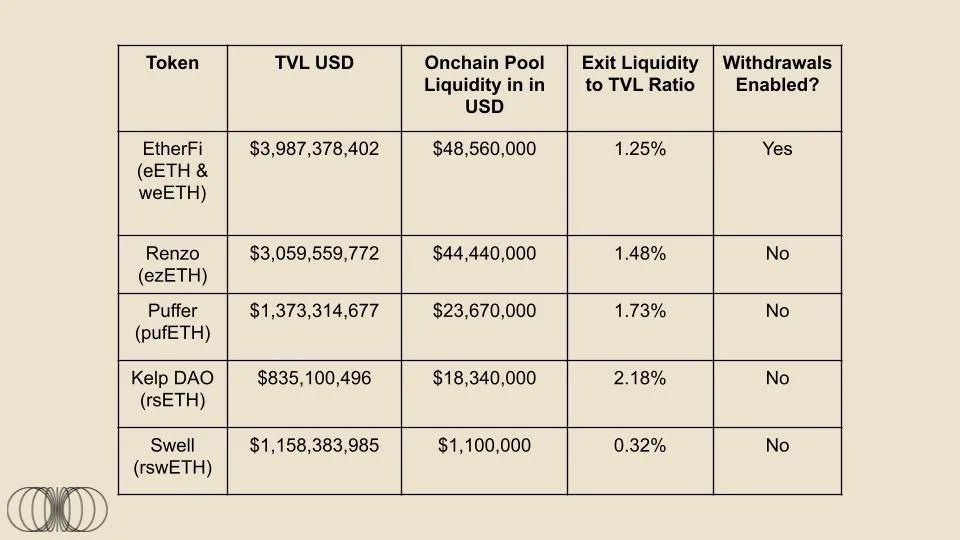
เนื่องจากการถอนเงินของ EigenLayer มีระยะเวลาพักเจ็ดวัน และเงินส่วนใหญ่จะถูกเติมอีกครั้งผ่าน LRT เส้นทางออกที่เร็วที่สุดคือการแปลงจาก LRT ของคุณเป็น ETH อย่างไรก็ตาม ลักษณะสภาพคล่องแตกต่างกันไปอย่างมากใน LRT ต่างๆ และ LRT หลายแห่งอาจไม่สามารถดำเนินการออกขนาดใหญ่ในราคาตลาดได้ นอกจากนี้ ในขณะที่เขียนบทความนี้ EtherFi เป็นโครงการ LRT เพียงโครงการเดียวที่เปิดใช้งานการถอนเงิน
เราเชื่อว่าการซื้อขาย LRT โดยมีส่วนลดจากราคาของสินทรัพย์อ้างอิงอาจสร้างวงจรการเก็งกำไรที่เจ็บปวดสำหรับโปรโตคอลการรับคืน ลองนึกภาพถ้า LRT ซื้อขายที่ 90% ของมูลค่า ETH พื้นฐาน ผู้ดูแลสภาพคล่อง/การเก็งกำไร นักลงทุนอาจซื้อ LRT และ ดำเนินการไถ่ถอนต่อ โดยสมมติว่าราคาของ ETH มีการป้องกันความเสี่ยง คาดว่าจะมีกำไรสุทธิประมาณ 11.1% กฎทั่วไปของอุปสงค์อุปทานคือ LRT มีแนวโน้มที่จะประสบกับแรงกดดันในการขายสุทธิ เนื่องจากผู้ขายอาจหลีกเลี่ยงคิวการถอนเงินภายใน 7 วัน ในทางกลับกัน ผู้ใช้ที่ต้องการเดิมพันใหม่อาจฝาก ETH ของตนทันที ดังนั้นการซื้อ LRT ในตลาดเปิดจะส่งผลดีเพียงเล็กน้อยสำหรับ ETH ที่พวกเขาเป็นเจ้าของอยู่แล้ว
โดยบังเอิญ เราคาดหวังว่าเมื่อ AVS หลายตัวออนไลน์พร้อมกับรางวัลในโปรโตคอลและการใช้ Slashing อย่างเต็มรูปแบบ ทางเลือกเพิ่มเติมว่าจะออกหรือดำเนินการต่อในท้ายที่สุดจะขึ้นอยู่กับผลตอบแทนที่เพิ่มขึ้นที่ได้จากการจัดเรียงใหม่ โดยส่วนตัวแล้วเราเชื่อว่าหลายๆ คนดูถูกดูแคลนผลประโยชน์ที่เพิ่มขึ้นจากการวางเดิมพันใหม่ อย่างไรก็ตาม นี่เป็นเรื่องราวสำหรับภายหลัง
การติดตามข้อมูล
ส่วนข้อมูลของรายงานของเดือนนี้จะเริ่มต้นที่ด้านล่าง ซึ่งจะติดตามการเติบโต การนำไปใช้ และสภาพสภาพคล่องของ LRT ห้าอันดับแรก รวมถึงข่าวสำคัญใดๆ ที่เราคิดว่าควรสังเกต
สภาพคล่อง LRT และปริมาณการซื้อขาย
แม้ว่าการเดิมพันผ่าน LST และ LRT จะให้ข้อได้เปรียบที่สำคัญมากกว่าการเดิมพันแบบดั้งเดิม แต่ประโยชน์นี้จะถูกทำลายเกือบทั้งหมดหาก LRT นั้นมีสภาพคล่องไม่เพียงพอ สภาพคล่องหมายถึง “ประสิทธิภาพหรือความสะดวกในการแปลงสินทรัพย์เป็นเงินสดโดยไม่ส่งผลกระทบต่อราคาตลาด” ผู้ออก LRT จะต้องตรวจสอบให้แน่ใจว่ามีสภาพคล่องเพียงพอในห่วงโซ่เพื่อให้ผู้ถือครองรายใหญ่สามารถเตรียมมูลค่าสินทรัพย์ที่ดีได้เกือบ 1: 1 สำหรับโทเค็นการรับการแลกเปลี่ยนในกลุ่มสภาพคล่อง
LRT ที่มีอยู่แต่ละแห่งมีลักษณะสภาพคล่องที่เป็นเอกลักษณ์มาก เราคาดว่าเงื่อนไขเหล่านี้จะคงอยู่ด้วยเหตุผลหลายประการ:
โปรโตคอลบางอย่างจะให้นักลงทุนและผู้ใช้จัดเตรียมสภาพคล่องให้กับ LRT ของตนตั้งแต่ระยะแรก
จูงใจสภาพคล่องผ่านการอุดหนุน การออกโทเค็น ผ่านระบบการติดสินบนออนไลน์ หรือคาดการณ์เหตุการณ์เหล่านี้ผ่าน คะแนน
โปรโตคอลบางตัวจะมีผู้ให้บริการสภาพคล่องแบบรวมศูนย์ที่ซับซ้อนมากขึ้น ซึ่งจะรักษา LRT ไว้ใกล้กับระดับตรึงโดยมีสภาพคล่อง USD ทั้งหมดน้อยลง
สิ่งสำคัญคือต้องทราบว่าสภาพคล่องที่เข้มข้นสามารถทำงานได้ในช่วงราคาที่น้อยกว่าเท่านั้น และการเคลื่อนไหวของราคาที่อยู่นอกช่วงที่เลือกจะมีผลกระทบอย่างมีนัยสำคัญต่อราคา
ด้านล่างนี้เป็นการวิเคราะห์อย่างง่าย ๆ เกี่ยวกับสภาพคล่องของพูลออนไลน์สำหรับ LRT ที่ใหญ่ที่สุดห้าอันดับแรกบน Ethereum mainnet (+ Arbitrum) สภาพคล่องทางออกหมายถึงมูลค่า USD ที่มีลักษณะคล้ายเงินสดในกลุ่มสภาพคล่องของ LRT
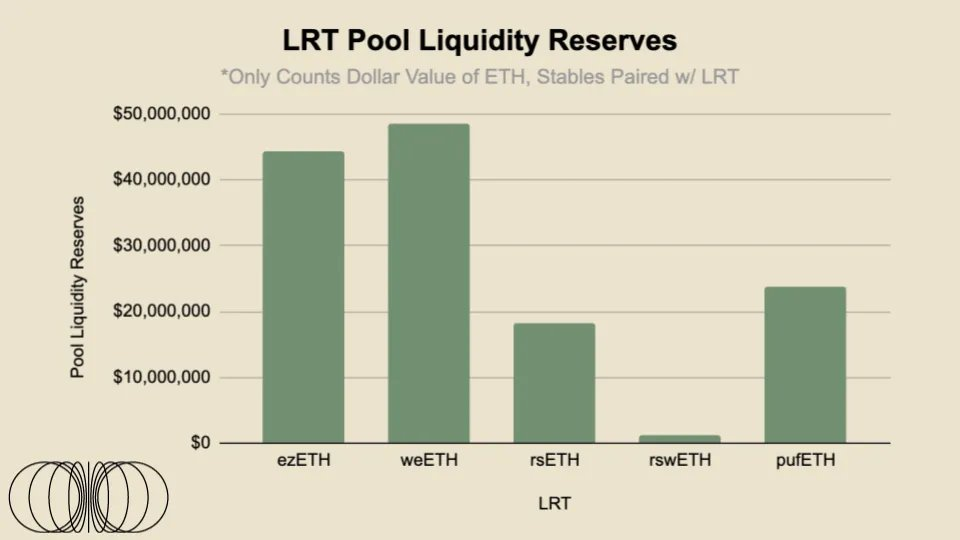
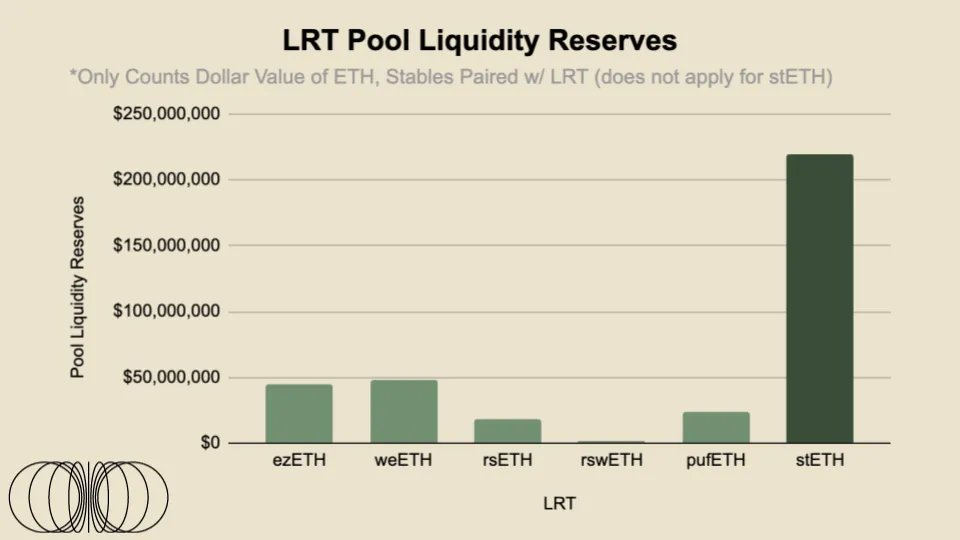
สำหรับสภาพคล่องรวมของ LRT ที่ใหญ่ที่สุดทั้งห้านี้ มีสภาพคล่องรวมกว่า 136 ล้านดอลลาร์ที่มีอยู่ใน Curve, Balancer และ Uniswap อย่างไรก็ตาม เพื่อให้เห็นภาพที่ชัดเจนยิ่งขึ้นว่า LRT แต่ละรายการมีสภาพคล่องมากน้อยเพียงใด เราจะใช้อัตราส่วนสภาพคล่อง/มูลค่าตลาดกับสินทรัพย์แต่ละรายการ
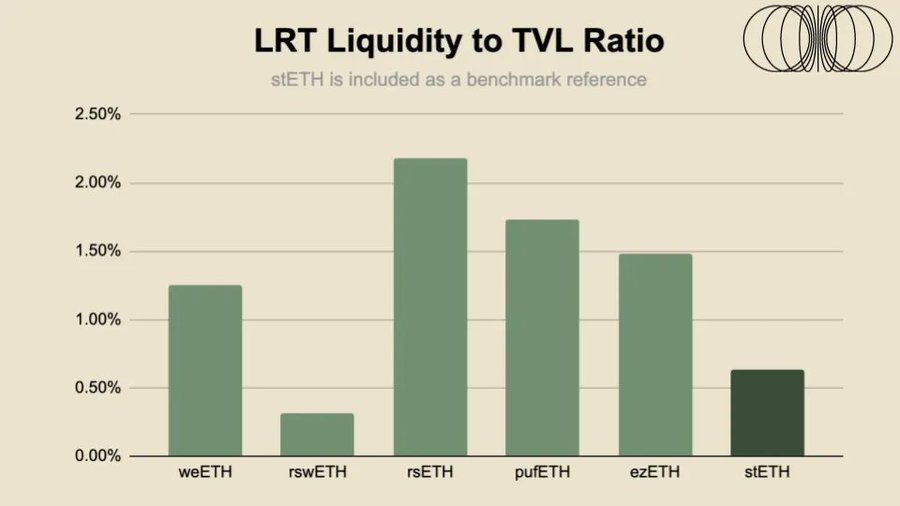
อัตราส่วนสภาพคล่องของ LRT ไม่ได้เกี่ยวข้องมากเกินไปเมื่อเทียบกับ LST – stETH อันดับต้นๆ อย่างไรก็ตาม สภาพคล่องของ LRT อาจมีความสำคัญมากกว่าสภาพคล่องของ LST เมื่อพิจารณาจากความเสี่ยงในการสมมุติฐานที่เพิ่มขึ้น และการเพิ่มระยะเวลาการถอนเงินเจ็ดวันของ Eigenlayer ในคิวปลดล็อคของ Ethereum นอกจากนี้ stETH ยังมีการซื้อขายในการแลกเปลี่ยนแบบรวมศูนย์ขนาดใหญ่หลายแห่ง โดยมีรายการสั่งซื้อที่จัดการโดยบริษัท HFT มืออาชีพ ซึ่งหมายความว่า stETH มีสภาพคล่องมากกว่าที่เห็นในเครือข่ายมาก ตัวอย่างเช่น บน OKX และ Bybit มีสภาพคล่องในบัญชีคำสั่งซื้อขายประมาณ +-2% ที่มากกว่า 2 ล้านดอลลาร์ ดังนั้น เราเชื่อว่า LRT อาจสำรวจช่องทางในการบูรณาการกับการแลกเปลี่ยนแบบรวมศูนย์ และแนะนำผู้ดูแลสภาพคล่องให้ทราบถึงความเสี่ยง/ผลตอบแทนของการเป็นผู้ให้บริการสภาพคล่องในสถานที่รวมศูนย์เหล่านี้ ในบทความของเดือนหน้า เราจะเจาะลึกยิ่งขึ้นเกี่ยวกับการกระจายสภาพคล่องของพูล สภาพคล่อง x*y=k และสภาพคล่องแบบรวมศูนย์ระหว่างคู่ซื้อขาย LRT ชั้นนำ
ข้อมูลจุดยึด LRT
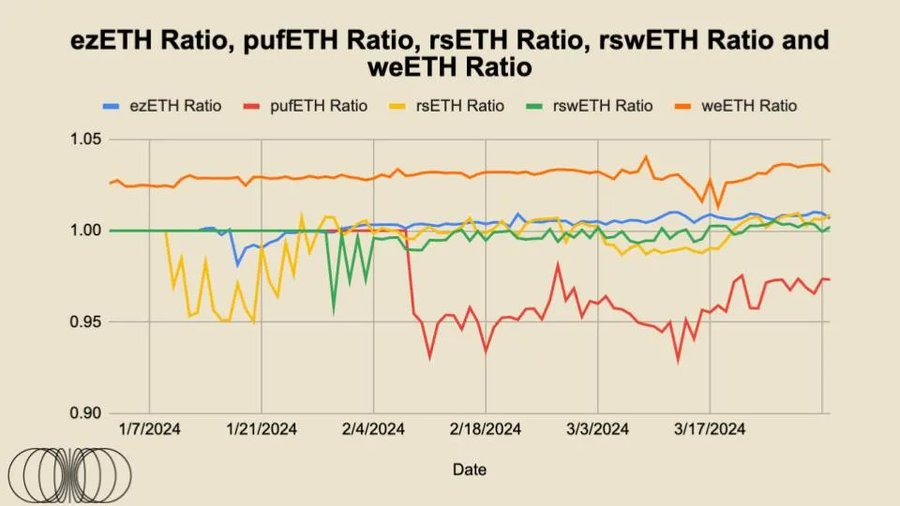
ดังที่เห็นจากรูปด้านบน ราคาซื้อขายของ rsETH, rswETH และ ezETH ค่อนข้างใกล้เคียงกับอัตราส่วน 1:1 ของ ETH โดยมีพรีเมี่ยมเล็กน้อย เนื่องจากโทเค็นเหล่านี้เป็นโทเค็นที่ไม่มีดอกเบี้ย ซึ่งแตกต่างจาก stETH พวกเขาจะทบต้นโดยอัตโนมัติ จากนั้น ผลตอบแทนดอกเบี้ยจะแสดงในราคาโทเค็น นี่คือสาเหตุที่ราคาปัจจุบันของ 1 wstETH อยู่ที่ประมาณ 1.16 ETH ตามทฤษฎี มูลค่ายุติธรรม ควรเพิ่มขึ้นอย่างต่อเนื่องเมื่อเวลาผ่านไป เนื่องจากสิ่งนี้ถูกกำหนดโดยรางวัลตามเวลา*ซึ่งจะสะท้อนให้เห็นในมูลค่ายุติธรรมที่เพิ่มขึ้นของโทเค็นเหล่านี้
การยึด LRT เหล่านี้มีความสำคัญมากเนื่องจากแสดงถึงระดับความไว้วางใจที่ผู้เข้าร่วมตลาดมีในโครงการโดยรวม ซึ่งได้รับแรงผลักดันโดยตรงจากเงินทุนที่ลงทุนหรือความเต็มใจของอนุญาโตตุลาการในการแลกเปลี่ยนเบี้ยประกันภัยและส่วนลดเหล่านี้เพื่อรักษาการซื้อขาย มูลค่ายุติธรรม ของโทเค็น ตัดสินใจ โปรดทราบว่าโทเค็นทั้งหมดเหล่านี้ไม่ใช่โทเค็นมาตรฐาน ซึ่งหมายความว่าโทเค็นจะทบต้นดอกเบี้ยโดยอัตโนมัติและซื้อขายตามเส้นโค้งการไถ่ถอนแทน
จะเห็นได้ว่าสำหรับ ezETH และ weETH ซึ่งเป็น LRT สองแห่งที่มีสภาพคล่องมากที่สุด ธุรกรรมของพวกเขาค่อนข้างคงที่ตลอดระยะเวลาหนึ่ง และส่วนใหญ่อยู่ในระดับที่เท่าเทียมกับมูลค่ายุติธรรม เหตุผลที่ ezETH ของ EtherFi เบี่ยงเบนไปจากมูลค่ายุติธรรมเล็กน้อยนั้นส่วนใหญ่เกิดจากการเปิดตัวโทเค็นการกำกับดูแล ผู้ฉวยโอกาสได้แลกเปลี่ยนโทเค็นนี้ และโดยธรรมชาติแล้วผู้เข้าร่วมตลาดรายอื่น ๆ ก็เข้าร่วมการทำธุรกรรมเพื่อแลกเปลี่ยนด้วย เราอาจเห็นสิ่งที่คล้ายกันเกิดขึ้นหลังจากที่ Renzo เปิดตัวโทเค็นการกำกับดูแล
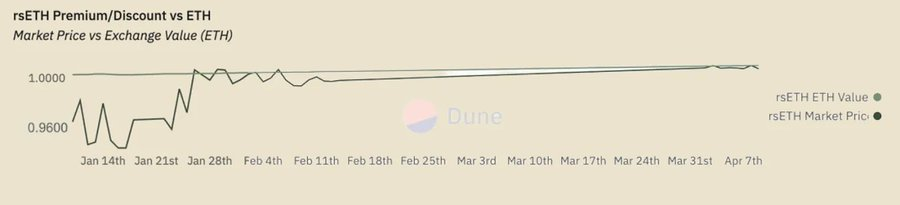
rsETH ของ KelpDAO ซื้อขายโดยมีส่วนลดเป็นมูลค่ายุติธรรมตั้งแต่เปิดตัว แต่กลับค่อยๆ กลับสู่ความเท่าเทียมกับมูลค่ายุติธรรมอย่างค่อยเป็นค่อยไป
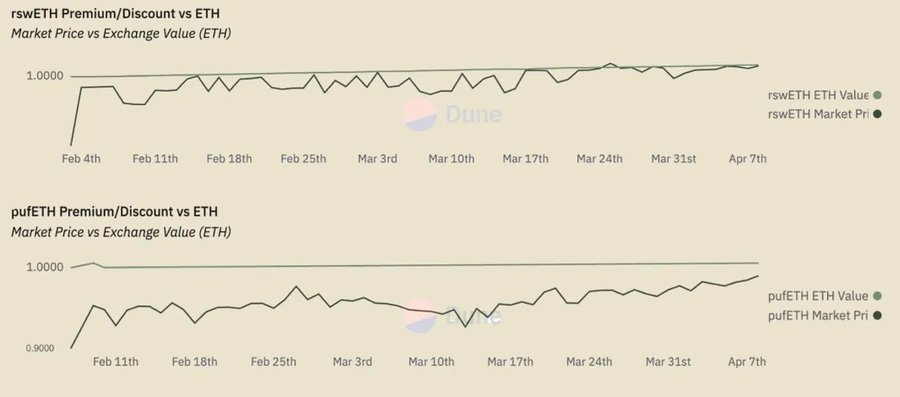
สำหรับ rswETH นั้น มีการซื้อขายโดยมีส่วนลดเป็นมูลค่ายุติธรรมมาเกือบตลอดเวลา อย่างไรก็ตาม ดูเหมือนว่าจะมีความเท่าเทียมกับมูลค่ายุติธรรมเมื่อเร็วๆ นี้ ในบรรดา LRT ทั้งหมดเหล่านี้ pufETH ถือเป็นค่าผิดปกติที่สำคัญเนื่องจากมีการซื้อขายโดยมีส่วนลดเท่านั้น อย่างไรก็ตาม แนวโน้มนี้ดูเหมือนจะสิ้นสุดลงเมื่อแนวโน้มนี้เคลื่อนไปสู่ความเท่าเทียมกับมูลค่าของสินทรัพย์อ้างอิงตามมูลค่ายุติธรรม
สิ่งสำคัญคือต้องชี้ให้เห็นอีกครั้งว่า ยกเว้น EtherFi ไม่มีผู้ให้บริการ LRT รายใดที่เปิดใช้งานการถอนเงิน เราเชื่อว่าสภาพคล่องที่เพียงพอรวมกับความสามารถสำหรับผู้ใช้ในการถอนเงินได้ตลอดเวลาจะดึงดูดผู้เข้าร่วมตลาดได้อย่างมาก ซึ่งหมายความว่าสภาพคล่องส่วนใหญ่จำเป็นต้องได้รับจากระบบนิเวศ DeFi ทั้งหมด
LRT ในระบบนิเวศ DeFi ที่กว้างขึ้น
เมื่อ LRT ถูกรวมเข้ากับระบบนิเวศ DeFi ที่กว้างขึ้น โดยเฉพาะตลาดการให้ยืม ความสำคัญของการตรึงก็จะเพิ่มขึ้นอย่างมาก ตัวอย่างเช่น ยกตัวอย่างตลาดสกุลเงินปัจจุบัน LST (โดยเฉพาะ wstETH/stETH) เป็นสินทรัพย์หลักประกันที่ใหญ่ที่สุดใน Aave และ Spark โดยมีอุปทานประมาณ 4.8 พันล้านดอลลาร์สหรัฐ และ 2.1 พันล้านดอลลาร์สหรัฐ ตามลำดับ เนื่องจาก LRT มีการบูรณาการเข้ากับระบบนิเวศ DeFi ที่กว้างขึ้น เราคาดว่าตัวเลขเหล่านี้จะเกินกว่าอุปทานของ LST ในที่สุด โดยเฉพาะอย่างยิ่งเมื่อความเข้าใจของตลาดในวงกว้างเกี่ยวกับความเสี่ยงและโครงสร้างผลิตภัณฑ์มีความลึกมากขึ้น และเมื่อเวลาผ่านไป ตัวเลขเหล่านี้จะมีความน่าเชื่อถือในระยะยาวมากขึ้น นอกจากนี้ ทั้ง Compound และ Aave ยังได้เข้าร่วมมาตรการกำกับดูแล ezETH ของ Renzo
อย่างไรก็ตาม ดังที่ได้กล่าวไว้ก่อนหน้านี้ สภาพคล่องจะยังคงเป็นเส้นชีวิตของผลิตภัณฑ์เหล่านี้ เพื่อให้มั่นใจถึงการบูรณาการ DeFi ในเชิงกว้างและเชิงลึกและพลังชีวิตในระยะยาว เราได้เห็นแล้วว่าการแยก LST สามารถก่อให้เกิดความสับสนวุ่นวายได้คลิกที่นี่เพื่ออ่านรายละเอียดเพิ่มเติม.
ปิดความคิด
ในขณะที่ stETH ได้รับข้อได้เปรียบตั้งแต่เนิ่นๆ และถูกครอบงำเนื่องจากความได้เปรียบของผู้เสนอญัตติชุดแรก ชุดของ LRT ที่กล่าวถึงในรายงานนี้ล้วนเปิดตัวในเวลาเดียวกันโดยประมาณและมีโมเมนตัมทางการตลาดที่แข็งแกร่ง เราคาดหวังว่าสิ่งนี้จะเป็นโครงสร้างตลาดแบบผู้ชนะได้ทุกอย่าง เนื่องจากกฎแห่งอำนาจใช้กับสินทรัพย์ที่มีสภาพคล่องส่วนใหญ่ พูดง่ายๆ ก็คือสภาพคล่องทำให้เกิดสภาพคล่อง นี่คือเหตุผลที่ Binance ยังคงครองส่วนแบ่งตลาด CEX แม้ว่าจะมีข้อสงสัยและความวุ่นวายก็ตาม
โดยรวมแล้วสภาพคล่องของโทเค็น Liquidity Rehypothecation นั้นไม่ได้น่าทึ่งนัก สภาพคล่องเป็นสิ่งที่ยอมรับได้ แต่ LRT แต่ละตัวมีความแตกต่างกันมากกว่า ซึ่งจะเติบโตต่อไปเนื่องจากกลยุทธ์ของเอเจนซี่จะแตกต่างกันไปในระยะยาว จากมุมมองของแบบจำลองทางจิต ผู้ใช้ครั้งแรกอาจคิดว่า LRT เป็น ETF เพื่อการจำนองอาจง่ายกว่า หลายๆ คนจะแย่งชิงส่วนแบ่งการตลาดเดียวกัน แต่กลยุทธ์การจัดสรรและโครงสร้างค่าธรรมเนียมอาจเป็นความแตกต่างระหว่างผู้ชนะและผู้แพ้ในระยะยาว นอกจากนี้ เมื่อผลิตภัณฑ์มีความแตกต่างมากขึ้น สภาพคล่องจะมีความสำคัญมากขึ้นเนื่องจากระยะเวลาในการถอนเงินยาวนาน ในโลกของสกุลเงินดิจิทัล บางครั้งเจ็ดวันอาจรู้สึกเหมือนหนึ่งเดือนในเวลาปกติ เนื่องจากตลาดโลกดำเนินการตลอด 24 ชั่วโมงทุกวัน ในที่สุด เมื่อ LRT เหล่านี้เริ่มรวมเข้าสู่ตลาดสินเชื่อ สภาพคล่องของแหล่งรวมจะมีความสำคัญมากยิ่งขึ้น เนื่องจากผู้ชำระบัญชีเต็มใจที่จะยอมรับความเสี่ยงที่ยอมรับได้เท่านั้น เนื่องจากโปรไฟล์สภาพคล่องที่แตกต่างกันของหลักประกันอ้างอิง เราเชื่อว่าสิ่งจูงใจโทเค็นอาจมีบทบาทสำคัญในเรื่องนี้ และเราหวังว่าจะได้เจาะลึกโมเดลโทเค็นที่แตกต่างกันตามแคมเปญ Airdrop ที่เป็นไปได้โดยผู้ให้บริการ LRT รายอื่น





