


MSX การวิเคราะห์หุ้นสหรัฐฯ ประจำวัน: รายงานผลประกอบการ AMD Q3: รายได้ศูนย์ข้อมูลเติบโต 97% โดย MI450 และ Helios ขับเคลื่อนผลประกอบการเข้าสู่ระยะเร่งตัว


- ประเด็นหลัก: AMD กำลังเร่งเปลี่ยนผ่านจากผู้ผลิตชิป CPU และชิปเกม ไปสู่แพลตฟอร์มโครงสร้างพื้นฐาน AI ที่ครอบคลุม CPU, GPU, เครือข่าย, ระบบแร็ค และซอฟต์แวร์ โดยธุรกิจศูนย์ข้อมูลกลายเป็นเครื่องยนต์การเติบโตหลัก แต่การเติบโตสูงของรายได้และกำไรยังไม่แปลงเป็นกระแสเงินสดอิสระในทันที
- ปัจจัยสำคัญ:
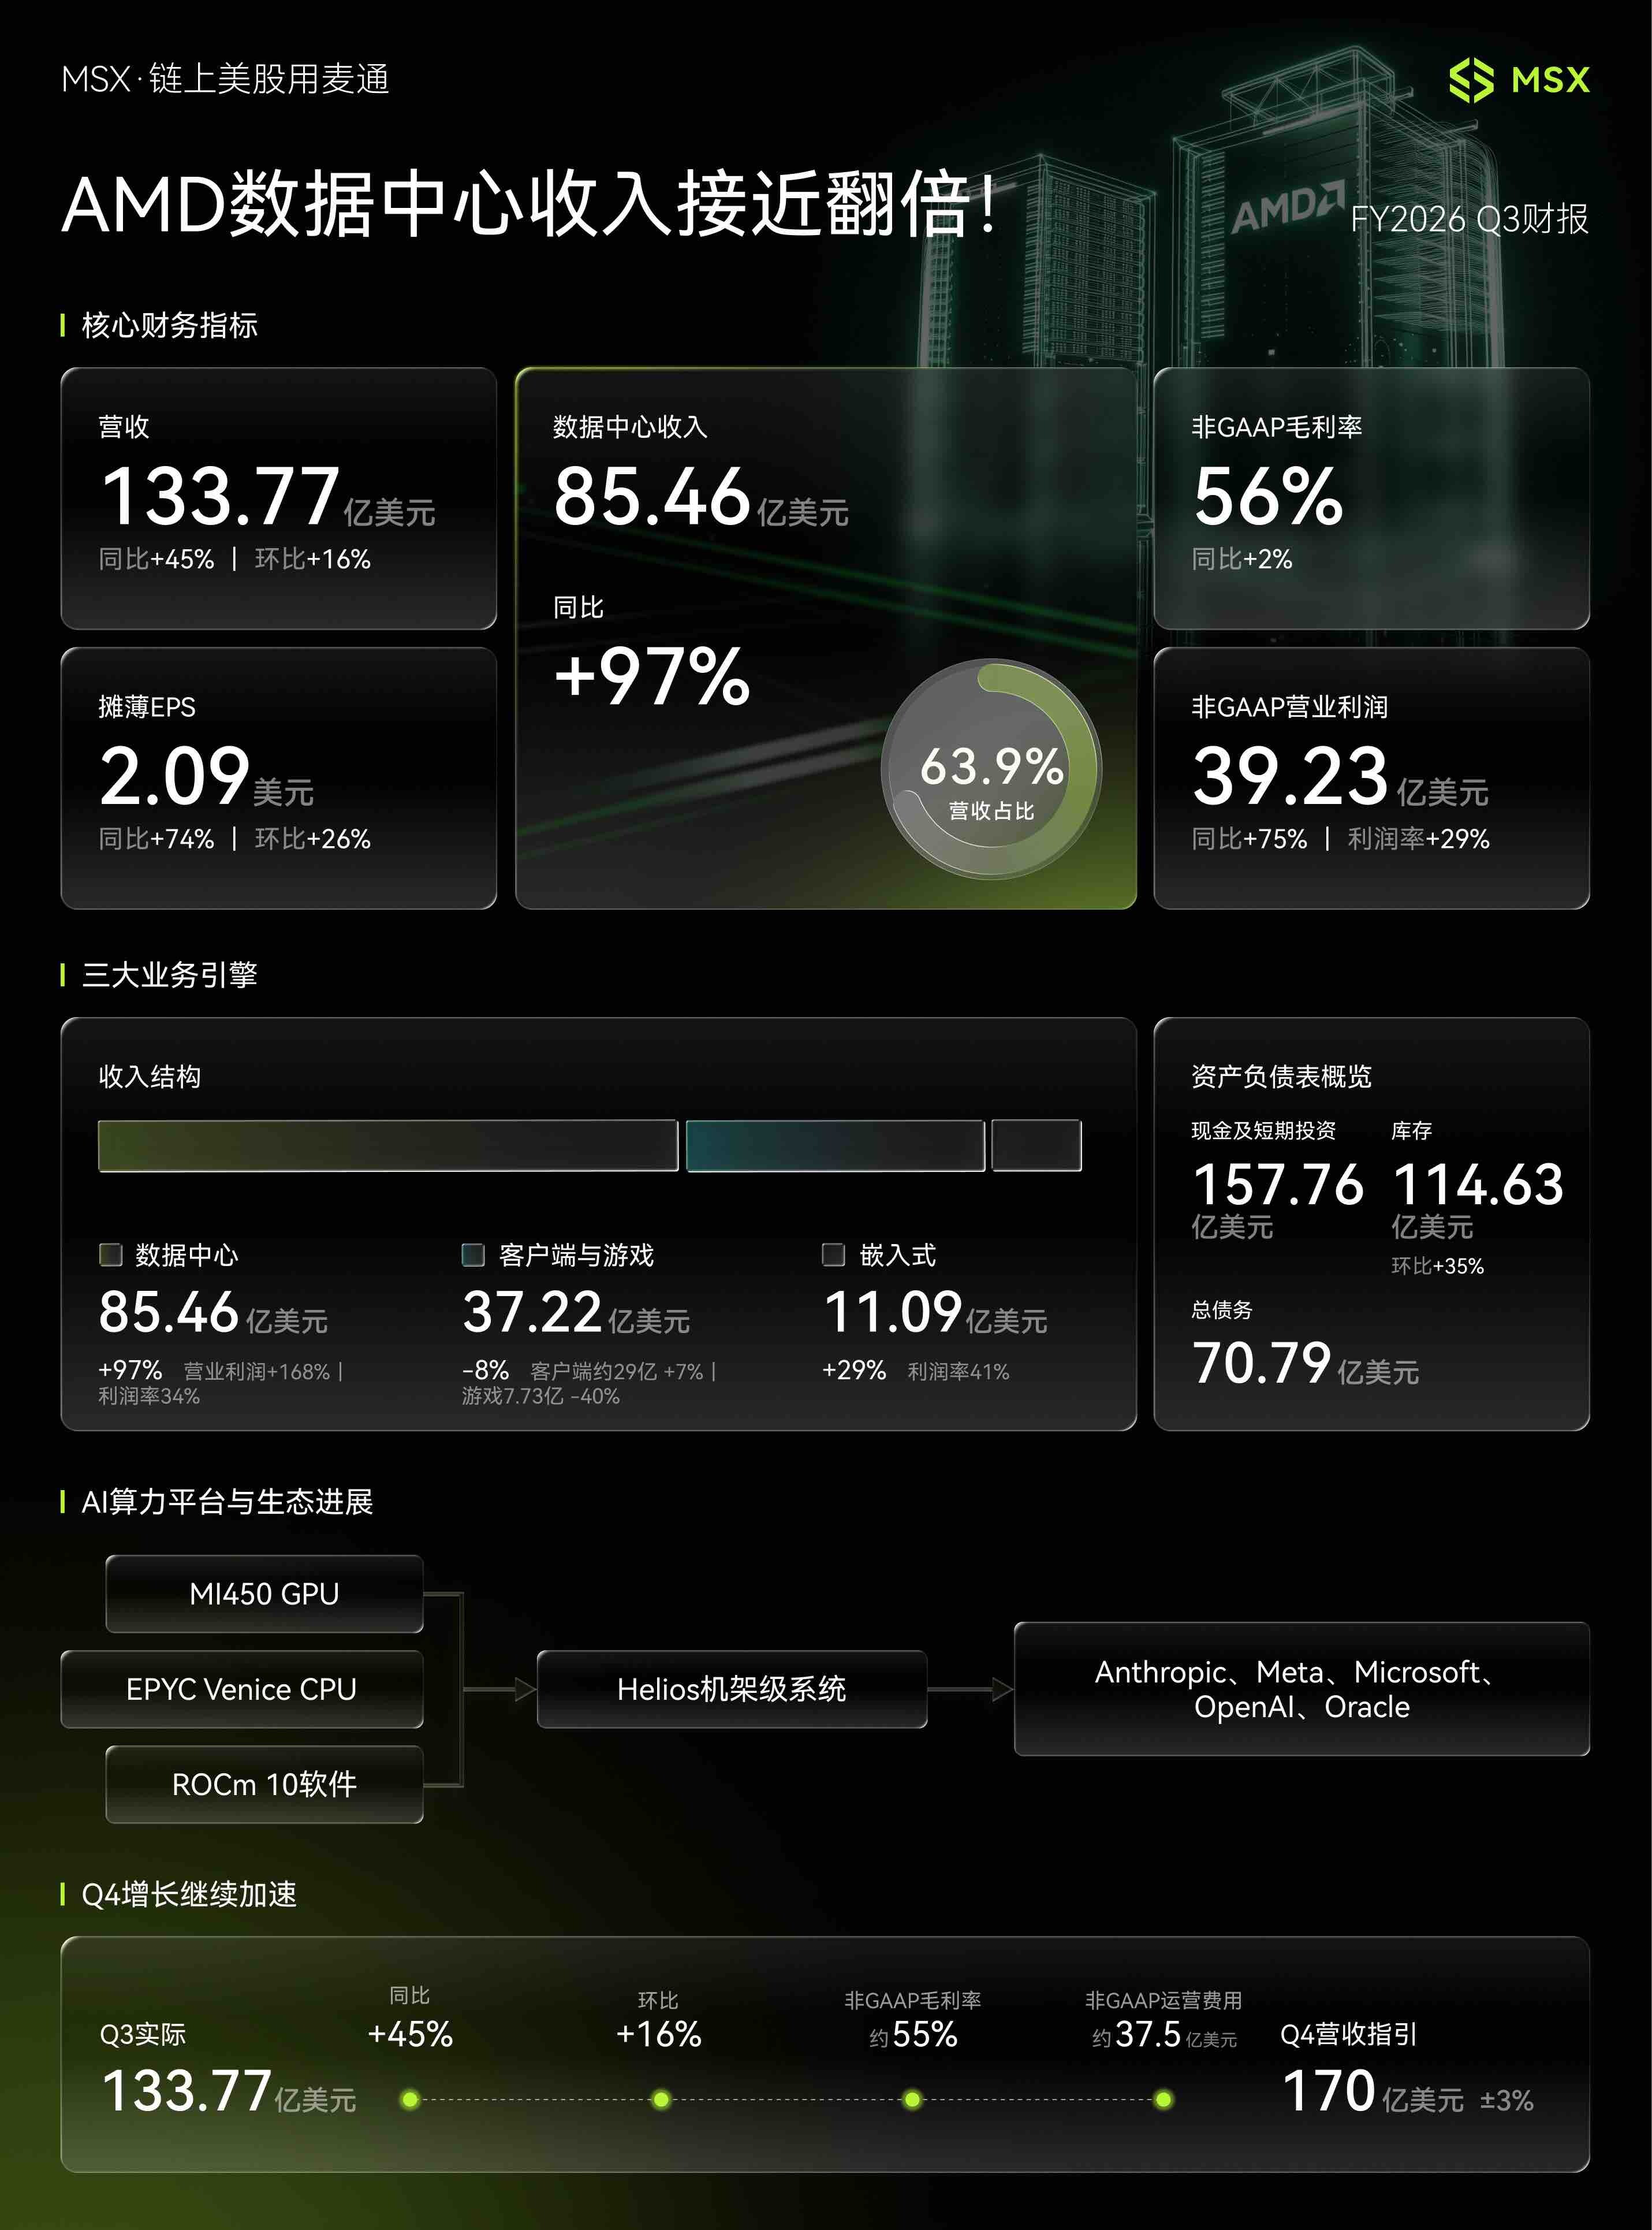
- รายได้ไตรมาสที่ 3 ของปีงบประมาณ 2026 อยู่ที่ 1.3377 หมื่นล้านดอลลาร์สหรัฐ เติบโต 45% เมื่อเทียบปีต่อปี EPS ปรับปรุงอยู่ที่ 2.09 ดอลลาร์สหรัฐ เติบโต 74% เมื่อเทียบปีต่อปี ทั้งสองตัวเลขสูงกว่าคาดการณ์ของตลาด
- รายได้ศูนย์ข้อมูลอยู่ที่ 8.546 พันล้านดอลลาร์สหรัฐ เติบโต 97% เมื่อเทียบปีต่อปี คิดเป็นประมาณ 64% ของรายได้รวม อัตรากำไรจากการดำเนินงานของแผนกนี้เพิ่มขึ้นจากประมาณ 25% เป็นประมาณ 34%
- GPU MI450 และระบบแร็ค Helios ได้รับการติดตั้งใช้งานชุดแรกโดย Anthropic, Meta, Microsoft, OpenAI และ Oracle Cloud Infrastructure
- แนวโน้มรายได้ไตรมาสที่ 4 อยู่ที่ประมาณ 1.7 หมื่นล้านดอลลาร์สหรัฐ ฝ่ายบริหารคาดการณ์รายได้ศูนย์ข้อมูลจะเติบโตประมาณ 50% เมื่อเทียบกับไตรมาสก่อน และขนาดธุรกิจ AI GPU จะเกิน CPU สำหรับเซิร์ฟเวอร์เป็นครั้งแรก
- ฝ่ายบริหารคาดการณ์รายได้รวมปี 2027 จะเติบโตเกิน 80% โดยธุรกิจศูนย์ข้อมูลจะcontribuirรายได้มากกว่า 80% ของบริษัท
- กระแสเงินสดอิสระไตรมาสที่ 3 อยู่ที่เพียง 554 ล้านดอลลาร์สหรัฐ สินค้าคงคลังเพิ่มขึ้น 35% เมื่อเทียบกับไตรมาสก่อนเป็น 1.1463 หมื่นล้านดอลลาร์สหรัฐ ซึ่งเป็นการสำรองสินค้าล่วงหน้าสำหรับการขยายกำลังการผลิต และถือเป็นตัวชี้วัดความเสี่ยงสำคัญที่ต้องจับตา
- ค่าใช้จ่ายที่ไม่ใช่ตัวเงินจากใบสำคัญแสดงสิทธิซื้อหุ้นของลูกค้าประมาณ 1.097 พันล้านดอลลาร์สหรัฐ ทำให้ความแตกต่างระหว่างกำไรตามหลัก GAAP และกำไรปรับปรุงกว้างขึ้น และมีความเสี่ยงต่อการเจือจางของหุ้นในอนาคต
【บทวิเคราะห์ประจำวัน MSX Research · หุ้นสหรัฐฯ RWA】 เป็นรายงานประจำวันฉบับ flagship ที่ผลิตโดย MSX Maitong แพลตฟอร์มซื้อขาย RWA ชั้นนำ ด้วยความสามารถในการวิจัย macroeconomic ที่แข็งแกร่ง เราช่วยให้คุณจับชีพจรหลักของตลาดหุ้นสหรัฐฯ แบบดั้งเดิม การเปลี่ยนแปลงของสภาพคล่อง และตลาดการแปลงสินทรัพย์เป็นโทเคน RWA ทั่วโลก เพื่อช่วยให้คุณวางแผนล่วงหน้าสำหรับสินทรัพย์คุณภาพดี
ข้อสังเกตวันนี้
AMD กำลังเร่งเปลี่ยนผ่านจากบริษัทเซมิคอนดักเตอร์ที่เน้น CPU และชิปเกม ไปสู่แพลตฟอร์มโครงสร้างพื้นฐาน AI ที่ครอบคลุม CPU, GPU, เครือข่าย, ระบบแร็ค และซอฟต์แวร์
ในไตรมาสที่ 3 ของปีงบประมาณ 2026 AMD มีรายได้ 13,377 ล้านดอลลาร์ เพิ่มขึ้น 45% เมื่อเทียบปีต่อปี และ 16% เมื่อเทียบไตรมาสต่อไตรมาส สูงกว่าที่ตลาดคาดไว้ประมาณ 13,060 ล้านดอลลาร์; EPS ปรับปรุงอยู่ที่ 2.09 ดอลลาร์ เพิ่มขึ้น 74% เมื่อเทียบปีต่อปี สูงกว่าที่ตลาดคาดไว้ประมาณ 1.94 ดอลลาร์ กำไรจากการดำเนินงานตาม GAAP อยู่ที่ 2,832 ล้านดอลลาร์ เพิ่มขึ้น 123% เมื่อเทียบปีต่อปี; กำไรจากการดำเนินงานปรับปรุงอยู่ที่ 3,923 ล้านดอลลาร์ เพิ่มขึ้น 75% เมื่อเทียบปีต่อปี อัตรากำไรจากการดำเนินงานปรับปรุงเพิ่มขึ้นจาก 24% ในช่วงเดียวกันของปีก่อนเป็น 29% แสดงให้เห็นว่าการขยายธุรกิจศูนย์ข้อมูลไม่เพียงแต่ขับเคลื่อนการเติบโตของรายได้ แต่ยังเริ่มปลดปล่อย leverage ในการดำเนินงาน
ส่วนที่มีมูลค่าสูงกว่าของรายงานการเงินฉบับนี้คือธุรกิจศูนย์ข้อมูล รายได้จากศูนย์ข้อมูลในไตรมาสที่ 3 อยู่ที่ 8,546 ล้านดอลลาร์ เพิ่มขึ้น 97% เมื่อเทียบปีต่อปี และ 27% เมื่อเทียบไตรมาสต่อไตรมาส คิดเป็นประมาณ 64% ของรายได้รวมของบริษัท กำไรจากการดำเนินงานของแผนกนี้อยู่ที่ 2,882 ล้านดอลลาร์ เพิ่มขึ้น 168% เมื่อเทียบปีต่อปี อัตรากำไรจากการดำเนินงานเพิ่มขึ้นจากประมาณ 25% ในช่วงเดียวกันของปีก่อนเป็นประมาณ 34%
การเติบโตมาจากทั้ง CPU สำหรับเซิร์ฟเวอร์ EPYC และ GPU สำหรับ AI Instinct AMD เริ่มเพิ่มปริมาณการผลิต GPU ซีรีส์ MI450 และระบบระดับแร็ค Helios แล้ว โดย Anthropic, Meta, Microsoft, OpenAI และ Oracle Cloud Infrastructure ได้รันโมเดลหรือเวิร์กโหลดบนระบบ Helios ชุดแรกแล้ว CPU สำหรับเซิร์ฟเวอร์ EPYC เจนเนอเรชันถัดไป "Venice" ก็เริ่มเข้าสู่ระยะการเพิ่มกำลังการผลิตแล้ว
AMD คาดการณ์รายได้ไตรมาสที่ 4 ประมาณ 17,000 ล้านดอลลาร์ บวกหรือลบ 3% ซึ่งอยู่ในช่วงประมาณ 16,490 ถึง 17,510 ล้านดอลลาร์ ค่ามัธยฐานสูงกว่าที่ตลาดคาดไว้ประมาณ 16,230 ล้านดอลลาร์ เมื่อคำนวณตามค่ามัธยฐาน รายได้ไตรมาสที่ 4 คาดว่าจะเพิ่มขึ้นประมาณ 66% เมื่อเทียบปีต่อปี และประมาณ 27% เมื่อเทียบไตรมาสต่อไตรมาส
ฝ่ายบริหารคาดการณ์ว่ารายได้จากศูนย์ข้อมูลในไตรมาสที่ 4 จะเพิ่มขึ้นประมาณ 50% เมื่อเทียบไตรมาสต่อไตรมาส และธุรกิจ AI GPU จะมีขนาดเกินกว่าธุรกิจ CPU สำหรับเซิร์ฟเวอร์เป็นครั้งแรก บริษัทยังคาดการณ์อีกว่ารายได้รวมในปี 2027 จะเติบโตเกิน 80% รายได้จาก CPU สำหรับเซิร์ฟเวอร์จะใกล้เคียงเพิ่มขึ้นเป็นสองเท่า และธุรกิจศูนย์ข้อมูลจะสร้างรายได้เกิน 80% ของบริษัท หลังจากการประกาศผลประกอบการ ราคาหุ้น AMD เพิ่มขึ้นประมาณ 7.5% ในการซื้อขายหลังตลาดปิด
ข้อมูลหนึ่งนาที
• รายได้ไตรมาส 3 ปีงบประมาณ 2026 อยู่ที่ 13,377 ล้านดอลลาร์ เพิ่มขึ้น 45% เมื่อเทียบปีต่อปี และ 16% เมื่อเทียบไตรมาสต่อไตรมาส;
• ตลาดคาดการณ์รายได้ประมาณ 13,060 ล้านดอลลาร์;
• รายได้จากศูนย์ข้อมูลคิดเป็นประมาณ 63.9% ของรายได้รวม;
• กำไรจากการดำเนินงานของศูนย์ข้อมูล 2,882 ล้านดอลลาร์ เพิ่มขึ้น 168% เมื่อเทียบปีต่อปี;
• อัตรากำไรจากการดำเนินงานของศูนย์ข้อมูลประมาณ 33.7% เทียบกับประมาณ 24.7% ในช่วงเดียวกันของปีก่อน;
• รายได้ธุรกิจลูกค้าและเกม 3,722 ล้านดอลลาร์ ลดลง 8% เมื่อเทียบปีต่อปี และ 3% เมื่อเทียบไตรมาสต่อไตรมาส;
• ในจำนวนนี้รายได้ลูกค้า 2,949 ล้านดอลลาร์ เพิ่มขึ้น 7% เมื่อเทียบปีต่อปี;
• รายได้ธุรกิจเกม 773 ล้านดอลลาร์ ลดลง 40% เมื่อเทียบปีต่อปี;
• กำไรจากการดำเนินงานแผนกลูกค้าและเกม 573 ล้านดอลลาร์ ลดลง 34% เมื่อเทียบปีต่อปี;
• รายได้ธุรกิจฝังตัว 1,109 ล้านดอลลาร์ เพิ่มขึ้น 29% เมื่อเทียบปีต่อปี และ 14% เมื่อเทียบไตรมาสต่อไตรมาส;
• กำไรจากการดำเนินงานธุรกิจฝังตัว 453 ล้านดอลลาร์ เพิ่มขึ้น 60% เมื่อเทียบปีต่อปี;
• อัตรากำไรจากการดำเนินงานธุรกิจฝังตัวประมาณ 40.8%;
• กระแสเงินสดจากการดำเนินงานไตรมาสที่ 3 อยู่ที่ 1,202 ล้านดอลลาร์;
• รายจ่ายฝ่ายทุน 648 ล้านดอลลาร์;
• กระแสเงินสดอิสระ 554 ล้านดอลลาร์ ต่ำกว่า 1,530 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน;
• อัตรากระแสเงินสดอิสระประมาณ 4%;
• เงินสด เงินสดเทียบเท่า และเงินลงทุนระยะสั้น ณ สิ้นไตรมาสรวม 15,776 ล้านดอลลาร์;
• หนี้สินรวม 7,079 ล้านดอลลาร์ รวมถึงการระดมทุนผ่านตั๋วสัญญาใช้เงินอาวุโส 4,750 ล้านดอลลาร์ที่เสร็จสิ้นในเดือนสิงหาคม;
• ตลาดเคยคาดการณ์รายได้ไตรมาสที่ 4 ประมาณ 16,230 ล้านดอลลาร์;
• คำแนะนำอัตรากำไรขั้นต้นปรับปรุงไตรมาสที่ 4 ประมาณ 55%;
• ฝ่ายบริหารคาดการณ์ว่าธุรกิจศูนย์ข้อมูลจะคิดเป็นเกิน 80% ของรายได้บริษัทในปี 2027;
• หลังจากการประกาศผลประกอบการ ราคาหุ้น AMD เพิ่มขึ้นประมาณ 7.5% ในการซื้อขายหลังตลาดปิด
MSX View
ปัจจุบัน AMD มีเส้นทางการเติบโตสามเส้น เส้นแรกคือ EPYC แม้ว่าศูนย์ข้อมูล AI จะใช้ GPU เป็นทรัพยากรการประมวลผลหลัก แต่ระบบ GPU แต่ละชุดยังต้องใช้ CPU ในการจัดการระบบ การจัดการเครือข่าย การเข้าถึงที่เก็บข้อมูล การประมวลผลข้อมูลล่วงหน้า และงานการประมวลผลทั่วไปจำนวนมาก ยิ่งคลัสเตอร์ AI มีขนาดใหญ่ขึ้น ความต้องการ CPU สำหรับเซิร์ฟเวอร์ประสิทธิภาพสูงก็ยิ่งสูงขึ้น
ธุรกิจ EPYC ของ AMD จึงได้รับประโยชน์จากสองแนวโน้มพร้อมกัน หนึ่งคือการได้รับส่วนแบ่งจากตลาด CPU สำหรับเซิร์ฟเวอร์แบบดั้งเดิมอย่างต่อเนื่อง สองคือการขยายตัวของศูนย์ข้อมูล AI ที่นำมาซึ่งการเติบโตของความต้องการเซิร์ฟเวอร์โดยรวม โปรเซสเซอร์ "Venice" เจนเนอเรชันถัดไปจะใช้สถาปัตยกรรม Zen 6 ซึ่ง AMD คาดว่าจะเริ่มขยายการผลิตในไตรมาสที่ 4 ฝ่ายบริหารคาดการณ์รายได้จาก CPU สำหรับเซิร์ฟเวอร์ในปี 2027 จะใกล้เคียงเพิ่มขึ้นเป็นสองเท่า แสดงให้เห็นว่าบริษัทมองว่าการผลักดัน CPU จากโครงสร้างพื้นฐาน AI ไม่ใช่ปรากฏการณ์ระยะสั้น
เส้นทางการเติบโตเส้นที่สองคือ Instinct GPU ซีรีส์ MI450 เป็นผลิตภัณฑ์สำคัญที่ AMD พยายามลดช่องว่างกับ NVIDIA เมื่อเทียบกับการขายการ์ดเร่งความเร็วเดี่ยวในระยะแรก MI450 และ Helios เริ่มส่งมอบเป็นระบบแร็คที่สมบูรณ์ โดยรวม GPU, EPYC CPU, ชิปเครือข่าย, การเชื่อมต่อ, ระบบระบายความร้อน และซอฟต์แวร์ ROCm ไว้ในแพลตฟอร์มเดียวกัน
การเปลี่ยนแปลงนี้สำคัญมาก ลูกค้า AI รายใหญ่ไม่ได้ซื้อเพียงชิป แต่ซื้อระบบการประมวลผลที่สามารถติดตั้ง เชื่อมต่อเครือข่าย และรันโมเดลได้โดยตรง ผลิตภัณฑ์ระดับแร็คมีขนาดสัญญาต่อรายการที่ใหญ่กว่า และต้องการความสามารถในการประสานงานห่วงโซ่อุปทาน เทคโนโลยีเครือข่าย ความเข้ากันได้ของซอฟต์แวร์ และความสามารถในการส่งมอบที่สูงขึ้น AMD ระบุว่า Anthropic, Meta, Microsoft, OpenAI และ Oracle Cloud Infrastructure ได้รันโมเดลหรือเวิร์กโหลดบนระบบ Helios ชุดแรกแล้ว ซึ่งแสดงให้เห็นว่า Helios ได้ออกจากขั้นตอนการจัดแสดงผลิตภัณฑ์เพียงอย่างเดียว เข้าสู่ขั้นตอนการตรวจสอบและติดตั้งใช้งานเบื้องต้นกับลูกค้าแล้ว
เส้นทางการเติบโตเส้นที่สามคือแพลตฟอร์ม AI ที่สมบูรณ์ ในอดีต AMD พึ่งพาลูกค้าในการจัดซื้อ CPU, GPU และชิ้นส่วนอื่นๆ ด้วยตนเอง แล้วให้ผู้ผลิตเซิร์ฟเวอร์ดำเนินการรวมระบบ ตอนนี้บริษัทกำลังขยายขึ้นไปสู่ระบบแร็ค Helios พร้อมกับเติมเต็มเครือข่าย ซอฟต์แวร์ และชิปการอนุมานเฉพาะทาง บริษัทได้เปิดตัว ROCm 10 แล้ว และเปิดตัวสถาปัตยกรรมอ้างอิง Helion สำหรับระบบเอเจนต์ AMD ยังวางแผนที่จะเข้าซื้อ World Labs และ Taalas: World Labs สามารถเสริมความสามารถในการวิจัย spatial intelligence และ world model ส่วน Taalas เน้นชิปการอนุมานแบบกำหนดเอง การลงทุนเหล่านี้แสดงให้เห็นว่า AMD ไม่ได้ต้องการเข้าร่วมเพียงตลาด GPU แต่เป็นระบบโครงสร้างพื้นฐาน AI ที่สมบูรณ์ตั้งแต่โมเดล ซอฟต์แวร์ ไปจนถึงชิปและระบบแร็ค
กลยุทธ์นี้ยังนำมาซึ่งความเสี่ยงใหม่ ประการแรก AMD ต้องลงทุนพร้อมกันในสถาปัตยกรรม GPU, CPU, เครือข่าย, ซอฟต์แวร์, การออกแบบแร็ค และการสนับสนุนลูกค้า ความซับซ้อนในการวิจัยพัฒนาและการดำเนินงานเพิ่มขึ้นอย่างมีนัยสำคัญ ค่าใช้จ่ายในการดำเนินงานปรับปรุงในไตรมาสนี้เพิ่มขึ้น 29% เมื่อเทียบปีต่อปีเป็น 3,560 ล้านดอลลาร์ อัตราการเติบโตยังคงค่อนข้างเร็ว
ประการที่สอง ข้อตกลง AI ขนาดใหญ่บางส่วนมีใบสำคัญแสดงสิทธิของลูกค้า AMD รับรู้ค่าใช้จ่ายที่ไม่ใช่เงินสดประมาณ 1,097 ล้านดอลลาร์ที่เกี่ยวข้องกับการเปลี่ยนแปลงมูลค่ายุติธรรมของใบสำคัญแสดงสิทธิของลูกค้าในไตรมาสนี้ ซึ่งขยายความแตกต่างระหว่างกำไรตาม GAAP และกำไรปรับปรุง
ใบสำคัญแสดงสิทธิสามารถช่วยให้ AMD ผูกมัดลูกค้ารายใหญ่ได้ แต่ก็อาจสร้างการเจือจางหุ้นในอนาคต การตัดสินว่าข้อตกลงเหล่านี้สร้างมูลค่าให้ผู้ถือหุ้นหรือไม่ จำเป็นต้องเปรียบเทียบรายได้ กำไร และกระแสเงินสดที่ลูกค้านำมาในที่สุด กับต้นทุนของใบสำคัญแสดงสิทธิและการลงทุนที่เกี่ยวข้อง
ประการที่สาม การเติบโตของรายได้และกำไรยังไม่แปลงเป็นกระแสเงินสดอิสระอย่างสอดคล้องกัน กำไรสุทธิปรับปรุงของ AMD ในไตรมาสที่ 3 อยู่ที่ 3,471 ล้านดอลลาร์ แต่กระแสเงินสดอิสระมีเพียง 554 ล้านดอลลาร์ สาเหตุหลักไม่ใช่การขาดทุนทางธุรกิจ แต่เป็นเพราะบริษัทกำลังเตรียมสินค้าคงคลังและขยายเงินทุนหมุนเวียนสำหรับการเพิ่มปริมาณการผลิตอย่างรวดเร็ว สินค้าคงคลังในไตรมาสนี้เพิ่มขึ้นประมาณ 2,995 ล้านดอลลาร์ ลูกหนี้การค้าเพิ่มขึ้นประมาณ 1,928 ล้านดอลลาร์; เจ้าหนี้การค้าเพิ่มขึ้นประมาณ 2,313 ล้านดอลลาร์ ซึ่งชดเชยการใช้เงินสดได้บางส่วน สินค้าคงคลัง ณ สิ้นไตรมาสอยู่ที่ 11,463 ล้านดอลลาร์ เพิ่มขึ้น 35% เมื่อเทียบไตรมาสต่อไตรมาส
การเตรียมชิป บรรจุภัณฑ์ หน่วยความจำ และชิ้นส่วนระบบล่วงหน้าก่อนที่ MI450, Helios และ Venice จะเข้าสู่การเพิ่มปริมาณการผลิตขนาดใหญ่ มีความสมเหตุสมผลทางธุรกิจ หากคำสั่งซื้อในไตรมาสที่ 4 และปี 2027 ส่งมอบตามแผน สินค้าคงคลังเหล่านี้จะแปลงเป็นรายได้และกระแสเงินสด แต่หากศูนย์ข้อมูลของลูกค้าเปิดใช้งานล่าช้า ห่วงโซ่อุปทานเกิดความไม่สอดคล้อง หรือความต้องการผลิตภัณฑ์เปลี่ยนแปลง สินค้าคงคลังที่สูง也可能ทำให้การหมุนเวียนช้าลงและมีความเสี่ยงจากการด้อยค่า ดังนั้นการเพิ่มขึ้นของสินค้าคงคลังจึงเป็นทั้งสัญญาณล่วงหน้าของการเร่งตัวของรายได้ในอนาคต และเป็นตัวชี้วัดความเสี่ยงที่ต้องติดตามอย่างต่อเนื่อง
คำถามหลักของตลาดต่อ AMD ในอดีต คือผลิตภัณฑ์ Instinct จะสามารถเปลี่ยนจากการทดลองใช้จำนวนเล็กน้อยไปสู่การจัดซื้อขนาดใหญ่ได้หรือไม่ ตอนนี้รายได้จากศูนย์ข้อมูลใกล้เคียงเพิ่มขึ้นเป็นสองเท่า MI450 และ Helios เริ่มสร้างรายได้ ลูกค้ารายใหญ่หลายรายได้เข้าสู่ขั้นตอนการตรวจสอบและติดตั้งใช้งานระบบ และรายได้จากศูนย์ข้อมูลในไตรมาสที่ 4 คาดว่าจะเพิ่มขึ้นอีกประมาณ 50% เมื่อเทียบไตรมาสต่อไตรมาส
เกี่ยวกับ MSX Maitong:
MSX เป็นแพลตฟอร์มซื้อขาย RWA ชั้นนำ มุ่งมั่นให้การเข้าถึงตลาดการเงินโลกที่ปลอดภัย มีประสิทธิภาพ และโปร่งใส ในฐานะหนึ่งในแพลตฟอร์มซื้อขายหุ้นสหรัฐฯ บนเชนที่เก่าแก่ที่สุดในโลก MSX ยืนหยัดอยู่ในแนวหน้าของอุตสาหกรรมเสมอ นำการเปลี่ยนแปลงของตลาดด้วยนวัตกรรมอย่างต่อเนื่อง
แพลตฟอร์มผสานรวมเทคโนโลยีบล็อกเชนกับกรอบการกำกับดูแลอย่างลึกซึ้ง ให้บริการการซื้อขาย现货และอนุพันธ์ของหุ้นที่แปลงเป็นโทเคนเกือบ 400 ประเภท และสินทรัพย์ก่อนการเสนอขายหุ้นต่อสาธารณะ (Pre-IPO) อย่างครบถ้ว





