


LD Capital: หุ้นฮ่องกงจะเริ่มดีดตัวเมื่อไร?


ผู้เขียนต้นฉบับ: Lisa, LD Capital
1. ทบทวนแนวโน้มหุ้นฮ่องกง
เมื่อมองย้อนกลับไปที่แนวโน้มของตลาดหุ้นฮ่องกงในช่วงสิบปีที่ผ่านมา ดัชนี Hang Seng เผชิญกับช่วงขาขึ้นหลักสองช่วงตั้งแต่เดือนกุมภาพันธ์ 2559 ถึงมกราคม 2561 และตั้งแต่เดือนมีนาคม 2563 ถึงกุมภาพันธ์ 2564
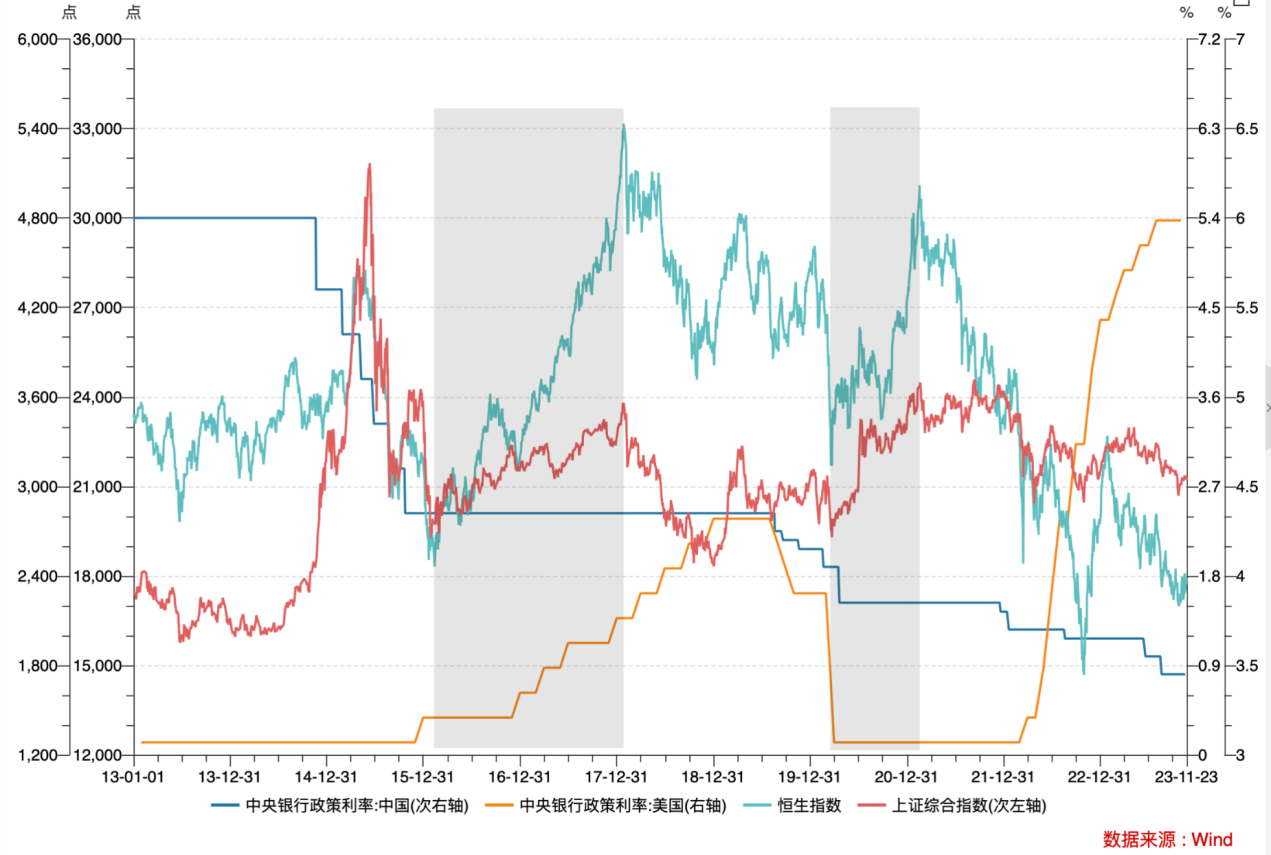
ช่วงแรกของราคาที่สูงขึ้นใกล้เคียงกับการที่ Federal Reserve ขึ้นอัตราดอกเบี้ยและงบดุลลดลง อย่างไรก็ตาม ตลาดหุ้นฮ่องกงไม่ได้ถูกจำกัดด้วยสภาพคล่องภายนอกที่ตึงตัวและยังคงเพิ่มขึ้นอย่างต่อเนื่อง เหตุผลก็คือ การปฏิรูปด้านอุปทาน และการปฏิรูปที่อยู่อาศัยที่ดำเนินการโดยรัฐบาลกลางในปี 2559 ส่งเสริมการลงทุนในประเทศและวงจรอสังหาริมทรัพย์ เปิดกว้าง ขับเคลื่อนการเติบโตที่แข็งแกร่งของเศรษฐกิจภายในประเทศ จากสภาวะตลาดคลื่นนี้ เราจะเห็นได้ว่าปัจจัยหลักที่ครอบงำผลการดำเนินงานของตลาดหุ้นฮ่องกงคือการเติบโตภายในมากกว่าสภาพแวดล้อมภายนอก
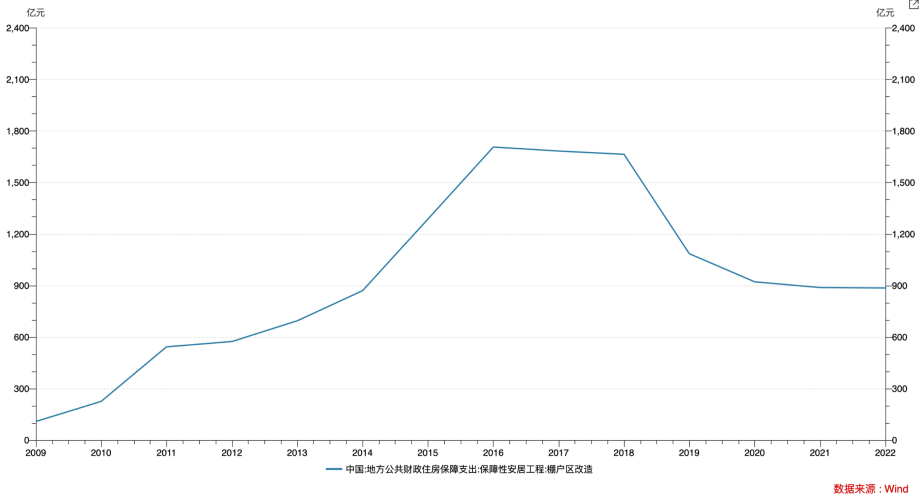
ในช่วงที่ 2 ของราคาที่สูงขึ้น ภายใต้ฉากหลังของการแพร่ระบาดของไวรัสโควิด-19 ทั่วโลก รัฐบาลกลางได้ออกพันธบัตรรัฐบาลพิเศษมูลค่า 1 ล้านล้านหยวน เพื่อต่อสู้กับโรคระบาด ขณะเดียวกัน เนื่องจากการหยุดชะงักของอุปทานในประเทศค่อนข้างน้อย ห่วงโซ่ที่เกิดจากการแพร่ระบาดอุปสงค์ภายนอกและการส่งออกเพิ่มขึ้นและเศรษฐกิจฟื้นตัวอย่างรวดเร็วตลาดหุ้นมีการดำเนินงานที่แข็งแกร่ง
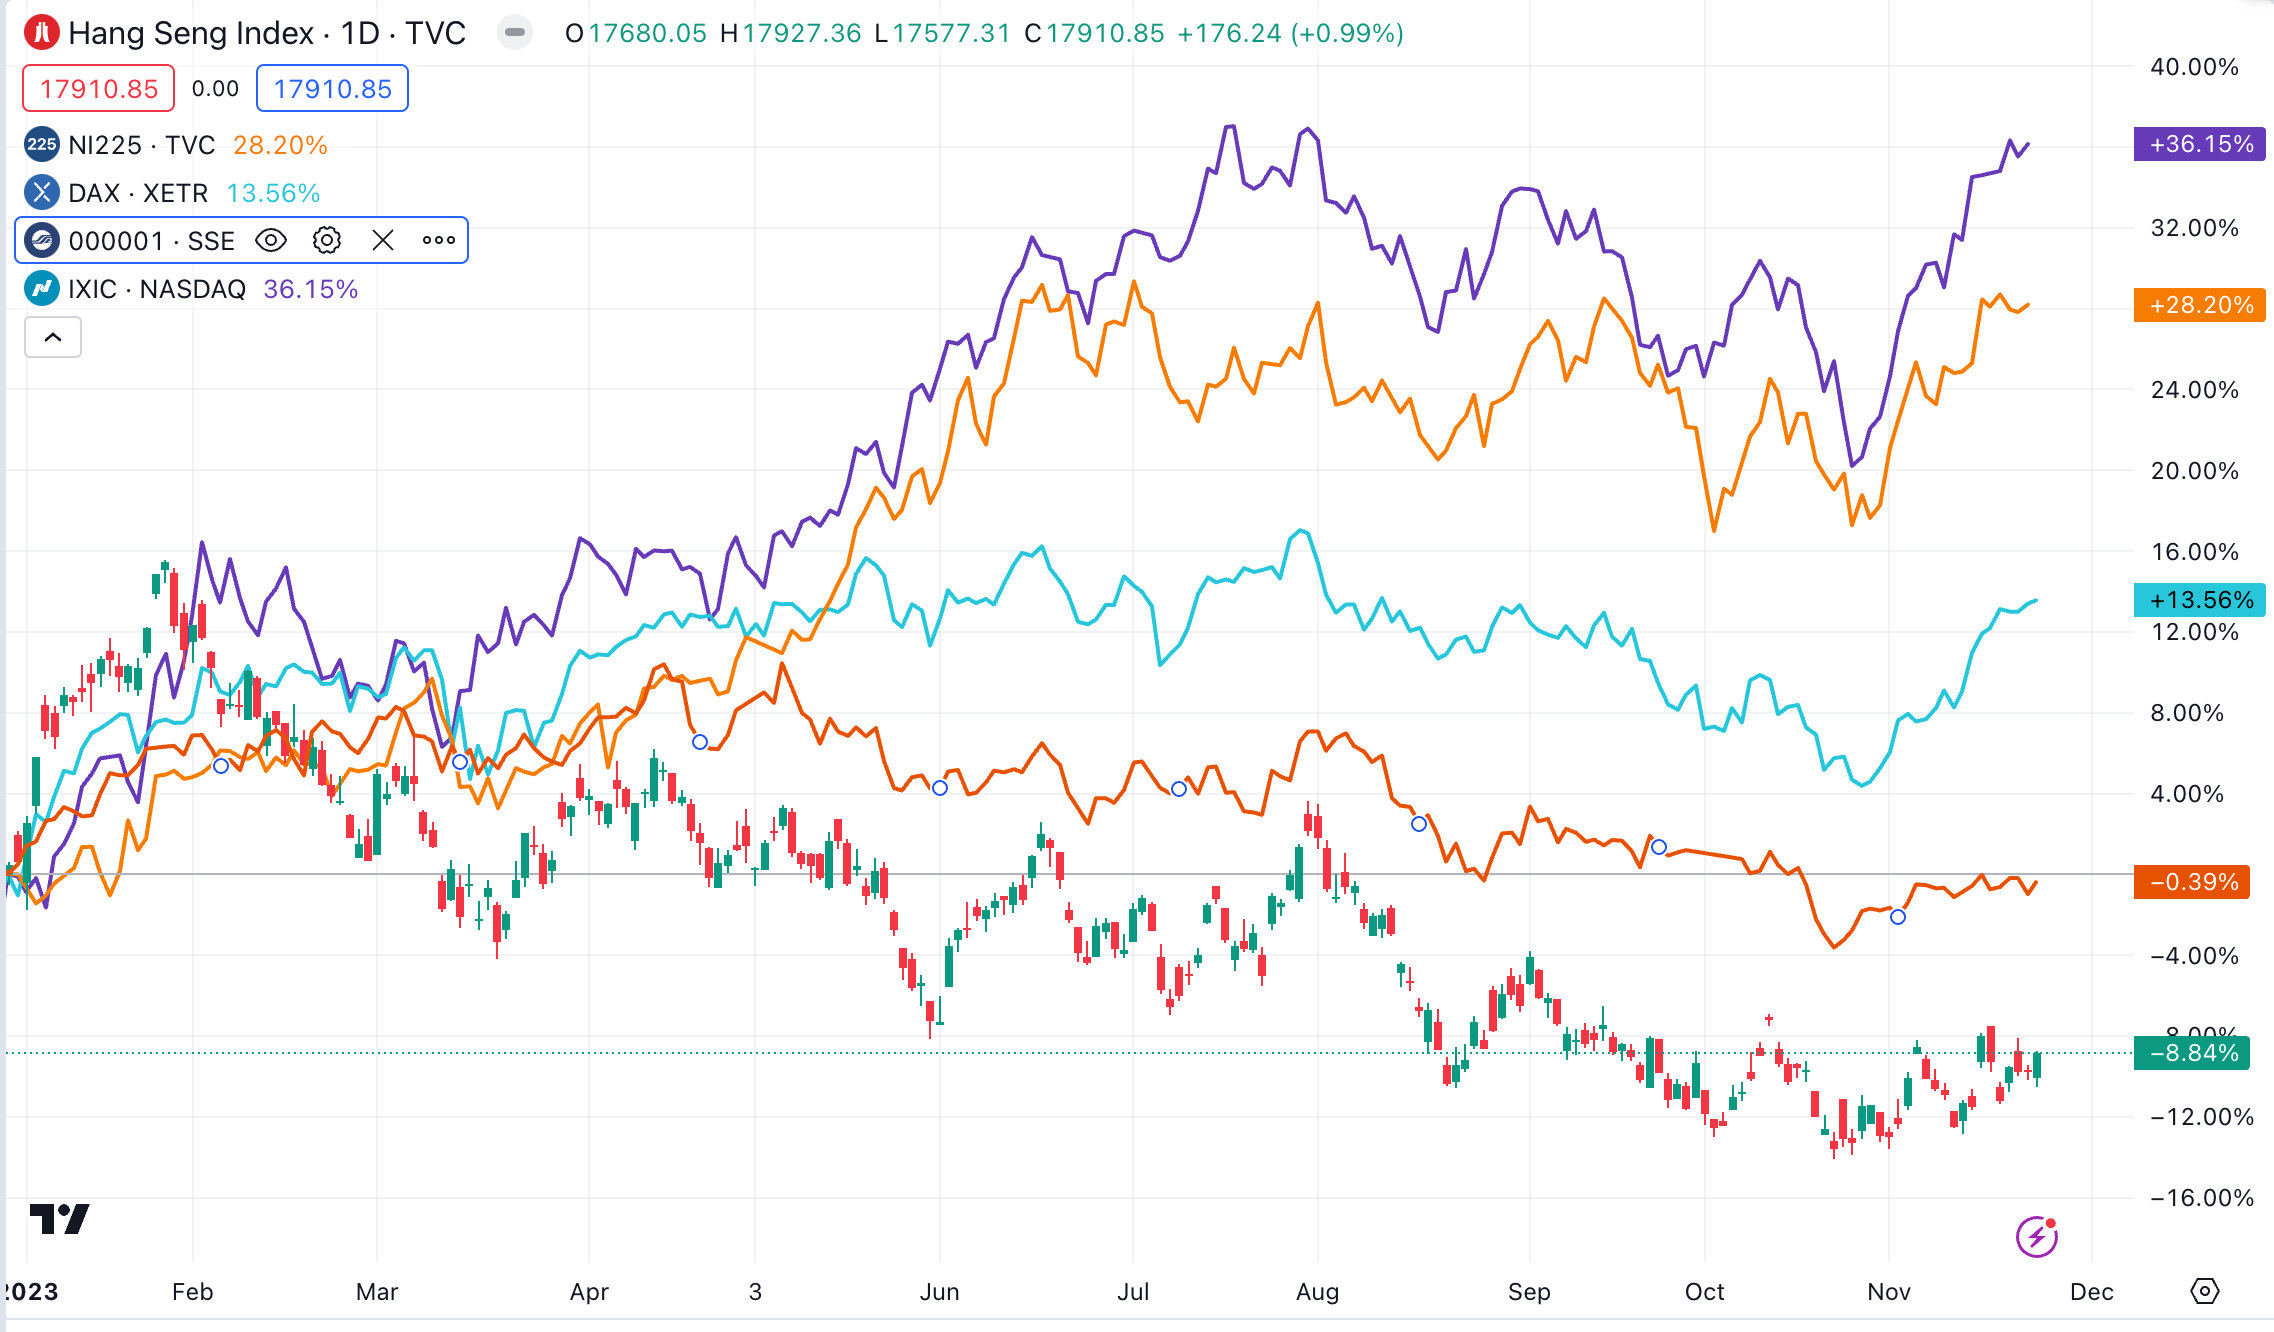
ในปีที่ผ่านมาแนวโน้มของดัชนีฮั่งเส็งดีดตัวขึ้นก่อนแล้วจึงลดลง ตลาดได้ผ่านจุดต่ำสุดไปแล้วตั้งแต่เดือนพฤศจิกายน 2022 โดยได้ประโยชน์จากการคาดการณ์ว่าเศรษฐกิจจะฟื้นตัวหลังจากการบรรเทาการแพร่ระบาดของจีน และการผ่อนปรนเล็กน้อยของธนาคารกลางสหรัฐ ดัชนี Hang Seng เพิ่มขึ้นอย่างต่อเนื่องจาก 15,000 จุดในวันที่ 31 ตุลาคม 2022 สู่ระดับสูงสุดที่ 22,700 จุดในวันที่ 23 มกราคม เพิ่มขึ้นมากกว่า 50%
ต่อมาได้รับผลกระทบจากปัจจัยต่างๆ เช่น การเติบโตในประเทศที่ไม่เป็นไปตามที่คาดการณ์ไว้ และอัตราเงินเฟ้อของสหรัฐฯ ที่ยังคงเหนียวแน่น ทำให้ตลาดยุติการดีดตัวขึ้น ปีนี้หุ้นฮ่องกงอยู่จุดต่ำสุดของผลการดำเนินงานทั่วโลกต่ำกว่าดัชนีหลักๆ ทั่วโลก รวมถึงหุ้น A ด้วย เมื่อเปรียบเทียบกับดัชนี Nasdaq และ Nikkei ซึ่งเพิ่มขึ้น 36% และ 28% จุดอ่อนนั้นชัดเจนเป็นพิเศษ เหตุผลหลัก คือการถอนเงินทุนจากต่างประเทศและขาดการสนับสนุนการเติบโตในประเทศ ความกังวลเรื่องการซ่อมแซม
อัตราส่วนกำไรของหุ้นฮ่องกงลดลงเหลือ 8.47 เท่า ซึ่งต่ำกว่า 1 ส่วนเบี่ยงเบนมาตรฐานของค่าเฉลี่ยระยะยาว
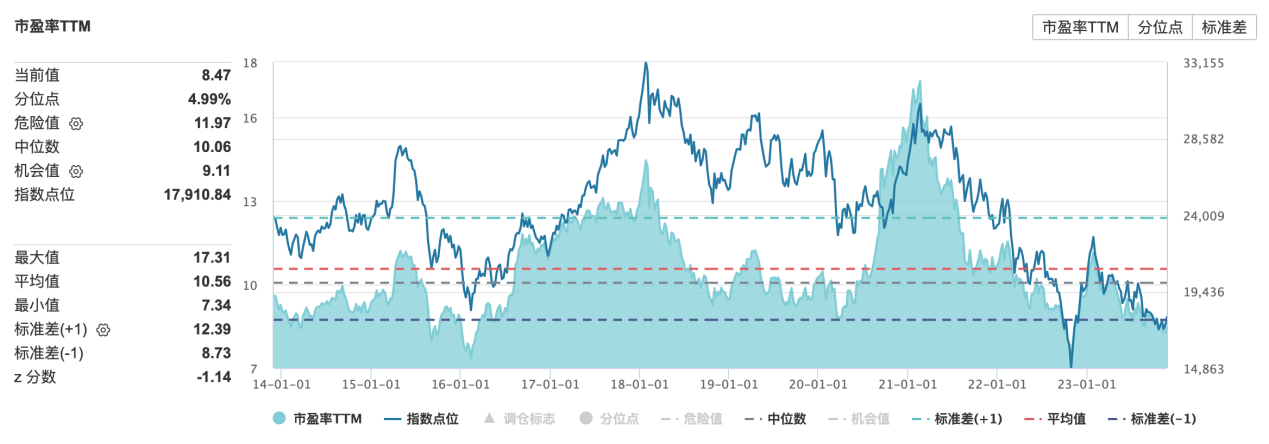
แหล่งข้อมูล:ลม
2. ปัจจัยหลักที่มีอิทธิพลต่อหุ้นฮ่องกง
1. สภาพแวดล้อมภายนอก
เนื่องจากตลาดการเงินมีลักษณะเปิดกว้าง หุ้นฮ่องกงจึงมักจะอ่อนไหวต่อผลกระทบของสภาพแวดล้อมภายนอกมากกว่า นโยบายการเงินของ Federal Reserve ส่งผลกระทบต่อตลาดหุ้นฮ่องกงผ่านสภาพคล่องและการประเมินมูลค่า (โดยเฉพาะภาคการเติบโตที่แสดงโดยเทคโนโลยีอินเทอร์เน็ต ชีวการแพทย์ และอุตสาหกรรมอื่นๆ)
ในเดือนพฤศจิกายน ธนาคารกลางสหรัฐ (FOMC) ระงับการปรับขึ้นอัตราดอกเบี้ยอีกครั้ง ประกอบกับข้อมูลเศรษฐกิจที่อ่อนแอในเดือนตุลาคม และการชะลอตัวของการออกพันธบัตรทางการคลัง ส่งผลให้เกิดการมองโลกในแง่ดีอย่างกว้างขวาง อัตราดอกเบี้ยพันธบัตรสหรัฐฯ ลดลงอย่างรวดเร็วและยังคงลดลงอย่างต่อเนื่อง ตั้งแต่ระดับสูงสุดที่ 5% ในช่วงกลางเดือนตุลาคม มาอยู่ที่ประมาณ 4.4%
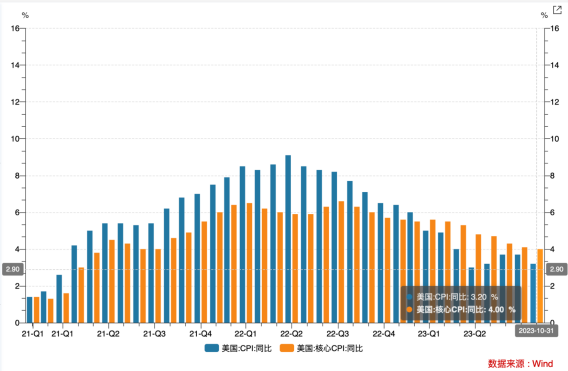
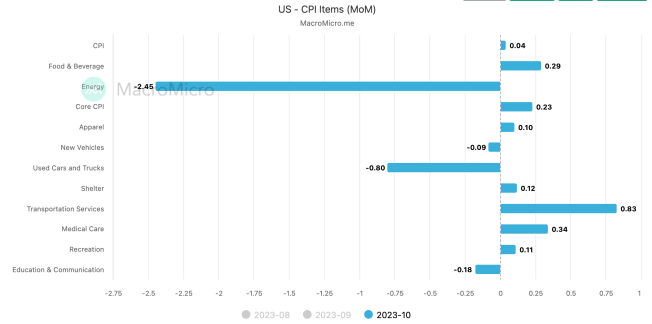
CPI โดยรวมและ CPI หลักลดลงมากกว่าที่คาดไว้ในเดือนตุลาคม CPI ของสหรัฐฯ ในเดือนตุลาคมอยู่ที่ 3.2% เมื่อเทียบเป็นรายปี และ CPI หลักอยู่ที่ 4.0% เมื่อเทียบเป็นรายปี ซึ่งต่ำกว่าที่ตลาดคาดการณ์ไว้ สาเหตุหลักมาจากราคาพลังงานและราคารถยนต์ใช้แล้วที่ลดลง เนื่องจากความกังวลเกี่ยวกับผลกระทบต่อตลาดน้ำมันดิบจากความขัดแย้งระหว่างปาเลสไตน์-อิสราเอลคลี่คลายลง ราคาน้ำมันดิบจึงลดลง และราคาน้ำมันเบนซินในประเทศของสหรัฐฯ ลดลง
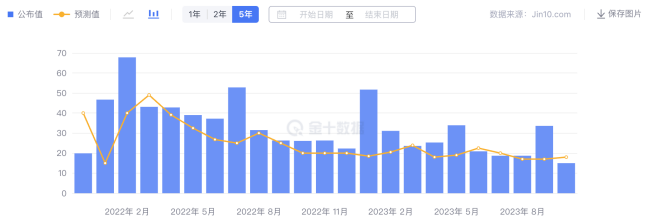
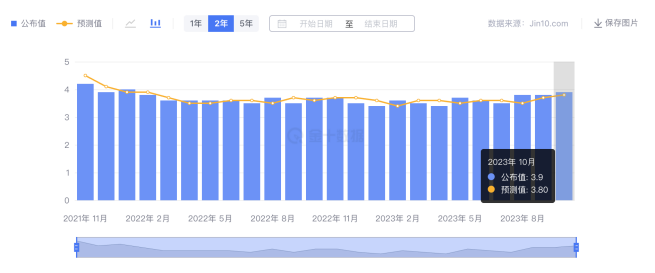
ภาคนอกเกษตรมีการชะลอตัวลงอย่างมาก และอัตราการว่างงานเพิ่มขึ้นเล็กน้อย เมื่อวันที่ 3 พฤศจิกายน พ.ศ. 2566 กระทรวงแรงงานของสหรัฐอเมริกาได้ประกาศข้อมูลการจ้างงานนอกภาคเกษตรของสหรัฐฯ ในเดือนตุลาคม พ.ศ. 2566 โดยแสดงให้เห็นว่ามีการสร้างงานนอกภาคเกษตรใหม่จำนวน 150,000 ตำแหน่ง ซึ่งต่ำกว่าที่คาดการณ์ไว้ที่ 180,000 ตำแหน่ง และเพียงครึ่งหนึ่งของมูลค่าก่อนหน้าเท่านั้น อัตราการว่างงานเพิ่มขึ้น 0.1 จุดเป็น 3.9%
ประชากรการจ้างงานนอกภาคเกษตรของสหรัฐฯ ในเดือนตุลาคม (10,000 คน)
อัตราการว่างงานสหรัฐฯ ในเดือนตุลาคม
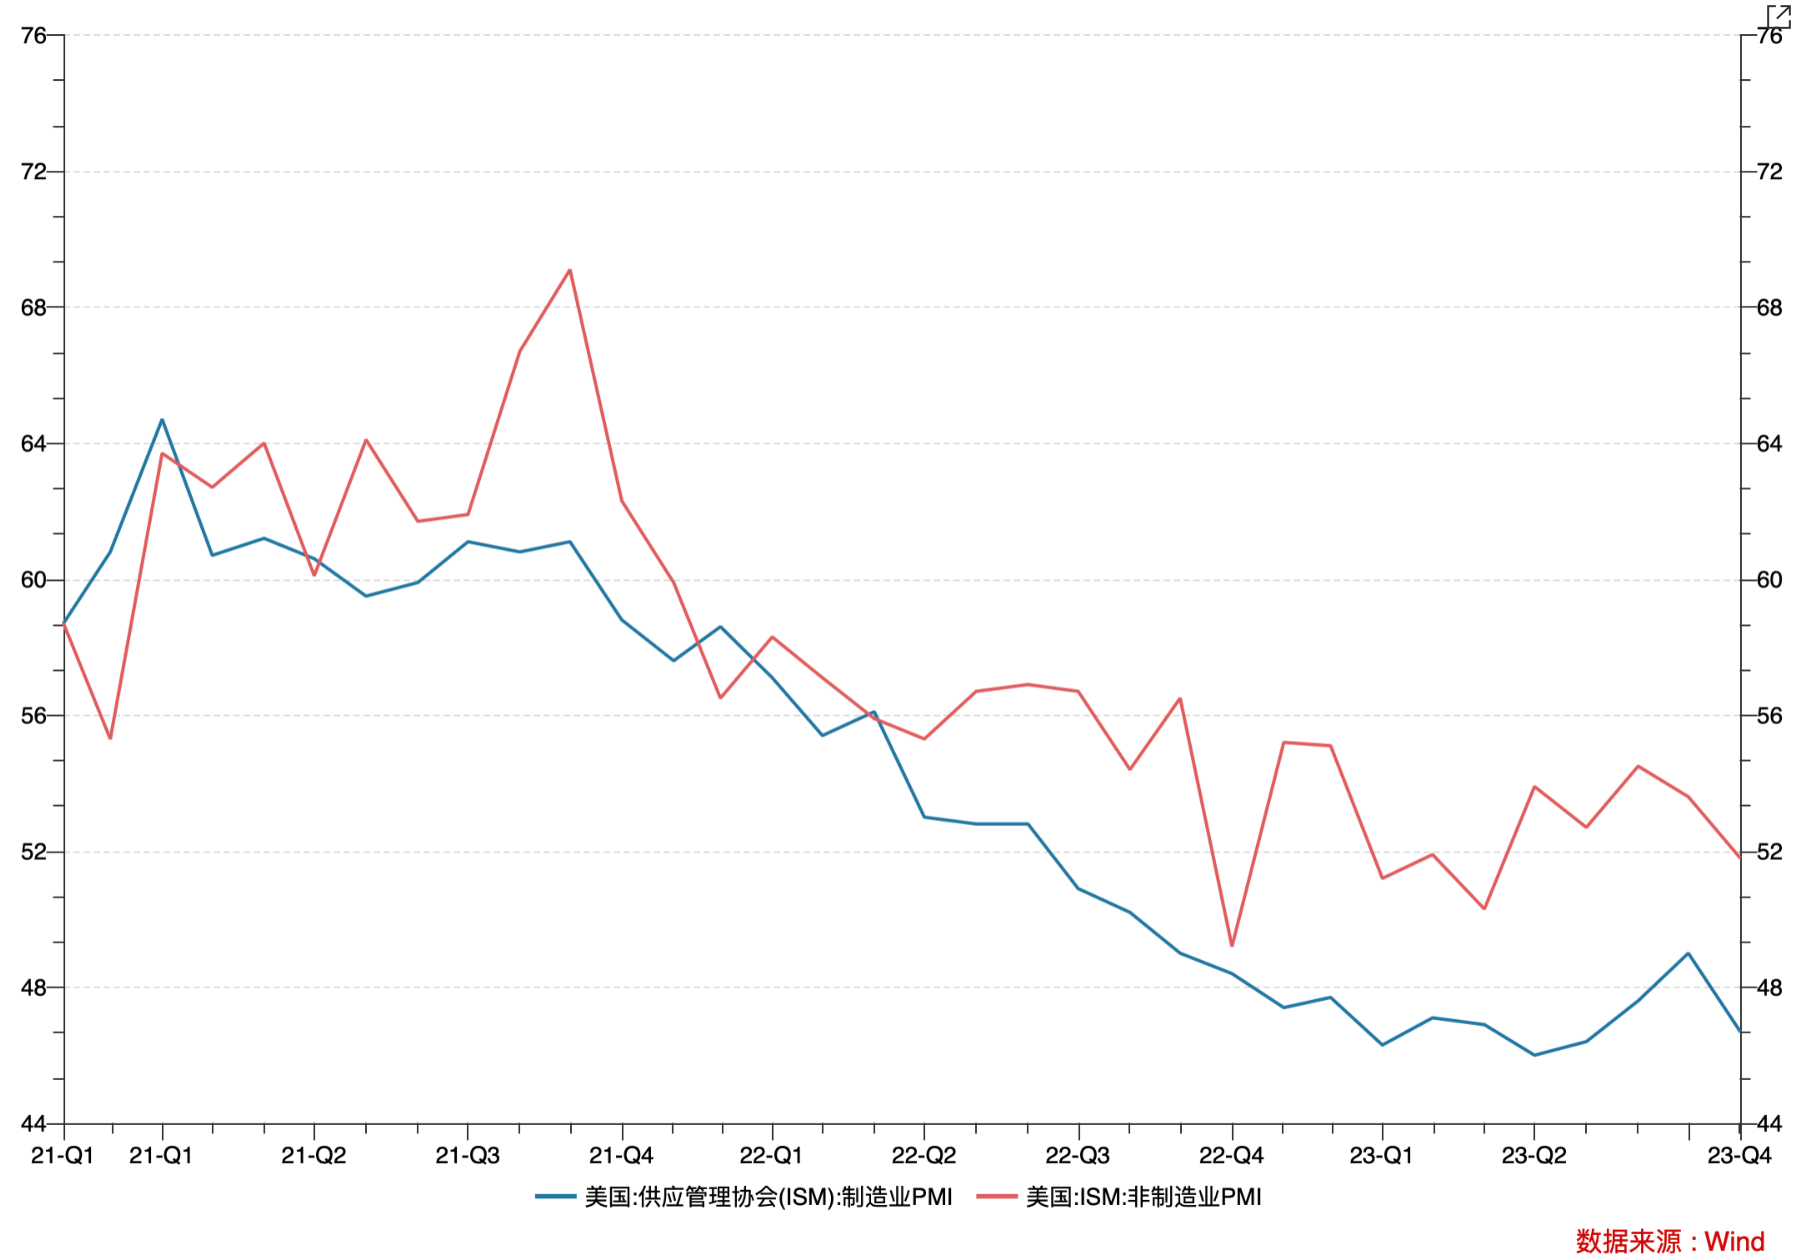
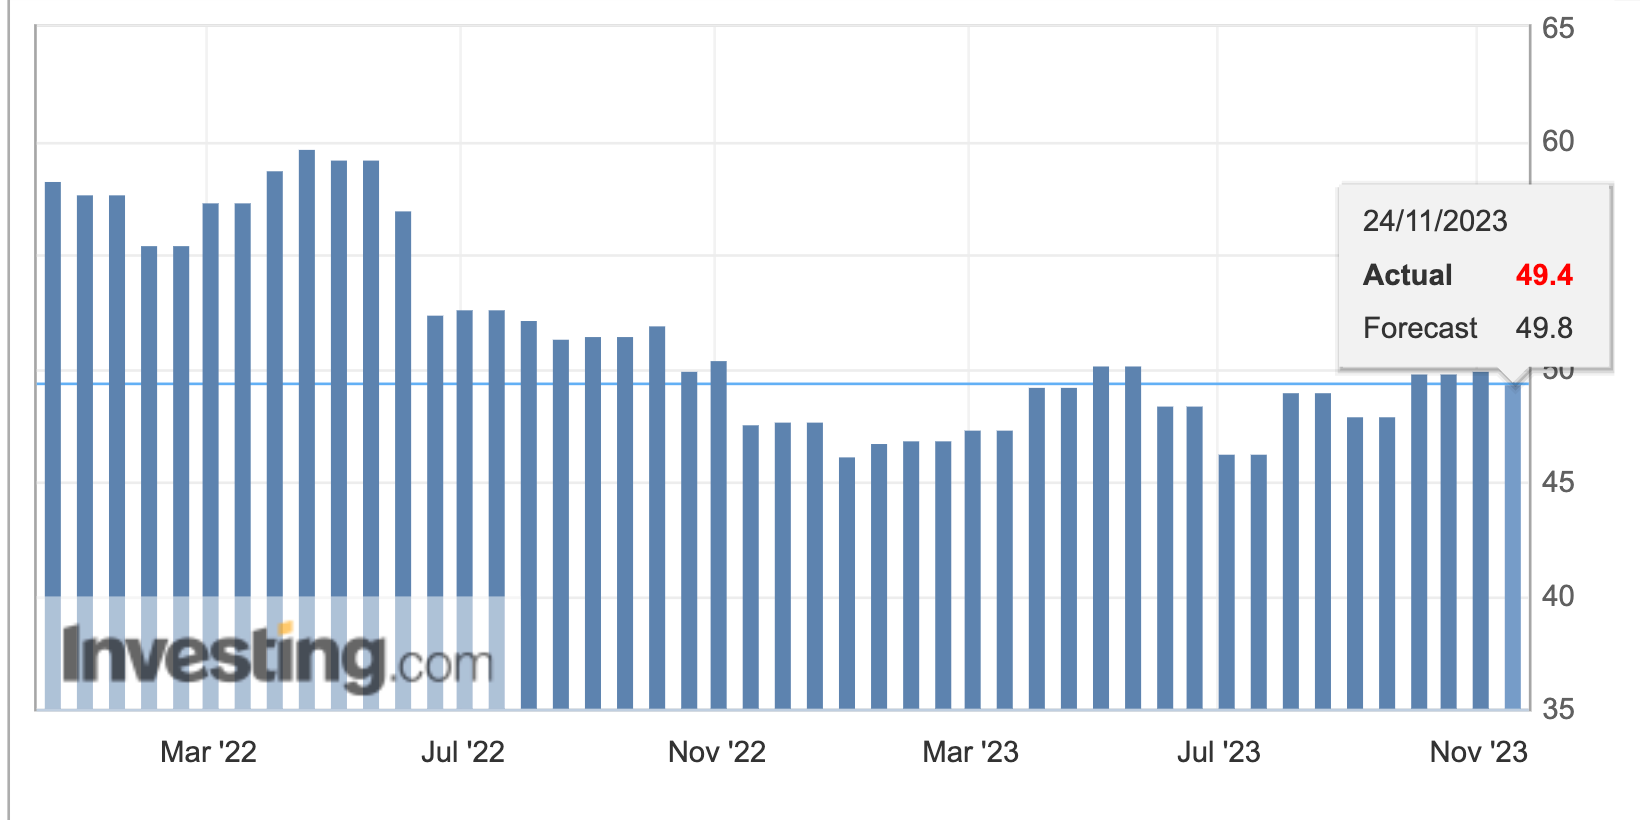
PMI การผลิตและที่ไม่ใช่การผลิตของ ISM ของสหรัฐฯ ทั้งคู่ลดลง โดยบันทึกที่ 46.7 และ 56.8 ตามลำดับ PMI ภาคการผลิตของ Markit กลับเข้าสู่แดนหดตัวอีกครั้ง ในขณะที่ PMI ภาคบริการเพิ่มขึ้นเล็กน้อย
เนื่องจากผลการประมูลหนี้ระยะยาวไม่เป็นที่น่าพอใจ และการขาดดุลทางการคลังของสหรัฐฯ ที่อาจค่อยๆ ดีขึ้นในไตรมาสที่สี่ กระทรวงการคลังของสหรัฐฯ จึงชะลอการออกตราสารหนี้ของสหรัฐฯ ในการประชุมรีไฟแนนซ์ในไตรมาสที่สี่ ตามคำแนะนำของคณะกรรมการที่ปรึกษาการกู้ยืมเงินกระทรวงการคลัง (TBAC) การออกตราสารหนี้สุทธิของกระทรวงการคลังในไตรมาสที่สี่อยู่ที่ 776 พันล้านดอลลาร์สหรัฐ ลดลง 76 พันล้านดอลลาร์สหรัฐจากขนาดที่คาดไว้ในการประชุมรีไฟแนนซ์ในเดือนสิงหาคม ไม่รวม 171 พันล้านดอลลาร์สหรัฐ จาก Federal Reserve หลังจากการไถ่ถอนสุทธิ การออกสุทธิจริงในไตรมาสที่สี่คาดว่าจะลดลงเหลือ 605 พันล้านดอลลาร์ หลังจากมีการประกาศข่าวเมื่อวันที่ 1 พฤศจิกายน ตลาดก็มีการตอบรับในเชิงบวก โดยอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีลดลงอย่างมาก อย่างไรก็ตาม สถานการณ์จริงของการประมูลพันธบัตรรัฐบาลในเดือนพฤศจิกายนยังคงมีอุปสงค์ไม่เพียงพอ และแรงกดดันทางการคลังยังไม่บรรเทาลงทั้งหมด อัตราส่วนความสามารถในการประมูลพันธบัตรระยะยาว (Bid-to-cover ratio) ลดลงพร้อมกัน และอัตราดอกเบี้ยสูงสุด (ผลตอบแทนสูง) ของการประมูลพันธบัตรสหรัฐฯ อายุ 3 ปี 10 ปี 20 ปี และ 30 ปี สูงกว่าอัตราดอกเบี้ยในตลาดประจำวันทั้งหมด (เมื่อออก Yield)
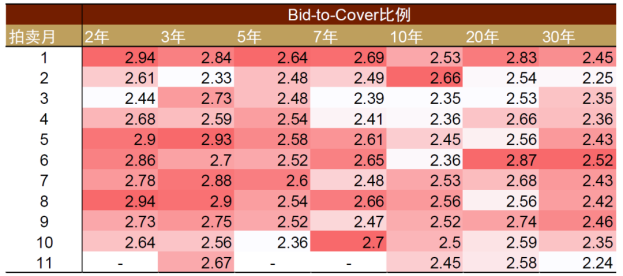
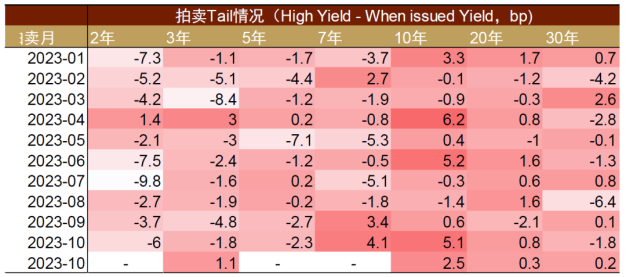
ที่มา: บลูมเบิร์ก, CICC Research
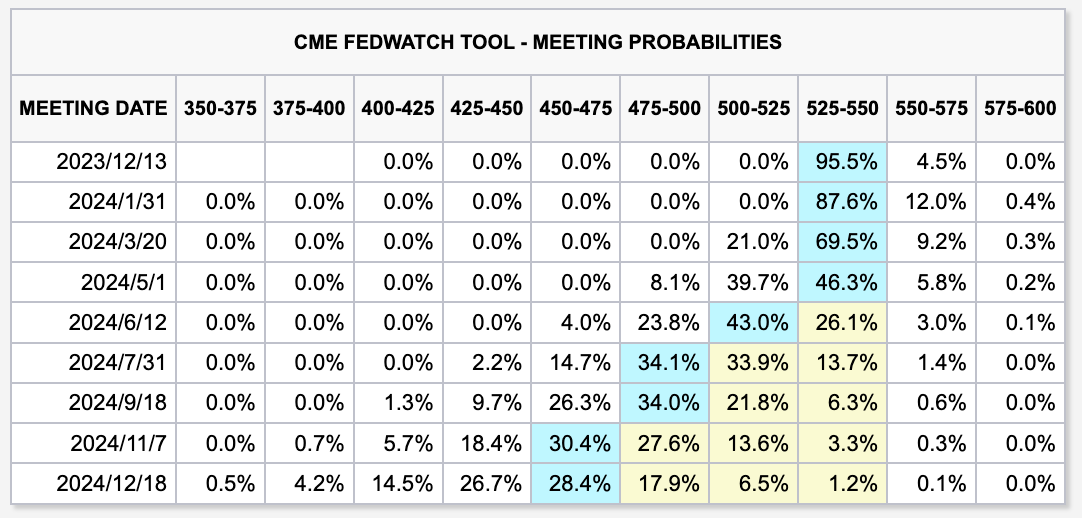
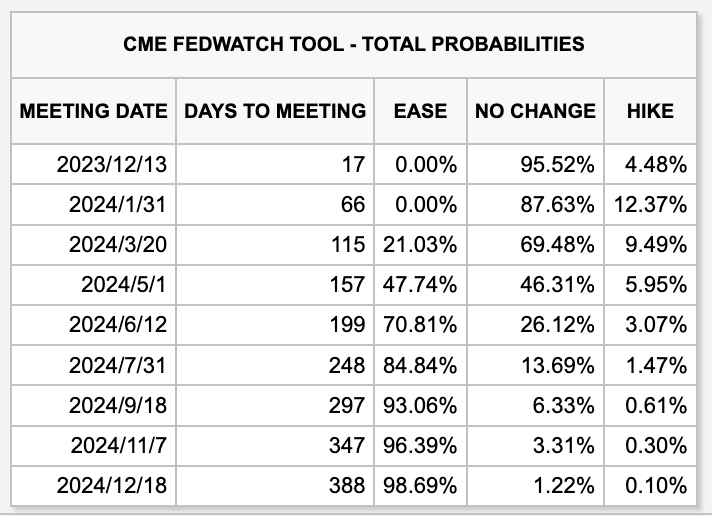
อัตราเงินเฟ้อที่ลดลง การเติบโตที่ชะลอตัว และการบรรเทาความกังวลบางส่วนเกี่ยวกับการขยายทางการคลังทำให้ตลาดเชื่อว่ามีความเป็นไปได้สูงที่อัตราดอกเบี้ยจะหยุดลงในเดือนธันวาคม อัตราดอกเบี้ยล่วงหน้าของ CME ในปัจจุบันบ่งบอกถึงความน่าจะเป็นที่จะไม่ขึ้นอัตราดอกเบี้ยในเดือนธันวาคม ร้อยละ 95.5 เมื่อมองไปข้างหน้า แนวโน้มอัตราดอกเบี้ยพันธบัตรสหรัฐฯ ที่ลดลงนั้นเป็นแนวโน้มทั่วไป และการก้าวนี้อาจลดลงทีละขั้นตอน
2. เศรษฐกิจภายในประเทศ
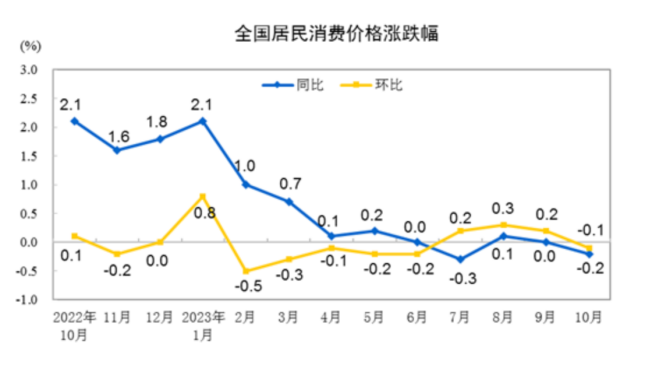
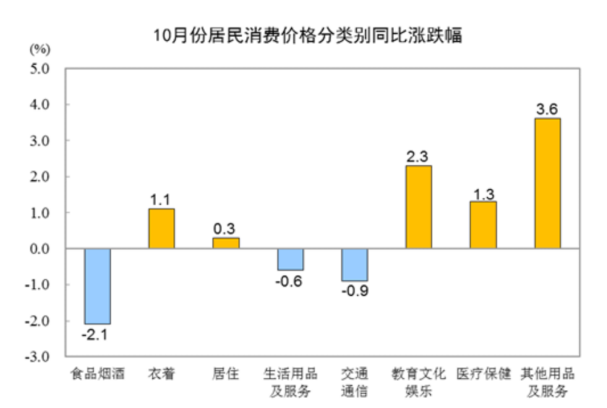
ระดับราคาแสดงให้เห็นว่าโมเมนตัมสำหรับอัตราเงินเฟ้อในประเทศที่ฟื้นตัวโดยทั่วไปนั้นอ่อนแอ เมื่อวันที่ 9 พฤศจิกายน สำนักงานสถิติแห่งชาติเปิดเผยข้อมูลราคาสำหรับเดือนตุลาคม 2023 ราคาผู้บริโภคในประเทศลดลง 0.2% เมื่อเทียบเป็นรายปี และ 0.1% เมื่อเทียบเป็นรายเดือน ดัชนี CPI ที่ลดลงส่วนใหญ่ได้รับผลกระทบจากราคาอาหารที่ลดลง ซึ่งส่วนใหญ่เป็นเนื้อหมู และความต้องการของผู้บริโภคที่ลดลงหลังวันหยุด ราคาเนื้อปศุสัตว์ลดลง 17.9% ส่งผลให้ CPI ลดลงประมาณร้อยละ 0.66 จุด ซึ่งราคาเนื้อหมูลดลง 30.1% ส่งผลให้ CPI ลดลงประมาณร้อยละ 0.55 จุด ราคาไข่ลดลง 5.0 % ส่งผลให้ CPI ลดลงประมาณร้อยละ 0.04 จุด ราคาผักสดลดลง 3.8% ส่งผลให้ CPI ลดลงประมาณร้อยละ 0.08 จุด
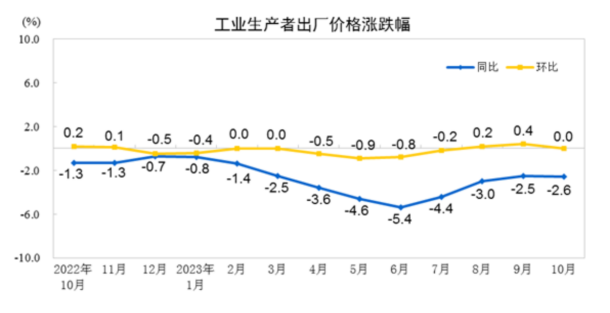
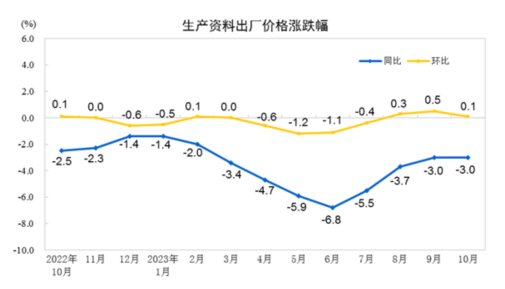
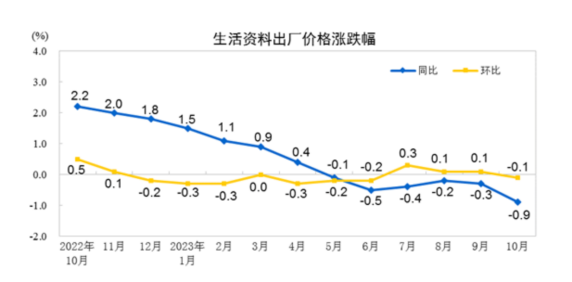
ในเดือนตุลาคม 2023 ราคาผู้ผลิตอุตสาหกรรมของประเทศลดลง 2.6% เมื่อเทียบเป็นรายปี และยังคงไม่เปลี่ยนแปลงเมื่อเทียบเป็นรายเดือน โดยส่วนใหญ่ถูกลากลงโดยวัสดุการผลิต เมื่อเทียบเป็นรายปี ราคาปัจจัยการผลิตลดลง 3.0% ส่งผลกระทบต่อระดับราคาโรงงานโดยรวมสำหรับผู้ผลิตภาคอุตสาหกรรมลดลงประมาณ 2.35 จุดเปอร์เซ็นต์ ในหมู่พวกเขาราคาของอุตสาหกรรมสารสกัดลดลง 6.2% ราคาของอุตสาหกรรมวัตถุดิบลดลง 2.3% และราคาของอุตสาหกรรมแปรรูปลดลง 3.0% ราคาของจำเป็นในชีวิตประจำวันลดลง 0.9% ส่งผลกระทบต่อ ระดับราคาโรงงานโดยรวมของผู้ผลิตภาคอุตสาหกรรมลดลงประมาณร้อยละ 0.24 ในจำนวนนี้ ราคาอาหารลดลง 1.2% ราคาเสื้อผ้าและสิ่งของจำเป็นในชีวิตประจำวันเพิ่มขึ้น 0.4% และราคาสินค้าอุปโภคบริโภคคงทนลดลง 2.0%
เมื่อเทียบเป็นรายเดือน ราคาปัจจัยการผลิตเพิ่มขึ้นร้อยละ 0.1 ส่งผลให้ระดับราคาผู้ผลิตอุตสาหกรรมโดยรวมเพิ่มขึ้นประมาณร้อยละ 0.08 ในหมู่พวกเขาราคาของอุตสาหกรรมเหมืองแร่เพิ่มขึ้น 2.4% ราคาของอุตสาหกรรมวัตถุดิบเพิ่มขึ้น 0.4% และราคาของอุตสาหกรรมแปรรูปลดลง 0.2% ราคาสิ่งของจำเป็นในชีวิตประจำวันลดลง 0.1% ส่งผลกระทบต่อระดับราคาโรงงานโดยรวมสำหรับผู้ผลิตภาคอุตสาหกรรมลดลงประมาณ 0.04 จุดเปอร์เซ็นต์ ในจำนวนนี้ ราคาอาหารลดลง 0.3% ราคาเสื้อผ้าเพิ่มขึ้น 0.1% ราคาของใช้ประจำวันทั่วไปยังคงไม่เปลี่ยนแปลง และราคาสินค้าอุปโภคบริโภคคงทนลดลง 0.1%
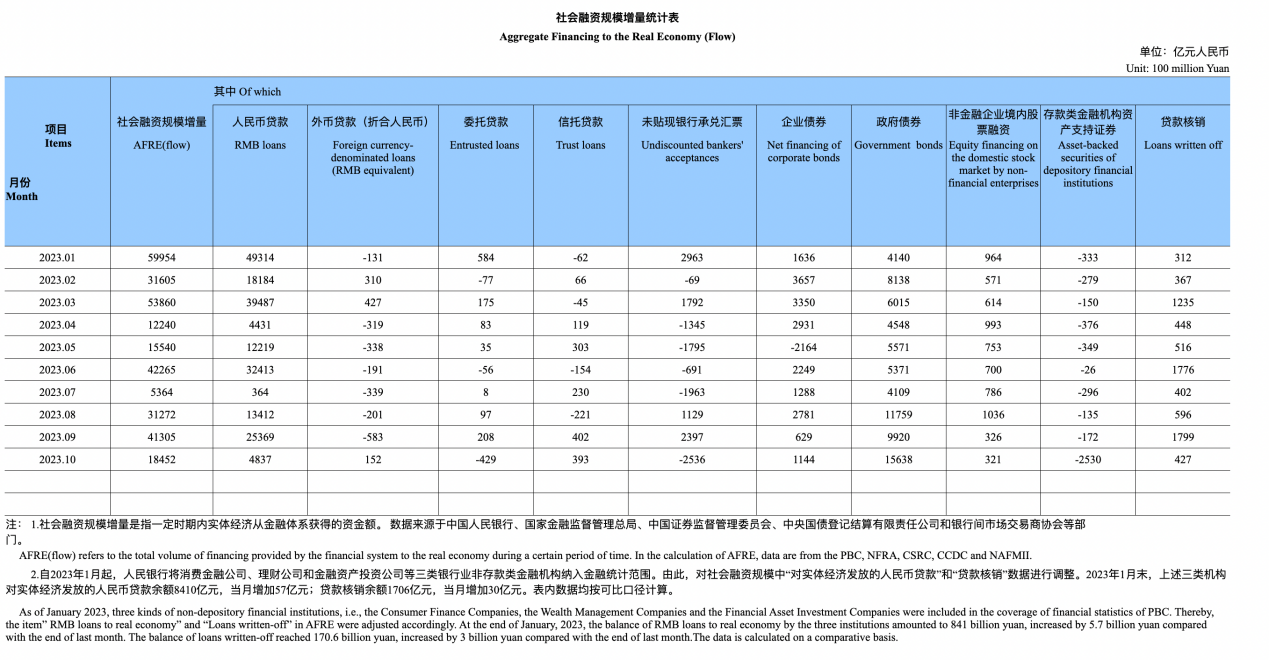
ณ สิ้นเดือนตุลาคม 2023 หุ้นของสินเชื่อเพื่อสังคมอยู่ที่ 374.17 ล้านล้านหยวน เพิ่มขึ้น 9.3% เมื่อเทียบเป็นรายปี การจัดหาเงินทุนเพื่อสังคมใหม่ในเดือนตุลาคมอยู่ที่ 1.85 ล้านล้านหยวน เพิ่มขึ้น 910.8 พันล้านหยวนเมื่อเทียบเป็นรายปี ความต้องการทางการเงินของผู้อยู่อาศัยและองค์กรยังอ่อนแอ การเติบโตของการจัดหาเงินทุนเพื่อสังคมส่วนใหญ่มาจากการจัดหาเงินทุนของภาครัฐ ในเดือนตุลาคม การจัดหาเงินทุนใหม่จาก พันธบัตรรัฐบาลมีมูลค่า 1.56 ล้านล้านหยวน คิดเป็น 85% ของการจัดหาเงินทุนเพื่อสังคมใหม่ทั้งหมด 1.86 ล้านล้าน เขตการปกครองอื่นๆ ส่วนใหญ่ลดลง ยอดสินเชื่อหยวนอยู่ที่ 235.33 ล้านล้านหยวน เพิ่มขึ้น 10.9% เมื่อเทียบเป็นรายปี อัตราการเติบโตเท่ากับสิ้นเดือนที่แล้วและต่ำกว่าช่วงเดียวกันของปีที่แล้ว 0.3 เปอร์เซ็นต์ จำนวนเงินกู้ RMB ใหม่อยู่ในระดับที่ค่อนข้างต่ำเป็นประวัติการณ์
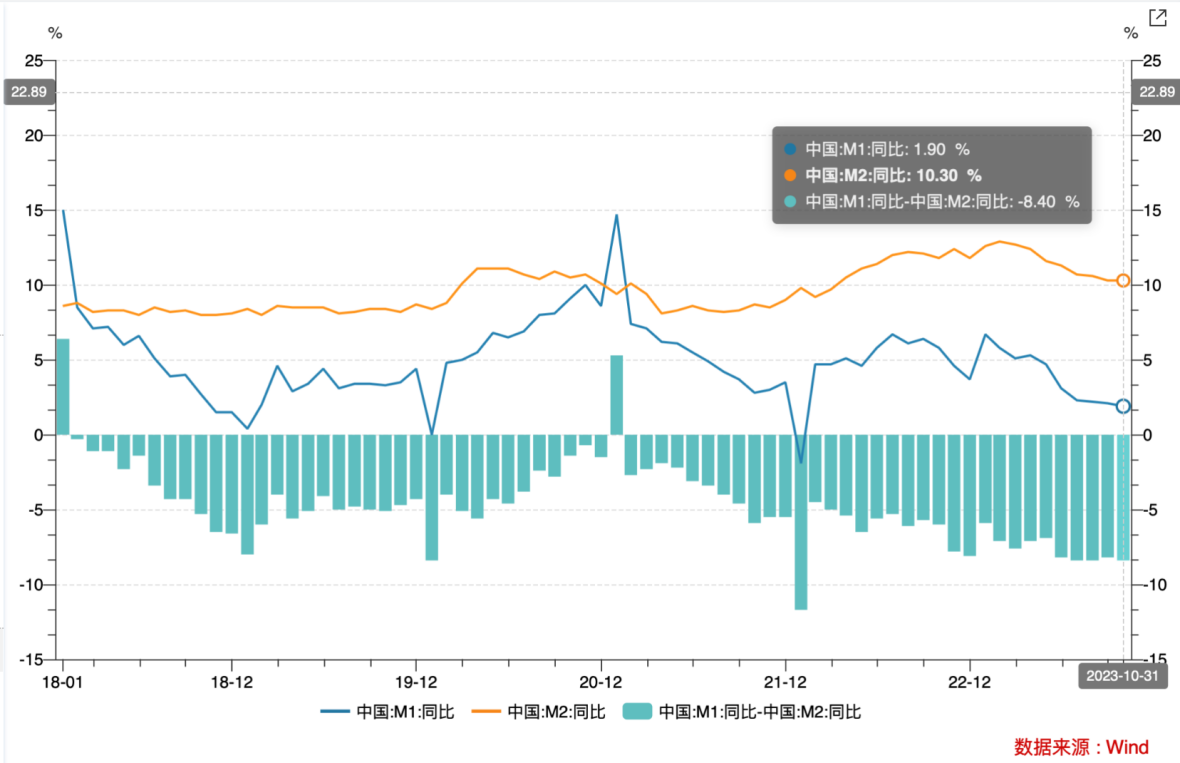
ณ สิ้นเดือนตุลาคม ยอดเงินคงเหลือในวงกว้าง (M2) อยู่ที่ 288.23 ล้านล้านหยวน เพิ่มขึ้น 10.3% เมื่อเทียบเป็นรายปี อัตราการเติบโตเท่ากับสิ้นเดือนที่แล้วและต่ำกว่าช่วงเดียวกัน 1.5 เปอร์เซ็นต์ ช่วงปีที่แล้ว ดุลเงินแคบ (M1) อยู่ที่ 67.47 ล้านล้านหยวน เพิ่มขึ้น 1.9% เมื่อเทียบเป็นรายปี และมีอัตราการเติบโต 0.2 และ 3.9 จุด ซึ่งต่ำกว่าสิ้นเดือนที่แล้วและช่วงเดียวกันของปีที่แล้ว ตามลำดับ ดุลสกุลเงิน (M0) หมุนเวียนอยู่ที่ 10.86 ล้านล้านหยวน เพิ่มขึ้น 10.2% เมื่อเทียบเป็นรายปี การถอนเงินสดสุทธิสำหรับเดือนนี้อยู่ที่ 68.8 พันล้านหยวน ช่องว่างกรรไกรของ M 1-M 2 อยู่ที่ -8.4% ลดลง 0.2% จากเดือนกันยายน บ่งชี้ว่าแนวโน้มการออมโดยรวมยังไม่ได้รับการบรรเทาลง ระดับการเปิดใช้งานเงินทุนยังอยู่ในระดับต่ำ และประสิทธิภาพทางเศรษฐกิจยังอ่อนแอ
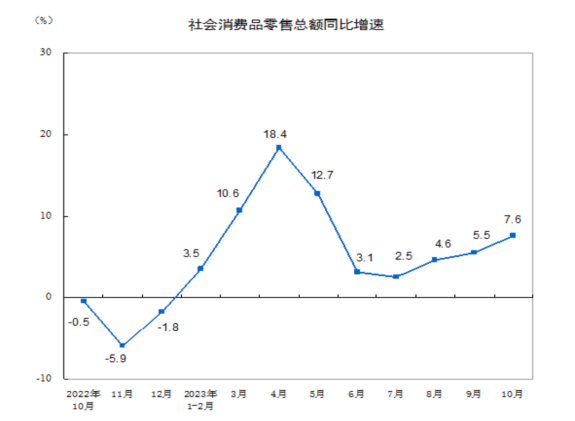
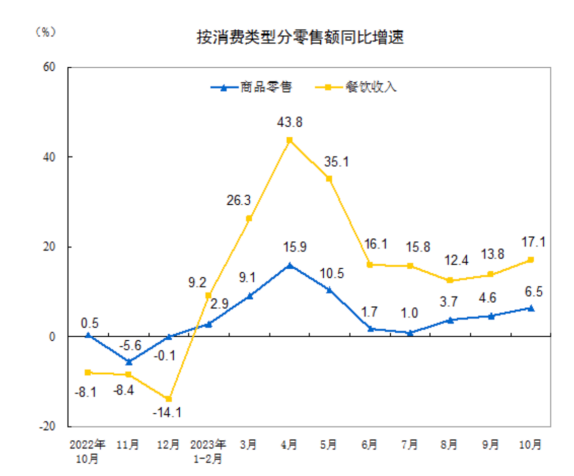
ในแง่ของการบริโภค ยอดขายปลีกรวมของสินค้าอุปโภคบริโภคในเดือนตุลาคม ซึ่งได้รับแรงหนุนจากปัจจัยต่างๆ เช่น ฐานที่ต่ำและเทศกาลช้อปปิ้ง Double Eleven เพิ่มขึ้น 7.6% เมื่อเทียบเป็นรายปีเป็น 4,333.3 พันล้านหยวน และอัตราการเติบโต สูงกว่าเดือนกันยายน 2.1% ตามประเภทการบริโภค ยอดขายปลีกของสินค้าในเดือนตุลาคมอยู่ที่ 3,853.3 พันล้านหยวน เพิ่มขึ้น 6.5% เมื่อเทียบเป็นรายปี รายได้จากการจัดเลี้ยงอยู่ที่ 480 พันล้านหยวน เพิ่มขึ้น 17.1% ส่วนใหญ่เกี่ยวข้องกับวันหยุดวันชาติและความต้องการที่เพิ่มขึ้น การรับประทานอาหารและการเดินทาง
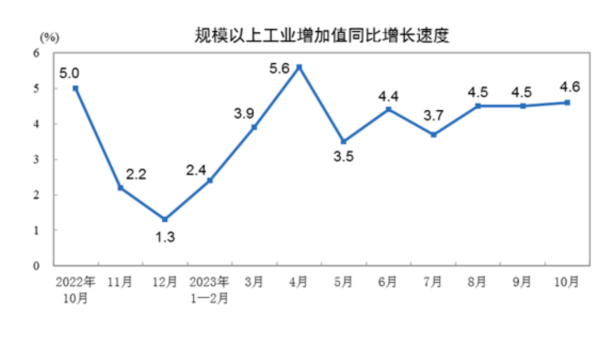
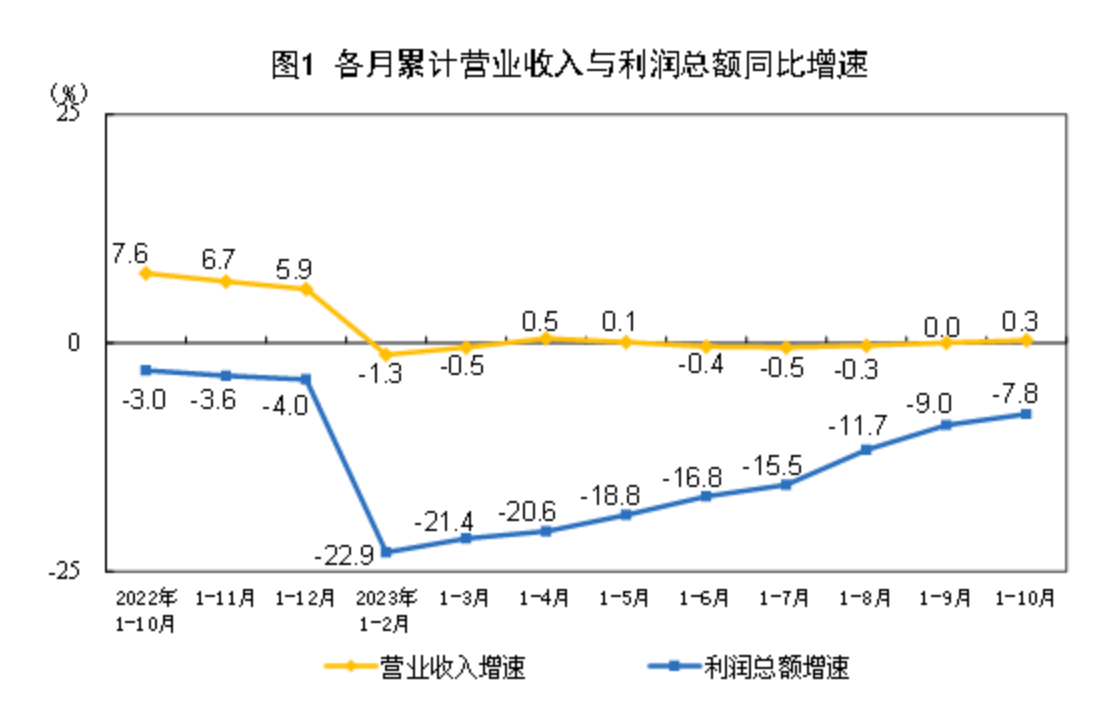
ในเดือนตุลาคม มูลค่าเพิ่มของอุตสาหกรรมที่เกินขนาดที่กำหนดเพิ่มขึ้นจริง 4.6% เมื่อเทียบเป็นรายปี และ 0.39% เมื่อเทียบเป็นรายปี ตั้งแต่เดือนมกราคมถึงตุลาคม กำไรรวมของวิสาหกิจอุตสาหกรรมที่เกินขนาดที่กำหนดทั่วประเทศอยู่ที่ 6.11542 พันล้านหยวน ลดลง 7.8% เมื่อเทียบเป็นรายปี การลดลงนี้แคบกว่าผลกำไรของบริษัทในช่วงเดือนมกราคมถึงกันยายน 1.2 เปอร์เซ็นต์ ได้ชะลอตัวลง
ตั้งแต่เดือนสิงหาคมเป็นต้นมา มาตรการต่างๆ เช่น การลดอัตราส่วนเงินดาวน์และการปรับอัตราดอกเบี้ยสำหรับสินเชื่อบ้านหลังแรกที่มีอยู่ได้ถูกนำมาใช้บ่อยครั้ง นโยบายต่างๆ ในจังหวัดและเมืองต่างๆ ยังคงพยายามอย่างต่อเนื่อง และมีการพัฒนาที่สำคัญหลายประการเมื่อเร็วๆ นี้ : :
(1) เมื่อวันที่ 17 พฤศจิกายน ธนาคารประชาชนแห่งประเทศจีน หน่วยงานกำกับดูแลทางการเงินแห่งรัฐ และคณะกรรมการกำกับดูแลหลักทรัพย์ของจีน ร่วมกันจัดสัมมนาเรื่องสถาบันการเงิน และเสนอ 1. “สามไม่น้อยกว่า” คือ อัตราการเติบโต ของสินเชื่ออสังหาริมทรัพย์ของแต่ละธนาคารจะต้องไม่ต่ำกว่าอัตราการเติบโตเฉลี่ยของธนาคาร อัตราการเติบโตของสินเชื่อธุรกิจให้แก่วิสาหกิจอสังหาริมทรัพย์ที่ไม่ใช่ของรัฐจะต้องไม่ต่ำกว่าอัตราการเติบโตของอสังหาริมทรัพย์ของธนาคาร และอัตราการเติบโตของสินเชื่ออสังหาริมทรัพย์ของแต่ละธนาคาร ของสินเชื่อจำนองส่วนบุคคลแก่วิสาหกิจอสังหาริมทรัพย์ที่ไม่ใช่ของรัฐจะต้องไม่ต่ำกว่าอัตราการเติบโตของสินเชื่อของธนาคาร 2. หน่วยงานกำกับดูแลกำลังร่าง White List ที่อาจรวมบริษัทอสังหาริมทรัพย์ของรัฐและเอกชนจำนวน 50 แห่ง โดยบริษัทจดทะเบียนจะได้รับการสนับสนุนจากหลากหลายด้าน ทั้งด้านสินเชื่อ ตราสารหนี้ และการจัดหาเงินทุน โดยรายชื่อดังกล่าวได้ขยายออกไปตั้งแต่ต้น 3.มีแผนปรับเปลี่ยนมาตรการสินเชื่อเพื่อการพัฒนา สินเชื่อเพื่อที่อยู่อาศัย และสินเชื่อที่อยู่อาศัยส่วนบุคคล เป็นต้น
(2) เมื่อวันที่ 22 พฤศจิกายน เซินเจิ้นประกาศอย่างเป็นทางการว่าอัตราส่วนเงินดาวน์ขั้นต่ำสำหรับสินเชื่อที่อยู่อาศัยส่วนบุคคลสำหรับบ้านหลังที่สอง จะถูกปรับจากเดิม 70% สำหรับที่อยู่อาศัยธรรมดา และ 80% สำหรับที่อยู่อาศัยไม่ธรรมดา เป็น 40% และมาตรฐานสำหรับ ที่อยู่อาศัยธรรมดาจะได้ผ่อนคลาย (3) รายงานการดำเนินการตามนโยบายการเงินของจีนสำหรับไตรมาสที่ 3 ปี 2566 ที่ออกโดยธนาคารประชาชนจีนเมื่อวันที่ 27 พฤศจิกายน ชี้ให้เห็นว่าควรปรับปรุงการบริหารจัดการการเงินด้านอสังหาริมทรัพย์อย่างรอบคอบในระดับมหภาค ความต้องการทางการเงินที่สมเหตุสมผลขององค์กรอสังหาริมทรัพย์ที่มีเจ้าของต่างกันควรควรได้รับการปรับปรุง เท่าเทียมกันและผู้ประกอบการอสังหาริมทรัพย์ที่ดำเนินธุรกิจตามปกติไม่ควรลังเลที่จะให้ยืมหรือถอนเงิน กู้ยืม, พักเงินกู้.
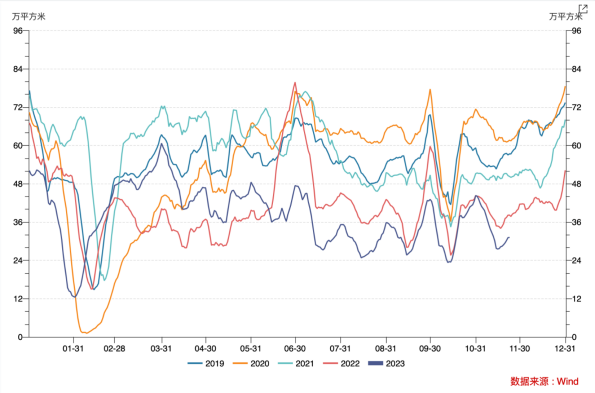
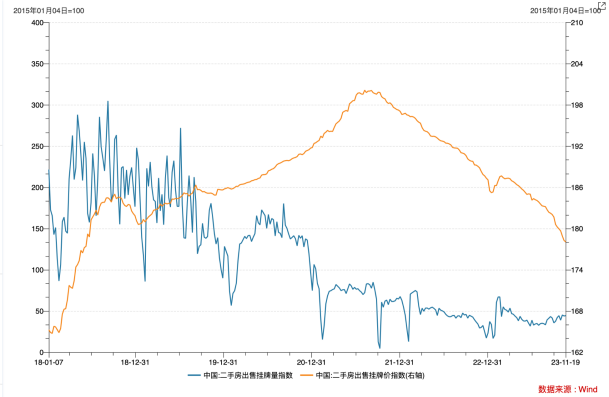
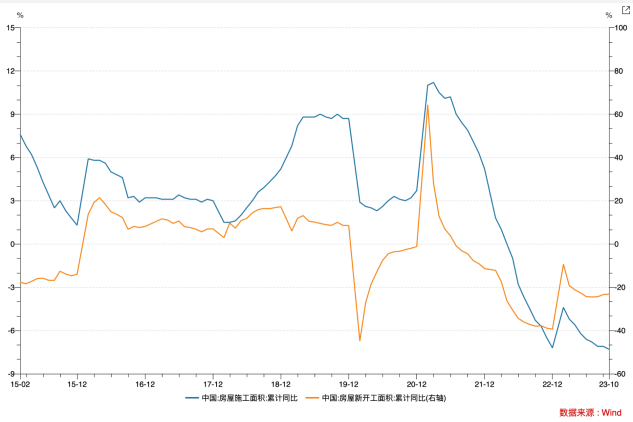
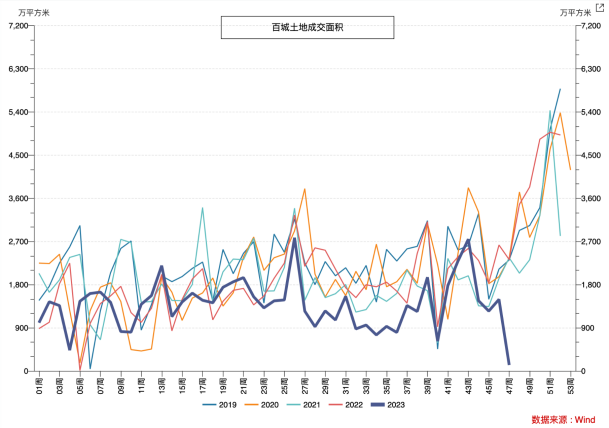
อย่างไรก็ตาม ภายใต้ความคาดหวังที่อ่อนแอของราคาที่อยู่อาศัยไม่มีการปรับปรุงข้อมูลปัจจุบันอย่างมีนัยสำคัญ ณ ขณะนี้ผลกระทบของนโยบายท้องถิ่นมีจำกัด พื้นที่การทำธุรกรรมของที่อยู่อาศัยเชิงพาณิชย์ในเมืองใหญ่และขนาดกลาง 30 เมืองอยู่ที่ ระดับต่ำสุดในช่วงเวลาเดียวกันในรอบ 5 ปีที่ผ่านมา จำนวนประกาศบ้านมือสองทรงตัวในช่วงนี้ แต่ราคาประกาศ ดัชนียังคงลดลงอย่างต่อเนื่อง
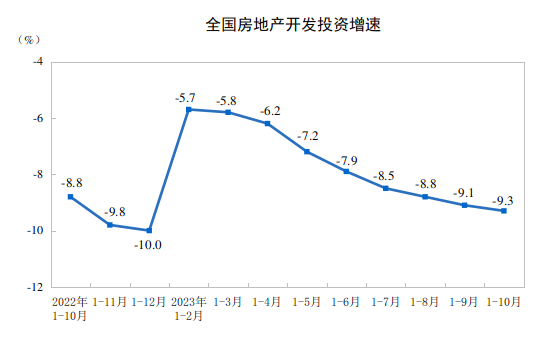
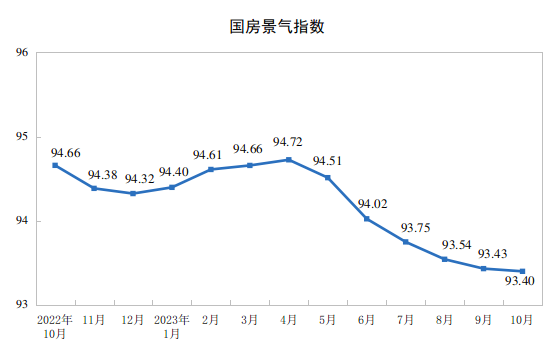
ในช่วงไม่กี่ปีที่ผ่านมา ยอดขายและความเต็มใจของบริษัทอสังหาริมทรัพย์ในการซื้อที่ดินซบเซา โดยตั้งแต่เดือนมกราคมถึงตุลาคม การลงทุนด้านการพัฒนาอสังหาริมทรัพย์ระดับชาติอยู่ที่ 9.5922 พันล้านหยวน ลดลง 9.3% เมื่อเทียบเป็นรายปี โดยเป็นการลงทุนด้านที่อยู่อาศัย อยู่ที่ 7.2799 พันล้านหยวน ลดลง 8.8% พื้นที่ก่อสร้างที่อยู่อาศัยมีการเติบโตติดลบอย่างต่อเนื่องเมื่อเทียบเป็นรายปีตั้งแต่เดือนพฤษภาคม 2565 และไม่มีสัญญาณเปลี่ยนที่ชัดเจนในเดือนตุลาคม ในเดือนตุลาคม ดัชนีความเจริญด้านการพัฒนาอสังหาริมทรัพย์ (เรียกว่า ดัชนีความเจริญด้านอสังหาริมทรัพย์แห่งชาติ) อยู่ที่ 93.40 ซึ่งลดลงเป็นเดือนที่ 6 ติดต่อกัน
รัฐบาลกลางจะออกพันธบัตรรัฐบาลกลางเพิ่มเติมอีก 1 ล้านล้านหยวนในปี 2566 ในไตรมาสที่ 4 ของปีนี้ พันธบัตรรัฐบาลกลางเพิ่มเติมทั้งหมดจะถูกจัดเตรียมให้กับรัฐบาลท้องถิ่นผ่านการโอนเงินเพื่อมุ่งเน้นไปที่การสนับสนุนการฟื้นฟูและการฟื้นฟูหลังภัยพิบัติและการชดเชย ข้อบกพร่องในการป้องกัน การลดและบรรเทาสาธารณภัย และการปรับปรุงความสามารถประเทศของเราโดยรวมในการต้านทานภัยพิบัติทางธรรมชาติ . มีการวางแผนที่จะใช้ 500 พันล้านหยวนในปีนี้และยกยอด 500 พันล้านหยวนในปีหน้า การขาดดุลการคลังของประเทศจะเพิ่มขึ้นจาก 3.88 ล้านล้านหยวนเป็น 4.88 ล้านล้านหยวน และคาดว่าอัตราการขาดดุลจะเพิ่มขึ้นจาก 3% เป็นประมาณ 3.8% . การขยายตัวทางการคลังคาดว่าจะเป็นตัวขับเคลื่อนสำคัญของสินเชื่อธุรกิจและสินเชื่อครัวเรือนเพื่อกระตุ้นตลาด
3. การไหลของเงินทุน
กองทุนทั้งเหนือและใต้มีการไหลออกสุทธิเมื่อสัปดาห์ที่แล้ว เงินทุนไหลออกทางใต้มีมูลค่ารวม 406 ล้านดอลลาร์ฮ่องกงในสัปดาห์ที่แล้ว
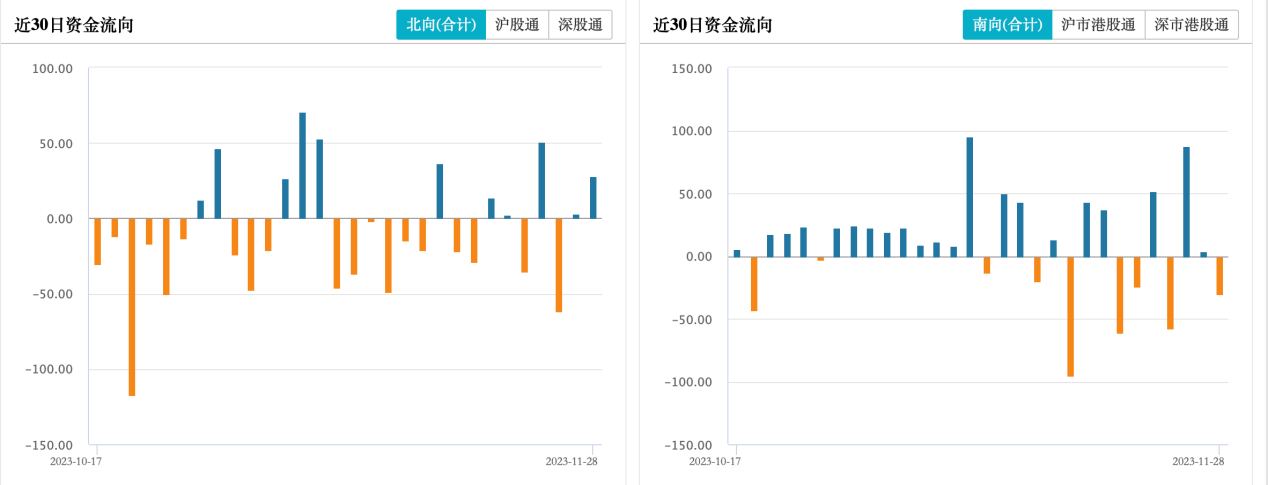
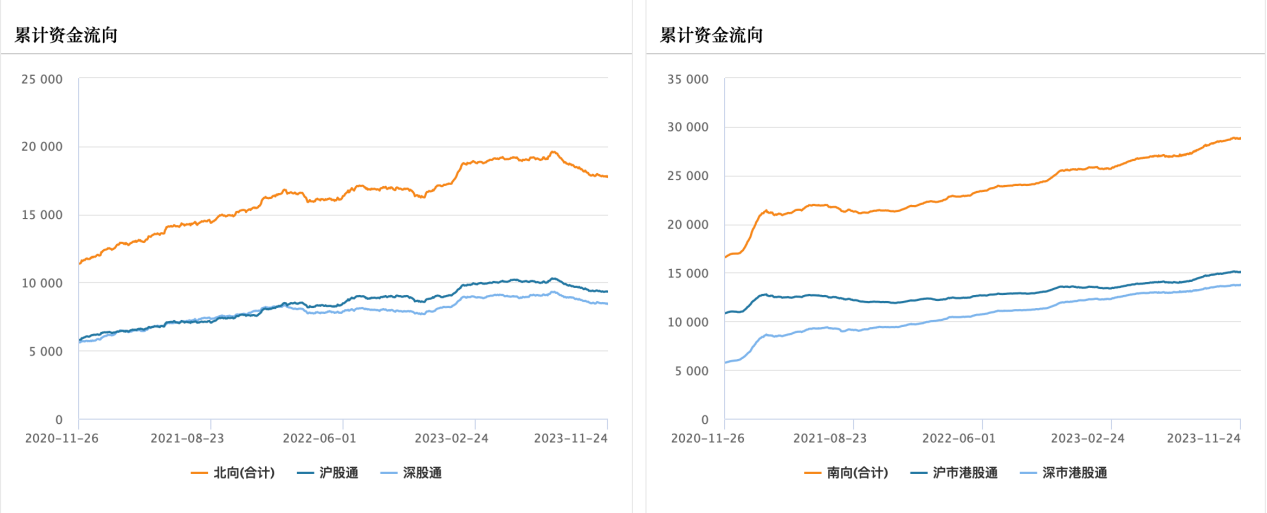
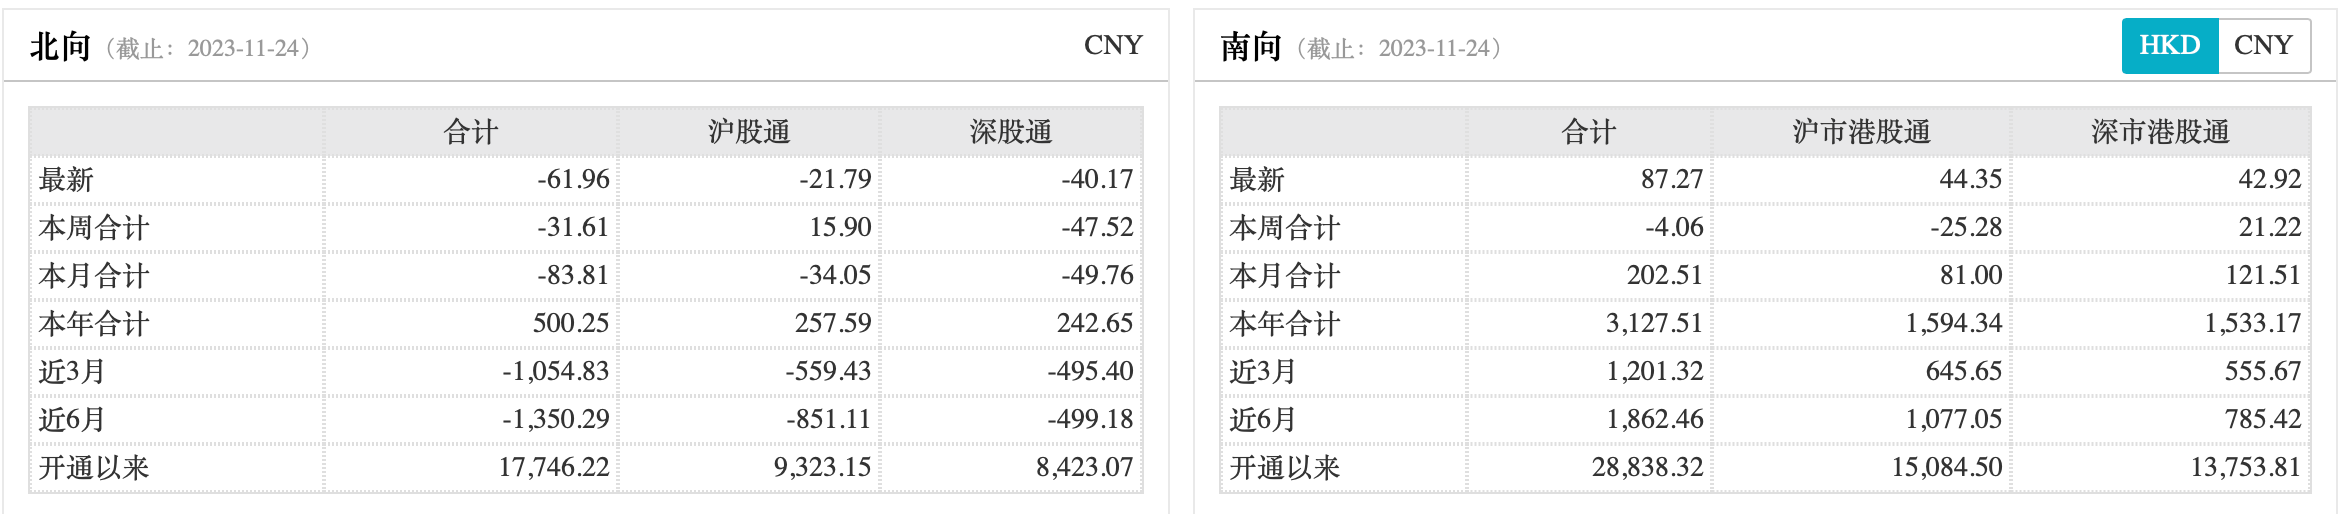
ข้อมูล EPFR แสดงให้เห็นว่ากองทุนที่ใช้งานในต่างประเทศไหลออกจากตลาดหุ้นจีนในต่างประเทศอย่างต่อเนื่องในช่วง 21 สัปดาห์ที่ผ่านมา
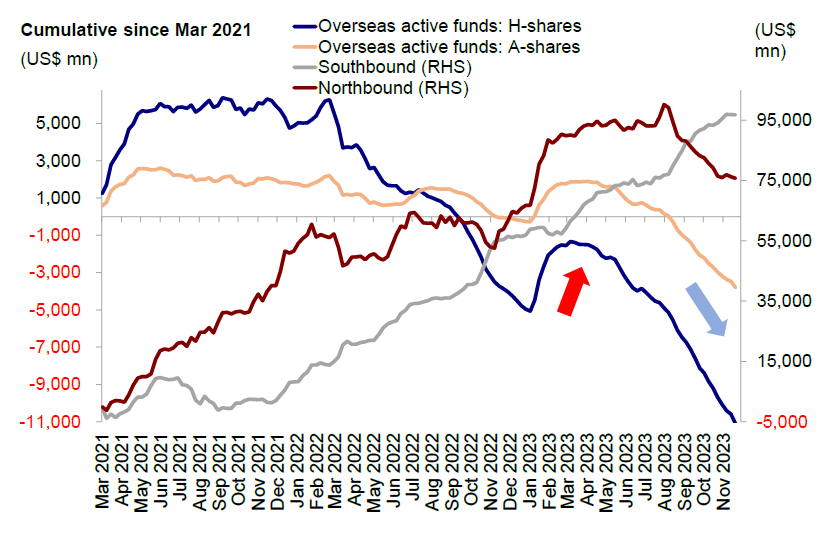
ที่มา: EPFR, การวิจัย CICC
4. สรุป
เมื่อเทียบกับพื้นหลังที่ Federal Reserve หยุดขึ้นอัตราดอกเบี้ยแล้ว กองทุนภูมิภาคหลักๆ ทั่วโลกได้ลดการจัดสรรหุ้นจีนให้มีน้ำหนักน้อยเกินไป และมีการใช้นโยบายกระตุ้นเศรษฐกิจในประเทศ ยังไม่มีสัญญาณว่าเงินทุนต่างประเทศจะกลับคืนสู่ฮ่องกง ตลาดหุ้นและดัชนี Hang Seng ยังอ่อนตัว เมื่อพิจารณาจากสภาวะในอดีตปัจจัยพื้นฐานยังคงเป็นกุญแจสำคัญในการชี้นำทิศทางของกองทุน แม้ว่าข้อมูลเศรษฐกิจจะยังคงอ่อนแอ แต่หุ้นฮ่องกงยังคงอยู่ในกระบวนการที่จะค่อยๆ เข้าสู่จุดต่ำสุดโดยรวม และการฟื้นตัวอย่างรวดเร็วนั้นขึ้นอยู่กับความเชื่อมั่นที่เพิ่มขึ้นในการปรับปรุงปัจจัยพื้นฐาน ปัจจุบัน แผนกต่างๆ เต็มใจที่จะเพิ่มภาระหนี้ยังอ่อนแอ กระบวนการฟื้นตัวช้า และการส่งผ่านการผ่อนคลายทางการเงินไปสู่การผ่อนคลายสินเชื่อไม่ราบรื่น กุญแจสำคัญในการพลิกกลับการลดลงอยู่ที่ความพยายามอย่างต่อเนื่องของนโยบายการคลังและการเงินเพื่อส่งเสริมการเปิดวงจรสินเชื่อ ทั้งนี้ มาตรการที่สำคัญที่สุดอาจเป็นการกระตุ้นตลาดอสังหาริมทรัพย์และเพิ่มภาระการคลังส่วนกลาง จะเห็นได้ว่า รัฐบาลกำลัง ก็เคลื่อนไปในทิศทางนี้เช่นกัน เมื่อจุดเปลี่ยนเกิดขึ้น เราต้องให้ความสนใจอย่างใกล้ชิดกับข้อมูลพื้นฐานต่อไปนี้ ตลอดจนการถ่ายทอดและการสนับสนุนนโยบายที่เพิ่มขึ้นอย่างต่อเนื่อง





