


LD Capital หัวข้อพิเศษเรื่องอัตราแลกเปลี่ยน : จุดเปลี่ยนของอัตราแลกเปลี่ยนสหรัฐ-ญี่ปุ่นมาถึงแล้ว


ผู้เขียนต้นฉบับ: Lisa, LD Capital
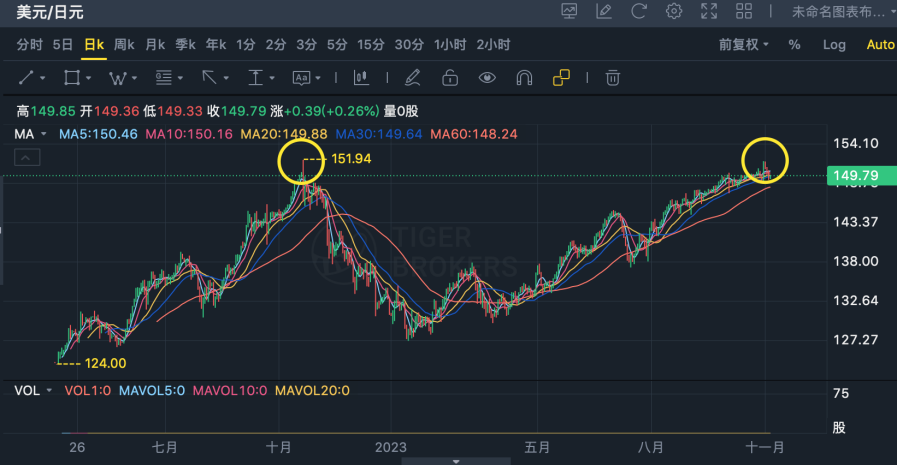
ตั้งแต่ต้นปีนี้ ค่าเงินเยนอ่อนค่าลงอย่างรวดเร็วเมื่อเทียบกับส่วนต่างของอัตราดอกเบี้ยที่เพิ่มขึ้นระหว่างสหรัฐอเมริกาและญี่ปุ่น อัตราแลกเปลี่ยนระหว่างสหรัฐฯ-ญี่ปุ่นแตะระดับสูงสุดที่ 151.77 ในวันที่ 31 ตุลาคม ซึ่งใกล้เคียงกับระดับสูงสุดอย่างยิ่ง ของอัตราแลกเปลี่ยนสหรัฐฯ-ญี่ปุ่นในปีที่แล้ว ในเวลาเดียวกัน อัตราการเติบโตของ CPI หลักของญี่ปุ่นยังคงสูงกว่า 2% อย่างต่อเนื่องตั้งแต่เดือนเมษายน 2022 อัตราการเติบโตของ CPI พื้นฐานซึ่งไม่รวมอาหารสดและพลังงานก็เกิน 2% ในเดือนตุลาคม 2022 ตลาดมีแง่ดีเกี่ยวกับธนาคารแห่งประเทศญี่ปุ่น ( Bank of Japan, Bank of Japan) Japan) คาดว่าจะยุตินโยบายการเงินแบบหลวม ๆ เป็นพิเศษและถอนตัวออกจาก YCC ธนาคารกลางที่ มีความผ่อนคลายมากที่สุดในโลก ได้เปลี่ยนตัวแล้ว
1. ทบทวนแนวโน้มเงินเยนญี่ปุ่น
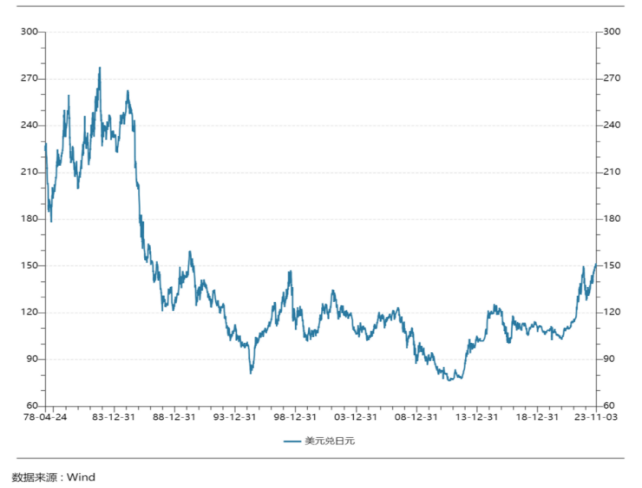
เมื่อมองย้อนกลับไปในอดีต อัตราแลกเปลี่ยนเงินเยนของญี่ปุ่นโดยทั่วไปได้ผ่านขั้นตอนต่อไปนี้ในช่วง 40 ปีที่ผ่านมา
หลังจากพลาซาแอคคอร์ดในปี พ.ศ. 2528 ธนาคารกลางรายใหญ่ ๆ ได้ร่วมกันเข้ามาแทรกแซงตลาดแลกเปลี่ยนเงินตราต่างประเทศเพื่อส่งเสริมการลดค่าเงินดอลลาร์สหรัฐ ในอีก 3 ปีถัดมา อัตราแลกเปลี่ยนเงินเยนของญี่ปุ่นเพิ่มขึ้นกว่าสองเท่า จาก 243 เยน/ดอลลาร์สหรัฐ ในเดือนกันยายน พ.ศ. 2528 เป็น พฤศจิกายน 1988 จาก 121 เยน/USD
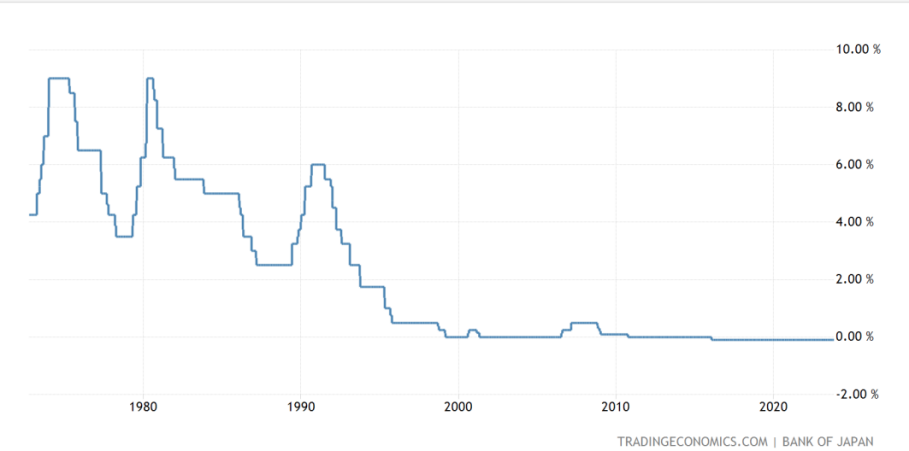
ตั้งแต่ปี 1989 ถึง 1990 ธนาคารแห่งประเทศญี่ปุ่นได้ขึ้นอัตราดอกเบี้ยอย่างจริงจังจาก 2.5% เป็น 6% เพื่อลดฟองสบู่สินทรัพย์ สิ่งนี้นำไปสู่การแตกฟองสบู่ตลาดหุ้นญี่ปุ่นในต้นปี 1990 และอัตราแลกเปลี่ยนเงินเยนของญี่ปุ่นเพิ่มขึ้นเป็น ระดับ 160 เยน/USD ในเดือนเมษายน 2533 กลายเป็นระดับสูงสุดในรอบ 32 ปี
อัตราดอกเบี้ยพื้นฐานของธนาคารแห่งประเทศญี่ปุ่น
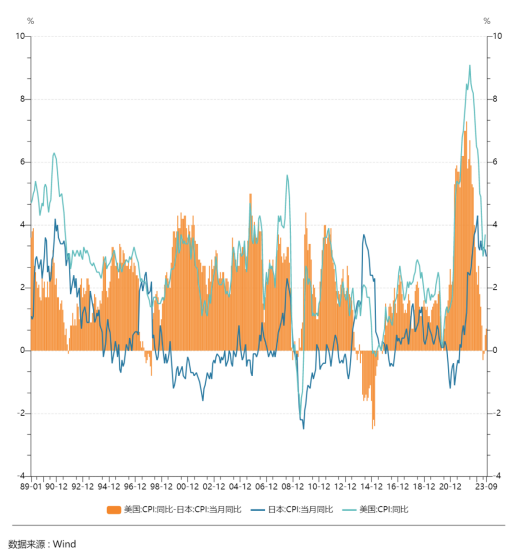
หลังจากนั้นอัตราแลกเปลี่ยนเงินเยนแข็งค่าขึ้นเป็นเวลาห้าปีติดต่อกันที่ประมาณ 80 เยน/USD ในเดือนเมษายน พ.ศ. 2538 เหตุผลที่อยู่เบื้องหลังคือ (1) นโยบายการเงินของสหรัฐอเมริกาและญี่ปุ่นมีความสอดคล้องกันและส่วนต่างของอัตราดอกเบี้ยระหว่างสหรัฐอเมริกาและญี่ปุ่นโดยทั่วไปอยู่ในระดับที่ค่อนข้างต่ำ (2) อัตราเงินเฟ้อของญี่ปุ่นลดลงอย่างรวดเร็วหลังจากฟองสบู่ ระเบิดและช่องว่างระหว่างอัตราการเติบโตของดัชนีราคาผู้บริโภคของสหรัฐอเมริกาและญี่ปุ่นขยายตัวสนับสนุนญี่ปุ่นผ่านความเท่าเทียมกันของอำนาจซื้อ (3) แม้ว่าอุปสงค์ในประเทศจะค่อนข้างไม่เพียงพอ (4) การขาดดุลการคลังที่ขยายตัวของญี่ปุ่นส่งผลกระทบ แออัด ต่อการลงทุนภาคเอกชน ส่งผลให้ต้นทุนการกู้ยืมภาคเอกชนเพิ่มขึ้น อัตราดอกเบี้ยที่สูงขึ้น เป็นต้น
หลังจากปี 1996 อัตราดอกเบี้ยนโยบายของญี่ปุ่นเริ่มที่จะคงไว้ใกล้ศูนย์ ส่งผลให้อัตราแลกเปลี่ยนเงินเยนผันผวนเป็นวัฏจักรส่วนใหญ่เพื่อตอบสนองต่อนโยบายการเงินของธนาคารกลางที่สำคัญของโลก เช่น ธนาคารกลางสหรัฐ
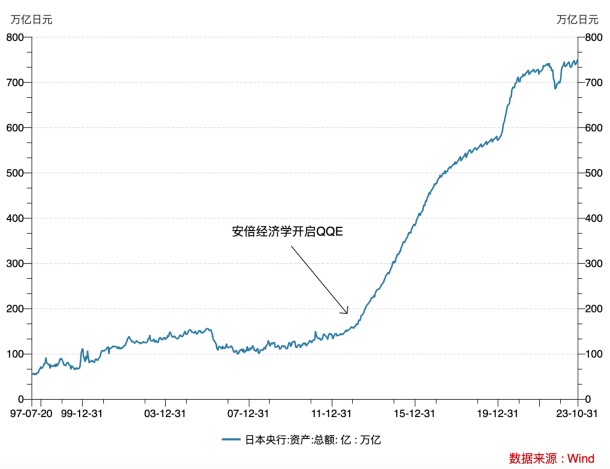
หลังจากที่ชินโซ อาเบะขึ้นสู่อำนาจเมื่อปลายปี 2555 เขาได้ร่วมมือกับฮารุฮิโกะ คุโรดะ ผู้ว่าการธนาคารกลาง เพื่อออกนโยบายการเงินแบบหลวมสุดๆ (QQE) และดำเนินนโยบายอัตราดอกเบี้ยติดลบและ YCC เป็นครั้งแรกในปี 2559 ซึ่งส่งเสริม การอ่อนค่าอย่างต่อเนื่องของอัตราแลกเปลี่ยนเงินเยนของญี่ปุ่น
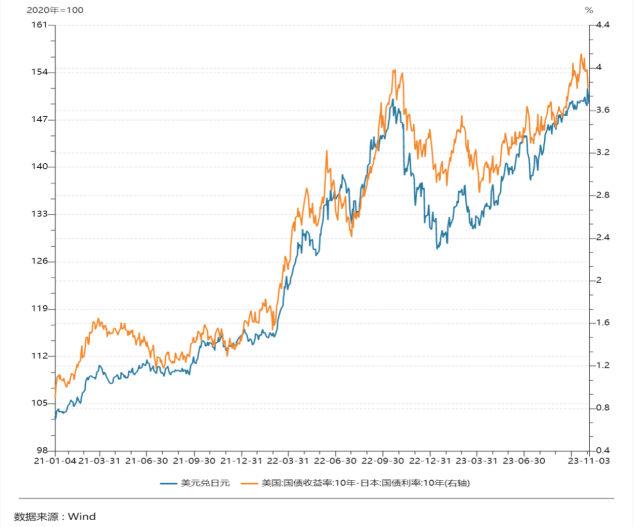
อัตราแลกเปลี่ยนเงินเยนของญี่ปุ่นตั้งแต่ปี 2021 มีการเชื่อมโยงอย่างมากกับส่วนต่างของอัตราดอกเบี้ยระหว่างสหรัฐอเมริกาและญี่ปุ่น
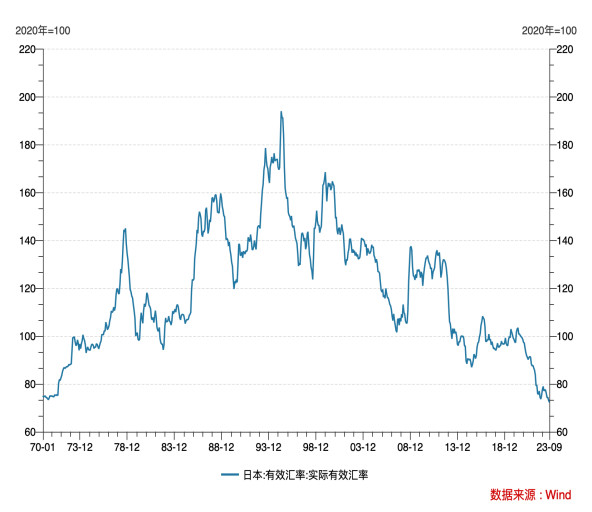
เมื่อพิจารณาจากอัตราแลกเปลี่ยนที่แท้จริง กำลังซื้อของเงินเยนญี่ปุ่นลดลงตั้งแต่ปี 1993 และถึงระดับต่ำสุดนับตั้งแต่ปี 1970 ซึ่งต่ำกว่าค่าเฉลี่ยในอดีตมาก
2. ความเป็นมา อิทธิพล และการปรับเปลี่ยน YCC
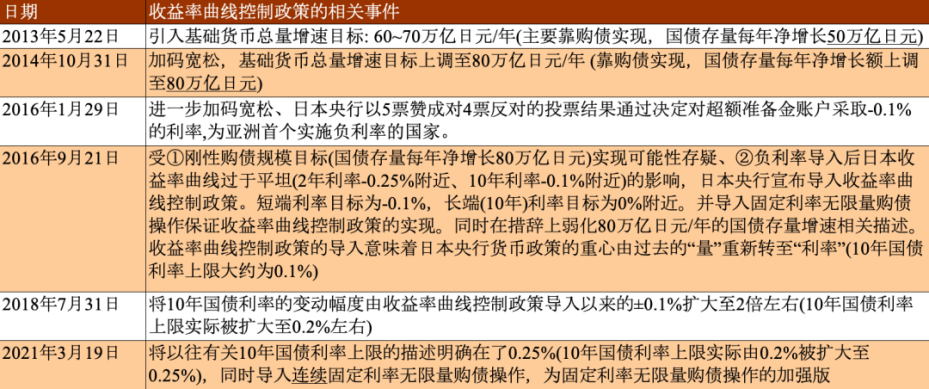
นับตั้งแต่เปิดตัว อาเบะโนมิกส์ ญี่ปุ่นก็อยู่ในสภาพแวดล้อมทางการเงินที่หละหลวมอย่างยิ่งมาเป็นเวลานาน เพื่อให้บรรลุเป้าหมายอัตราเงินเฟ้อปีต่อปีที่ 2% ธนาคารแห่งประเทศญี่ปุ่นได้แนะนำเป้าหมายประจำปีในการเพิ่มจำนวนเงินฐานทั้งหมด 60 ถึง 70 ล้านล้านเยนและ 80 ล้านล้านเยนในปี 2556 และ 2557 ตามลำดับ โดยส่วนใหญ่ผ่านทาง การซื้อพันธบัตร ญี่ปุ่น หุ้นพันธบัตรรัฐบาลที่ธนาคารกลางถือควรเพิ่มขึ้นในอัตราสุทธิต่อปีที่ 50 ล้านล้านและ 80 ล้านล้านเยน
ในเดือนมกราคม 2016 ได้ใช้อัตราดอกเบี้ย -0.1% ในบัญชีสำรองส่วนเกิน ซึ่งกลายเป็นประเทศแรกในเอเชียที่ใช้อัตราดอกเบี้ยติดลบ อย่างไรก็ตาม ตั้งแต่นั้นมา CPI ของญี่ปุ่นก็ไม่เห็นการปรับปรุงอย่างมีนัยสำคัญเมื่อเทียบเป็นรายปี .
ที่มา: Bank of Japan ชุดรายงานการวิจัยของ CICC เกี่ยวกับ Bank of Japan
เมื่อเทียบกับเบื้องหลังนี้ ธนาคารแห่งประเทศญี่ปุ่นได้ประกาศเปิดตัวนโยบายการควบคุมเส้นอัตราผลตอบแทน (YCC) ในการประชุมอัตราดอกเบี้ยเมื่อวันที่ 21 กันยายน 2559 ผ่านทาง การซื้อพันธบัตรไม่จำกัดอัตราคงที่ เพื่อแปลงอัตราผลตอบแทนพันธบัตรรัฐบาลญี่ปุ่นอายุ 10 ปีเป็น เป้าหมายอัตราดอกเบี้ยระยะสั้นของธนาคารแห่งประเทศญี่ปุ่นคือ -0.1% และช่วงเป้าหมายอัตราดอกเบี้ยระยะยาวคือ ±0.1% นับตั้งแต่นั้นมา จุดเน้นของนโยบายการเงินของธนาคารแห่งประเทศญี่ปุ่นได้เปลี่ยนจาก ปริมาณ เป็น อัตราดอกเบี้ย . . อัตราดอกเบี้ยนโยบายของ YCC และ Federal Reserve เป็นนโยบายการเงิน ตามราคา ความแตกต่างก็คืออัตราเงินกองทุนของรัฐบาลกลางของ Federal Reserve หมายถึงอัตราดอกเบี้ยในตลาดการให้กู้ยืมระหว่างธนาคารซึ่งเป็นอัตราการให้กู้ยืมข้ามคืนที่สำคัญที่สุดในขณะที่ YCC ควบคุมอัตราดอกเบี้ยระยะยาว
ในอดีต ธนาคารแห่งประเทศญี่ปุ่นดำเนินการซื้อพันธบัตรอัตราดอกเบี้ยคงที่ไม่จำกัด
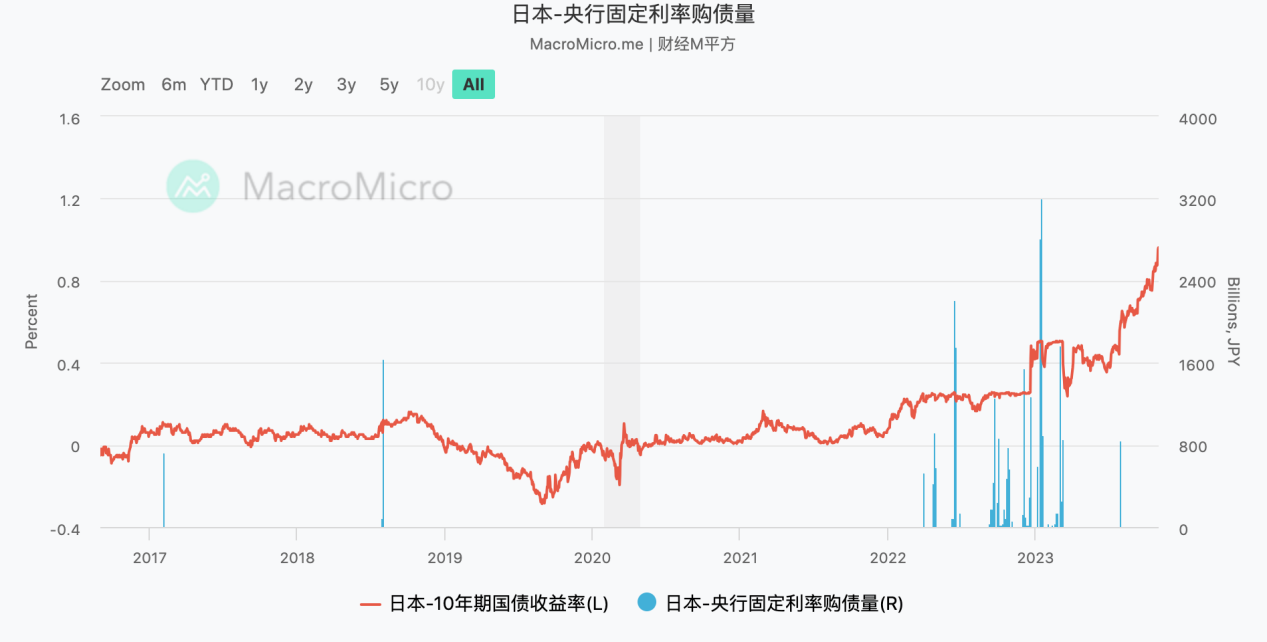
สินทรัพย์พันธบัตรรัฐบาลที่ถือโดยธนาคารแห่งประเทศญี่ปุ่น (ล้านล้านเยน)
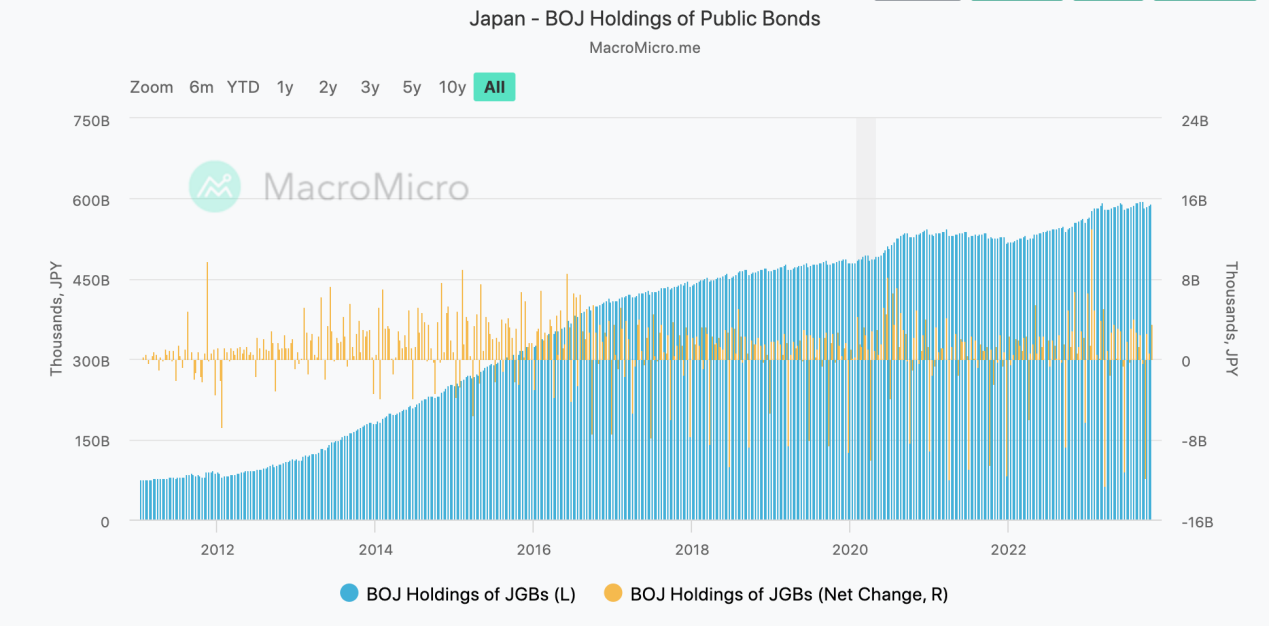
ช่วงลอยตัวของ YCC ถูกปรับจาก ±0.1% เป็น ±0.2% ในช่วงกลางปี 2018 เป็น ±0.25% ในต้นปี 2021 และ ±0.5% ในเดือนธันวาคม 2022 การปรับค่าใช้จ่ายนี้เกินความคาดหมายของตลาด และได้รับการประกาศในธนาคารแห่งประเทศญี่ปุ่น หลังจากนั้น อัตราผลตอบแทนพันธบัตรรัฐบาลญี่ปุ่นอายุ 10 ปี เพิ่มขึ้นอย่างรวดเร็ว 21 BP จาก 0.25% เป็น 0.46%
เมื่อวันที่ 28 กรกฎาคม 2023 ธนาคารแห่งประเทศญี่ปุ่นได้ปรับนโยบายการควบคุมเส้นอัตราผลตอบแทนอีกครั้ง และเพิ่ม ขีดจำกัดบนตามทฤษฎี ของพันธบัตรรัฐบาลอายุ 10 ปีจาก 0.5% เป็น 1% ในด้านหนึ่ง ยังคงระดับ ±0.5 ไว้ได้ % ส่วนในทางกลับกันระบุว่ากฎระเบียบจะแม่นยำยิ่งขึ้น ยืดหยุ่น ทำให้อัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี เกินขีดจำกัดบนที่ 0.5% ขณะเดียวกัน ธนาคารแห่งประเทศญี่ปุ่นจะซื้อ 10 พันธบัตรรัฐบาลญี่ปุ่นปีที่ราคา 1% ทุกวันทำการผ่านการซื้อกิจการอัตราดอกเบี้ยคงที่จึงเพิ่มระยะยาวอย่างมาก อัตราดอกเบี้ยสูงสุดได้ขยายจาก 0.5% เป็น 1%

หลังการประชุมครั้งนี้ ไม่เหมือนกับการแข็งค่าขึ้นหลังการปรับช่วง YCC ในเดือนธันวาคม 2565 เงินเยนยังคงมีแนวโน้มอ่อนค่า โดยอัตราแลกเปลี่ยนเงินเยนอ่อนค่าลงจากประมาณ 141 เหลือ 150 เครื่องหมาย สาเหตุหลักที่อยู่เบื้องหลังคือ (1) การปรับตัวไม่ได้เกินคาดของตลาดอย่างมีนัยสำคัญ (2) หลังการประชุมเดือนกรกฎาคม ธนาคารแห่งประเทศญี่ปุ่นได้ซื้อพันธบัตรที่ไม่ได้วางแผนไว้ 2 ครั้ง เมื่ออัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปี เกิน 0.6% และ 0.65% การแทรกแซงในตลาดพันธบัตรรัฐบาลทำให้อัตราผลตอบแทน JGB อายุ 10 ปีอยู่ที่ประมาณ 0.65% ก่อนเดือนกันยายน ธนาคารกลางญี่ปุ่นยอมรับอัตราและขอบเขตของอัตราผลตอบแทนที่เพิ่มขึ้นน้อยกว่าที่ตลาดคาดไว้
จนถึงวันที่ 9 กันยายน Yomiuri Shimbun ตีพิมพ์บทสัมภาษณ์สื่อครั้งแรกของ Kazuo Ueda นับตั้งแต่เข้ามาเป็นผู้ว่าการธนาคารแห่งประเทศญี่ปุ่นในเดือนเมษายน บทสัมภาษณ์ปล่อยสัญญาณที่ดูไม่ดีนัก โดยชี้ให้เห็นว่าการปรับนโยบายการเงินให้เป็นมาตรฐานกำลังเร่งตัวขึ้น และความคาดหวังของตลาดสำหรับ ธนาคารแห่งประเทศญี่ปุ่นปรับขึ้นอัตราดอกเบี้ยเพิ่มขึ้น อัตราผลตอบแทนพันธบัตรญี่ปุ่นเริ่มเพิ่มขึ้นอย่างรวดเร็วถึง 0.9% ก่อนการประชุมอัตราดอกเบี้ยครั้งต่อไป (31 ตุลาคม) (3) แม้ว่าอัตราผลตอบแทนพันธบัตรรัฐบาลจะเพิ่มขึ้นอย่างมีนัยสำคัญ แต่อัตราผลตอบแทนพันธบัตรสหรัฐฯ ก็เพิ่มขึ้นเช่นกัน ทำให้อัตราดอกเบี้ยของสหรัฐฯ และญี่ปุ่นกว้างขึ้น โมเมนตัมของการอ่อนค่าของเงินเยนยังไม่ถูกระงับ
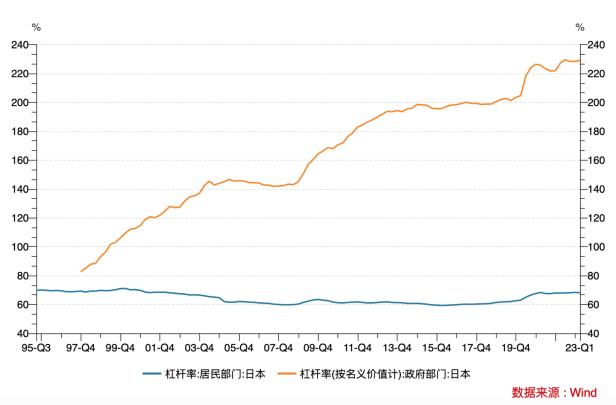
การประชุมอัตราดอกเบี้ยธนาคารแห่งประเทศญี่ปุ่นเมื่อวันที่ 31 ตุลาคม 2566 คงอัตราดอกเบี้ยระยะสั้นไว้ที่ -0.1% และอัตราดอกเบี้ยระยะยาวอยู่ที่ 0% แต่ระบุว่าอัตราผลตอบแทน 1% ของพันธบัตรรัฐบาลอายุ 10 ปีเป็นเพียง ใช้เป็นข้อมูลอ้างอิงและไม่ใช่ขีดจำกัดบนที่แน่นอน โดยหลักแล้ว จะลบอัตราดอกเบี้ย 1% ออก % ขีดจำกัดบน ในงานแถลงข่าวหลังการประชุม คาซูโอะ อูเอดะ กล่าวว่า หลังจากอัตราดอกเบี้ย 10 ปี สูงกว่า 1% แล้ว ธนาคารแห่งประเทศญี่ปุ่นจะตอบสนองอย่างยืดหยุ่นตามระดับและความเร็วของการเปลี่ยนแปลงอัตราดอกเบี้ย โดยรวมแล้ว จุดยืนของธนาคารแห่งประเทศญี่ปุ่นค่อนข้างคลุมเครือและไม่ได้กล่าวถึงการถอนตัวจาก YCC อย่างชัดเจน อย่างไรก็ตาม เมื่อขีดจำกัดบนของอัตราผลตอบแทนไม่ได้เป็นกฎที่เข้มงวดอีกต่อไปและใช้เพื่ออ้างอิงเท่านั้น ก็สามารถเข้าใจได้บางส่วน ขอบเขตเป็นการถอนตัวอย่างมากจาก YCC จุดยืนที่ระมัดระวังและละเอียดอ่อนของธนาคารแห่งประเทศญี่ปุ่นในครั้งนี้ภูมิปัญญาของค่าเฉลี่ยสีทองคือไม่ได้เพิ่มขีด จำกัด บน แต่สาระสำคัญได้รับการยกขึ้น YCC ไม่ปล่อยมือ แต่ได้ทิ้งตัวเองไว้ ทางออก ธนาคารแห่งประเทศญี่ปุ่นไม่แสดงไพ่เด็ดออกสู่ตลาดแต่ยังเหลือพื้นที่ให้ดำเนินการตามสถานการณ์ เหตุผลก็คือ ญี่ปุ่นประสบกับการสูญเสียมา 30 ปี ซึ่งในช่วงนี้หนี้สะสมระยะยาวมียอดคงเหลือสูง อัตราเงินเฟ้อที่ต่ำอย่างดื้อรั้นทำให้ธนาคารแห่งประเทศญี่ปุ่นหวังว่าจะพลิกกลับนโยบายการเงินที่รุนแรงอย่างที่ไม่เคยเกิดขึ้นมาก่อนอย่างค่อยเป็นค่อยไปและช้าๆ มาตรการที่รุนแรงหรือการตีความตลาดมีแนวโน้มที่จะทำให้ญี่ปุ่นเผชิญกับวิกฤติอีกครั้ง หลังจากการประชุมครั้งนี้ ตลาดเชื่อว่าธนาคารแห่งประเทศญี่ปุ่นอยู่ในภาวะผ่อนคลาย และอัตราแลกเปลี่ยนระหว่างสหรัฐฯ-ญี่ปุ่นเพิ่มขึ้นมาอยู่ที่ประมาณ 151.7 ในวันนั้น ตลาดอาจทดสอบเพิ่มเติมและสังเกตความอดทนของธนาคารแห่งประเทศญี่ปุ่นต่ออัตราดอกเบี้ยที่สูงขึ้นและขอบเขตการแทรกแซงในตลาดพันธบัตรรัฐบาล
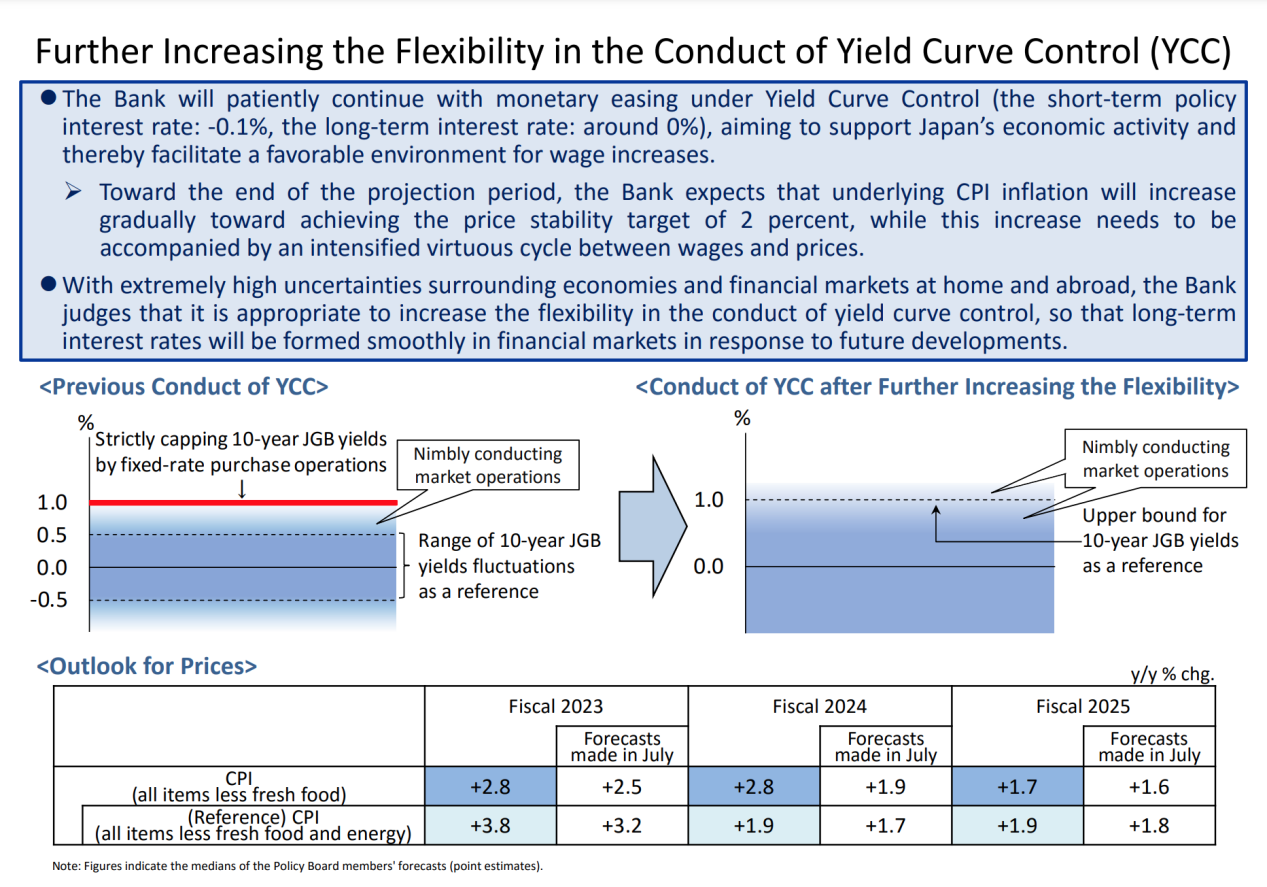
3. เศรษฐกิจญี่ปุ่นฟื้นตัวต่อเนื่อง
แนวโน้มอัตราเงินเฟ้อของญี่ปุ่นเป็นปัจจัยสำคัญในการกำหนดนโยบายของธนาคารกลางและแนวโน้มของอัตราแลกเปลี่ยนเงินเยน อัตราเงินเฟ้อในญี่ปุ่นเพิ่มขึ้นตั้งแต่ปี 2022 หลังจากเข้าสู่ปี 2023 CPI ลดลงจาก 4.3% ในเดือนมกราคมเหลือ 3% ในเดือนกันยายน ขณะเดียวกัน CPI หลัก (ไม่รวมอาหารสดและพลังงาน) ยังคงแข็งแกร่งและฟื้นตัวได้ โดยเพิ่มขึ้นจาก 3.2 เป็น 4.2 % ปีต่อปี ..
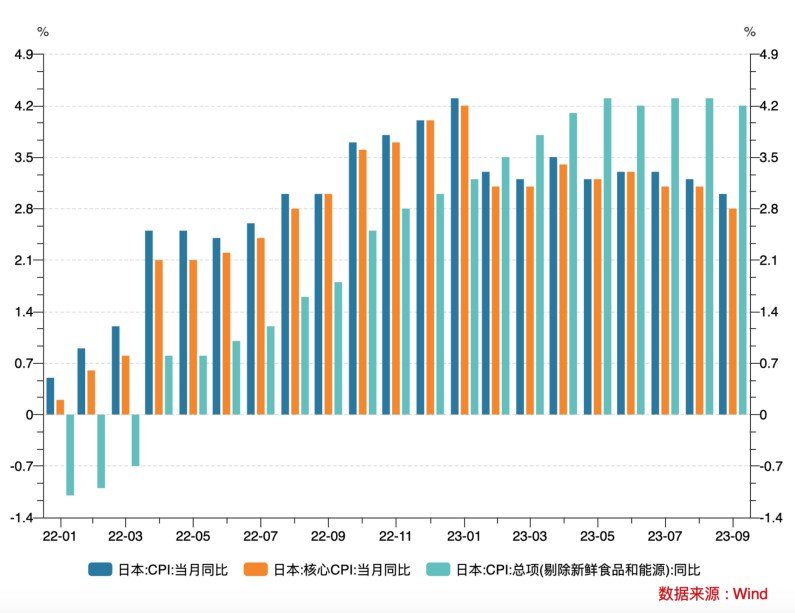
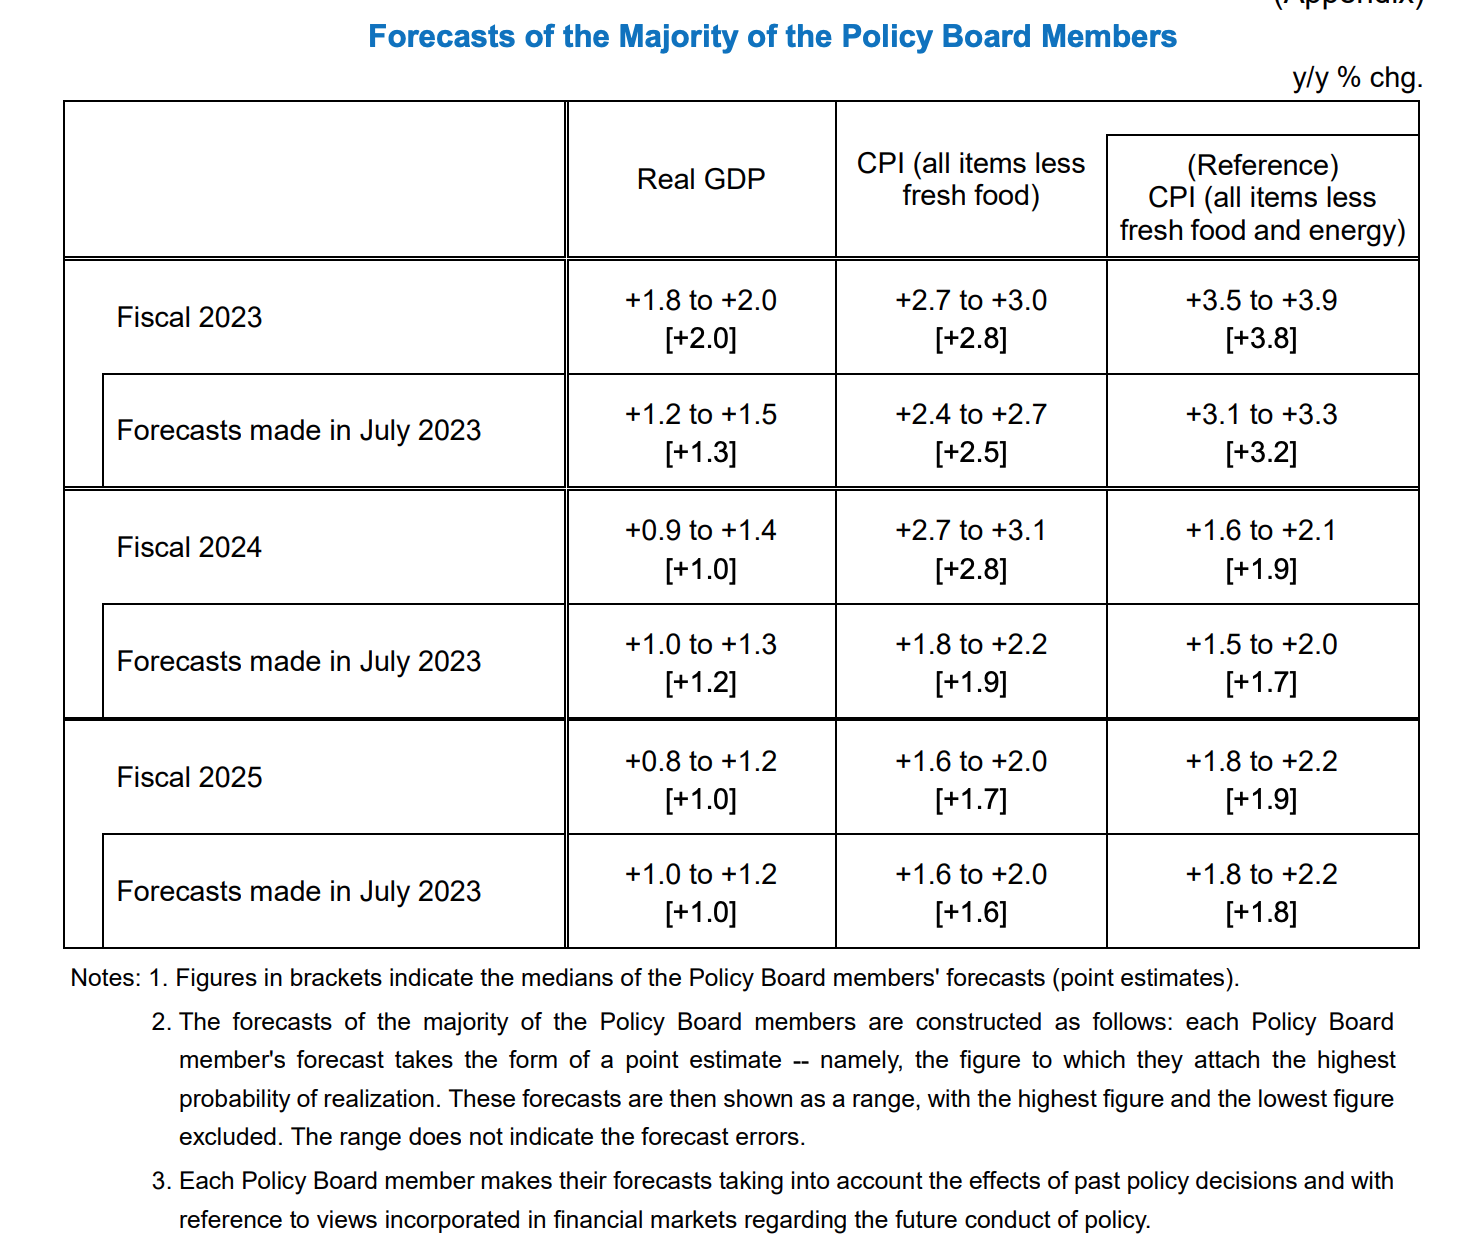
ในการประชุมครั้งนี้ ธนาคารแห่งประเทศญี่ปุ่นได้เพิ่มการคาดการณ์อัตราเงินเฟ้อและการเติบโตทางเศรษฐกิจ โดยเพิ่มอัตราการเติบโตปีต่อปีของ CPI (ไม่รวมอาหารสด) 0.3%, 0.9% และ 0.1% สำหรับปีงบประมาณ 2023-2025 เป็น 2.8%, 2.8% และ 1.7%; 2023 – CPI หลัก (ไม่รวมอาหารสดและพลังงาน) ในปีงบประมาณ 2025 เพิ่มขึ้น 0.6%, 0.2% และ 0.1% เมื่อเทียบเป็นรายปี เป็น 3.8%, 1.9% และ 1.9 %; ค่ามัธยฐานการคาดการณ์การเติบโตของ GDP ในปีงบประมาณ 2023 เพิ่มขึ้น 0.7 จุดเปอร์เซ็นต์เมื่อเทียบเป็นรายปี เป็น 3.8%, 1.9% และ 1.9% 2.0% โดยค่ามัธยฐานการคาดการณ์สำหรับปีงบประมาณ 2024 ลดลง 0.2 จุดเปอร์เซ็นต์ เป็น 1.0% . การคาดการณ์อัตราเงินเฟ้อที่เพิ่มขึ้นอย่างรวดเร็วในการประชุมครั้งนี้แสดงให้เห็นว่าแรงกดดันเงินเฟ้อภายนอกในญี่ปุ่นได้เพิ่มขึ้นอีก และธนาคารแห่งประเทศญี่ปุ่นมีความมั่นใจมากขึ้นในการบรรลุเป้าหมายเงินเฟ้อที่ 2% ขณะเดียวกัน ตัวเลขแฝง 1.9% ถูกนำมาใช้สองครั้งในการพยากรณ์เงินเฟ้อ ซึ่งต่ำกว่าเป้าหมายนโยบายที่ 2% เพียงเล็กน้อย สะท้อนถึงทัศนคติที่ค่อนข้างระมัดระวังของธนาคารกลางญี่ปุ่น และไม่ต้องการให้ตลาดกำหนดราคาเป็นเงินตราก่อนกำหนด ความคาดหวังในการทำให้นโยบายเป็นมาตรฐาน
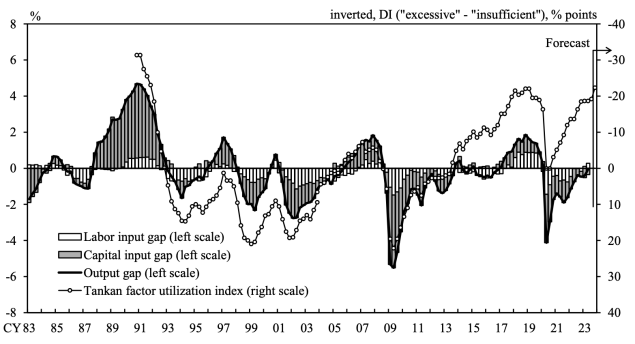
ข้อกังวลของธนาคารแห่งประเทศญี่ปุ่นในการยึดมั่นในจุดยืนนโยบายที่ผ่อนคลายเป็นพิเศษตั้งแต่ปี 2022 ก็คือประเทศหมู่เกาะของญี่ปุ่นกำลังขาดแคลนทรัพยากรและต้องพึ่งพาการนำเข้าพลังงาน อาหาร ฯลฯ อย่างมาก การเพิ่มขึ้นของ CPI ส่วนใหญ่มาจากข้อมูลนำเข้า เกิดจากการอ่อนค่าของเงินเยนและราคาสินค้าโภคภัณฑ์ที่สูงขึ้น อัตราเงินเฟ้อ แทนที่จะเป็นอัตราเงินเฟ้อแบบดึงอุปสงค์ และการกลับตัวของความคาดหวังภาวะเงินฝืดที่ญี่ปุ่นมีมานานเกินไป จากมุมมองของการเติบโตของค่าจ้าง ช่องว่างผลผลิต GDP ฯลฯ เศรษฐกิจของญี่ปุ่นยังคงฟื้นตัว และความกังวลนี้กำลังค่อยๆ ถูกย่อยออกไป
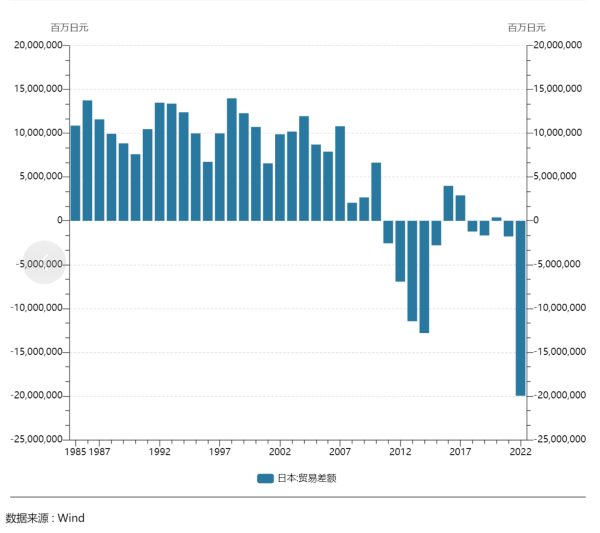
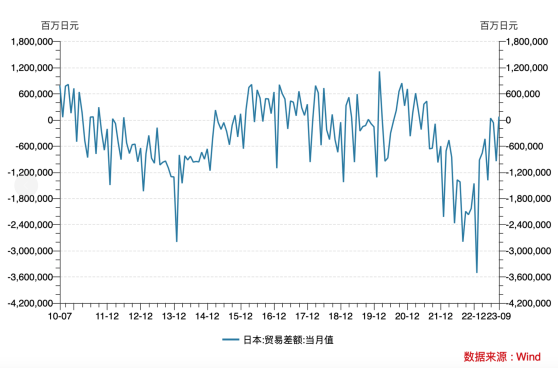
จากข้อมูลที่เผยแพร่โดยธนาคารแห่งประเทศญี่ปุ่นเมื่อวันที่ 4 ตุลาคม ช่องว่างผลผลิต (ความแตกต่างระหว่างผลผลิตจริงและผลผลิตที่เป็นไปได้) ยังคงปิดลง และกำลังจะเปลี่ยนจากลบเป็นบวก การขาดดุลการค้าของญี่ปุ่นจะค่อยๆ ลดลง
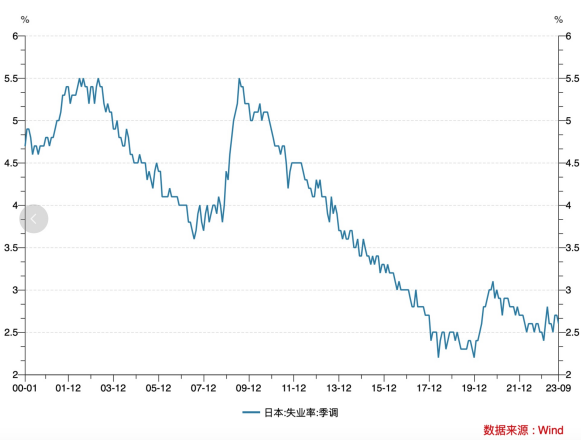
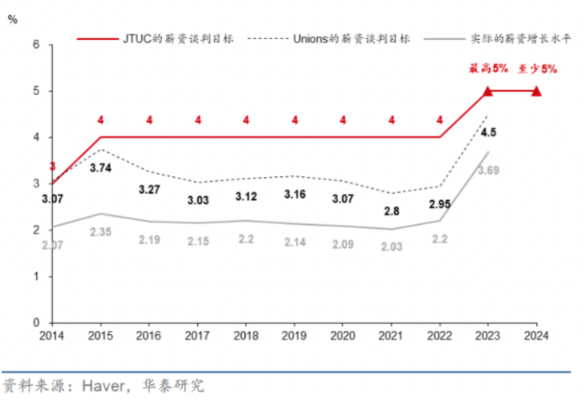
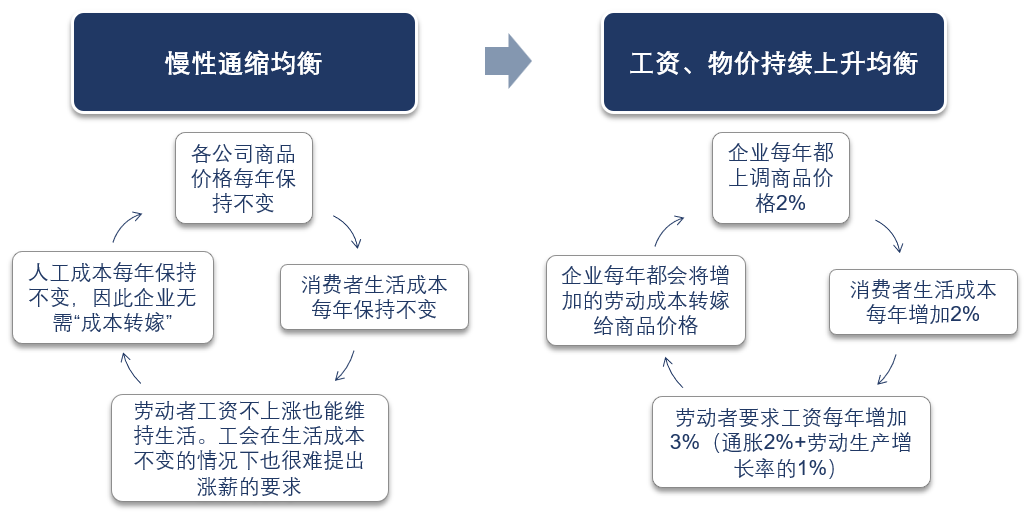
ค่าจ้างของญี่ปุ่นเพิ่มขึ้น อัตราการว่างงานอยู่ในระดับต่ำเป็นประวัติการณ์ และตลาดแรงงานญี่ปุ่นโดยทั่วไปตึงตัว สหพันธ์องค์กรแรงงานแห่งชาติของญี่ปุ่นวางแผนที่จะเพิ่มอัตราการขึ้นเงินเดือนมากกว่า 5% ในเทศกาลฤดูใบไม้ผลิปี 2024 ซึ่งอาจผลักดันอัตราการเติบโตของค่าจ้างในเทศกาลฤดูใบไม้ผลิปี 2024 ต่อไป จะเห็นได้ว่าในช่วงปี 2565-2566 ญี่ปุ่นพลิกกลับแนวโน้มการไม่ขึ้นเงินเดือนนานกว่า 10 ปีเป็นครั้งแรก ทำลายสมดุลภาวะเงินฝืดเรื้อรัง และเริ่มเข้าสู่วงจรบวกของการเพิ่มเงินเดือนที่ขับเคลื่อนด้วยอุปสงค์และราคาที่เพิ่มขึ้น นี่คือผลลัพธ์ทางเศรษฐกิจที่คาดการณ์มานานหลายทศวรรษของญี่ปุ่น
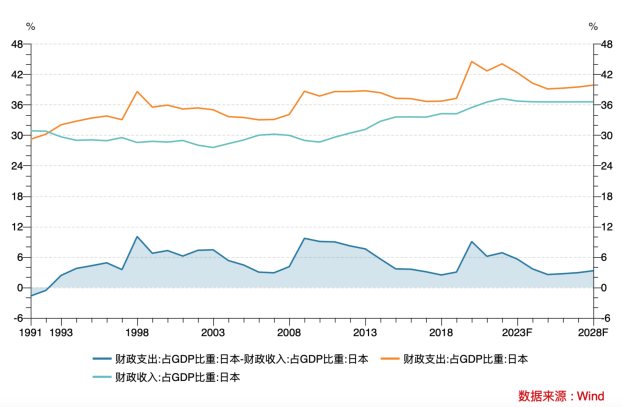
ในด้านนโยบายการคลัง รัฐบาลคิชิดะ ฟูมิโอะออกนโยบายกระตุ้นเศรษฐกิจที่เกินความคาดหมาย รัฐบาลญี่ปุ่นจัดการประชุมคณะรัฐมนตรีชั่วคราวเมื่อวันที่ 2 พฤศจิกายน และเห็นชอบแผนกระตุ้นเศรษฐกิจในวงเงินรวมกว่า 17 ล้านล้านเยน ซึ่งรวมถึงการลดภาษีเงินได้ชั่วคราว การจ่ายเงินอุดหนุน การขยายเวลาอุดหนุนราคาพลังงาน เป็นต้น รวมกว่า 17 ครั้ง ล้านล้านเยน 17 ล้านล้านเยน สำนักงานคณะรัฐมนตรีของญี่ปุ่นประมาณการว่ามาตรการกระตุ้นทางการคลังที่กล่าวข้างต้นจะช่วยเพิ่ม GDP ได้ 1.2 เปอร์เซ็นต์ในช่วงสามปีข้างหน้า
4. ผลกระทบของการค้าขายแบบพกพา
ญี่ปุ่นเป็น ภาวะตกต่ำ ของอัตราดอกเบี้ยทั่วโลกมาเป็นเวลานาน เมื่อรวมกับสภาพคล่องที่ดีของเงินเยนของญี่ปุ่นและระบบการเงินที่สมบูรณ์แล้ว ญี่ปุ่นก็กลายเป็นเป้าหมายในการรับผิดที่ดีที่สุดในการค้าขายทั่วโลก แม่บ้านชาวญี่ปุ่นที่ใช้ Carry Trade เพื่อรับส่วนต่างของอัตราดอกเบี้ยเรียกว่า นางวาตานาเบะ และโดยทั่วไปแม่บ้านชาวญี่ปุ่นจะมีความเสี่ยงจากความผันผวนของอัตราแลกเปลี่ยน การทำธุรกรรมของสถาบันการเงินระหว่างประเทศโดยทั่วไปจะล็อคความเสี่ยงจากอัตราแลกเปลี่ยนโดยการให้กู้ยืมเงินเยนของญี่ปุ่นและการกู้ยืมเงินดอลลาร์สหรัฐผ่านการแลกเปลี่ยนอัตราดอกเบี้ย เนื่องจากธนาคารกลางถือสินทรัพย์เยนของญี่ปุ่นเป็นส่วนใหญ่และคงอัตราดอกเบี้ยเป็นศูนย์มาเป็นเวลานาน เงินเยนของญี่ปุ่นจึงมักจะปรับ กลับกัน ตามความผันผวนของวงจรสกุลเงินของประเทศเศรษฐกิจหลักในต่างประเทศ เช่น ธนาคารกลางสหรัฐ ในช่วงรอบการปรับลดอัตราดอกเบี้ยทั่วโลก การซื้อขายแบบพกพาของเยนของญี่ปุ่นลดลงและแสดงให้เห็นความแข็งแกร่ง ในระหว่างการขึ้นอัตราดอกเบี้ยทั่วโลก สถานะการค้าแบบพกพาเพิ่มขึ้นและแสดงให้เห็นถึงความอ่อนแอสัมพัทธ์ ซึ่งส่งเสริมให้เงินเยนของญี่ปุ่นกลายเป็น สกุลเงินที่ปลอดภัย ” ในช่วงวิกฤตการณ์ทางการเงินในเอเชียปี 1998 วิกฤตการเงินโลกปี 2008 การแพร่ระบาดของโรคซาร์สในปี 2003 และการแพร่ระบาดของโควิด-19 ในปี 2020 เงินเยนของญี่ปุ่นมีความแข็งแกร่งสัมพัทธ์ ซึ่งสะท้อนถึงคุณลักษณะที่ไม่ชอบความเสี่ยง
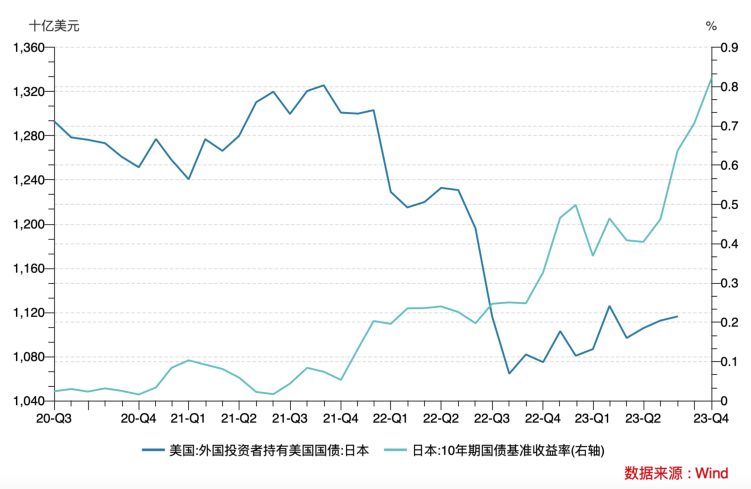
หากอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 10 ปีของญี่ปุ่นยังคงเพิ่มขึ้นต่อไปในอนาคต จะทำให้ต้นทุนของ Carry Trade เพิ่มขึ้น ทำให้เงินทุนไหลกลับไปยังญี่ปุ่น ผลักดันอัตราผลตอบแทนพันธบัตรสหรัฐฯ สูงขึ้น และสร้างแรงผลักดันให้เงินเยนแข็งค่าขึ้น ชุดของ ผลกระทบแบบโดมิโนทำให้เกิดความกังวลต่อตลาด การคลี่คลายของการซื้อขายแบบพกเงินเยนทำให้เกิดความกังวลเกี่ยวกับวิกฤตสภาพคล่องทั่วโลก CICC เชื่อว่าความเสี่ยงที่นักลงทุนญี่ปุ่นขายหนี้สหรัฐฯ อย่างมีนัยสำคัญนั้นมีจำกัด เหตุผลแรกคือ ตั้งแต่กลางเดือนธันวาคมปีที่แล้ว อัตราดอกเบี้ยพันธบัตรญี่ปุ่นอายุ 10 ปีได้เพิ่มขึ้นประมาณ 70 จุดพื้นฐาน แต่พันธบัตรกระทรวงการคลังสหรัฐฯ ถืออยู่ โดยญี่ปุ่นยังไม่ลดลงในช่วงนี้ ตั้งแต่ต้นปี 2566 ยอดการซื้อสุทธิสะสมของหนี้ต่างประเทศ (ส่วนใหญ่เป็นหนี้สหรัฐ) โดยนักลงทุนญี่ปุ่นอยู่ในระดับสูงเป็นประวัติการณ์
5. แนวโน้มในอนาคต
เนื่องจากช่องว่างผลผลิตเปลี่ยนไปเป็นบวก ค่าจ้างยังคงเติบโต และความคาดหวังเงินเฟ้อเพิ่มขึ้น ญี่ปุ่นกำลังโผล่ออกมาจากยุค อัตราเงินเฟ้อต่ำ ที่รบกวนจิตใจมานานหลายทศวรรษ การปรับนโยบายการเงินของธนาคารแห่งประเทศญี่ปุ่นให้เป็นปกตินั้นเป็นแนวโน้มทั่วไป และมี ช่องว่างสำหรับการปรับขึ้นอัตราดอกเบี้ยพันธบัตรรัฐบาลญี่ปุ่นอย่างมีโครงสร้าง ธนาคารแห่งประเทศญี่ปุ่นคาดว่าจะใช้จุดยืนที่ค่อนข้างคลุมเครือและระมัดระวังในการค่อยๆ ขยายและออกจากช่วงความผันผวนของ YCC ขณะเดียวกันก็รักษาทางเลือกในการแทรกแซงตลาดพันธบัตรรัฐบาลเพื่อหลีกเลี่ยงการขายพันธบัตรรัฐบาลจำนวนมากในตลาด และเกิดความตื่นตระหนกอย่างรุนแรงในตลาดการเงิน ในทางกลับกัน การประชุมนโยบายการเงินของธนาคารกลางสหรัฐเมื่อเดือนพฤศจิกายนได้ประกาศการตัดสินใจระงับการปรับขึ้นอัตราดอกเบี้ยอีกครั้ง โดยข้อมูล PMI ภาคการผลิตของ ISM และข้อมูลการจ้างงานนอกภาคเกษตรใหม่ในเดือนตุลาคมต่ำกว่าที่คาดการณ์ไว้ทั้งคู่ โดยทั่วไป ตลาดเชื่อว่าอัตราดอกเบี้ยของ Fed วงจรการขึ้นดอกเบี้ยสิ้นสุดลงแล้ว ขณะที่ ธนาคารแห่งประเทศญี่ปุ่น อยู่ใน นี่คือจุดเริ่มต้นของการกระชับรอบนี้ ในระยะยาว ส่วนต่างอัตราดอกเบี้ยระหว่างพันธบัตรรัฐบาลสหรัฐฯ และญี่ปุ่นจะแคบลง ในเวลาเดียวกัน จากมุมมองทางเทคนิค อัตราแลกเปลี่ยนระหว่างสหรัฐฯ และญี่ปุ่นยังไม่ทะลุจุดสูงสุดของปีที่แล้วที่ประมาณ 151.94 ซึ่งก่อให้เกิดรูปแบบ Double-top เงินเยนของญี่ปุ่นมีแนวโน้มที่จะพลิกกลับการลดลงในอนาคต





